
Taille et Part du Marché de la Mode Rapide
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 179.77 Milliards de dollars |
| Taille du Marché (2031) | 279.79 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.25 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Mode Rapide par Mordor Intelligence
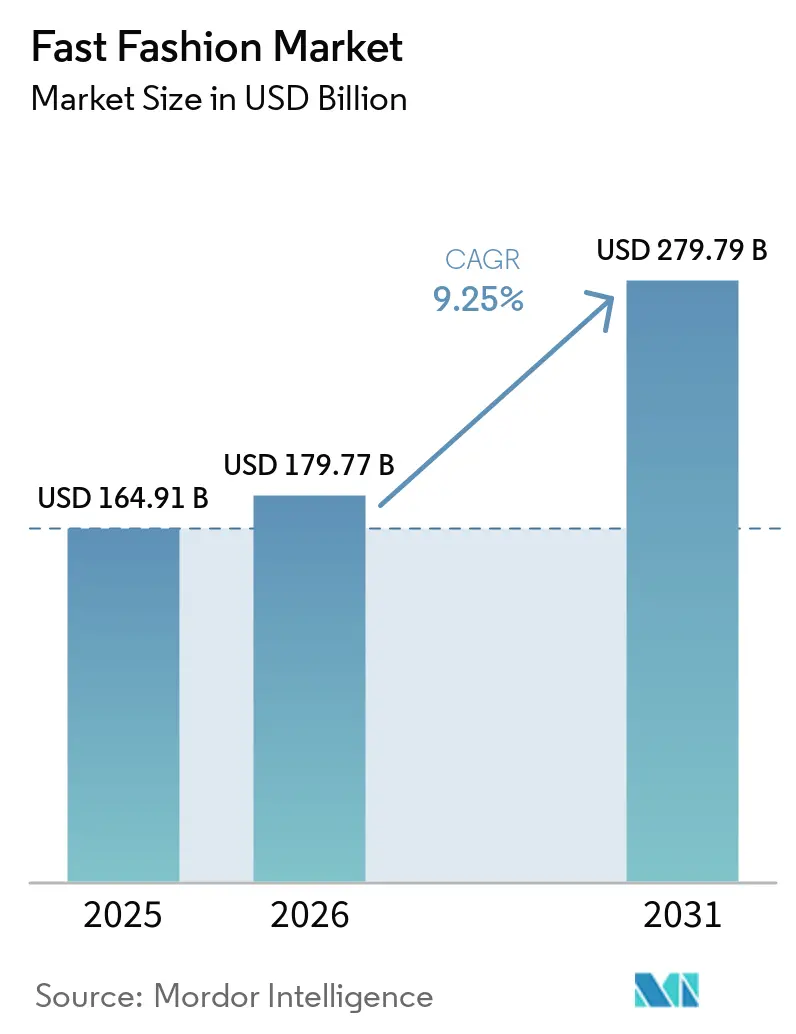
La taille du marché de la fast fashion était évaluée à 164,91 milliards USD en 2025 et devrait atteindre 179,77 milliards USD d'ici 2026 et 279,79 milliards USD d'ici 2031, avec un CAGR de 9,25 % de 2026 à 2031. Les vêtements abordables et tendance continuent de servir les consommateurs de tous niveaux de revenus et de toutes les régions. Les cycles de produits courts font de la rapidité, de l'accessibilité des prix et de la réactivité des stocks des éléments centraux de la performance concurrentielle. Le commerce mobile raccourcit le chemin entre la découverte du produit et l'achat, en particulier dans les marchés de consommation à forte croissance. Les exigences réglementaires et les coûts d'importation modifient également les décisions d'approvisionnement, les processus de retour et la gestion des stocks. Les entreprises qui combinent des réseaux d'approvisionnement réactifs avec des propositions de valeur claires disposent de plus de marge pour gérer ces pressions.
Points clés du rapport
- Par type de produit, les hauts et chemises détenaient 36,17 % de la part de marché de la fast fashion en 2025, tandis que les robes et vêtements une pièce devraient croître à un CAGR de 10,08 % jusqu'en 2031.
- Par utilisateur final, les femmes détenaient 60,94 % de la part de marché de la fast fashion en 2025, tandis que les hommes devraient croître à un CAGR de 10,09 % jusqu'en 2031.
- Par catégorie, la grande diffusion représentait 68,83 % de la taille du marché de la fast fashion en 2025, tandis que la fast fashion premium devrait croître à un CAGR de 11,66 % jusqu'en 2031.
- Par canal de distribution, le commerce de détail hors ligne détenait 62,47 % de la part de marché de la fast fashion en 2025, tandis que le commerce de détail en ligne devrait croître à un CAGR de 12,34 % jusqu'en 2031.
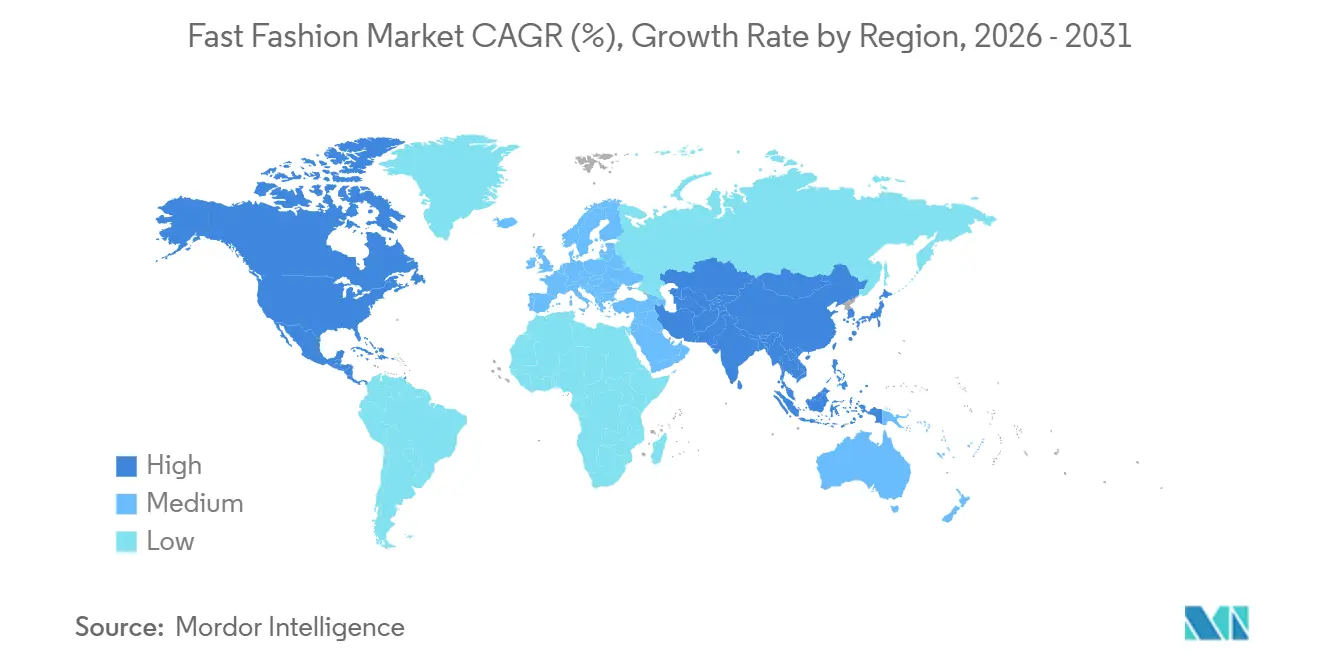
- Par géographie, l'Asie-Pacifique détenait 35,77 % de la taille du marché de la fast fashion en 2025 et devrait croître à un CAGR de 10,61 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des collaborations avec des influenceurs et des endorsements de célébrités | +2.1% | Mondial, avec une intensité maximale en Amérique du Nord, au Royaume-Uni et dans les marchés clés de l'APAC | Court terme (≤ 2 ans) |
| Demande croissante de vêtements tendance et abordables | +2.3% | Mondial ; contribution incrémentale la plus élevée en Asie du Sud et du Sud-Est | Long terme (≥ 4 ans) |
| Remises fréquentes et stratégies de prix promotionnels | +1.5% | Mondial ; plus fort en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Comparaison facile des produits entre plusieurs marques | +0.9% | Mondial ; concentré dans les marchés à forte pénétration du commerce électronique | Moyen terme (2-4 ans) |
| Politiques de retour et d'échange pratiques stimulant les achats | +0.8% | Amérique du Nord, UE, Australie | Court terme (≤ 2 ans) |
| Lancements de produits plus rapides et mises à jour des collections | +1.4% | Mondial ; impact le plus fort dans les marchés APAC et européens sensibles aux tendances | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des collaborations avec des influenceurs et des endorsements de célébrités
Le marketing natif des réseaux sociaux est passé d'une allocation budgétaire expérimentale au principal moteur de génération de demande dans la fast fashion, le commerce piloté par les créateurs de contenu comprimant l'écart entre le contenu et la conversion. L'indice d'influence de la mode 2026 de WeArisma indique que la valeur médiatique gagnée (EMV) de la mode sur TikTok a augmenté de 45 % en 2025 et représente désormais 25 % de l'ensemble de l'EMV de la mode à l'échelle mondiale, à environ 2,5 fois la valeur par publication d'Instagram, ce qui indique que les marques optimisant leur portée sans prioriser la profondeur d'engagement spécifique à la plateforme sous-performent systématiquement leur investissement. L'implication de second ordre, fréquemment sous-estimée par les équipes de planification, est que les cycles de contenu viral de TikTok remodèlent la planification des stocks : le contenu organique à haute vélocité comprime la fenêtre entre l'identification des tendances et l'écoulement des stocks à quelques jours, récompensant les marques dotées de capacités de réapprovisionnement agiles.
Demande croissante de vêtements tendance et abordables
La pression financière des consommateurs amplifie la demande de fast fashion, les acheteurs privilégiant de plus en plus l'efficacité style/coût par rapport à la durabilité, tant sur les marchés développés qu'émergents. L'urbanisation rapide en Asie du Sud-Est, en Asie du Sud et en Afrique subsaharienne élargit continuellement la population adressable : les consommateurs urbains de première génération ancrent généralement leurs dépenses vestimentaires sur des options accessibles et tendance avant de monter en gamme, créant un pipeline de demande prévisible sur plusieurs années. L'implication stratégique, distincte de l'attrait évident du prix, est que les marques élargissant les gammes de tailles, les coupes inclusives et les designs régionalement pertinents captent une fidélité disproportionnée dans les cohortes démographiques en expansion où la fréquence de rachat est le véritable moteur de rentabilité. Les marques bloquées à des prix mi-premium sans différenciation de qualité claire font face à des pressions simultanées par le bas et par le haut, comme le confirme le bilan du printemps 2026 de l'Asia Business Council, qui indique que le chiffre d'affaires international d'Uniqlo a atteint environ 12 milliards USD au cours de l'exercice 2025, démontrant que le positionnement qualité-valeur peut coexister de manière rentable avec la fast fashion à l'échelle mondiale [1].
Remises fréquentes et stratégies de prix promotionnels
La vélocité des remises est devenue une caractéristique structurelle du commerce de la fast fashion plutôt qu'un levier tactique, avec des calendriers de démarques algorithmiques conçus pour maintenir l'urgence d'achat à travers les sessions d'acheteurs à une profondeur promotionnelle quasi continue. La distorsion concurrentielle inhérente à ce moteur devient apparente à travers l'application réglementaire : la DGCCRF (Direction générale de la concurrence, de la consommation et de la répression des fraudes) a infligé une amende de 2,3 millions EUR à Boohoo en août 2026 pour pratiques de prix trompeuses, notamment des étiquettes de remise mensongères, démontrant que les risques liés aux prix promotionnels comportent désormais une exposition financière au niveau des sanctions dans les principaux marchés [2]. Les résultats 2025 de Zalando offrent un contrepoint structurel : son programme de fidélité Plus, qui a atteint 16,8 millions de membres représentant près de la moitié du volume brut de marchandises (GMV) du quatrième trimestre 2025, montre que les achats répétés indépendants des remises sont réalisables à grande échelle lorsque l'infrastructure de personnalisation et les avantages d'adhésion sont suffisamment développés.
Lancements de produits plus rapides et mises à jour des collections
L'accélération des lancements de produits est passée d'une capacité différenciante à un standard minimum du secteur dans la fast fashion, et l'avantage concurrentiel réside désormais dans la capacité à maintenir la rapidité sans sacrifier la marge ou la cohérence de la qualité. Les résultats du premier semestre 2026 d'Inditex illustrent l'enjeu commercial : la société a réalisé une croissance de son chiffre d'affaires de 9,2 % à taux de change constant et une marge brute de 58,7 % tout en opérant dans 215 marchés, attribuant explicitement sa performance à son modèle d'approvisionnement en cours de saison et à sa capacité à réagir aux tendances de la mode en quelques semaines. L'OCDE note que le modèle de l'ultra-fast fashion utilise l'analyse de données en temps réel et la prévision algorithmique pour automatiser l'allocation de la production, permettant l'alignement des stocks sur les micro-cycles de tendances et comprimant le délai de conception à la mise en rayon de plusieurs mois à quelques jours [3].
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les produits contrefaits affaiblissent la différenciation des marques | -1.0% | Mondial ; exposition la plus élevée dans les canaux en ligne de l'APAC, de l'Amérique du Nord et de l'Europe occidentale | Moyen terme (2-4 ans) |
| Préoccupations des acheteurs concernant la confidentialité des données et la cybersécurité | -0.8% | UE (RGPD), Amérique du Nord, APAC ; amplifiées par des violations de données de détail très médiatisées en 2025 | Court terme (≤ 2 ans) |
| Incertitude concernant la taille et l'ajustement des vêtements en ligne | -0.7% | Mondial ; plus fort dans les marchés à accès limité au commerce de détail physique | Moyen terme (2-4 ans) |
| Les droits de douane à l'importation augmentent les coûts d'approvisionnement transfrontalier | -1.5% | Amérique du Nord (principal) ; Amérique du Sud et APAC de plus en plus touchées | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les droits de douane à l'importation augmentent les coûts d'approvisionnement transfrontalier
La politique tarifaire américaine a infligé le choc de coûts structurellement le plus significatif à la chaîne d'approvisionnement de la fast fashion depuis les droits initiaux de la Section 301 sur les marchandises chinoises en 2018. L'AAFA rapporte que les importations américaines de vêtements ont fait face à un taux tarifaire effectif moyen quasi record de 24,6 % en 2025, tandis que la suppression de l'exemption de minimis pour les expéditions d'origine chinoise, effective en mai 2025, qui permettait auparavant l'entrée en franchise de droits pour les colis de moins de 800 USD, a structurellement augmenté la base de coûts des plateformes directes aux consommateurs transfrontalières. Une analyse de l'Université Texas Tech/ICAC des données d'importation américaine de vêtements jusqu'en juin 2026 a révélé que les valeurs d'importation étaient inférieures d'environ 8 % à la période correspondante de 2025, avec un approvisionnement se déplaçant fortement de la Chine vers le Vietnam, le Bangladesh et le Cambodge, bien que l'expansion des fournisseurs alternatifs n'ait remplacé que 19,8 % du volume physique perdu dans les vêtements à dominante coton, indiquant que la diversification de la chaîne d'approvisionnement est plus lente et plus complexe sur le plan opérationnel que les annonces de stratégie publiques ne le suggèrent.
Les produits contrefaits affaiblissent la différenciation des marques
La contrefaçon est bien au-delà d'un problème de protection de marque pour devenir une menace concurrentielle directe et une menace pour la sécurité des consommateurs qui aggrave le défi de maintenir la différenciation à l'extrémité abordable du marché de la fast fashion. Une étude de 2026 de l'AAFA et d'Intertek a révélé que 41 % des produits contrefaits de vêtements, chaussures et accessoires testés ne répondaient pas aux normes de sécurité des produits, y compris les seuils de risques chimiques, démontrant que la prolifération de contrefaçons non réglementées crée une exposition à la santé publique qui érode la confiance des consommateurs dans l'écosystème légitime de la fast fashion. Un tribunal français a émis une interdiction provisoire en juillet 2026 interdisant à Shein de vendre des produits qui enfreignent les marques de Lacoste, accordant à Lacoste 110 000 EUR de dommages et intérêts provisoires, une décision qui met en évidence l'exposition juridique à laquelle font face les plateformes lorsque des vendeurs tiers sur des marchés ouverts contournent la conformité en matière de propriété intellectuelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
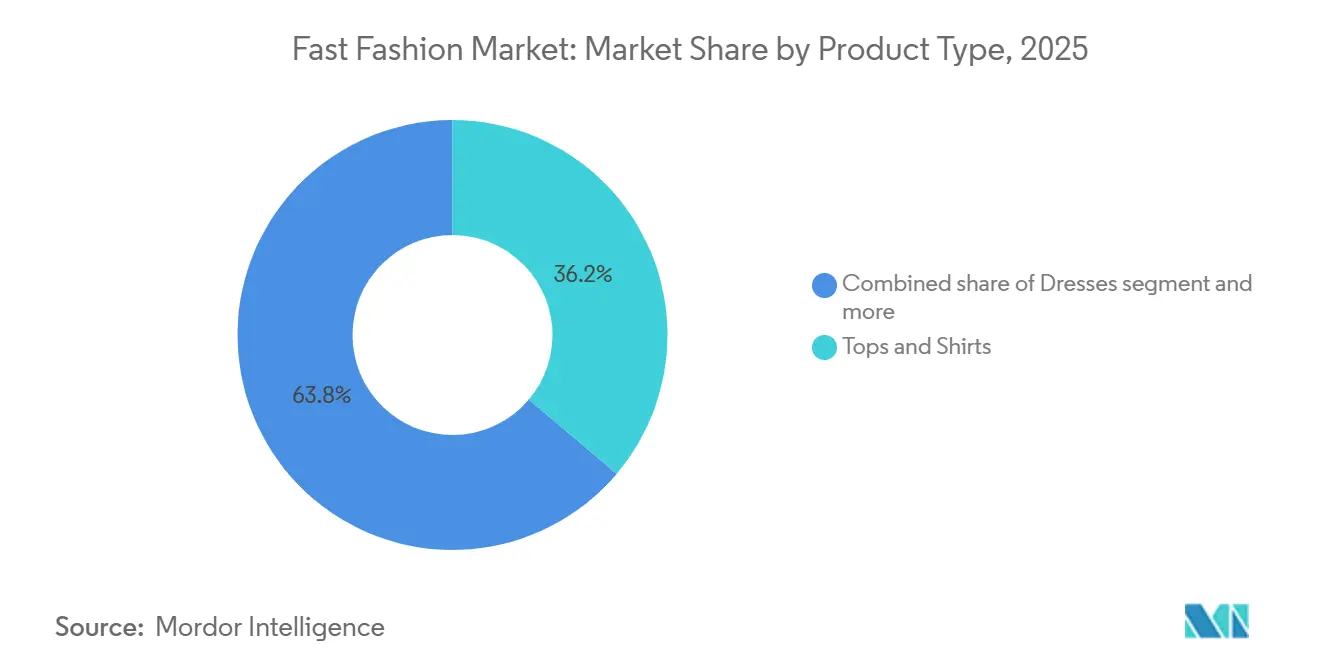
les vêtements de circonstance modifient la composition des produits de la fast fashionLes hauts et les chemises détenaient 36,17 % de la part de marché de la mode rapide en 2025, faisant de cette catégorie le type de produit le plus important. La catégorie bénéficie d'un renouvellement fréquent et d'une utilisation large dans les contextes décontractés, professionnels et sociaux. Elle présente également une faible barrière à l'adoption des tendances, car les consommateurs peuvent ajouter un nouveau haut sans changer l'intégralité de leur garde-robe. Les bas, notamment les pantalons, les jeans et les jupes, restent une partie importante de la gamme de produits car ils soutiennent les achats répétés de garde-robe. Le denim continue de constituer une base stable, tandis que les joggings d'inspiration athleisure et les pantalons structurés élargissent la catégorie. Les vestes et les vêtements d'extérieur occupent une position plus modeste en volume, mais l'évolution des conditions météorologiques et les looks streetwear superposés prolongent leur pertinence au-delà des périodes saisonnières traditionnelles. Les autres vêtements, notamment les basiques, les loungewear et les accessoires, contribuent à des paniers plus importants lorsque les détaillants présentent des articles complémentaires ensemble. Ces produits sont particulièrement adaptés à la vente croisée dans les boutiques numériques, où les clients peuvent ajouter des articles complémentaires lors du passage en caisse.
Les robes et les vêtements une pièce devraient se développer à un CAGR de 10,08 % jusqu'en 2031. La demande est soutenue par des consommateurs à la recherche de vêtements pouvant être portés en journée et lors d'occasions sociales sans nécessiter de couches de style supplémentaires. La catégorie correspond aux dépenses liées aux événements, aux voyages, aux rassemblements et aux contenus sociaux, où les acheteurs peuvent rechercher une tenue distincte pour un moment précis. Ce schéma d'achat diffère de la demande de réapprovisionnement des basiques, car la nouveauté visuelle peut jouer un rôle plus important. Les détaillants proposant différentes coupes, longueurs et niveaux de prix peuvent répondre à un plus large éventail d'occasions. La conception du produit est également importante, car le même article doit répondre aux attentes en matière de confort, d'apparence et d'utilisation répétée. La catégorie offre aux détaillants de mode rapide un autre moyen d'équilibrer les essentiels à fort volume avec des choix plus spécifiques à certaines occasions. Elle accroît également la valeur des calendriers de lancement réactifs lorsque l'intérêt évolue rapidement autour des événements saisonniers.

Par utilisateur final :
les femmes conservent la plus grande base tandis que la demande masculine croîtLes femmes détenaient 60,94 % de la part de marché de la fast fashion en 2025 et sont restées le plus grand groupe d'utilisateurs finaux. Leur position reflète des achats fréquents de hauts et chemises, robes et vêtements une pièce, bas et accessoires. Les femmes s'engagent également avec un large éventail de cycles de tendances, ce qui soutient des rafraîchissements réguliers de produits chez les détaillants. Le segment enfants est plus petit, mais les décisions d'achat des adultes peuvent créer une demande répétée lorsque les ménages font confiance à la qualité, à la coupe et aux prix d'un détaillant. La familiarité avec la marque dès le jeune âge peut également soutenir des relations clients à plus long terme à mesure que les besoins d'achat évoluent. Le choix des produits dans ce segment doit tenir compte de la durabilité, de la progression des tailles et de la confiance parentale. Le contenu en ligne axé sur les nouveautés et le style accessible peut attirer l'attention sur les assortiments destinés aux femmes. Cela rend la découverte sociale et numérique importante aux côtés des magasins et des activités promotionnelles traditionnelles.
Les hommes devraient croître à un CAGR de 10,09 % jusqu'en 2031, dépassant le taux de croissance global du marché. Des codes vestimentaires professionnels plus décontractés ont élargi la demande de vêtements décontractés et influencés par le streetwear. Les hommes achètent également un ensemble plus large de produits combinant usage quotidien et détails inspirés de la performance. Les joggings, les sweats à capuche techniques et les vêtements de sport structurés ont intégré les collections de mode masculine fast fashion grand public. Ce mélange réduit la nécessité pour les détaillants de séparer les vêtements décontractés et les styles influencés par l'athlétisme en assortiments distincts. Il soutient également un plus grand ensemble de points de prix et d'options de style dans la mode masculine. Les marques peuvent répondre en améliorant la cohérence des coupes et en élargissant les choix de couleurs, de tissus et de caractéristiques pratiques. Le rôle croissant de ce groupe d'utilisateurs finaux accroît l'importance d'un investissement équilibré entre la mode féminine et la mode masculine.
Par catégorie :
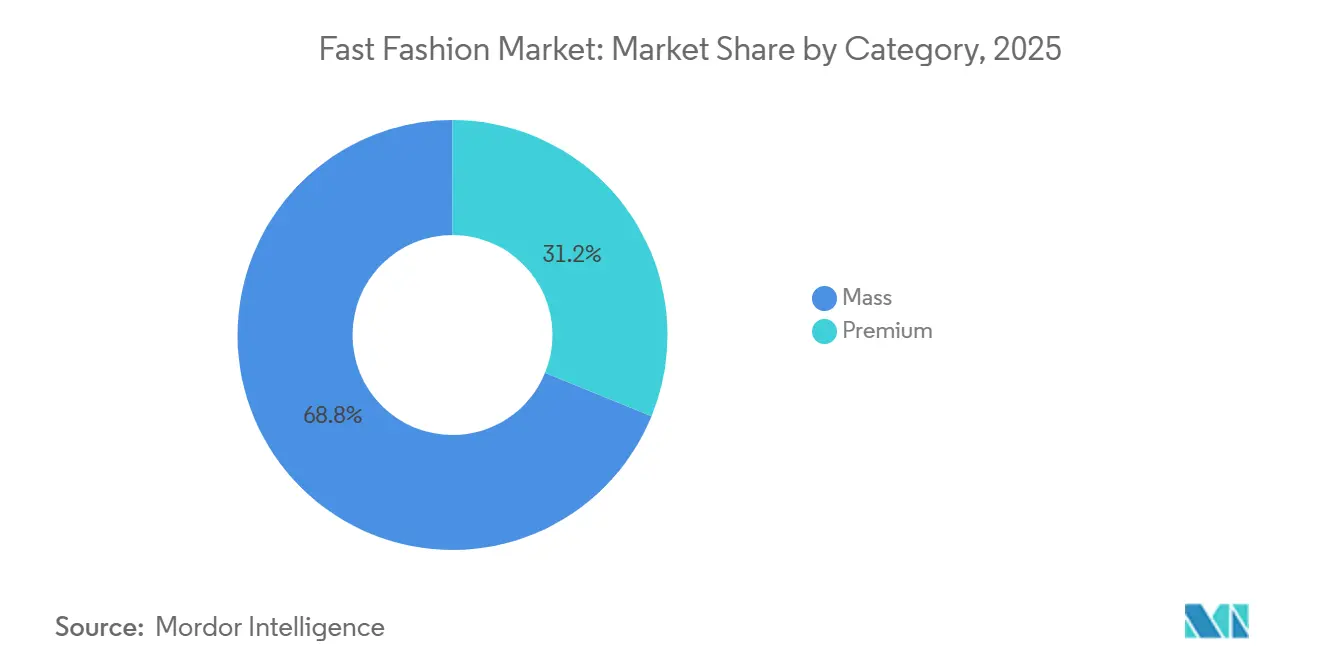
le volume grande diffusion reste central tandis que la fast fashion premium progresseLa grande diffusion représentait 68,83 % de la taille du marché de la fast fashion en 2025 et est restée la catégorie de volume principale. Elle sert les acheteurs qui privilégient les prix accessibles, la nouveauté régulière et une large sélection de vêtements du quotidien. Les magasins physiques restent importants pour ce groupe dans les marchés où l'accès au commerce électronique et la confiance sont encore en développement. Les attentes des consommateurs augmentent néanmoins au sein de la catégorie grande diffusion, notamment en ce qui concerne la cohérence des coupes, la qualité acceptable et des informations plus claires sur les matières. Les acheteurs plus jeunes peuvent changer de plateforme rapidement lorsque ces exigences ne sont pas satisfaites. Cela crée un seuil de qualité minimum même pour les détaillants qui se concurrencent sur les bas prix. Les modèles axés sur les magasins peuvent encore générer un volume important lorsque le contrôle des coûts, la disponibilité des produits et les styles actuels sont alignés. La catégorie reste donc centrale pour le secteur de la fast fashion même si les attentes des consommateurs deviennent plus exigeantes.
La fast fashion premium devrait croître à un CAGR de 11,66 % jusqu'en 2031. Les marques établies utilisent des lignes de meilleure qualité et des designs plus différenciés pour créer une distance par rapport à la concurrence à très bas coût. L'approche vise à améliorer l'économie unitaire tout en préservant un point de prix qui reste accessible à un large public. Le positionnement premium dépend du fait que le client perçoit une réelle amélioration des matières, du design, de la coupe ou une réduction des remises. Une étiquette seule ne fournit pas cette distinction si le produit ne montre pas un changement visible. Les détaillants doivent également gérer soigneusement la sélection des produits afin que les articles à plus haute valeur ne créent pas un risque de stock excessif. Un assortiment plus ciblé peut soutenir l'investissement dans la qualité et réduire la pression sur les démarques. Cette approche offre aux marques un moyen de servir les acheteurs qui souhaitent une valeur plus forte sans passer dans le segment des vêtements premium traditionnels.
Par canal de distribution :
le commerce de détail hors ligne maintient son échelle tandis que le commerce de détail en ligne s'accélèreLe commerce de détail hors ligne détenait 62,47 % de la part de marché de la fast fashion en 2025 et est resté le plus grand canal de distribution. Les magasins physiques permettent aux acheteurs d'évaluer la coupe, le tissu, la couleur et le style avant d'acheter. Ils soutiennent également la découverte, la collecte immédiate et les expériences d'achat social que les canaux numériques ne remplacent pas entièrement. Les réseaux de magasins restent importants dans les marchés où les consommateurs ont une confiance limitée dans les tailles en ligne. Inditex prévoit environ 2,3 milliards EUR de dépenses d'investissement ordinaires en 2026 pour l'agrandissement, la rénovation et l'intégration technologique des magasins, notamment les systèmes de caisse assistée et d'étiquettes souples. Cet investissement montre que les principaux détaillants continuent de traiter les magasins comme faisant partie d'un système de vente au détail intégré. Les emplacements physiques peuvent également transformer l'attention des réseaux sociaux en visites grâce à des sélections de produits et à un merchandising local. Le canal reste pertinent là où l'expérience en magasin et la commodité numérique fonctionnent ensemble.
Le commerce de détail en ligne devrait croître à un CAGR de 12,34 % jusqu'en 2031, le taux le plus rapide parmi les canaux de distribution. Le commerce mobile élargit l'accès en Asie du Sud-Est, en Asie du Sud et en Amérique latine. La personnalisation numérique peut aider les acheteurs à trouver des produits pertinents et peut réduire les frictions dans la navigation et l'achat. Zalando a rapporté que son outil d'intelligence artificielle Taille & Ajustement utilise des données de mesures corporelles de plus d'un million de clients et a réduit les retours liés à la taille de plus de 8 %. Cela montre pourquoi les informations sur les tailles et les processus de retour sont devenus centraux pour la performance des vêtements en ligne. Les détaillants qui améliorent la rapidité d'exécution, les informations sur les produits et la gestion des retours peuvent renforcer les achats répétés. Ces capacités aident également à réduire le désavantage créé par l'incertitude concernant les tailles et l'ajustement. La croissance du canal dépend de la capacité des détaillants à rendre l'achat de vêtements en ligne plus facile et plus fiable pour les consommateurs.
Analyse géographique
Marché de la mode rapide en Asie-Pacifique
L'Asie-Pacifique détenait 35,77 % de la part de marché de la mode rapide en 2025 et devrait croître à un CAGR de 10,61 % jusqu'en 2031. La région combine d'importants réseaux de fabrication avec une base de consommateurs large et en expansion. La Chine reste importante pour la production et la demande intérieure, tandis que l'Inde, l'Indonésie et le Vietnam contribuent à une croissance supplémentaire de la consommation. La hausse des niveaux de revenus et le commerce mobile amènent davantage d'acheteurs vers des catégories de mode accessibles. Les formats de commerce social peuvent connecter la découverte de produits et l'achat au sein d'une même expérience numérique. Cela favorise les détaillants capables de répondre rapidement aux préférences locales et de gérer des parcours clients axés sur le mobile.
Marché de la mode rapide en Amérique du Nord
L'Amérique du Nord reste un marché régional important, bien que les coûts d'importation et les conditions de consommation exercent une pression sur les détaillants qui dépendent fortement de l'approvisionnement offshore. L'American Apparel & Footwear Association a rapporté que le taux de droit de douane effectif moyen sur les importations de vêtements aux États-Unis a atteint 24,6 % en 2025. La suppression de l'exemption de minimis pour les expéditions d'origine chinoise à partir de mai 2025 a augmenté la base de coûts pour les expéditions transfrontalières directes aux consommateurs concernées. Ces changements rendent la diversification de la chaîne d'approvisionnement et les décisions de tarification plus importantes. Inditex a continué d'investir aux États-Unis en 2026, notamment avec l'ouverture du premier magasin américain de Bershka à l'Aventura Mall. Le Canada et le Mexique ajoutent du volume à la région, le Mexique bénéficiant également de l'intérêt pour la production en proximité.
Marché de la mode rapide EMEA
L'Europe reste une base de consommation et d'exploitation importante pour le marché de la mode rapide. Le registre du Passeport numérique de produit de l'UE est devenu opérationnel en juillet 2026 dans le cadre du Règlement sur l'écoconception pour des produits durables. Les grandes entreprises ont également été soumises à des restrictions sur la destruction des vêtements, accessoires vestimentaires et chaussures invendus en juillet 2026. Ces exigences mettent davantage l'accent sur la planification des stocks, la traçabilité des produits et le risque de surproduction. L'Allemagne, le Royaume-Uni, la France et les pays nordiques restent des centres de dépenses clés, tandis que la Pologne, l'Espagne et l'Italie offrent des perspectives de développement supplémentaire du commerce de détail numérique. Le Moyen-Orient et l'Afrique offrent également une demande émergente grâce à des consommateurs plus jeunes, connectés numériquement, et à un commerce mobile en pleine croissance.
Paysage concurrentiel
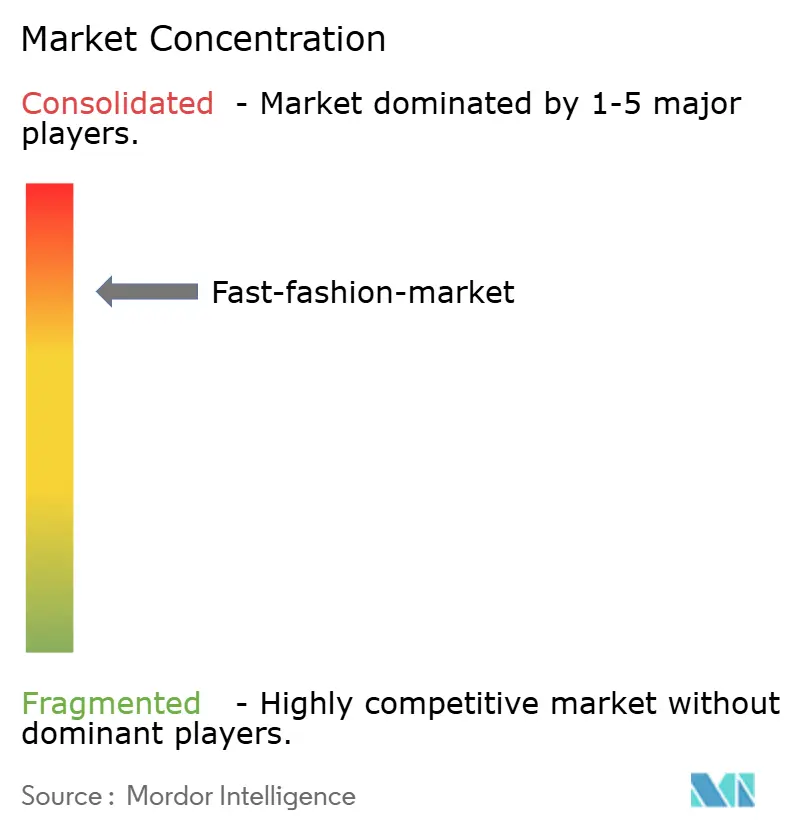
Le marché de la fast fashion est très concentré, avec Inditex, H&M Group, Shein et Fast Retailing parmi les entreprises leaders. Leurs modèles opérationnels diffèrent, mais chacun se concurrence par l'accessibilité des prix, des marques reconnaissables, la disponibilité des produits et de plus en plus par les capacités numériques. Inditex combine un approvisionnement en cours de saison avec des opérations physiques et numériques intégrées. La société a déclaré un chiffre d'affaires net de 19,8 milliards EUR pour le premier semestre 2026, une croissance de 9,2 % à taux de change constant et une marge brute de 58,7 %. Son modèle d'approvisionnement soutient la réaction aux évolutions de la demande de mode en quelques semaines. Cette approche opérationnelle aide le groupe à gérer la fraîcheur des collections tout en conservant un contrôle étroit sur le merchandising et l'exécution en magasin.
H&M Group s'est concentré sur l'efficacité des achats, la discipline des coûts et l'allocation assistée par intelligence artificielle dans le cadre de sa réponse opérationnelle. La société a déclaré une marge brute de 54 % et une marge opérationnelle de 10,6 % au troisième trimestre 2026. Elle a également indiqué qu'elle augmentait ses achats en cours de saison et utilise l'allocation assistée par intelligence artificielle pour améliorer la réponse à la demande. Fast Retailing continue de poursuivre sa croissance internationale via Uniqlo, tout en maintenant un positionnement axé sur la valeur. Les plateformes numériques modifient également le contexte concurrentiel en aidant les marques à atteindre les consommateurs sans posséder le même réseau de magasins à grande échelle. Zalando a déclaré un GMV de 17,56 milliards EUR en 2025 et 62 millions de clients actifs, soulignant l'ampleur de la demande en ligne multi-marques. La société intègre davantage de contenu personnalisé et d'outils d'ajustement dans son expérience consommateur.
Les entreprises plus petites se concurrencent par la pertinence du design local, l'activité sur les réseaux sociaux et la flexibilité de la chaîne d'approvisionnement régionale. Urban Revivo, Fashion Nova et Trendyol illustrent le défi que les opérateurs à focus régional peuvent présenter aux grands détaillants mondiaux. Ces entreprises peuvent répondre aux préférences locales en matière de produits sans appliquer le même plan de marchandisage dans chaque géographie. Les meilleures opportunités se trouvent dans des assortiments culturellement pertinents et des produits accessibles avec une différenciation de qualité ou de design visible. Ces positions peuvent soutenir de meilleures marges et moins de retours qu'un modèle basé uniquement sur les bas prix. Zalando a également élargi son rôle de fournisseur de capacités grâce à des partenariats propulsés par SCAYLE qui soutiennent le commerce de marque et les opérations d'exécution. Le succès concurrentiel dépend de plus en plus de la capacité d'une entreprise à combiner la pertinence de la marque avec un approvisionnement fiable, l'utilisation des données et le service client.
Leaders du Secteur de la Mode Rapide
-
Gap Inc.
-
Shein Group Ltd.
-
Next plc
-
Primark Limited
-
adidas AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Mode Rapide Entreprises couvertes dans ce rapport
- Industria de Diseño Textil, S.A. (Inditex)
- H & M Hennes & Mauritz AB
- Fast Retailing Co., Ltd.
- Gap Inc.
- Shein Group Ltd.
- Boohoo Group plc
- Mango MNG, S.A.
- Next plc
- Primark Limited
- BESTSELLER A/S
- LPP S.A.
- ASOS plc
- NIKE, Inc.
- adidas AG
- PUMA SE
- VF Corporation
- PVH Corp.
- Levi Strauss & Co.
- American Eagle Outfitters, Inc.
- Abercrombie & Fitch Co.
Développements industriels récents dans Marché de la Mode Rapide
- Août 2026 : Inditex a ouvert le premier magasin américain de Bershka à l'Aventura Mall de Miami. L'ouverture fait partie de 20 projets d'expansion prévus aux États-Unis d'ici fin 2027 pour Zara, Bershka et Massimo Dutti.
- Septembre 2026 : H&M a élargi son empreinte de vente au détail à Gurugram en Inde avec un nouveau magasin à Ireo Boulevard. L'ouverture faisait partie de la stratégie du groupe pour l'Inde, qui prévoyait 90 ouvertures nettes et 170 fermetures à l'échelle mondiale en 2026.
- Octobre 2025 : SHEIN et la rappeuse GloRilla ont lancé une collection co-brandée sur les lignes de marque MUSERA et SHEIN ICON de SHEIN. Les prix allaient de 2 USD à 46 USD, étendant l'activité de collaboration avec des célébrités de SHEIN aux États-Unis.
Périmètre du Rapport sur le Marché Mondial de la Mode Rapide
La fast fashion désigne des vêtements abordables mais tendance qui passent rapidement de la conception à la vente au détail, visant à capitaliser sur les tendances actuelles. Le rapport sur le marché de la fast fashion est segmenté par type de produit (hauts et chemises, bas, robes et vêtements une pièce, vestes et vêtements d'extérieur, autres vêtements), par utilisateur final (hommes, femmes et enfants), par catégorie (grande diffusion et premium), par distribution (commerce de détail hors ligne et commerce de détail en ligne) et par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Hauts et chemises |
| Bas (pantalons, jeans et jupes) |
| Robes et vêtements une pièce |
| Vestes et vêtements d'extérieur |
| Autres types de produits |
| Hommes |
| Femmes |
| Enfants |
| Grande diffusion |
| Premium |
| Commerce de détail hors ligne |
| Commerce de détail en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de produit | Hauts et chemises | |
| Bas (pantalons, jeans et jupes) | ||
| Robes et vêtements une pièce | ||
| Vestes et vêtements d'extérieur | ||
| Autres types de produits | ||
| Utilisateur final | Hommes | |
| Femmes | ||
| Enfants | ||
| Catégorie | Grande diffusion | |
| Premium | ||
| Canal de distribution | Commerce de détail hors ligne | |
| Commerce de détail en ligne | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de la fast fashion d'ici 2031 ?
Le marché de la fast fashion devrait atteindre 279,79 milliards USD d'ici 2031, contre 164,91 milliards USD en 2025, avec un CAGR de 9,25 % de 2026 à 2031.
Quel type de produit détient la plus grande part dans la fast fashion ?
Les hauts et chemises ont dominé la demande de produits avec une part de 36,17 % en 2025. Les robes et vêtements une pièce sont le type de produit à la croissance la plus rapide avec un CAGR de 10,08 % jusqu'en 2031.
Quel groupe de consommateurs connaît la croissance la plus rapide dans la fast fashion ?
Les hommes constituent le groupe d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR projeté de 10,09 % jusqu'en 2031. Les femmes sont restées le groupe le plus important avec une part de 60,94 % en 2025.
Pourquoi le commerce de détail en ligne croît-il dans la fast fashion ?
Le commerce de détail en ligne devrait croître à un CAGR de 12,34 % jusqu'en 2031, à mesure que les achats mobiles, la personnalisation, l'exécution et les outils d'ajustement améliorent l'expérience d'achat numérique.