
Taille et part du marché de la chaussure
Analyse du marché de la chaussure par Mordor Intelligence
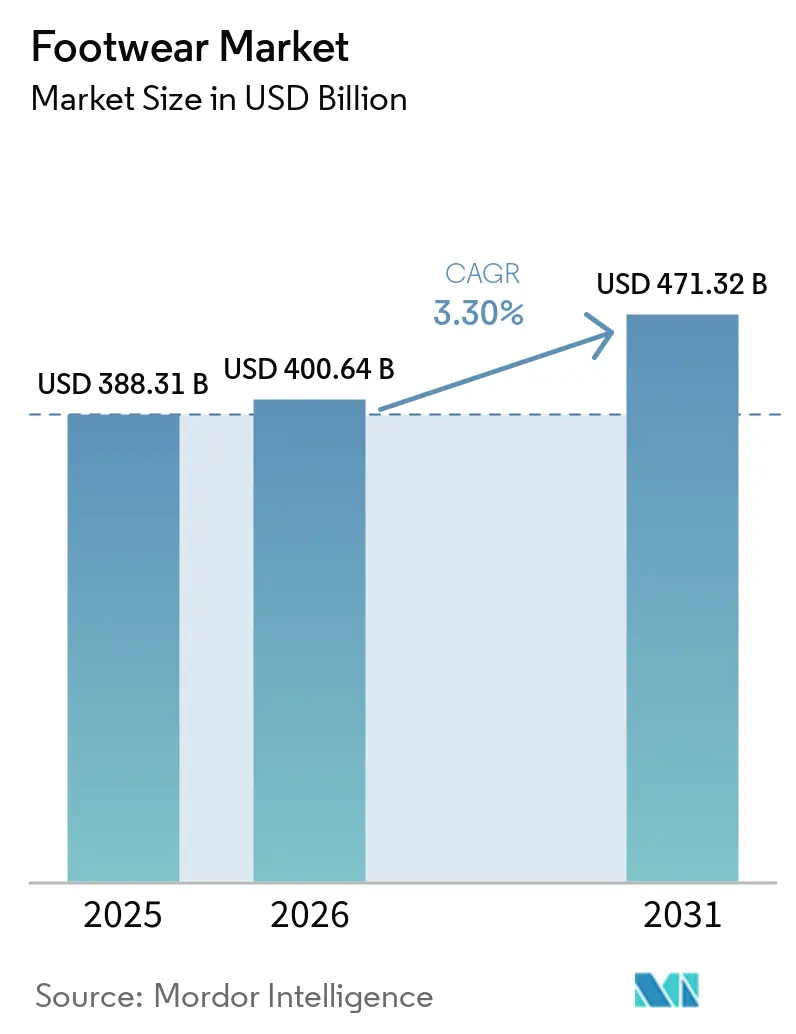
La taille du marché de la chaussure devrait augmenter de 400,6 milliards USD en 2026 à 413,9 milliards USD en 2027 et atteindre 482,1 milliards USD d'ici 2032, avec un CAGR de 3,1 % sur la période 2027-2032.
L'intérêt pour les chaussures sportives et athleisure en période de rentrée scolaire aux États-Unis soutient les propositions de chaussures couvrant à la fois les activités sportives et le port quotidien. Les marques peuvent développer cet attrait grâce à une construction axée sur le confort, l'innovation en matière de performance et la substitution des matériaux. Les canaux de distribution au détail et en direct offrent aux marques des voies complémentaires vers les acheteurs, de sorte que le choix du canal devient partie intégrante de la stratégie produit. L'exposition aux coûts des matières premières et les pressions tarifaires liées à la contrefaçon peuvent contraindre les ventes rentables même lorsque l'intérêt pour les produits se renforce. Les fournisseurs qui maintiennent des arguments de confort et de matériaux stables tout en fixant leurs prix face à des alternatives contrefaites moins chères sont mieux placés pour préserver leurs marges lorsque les coûts des intrants fluctuent.
Principaux enseignements du rapport
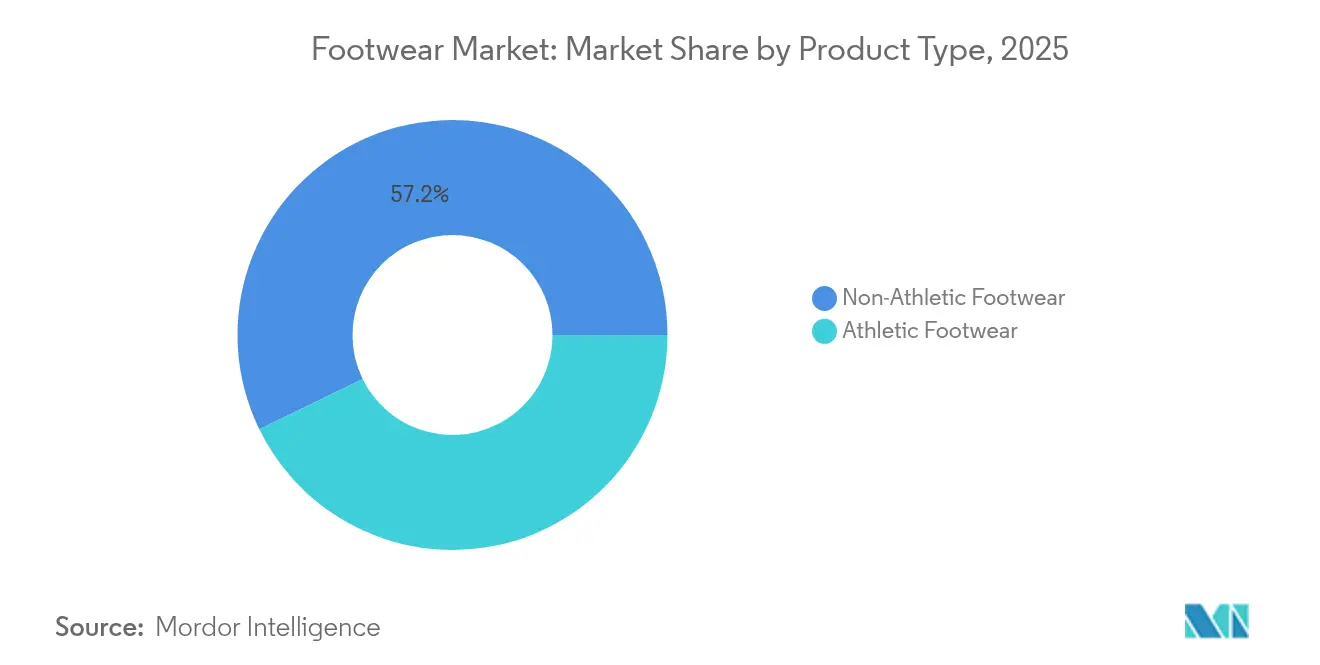
- Par type de produit, les chaussures non sportives détenaient une part de marché de 56,65 % en 2026, tandis que les chaussures sportives devraient connaître la croissance la plus rapide avec un CAGR de 4,5 % sur la période 2027-2032.
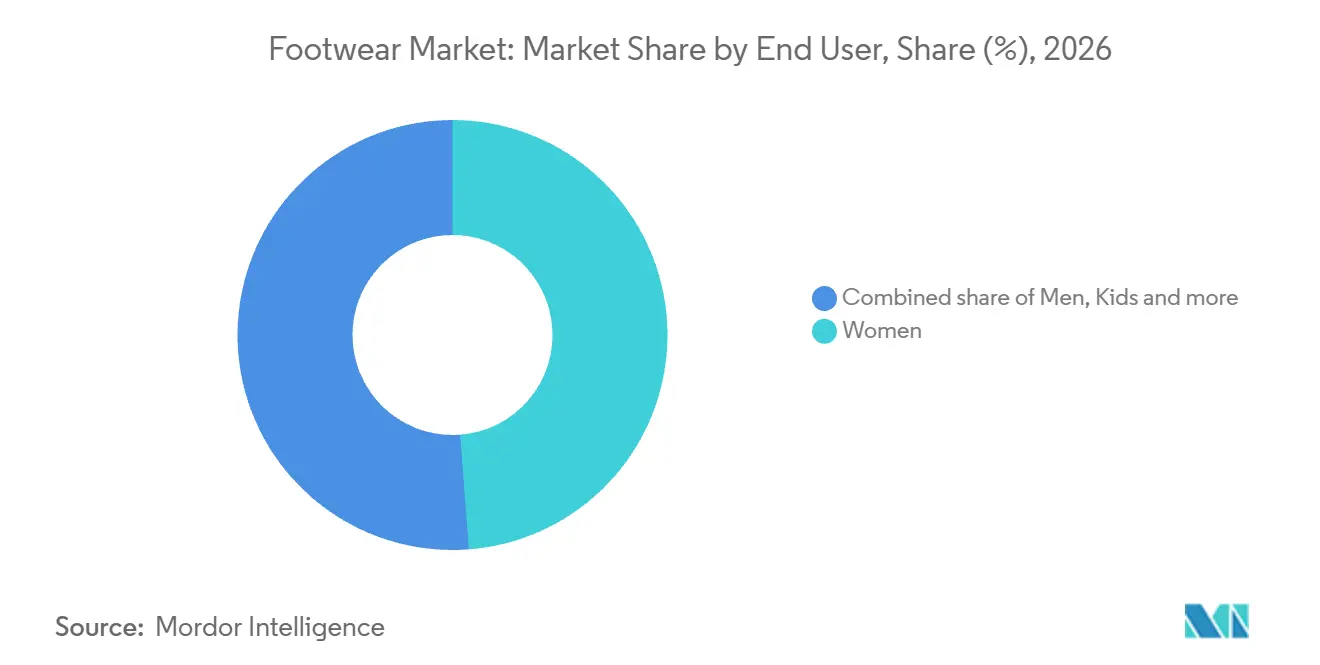
- Parmi les utilisateurs finaux, les femmes détenaient une part de 48,78 % de la taille du marché de la chaussure en 2026, avec les chaussures pour enfants prévues pour croître le plus rapidement à un CAGR de 4,4 % sur la période 2027-2032.
- Les chaussures grande consommation ont dominé la répartition par catégorie avec 87,22 % de la valeur du marché en 2026, tandis que les chaussures premium devraient connaître la croissance la plus rapide avec un CAGR de 4,3 % sur la période 2027-2032.
- Les canaux de distribution étaient dominés par les magasins spécialisés avec une part de 57,36 % de la valeur du marché en 2026, et les boutiques en ligne devraient se développer le plus rapidement avec un CAGR de 5,2 % sur la période 2027-2032.
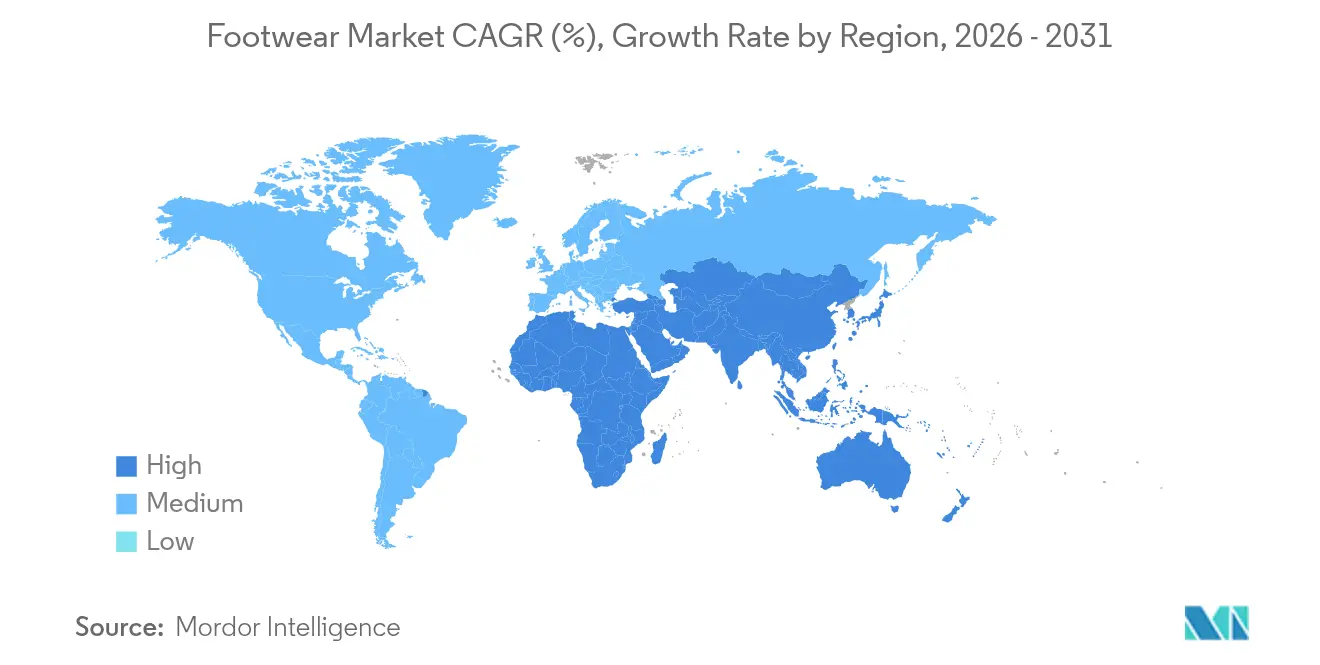
- Sur le plan géographique, l'Amérique du Nord détenait 31,23 % de la valeur du marché en 2026, tandis que l'Amérique du Sud devrait connaître la croissance la plus rapide avec un CAGR de 4,65 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de la chaussure*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de chaussures athleisure | +1.5% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Marketing agressif et collaborations avec des influenceurs | +1% | États-Unis, Royaume-Uni, Chine | Court terme (≤ 2 ans) |
| Essor des matériaux durables et biosourcés | +0.9% | Amériques, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des marques de chaussures numériques en vente directe | +0.8% | Amériques, Europe, Moyen-Orient, Afrique, Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de chaussures intelligentes et connectées | +0.2% | Royaume de Danemark | Long terme (≥ 4 ans) |
| Expansion de la culture de la revente et des collectionneurs de sneakers | +0.3% | Japon, Corée du Sud, Hong Kong, Grande-Bretagne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de chaussures athleisure
Les dépenses de rentrée scolaire offrent aux chaussures sportives et athleisure une opportunité de demande au-delà des achats liés uniquement à la pratique sportive. Dans une enquête menée aux États-Unis en juin 2026, les consommateurs s'attendaient à ce que les dépenses nettes de rentrée scolaire pour les chaussures sportives et athleisure augmentent de 11 % par rapport à 2025. Cette attente donne aux fournisseurs une raison de répondre à l'occasion d'achat de la rentrée scolaire avec une proposition combinant performance et port quotidien. Le mécanisme commercial repose sur une pertinence plus large pour la même catégorie de chaussures plutôt que sur la dépendance à un seul sport. Les marques peuvent répondre à cette demande grâce à des designs polyvalents tout en préservant une raison claire de choisir la chaussure. Pour les détaillants, l'opportunité consiste à capter une intention d'achat saisonnière définie avant qu'elle ne se disperse entre des choix de produits concurrents.
Marketing agressif et collaborations avec des influenceurs
Les partenariats marketing offrent aux marques de chaussures un moyen de connecter des produits fonctionnels à une identité culturelle reconnaissable. Le 10 novembre 2025, Skechers a annoncé l'actrice et entrepreneuse Sofía Vergara comme nouvelle ambassadrice de marque pour ses chaussures alliant mode et confort.[1] Adidas a rapporté plus de 9 milliards de vues et plus de 400 millions d'interactions sur son écosystème numérique pour son marketing de la Coupe du Monde 2026. Cette exposition à l'échelle de la marque illustre l'ampleur à laquelle la narration basée sur les partenariats peut rivaliser pour capter l'attention des consommateurs. Pour les chaussures de confort, un ambassadeur axé sur le style offre une voie plus spécifique vers la considération mode que la seule portée d'une campagne large. La tâche commerciale consiste à relier cette attention à l'attrait particulier de la chaussure, afin que la notoriété soutienne un choix de produit plutôt que de devenir la proposition entière.
Essor des matériaux durables et biosourcés
La substitution des matériaux offre aux marques de chaussures un moyen de différencier la construction en parallèle du style. Les matériaux recyclés ou renouvelables représentaient 23 % en poids des composés de semelle intermédiaire d'On pour tous les styles de chaussures en 2025, contre 12 % en 2024. Puma SE a rapporté que 96,1 % des chaussures PUMA et Cobra contenaient au moins un composant certifié ou recyclé en 2025, contre 24 % en 2020. Cette mesure couvre les chaussures Cobra uniquement lorsqu'elles sont approvisionnées par PUMA Group Sourcing. Ces deux mesures décrivent différentes voies vers la substitution des matériaux : une teneur plus élevée au sein d'un composé et une couverture plus large des produits chaussants.
Croissance des marques de chaussures numériques en vente directe
La vente directe offre aux marques de chaussures numériques une voie d'expansion à travers des formats qu'elles exploitent elles-mêmes. En 2022, le co-PDG d'On, Martin Hoffmann, a décrit l'entreprise comme native du numérique dès ses débuts. On Holding AG a rapporté une augmentation de 26 % d'une année sur l'autre de ses ventes directes aux consommateurs de chaussures, vêtements et accessoires pour le trimestre clos le 30 juin 2026. Son canal direct aux consommateurs comprend à la fois sa plateforme de commerce électronique et ses magasins de détail en propre. Posséder les deux formats peut donner à la marque le contrôle sur la façon dont la construction des chaussures et l'usage prévu sont présentés aux acheteurs potentiels. Étant donné qu'On comptabilise ses magasins en propre aux côtés du commerce électronique, la croissance de son canal direct renforce une voie vers les acheteurs qui dépend à la fois de l'exécution en commerce physique et de la vente numérique.
Analyse de l'impact des freins sur le marché de la chaussure*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Disponibilité étendue de produits contrefaits | -0.7% | Royaume-Uni de Grande-Bretagne et d'Irlande du Nord | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières et perturbations de la chaîne d'approvisionnement | -0.5% | Vietnam, Indonésie, Chine | Court terme (≤ 2 ans) |
| Contrôle ESG sur les pratiques de travail | -0.3% | États-Unis, Chine | Court terme (≤ 2 ans) |
| Législation anti-plastique limitant les tiges synthétiques | -0.2% | La République française | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Disponibilité étendue de produits contrefaits
La disponibilité des contrefaçons contraint les marques légitimes en répondant à une demande qui ne se transfère pas facilement vers des chaussures authentiques. L'enquête 2025 de l'Office de la propriété intellectuelle du Royaume-Uni a porté sur 200 adultes britanniques ayant sciemment acheté des chaussures contrefaites, à l'exclusion des chaussures de sport. Interrogés sur ce qu'ils feraient sans les contrefaçons, 22 % ont déclaré qu'ils achèteraient auprès de la marque, 21 % ont déclaré qu'ils se passeraient de chaussures, et 40 % choisiraient des produits similaires moins chers.[2] Ces choix hypothétiques suggèrent que les acheteurs de contrefaçons sont difficiles à reconquérir pour les fournisseurs originaux, même si l'offre d'imitations est supprimée. L'accès aux contrefaçons laisse les marques légitimes en concurrence pour une clientèle sensible aux prix dont les alternatives déclarées mènent souvent loin de la marque originale.
Volatilité des prix des matières premières et perturbations de la chaîne d'approvisionnement
La volatilité des matières premières peut contraindre l'offre de chaussures abordables même lorsque les matériaux restent physiquement disponibles. Dans son dépôt de l'exercice 2026, Nike, Inc. a indiqué que la disponibilité et la volatilité des prix des matières premières avaient affecté négativement, et pourraient affecter, les coûts, les marges brutes et la rentabilité.[3] Au cours de l'exercice 2026, les usines des fabricants sous contrat au Vietnam, en Indonésie et en Chine ont produit respectivement environ 52 %, 27 % et 16 % des chaussures de la marque NIKE, liant l'exposition aux coûts des intrants à ces bases de production. Son dépôt a identifié le coton et les dérivés du pétrole parmi les matières premières utilisées dans les produits et la chaîne d'approvisionnement. L'absorption de ces coûts limite les bénéfices, tandis que leur répercussion sur les prix des chaussures peut rendre difficile le maintien du point de prix visé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de la chaussure
Par type de produit :
Échelle du casual et innovation en performanceLes chaussures non sportives représentaient une part de 56,65 % de la taille du marché de la chaussure en 2026. Les chaussures et accessoires connexes de la marque Crocs ont généré 1 milliard USD dans le monde au deuxième trimestre 2026, en hausse de 4,3 % en dollars déclarés par rapport au deuxième trimestre 2025. Crocs décrit le Croslite, utilisé dans la grande majorité des chaussures de sa marque, comme une résine à cellules fermées propriétaire formulée pour un confort léger et résistant à l'eau. Ces caractéristiques donnent à une franchise casual une proposition basée sur la construction en complément de son identité visuelle. Crocs a vendu 128,9 millions de paires de chaussures de la marque Crocs en 2025, en hausse de 1,5 % par rapport à 2024, offrant à son matériau de confort largement utilisé une base commerciale à fort volume.
Les chaussures sportives constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 4,5 % sur la période 2027-2032. Adidas a rapporté des augmentations à deux chiffres du chiffre d'affaires des chaussures dans plusieurs catégories Performance au premier semestre 2026, portées par la Course, l'Entraînement et le Motorsport. L'entreprise a attribué ces résultats à une offre de produits plus large et à l'innovation produit. Ces usages sportifs distincts offrent plusieurs voies vers la demande de performance, permettant à un fournisseur de chaussures de développer plus d'une franchise commerciale.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
Échelle du segment femmes et spécialisation enfantsLes femmes représentaient une part de marché de 48,78 % en 2026. Les chaussures pour femmes représentaient 61 % du chiffre d'affaires net total de Caleres au cours de l'exercice 2025, qui s'est terminé le 31 janvier 2026. Caleres a également indiqué que son portefeuille de marques avait gagné des parts dans les chaussures de mode pour femmes au cours des 13 semaines terminées le 1er août 2026, selon Circana. Une base de ventes substantielle pour l'entreprise peut ainsi coexister avec une opportunité d'améliorer la position concurrentielle dans les chaussures pour femmes. Les chaussures pour femmes représentant la majeure partie des ventes de Caleres, les décisions spécifiques à la catégorie en matière de produits et de marques peuvent influencer la performance commerciale de son portefeuille plus large.
Les chaussures pour enfants devraient être le segment à la croissance la plus rapide, avec un CAGR de 4,4 % sur la période 2027-2032. 361 Degrees International Limited a rapporté une croissance de 11,7 % d'une année sur l'autre de son chiffre d'affaires dans les chaussures pour enfants pour les six mois clos le 30 juin 2026. Les revenus et résultats du groupe provenaient principalement des ventes en Chine. Une activité dédiée aux chaussures pour enfants peut répondre aux besoins de pointure du jeune porteur et au choix de produit de l'acheteur adulte grâce à des décisions de conception et de communication distinctes. Au sein d'un groupe axé sur la Chine, la croissance des chaussures pour enfants peut diversifier les sources de revenus de chaussures par acheteur et porteur, au-delà du client adulte pratiquant le sport.

Par catégorie :
Accessibilité grande consommation et positionnement premium toute l'annéeLes chaussures grande consommation constituaient le segment le plus important, avec une part de 87,22 % en 2026. Le détaillant britannique de chaussures Shoe Zone propose des chaussures à bas prix pour toute la famille et rapporte des ventes au détail annuelles moyennes de 12,8 millions de paires. Son activité couvre les magasins en centre-ville, les parcs commerciaux et la vente en ligne. Une offre destinée à toute la famille donne au détaillant plusieurs besoins en chaussures à satisfaire dans la même position tarifaire basse.
Les chaussures premium devraient être le segment à la croissance la plus rapide, avec un CAGR de 4,3 % sur la période 2027-2032. La marque premium HOKA de Deckers Outdoor Corp. a rapporté un chiffre d'affaires net de 703,5 millions USD pour le trimestre clos le 30 juin 2026, en hausse de 7,7 % d'une année sur l'autre. HOKA vend des chaussures de performance, des vêtements et des accessoires, et Deckers décrit sa gamme de chaussures comme disponible toute l'année. Une franchise de performance continue offre aux fournisseurs de chaussures premium un moyen de maintenir une proposition de vente reconnaissable d'une saison à l'autre tout en étendant la même marque à des vêtements et accessoires complémentaires.
Par canal de distribution :
Réseaux spécialisés et croissance des revenus numériquesLes magasins spécialisés constituaient le segment le plus important, avec une part de 57,36 % en 2026. DEICHMANN a rapporté environ 4 700 magasins physiques et 40 boutiques en ligne dans plus de 30 pays en mars 2026. Le groupe a vendu environ 180 millions de paires dans le monde en 2025 à travers ses activités en magasin et en ligne. Pour les spécialistes de la chaussure, un réseau d'agences établi offre une voie physique vers les clients en complément de l'offre numérique associée. Ensemble, ces canaux font du réseau de magasins spécialisés une partie d'une activité de vente de chaussures dédiée plus large, préservant un rôle pour la portée physique à mesure que les ventes numériques se développent.
Les boutiques en ligne constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 5,2 % sur la période 2027-2032. Metro Brands, détaillant indien de chaussures et d'accessoires, a rapporté une croissance des ventes en ligne d'environ 11 % d'une année sur l'autre au premier semestre de l'exercice 2026-27, y compris les transactions omnicanales. Dans une enquête menée en avril 2025 auprès de consommateurs américains de chaussures, 60 % des répondants ont indiqué une intention d'achat de chaussures sportives auprès de détaillants exclusivement en ligne et 62 % pour les chaussures non sportives. L'intention déclarée couvre les deux types de chaussures, tandis que la croissance des revenus numériques de Metro Brands montre que l'expansion en ligne peut inclure les détaillants de chaussures disposant de magasins physiques.
Analyse géographique
Marché de la chaussure en Amérique du Nord
L'Amérique du Nord représentait 31,23 % de la taille du marché de la chaussure en 2026. Le chiffre d'affaires des chaussures de la marque NIKE en Amérique du Nord s'élevait à 13,3 milliards USD au cours de l'exercice 2026, en hausse de 5 % par rapport à l'exercice 2025 en termes déclarés et en termes neutres de change, à travers les canaux de vente en gros et NIKE Direct. Ses résultats régionaux incluaient les marques distinctes NIKE et Jordan, plaçant plus d'une identité de chaussures au sein de la base de revenus substantielle de l'entreprise. Servir cette base peut nécessiter une exécution de marque spécifique au canal, de sorte que la conquête de comptes de vente en gros indépendants et le maintien de la demande via le canal direct de la marque constituent des tâches commerciales différentes en Amérique du Nord.
Marché de la chaussure en Amérique du Sud
L'Amérique du Sud devrait être la géographie à la croissance la plus rapide, avec un CAGR de 4,65 % sur la période 2027-2032. Vulcabras a rapporté une croissance de son activité domestique brésilienne au deuxième trimestre 2026 par rapport au deuxième trimestre 2025. L'entreprise a lié sa performance dans les chaussures sportives au premier trimestre 2026 à une demande constante sur 3 marques et à une expansion de la capacité de production mise en œuvre au cours de 2025. L'investissement en capacité fournit une voie opérationnelle pour répondre à la demande supplémentaire de chaussures, reliant la performance de la marque à la capacité de produire davantage de paires.
L'Europe était le marché d'origine d'Adidas et sa plus grande région par chiffre d'affaires net en 2025. En Asie-Pacifique, Adidas a ouvert des magasins phares Originals dans des quartiers culturellement pertinents à Séoul et Shanghai en 2025, présentant de nombreux produits exclusifs locaux. Ces assortiments spécifiques à chaque ville peuvent faire de l'empreinte commerciale un outil de localisation des produits ainsi que de distribution. Au sein du Moyen-Orient et de l'Afrique, les exportations de chaussures déclarées de l'Afrique du Sud vers des destinations hors Botswana, Eswatini, Lesotho et Namibie totalisaient 3,69 millions de paires en 2025. Ces exemples montrent des bases commerciales distinctes, avec la position de vente sur le marché d'origine d'Adidas en Europe, des gammes phares exclusives localement à Séoul et Shanghai, et le volume d'exportation sud-africain.
Cadre réglementaire et perspectives
Cette comparaison examine des juridictions sélectionnées du point de vue des nouveaux fabricants et importateurs de chaussures cherchant à entrer sur le marché. Les règles couvertes s'appliquent à différents types de chaussures, des chaussures pour enfants aux produits de protection, de sorte que les effets commerciaux suivent le champ d'application de chaque instrument. La colonne Royaume-Uni couvre le cadre de la Grande-Bretagne. L'attractivité de la politique reflète le travail d'entrée dans le cadre de ces exigences, tandis que la direction reflète les changements annoncés affectant ce travail.
Tableau réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Chine | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Commission américaine de sécurité des produits de consommation (CPSC) | Normes commerciales locales et Secrétaire d'État à la sécurité en Grande-Bretagne | Ministère de la Gestion des Urgences pour les chaussures de protection | Inmetro | Régulateur national des spécifications obligatoires (NRCS) |
| Instruments clés ou orientation | Dépôt électronique de certificats pour les importations de chaussures pour enfants couvertes | Étiquetage de la composition des chaussures ; Règlement général sur la sécurité des produits en Grande-Bretagne 2005 | Norme GB 20098-2025 pour les chaussures de protection ; projet de norme obligatoire pour les chaussures de soudage | L'ordonnance 459/2025 rend obligatoire l'étiquetage ABNT NBR 16679:2018 | Cadre d'approbation des chaussures de sécurité VC 9002 et référentiel de normes |
| Effet commercial | Les importateurs déposent électroniquement des certificats pour les importations couvertes à partir du 8 juillet 2026 ; les entrées depuis les zones de commerce extérieur pour la consommation ou l'entreposage à partir du 8 janvier 2027 | Obligations d'étiquetage des matériaux et de sécurité ; cadre de devoir proactif proposé en mars 2026, avec consultation clôturée le 23 juin 2026 | Exigences obligatoires pour les chaussures de protection à partir du 1er septembre 2026 ; norme de soudage en cours d'approbation avec mise en œuvre prévue le 1er janvier 2028 | Ventes de chaussures nationales et importées non conformes autorisées jusqu'au 30 décembre 2026 ; les ventes commerciales ultérieures doivent être conformes | Les fabricants/importateurs d'entités juridiques sud-africaines doivent obtenir une approbation pour chaque type de chaussure de sécurité après examen de conformité |
| Attractivité actuelle de la politique | Moyen | Élevé | Moyen | Moyen | Faible |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Durcissement | Durcissement | Aucun changement |
| Source: Mordor Intelligence | |||||
Le travail d'entrée aux États-Unis et au Brésil devient plus prescriptif à mesure que les champs d'application existants en matière de certification et d'étiquetage gagnent respectivement des applications de dépôt plus larges et des délais de coupure des ventes. La note actuelle plus élevée de la Grande-Bretagne reflète son cadre défini d'étiquetage et de sécurité, tandis que la proposition de devoir proactif de mars 2026 pointe vers des obligations plus prescriptives en matière de chaîne d'approvisionnement. La note de la Chine pour les chaussures de protection reflète des exigences obligatoires pour les produits et un projet de chaussures de soudage en cours d'approbation avec une mise en œuvre prévue le 1er janvier 2028. La note d'entrée plus faible de l'Afrique du Sud reflète les obligations d'approbation par demandeur local et par type, tandis que la continuité découle d'une voie d'approbation existante et d'un processus permanent de mise à jour des normes.
Étapes de la chaîne de valeur
La chaîne de valeur compare les étapes où les spécifications de chaussures, la formulation des matériaux, la fabrication et la distribution créent des revenus pour les fournisseurs. En 2025, Adidas a fourni des spécifications à des partenaires indépendants et a externalisé la quasi-totalité de la production dans ses activités de chaussures, vêtements et accessoires. Nike comptait 205 fournisseurs stratégiques de matériaux de niveau 2 pour les chaussures et les vêtements au 31 mai 2026, et ses fabricants sous contrat achetaient les principaux matériaux de production. Cette division fait d'une spécification de chaussures un point de coordination entre la conception contrôlée par la marque et les achats contrôlés par les partenaires, liant les choix de matériaux aux capacités d'usine nécessaires pour les exécuter.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Conception et spécification des produits | Propriétaires de marques de chaussures tels que Adidas AG et Nike, Inc. | Ventes de produits de marque | Traduire l'usage prévu en spécifications manufacturables | Aligner les spécifications techniques avec les partenaires de production avant de s'engager sur les volumes |
| Formulation et approvisionnement en matériaux | Fournisseurs de matériaux pour chaussures tels que BASF SE | Ventes de matériaux pour chaussures | Adapter la dureté des composés aux exigences des composants | Qualifier les grades par rapport aux exigences de chaque composant |
| Fabrication de chaussures | Fabricants de chaussures tels que Pou Chen Corporation et Yue Yuen Industrial (Holdings) Limited | Ventes de chaussures fabriquées | 4 fabricants sous contrat ont produit environ 60 % des chaussures de la marque NIKE au cours de l'exercice 2026 | Maintenir des alternatives qualifiées pour les programmes de production spécifiques à la marque |
| Distribution et vente au détail | Opérateurs de canaux directs tels que Nike, Inc. ; distributeurs de marques tels que Adidas AG | Ventes de produits en gros et au détail | Aligner l'exécution entre les canaux en propre et les comptes de vente en gros indépendants | Définir les responsabilités de canal entre la marque et les comptes indépendants |
| Source: Mordor Intelligence | ||||
L'allocation concentrée de la production de chaussures d'une grande marque donne à la capacité de fabrication qualifiée une importance stratégique au-delà de la vente d'une chaussure individuelle. Maintenir des alternatives qualifiées peut préserver les options d'approvisionnement d'une marque lorsqu'un programme de production particulier devient contraint. À mesure que les matériaux évoluent, la coordination de la sélection des composés avec les spécifications de fabrication peut accroître l'importance commerciale des partenaires capables de transformer un design en production répétable.
Paysage concurrentiel
Les grands portefeuilles de marques ancrent la concurrence, menée dans les chaussures sportives et les vêtements par Nike, Inc., le plus grand vendeur mondial dans cette catégorie combinée. Le chiffre d'affaires des chaussures de la marque NIKE de Nike, Inc. s'élevait à 7 milliards USD au trimestre clos le 31 août 2026, son premier trimestre de l'exercice 2027, en baisse de 6 % sur une base neutre de change par rapport au trimestre de l'année précédente. Adidas AG commercialise des produits sportifs et de style de vie sportif, tandis que Puma SE vend des chaussures, des vêtements et des accessoires. Skechers USA, Inc., acquise par 3G Capital le 12 septembre 2025, conçoit, développe et commercialise des chaussures, vêtements et accessoires de style de vie et de performance pour hommes, femmes et enfants. La marque Vans de VF Corporation proposait des chaussures et vêtements de performance et casual via des canaux de vente en gros mondiaux et directs aux consommateurs au cours de l'exercice 2026, au sein d'un portefeuille incluant Timberland et The North Face.
Le chiffre d'affaires mondial des chaussures Adidas a augmenté de 2 % sur une base neutre de change au premier semestre 2026 par rapport au premier semestre 2025. Cette croissance est intervenue malgré une approche de vente conservatrice. L'entreprise a lié cette approche à son accent sur les affaires à plein prix dans un marché promotionnel. L'approche d'Adidas fait peser la charge commerciale sur la persuasion des acheteurs de choisir ses chaussures au plein prix, faisant de l'attrait du produit la pierre angulaire de sa réponse à la concurrence promotionnelle.
Au premier semestre 2026, les ventes de chaussures de Puma SE ont chuté de 6,9 % d'une année sur l'autre sur une base ajustée des devises, tandis que les ventes de chaussures d'On Holding AG ont augmenté de 11,5 % en termes déclarés. Le 7 octobre 2026, Anta Sports Products Ltd. a finalisé l'acquisition d'une participation de 29,06 % dans Puma SE auprès d'Artémis SAS, devenant ainsi son actionnaire principal. La finalisation a suivi l'obtention de toutes les approbations réglementaires pertinentes et la satisfaction des conditions de clôture habituelles. Anta est devenu le principal actionnaire de Puma après un premier semestre au cours duquel les ventes de chaussures de Puma ont chuté et les ventes de chaussures d'On ont augmenté.
Leaders du secteur de la chaussure
-
Nike, Inc.
-
Adidas AG
-
Puma SE
-
Skechers USA, Inc.
-
VF Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
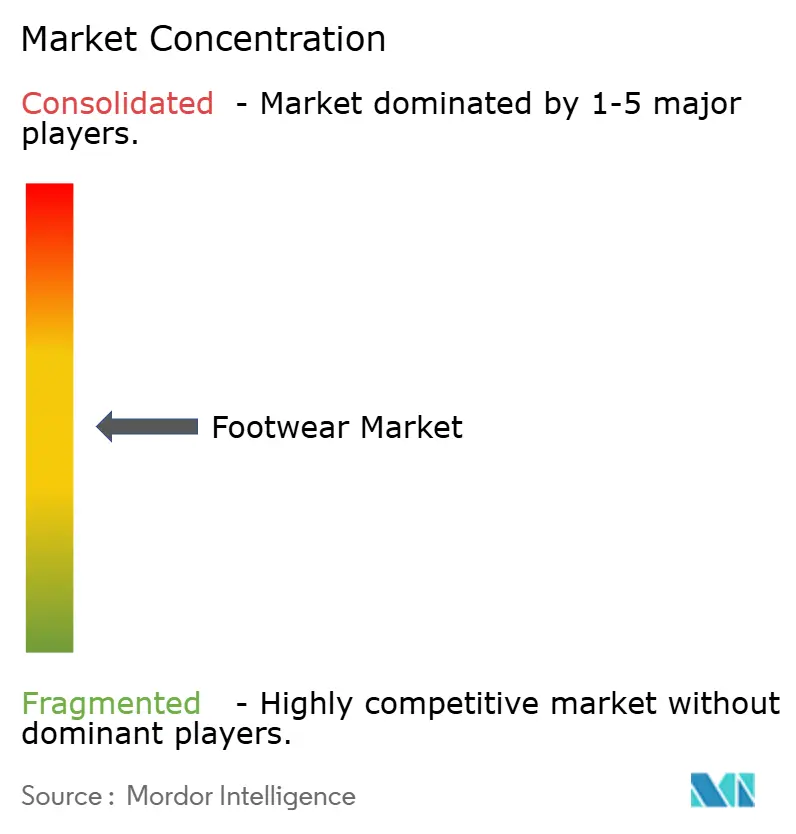
Marché de la Chaussure Entreprises couvertes dans ce rapport
- Nike, Inc.
- Adidas AG
- Puma SE
- VF Corporation
- Skechers USA, Inc.
- ASICS Corporation
- Under Armour, Inc.
- New Balance Athletics, Inc.
- Deckers Outdoor Corp.
- Anta Sports Products Ltd.
- Li-Ning Company Ltd.
- ABC-MART
- Kering SA (Gucci)
- Wolverine World Wide, Inc.
- Misto Holdings Corp.
- LVMH Moët Hennessy Louis Vuitton SE (Louis Vuitton)
- Brooks Sports, Inc.
- Bata India
- Columbia Sportswear Company
- Crocs, Inc.
Principales opportunités pour les acteurs du marché
Les opportunités ci-dessous comparent les moyens de maintenir des chaussures utilisables commercialement vendables dans le cadre de l'évolution du traitement par l'UE des stocks invendus. À partir du 19 juillet 2026, les règles de l'UE ont interdit aux grandes entreprises de détruire des vêtements, accessoires vestimentaires et chaussures invendus. Les entreprises de taille moyenne seront couvertes à partir de 2030, tandis que les dérogations à la destruction spécifiées nécessitent des preuves et des rapports. Ce changement donne aux vendeurs de chaussures une raison de récupérer de la valeur à partir de paires appropriées et d'éviter les stocks résiduels évitables.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Revente de chaussures retournées après inspection | L'interdiction de destruction pour les grandes entreprises est entrée en vigueur en juillet 2026 | Détaillants de chaussures de l'UE disposant de paires retournées appropriées | Inspecter, nettoyer, classer et revendre les chaussures retournées appropriées | Coût de traitement par rapport à la valeur de revente de chaque paire | Opérateurs de revente de chaussures tels que Nike, Inc. |
| Restaurer les chaussures invendues réparables | Les tests de dérogation pour dommages évaluent la faisabilité de la réparation et de la remise en état | Vendeurs de l'UE détenant des chaussures endommagées mais récupérables | Évaluer le coût de restauration par rapport à la valeur de revente attendue de la chaussure | Faisabilité technique et économie de la restauration | Remetteurs en état et vendeurs de chaussures capables de récupérer des paires vendables |
| Approvisionnement échelonné de chaussures renouvelables | L'obligation de prévention accompagne l'interdiction de juillet 2026 | Marques et détaillants de chaussures de l'UE | Proposer des commandes échelonnées pour les gammes de chaussures répétables | Adapter les engagements de production à un écoulement incertain | Producteurs de chaussures capables de soutenir un approvisionnement échelonné |
| Source: Mordor Intelligence | |||||
Nike Refurbished revend des chaussures et vêtements Nike retournés légèrement portés, quasi neufs ou légèrement imparfaits après inspection et nettoyage. Pour les vêtements, accessoires vestimentaires et chaussures invendus couverts rendus inacceptables pour l'usage des consommateurs en raison de dommages, l'UE autorise la destruction uniquement lorsque la réparation et la remise en état ne sont pas techniquement faisables ou rentables. Les opérateurs s'appuyant sur cette dérogation doivent conserver les preuves spécifiées pendant 5 ans et les fournir aux autorités sur demande. L'ouverture centrale consiste à transformer des chaussures techniquement récupérables en stock vendable tout en évaluant le coût de restauration par rapport à la valeur de chaque paire.
Développements industriels récents dans Marché de la Chaussure
- Oct 2026 : Nike a lancé la chaussure d'entraînement Hybrid RN à l'échelle mondiale sur Nike.com le 8 octobre, pour les entraînements combinant course, musculation et mouvements dynamiques.
- Oct 2026 : Anta Sports Products Ltd. a finalisé l'acquisition d'une participation de 29,06 % dans Puma SE auprès d'Artémis SAS le 7 octobre, devenant ainsi son actionnaire principal. La finalisation a suivi l'obtention de toutes les approbations réglementaires pertinentes et la satisfaction des conditions de clôture habituelles.
- Sep 2026 : Nike a annoncé le 17 septembre comme date de sortie anticipée et limitée en ligne de sa chaussure de marathon Alphafly 4, avec une disponibilité en ligne plus large et dans des points de vente sélectionnés prévue pour le 29 octobre.
Marché de la Chaussure Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial de la chaussure mesure les dépenses annuelles au détail en chaussures vendues aux utilisateurs finaux dans le monde entier. Les ventes sont classées par type de chaussures, utilisateur final, catégorie de prix, canal de distribution et géographie.
Exclusions du périmètre : La bonneterie et les vêtements, les produits d'entretien des chaussures vendus séparément, les pièces de remplacement pour chaussures vendues séparément, les matières premières vendues aux fabricants de chaussures, ainsi que les services de réparation et d'entretien des chaussures sont exclus.
Aperçu de la segmentation
- Par type de produit
- Chaussures de sport
- Chaussures de course
- Chaussures de sport
- Chaussures de randonnée/trekking
- Autres chaussures de sport
- Chaussures non sportives
- Bottes
- Tongs/claquettes
- Sneakers
- Autres chaussures non sportives
- Chaussures de sport
- Par utilisateur final
- Hommes
- Femmes
- Enfants
- Par catégorie
- Grande consommation
- Premium
- Par canal de distribution
- Supermarchés/hypermarchés
- Magasins spécialisés
- Boutiques en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays-Bas
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Indonésie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que l'Annuaire mondial de la chaussure de l'APICCAPS, les agences nationales de douanes et de statistiques commerciales, le Bureau du recensement des États-Unis, Eurostat et les offices de brevets aident à suivre la production, la consommation, l'activité de vente au détail, les flux transfrontaliers et l'innovation produit dans le secteur de la chaussure. Les flux commerciaux et la production industrielle fournissent des vérifications sur l'offre et la géographie, tandis que les statistiques de vente au détail et des ménages aident à cadrer la demande des utilisateurs finaux. Les brevets et la littérature technique éclairent les évolutions en matière de matériaux, de confort et de performance.
Les dépôts d'entreprises, les présentations aux investisseurs et la presse économique réputée peuvent apporter des détails sur les ventes de chaussures, le mix de prix, l'exposition aux canaux, l'approvisionnement et la performance régionale, les mesures d'entreprise étant traitées comme des recoupements plutôt que comme des totaux de marché. Ces sources sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés avec des dirigeants de marques de chaussures, de la vente au détail, de la fabrication et de la distribution peuvent tester l'interprétation des données publiques sur les ventes aux consommateurs, les niveaux de prix, le mix produit et la couverture des canaux. Les réponses aux enquêtes et les questions de suivi peuvent clarifier les lacunes dans les données régionales ou de segment, tandis que la comparaison des points de vue indépendants des répondants avec les indicateurs de vente au détail, d'entreprise et commerciaux aide à identifier les estimations nécessitant un examen approfondi.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
L'estimation commence par une vue descendante des dépenses mondiales au détail en chaussures pour les utilisateurs finaux et divise le total par type de produit, utilisateur final, catégorie, canal et géographie. Un modèle de demande pratique suit la population et les dépenses des ménages, les paires de chaussures consommées, la fréquence de remplacement, les prix de vente au détail moyens et le mix de produits sportifs, casual et premium. Les données commerciales et de production vérifient si les schémas régionaux d'offre et de consommation sont plausibles. Les séries historiques soutiennent une régression multivariée, avec une analyse de scénarios pour les changements dans les dépenses discrétionnaires, la répercussion des coûts des intrants et la croissance du canal en ligne. Les parts de segment suivent le mix de ventes observé et les schémas régionaux et de canal documentés, puis se réconcilient avec le total du marché. Des vérifications ascendantes sélectives peuvent comparer des paires au détail échantillonnées et des prix de vente moyens ou consolider les informations disponibles des fournisseurs et des détaillants, les observations manquantes étant encadrées à l'aide de marchés comparables et d'indicateurs publics. Les entretiens peuvent tester si les hypothèses de prévision pour le remplacement, les prix, le mix produit et les changements de canal reflètent les conditions commerciales, et les ajustements résultants sont vérifiés par rapport aux signaux indépendants de demande et d'offre.
Cycle de validation des données et de mise à jour
Les analystes triangulent les indicateurs de vente au détail et des ménages avec les données de production, commerciales et les informations des entreprises, puis examinent les valeurs aberrantes, les unités incohérentes et les mouvements annuels ou régionaux inexpliqués avant la validation. Un second analyste examine la traçabilité des sources, les calculs, les réconciliations de segments et les hypothèses de prévision. Les différences matérielles non résolues déclenchent des vérifications de sources ou un nouveau contact avec les répondants le cas échéant. L'ensemble de données est actualisé annuellement, réévalué entre les cycles après des changements importants dans le commerce, la demande des consommateurs, la réglementation ou l'offre, et fait l'objet d'une révision finale des preuves et des calculs avant la livraison.
Taille du marché de la chaussure selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial de la chaussure mesure les dépenses annuelles au détail en chaussures vendues aux utilisateurs finaux dans le monde entier.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Un modèle de demande pratique suit la population et les dépenses des ménages, les paires de chaussures consommées, la fréquence de remplacement, les prix de vente au détail moyens et le mix de produits sportifs, casual et premium.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 413,9 milliards USD (2027) | |
| Cabinet de conseil sectoriel A | 476,8 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 15,2 % à la valeur 2027 de ce rapport de 413,9 milliards USD, 2 ans plus tard. Sa série de revenus déclarés accorde plus de poids à la demande premium et de luxe, que la source identifie comme une tendance des dépenses en chaussures. |
| Cabinet de conseil régional B | 364,4 milliards USD (2027) | À sa base de 2027, cette estimation est inférieure de 12,0 % à la valeur 2027 de ce rapport de 413,9 milliards USD. Sa prévision de ventes au détail couvre les chaussures de mode et casual ainsi que les chaussures sportives et applique une hypothèse de croissance annuelle de 2,9 % pour 2022-2027. |
Les analystes de Mordor Intelligence triangulent les indicateurs de vente au détail et des ménages avec les données de production, commerciales et les informations des entreprises, puis examinent les valeurs aberrantes, les unités incohérentes et les mouvements annuels ou régionaux inexpliqués avant la validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la chaussure et ses perspectives de croissance ?
Le marché devrait atteindre 413,9 milliards USD en 2027 et 482,1 milliards USD d'ici 2032, avec un CAGR de 3,1 % sur la période 2027-2032.
Qu'est-ce qui stimule la demande de chaussures sportives et athleisure ?
Dans une enquête menée aux États-Unis en juin 2026, les consommateurs de rentrée scolaire s'attendaient à ce que les dépenses nettes pour les chaussures sportives et athleisure augmentent de 11 % par rapport à 2025.
Quel est le plus grand segment de produits de chaussures ?
Les chaussures non sportives représentaient 56,65 % du marché mondial en 2026, ce qui en fait le plus grand segment de produits.
Quelles entreprises sont en concurrence dans le secteur de la chaussure ?
Les principales entreprises comprennent Nike, Inc., Adidas AG, Puma SE, Skechers USA, Inc. et VF Corporation.
Quel est le principal défi en matière de coûts pour les marques de chaussures ?
Nike a indiqué dans son dépôt de l'exercice 2026 que la disponibilité et la volatilité des prix des matières premières avaient affecté négativement les coûts, les marges brutes et la rentabilité.
Quelles régions dominent les ventes de chaussures et les prévisions de croissance ?
L'Amérique du Nord était en tête avec une part de 31,23 % du marché mondial en 2026. L'Amérique du Sud devrait connaître la croissance la plus rapide avec un CAGR de 4,65 % sur la période 2027-2032.