
Taille et part du marché de l'habillement

Analyse du marché de l'habillement par Mordor Intelligence
La taille du marché de l'habillement devrait passer de 1 440 milliards USD en 2026 à 1 480 milliards USD en 2027 et atteindre 1 720 milliards USD d'ici 2032, à un CAGR de 3,05 % sur 2027-2032.
La participation, la découverte numérique et l'innovation en matière de matériaux élargissent l'utilisation des vêtements dans les occasions décontractées, de performance et premium. L'Asie-Pacifique combine des réseaux de distribution denses avec une demande croissante pour les marques, tandis que le Brésil illustre comment les places de marché locales peuvent accélérer la découverte des vêtements de sport. Les marques répondent avec des tissus rafraîchissants, des matières recyclées, des capsules portées par des célébrités et des assortiments plus localisés. Les formats en ligne élargissent les tests transfrontaliers, tandis que les magasins restent importants pour l'ajustement, le toucher et la possession immédiate. L'avantage commercial favorisera les opérateurs et les partenaires régionaux compétents qui connectent des matériaux traçables, un réapprovisionnement fiable et un service spécifique aux canaux sans perdre leur pertinence tarifaire.
Principaux enseignements du rapport
- Les vêtements décontractés représentaient une part de 36,7 % de la taille du marché de l'habillement en 2026, tandis que les vêtements de sport constituent le type de produit à la croissance la plus rapide, avec un CAGR de 4,45 % durant 2027-2032.
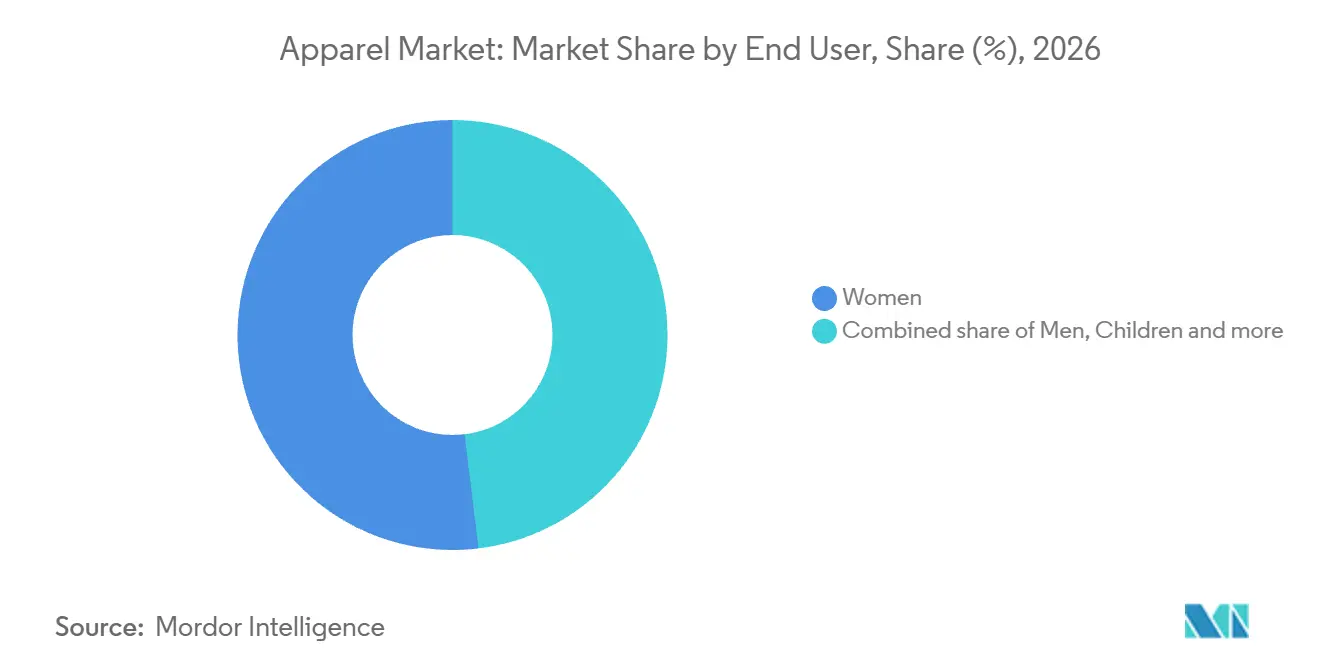
- Les femmes représentaient une part de 51,93 % du marché de l'habillement en 2026, et les enfants devraient connaître la croissance la plus rapide parmi les utilisateurs finaux, avec un CAGR de 2,94 % durant 2027-2032.
- Le coton représentait une part de 40,97 % de la taille du marché de l'habillement en 2026, le nylon menant la croissance des matières textiles avec un CAGR de 4,9 % durant 2027-2032.
- La grande diffusion détenait une part de 88,45 % du marché de l'habillement en 2026, tandis que le premium devrait connaître la croissance la plus rapide, avec un CAGR de 4,87 % durant 2027-2032.
- Les magasins physiques représentaient une part de 69,51 % du marché de l'habillement en 2026, tandis que les boutiques en ligne devraient connaître la croissance la plus rapide, avec un CAGR de 4,55 % durant 2027-2032.
- Par géographie, l'Asie-Pacifique représentait une part de 36,99 % de la taille du marché de l'habillement en 2026, et l'Amérique du Sud devrait connaître la croissance la plus rapide, avec un CAGR de 5,7 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de l'habillement*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Innovations technologiques dans les tissus et la conception | +3.8% | États-Unis, Europe, Asie de l'Est | Moyen terme (2-4 ans) |
| Croissance significative du taux de participation sportive | +2.8% | États-Unis, Australie, Pacifique | Court terme (≤ 2 ans) |
| Influence des médias sociaux et des recommandations de célébrités | +2.2% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Mondialisation des tendances de la mode | +1.5% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante de vêtements durables et respectueux de l'environnement | +1.2% | Europe, États-Unis, Japon | Long terme (≥ 4 ans) |
| Inclination des consommateurs vers les vêtements de luxe | +1% | États-Unis, Europe, Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Innovations technologiques dans les tissus et la conception
Les exigences de performance et de confort poussent l'innovation dans l'habillement au-delà des tissus tricotés et tissés conventionnels. Nike a lancé FlyWeb en juin 2025 en tant que matériau de vêtements de performance imprimé en 3D en TPU, la première fois qu'il appliquait l'impression 3D aux vêtements de sport haute performance pour un athlète. En octobre 2025, Nike a lancé Aero-FIT, qui permet plus du double du flux d'air des matériaux traditionnels et utilise 100 % de déchets textiles. En mars 2026, lululemon a lancé ShowZero, une technologie de fil qui rend la transpiration pratiquement invisible lorsqu'elle est mouillée tout en ajoutant de la respirabilité, une gestion de l'humidité et un séchage rapide.[2] Ces avancées donnent aux marques des raisons fonctionnelles de capter l'attention dans les vêtements de sport et les basiques premium. Elles augmentent également les exigences en matière de conception, de test et de montée en puissance, de sorte que les fournisseurs capables de reproduire les performances de manière constante capteront plus de valeur que ceux offrant une capacité textile indifférenciée.
Croissance significative du taux de participation aux activités sportives
La participation sportive élargit la base de clientèle pour les vêtements de performance aux États-Unis et en Australie-Pacifique. La SFIA a rapporté que 250 millions d'Américains ont participé à au moins une activité sportive, de remise en forme ou de loisirs en 2025, en hausse de 1,2 % d'une année sur l'autre.[1] La course sur route seule a atteint 52,3 millions de participants américains en 2025, soit plus d'un million de plus que l'année précédente. La participation communautaire au rugby à XIII en Australie et dans le Pacifique a augmenté de 7,5 % pour atteindre 1,12 million de participants en 2025. Ces gains exposent davantage d'acheteurs aux hauts techniques, aux vêtements liés aux chaussures et aux uniformes d'équipe, tandis que la participation répétée soutient les cycles de remplacement. Les détaillants peuvent donc élargir les assortiments de performance au-delà des athlètes d'élite, mais les préférences sportives régionales nécessitent toujours des tailles localisées, des choix climatiques et des partenariats avec des clubs.
Influence des réseaux sociaux et des endorsements de célébrités
Les partenariats avec des célébrités transforment la portée sociale en lancements de vêtements coordonnés. American Eagle a lancé une collaboration de plus de 90 pièces avec Travis Kelce en août 2025 avec une campagne mondiale sur toutes les plateformes sociales. Sa première campagne Lamine Yamal le 10 juin 2026 a diffusé des créations denim sur Instagram, TikTok, YouTube, Pinterest et Snapchat. Le détaillant a ensuite annoncé un lancement Yamal le 9 septembre 2026, couvrant le denim, les pantalons cargo, les vestes, les sous-vêtements, les vêtements d'extérieur, les pulls et les chemises en flanelle. La séquence relie l'endossement, la distribution sur les plateformes et un panier de produits plus large, offrant aux marques davantage de moyens de tester la pertinence culturelle. Les acheteurs bénéficient d'un accès plus rapide aux capsules tendance, tandis que les détaillants doivent coordonner les stocks et le calendrier créatif sur les canaux numériques et physiques.
Mondialisation des tendances de la mode
Les signaux de la mode voyagent désormais à travers les marchés via des médias partagés, des plateformes et des lancements coordonnés. U.S. Polo Assn. a lancé une campagne de polo dans 190 pays au printemps 2026, présentant la chemise dérivée du sport comme un essentiel de style quotidien. H&M Group a lancé une collection de 25 pièces pour femmes inspirée de The White Lotus dans des magasins sélectionnés dans le monde entier et en ligne en février 2025. Les prévisions de tendances 2025 de Zalando ont utilisé des données de recherche de plus de 50 millions de clients européens dans 29 marchés pour identifier cinq tendances de mode émergentes et leurs moteurs culturels. Ces exemples permettent aux marques de réutiliser un concept reconnaissable tout en adaptant la couleur, les tailles et le mix de canaux à la demande locale. L'avantage commercial est un test d'assortiment transfrontalier plus rapide, mais la traduction culturelle et la planification régionale des stocks restent nécessaires pour éviter de traiter un signal mondial comme un comportement d'achat uniforme.
Analyse d'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Prolifération des produits contrefaits | -3% | Royaume-Uni, États-Unis, Chine | Moyen terme (2-4 ans) |
| Coût élevé associé aux marques de luxe | -2.5% | États-Unis, Europe, Chine | Court terme (≤ 2 ans) |
| Fluctuation des prix des matières premières | -2% | Asie du Sud, Asie de l'Est, Europe | Moyen terme (2-4 ans) |
| Perturbations de la chaîne d'approvisionnement | -1.95% | Routes maritimes du Moyen-Orient, Europe, États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prolifération des produits contrefaits
Les vêtements contrefaits détournent la demande sensible aux prix des vêtements légitimes. L'Office de la propriété intellectuelle du Royaume-Uni a constaté que 27 % des consommateurs ayant sciemment acheté des vêtements contrefaits en achetaient au moins trimestriellement en 2025, contre 22 % en 2023, et 81 % achetaient délibérément, principalement pour des prix plus bas. Dans le même contrefactuel britannique, seulement 17 % auraient acheté l'original au prix fort si les contrefaçons n'étaient pas disponibles, tandis que 37 % choisiraient une marque moins chère et 32 % s'en passeraient. Amazon a rapporté en avril 2026 que les contrôles proactifs avaient bloqué plus de 99,9 % des annonces présumées contrefaisantes avant les signalements des propriétaires de marques dans sa boutique en ligne mondiale. Ces contrôles peuvent réduire l'exposition sur les canaux numériques, mais ils ne suppriment pas l'offre de contrefaçons sur toutes les routes. Les marques continuent donc d'absorber les coûts de surveillance, d'application et de réparation de la confiance, tandis que les ventes légitimes restent vulnérables à la substitution.
Coût élevé associé aux marques de luxe
Les prix du luxe réduisent le bassin d'acheteurs de vêtements aspirationnels. Bain-Altagamma a rapporté que la pression sur les prix a repoussé les consommateurs aspirationnels, tandis que le segment haut de gamme s'est contracté à un CAGR de -1 % à -3 % de 2023 à 2025 et que l'habillement s'est maintenu grâce aux acteurs accessibles. Les données couvrent les biens de luxe personnels dans leur ensemble, de sorte que l'implication pour l'habillement est la plus forte là où les acheteurs comparent le prix à la valeur perçue. Zara est décrite en 2026 comme offrant des designs à la mode à des prix plus abordables que les collections de prêt-à-porter de luxe. Cette réponse du marché intermédiaire offre aux acheteurs un substitut accessible et permet aux détaillants de capter la demande sans correspondre au positionnement luxe. Les labels de luxe font toujours face à une conversion plus lente parmi les clients sensibles aux prix, laissant l'architecture de l'assortiment et les produits d'entrée de gamme absorber une partie de l'écart d'accessibilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de l'habillement
Par Type de Produit :
Les Vêtements Décontractés Mènent Tandis que les Vêtements de Sport AccélèrentLes vêtements décontractés représentaient une part de 36,7 % de la taille du marché de l'habillement en 2026. The Buckle exploitait 442 magasins dans 42 États américains au 2 mai 2026, vendant des vêtements décontractés de gamme moyenne à supérieure via des magasins et le commerce électronique. Les jeans représentaient 42,5 % des ventes nettes de l'exercice 2025 de Buckle et les hauts, y compris les pulls, 28,9 % supplémentaires. Fast Retailing a rapporté que les ventes à magasins comparables de UNIQLO Japon ont augmenté de 5,1 % en FY2026, portées par des produits décontractés fonctionnels et tendance. Cette base installée et cette utilisation quotidienne large maintiennent les vêtements décontractés au cœur du réapprovisionnement, de la constitution de la garde-robe et de l'adoption des tendances accessibles.
Les vêtements de sport constituent le type de produit à la croissance la plus rapide, avec un CAGR prévu de 4,45 % durant 2027-2032. adidas a rapporté une croissance de 12 % des revenus Lifestyle en 2025, portée par une croissance à deux chiffres dans Originals et Sportswear, tandis que les ventes de vêtements ont augmenté de 15 %. lululemon a ouvert 44 nouveaux magasins nets exploités par la société au cours de l'exercice 2025, terminant avec 811 magasins. La base d'acheteurs de vêtements de sport couvre l'entraînement, la course et l'usage lifestyle, ce qui soutient le remplacement technique ainsi que le port quotidien. Les vêtements formels servent les achats liés aux occasions, tandis que les vêtements de nuit/loungewear et les sous-vêtements répondent aux routines de confort et d'usage personnel. Ces contrastes positionnent les vêtements de sport autour de l'usage actif et du remplacement technique, tandis que les autres types dépendent davantage de la demande spécifique aux occasions et aux routines.

Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Par Utilisateur Final :
Les Femmes Mènent Tandis que les Vêtements pour Enfants se DéveloppentLes femmes représentaient une part de 51,93 % du marché de l'habillement en 2026. lululemon a rapporté que sa gamme femmes représentait 63 % du chiffre d'affaires net mondial au cours de l'exercice 2025. Ce mix d'entreprise est plus large que l'habillement seul, mais il montre l'échelle des dépenses disponibles pour les assortiments axés sur les femmes. Les gammes féminines peuvent donc soutenir l'étendue à travers les occasions décontractées, premium et de performance, avec la localisation de la coupe et du style façonnant la conversion. L'étendue des cas d'usage soutient également des rafraîchissements d'assortiment plus fréquents qu'une garde-robe à occasion unique. Les fournisseurs desservant les catégories féminines doivent équilibrer le volume avec une large matrice de coupes et de styles.
Les enfants constituent l'utilisateur final à la croissance la plus rapide, avec un CAGR prévu de 2,94 % durant 2027-2032. Carter's a rapporté des ventes nettes du T2 de l'exercice 2026 de 615,5 millions USD, en hausse de 5,2 % d'une année sur l'autre, et des ventes du T1 de 681,1 millions USD, en hausse de 8,1 %, avec une forte demande sur les canaux de vêtements pour enfants. Ses marques détenaient environ 9 % du marché américain de l'habillement pour les âges de zéro à 10 ans en décembre 2025. Les hommes représentaient une part de 37,98 % en 2026 et les revenus de BOSS Menswear ont augmenté de 3 % au cours de l'exercice 2025, montrant un rôle de marque résilient. La croissance des vêtements pour enfants est liée au remplacement et à la progression par âge, tandis que la demande masculine reste ancrée dans la continuité de la garde-robe de marque.

Par Matière Textile :
Le Coton Domine Tandis que le Nylon Gagne en Dynamisme TechniqueLe coton représentait une part de 40,97 % de la taille du marché de l'habillement en 2026. L'USDA a projeté l'utilisation mondiale de coton par les filatures à 119,1 millions de balles de 480 livres en 2025/26, la Chine et l'Inde représentant 55 % de l'utilisation. La FAO a estimé la production mondiale de coton en 2025 à 27 millions de tonnes métriques, avec près de 10 millions de tonnes métriques échangées et une production évaluée à environ 46 milliards USD. Cette échelle soutient l'utilisation large du coton dans les vêtements quotidiens et premium, tandis que l'exposition aux cycles météorologiques et aux matières premières maintient l'importance de la discipline d'approvisionnement. Les filatures et les marques peuvent utiliser la familiarité du coton pour soutenir le volume, mais la planification des intrants reste une décision de coût et de continuité.
Le nylon est la matière textile à la croissance la plus rapide, avec un CAGR prévu de 4,9 % durant 2027-2032. Aquafil a rapporté que le nylon ECONYL représentait 60,4 % des revenus de fibres en FY2025, contre 54,8 % en 2024, et Speedo a lancé des maillots de bain Ocean Flex en octobre 2025 utilisant du nylon recyclé et du spandex recyclé. Le polyester reste un choix d'accessibilité et de durabilité avec l'habillement comme utilisation finale dominante. Le denim conserve une identité lifestyle, tandis que les autres fibres végétales et synthétiques servent des niches croissantes telles que les applications de lin, de chanvre, d'acrylique et d'élasthanne. Le positionnement technique et recyclé du nylon offre aux marques de performance un chemin de différenciation moins disponible dans les basiques de commodité.
Par Catégorie :
L'Échelle de la Grande Diffusion Soutient le Volume Tandis que le Premium SurpasseLa grande diffusion représentait une part de 88,45 % du marché de l'habillement en 2026. Fast Retailing a rapporté que UNIQLO comptait 2 499 magasins dans le monde en FY2026 et proposait des produits fonctionnels à des prix abordables. Cette empreinte donne à l'habillement grande diffusion un large accès aux acheteurs et soutient les basiques à haute fréquence lorsque les ménages privilégient la valeur. L'échelle dans les achats et la distribution reste le principal avantage commercial pour cette catégorie, produisant un volume fiable tandis que la concurrence par les prix limite la marge pour les produits indifférenciés. Les opérateurs de grande diffusion gagnent donc par la disponibilité, la discipline des coûts, les basiques reproductibles et une large couverture des tailles plutôt que par la rareté.
Le premium devrait connaître la croissance la plus rapide, avec un CAGR de 4,87 % durant 2027-2032. Ralph Lauren a rapporté une croissance de plus de 20 % au quatrième trimestre de l'exercice 2026 dans les vêtements pour femmes, les vêtements d'extérieur et les sacs à main combinés en devise constante. HUGO BOSS opère dans le segment premium via environ 8 000 points de vente physiques et 74 marchés numériques, tandis que les revenus de BOSS Menswear ont augmenté de 3 % au cours de l'exercice 2025. Le groupe Mode et Maroquinerie de LVMH a enregistré une croissance organique des revenus de 1 % au T2 2026, avec une accélération rapide aux États-Unis. La croissance du premium dépend donc de la notoriété de la marque, de la vente au prix fort et d'une distribution sélective plutôt que d'une portée de masse.
Par Canal de Distribution :
L'Échelle des Magasins Physiques Rencontre une Croissance en Ligne Plus RapideLes magasins physiques représentaient une part de 69,51 % du marché de l'habillement en 2026. H&M Group a rapporté un peu plus de 30 % des ventes en ligne et exploitait 4 101 magasins au 30 novembre 2025. UNIQLO Japon comptait 794 magasins et UNIQLO International 1 725 magasins à fin août 2025. Les réseaux physiques offrent l'essayage, la possession immédiate et la découverte locale, ce qui soutient les catégories où le toucher et l'essai sont importants. Les détaillants peuvent utiliser les magasins comme nœuds de service et d'exécution tout en préservant une visibilité à fort trafic, et la densité des magasins aide également à grer les retours et à renforcer la confiance locale.
Les boutiques en ligne devraient connaître la croissance la plus rapide, avec un CAGR de 4,55 % durant 2027-2032. Les trois applications de mode grand public de Zalando ont augmenté la valeur brute des marchandises en commerce interentreprises-consommateurs au T2 2026, tandis que les clients actifs ont atteint 62,5 millions, en hausse de 18,3 %. H&M Group avait des sites de commerce électronique dans 62 marchés et des magasins dans 82 marchés au 31 août 2026. Le partenariat logistique ZEOS 2025 de Zalando a aidé Next à augmenter ses ventes en ligne internationales de 33 % et à réduire ses coûts d'exécution de 6,5 %. La portée numérique élargit les tests d'assortiment et la capture de la demande transfrontalière, mais les retours, la rapidité d'exécution et la qualité des données produits déterminent si le trafic se convertit de manière rentable.
Analyse géographique
Marché de l'Habillement en Asie-Pacifique
L'Asie-Pacifique représentait une part de 36,99 % de la taille du marché de l'habillement en 2026. Le tableau des points de vente FY2026 de Fast Retailing listait 782 magasins UNIQLO au Japon, 851 en Chine, 129 en Corée du Sud, 40 en Australie et 20 en Inde. Les revenus de UNIQLO ont augmenté de 11,3 % en Grande Chine et de 30,7 % en Corée du Sud, en Asie du Sud-Est, en Inde et en Australie en FY2026. La région combine des réseaux de magasins denses avec une demande croissante pour les marques, offrant aux fournisseurs une échelle sur les marchés matures et en expansion. La localisation de l'assortiment reste nécessaire car le climat, les revenus et les préférences culturelles varient à travers la région.
Marché de l'habillement en Amérique du Sud
L'Amérique du Sud est la géographie à la croissance la plus rapide, avec un CAGR prévu de 5,7 % durant 2027-2032. Lojas Renner a rapporté un bénéfice habillement de 7,05 milliards BRL (1,26 milliard USD) au Brésil en 2025, en hausse de 12,3 % par rapport à 2024. Mercado Livre a enregistré 160,4 millions de recherches de maillots de sport au Brésil durant 2025. Ces signaux combinent les résultats des détaillants avec la découverte numérique de produits, montrant comment les marques et places de marché locales peuvent convertir l'intérêt pour le sport et le lifestyle en demande de vêtements. L'investissement dans l'exécution locale et le merchandising mobile peut capitaliser sur cet élan, tandis que la devise et la logistique restent des variables opérationnelles qui nécessitent une planification de service local disciplinée et une coordination des stocks.
L'Amérique du Nord présente un environnement de demande plus sous pression, Under Armour ayant rapporté un chiffre d'affaires régional pour l'exercice 2026 de 2,9 milliards USD, en baisse de 8 % d'une année sur l'autre. L'Europe présente un équilibre différent, adidas ayant rapporté une croissance des revenus de marque neutres en devises de 10 % en 2025, soutenue par des assortiments et des activations localement pertinents. Le Moyen-Orient et l'Afrique comprennent des structures omnicanales axées sur la valeur, Mr Price Group rapportant que l'habillement représentait 79,6 % des ventes au détail et 253 magasins en Afrique aux côtés de 2 929 magasins en Afrique du Sud. Ces géographies nécessitent donc des approches distinctes pour la reprise des performances, la conception localisée et la distribution de valeur. Les fournisseurs mondiaux peuvent partager des capacités de base, mais l'architecture des canaux et des prix doit suivre les conditions opérationnelles de chaque région.

Cadre Réglementaire et Perspectives
Pour une marque mondiale d'habillement et un importateur, les juridictions sélectionnées diffèrent en termes de détail d'étiquetage, de diligence raisonnable, de données produits et d'exigences de conformité. Le tableau compare les pays de chaque grande région où les instruments actuels ou les changements programmés ont un effet commercial direct. Les évaluations utilisent la même perspective des participants et séparent l'attractivité actuelle de la direction future.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Inde | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|---|
| Autorité principale | Commission Fédérale du Commerce | BAFA et autorités fédérales allemandes | SAMR et Administration nationale de normalisation | Bureau des normes indiennes et Comité des textiles | INMETRO | SASO |
| Instruments clés ou orientation | Règles d'étiquetage des fibres, du commercialisateur, de l'origine et des soins maintenues | Loi sur le devoir de vigilance dans les chaînes d'approvisionnement et acte délégué ESPR textile de l'UE prévu | GB/T 45812-2025 et norme d'étiquetage RFID en vigueur le 1er mars 2027 | Normes de produits et projet de réglementation sur l'étiquetage durable des fibres, des soins, de l'origine et de la traçabilité | Réglementation d'étiquetage textile Portaria 118 | Règlement technique sur les produits textiles numéro 2 et système de sécurité des produits |
| Effet commercial | Les données d'étiquette et les informations de soins doivent être maintenues sur tous les produits | La diligence raisonnable affecte les processus des fournisseurs, les délais, les prix et les conditions contractuelles | La classification de qualité et le futur codage RFID étendent les tâches de données et de chaîne d'approvisionnement | Des références spécifiques aux produits s'appliquent, avec des obligations de traçabilité plus larges en attente de notification | Les étiquettes permanentes en portugais doivent indiquer l'identité, l'origine, les fibres, les soins et la taille | Les fournisseurs ont besoin de données d'étiquette et d'une certification de conformité avant le placement |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Durcissement | Durcissement | Durcissement | Aucun changement | Durcissement |
| Source: Mordor Intelligence | ||||||
Les États-Unis sont relativement stables car la FTC a maintenu la règle d'étiquetage des soins tout en poursuivant les divulgations de fibres et d'origine, soutenant une évaluation Moyen et une direction Aucun changement, tandis que l'Allemagne est Moyen avec une direction Durcissement car la diligence raisonnable reste active et la Commission prévoit un acte ESPR textile au T4 2027 avec des obligations de passeport numérique de produit. La Chine est Moyen et Durcissement car sa norme de qualité actuelle est complétée par une norme d'étiquetage RFID programmée au 1er mars 2027, tandis que l'Inde est Moyen et Durcissement car les références BIS opèrent aujourd'hui et un projet de réglementation ajouterait des informations durables sur les fibres et la traçabilité après notification. Le Brésil est Moyen avec Aucun changement car la Portaria 118 d'INMETRO reste la règle opérationnelle d'étiquetage textile dans l'horizon de planification 2026-2027.[3] L'Arabie Saoudite est Moyen et Durcissement car la certification de conformité obligatoire est associée à des outils plus larges de sécurité des produits et de surveillance du marché.
Étapes de la Chaîne de Valeur
La chaîne de valeur va de la production de fibres à la conversion textile, à l'assemblage de vêtements et à l'exécution de la mise sur le marché. Chaque étape capture une marge différente pour le fournisseur ou l'opérateur, et les principaux choix de résilience impliquent la flexibilité des matériaux, la répartition géographique et le contrôle des délais. Le tableau compare où la valeur est créée, où la perturbation se concentre et comment les participants répondent.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Intrants en fibres et fils | Producteurs de fibres et de fils tels que Lenzing Group, Indorama Corporation et Toray Industries | Ventes de fibres, filaments et fils ainsi que primes sur les matériaux techniques | La faiblesse de la demande et la volatilité des prix peuvent comprimer l'utilisation et les marges en amont | Mélanger des intrants régénérés, recyclés et synthétiques, et servir plusieurs applications textiles pour diversifier la demande |
| Traitement textile et formation de tissu | Fournisseurs de fils, de tissus et de teinture tels que Hyosung TNC, Gildan Activewear et Toray Industries | Conversion de tissu, teinture, finition et services textiles intégrés | Les pénuries de matériaux et les prix d'intrants volatils affectent la continuité et le coût des tissus | Utiliser les achats anticipés, le traitement intégré et les alternatives régionales de fournisseurs pour protéger les calendriers de production |
| Fabrication et assemblage de vêtements | Acheteurs de vêtements et fabricants sous contrat tels que Nike, adidas et Gildan Activewear | Production de coupe-couture, intégration de la qualité et ventes de vêtements finis | Les réseaux de fabrication concentrés et les longs délais de réapprovisionnement peuvent retarder les lancements | adidas a élargi l'approvisionnement local pour local en Grande Chine, en Inde, au Brésil et en Argentine, tandis que Gildan a développé un complexe intégré au Bangladesh |
| Distribution, vente au détail et réapprovisionnement | Détaillants de marques, grossistes et opérateurs logistiques tels que adidas, Nike et Gildan Activewear | Ventes en gros, ventes directes aux consommateurs, exécution et service | La dépendance maritime, le calendrier des stocks et la coordination des canaux peuvent ralentir la livraison | Utiliser des centres de distribution propres et partenaires, des canaux diversifiés et un positionnement régional des stocks |
| Source: Mordor Intelligence | ||||
La capture de valeur passe de la différenciation des matériaux à la fiabilité de la fabrication, puis à l'accès aux clients, aux données et à l'exécution. Les opérateurs intégrés peuvent conserver davantage de marge de conversion, tandis que les marques qui externalisent s'appuient sur la coordination des fournisseurs et les systèmes de qualité. La chaîne devient plus régionale dans l'approvisionnement et la distribution à mesure que les entreprises raccourcissent les délais et répartissent l'exposition opérationnelle. L'avantage futur viendra de la combinaison de matériaux traçables avec une production flexible et des canaux réactifs.
Paysage concurrentiel
Le paysage concurrentiel combine des détaillants de masse mondiaux, des spécialistes des vêtements de sport, des maisons de luxe et des marques lifestyle ciblées. VF Corporation, H&M Group, Fast Retailing Co. Ltd. (Uniqlo), Nike Inc., Adidas AG, Roadget Business Pte. Ltd. (Shein), Inditex Trent Retail India Private Limited, Puma SE, Kering SA, LVMH Moet Hennessy Louis Vuitton, PVH Corp., Levi Strauss & Co., Gap Inc., Lululemon Athletica Inc., Ralph Lauren Corporation, American Eagle Outfitters, Inc., Hanesbrands LLC, Under Armour Inc., Hugo Boss AG et Columbia Sportswear Company couvrent différents niveaux de prix, systèmes de produits et canaux. VF Corporation a rapporté un chiffre d'affaires du T1 FY2026 stable d'une année sur l'autre, avec un chiffre d'affaires hors Vans en hausse de 6 % tandis que Vans a chuté de 14 %. L'échelle est répartie entre plusieurs leaders plutôt qu'un seul fournisseur dominant, tandis que l'identité de marque, la conception technique, la portée de l'approvisionnement et l'accès direct aux consommateurs créent des barrières durables. La structure laisse de la place aux challengers capables de combiner pertinence culturelle et livraison fiable.
Les réponses concurrentielles sont visibles à la fois dans les résultats opérationnels et les choix de canaux. Fast Retailing a rapporté que les ventes à magasins comparables de UNIQLO Japon ont augmenté de 8,1 % en FY2025 et que les revenus de UNIQLO International ont augmenté de 11,6 %. NIKE, Inc. a rapporté un chiffre d'affaires FY2025 de 46,3 milliards USD, en baisse de 10 %, tandis que les revenus de vêtements de la marque NIKE ont chuté de 6 %. Les revenus de la marque adidas neutres en devises ont augmenté de 13 % en 2025 et les ventes de vêtements ont augmenté de 15 % grâce à des collections localement pertinentes, des collaborations et des lancements de produits. Ces résultats montrent comment l'expansion internationale, les systèmes de marque technique et les calendriers de produits localisés produisent des résultats différents sur le même marché. Ils font également de la qualité d'exécution un différenciateur visible pour les acheteurs et les partenaires de vente au détail.
La direction de la concurrence favorise les entreprises capables de connecter l'innovation produit à la demande localisée et à une exécution omnicanale fiable. Les ventes nettes FY2025 de H&M Group ont augmenté de 2 % en devises locales avec 4 101 magasins, et un peu plus de 30 % des ventes provenaient en ligne. Les spécialistes des vêtements de sport peuvent défendre des niches techniques, tandis que les détaillants de masse utilisent la densité des magasins et les prix accessibles pour protéger le volume. Les groupes de luxe concurrencent par la notoriété de la marque, la rareté et la vente au prix fort, et les plateformes numériques compriment le temps de découverte pour les labels plus petits. Le contrôle réglementaire des contrefaçons, des allégations de durabilité et de la transparence de la chaîne d'approvisionnement augmente la valeur de l'approvisionnement traçable et des informations produits crédibles, tandis que les acheteurs font face à des propositions de marques plus fragmentées et doivent juger ensemble la performance, la confiance et le service.
Leaders du secteur de l'habillement
-
VF Corporation
-
H&M Group
-
Fast Retailing Co. Ltd. (Uniqlo)
-
Nike Inc.
-
Adidas AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché de l'Habillement Entreprises couvertes dans ce rapport
- VF Corporation
- H&M Group
- Fast Retailing Co. Ltd. (Uniqlo)
- Nike Inc.
- Adidas AG
- Roadget Business Pte. Ltd. (Shein)
- Inditex Trent Retail India Private Limited
- Puma SE
- Kering SA
- LVMH Moet Hennessy Louis Vuitton
- PVH Corp.
- Levi Strauss & Co.
- Gap Inc.
- Lululemon Athletica Inc.
- Ralph Lauren Corporation
- American Eagle Outfitters, Inc.
- Hanesbrands LLC
- Under Armour Inc.
- Hugo Boss AG
- Columbia Sportswear Company
Principales Opportunités pour les Participants au Marché
Les opportunités les plus solides connectent les travaux de conformité à court terme avec les changements de produits et de matériaux déjà en cours dans les opérations d'habillement. La comparaison se concentre sur où un acheteur peut agir, quelles preuves rendent l'ouverture opportune et quelle barrière pourrait retarder la commercialisation. Les fenêtres réglementaires offrent un moyen de développer des capacités de données et de collecte avant que les exigences ne mûrissent, tandis que les matériaux recyclés et adaptatifs à la chaleur créent une différenciation des produits.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principale barrière | Bénéficiaires probables |
|---|---|---|---|---|---|
| Passeports numériques de produits pour l'habillement | La Commission européenne prévoit un acte délégué ESPR pour les vêtements textiles au T4 2027, tandis que les exigences de passeport numérique de produit restent en cours de définition | Fabricants, producteurs, importateurs et distributeurs de vêtements de l'UE | Construire des pipelines de données sur les matériaux, les fournisseurs et les réparations au niveau des articles avant l'acte délégué | Les champs de données et les détails de mise en œuvre sont encore en cours de définition | Plateformes de traçabilité, marques conformes et partenaires de vente au détail de l'UE |
| Services de collecte et de recyclage dans le cadre de la REP textile | La directive-cadre révisée de l'UE sur les déchets est entrée en vigueur le 16 octobre 2025, exigeant des régimes REP des États membres dans les 30 mois | Marques de mode de l'UE, opérateurs de collecte et acheteurs de recyclage | Établir des partenariats sur les réseaux de reprise, de tri et de récupération de fibres alignés sur les régimes nationaux | La conception des régimes au niveau national et l'infrastructure de collecte doivent être coordonnées | Recycleurs, prestataires logistiques et marques avec des systèmes de récupération vérifiés |
| Polyester recyclé textile à textile | adidas introduit du polyester recyclé textile à textile à partir des saisons 2026 et vise 10 % du volume de polyester provenant de déchets textiles d'ici 2030 | Acheteurs de vêtements de sport et de performance | Sécuriser les matières premières recyclées et qualifier les fils dans les gammes de performance à fort volume | La cohérence des matières premières et la capacité de traitement limitent la montée en puissance | Recycleurs, fournisseurs de fils et marques de vêtements de sport |
| Matériaux à faibles émissions de GES pour l'habillement grande diffusion | Fast Retailing oriente les produits UNIQLO et GU vers des matériaux à faibles émissions de GES, atteignant 19,4 % des matériaux en FY2025 contre un objectif d'environ 50 % en FY2030 | Acheteurs de vêtements décontractés grande diffusion et de vêtements fonctionnels | Développer des fibres à moindres émissions à travers les basiques essentiels et les tableaux de bord des fournisseurs | La conversion d'un assortiment large nécessite la capacité des fournisseurs et le contrôle des coûts | Innovateurs en fibres, filatures et détaillants de valeur |
| Vêtements de performance adaptatifs à la chaleur | Nike indique qu'Aero-FIT, fabriqué à partir de 100 % de déchets textiles recyclés, a fait ses débuts dans les kits de football 2026 et s'étend à travers les gammes de produits | Acheteurs de vêtements de sport d'élite, de kits d'équipe et de vêtements adaptatifs à la chaleur | Piloter des tissus rafraîchissants dans les kits d'équipe, les hauts d'entraînement et les vêtements de travail exposés à la chaleur | La validation de la gamme de produits et la fabrication reproductible doivent suivre le rythme des allégations de performance | Développeurs de textiles techniques, marques de vêtements de sport et fournisseurs d'équipes |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est la convergence de la traçabilité et de l'innovation en matière de matériaux. Les délais réglementaires rendent les capacités de données et de récupération commercialement urgentes, tandis que les produits recyclés et adaptatifs à la chaleur donnent à ces systèmes un cas d'usage visible pour les consommateurs et les acheteurs. Les fournisseurs capables de prouver l'origine des matériaux et de répéter les performances devraient être mieux positionnés pour les programmes de marque à long terme.
Développements récents dans le secteur du marché de l'habillement
- Août 2026 : H&M Group a ouvert son premier magasin au Paraguay au Paseo La Galería à Asunción, élargissant sa présence dans la vente au détail de vêtements en Amérique du Sud.
- Mars 2026 : adidas a lancé mondialement les maillots extérieurs de la Coupe du Monde de la FIFA 2026, étendant son offre de vêtements pour les grands tournois.
- Mars 2026 : Fast Retailing et Xymax ont commencé à exploiter une coentreprise à 75 %-25 % qui gère les installations commerciales pour les magasins UNIQLO et GU.
Marché de l'Habillement Portée du rapport et méthodologie de recherche
Définition du Marché et Couverture
Le marché mondial de l'habillement mesure les dépenses annuelles des consommateurs en vêtements vendus au détail via des magasins physiques et des boutiques en ligne. Il couvre les vêtements pour hommes, femmes et enfants dans toutes les formes de produits et matières textiles aux niveaux de prix grande diffusion et premium dans le monde entier.
Exclusions du périmètre : La chaussure, les sacs, les bijoux et les autres accessoires de mode sont exclus.
Aperçu de la Segmentation
- Par type de produit
- Vêtements formels
- Vêtements décontractés
- Vêtements de sport
- Lingerie de nuit / Vêtements d'intérieur
- Lingerie
- Autres types de produits
- Par utilisateur final
- Hommes
- Femmes
- Enfants
- Par matière textile
- Coton
- Polyester
- Nylon
- Denim
- Autres types de tissus
- Par catégorie
- Grande consommation
- Premium
- Par canal de distribution
- Magasins hors ligne
- Boutiques en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les données publiques sont assemblées à partir de sources telles que les indicateurs de production et de commerce du coton de l'Organisation des Nations Unies pour l'alimentation et l'agriculture, les comptages de participation de la Sports & Fitness Industry Association, la série de commerce électronique au détail du Bureau du recensement des États-Unis et l'analyse du commerce des fibres de la Conférence des Nations Unies sur le commerce et le développement pour ancrer les variables d'approvisionnement en matériaux, d'activité, de canaux et de commerce. Ces sources sont lues parallèlement aux deux estimations de marché publiées utilisées pour la comparaison afin que la demande au détail, le mix de fibres, la vente en ligne et les conditions régionales soient interprétés dans les limites du secteur de l'habillement.
Les rapports annuels d'entreprises supplémentaires, les dépôts 10-K, les documents destinés aux investisseurs, les statistiques douanières et la presse spécialisée réputée sont utilisés pour recouper la couverture des détaillants, les signaux des canaux, les coûts des intrants et les développements rapportés avant qu'une estimation ne soit acceptée. Les sources nommées ne sont pas exhaustives et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Le travail primaire est conçu autour d'entretiens avec des dirigeants de marques et de détaillants de vêtements, des responsables de l'approvisionnement et du merchandising, des responsables de canaux, des fournisseurs textiles et des spécialistes régionaux en Asie-Pacifique, en EMEA et dans les Amériques. Un guide structuré teste les résultats secondaires au niveau des variables, enregistre les raisons des désaccords, comble les lacunes avec des plages délimitées ou des hypothèses documentées, et triangule les signaux de demande, de canaux et de matériaux avant la mise à jour du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 15 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 25 % | Responsables : 50 % | Amériques : 28 % |
Dimensionnement du Marché et Prévisions
Le modèle commence par une estimation de valeur descendante des ventes mondiales de vêtements au détail et la répartit entre le type de produit, l'utilisateur final, la matière textile, la catégorie, le canal de distribution et les cinq régions rapportées. Les ventes au détail par canal, la population et le pouvoir d'achat des ménages, la participation à l'habillement et l'activité de remplacement, l'élan du commerce électronique, les indicateurs de coton et de fibres synthétiques, et le développement du commerce de détail régional sont utilisés comme moteurs observables, tandis que les dépôts d'entreprises et les vérifications des canaux fournissent des contrôles ascendants sélectifs tels que les regroupements de fournisseurs et le prix de vente moyen échantillonné multiplié par le volume. Une régression multivariée relie ces moteurs à la valeur historique de l'habillement, avec un lissage exponentiel appliqué lorsqu'une courte série est plus stable et une analyse de scénarios utilisée lorsque les preuves d'intrants ou de canaux sortent de la plage observée. Les parts de segment sont dérivées de la combinaison la plus solide de répartitions publiées, d'indicateurs de canaux et de matériaux, et de vérifications des répondants, puis réconciliées avec le total mondial. Les intrants manquants restent délimités et sont signalés pour un suivi plutôt que remplis avec une précision non étayée. Les experts examinent les prévisions au niveau des variables et remettent en question la direction et l'échelle de chaque moteur avant que les résultats géographiques et de segment ne soient acceptés.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulent la valeur au détail par rapport à des signaux indépendants provenant des séries officielles de vente au détail, des statistiques sur les fibres et le commerce, des données de participation, des dépôts d'entreprises et des observations des canaux, puis examinent les mouvements inhabituels d'une année sur l'autre, les inversions de parts et les écarts entre les totaux descendants et les vérifications sélectives des fournisseurs ou des canaux. Chaque projet passe par une révision des sources, une vérification arithmétique et des unités, une révision de la pertinence du modèle et une approbation par un analyste senior, avec une reprise de contact déclenchée lorsqu'un écart significatif ne peut pas être résolu à partir de preuves documentées. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement significatif modifie la demande, l'offre, la réglementation ou la structure des canaux, et fait l'objet d'une révision préalable à la livraison afin que la dernière année source, les définitions et les hypothèses de prévision soient appliquées de manière cohérente.
Estimation du Marché de l'Habillement de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché mondial de l'habillement mesure les dépenses annuelles des consommateurs en vêtements vendus au détail via des magasins physiques et des boutiques en ligne.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les ventes au détail par canal, la population et le pouvoir d'achat des ménages, la participation à l'habillement et l'activité de remplacement, l'élan du commerce électronique, les indicateurs de coton et de fibres synthétiques, et le développement du commerce de détail régional sont utilisés comme moteurs observables, tandis que les dépôts d'entreprises et les vérifications des canaux fournissent des contrôles ascendants sélectifs tels que les regroupements de fournisseurs et le prix de vente moyen échantillonné multiplié par le volume.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1 480 milliards USD (2027) | |
| Consultance Mondiale A | 1 840 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 24,3 % à la valeur 2027 de ce rapport de 1 480 milliards USD, 2 ans plus tard. Sa segmentation publiée couvre les vêtements du haut, les vêtements du bas et les sous-vêtements et inclut une catégorie luxe, ce qui est plus large que le périmètre approuvé des produits vestimentaires et peut augmenter l'estimation antérieure. |
| Consultance Mondiale B | 2 540 milliards USD (2033) | À sa base de 2033, cette estimation est supérieure de 71,6 % à la valeur 2027 de ce rapport de 1 480 milliards USD, 6 ans plus tôt. La source utilise un point final de prévision ultérieur et liste les catégories luxe et vêtements ethniques aux côtés de l'habillement grande diffusion et premium, de sorte que les catégories couvertes supplémentaires et la période ultérieure peuvent augmenter le total publié. |
Les analystes de Mordor Intelligence triangulent la valeur au détail par rapport à des signaux indépendants provenant des séries officielles de vente au détail, des statistiques sur les fibres et le commerce, des données de participation, des dépôts d'entreprises et des observations des canaux, puis examinent les mouvements inhabituels d'une année sur l'autre, les inversions de parts et les écarts entre les totaux descendants et les vérifications sélectives des fournisseurs ou des canaux.
Questions clés auxquelles le rapport répond
Quelle est la taille et les prévisions du marché de l'habillement ?
La taille du marché de l'habillement devrait passer de 1 440 milliards USD en 2026 à 1 480 milliards USD en 2027 et atteindre 1 720 milliards USD d'ici 2032, à un CAGR de 3,05 % durant 2027-2032.
Quelles forces façonnent la demande de vêtements ?
La SFIA a rapporté que 250 millions d'Américains ont participé à au moins une activité sportive, de remise en forme ou de loisirs en 2025, tandis que Nike a lancé des vêtements de performance imprimés en 3D FlyWeb en juin 2025.
Quel type de produit mène le secteur ?
Les vêtements décontractés détenaient une part de 36,7 % du marché de l'habillement en 2026, et les vêtements de sport devraient connaître la croissance la plus rapide, avec un CAGR de 4,45 % durant 2027-2032.
Quelles entreprises sont actives dans le secteur ?
H&M Group exploitait 4 101 magasins au 30 novembre 2025, tandis qu'adidas a rapporté une croissance des ventes de vêtements de 15 % en 2025.
Quel défi et quelles perspectives les acheteurs de vêtements doivent-ils anticiper ?
Les achats de vêtements contrefaits au moins trimestriellement ont atteint 27 % parmi les acheteurs britanniques concernés en 2025, tandis que le marché bénéficie toujours de l'innovation technique et de l'expansion des canaux numériques.
Quelle géographie offre les meilleures perspectives de croissance ?
L'Asie-Pacifique détenait une part de 36,99 % du marché de l'habillement en 2026, tandis que l'Amérique du Sud devrait connaître la croissance la plus rapide, avec un CAGR de 5,7 % durant 2027-2032.