
Taille et part du marché des armes de sport
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.76 Milliards de dollars |
| Taille du Marché (2031) | 3.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des armes de sport par Mordor Intelligence
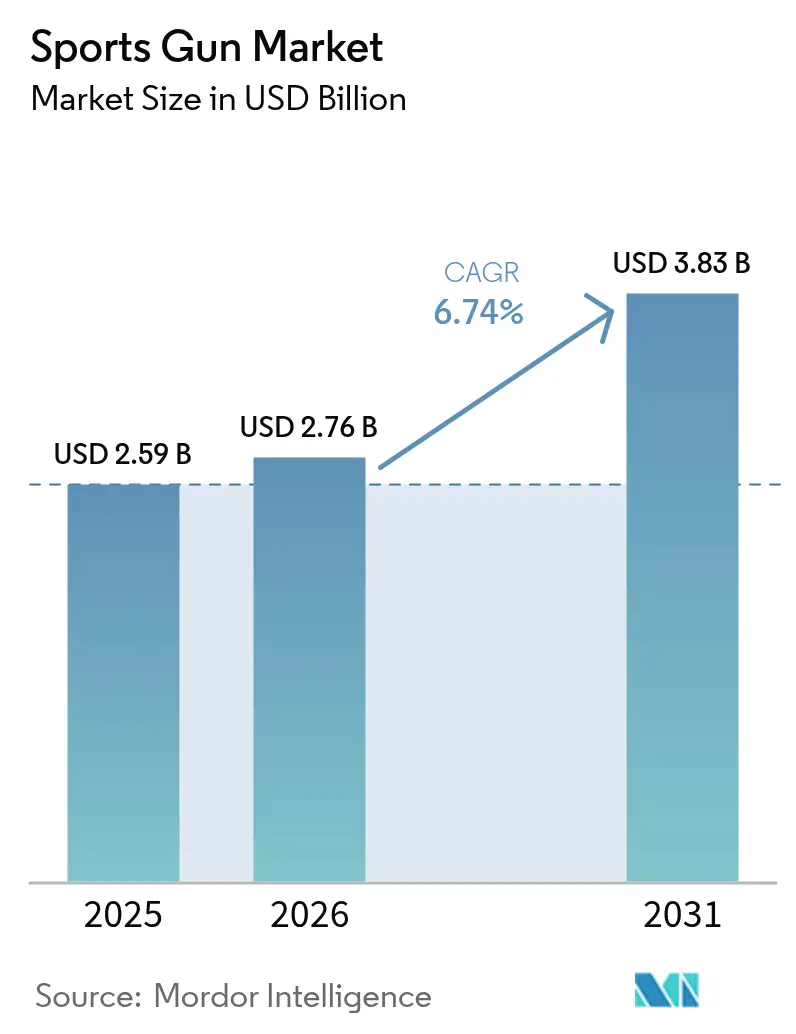
La taille du marché des armes de sport en 2026 est estimée à 2,76 milliards USD, en hausse par rapport à la valeur de 2025 de 2,59 milliards USD, avec des projections pour 2031 affichant 3,83 milliards USD, progressant à un CAGR de 6,74 % sur la période 2026-2031. Cette dynamique se maintient malgré le durcissement des réglementations, car les concepteurs de produits continuent d'améliorer les performances grâce à des composites plus légers, des composants modulaires et des équipements électroniques pour armes intelligentes qui justifient des prix premium. La demande bénéficie également de la transition numérique vers les canaux de vente directe aux consommateurs, qui offre aux petites marques une portée rentable et de meilleurs outils de conformité. La pression concurrentielle est visible dans la hausse de 57 % des ventes de carabines à levier en 2024, même si les volumes de pistolets ont chuté de 17 %, indiquant que les passionnés sont prêts à changer de catégorie pour de nouvelles expériences. La participation croissante des jeunes tireurs, les nouvelles adhésions aux clubs et les forfaits touristiques transfrontaliers renforcent la résilience du marché des armes de sport.
Principaux enseignements du rapport
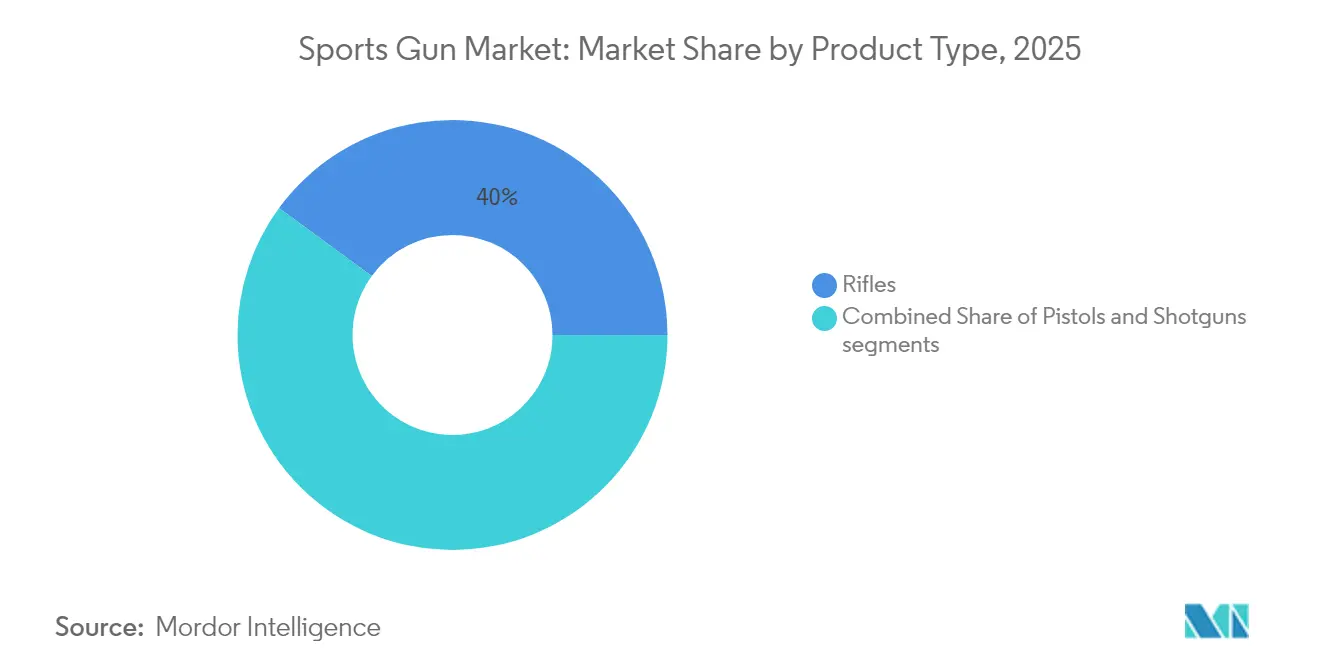
- Par type de produit, les carabines ont dominé le marché des armes de sport avec une part de 39,95 % en 2025, et le chiffre d'affaires de ce segment devrait progresser à un CAGR de 7,83 % jusqu'en 2031.
- Par calibre, les plateformes de petit calibre représentaient une part de 37,05 % du marché des armes de sport en 2025 ; les armes à feu de calibre moyen devraient connaître la croissance la plus rapide, à un CAGR de 8,03 % jusqu'en 2031.
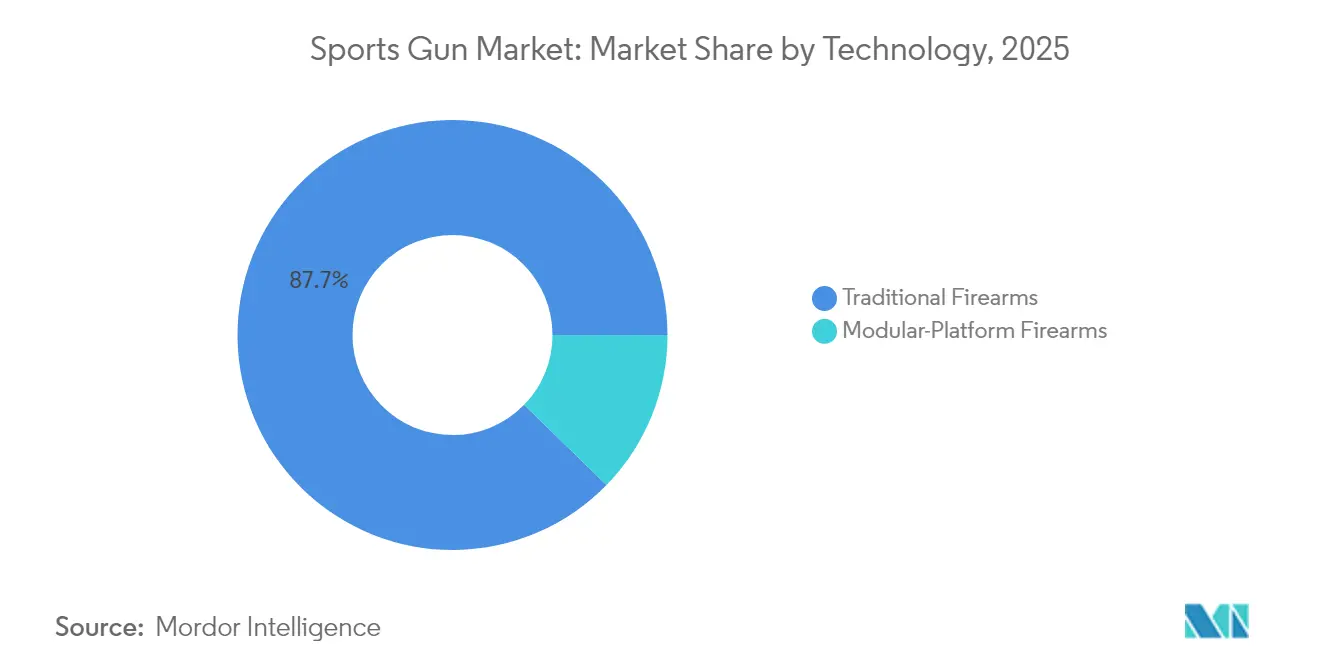
- Par technologie, les systèmes à plateforme modulaire affichaient une perspective de CAGR de 10,40 %, la plus rapide au sein du marché des armes de sport, même si les modèles traditionnels détenaient encore 87,71 % de la part de chiffre d'affaires en 2025.
- Par utilisateur final, la chasse est restée dominante avec une part de 45,38 % en 2025, tandis que les tireurs récréatifs devraient enregistrer un CAGR de 10,12 % jusqu'en 2031.
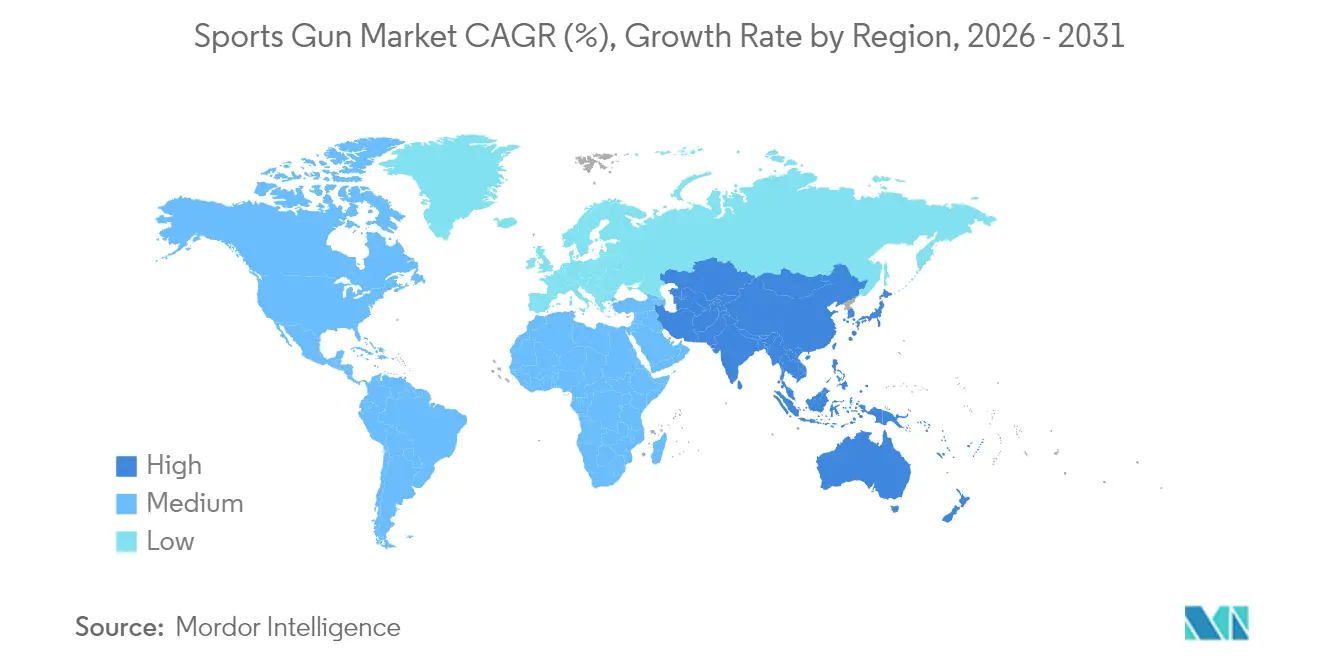
- Par géographie, l'Amérique du Nord a conservé une part de chiffre d'affaires de 36,55 % en 2025, et l'Asie-Pacifique est positionnée pour le CAGR le plus rapide, à 8,24 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Participation croissante au tir récréatif et à la chasse | +1.2% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Avancées dans les matériaux légers et les améliorations optiques pour les armes de sport | +0.9% | Amérique du Nord, UE, APAC | Long terme (≥ 4 ans) |
| Adoption croissante des canaux de commerce électronique pour la vente d'armes à feu | +0.8% | Amérique du Nord, UE, APAC | Moyen terme (2-4 ans) |
| Émergence de programmes pilotes d'armes intelligentes stimulant la demande de modèles haut de gamme | +0.6% | Amérique du Nord, UE | Long terme (≥ 4 ans) |
| Participation croissante des femmes et des jeunes aux sports de tir | +1.1% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Croissance du tourisme de tir transfrontalier et des forfaits axés sur l'expérience | +0.4% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Engagement croissant dans les activités de tir récréatif et de chasse
La participation aux sports de tir ne cesse d'augmenter à mesure que de nouveaux clubs ouvrent et que les clubs existants accueillent de nouveaux membres, alimentant des cycles de renouvellement des équipements qui dynamisent le marché des armes de sport. La décision du Japon d'autoriser les conseils à délivrer des licences aux chasseurs pour le contrôle d'urgence des ours souligne l'acceptation officielle de la chasse comme outil de gestion de la faune sauvage et signale une demande supplémentaire pour les carabines spécialisées. Longtemps considérées comme une niche, les plateformes à levier ont enregistré la plus forte hausse des ventes, soit 57 %, parmi les armes longues en 2024. Cela montre comment les jeunes acheteurs mêlent nostalgie et ergonomie moderne pour élargir le marché des armes de sport. En Australie, les heures de participation annuelles obligatoires pour les membres des clubs maintiennent les propriétaires d'armes actifs et disposés à améliorer leurs optiques et leurs canons, renforçant ainsi les revenus du marché secondaire.[1]Victoria Police, "Exigences en matière de licences d'armes à feu et de participation," police.vic.gov.au Les agences de voyage en plein air proposent désormais des sessions de tir associées au tourisme d'aventure, générant des achats d'équipements supplémentaires à chaque voyage. Ces tendances contribuent à protéger le marché des armes de sport de la volatilité plus large des ventes d'armes à feu à usage général.
Avancées dans les matériaux légers et les améliorations optiques pour les armes de sport
Les protège-mains en fibre de carbone, les parties inférieures en polymère et les rails fins réduisent le poids des carabines de plusieurs dizaines de pourcents, les rendant plus précises lors des longues journées de compétition et renforçant le marché des armes de sport. L'adoption du Type 20 par le Japon démontre comment la R&D militaire migre rapidement vers des carabines modulaires civiles dotées de rails Picatinny pleine longueur pour des échanges rapides d'optiques. Les optiques intelligentes qui ajustent dynamiquement les points de visée deviennent des arguments de vente clés dans les gammes de prix premium, même si les fournisseurs gardent les spécifications confidentielles pour protéger leur propriété intellectuelle. L'innovation en matière de munitions est parallèle au nouveau calibre OTAN de SIG Sauer, qui vise des trajectoires plus plates correspondant aux caractéristiques des carabines légères, améliorant le profil de marge du marché des armes de sport. Le coût des matériaux exotiques reste élevé, de sorte que seules les marques disposant d'une échelle suffisante ou d'un positionnement tarifaire solide peuvent capturer la pleine valeur. Néanmoins, les gains de performance créent un parcours de mise à niveau convaincant pour les tireurs compétitifs qui valorisent chaque dixième de seconde.
Adoption croissante des canaux de commerce électronique pour la vente d'armes à feu
Smith & Wesson a généré 44 % de ses ventes trimestrielles 2025 à partir de modèles lancés avec des campagnes axées sur le numérique, prouvant que le commerce électronique peut écouler des pistolets premium même sous un contrôle strict. Les ventes de silencieux ont bondi de 80 % en ligne, épuisant les stocks et montrant le stress de la chaîne d'approvisionnement produit par une demande numérique concentrée. Les nouvelles règles d'exportation américaines exigent désormais des licences supplémentaires pour certaines expéditions semi-automatiques, obligeant les marchands en ligne à intégrer des vérifications de classification en temps réel dans les flux de paiement. Les plateformes dotées d'un code de conformité robuste approfondissent leurs avantages concurrentiels, et leur échelle attire des références exclusives qui maintiennent la croissance du marché des armes de sport à un rythme supérieur à celui du commerce de détail d'armes à feu en général.
Émergence de programmes pilotes d'armes intelligentes stimulant la demande de modèles haut de gamme
Le pistolet Biofire 9 mm, proposé à 1 499 USD, intègre pour la première fois la reconnaissance biométrique dans une arme de sport commerciale, créant un segment premium au sein du marché des armes de sport.[2]NBC News, "Biofire dévoile une arme intelligente," nbcnews.com Les premiers programmes pilotes reposent sur une adoption volontaire pour contourner les mandats législatifs, réduisant les réactions politiques négatives et permettant une ingénierie itérative. Si les services de police adoptent la technologie, leurs données de tests sur le terrain pourraient atténuer les préoccupations des civils concernant la fiabilité, stimulant davantage le marché des armes de sport. Le prix élevé s'inscrit dans la tendance plus large à la premiumisation, dans laquelle les acheteurs attendent des fonctionnalités avancées et sont prêts à les payer. Cependant, tout défaut perçu dans les verrous biométriques freinerait l'élan, rendant un contrôle qualité rigoureux indispensable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Durcissement et évolution des cadres réglementaires sur les armes à feu | -0.7% | Canada, UE, certains États américains | Court terme (≤ 2 ans) |
| Investissement initial significatif requis pour les armes de sport haute performance | -0.5% | Marchés émergents, mondial | Moyen terme (2-4 ans) |
| Obstacles financiers liés aux critères ESG limitant le financement des fabricants d'armes à feu | -0.4% | Amérique du Nord et cœur de l'UE, en expansion mondiale | Moyen terme (2-4 ans) |
| Détournement du marché dû à l'utilisation croissante de simulateurs réalistes airsoft et laser | -0.3% | Mondial, avec concentration dans les marchés urbains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Durcissement et évolution des cadres réglementaires sur les armes à feu
Le Canada a interdit 503 modèles d'armes à feu spécifiques entre décembre 2024 et mars 2025, entraînant des retraits immédiats de produits qui réduisent le marché des armes de sport. Le Royaume-Uni est passé au recouvrement intégral des coûts de délivrance des licences début 2025, ajoutant des frais de demande qui augmentent les coûts de possession pour les participants occasionnels. L'Australie-Occidentale exige désormais des évaluations de santé à chaque renouvellement de licence, créant une couche administrative supplémentaire qui pèse sur les petits détaillants. Même la République tchèque, pourtant favorable aux armes à feu, a remanié son code, rendant obligatoire le suivi numérique de chaque arme d'ici 2026. Chaque nouvelle règle accroît l'incertitude, décourageant l'investissement en capital et incitant les consommateurs à se tourner vers la location ou les armes appartenant aux clubs.
Investissement initial significatif requis pour les armes de sport haute performance
Les carabines modulaires avancées et les pistolets biométriques coûtent bien plus cher que les entraîneurs d'entrée de gamme en calibre .22 LR, limitant la demande adressable immédiate dans les régions à revenus plus faibles du marché des armes de sport. Les unités Type 20 japonaises coûtent 274 000 JPY chacune (1 830 USD), montrant comment les composants de qualité militaire font monter les prix pour les civils. Les optiques haut de gamme, les compensateurs et les silencieux doublent souvent le coût total du package, ce qui réduit l'accessibilité financière au moment même où les prêts guidés par les critères ESG limitent la disponibilité du financement à la consommation. Les marques doivent équilibrer ambition technologique et ingénierie de réduction des coûts, sous peine d'exclure les nouveaux tireurs dans les économies émergentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les carabines mènent l'innovationLes carabines ont généré 39,95 % du chiffre d'affaires 2025, et leur CAGR de 7,83 % maintient ce segment au cœur du marché des armes de sport. Les plateformes à verrou conservent la fidélité des chasseurs, tandis que les modèles semi-automatiques de type AR et le modèle modulaire Type 20 accélèrent la demande pour les parties supérieures à changement rapide et les protège-mains plus légers. Les modèles à levier connaissent une renaissance auprès des jeunes amateurs qui apprécient le style patrimonial, aidant le marché des armes de sport à diversifier sa gamme de carabines. Les fabricants concentrent leur R&D sur les canons à silencieux intégré et les blocs de gaz réglables qui simplifient la préparation aux compétitions.
Les fusils de chasse affichent une érosion des volumes à mesure que les carabines tactiques absorbent les amateurs de ball-trap, mais les fusils de terrain enregistrent des gains modestes parallèlement à la hausse du nombre de permis de chasse au gibier d'eau. Les pistolets restent un pilier de revenus fiable pour les stands de tir intérieurs ; le Bodyguard 380 de Smith & Wesson est devenu un best-seller numérique instantané, validant les formats compacts sur le marché des armes de sport. Les revolvers conservent un pouvoir de fixation des prix de niche grâce à leur attrait artisanal. Dans l'ensemble, l'innovation dans les carabines établit des références de performance qui se répercutent sur les autres catégories.


Par calibre :
accessibilité du petit calibre face aux performances du calibre moyenLes options de petit calibre représentent 37,05 % du marché des armes de sport, grâce à un faible recul et à des munitions peu coûteuses. Les stands de tir utilisent des plateformes en calibre .22 LR pour les cours de sécurité, assurant une demande de base stable. La clémence réglementaire dans de nombreuses juridictions stimule également la popularité du petit calibre comme voie d'accès pour les programmes jeunesse.
Les armes à feu de calibre moyen progressent à un CAGR de 8,03 % à mesure que les compétiteurs passent à des cartouches qui équilibrent trajectoire plate et recul gérable. Les nouvelles charges de précision de qualité match soutiennent les disciplines de précision et maintiennent la marge par cartouche plus élevée que les munitions à jante en vrac. Les carabines de grand calibre restent une niche mais sont rentables pour les réservations de safaris internationaux et les compétitions à très longue distance. Les fabricants de munitions coordonnent des contrats à terme sur le cuivre et la poudre pour couvrir les fluctuations de coûts et protéger la rentabilité du marché des armes de sport.
Par technologie :
les plateformes traditionnelles face à la disruption modulaireLes armes à configuration fixe traditionnelles détiennent encore 87,71 % du chiffre d'affaires car les utilisateurs font confiance à leur fiabilité, mais la croissance est à la traîne. Les lignes de production sont entièrement amorties, permettant une tarification compétitive qui maintient le marché des armes de sport accessible aux acheteurs soucieux des coûts. Les revendeurs stockent massivement ces modèles pour répondre aux achats impulsifs qui suivent la publicité de la saison de chasse.
Les systèmes modulaires progressent à un CAGR de 10,40 % à mesure que les athlètes exigent des configurations flexibles sans avoir à acheter plusieurs armes complètes. Les packs de détente amovibles, les kits de changement de calibre rapide et les interfaces de protège-mains permettent à un seul châssis de servir 3 à 4 disciplines, augmentant les dépenses à vie par acheteur. L'électronique s'intègre facilement dans les châssis modulaires, ouvrant la voie à des accessoires d'armes intelligentes qui pourraient considérablement augmenter la taille du marché des armes de sport d'ici 2031.
Par utilisateur final :
les tireurs récréatifs émergent comme moteur de croissanceLa chasse conserve une part de 45,38 % grâce à la participation historique et à l'intensité des équipements par sortie. Les données de délivrance de licences montrent des chiffres de chasseurs stables sur les marchés matures, offrant aux marques une base prévisible. Les offres groupées d'équipements pour les segments dinde, cerf et gibier à plumes génèrent des promotions de packages avant les saisons de pointe, stabilisant les flux de trésorerie.
Les tireurs récréatifs progressent à un CAGR de 10,12 % à mesure que les résidents urbains considèrent le tir sur cible comme un loisir social. Les stands de tir intérieurs fournissent des pools de location, orientant les visiteurs novices vers l'acquisition éventuelle d'une arme, élargissant ainsi le marché des armes de sport. Les clubs compétitifs offrent des parcours de progression structurés qui incitent à des mises à niveau progressives, du calibre .22 LR d'entrée de gamme aux configurations de carabines de compétition complètes. Les écoles de formation des forces de l'ordre achètent des armes de poing et des carabines à haute fiabilité qui partagent des pièces avec les modèles commerciaux, générant des économies d'échelle intersegments.
Analyse géographique
Marché des Armes de Sport en Amérique du Nord
L'Amérique du Nord a conservé une part de revenus de 36,55 % en 2025, soutenue par des réseaux de distributeurs établis et des réglementations favorables dans de nombreux États américains. Smith & Wesson a enregistré une croissance séquentielle des ventes de 46,8 % grâce aux nouveaux lancements, illustrant comment des références innovantes peuvent encore générer des volumes au sein d'un marché des armes de sport mature. L'interdiction canadienne portant sur 503 modèles contraint les équipementiers à reconcevoir ou à abandonner certaines références, ce qui déprime temporairement les expéditions tout en encourageant des gammes de produits orientées conformité. La progression des inscriptions à l'IPSC au Mexique laisse entrevoir une demande incrémentale dès que les obstacles à la distribution seront levés.
Marché des Armes de Sport en Asie-Pacifique et en EMEA
L'Asie-Pacifique affiche le CAGR de tête de 8,24 % jusqu'en 2031. Le Japon acquiert 8 577 fusils Type 20 pour 23,3 millions USD, signalant une élévation des normes techniques qui se répercute sur les produits civils. Les régimes réglementaires État par État en Australie compliquent la logistique et créent des niches de services que les plateformes numériques exploitent. La Corée du Sud et l'Inde cultivent des communautés de tir réduites mais en forte croissance, tandis que Norinco, entreprise publique chinoise, tire parti de son échelle pour des exportations sélectives sous licences strictes. L'Europe conjugue de profondes traditions sportives et des réglementations strictes. Le modèle britannique de recouvrement intégral des coûts et les quotas sur les composants alourdissent le coût total de possession, freinant l'adoption par le grand public mais renforçant le positionnement premium des marques patrimoniales. L'excellence technique allemande maintient l'innovation en matière de carabines de compétition, même sous des codes de stockage rigoureux. L'agenda numérique tchèque en matière d'armes constituera un cas d'expérimentation régional pour la délivrance de licences dématérialisées lors de son entrée en vigueur en 2026. Le Moyen-Orient développe des stands de tir de luxe qui importent des armes à feu haut de gamme américaines et européennes, tandis que l'Afrique du Sud s'appuie sur le tourisme de chasse pour soutenir les ventes de lunettes de visée et de munitions de gros calibre.

Paysage réglementaire
La réglementation continue de se durcir et de s'harmoniser sur les principaux marchés, façonnant la disponibilité des références produits, les flux transfrontaliers et la conception des produits destinés à un usage compétitif. Dans l'Union européenne, le règlement (UE) 2025/41 a refondu les mesures d'importation, d'exportation et de transit applicables aux armes à feu, à leurs éléments essentiels et aux munitions afin de mettre en œuvre les contrôles prévus par le Protocole des Nations unies sur les armes à feu, alourdissant ainsi la charge de conformité pour les fabricants et distributeurs déplaçant des produits d'un pays à l'autre.
Les règles applicables aux armes à feu et équipements de compétition ont également été mises à jour au niveau des instances sportives dirigeantes. L'édition 2026 du règlement de la Fédération internationale de tir sportif (ISSF) est entrée en vigueur le 1er janvier 2026, accompagnée de guides de contrôle des équipements mis à jour (carabine et fusil), renforçant et clarifiant des exigences telles que les tolérances de rigidité des vêtements de tir à la carabine et les procédures liées à la visée en direct, ce qui peut imposer des refontes ou des travaux de recertification pour les plateformes et accessoires destinés à la compétition. Aux États-Unis, l'ATF a proposé des mises à jour en mai 2026, notamment l'alignement des restrictions d'importation applicables aux pays proscrits sur les listes du Département d'État américain (22 CFR 126.1) et une proposition visant à autoriser certaines armes à feu à entrer dans des entrepôts sous douane sans déclencher les exigences liées à la définition d'importation, ce qui peut modifier la logistique des importateurs et les processus de conformité.
Analyse de la chaîne de valeur
La chaîne de valeur des armes de sport s'étend des intrants métalliques et chimiques à la fabrication de précision, au contrôle et à la conformité, puis à la vente en gros, au détail et aux canaux des stands de tir ou clubs, avec une couche numérique croissante. Les intrants en amont comprennent l'acier et l'aluminium pour les carcasses et les canons, ainsi que le laiton, le cuivre et le plomb pour les munitions. Des composants soumis à des contraintes d'approvisionnement, tels que la nitrocellulose et l'antimoine, peuvent affecter la disponibilité des propergols et des amorces.
La fabrication comprend à la fois des OEM intégrés verticalement et un modèle plus distribué où les marques s'approvisionnent en sous-ensembles et en armes finies auprès de pôles spécialisés et de partenaires OEM étrangers. Des pôles établis tels que Gardone Val Trompia en Italie restent pertinents pour les armes de sport de haute précision et les écosystèmes de composants. En aval, la distribution est encadrée par les licences, le marquage et la traçabilité, ainsi que par les règles d'exportation-importation, des associations professionnelles telles que la NSSF aux États-Unis et ESFAM/IEACS en Europe soutenant les normes et l'engagement politique. La volatilité des coûts et des délais se propage également le long de la chaîne : les droits de douane sur l'acier et l'aluminium en vigueur depuis mars 2025 augmentent les coûts des matières premières, tandis que la suspension en mai 2024 des expéditions de poudre sans fumée d'Alliant Powders, visant à prioriser l'allocation de nitrocellulose aux contrats de défense, illustre comment le détournement de capacité au profit de la défense peut resserrer la disponibilité pour les canaux sportifs. Le commerce de détail et l'exécution des commandes dépendent de plus en plus du commerce électronique conforme et de la logistique de remise via les titulaires de licence FFL, ce qui stimule l'investissement dans la classification en temps réel, l'intégration des vérifications d'antécédents et la visibilité des stocks afin de réduire les ruptures lors des pics de demande.
Paysage concurrentiel
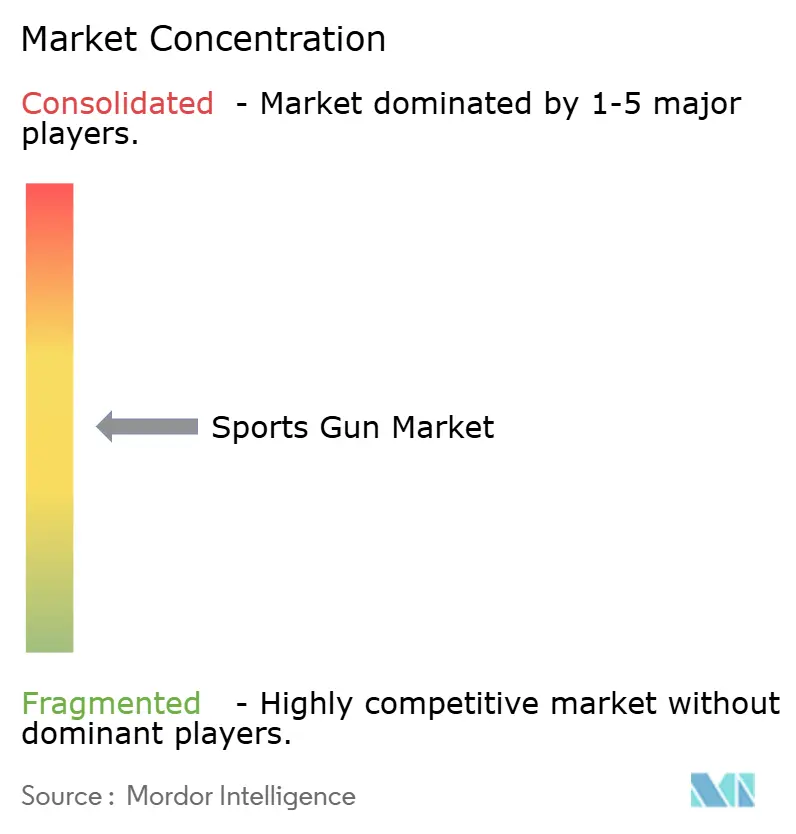
La structure du secteur est modérément fragmentée. Les cinq premières entreprises ont capturé moins de 40 % du chiffre d'affaires en 2024, laissant de la place aux spécialistes agiles axés sur les accessoires ou les calibres de niche. Le rachat d'actions de 50 millions USD de Smith & Wesson illustre la discipline en matière de capital pour stabiliser la valorisation dans un marché des armes de sport cyclique. Les fabricants de silencieux signalent des pics de ventes de 80 % mais peinent à maintenir les rayons approvisionnés, donnant aux marques verticalement intégrées un avantage côté offre.
La technologie est le champ de bataille décisif. Biofire s'appuie sur des financements en capital-risque pour commercialiser des verrous biométriques, capturant une part d'esprit précoce dans une sous-catégorie d'armes intelligentes potentiellement multimilliardaire. SIG Sauer élargit son portefeuille de munitions et de systèmes, notamment avec une nouvelle usine au Royaume-Uni, pour contrôler davantage l'écosystème du tireur. L'introduction en bourse imminente de GrabAGun injectera des capitaux frais dans l'infrastructure du commerce électronique, développant des logiciels de conformité que les petits revendeurs ne peuvent pas égaler.
La dynamique de financement façonne également la concurrence. Seulement 29,8 % des fonds ESG de l'UE et du Royaume-Uni conservent une exposition à la défense, réduisant les lignes de crédit pour les fabricants d'armes traditionnels et favorisant les entreprises qui se classent strictement dans le marché des armes de sport plutôt que dans les secteurs de défense plus larges. Cette segmentation financière encourage les équipementiers à scinder leurs divisions sportives en entités autonomes pour obtenir le soutien des banques et se séparer des secteurs restreints.
Leaders du secteur des armes de sport
Sturm, Ruger & Co. Inc.
SMITH & WESSON BRANDS, INC.
Carl Walther GmbH
GLOCK, Inc.
Fabbrica d'Armi Pietro Beretta SpA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Armes de Sport
- Sturm, Ruger & Co. Inc.
- SMITH & WESSON BRANDS, INC.
- SIG SAUER, Inc.
- GLOCK, Inc.
- Fabbrica d'Armi Pietro Beretta SpA
- RemArms LLC
- Carl Walther GmbH
- FN America, LLC
- Heckler & Koch GmbH
- SPRINGFIELD, INC.
- Taurus Holdings, Inc.
- Savage Arms Inc.
- O.F. Mossberg & Sons, Inc.
- Crosman Corporation
- FX Airguns AB
- Daisy Outdoor Products
- J.G. ANSCHUTZ GmbH & Co. KG
- Chiappa Firearms Srl

Opportunités de marché et perspectives d'avenir
Un espace inexploité émerge autour des dispositifs électroniques et logiciels d'amélioration des performances pouvant être adoptés sans modifier l'arme elle-même, notamment les optiques, la formation et les infrastructures de tir soutenant les segments récréatif et compétitif. Lors du SHOT Show, les présentations de 2026 ont mis en avant des optiques computationnelles intégrant des capteurs environnementaux et des calculateurs balistiques pour des ajustements en temps réel, proposées par des marques telles que Maztech, Revic et Burris, renforçant les cycles de montée en gamme pour les carabines, où la réduction de poids et la modularité stimulent déjà la personnalisation. Les technologies de formation se rapprochent également d'une adoption courante dans les stands de tir : Eyeviation a lancé son système VCAT Virtual Cognitive-Aware Training en janvier 2026, transposant les méthodologies de formation militaires et des forces de l'ordre aux stands de tir civils et ajoutant un flux de dépenses lié à l'instruction assistée par logiciel qui complète les achats d'armes et de munitions.
La réglementation et les normes des instances sportives dirigeantes ouvrent également des opportunités dans la conception de produits conformes et les services de contrôle des équipements. Les règles ISSF 2026 et les guides de contrôle des équipements poussent les fabricants et fournisseurs d'accessoires vers des configurations normalisées et vérifiables, et, le cas échéant, vers des dispositifs de suivi légers pour les essais de visualisation de la visée en direct, ce qui peut accélérer la validation des composants modulaires et des optiques lors des inspections. La conformité environnementale et des installations ouvre une autre voie de croissance liée aux sites de tir : des solutions réduisant l'exposition au plomb et améliorant la récupération s'alignent sur les priorités d'investissement des stands, notamment les systèmes de cible à filet acoustique testés durant la saison de biathlon 2025-2026 pour permettre la récupération du plomb et un retour de performance immédiat. Ensemble, ces évolutions soutiennent un modèle d'offre groupée plus large où les marques, les stands et les plateformes numériques associent le matériel à des services de données, de coaching et de conformité plutôt que de reposer uniquement sur les ventes unitaires d'armes.
Recent Industry Developments in Marché des Armes de Sport
- Juin 2026 : Smith & Wesson Brands, Inc. a publié ses résultats du quatrième trimestre et de l'exercice fiscal 2026 complet, mettant l'accent sur la performance des canaux de vente d'articles de sport. Cette mise à jour a souligné la manière dont la cadence des produits et le mix de canaux (y compris la demande influencée numériquement) sont gérés comme des leviers clés pour l'écoulement des stocks dans une catégorie sous surveillance.
- Juin 2025 : Le détaillant en ligne d'armes à feu GrabAGun a conclu un accord de fusion de 250,54 millions d'USD avec Colombier Acquisition Corp. II pour former GrabAGun Digital Holdings Inc., dont l'introduction en bourse est prévue sous le symbole « PEW ». Cette transaction a mis en lumière la poursuite de la formation de capital autour d'infrastructures de commerce électronique conformes et de la portée directe au consommateur sur le marché des armes de sport.
- Octobre 2024 : Bushmaster a lancé la série de carabines pour la chasse aux nuisibles V-Radicator, dotées de canons en acier inoxydable cannelé et de composants Magpul, chambrées en .223 Wylde. Ce lancement a élargi les choix pour les usages récréatifs de tir longue distance et de chasse aux nuisibles, favorisant le basculement vers les carabines à mesure que les amateurs recherchent de nouvelles expériences de tir.


Marché des Armes de Sport Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les armes de sport utilisées principalement pour le tir sur cible, la compétition et les activités de chasse à caractère sportif. Les valeurs sont comptabilisées au point de vente en USD dans les principales régions.
Exclusions du périmètre : sont exclus les achats d'armes à usage militaire et la plupart des systèmes tactiques non sportifs qui ne sont pas achetés pour un usage sportif civil.
Aperçu de la segmentation
- Par type de produit
- Carabines
- Carabines à verrou
- Carabines semi-automatiques
- Carabines à levier
- Carabines à air comprimé
- Pistolets
- Pistolets semi-automatiques
- Revolvers
- Pistolets à air comprimé
- Fusils de chasse
- Fusils de chasse à pompe
- Fusils de chasse semi-automatiques
- Fusils de chasse à un coup
- Carabines
- Par calibre
- Petit
- Moyen
- Grand
- Par technologie
- Armes à feu traditionnelles
- Armes à feu à plateforme modulaire
- Par utilisateur final
- Clubs de tir compétitif
- Passionnés de chasse
- Tireurs récréatifs
- Académies de formation des forces de l'ordre
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle solide sur les niveaux de participation, les contraintes réglementaires et les schémas commerciaux, puis par la mise en correspondance de ces données avec la manière dont les armes de sport sont vendues et tarifées en pratique. Nous nous référons généralement à des sources publiques telles que UN Comtrade pour les flux commerciaux, les nomenclatures douanières et tarifaires nationales, ainsi que les statistiques gouvernementales sur les permis de chasse et la participation au tir sportif (lorsqu'elles sont disponibles).
Afin d'éviter de dépendre d'un seul point de vue, l'ensemble des sources secondaires est élargi en incluant les sites d'associations et d'organismes de sécurité ou de normalisation pertinents pour les armes à feu et leur usage sportif, ainsi que des revues à comité de lecture traitant des tendances du tir sportif et des questions de sécurité ou d'accidents. Les dépôts d'entreprise, rapports annuels, présentations aux investisseurs et interviews de presse reconnues sont également utilisés pour comprendre le mix produit, l'orientation des prix et les évolutions de la distribution entre le commerce hors ligne et en ligne. Le cas échéant, nous complétons ces éléments par des abonnements payants pour les données financières et de renseignement d'entreprise, des bases de données de brevets et des bases de données d'importation-exportation au niveau des expéditions, principalement pour valider les volumes, le positionnement des produits et les signaux d'approvisionnement transfrontalier. Les sources mentionnées ici sont uniquement illustratives, et de nombreuses autres sources publiques et documents de référence ont également été consultés pour clarifier et valider les hypothèses.
Entretiens et enquêtes primaires
Le travail primaire sert à éprouver les hypothèses documentaires quant à ce qui constitue une vente d'arme de sport, à l'évolution des prix selon le type de produit et au comportement de la demande parmi les tireurs récréatifs, les clubs de compétition et les acheteurs orientés chasse. Nous échangeons avec un panel de fabricants, distributeurs, détaillants et exploitants de stands ou de clubs à travers l'APAC, l'EMEA et les Amériques, puis alignons les éventuelles divergences via des questions de suivi afin que le modèle reste cohérent entre les segments et les régions.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier plan : 30 % | Dirigeants (CXO) : 16 % | APAC : 47 % |
| Milieu de gamme : 54 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 32 % |
| Acteurs plus petits : 16 % | Managers : 56 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante où les indicateurs de participation et de licences, les mouvements d'importation-exportation et l'activité des canaux de vente au détail sont reconstitués en un bassin de demande, puis convertis en valeur à l'aide de fourchettes de prix typiques. Le modèle reste pragmatique en se concentrant sur des variables suivables d'année en année, telles que le nombre de tireurs sportifs actifs et de détenteurs de permis de chasse, l'activité des stands et clubs, le mix en ligne/hors ligne, le mix produit entre carabines, pistolets et fusils, ainsi que l'évolution observée du prix de vente moyen par calibre et matériaux de construction.
Une fois cette structure en place, des vérifications ascendantes ciblées sont utilisées pour corroborer les totaux. Cela comprend l'agrégation d'un échantillon de revenus de fournisseurs par région, la validation des parts de canaux par des vérifications auprès des distributeurs et détaillants, ainsi que des tests de cohérence des volumes à l'aide d'indicateurs indirects tels que les cycles de renouvellement induits par l'adhésion aux clubs. Lorsque des lacunes de données apparaissent, nous les comblons par des hypothèses prudentes convenues lors des entretiens, puis testées a posteriori par rapport aux signaux commerciaux et de participation afin d'éviter toute dérive des chiffres.
Pour les prévisions, une analyse de scénarios est utilisée car ce marché est sensible aux évolutions réglementaires et au sentiment des consommateurs, qui peuvent évoluer rapidement. Les taux de croissance sont ajustés à l'aide d'un petit ensemble de facteurs sur lesquels les experts s'accordent généralement, notamment les nouvelles introductions de produits, les tendances tarifaires, la dynamique de participation et l'orientation des politiques au niveau national, ce qui contribue à garder la prévision explicable lors d'un appel client.
Validation des données et cycle de mise à jour
La validation s'effectue par couches afin que les chiffres finaux ne dépendent pas d'un seul flux de données. Nous effectuons des contrôles de variance entre régions, comparons les volumes et prix implicites aux mouvements commerciaux et signaux de participation, et examinons les valeurs aberrantes apparaissant lorsqu'une seule hypothèse est modifiée.
Avant validation finale, le modèle et le récit sont revus par un autre analyste, et des suivis sont déclenchés lorsque les retours d'entretiens divergent de ce que suggèrent les sources documentaires. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, tels que des évolutions réglementaires majeures ou des variations de prix brutales. Juste avant la livraison, une nouvelle passe est effectuée afin que les clients reçoivent la vision la plus récente, alignée sur les signaux publics les plus actuels.
Comparaison du dimensionnement du marché des armes de sport de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les armes de sport diffèrent souvent car le périmètre de produits inclus, l'année de référence utilisée et la méthode de moyenne des prix varient selon les études. Des écarts apparaissent également lorsqu'une estimation s'appuie davantage sur les signaux commerciaux tandis qu'une autre repose davantage sur la participation des consommateurs, ce qui modifie alors le bassin de demande implicite.
Le tableau de comparaison montre un écart provenant principalement du calendrier du périmètre et de ce qui est comptabilisé comme une vente d'arme de sport. Dans le modèle de Mordor Intelligence, la valeur 2026 est alignée sur les carabines, pistolets et fusils utilisés pour des usages sportifs et de chasse, la vente au détail en ligne et hors ligne étant prise en compte sans intégrer de catégories adjacentes telles que l'équipement d'airsoft ou de paintball. Lorsqu'un autre éditeur part d'une année de référence antérieure ou applique une progression de prix plus rapide, le chiffre résultant pour les années 2030 peut être plus élevé même si les volumes ne croissent pas au même rythme.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,76 milliards d'USD (2026) | |
| Éditeur sectoriel A | 2,60 milliards d'USD (2025) | Utilise une année de référence différente et une fenêtre de prévision plus longue, et la définition des armes de sport peut varier selon le regroupement par application, ce qui peut modifier le point de départ avant l'application de la croissance. |
| Éditeur de recherche B | 2,39 milliards d'USD (2024) | Part d'une année antérieure et applique une courbe de croissance plus élevée jusqu'en 2032, ce qui peut refléter des hypothèses plus agressives sur la croissance de la participation, l'expansion des canaux ou la hausse du prix de vente moyen, non systématiquement validées région par région. |
Lorsque l'année, les catégories incluses et la logique tarifaire sont alignées, l'écart restant se réduit généralement à quelques choix pratiques tels que le calendrier des devises et le traitement des ventes en ligne. C'est pourquoi nous maintenons les étapes de dimensionnement traçables jusqu'à des signaux de demande clairs, puis les recoupons avec les retours des canaux afin que le chiffre final reste cohérent avec la manière dont ce marché fonctionne réellement.


Questions clés auxquelles le rapport répond
Quelle est la valorisation actuelle du marché des armes de sport ?
Le marché des armes de sport s'établit à 2,76 milliards USD en 2026 et devrait atteindre 3,83 milliards USD d'ici 2031 à un CAGR de 6,74 %.
Quelle catégorie de produits détient la plus grande part du marché des armes de sport ?
Les carabines sont en tête avec une part de chiffre d'affaires de 39,95 % en 2025 et constituent également le groupe de produits à la croissance la plus rapide, à un CAGR de 7,83 %.
Pourquoi l'Asie-Pacifique est-elle le marché régional à la croissance la plus rapide pour les armes de sport ?
L'Asie-Pacifique bénéficie des programmes de modernisation du Japon, des voies de délivrance de licences clarifiées en Australie et de l'intérêt croissant de la classe moyenne, ce qui génère un CAGR de 8,24 % jusqu'en 2031.
Comment les plateformes en ligne influencent-elles les ventes d'armes de sport ?
Les systèmes de commerce électronique intégrés automatisent les vérifications de conformité et la logistique, permettant des modèles de vente directe aux consommateurs qui améliorent les marges et élargissent la portée, comme en témoignent les projets d'introduction en bourse de GrabAGun à la Bourse de New York.
Quel effet les réglementations plus strictes ont-elles sur le marché des armes de sport ?
Les nouvelles interdictions, la hausse des frais de licence et les contrôles de santé augmentent les coûts de conformité et réduisent la disponibilité des références, réduisant le CAGR mondial d'environ 0,7 point de pourcentage à court terme.
Dernière mise à jour de la page le:



