
Taille et part du marché des équipements de tir à l'arc
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.47 Milliards de dollars |
| Taille du Marché (2031) | 3.25 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.65 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de tir à l'arc par Mordor Intelligence
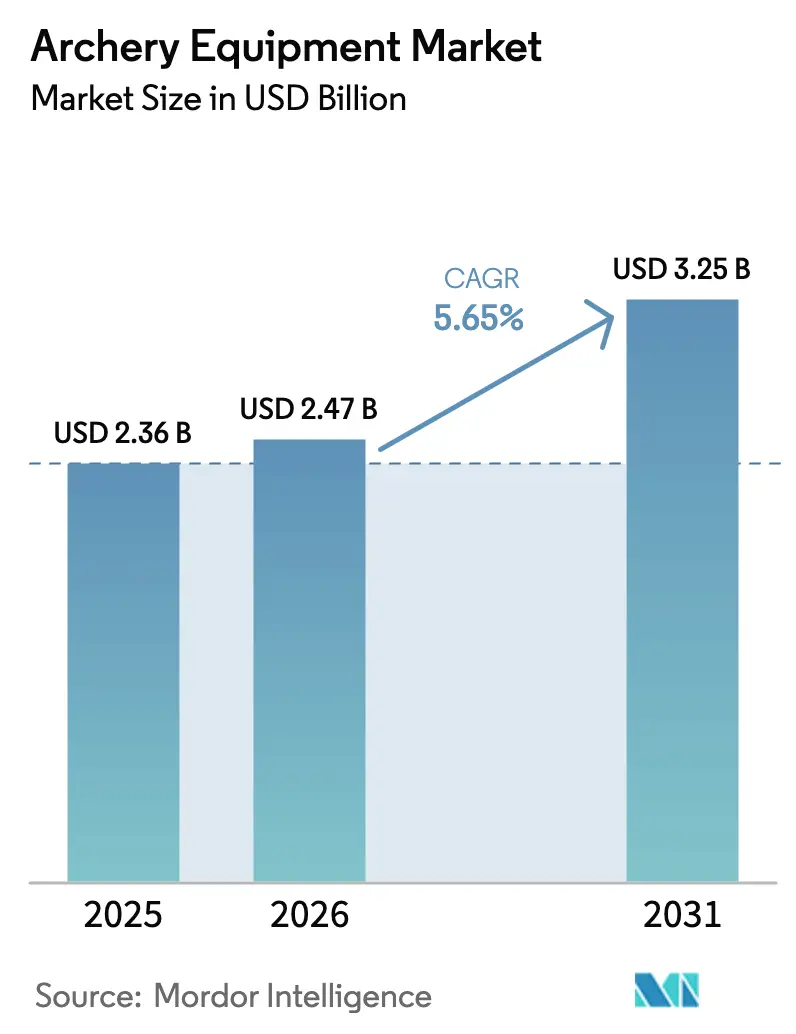
La taille du marché des équipements de tir à l'arc était évaluée à 2,36 milliards USD en 2025 et devrait croître de 2,47 milliards USD en 2026 pour atteindre 3,25 milliards USD d'ici 2031, à un TCAC de 5,65 % durant la période de prévision (2026-2031). Le marché mondial des équipements de tir à l'arc connaît une croissance, portée par les tendances en matière de loisirs, de sport et de style de vie. La participation accrue aux activités de plein air et d'aventure, notamment chez les jeunes générations, stimule l'intérêt pour le tir à l'arc en tant que loisir et activité physique. Selon l'Association du commerce du tir à l'arc, la participation au tir à l'arc aux États-Unis a considérablement augmenté, passant de 7 millions en 2000 à plus de 19 millions en 2025[1]Source : Programme national de tir à l'arc dans les écoles, "Le programme NASP® crédité pour les taux de participation dominants des jeunes archers dans un nouveau rapport fédéral," naspschools.org. La popularité croissante des événements compétitifs et des programmes de formation au niveau scolaire ou en club accroît encore la demande d'arcs, de flèches et d'équipements de protection. L'exposition médiatique à travers des contenus historiques, fantastiques et sportifs a renforcé la notoriété et l'attrait culturel, encourageant les nouveaux utilisateurs à s'engager dans ce sport. Les avancées technologiques, telles que les matériaux composites légers, les viseurs de précision et les designs ergonomiques, améliorent la facilité d'utilisation et la sécurité des équipements, attirant davantage de participants débutants. Des facteurs supplémentaires, notamment la participation féminine croissante, le développement des stands de tir à l'arc et du tourisme sportif, ainsi que l'augmentation des revenus disponibles dans les économies en développement, contribuent également à la croissance du marché. Par ailleurs, le développement du commerce électronique, les installations sportives de jardin en mode « faites-le vous-même » et les traditions de chasse dans certaines régions soutiennent les cycles de remplacement et de mise à niveau, alimentant collectivement la demande mondiale d'équipements de tir à l'arc.
Principaux enseignements du rapport
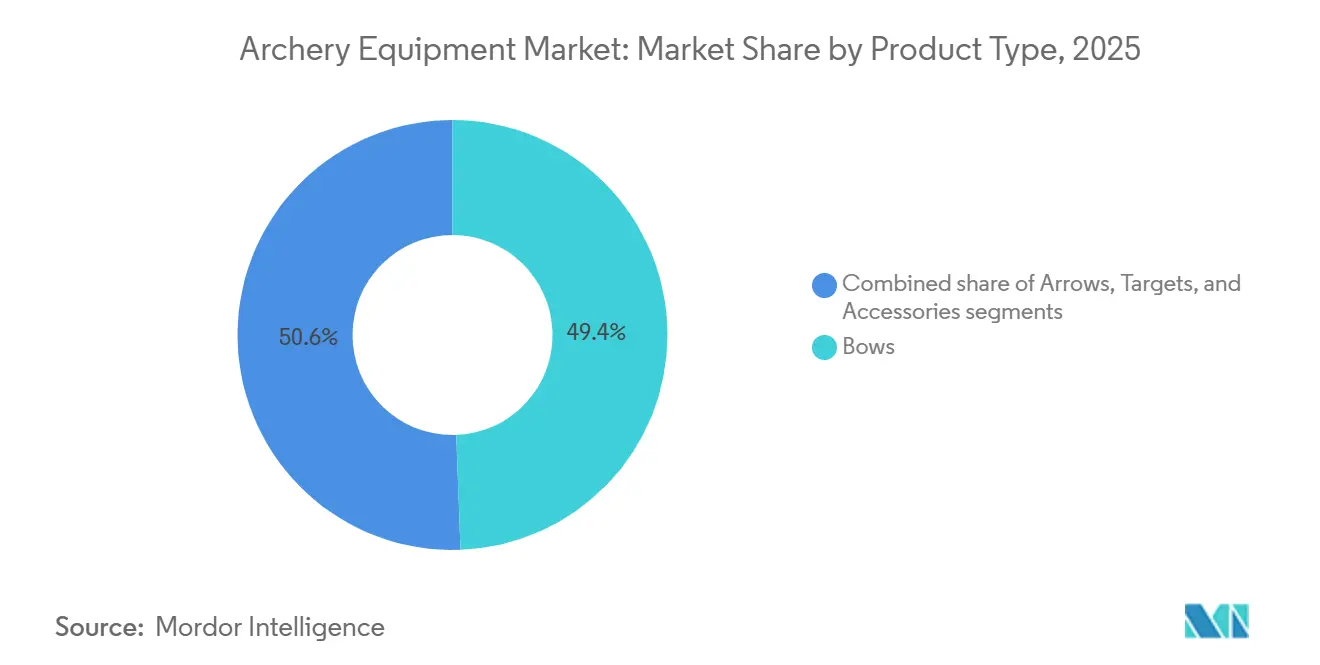
- Par type de produit, les arcs ont représenté 49,41 % des revenus en 2025, tandis que les cibles devraient progresser à un TCAC de 6,73 % jusqu'en 2031.
- Par utilisateur final, les adultes représentaient 80,84 % de la part en 2025, et le segment des enfants devrait se développer à un TCAC de 7,01 % sur la période 2026-2031.
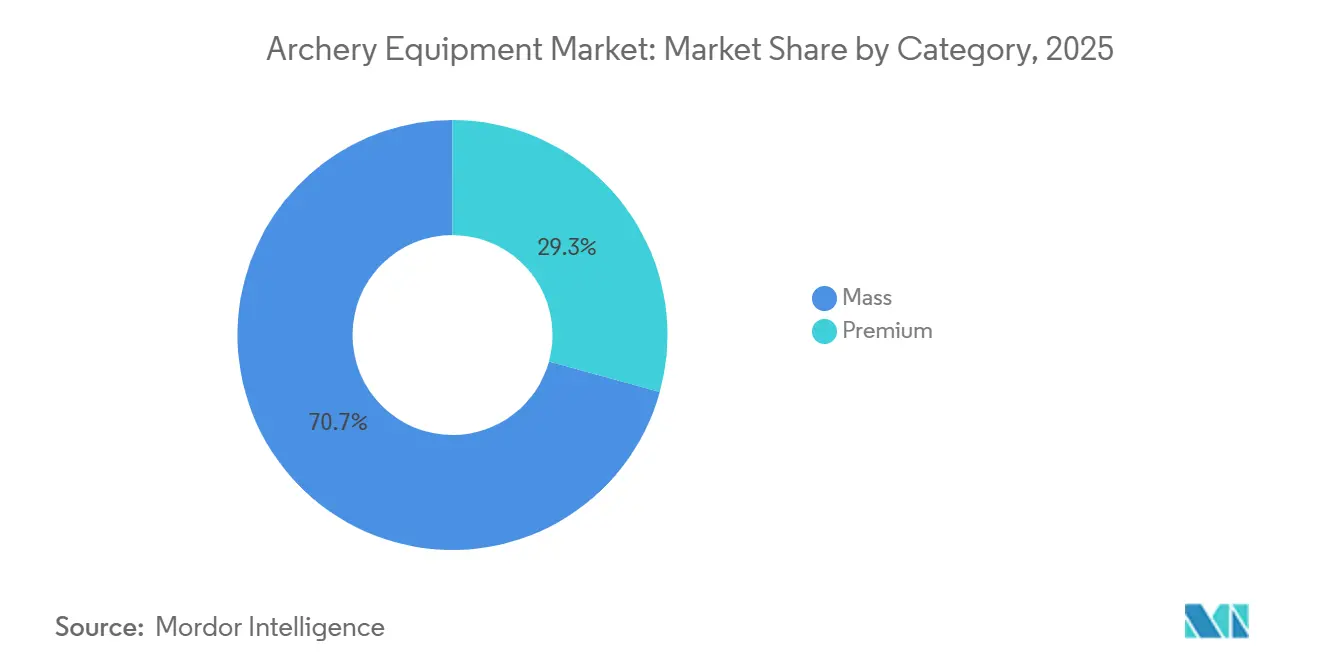
- Par catégorie, le segment grande distribution détenait 70,73 % des revenus en 2025, et les produits premium devraient croître à un TCAC de 6,91 % durant la même période.
- Par canal de distribution, les magasins de détail hors ligne ont capté 66,71 % des revenus de 2025, tandis que les magasins de détail en ligne devraient enregistrer un TCAC de 7,53 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord était en tête avec 34,32 % des revenus en 2025, tandis que l'Asie-Pacifique devrait se développer à un TCAC de 7,24 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des équipements de tir à l'arc
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Regain d'intérêt des consommateurs pour les sports traditionnels et patrimoniaux | +0.6% | Mondial, avec une résonance plus forte en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Innovation continue et améliorations technologiques des équipements de tir à l'arc | +0.9% | Mondial, porté par les pôles de fabrication en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Couverture médiatique et grands événements sportifs renforçant la visibilité | +0.7% | Mondial, impact maximal dans les régions hôtes des Jeux olympiques (Europe 2024, Amérique du Nord 2028) | Court terme (≤ 2 ans) |
| Développement des centres d'entraînement, des académies et des programmes de formation scolaire | +0.8% | Cœur en Amérique du Nord et en Asie-Pacifique, avec des retombées en Europe et en Amérique du Sud | Moyen terme (2-4 ans) |
| Adoption croissante du tir à l'arc pour la pratique compétitive et les loisirs | +0.9% | Mondial, avec une adoption accélérée en Asie-Pacifique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Intérêt croissant pour la santé personnelle et la forme physique | +0.6% | Mondial, particulièrement dans les centres urbains d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Regain d'intérêt des consommateurs pour les sports traditionnels et patrimoniaux
L'intérêt croissant pour les sports à ancrage culturel et patrimonial stimule la demande sur le marché mondial des équipements de tir à l'arc. Les consommateurs recherchent de plus en plus des activités offrant des liens historiques, une dimension de pleine conscience et un développement des compétences, au-delà des routines de remise en forme conventionnelles axées sur la salle de sport. Le tir à l'arc a regagné l'attention en tant qu'activité récréative et éducative. Les familles, les écoles et les organisations communautaires introduisent ce sport auprès des jeunes générations pour favoriser la concentration, la discipline et l'engagement en plein air, le positionnant comme une alternative aux loisirs numériques. Cette résurgence est particulièrement notable chez les enfants et les adolescents, les programmes de formation structurés créant des parcours de participation à long terme. Selon le rapport « Tir sur cible aux États-Unis : participation, données démographiques et relation avec la chasse et la pêche » publié en mars 2025, la participation au tir à l'arc est la plus élevée chez les jeunes âgés de 6 à 15 ans. Cette croissance est soutenue par l'expansion du Programme national de tir à l'arc dans les écoles (NASP), qui a touché plus de 23,5 millions d'élèves dans plus de 9 500 écoles aux États-Unis[2]Source : Programme national de tir à l'arc dans les écoles, "Le programme NASP® crédité pour les taux de participation dominants des jeunes archers dans un nouveau rapport fédéral," naspschools.org. L'exposition précoce à travers de tels programmes encourage la poursuite de la pratique à l'âge adulte, générant une demande soutenue en équipements, mises à niveau et adhésions à des clubs. Par ailleurs, les festivals culturels, les reconstitutions historiques et les compétitions sportives traditionnelles dans diverses régions renforcent l'identité du tir à l'arc en tant qu'activité patrimoniale plutôt que sport de niche. Ce positionnement culturel renforce l'engagement des consommateurs à long terme et soutient la demande mondiale d'équipements de tir à l'arc.
Innovation continue et améliorations technologiques des équipements de tir à l'arc
Les avancées en matière de matériaux, d'ingénierie de conception et d'accessoires améliorant les performances stimulent considérablement la croissance du marché mondial des équipements de tir à l'arc. Les fabricants développent des arcs en fibre de carbone légère et en matériaux composites avancés qui améliorent la durabilité tout en minimisant les vibrations et la fatigue. Ces améliorations rendent le sport plus accessible aux débutants et augmentent la précision pour les professionnels. Des caractéristiques telles que les systèmes de longueur de tirage réglables, les poignées ergonomiques et les stabilisateurs amortisseurs de vibrations permettent aux utilisateurs de personnaliser l'équipement selon leur mécanique corporelle, améliorant la précision de tir et réduisant le risque de blessure. De plus, les innovations telles que les viseurs de précision, les télémètres laser, la cohérence améliorée de la rigidité des flèches et les aides au lâcher à haute efficacité améliorent les performances globales, encourageant les passionnés à mettre à niveau leur équipement plus fréquemment. Les accessoires intelligents et les outils de réglage numérique aident davantage les archers en analysant leur forme de tir et en optimisant la configuration de l'équipement. Cette intégration technologique transforme le tir à l'arc d'une pratique traditionnelle en un sport assisté par la technologie. Ces avancées abaissent les barrières à l'entrée pour les nouveaux participants tout en motivant les utilisateurs expérimentés à remplacer les équipements obsolètes. En conséquence, la base de consommateurs s'élargit et les achats répétés augmentent, renforçant la demande mondiale d'équipements de tir à l'arc.
Couverture médiatique et grands événements sportifs renforçant la visibilité
L'exposition télévisée étendue et les compétitions internationales améliorent considérablement la notoriété publique et la participation au tir à l'arc, contribuant à la croissance du marché mondial des équipements de tir à l'arc. Les tournois télévisés, les plateformes de diffusion en direct et les temps forts sur les réseaux sociaux permettent aux audiences d'observer de près les techniques des athlètes, les configurations d'équipements et la dynamique des matchs, transformant le tir à l'arc d'une activité de niche en un sport spectateur engageant. Les événements de grande envergure motivent particulièrement les participants pour la première fois et les jeunes audiences à explorer le tir à l'arc, tout en encourageant les pratiquants existants à mettre à niveau leur équipement aux standards professionnels. Les grandes compétitions mondiales servent de plateformes marketing efficaces pour les fabricants et les fédérations sportives en mettant en valeur les capacités de performance dans des contextes compétitifs réels. Par exemple, les Jeux de Paris 2024 ont réuni 128 archers de 53 nations en compétition aux Invalides dans une salle temporaire de 8 000 places, obtenant une exposition mondiale significative à la diffusion[3]Source : Fédération mondiale de tir à l'arc, "Guide complet du tir à l'arc aux Jeux olympiques de Paris 2024," worldarchery.sport. Une telle visibilité à grande échelle renforce l'attrait aspirationnel du sport, stimule les inscriptions dans les programmes de formation et les clubs, et augmente finalement la demande d'arcs, de flèches et d'accessoires de protection dans les segments récréatifs et professionnels.
Développement des centres d'entraînement, des académies et des programmes de formation scolaire
Le réseau croissant d'installations d'entraînement professionnel, d'académies sportives et de programmes de formation scolaire stimule considérablement la demande sur le marché mondial des équipements de tir à l'arc. Les établissements d'enseignement et les centres de formation privés intègrent de plus en plus le tir à l'arc dans des programmes sportifs structurés pour améliorer la concentration, la coordination et la discipline mentale des élèves. Cette orientation institutionnelle génère un afflux constant de débutants nécessitant des kits de démarrage, des équipements de sécurité et des accessoires de pratique, tandis que les niveaux de formation avancés stimulent la demande d'arcs améliorés et d'équipements de précision. Les entraîneurs certifiés et les programmes de formation structurés ont également abaissé la barrière des compétences, rendant le sport plus accessible aux enfants, aux adolescents et aux adultes. Les séances d'entraînement régulières, les compétitions interscolaires et les initiatives d'identification des talents renforcent davantage la participation à long terme, entraînant des achats répétés et des dépenses pour l'entretien des équipements. De plus, à mesure que davantage de pays investissent dans le développement sportif de base et les infrastructures de formation orientées vers les Jeux olympiques, ces environnements d'apprentissage organisés continuent d'élargir la base d'utilisateurs, soutenant la demande mondiale d'équipements de tir à l'arc.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût relativement élevé des équipements et accessoires | -0.4% | Mondial, le plus aigu en Amérique du Sud, en Afrique et dans les marchés Asie-Pacifique à faibles revenus | Court terme (≤ 2 ans) |
| Dépendance aux conditions saisonnières et à la météo favorable | -0.2% | Amérique du Nord et Europe, particulièrement les régions aux hivers rigoureux | Court terme (≤ 2 ans) |
| Faible sensibilisation dans les régions en développement et inexploitées | -0.2% | Afrique, parties de l'Amérique du Sud et Asie-Pacifique rurale | Moyen terme (2-4 ans) |
| Disponibilité insuffisante de stands de tir à l'arc et d'installations dédiées | -0.2% | Mondial, avec des lacunes dans les centres urbains et les marchés en développement | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût relativement élevé des équipements et accessoires
Le coût relativement élevé des équipements de tir à l'arc constitue un obstacle significatif à une adoption plus large, limitant la croissance du marché mondial des équipements de tir à l'arc. Les arcs, flèches, viseurs, stabilisateurs, équipements de protection et outils d'entretien de haute qualité nécessitent souvent un investissement initial substantiel, en particulier pour les équipements de compétition et à poulies fabriqués avec des matériaux avancés et une ingénierie de précision. Ce coût dissuade les débutants d'entrer dans le sport et décourage les parents et les écoles d'acheter plusieurs ensembles d'équipements pour des séances d'entraînement en groupe. De plus, les dépenses courantes, telles que le remplacement des flèches, l'entretien des cordes, l'achat d'accessoires de réglage et les mises à niveau périodiques, contribuent au coût total de possession sur la durée de vie. Ces coûts récurrents découragent souvent les utilisateurs occasionnels d'une participation soutenue. La sensibilité aux prix est particulièrement prononcée dans les régions en développement, où le revenu disponible pour les sports spécialisés est limité. En conséquence, les individus dans ces zones s'appuient souvent sur des équipements partagés ou loués plutôt que d'effectuer des achats personnels. Ce problème d'accessibilité financière entrave la conversion de nouveaux participants et réduit les achats répétés, limitant finalement le potentiel de croissance global du marché.
Dépendance aux conditions saisonnières et à la météo favorable
La dépendance à des conditions extérieures favorables pose des défis à une participation régulière au tir à l'arc, limitant ainsi la croissance du marché mondial des équipements de tir à l'arc. Dans de nombreuses régions, le sport est principalement pratiqué dans des champs ouverts ou des stands de tir en plein air, le rendant très vulnérable aux conditions météorologiques défavorables telles que la pluie, la chaleur extrême, les basses températures et les vents forts. Ces facteurs affectent non seulement la sécurité et la précision de tir, mais entraînent également une réduction des niveaux d'activité durant les saisons défavorables. Durant ces périodes, les séances d'entraînement, les compétitions et l'utilisation récréative diminuent souvent ou cessent complètement, entraînant une réduction de l'utilisation des équipements et des retards dans les achats de remplacement. Les débutants, en particulier, font face à des obstacles car les opportunités de pratique irrégulières entravent le développement des compétences. De plus, les clubs et les installations connaissent une fréquentation plus faible et des renouvellements d'adhésion réduits, impactant davantage le marché. Bien que les stands intérieurs offrent une alternative, leur disponibilité limitée et la nécessité d'investissements supplémentaires en infrastructure restreignent l'accessibilité dans de nombreuses régions. Cette dépendance aux conditions météorologiques crée des cycles de demande fluctuants, décourageant les détaillants de maintenir de grands stocks et limitant des ventes régulières tout au long de l'année pour les équipements de tir à l'arc.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les cibles progressent avec l'expansion des infrastructures de formation
Les arcs représentaient 49,41 % des revenus par type de produit en 2025, portés par une participation accrue au tir à l'arc récréatif et compétitif, ainsi que par des innovations continues améliorant le confort, la précision et l'ajustabilité. Des caractéristiques telles que les matériaux composites légers, les longueurs de tirage personnalisables et les technologies de réduction des vibrations rendent les arcs modernes plus accessibles aux débutants tout en restant attrayants pour les utilisateurs expérimentés recherchant des améliorations de performance. Par ailleurs, l'expansion des programmes de formation pour les jeunes et les adhésions aux clubs soutient les premiers achats, tandis que les passionnés dévoués remplacent ou mettent à niveau fréquemment leurs arcs pour s'aligner sur leur développement de compétences, contribuant à des ventes répétées soutenues.
Le marché des cibles de tir à l'arc devrait croître à un TCAC de 6,73 % de 2026 à 2031. L'adoption croissante des cibles de tir à l'arc est portée par un nombre croissant de consommateurs s'entraînant à domicile, dans des jardins et dans de petits stands intérieurs, où des environnements d'entraînement sûrs sont essentiels. De plus, les écoles, les académies d'entraînement et les clubs communautaires génèrent une demande institutionnelle constante pour des cibles durables afin de soutenir la pratique quotidienne. Les avancées dans les mousses auto-régénérantes et les matériaux multicouches, qui améliorent la durabilité des produits, encouragent davantage la possession individuelle de cibles. Cela soutient les séances de pratique régulières et stimule les cycles de remplacement à mesure que les cibles s'usent avec le temps.


Par utilisateur final : le segment des enfants s'accélère grâce à la dynamique des programmes scolaires
Les adultes représentaient 80,84 % des revenus par utilisateur final en 2025. Au sein de ce groupe, les achats sont principalement motivés par des activités récréatives de remise en forme et de gestion du stress qui mettent l'accent sur la concentration, la coordination et l'engagement en plein air. De plus, de nombreux adultes participent à des ligues compétitives, des clubs de loisirs et des traditions de chasse, qui favorisent l'achat d'équipements haute performance et des mises à niveau périodiques à mesure que leur niveau de compétence progresse. L'augmentation du revenu disponible et l'intérêt croissant pour les loisirs spécialisés encouragent davantage les consommateurs à investir dans des équipements personnalisés plutôt que de les louer. Les avancées technologiques en matière de confort et de précision améliorent également l'attrait des séances de pratique prolongées.
Le segment des enfants devrait croître à un TCAC de 7,01 % de 2026 à 2031. La demande dans ce segment est principalement influencée par les programmes scolaires, les cours d'initiation et les initiatives sportives pour les jeunes qui intègrent le tir à l'arc comme activité d'apprentissage structurée. Les parents et les éducateurs reconnaissent les bénéfices du sport pour améliorer la concentration, la discipline et la confiance en soi, stimulant l'adoption précoce de kits de démarrage et d'accessoires de sécurité. De plus, la participation à des compétitions juniors et les séances de pratique régulières génèrent une demande récurrente pour des flèches de remplacement et des équipements de débutant améliorés à mesure que les enfants progressent et affinent leurs compétences.
Par catégorie : le segment premium progresse avec la hausse de la demande de personnalisation
Le segment grande distribution représentait 70,73 % des revenus par catégorie en 2025. Ce segment est porté par l'accessibilité financière et la facilité d'accès, séduisant les débutants, les écoles et les utilisateurs récréatifs à la recherche de kits de démarrage à faible coût pour une pratique occasionnelle. L'expansion des programmes scolaires, des initiatives sportives communautaires et de la participation aux loisirs de jardin a encouragé les achats en volume d'arcs, flèches et cibles de base. De plus, la disponibilité en magasins d'articles de sport et sur les places de marché en ligne soutient davantage la croissance de ce segment.
Les produits premium devraient croître à un TCAC de 6,91 % de 2026 à 2031. La demande d'équipements premium est portée par les archers expérimentés, les tireurs compétitifs et les passionnés de chasse qui valorisent la précision, la durabilité et la personnalisation. L'utilisation de matériaux avancés, d'une ingénierie précise et d'accessoires améliorant les performances encourage les utilisateurs à mettre à niveau leur équipement à mesure que leurs compétences s'améliorent. La participation à des tournois et des programmes de formation spécialisés motive davantage l'investissement dans des équipements de haute qualité. De plus, la réputation de la marque et les recommandations professionnelles renforcent la confiance des consommateurs dans les produits premium. Les options de finition personnalisée et les arcs traditionnels sur mesure répondent également à un segment premium de niche.
Par canal de distribution : prédominance du commerce de détail hors ligne
Les magasins de détail hors ligne représentaient 66,71 % des revenus par canal de distribution en 2025. Les magasins d'articles de sport physiques et les magasins spécialisés en tir à l'arc bénéficient de la demande d'essayage en personne, de réglage et de conseils d'experts, qui sont essentiels lors du choix des arcs, des poids de tirage et des accessoires. Les débutants et les tireurs compétitifs préfèrent souvent les démonstrations en personne, les instructions de sécurité et les services après-vente, notamment le remplacement des cordes et le calibrage des viseurs. De plus, les clubs locaux et les centres de formation collaborent fréquemment avec les détaillants à proximité pour l'approvisionnement en équipements, stimulant les achats répétés et renforçant les ventes en magasin.
Les magasins de détail en ligne devraient croître à un TCAC de 7,53 % de 2026 à 2031. La croissance des canaux en ligne est portée par des facteurs tels que la commodité, une gamme de produits plus large et la transparence des prix, permettant aux acheteurs de comparer facilement les modèles, les marques et les spécifications. Les passionnés et les utilisateurs réguliers achètent souvent des flèches de remplacement, des cibles et des accessoires via des plateformes de commerce électronique en raison de la disponibilité d'options de livraison rapide. De plus, les avis clients, les contenus tutoriels et les sites web de marques en vente directe aux consommateurs aident à réduire l'incertitude, favorisant les achats à distance et améliorant l'accès aux équipements spécialisés dans les régions dépourvues de magasins de tir à l'arc dédiés.
Analyse géographique
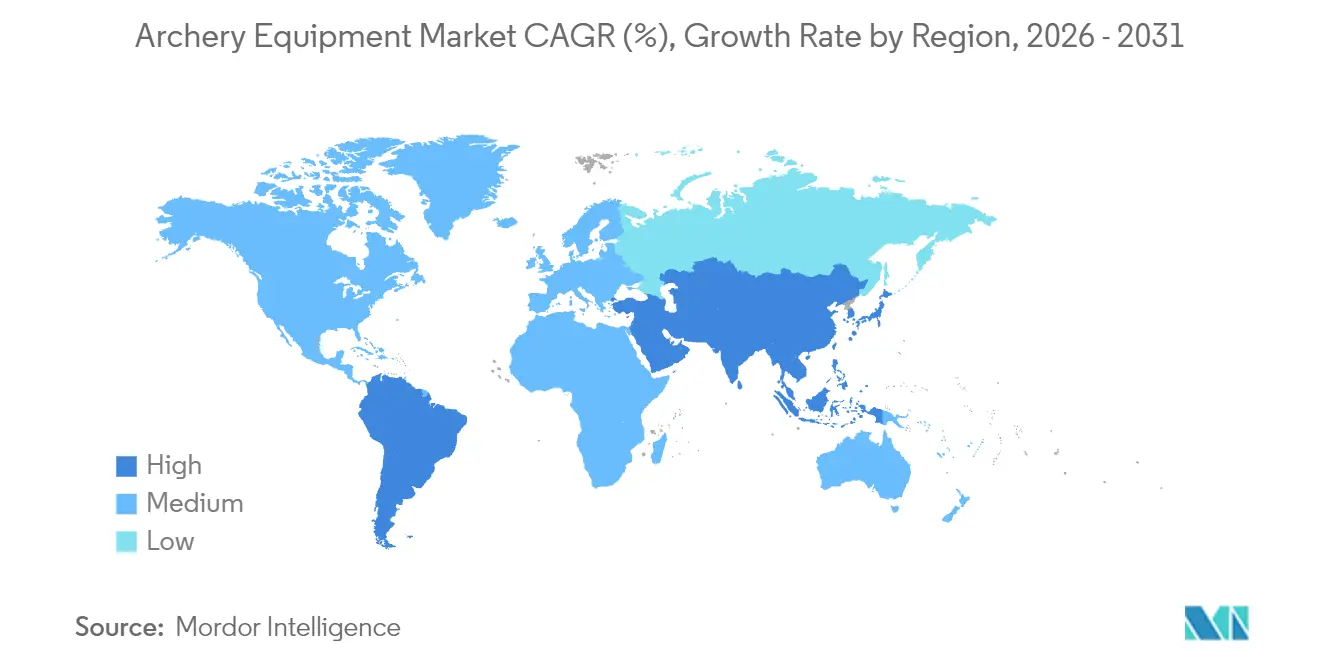
En 2025, l'Amérique du Nord devrait représenter 34,32 % des revenus mondiaux, portée par une forte tradition de chasse qui soutient la demande d'arcs à poulies et d'accessoires connexes. La région bénéficie d'un réseau de distribution bien établi, comprenant de grandes enseignes de plein air et des magasins spécialisés, qui offrent des services d'ajustement, d'entretien et de formation, maintenant la prédominance des ventes en magasin. Les programmes de participation des jeunes dans les écoles favorisent un vivier constant de futurs consommateurs adultes, tandis que le développement de nouveaux complexes de loisirs de plein air publics met en évidence le soutien continu du gouvernement aux sports de tir. Le Canada et le Mexique contribuent à des parts plus modestes de la demande régionale, le Canada affichant un intérêt significatif pour les styles d'arcs traditionnels en raison des réglementations de chasse qui autorisent des types d'équipements spécifiques dans certaines zones.
La région Asie-Pacifique devrait croître à un TCAC de 7,24 % de 2026 à 2031, portée par les ambitions olympiques de pays tels que la Chine, l'Inde, le Japon et la Corée du Sud. Ces ambitions favorisent le financement public pour la formation des athlètes et les initiatives de base. L'expansion des programmes nationaux et la participation accrue aux compétitions internationales renforcent la notoriété et l'engagement dans la région. Le Japon et la Corée du Sud, avec leurs fortes cultures de tir à l'arc traditionnel et olympique, explorent également des disciplines supplémentaires à mesure que les formats des événements mondiaux évoluent. Pendant ce temps, l'Australie et l'Indonésie contribuent par une participation active aux tournois et l'organisation de compétitions régionales. Les marchés urbanisés comme Singapour et la Thaïlande investissent dans des installations intérieures pour répondre aux contraintes foncières et promouvoir la participation récréative.
L'Europe représente un marché mature, dominé par les grands pays d'Europe occidentale, soutenu par des structures fédérales bien établies, des adhésions à des clubs et des activités de tournois régulières. La présence de centres de formation de performance et de stands intérieurs facilite la participation tout au long de l'année, tandis que les nations plus petites adoptent progressivement des installations similaires à plus petite échelle. Les traditions de tir historiques continuent d'influencer certaines parties de la région, maintenant l'intérêt pour les styles d'équipements classiques. En comparaison, l'Amérique du Sud, le Moyen-Orient et l'Afrique affichent une pénétration globale du marché plus faible. Cependant, des pays tels que le Brésil, l'Argentine et l'Afrique du Sud maintiennent une activité grâce à des réseaux de clubs et à une participation occasionnelle à des événements internationaux. Plusieurs pays du Moyen-Orient investissent dans des infrastructures sportives dans le cadre d'initiatives de développement plus larges, créant des opportunités émergentes.

Paysage réglementaire
L'équipement d'archerie est façonné par un ensemble de normes volontaires, de règlements de compétition et de cadres de sécurité des produits qui affectent la conception et la conformité aux compétitions. Le sous-comité F08.16 de l'ASTM International a retiré plusieurs normes d'archerie héritées en 2022 et 2026, notamment la F1544 (indice de vitesse) et la F1363 (risque de surtirage).
La World Archery Federation fixe les réglementations d'équipement pour les compétitions homologuées, la version 2026 du règlement, datée du 27 janvier 2026, détaillant les exigences propres à chaque division pour les configurations Recurve, Compound et Barebow. L'Archery Trade Association publie également des directives techniques couvrant la terminologie, les dimensions de filetage et les spécifications de montage, tandis que la surveillance des produits de consommation aux États-Unis peut s'appliquer lorsque les produits relèvent des catégories jeunesse ou jouets, les directives de la CPSC faisant référence à l'applicabilité de la norme ASTM F963 pour les produits à projectiles.
Paysage concurrentiel
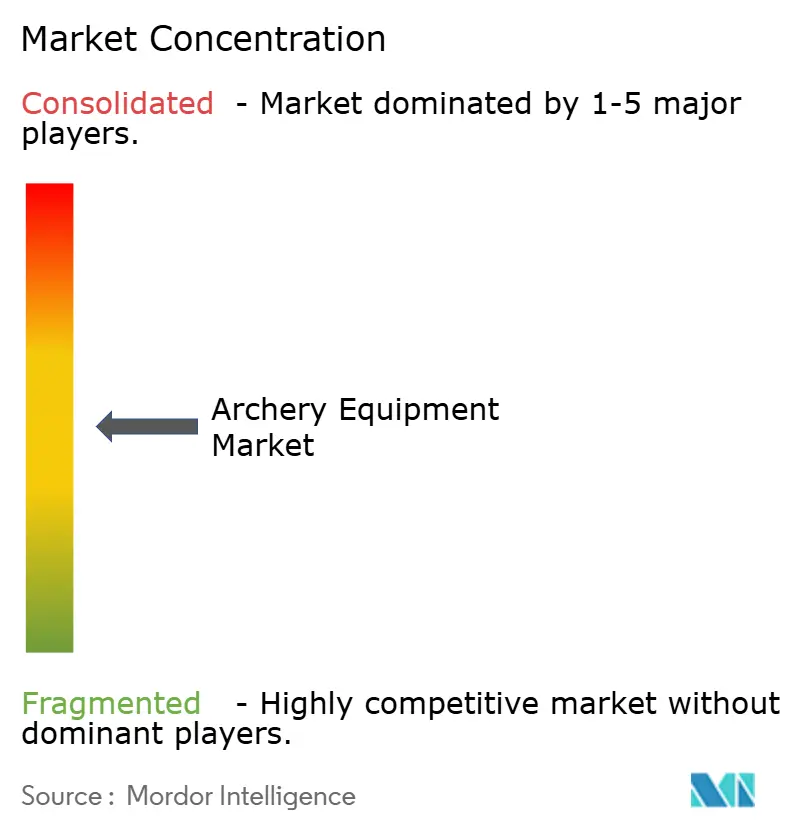
Le marché des équipements de tir à l'arc est modérément concentré, avec un mélange de marques reconnues mondialement et de fabricants spécialisés. Ces acteurs occupent des positions solides dans des catégories de produits spécifiques ou des marchés régionaux. Les grandes entreprises se font concurrence en proposant des portefeuilles d'innovation diversifiés comprenant des arcs, des flèches et des accessoires. Pendant ce temps, les acteurs de niche maintiennent leur influence en se concentrant sur des disciplines spécialisées, telles que les équipements recurve traditionnels ou les flèches de haute précision. L'intégration verticale est devenue une stratégie concurrentielle significative, les fabricants gérant de plus en plus la production de composants et développant les ventes directes aux consommateurs via des plateformes numériques propriétaires pour améliorer les marges et renforcer la fidélité à la marque.
La concurrence sur le marché est principalement portée par des avancées technologiques progressives. Celles-ci comprennent des systèmes de cames améliorant l'efficacité, des fonctionnalités de réglage et des conceptions réduisant la maintenance, qui séduisent à la fois les archers compétitifs et les détaillants en minimisant les besoins d'entretien. Les stratégies de tarification et les accords avec les distributeurs restent essentiels, car les changements dans les structures de distribution peuvent impacter les partenariats avec les détaillants et la rentabilité tout au long de la chaîne de valeur. Les fabricants explorent de plus en plus les technologies adjacentes, telles que les systèmes de notation électronique et les équipements de formation à base de capteurs, souvent par le biais de collaborations avec des stands de tir et des installations de formation.
Les marchés en croissance rapide dans la région Asie-Pacifique présentent des opportunités supplémentaires d'expansion, en particulier pour les marques qui adaptent leurs produits aux styles de tir locaux et aux environnements de vente au détail. Les entreprises proposant des programmes de certification ou un support de service acquièrent un avantage concurrentiel pour répondre à ce problème. La conformité aux normes de sécurité établies continue de renforcer les barrières à l'entrée, favorisant les marques établies par rapport aux entrants à faible coût. Cette dynamique contribue à maintenir la structure globale du marché et procure un avantage concurrentiel aux entreprises disposant de références de sécurité éprouvées. De plus, la capacité à respecter ces normes renforce davantage la position des acteurs établis sur le marché.
Leaders du secteur des équipements de tir à l'arc
Escalade, Inc.
Pure Archery Group
Easton Technical Products, Inc.
Heritage Outdoor Group (PSE Archery)
Mathews Archery Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La consolidation des marques et l'expansion des portefeuilles créent des opportunités de vente croisée de flèches, d'accessoires et de cibles à travers les canaux de vente au détail et de clubs existants. Escalade, Inc. a élargi son portefeuille d'archerie via l'acquisition de Gold Tip auprès de Revelyst en septembre 2025, ajoutant de l'échelle pour servir les segments de la chasse et du tir sur cible et permettant des offres groupées de flèches, repose-flèches, stabilisateurs et accessoires connexes.
Les programmes de participation et les plateformes événementielles soutiennent également les connexions entre fabricants et détaillants ainsi que l'intégration de nouveaux consommateurs. L'Archery Trade Association ancre cette dynamique via l'ATA Trade Show et l'Archery and Bowhunting Supershow tenu en janvier 2026 à Indianapolis, aux côtés des ressources destinées aux membres de l'ATA et des directives techniques qui réduisent les frictions opérationnelles pour les détaillants et les marques. La participation à NASP a atteint plus de 23,5 millions d'élèves dans plus de 9 500 écoles aux États-Unis, soutenant des filières scolaires pour des cibles durables, des flèches pour débutants et des équipements de protection, tandis que des modèles omnicanaux et axés sur le service contribuent à soutenir les ventes liées au réapprovisionnement.
Développements récents du secteur
- Avril 2026 : Escalade a annoncé que ses ventes nettes du premier trimestre 2026 ont augmenté de 0,6 pour cent. Cette croissance a été principalement portée par la vigueur de ses catégories d'archerie suite à l'acquisition de Gold Tip.
- Février 2026 : Escalade a achevé l'intégration de l'acquisition de Gold Tip Archery. Cette consolidation élargit le portefeuille de marques et améliore la portée directe aux consommateurs dans le domaine de l'archerie.
- Septembre 2025 : Escalade a acquis la marque d'archerie Gold Tip auprès de Revelyst. Cette acquisition renforce la position de marché d'Escalade en ajoutant une marque d'archerie de premier plan à son portefeuille.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par l'équipement d'archerie vendu pour un usage sportif, d'entraînement, récréatif et de chasse, à travers les canaux de vente au détail et en ligne, comptabilisés au point de vente auprès des utilisateurs finaux dans chaque zone géographique.
Exclusions du périmètre : nous excluons les dépenses liées aux frais de terrain, aux services de coaching, aux voyages et événements, ainsi que les vêtements de plein air généraux non spécifiques à la pratique de l'archerie.
Aperçu de la segmentation
- Par type de produit
- Arcs
- Flèches
- Cibles
- Accessoires
- Par utilisateur final
- Adultes
- Enfants
- Par catégorie
- Grande distribution
- Premium
- Par canal de distribution
- Magasins de détail hors ligne
- Magasins de détail en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir les limites du marché et ancrer le modèle avec des signaux de participation et commerciaux reproductibles avant de construire les hypothèses. Nous examinons des sources publiques telles que l'Archery Trade Association, le U.S. Fish and Wildlife Service (données de participation à la chasse et de permis), les publications de World Archery, ainsi que les portails gouvernementaux de commerce et de statistiques pertinents publiant des indicateurs sur les articles de sport.
Pour traduire la demande en valeur, nous nous appuyons également sur les documents déposés par les entreprises et les documents destinés aux investisseurs, les catalogues de produits et listes de prix, ainsi que sur une couverture médiatique fiable expliquant les cycles de renouvellement des produits et les évolutions des canaux de distribution. Dans certains cas, nous faisons référence à des abonnements payants pour les données financières et de renseignement des entreprises, l'actualité et les finances, ainsi qu'aux bases de données de brevets pour confirmer les lancements de produits et vérifier le positionnement tarifaire. Les sources documentaires citées ici ne sont données qu'à titre d'illustration, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires sont utilisés pour tester la robustesse du bassin de demande, des échelles de prix et du mix des canaux, puis pour corriger les lacunes laissées par les données publiques. Nous échangeons avec un ensemble de fabricants, de distributeurs, de détaillants, d'exploitants de terrains de tir, d'entraîneurs, ainsi qu'avec des groupes d'utilisateurs orientés compétition et chasse dans les régions clés, ce qui nous aide à aligner les hypothèses sur les cycles de remplacement, le mix entrée de gamme versus premium, et les taux d'adoption des accessoires.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Cadres dirigeants : 13 % | APAC : 43 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 34 % |
| Acteurs plus petits : 22 % | Managers : 55 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une approche descendante où les indicateurs de participation et la disponibilité en vente au détail sont utilisés pour reconstituer le bassin de demande d'équipement actif par région, puis les dépenses par archer sont appliquées à travers les principales occasions d'achat. Les totaux sont corroborés par des approximations ascendantes sélectives, telles que des points de prix échantillonnés selon les types d'arcs et d'accessoires, des vérifications de canal sur la part en ligne versus hors ligne, et des vérifications de cohérence issues d'entretiens avec fournisseurs et détaillants, qui servent ensuite à ajuster le chiffre final.
Les principales données sur lesquelles nous nous appuyons incluent la répartition entre usage de tir sur cible et de chasse, l'afflux de nouveaux entrants issus des programmes scolaires et de clubs, le calendrier de remplacement des arcs et des pièces d'usure, l'attachement typique des accessoires (viseurs, repose-flèches, stabilisateurs, décocheurs), et les fourchettes de prix par catégorie (débutant, intermédiaire, premium). Lorsque les données publiques sont limitées, nous comblons les lacunes en utilisant des ratios de substitution prudents convenus lors des entretiens, puis nous retestons le résultat par rapport aux tendances de prix et de participation observées.
Les prévisions sont établies à l'aide d'une analyse de scénarios soutenue par un consensus d'experts sur les variables qui influencent la demande, telles que la pression sur les dépenses discrétionnaires, la croissance de la participation organisée à l'archerie, la pénétration du commerce électronique pour l'équipement, et l'innovation produit qui réduit la courbe d'apprentissage. Pour chaque scénario, la progression des prix est modélisée à partir des prix catalogue observés et de l'évolution attendue du mix, puis la trajectoire de prévision finale est sélectionnée après réconciliation avec les retours des entretiens.
Validation des données et cycle de mise à jour
La validation s'effectue à travers plusieurs niveaux afin que les résultats finaux ne dépendent pas d'une seule hypothèse. Nous comparons les totaux modélisés à des signaux indépendants, tels que les tendances de participation, les mouvements d'import-export des biens concernés, et la dépense moyenne implicite par archer actif, puis nous examinons tout écart important avant validation finale.
Si une valeur aberrante est détectée, l'hypothèse concernée est réexaminée et, si nécessaire, les répondants sont recontactés pour confirmer ce qui a changé (par exemple, un changement de canal ou une hausse de prix liée aux matériaux). Un second examen par un analyste est effectué pour vérifier la logique du modèle, les calculs et la cohérence narrative. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et un dernier contrôle est effectué avant la livraison afin que les clients reçoivent la vision la plus récente.
Dimensionnement du marché de l'équipement d'archerie par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour l'équipement d'archerie peuvent sembler différentes même lorsqu'elles utilisent des années similaires, car les définitions de catégories et les calculs de prix ne sont pas toujours traités de la même manière. Nous observons généralement les plus grands écarts provenant de ce qui est comptabilisé comme équipement par rapport aux dépenses adjacentes, ainsi que de la manière dont les moyennes sont construites à travers un large mix de produits d'entrée de gamme et premium.
Certaines estimations intègrent des services liés à l'archerie et des articles de plein air plus larges, ce qui peut faire grimper rapidement les totaux. Seuls les revenus liés à l'équipement sont comptabilisés chez Mordor Intelligence, et les prix sont reconstruits par région à l'aide d'étapes de mix produit et de vérifications de cycle de remplacement revalidées lors d'entretiens et actualisées lors des mises à jour.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,36 milliards USD (2025) | |
| Association sectorielle A | 2,10 milliards USD (2025) | Reflète souvent des ventes déclarées par les membres et des indicateurs indirects liés à la participation, ce qui peut sous-estimer les ventes exclusivement en ligne et les petits détaillants spécialisés, et peut appliquer une hypothèse de prix mondiale plus uniforme. |
| Cabinet de conseil mondial B | 2,85 milliards USD (2025) | Élargit généralement le périmètre pour inclure des dépenses de loisirs de plein air plus larges liées à l'archerie, et peut utiliser des hypothèses agressives de majoration des prix et de mix premium sans validation cohérente du cycle de remplacement. |
L'écart dans le tableau s'explique principalement par le périmètre et par la manière dont les prix et le mix sont traités selon les régions et les types d'acheteurs. Nos vérifications relient les totaux à l'orientation de la participation, à la structure des canaux et à des échelles de prix réalistes, de sorte que la valeur puisse être reproduite et actualisée de manière cohérente.


Questions clés auxquelles répond le rapport
Quelle sera la taille du marché des équipements de tir à l'arc d'ici 2031 ?
Il devrait atteindre 3,25 milliards USD, progressant à un TCAC de 5,65 % de 2026 à 2031.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait afficher le TCAC régional le plus élevé à 7,24 % jusqu'en 2031 grâce aux programmes de formation financés par les gouvernements et aux ambitions olympiques.
Quelle catégorie de produits affiche la croissance la plus rapide ?
Les cibles sont en tête avec un TCAC de 6,73 % car les nouveaux stands et les parcours 3D nécessitent des remplacements fréquents.
Pourquoi les ventes en ligne augmentent-elles malgré les limitations de service ?
Les outils d'essayage virtuel, la tarification en vente directe aux consommateurs et les modèles hybrides click-and-collect génèrent un TCAC de 7,53 % pour les canaux en ligne.
Dernière mise à jour de la page le:



