
Taille et part du marché des équipements de sports d'hiver
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
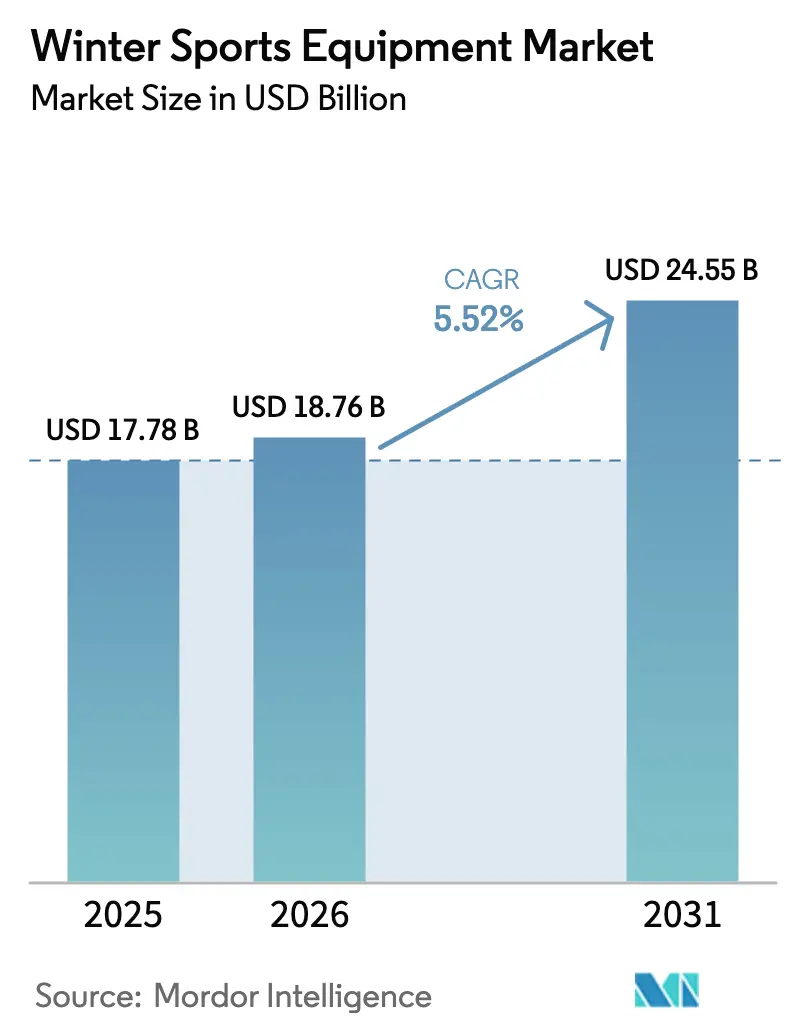
| Taille du Marché (2026) | 18.76 Milliards de dollars |
| Taille du Marché (2031) | 24.55 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de sports d'hiver par Mordor Intelligence
Le marché des équipements de sports d'hiver était évalué à 17,78 milliards USD en 2025 et devrait progresser de 18,76 milliards USD en 2026 pour atteindre 24,55 milliards USD d'ici 2031, à un TCAC de 5,52 % durant la période de prévision (2026-2031). L'initiative de l'économie de la glace et de la neige en Chine stimule cette croissance, de même que la participation asiatique accrue à la suite des Jeux olympiques et la demande constante de produits haut de gamme sur les marchés établis. Les avancées technologiques dans les équipements, notamment les composites en fibre de carbone et les textiles intégrant des capteurs, contribuent à la hausse des prix de vente moyens et à l'amélioration des performances. Le marché bénéficie d'une participation féminine croissante et du passage des adeptes du fitness vers les activités de plein air, stimulant notamment les ventes de vêtements et d'équipements de sécurité. Toutefois, la croissance du marché est confrontée à des défis liés à l'imprévisibilité météorologique, à la hausse des tarifs des stations de ski et aux obstacles à l'entrée pour les débutants, entraînant une demande plus élevée pour les services de location et les équipements d'occasion. Le paysage concurrentiel maintient un équilibre entre les grandes multinationales disposant de vastes capacités de recherche et développement et les fabricants spécialisés desservant des segments spécifiques tels que le freestyle, le ski hors-piste et les consommateurs soucieux de l'environnement.
Principaux enseignements du rapport
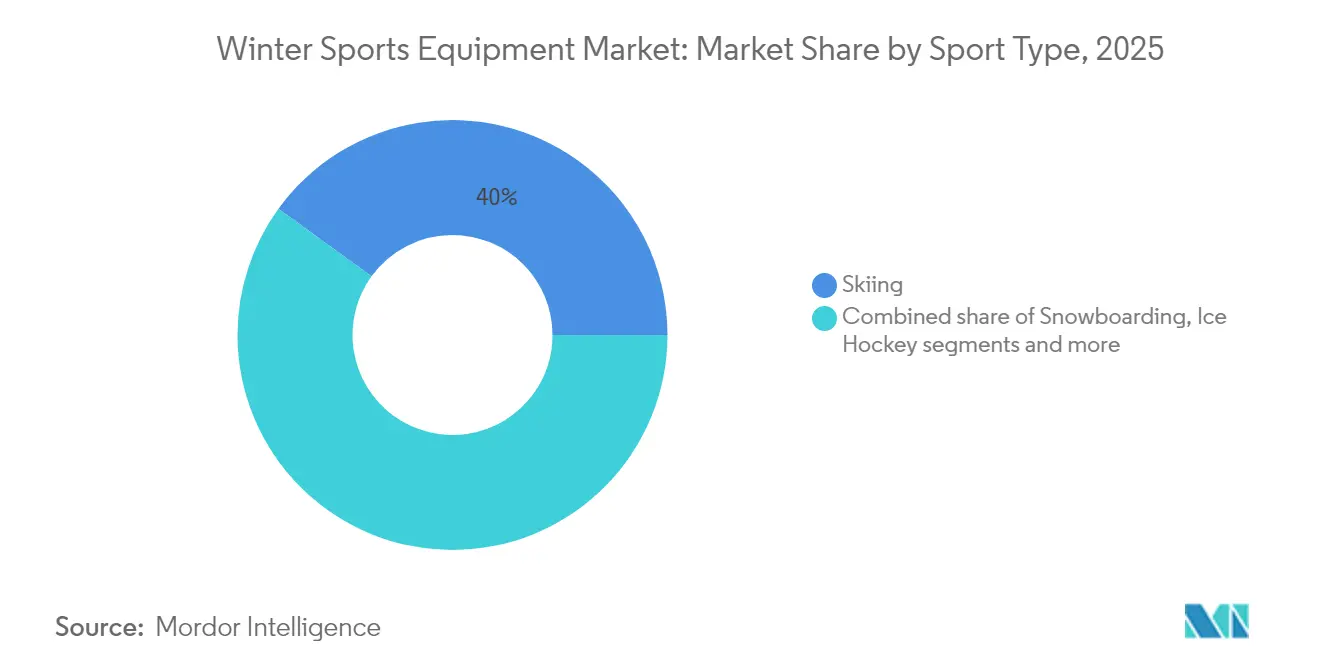
- Par type de sport, le ski a dominé avec 40,02 % de la part du marché des équipements de sports d'hiver en 2025 ; le snowboard devrait croître à un TCAC de 6,05 % entre 2026 et 2031.
- Par catégorie d'équipement, les skis et snowboards ont capté 42,10 % du chiffre d'affaires 2025, tandis que les vêtements et accessoires devraient se développer à un TCAC de 6,45 % jusqu'en 2031.
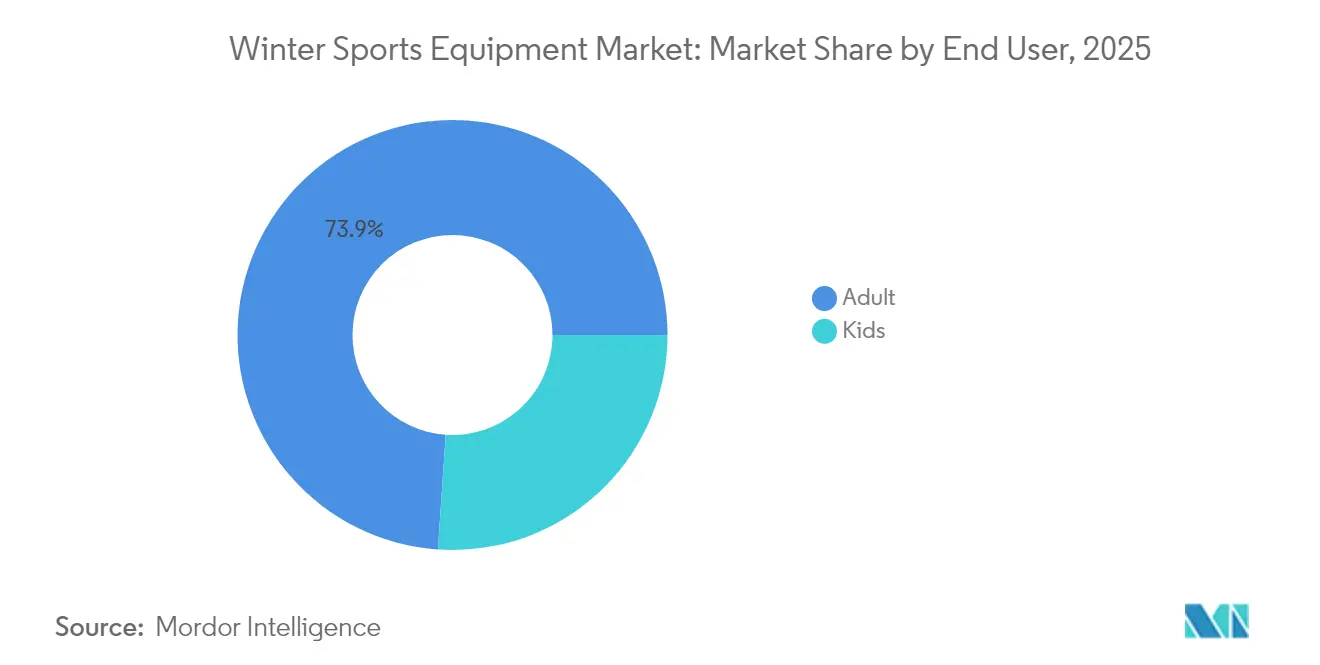
- Par utilisateur final, les adultes ont représenté 73,92 % de la demande en 2025 ; le segment enfants devrait afficher un TCAC de 6,75 % jusqu'en 2031.
- Par canal de distribution, les points de vente hors ligne ont détenu une part de 68,90 % en 2025 ; les boutiques en ligne enregistreront un TCAC de 7,05 % sur la période de prévision.
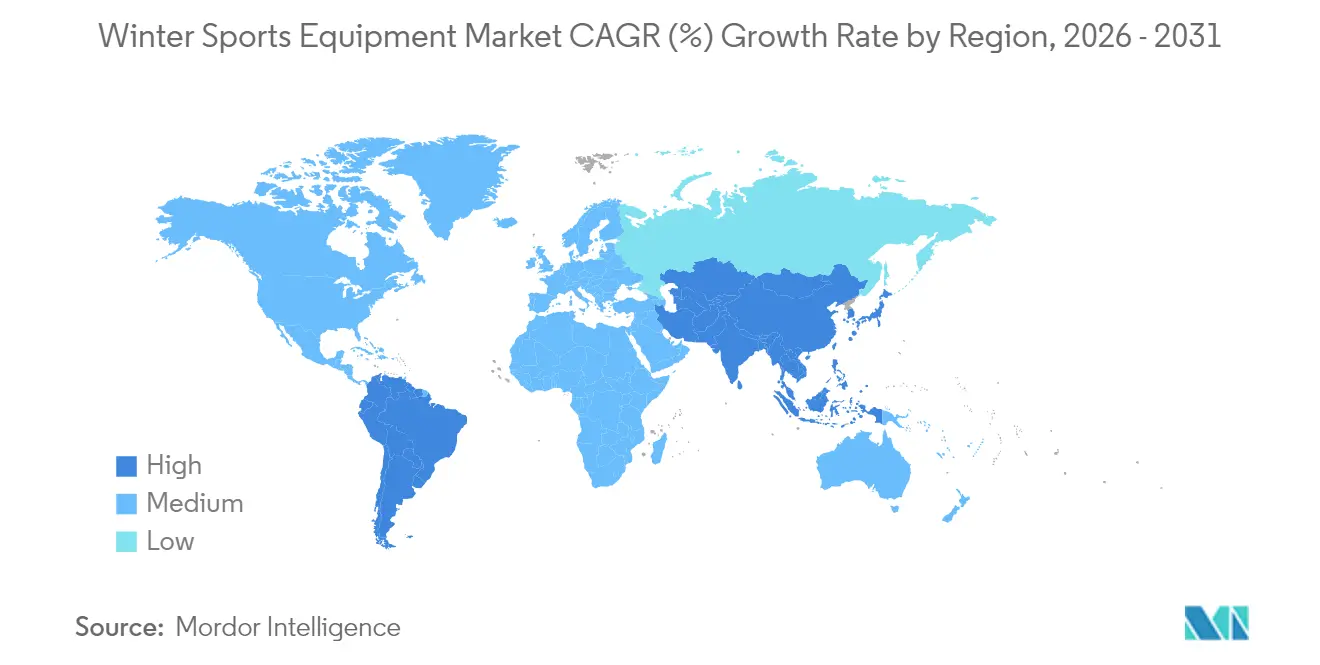
- Par géographie, l'Amérique du Nord a représenté 36,10 % du chiffre d'affaires 2025, tandis que la région Asie-Pacifique devrait enregistrer la croissance la plus rapide avec un TCAC de 7,30 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation à la santé et au bien-être | +1.0% | Mondial, avec l'impact le plus fort en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Influence des événements de sports d'hiver | +0.7% | Cœur APAC, répercussions sur les marchés mondiaux | Court terme (≤ 2 ans) |
| Avancées technologiques dans la production d'équipements | +0.9% | Mondial, porté par les pôles de fabrication européens | Long terme (≥ 4 ans) |
| Popularité croissante des disciplines hors-piste et freestyle | +0.6% | Amérique du Nord et Europe, émergence en APAC | Moyen terme (2 à 4 ans) |
| Expansion du tourisme hivernal et des infrastructures | +1.0% | APAC en tête, suivi de l'expansion en Amérique du Nord | Long terme (≥ 4 ans) |
| Développement d'équipements de sports d'hiver durables et respectueux de l'environnement | +0.8% | Mondial, porté par l'Europe et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation à la santé et au bien-être
L'intérêt croissant pour le bien-être transforme les modes de participation aux sports d'hiver, un nombre croissant de personnes choisissant les activités de plein air plutôt que les séances de sport traditionnelles en salle pour leur bien-être physique et mental. Les consommateurs considèrent de plus en plus les équipements de sports d'hiver comme des investissements à long terme pour leur santé, ce qui génère une demande significative d'équipements haut de gamme dans toutes les catégories. Ce changement bénéficie particulièrement aux segments des vêtements techniques et des équipements de protection, où les matériaux avancés et les conceptions ergonomiques offrent des performances supérieures et des caractéristiques de sécurité améliorées. Les fabricants d'équipements intègrent des capacités sophistiquées de surveillance de la santé dans leurs produits, les textiles intelligents et les capteurs devenant des fonctionnalités standard dans l'ensemble des gammes de produits. Par ailleurs, le nombre croissant de participants plus âgés à la recherche d'activités hivernales à faible impact continue de stimuler l'innovation dans les équipements orientés vers le confort, élargissant le marché des équipements spécialisés conçus pour cette catégorie démographique.
Influence des événements de sports d'hiver
Les grands événements de sports d'hiver influencent considérablement les tendances mondiales de la demande en équipements, créant des opportunités de marché durables dans de nombreuses régions. Les marques internationales capitalisent stratégiquement sur cet élan, comme en témoigne le plan d'expansion ambitieux de Bogner visant à ouvrir 80 points de vente en Chine en cinq ans — une réponse directe à la demande croissante d'équipements stimulée par l'exposition olympique. L'impact de ces événements dépasse les frontières géographiques, la couverture télévisuelle mondiale inspirant des achats d'équipements dans des marchés de sports d'hiver émergents jusqu'alors inexploités. Les fabricants d'équipements orchestrent soigneusement leurs lancements de produits pour coïncider avec les grandes compétitions, en s'appuyant sur les parrainages d'athlètes et les performances sportives pour établir une tarification haut de gamme pour les technologies avancées. Ces compétitions internationales génèrent des cycles de demande prévisibles que les fabricants intègrent systématiquement dans leurs plans de production à long terme et leurs cadres de gestion des stocks, garantissant une réactivité optimale au marché.
Avancées technologiques dans la production d'équipements
L'adoption généralisée des matériaux en fibre de carbone et des techniques de modélisation basées sur l'IA a considérablement réduit les délais de recherche et développement dans l'industrie des équipements sportifs. Cette avancée technologique a permis aux fabricants d'intégrer des fonctionnalités haut de gamme, auparavant réservées aux athlètes professionnels, dans des produits grand public à des prix accessibles [1]Source : Comité International Olympique, "La technologie en fibre de carbone se démocratise," olympics.com. Les casques et vestes modernes intègrent désormais des textiles intelligents dotés de capteurs de choc sophistiqués et de systèmes d'alerte en cas de chute, transformant fondamentalement les équipements de sécurité traditionnels en dispositifs de protection intelligents. En réponse aux préoccupations environnementales, les entreprises se tournent de plus en plus vers des composites recyclables dans leurs procédés de fabrication. Plusieurs installations de fabrication européennes ont mis en œuvre des programmes complets de recyclage des produits, témoignant d'un engagement en faveur de pratiques de production durables.
Popularité croissante des disciplines hors-piste et freestyle
Le marché des équipements de ski hors-piste a connu une croissance significative en raison de l'évolution des modes de participation aux sports d'hiver. Cette croissance s'est étendue au-delà des segments alpins traditionnels vers les activités freestyle, les jeunes participants recherchant l'aventure à travers les sports d'hiver. Selon le Centre canadien d'avalanche, cela représente un changement à long terme dans le comportement des consommateurs plutôt qu'une tendance saisonnière. Les fabricants d'équipements ont répondu en développant des équipements polyvalents intégrant des caractéristiques de plusieurs disciplines, créant des produits hybrides adaptés à différents styles de ski. La participation accrue a également entraîné une demande plus forte en équipements de sécurité, les utilisateurs étant de plus en plus conscients des risques liés au ski hors-piste.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des équipements avancés | –0.9% | Mondial ; particulièrement aigu sur les marchés émergents | Court terme (≤ 2 ans) |
| Courbe d'apprentissage et barrières de compétence | –0.4% | Régions APAC émergentes et régions en développement | Moyen terme (2 à 4 ans) |
| Concurrence des loisirs alternatifs | –0.6% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Dépendance saisonnière et météorologique | –1.2% | Mondial ; dépend de la latitude et de l'altitude | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des équipements de fitness avancés
La hausse du coût des équipements de sports d'hiver restreint considérablement la participation des consommateurs de classe moyenne, modifiant fondamentalement la démographie du marché. La hausse des prix des remontées mécaniques dans les grandes stations en haute saison, combinée à des investissements substantiels en équipements allant des skis aux équipements de protection, crée des barrières financières insurmontables à l'entrée sur le marché. Les fabricants font face à des défis complexes pour équilibrer les coûts de développement de produits avancés et l'accessibilité au marché, notamment lors de l'introduction de nouvelles technologies et de nouveaux matériaux. Si la focalisation stratégique sur les consommateurs aisés permet le développement et l'innovation de produits haut de gamme, elle freine simultanément la croissance globale du marché, les consommateurs sensibles aux prix se tournant de plus en plus vers des loisirs alternatifs plus abordables. Le marché de la location d'équipements continue de se développer rapidement, les consommateurs adoptant des stratégies de participation économiques, transformant ainsi les canaux de vente au détail traditionnels et contraignant les fabricants à adapter leurs approches de vente directe.
Courbe d'apprentissage et barrières de compétence
Le marché des sports d'hiver est confronté à des limites de croissance dues aux obstacles à la participation, notamment dans les régions émergentes où les participants manquent de traditions familiales ou de soutien de leurs pairs. Les avancées technologiques des équipements créent des différences de performance entre les produits d'entrée de gamme et les produits avancés, ce qui peut décourager les nouveaux participants. La nécessité d'un enseignement professionnel engendre des coûts supplémentaires et des difficultés d'organisation, tandis que les activités hors-piste exigent une formation spécialisée à la sécurité. Les fabricants d'équipements développent des produits simplifiés dotés de fonctionnalités de sécurité pour répondre à ces obstacles, bien que ces modifications puissent réduire les aspects de performance appréciés des utilisateurs expérimentés. Ces défis sont particulièrement évidents dans la région Asie-Pacifique, où les sports d'hiver constituent des activités récréatives relativement récentes plutôt que des traditions établies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de sport :
le ski domine malgré l'accélération du snowboardLe ski représente 40,02 % du chiffre d'affaires du marché des équipements de sports d'hiver en 2025, porté par de vastes infrastructures de stations, des programmes de formation établis et une participation régulière dans toutes les tranches d'âge. Le segment des équipements de ski poursuit sa trajectoire de croissance, soutenu par des cycles réguliers de remplacement des équipements tous les 3 à 5 ans et par les avancées technologiques dans la composition des matériaux. Le segment du snowboard, qui représente une part de marché moindre, affiche une croissance robuste à un TCAC de 6,05 %, alimentée par l'expansion de la participation des jeunes, les investissements significatifs dans les installations de snowpark et la hausse des taux d'adoption sur les marchés asiatiques, notamment au Japon et en Corée du Sud.
Le marché présente une fragmentation significative dans les modes de participation, la randonnée hors-piste et le ski de fond émergeant comme des composantes clés de la catégorie « autres ». Ces activités, ainsi que la raquette et la randonnée hivernale, connaissent une popularité croissante en raison de l'intérêt grandissant des consommateurs pour le fitness en plein air et les sports d'aventure. Les fabricants ont répondu en mettant en œuvre des stratégies de développement de produits à double orientation, en allouant des ressources entre les skis de course haute performance pour les segments compétitifs et les planches polyvalentes tous-terrains qui s'adaptent aussi bien aux manœuvres freestyle qu'aux conditions en poudreuse dans une seule conception.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par catégorie d'équipement :
l'innovation technique stimule la croissance des vêtementsEn 2025, les skis et snowboards représentaient 42,10 % du total des ventes, portés par une demande d'équipements haute performance et un cycle de remplacement prévisible de trois à cinq ans. Les innovations telles que les renforts en fibre de carbone, les noyaux hybrides bois-mousse et les profils rocker-camber séduisent aussi bien les sportifs aguerris que les utilisateurs occasionnels. Les chaussures, fixations et équipements de protection connaissent une croissance régulière des volumes, soutenue par les réglementations en matière de sécurité et des caractéristiques telles que les chaussons thermoformables, les systèmes d'ajustement BOA et les composites carbone légers. Par ailleurs, le passage vers des matériaux durables, notamment les résines biosourcées et les composants recyclés, trouve un écho favorable auprès des consommateurs de plus en plus attirés par les équipements de performance respectueux de l'environnement.
Parallèlement, le segment des vêtements et accessoires est en pleine expansion, croissant à un TCAC de 6,45 %. Cette croissance est alimentée par l'adoption croissante par les consommateurs de vêtements de sport techniques — allant des coques respirantes aux couches isolantes — aussi bien pour les sports d'hiver que pour les activités urbaines quotidiennes. Les marques misent sur des matériaux haut de gamme tels que le Gore-Tex extensible, le Primaloft et les tissus antimicrobiens, leur permettant de proposer des produits à forte marge qui privilégient la fonction, la durabilité et le confort. L'attrait de ces produits dépasse les pistes, grâce à leur utilisation tout au long de l'année. Parallèlement, les entreprises renforcent la fidélisation à leurs marques à travers des initiatives circulaires, notamment des programmes de recyclage, des services de réparation et des emballages durables.
Par utilisateur final :
les programmes de développement de la jeunesse stimulent la croissance du segment enfantsLe segment adultes domine le marché avec une part de 73,92 % en 2025, porté par un pouvoir d'achat établi et des cycles réguliers de remplacement des équipements. Le segment enfants devrait croître à un TCAC de 6,75 % jusqu'en 2031, soutenu par les programmes de développement de la jeunesse, les initiatives de sports d'hiver en famille et les partenariats avec les établissements scolaires. Cette croissance de la participation des jeunes assure la pérennité du marché, les enfants poursuivant souvent les sports d'hiver à l'âge adulte, garantissant une demande constante pour les fabricants d'équipements.
Le développement de produits pour les jeunes utilisateurs met l'accent sur la sécurité, les tailles ajustables et les solutions économiques pour répondre aux phases de croissance et aux budgets familiaux. Les efforts de l'industrie pour élargir la participation au-delà des familles traditionnellement pratiquantes de sports d'hiver comprennent des investissements des stations de ski et des fabricants d'équipements dans des programmes jeunesse offrant un accès aux équipements et une formation. En Chine, la croissance de la participation des jeunes est particulièrement notable, les familles de première génération pratiquant des sports d'hiver accordant la priorité aux équipements et activités de leurs enfants.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par canal de distribution :
la transformation numérique accélère la croissance en ligneLes points de vente au détail hors ligne détiennent 68,90 % de la part de marché en 2025, les équipements de sports d'hiver nécessitant une évaluation en personne et des services d'ajustement professionnel pour des performances optimales. Les points de vente au détail en ligne devraient croître à un TCAC de 7,05 % jusqu'en 2031, soutenus par l'amélioration des informations produits, les technologies d'essayage virtuel et les initiatives de vente directe aux consommateurs des fabricants. Le paysage de la distribution continue d'évoluer tout en répondant aux exigences du secteur en matière de conseil d'expert et de support technique.
Les détaillants adoptent des modèles hybrides qui intègrent la commodité en ligne à l'expertise en magasin grâce à des stratégies omnicanales. Les programmes de vente directe aux consommateurs des grandes marques affectent les partenariats commerciaux traditionnels tout en créant des opportunités pour les détaillants spécialisés disposant de capacités de service supérieures. L'infrastructure développée du commerce électronique en Chine bénéficie particulièrement de cette transformation, avec une portée du commerce en ligne dépassant la couverture des magasins physiques sur les marchés émergents de sports d'hiver. Les fabricants d'équipements continuent de développer leurs capacités de vente numérique tout en maintenant des partenariats de gros pour garantir une couverture de marché et un soutien client complets.
Analyse géographique
Marché des Équipements de Sports d'Hiver en Amérique du Nord
L'Amérique du Nord maintient une part de marché dominante de 36,10 % en 2025, soutenue par des décennies de développement stratégique des infrastructures de sports d'hiver et des dépenses de consommation robustes en équipements haut de gamme. Le CAGR projeté de 5,60 % de la région jusqu'en 2031 reflète un marché mature caractérisé par des cycles systématiques de remplacement des équipements et l'adoption de technologies avancées. Le programme d'investissement en capital substantiel d'Alterra Mountain Company, d'un montant de 300 millions USD, renforce la stabilité du marché en améliorant l'accessibilité des stations, en modernisant les installations et en rehaussant l'expérience globale des visiteurs dans de multiples destinations.
Marché des Équipements de Sports d'Hiver en Asie-Pacifique
La région Asie-Pacifique domine le marché avec un CAGR de 7,30 %, portée par l'objectif de la Chine d'établir une économie des sports de glace et de neige d'un trillion de yuans d'ici 2025. Les initiatives gouvernementales, l'expansion de Bogner avec 80 nouveaux points de vente et l'adoption croissante du commerce électronique par les nouveaux participants aux sports d'hiver alimentent cette croissance. L'expansion du marché se poursuit à mesure que davantage de pays adoptent les sports d'hiver. En janvier 2024, le ministère des Affaires de la jeunesse et des Sports de l'Inde a approuvé la participation du pays aux 9es Jeux asiatiques d'hiver (JAH) 2025, prévus du 7 au 14 février à Harbin, en Chine.
Marché des Équipements de Sports d'Hiver en Europe
Le marché européen des sports d'hiver bénéficie d'une forte culture sportive et de progrès technologiques continus, ainsi que d'initiatives en matière de durabilité qui encouragent le renouvellement des équipements. La production de skis et de snowboards de l'Union européenne a affiché une croissance, l'Autriche maintenant sa position de premier fabricant et démontrant de solides performances à l'exportation vers des marchés hors UE. Par ailleurs, les pays scandinaves connaissent une forte progression de la pratique du ski de randonnée et du ski de fond, ce qui stimule la demande en équipements légers et en vêtements spécialisés.

Paysage réglementaire
Les obligations de conformité et de reporting deviennent plus visibles tout au long de la chaîne de valeur des équipements de sports d'hiver, en particulier autour de l'approvisionnement responsable et des déclarations de durabilité. Par exemple, Bauer Hockey Canada publie un rapport sur l'esclavage moderne conforme aux exigences légales de transparence, et cette diligence raisonnable peut influencer la sélection des fournisseurs et les pratiques de documentation utilisées pour les équipements, les textiles et les accessoires.
Au-delà de la conformité obligatoire, les cadres volontaires et le reporting de durabilité normalisé gagnent en importance en tant qu'attente de facto pour les marques haut de gamme vendant sur des marchés fortement réglementés. Fischer Sports a mis en œuvre une stratégie de durabilité avec un reporting de durabilité conforme au GRI, comme en témoignent ses communications sur la durabilité 2026, tandis que des fabricants tels que Stoeckli Swiss Sports AG ont fixé des objectifs de décarbonation et de recyclabilité qui influencent le choix des matériaux, la conception des produits et les programmes de fin de vie pour les skis, planches et composants associés.
Paysage concurrentiel
Le marché des équipements de sports d'hiver présente une consolidation modérée, caractérisée par un paysage concurrentiel dynamique où les grandes multinationales se mesurent à des fabricants spécialisés et à des acteurs régionaux. De grandes entreprises telles que Stockli Swiss Sports AG, Fischer Sports, Bauer Hockey, LLC et Amer Sports maintiennent leurs positions sur le marché grâce à de vastes portefeuilles de marques et à de solides réseaux de distribution mondiaux. Ces entreprises font face aux défis actuels du marché grâce à des partenariats stratégiques, à la diversification des produits et à une innovation continue dans leurs procédés de fabrication.
L'intégration technologique est devenue un facteur de différenciation concurrentiel déterminant sur le marché, les fabricants réalisant des investissements substantiels dans la recherche sur les matériaux pilotée par l'IA, les textiles intelligents et les capacités d'équipements connectés. Ces avancées technologiques permettent une surveillance en temps réel des performances et des fonctionnalités de sécurité améliorées, répondant à la demande croissante des consommateurs en matière d'équipements de sports d'hiver intelligents. Les entreprises qui parviennent à équilibrer innovation et efficacité de fabrication acquièrent des avantages concurrentiels significatifs, d'autant plus que les fonctionnalités haut de gamme passent du statut de différenciateurs à celui d'offres standard dans les gammes de produits.
Le marché présente des opportunités de croissance significatives dans plusieurs segments, notamment le développement de produits durables, les plateformes de vente numérique directes aux consommateurs et l'expansion vers des marchés émergents avec de nouveaux pratiquants de sports d'hiver. Les effets du changement climatique ont reconfiguré la dynamique du marché, créant des avantages pour les entreprises développant des produits adaptables aux conditions météorologiques et soutenant les modifications d'infrastructures. Les organisations qui font preuve d'adaptabilité face à l'évolution des conditions climatiques et qui investissent dans des pratiques de fabrication durables se positionnent favorablement face aux concurrents restant dépendants des schémas saisonniers traditionnels et des méthodes de production conventionnelles.
Leaders du secteur des équipements de sports d'hiver
Stockli Swiss Sports AG
Bauer Hockey, LLC
Fischer Sports
Graf Skates AG
Amer Sports
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Équipements de Sports d'Hiver
- Stockli Swiss Sports AG
- Bauer Hockey, LLC
- Fischer Sports
- Graf Skates AG
- Groupe Rossignol
- Amer Sports
- Decathlon SA
- Burton Snowboards
- Head NV
- K2 Sports
- Sport Maska Inc.
- Uvex Group
- Never Summer Industries
- Oakley, Inc.
- POC Sports
- Black Diamond Equipment, Ltd
- DPS Skis
- Capita Snowboards
- Tecnica Group
- Riedell Shoes, Inc.
Lire l’analyse des entreprises de équipements de sports d'hiver

Opportunités de marché et perspectives d'avenir
L'innovation en matière de matériaux et les réductions mesurables de l'empreinte carbone créent des opportunités de montée en gamme à la fois pour les équipements durs et les équipements de protection, tout en améliorant l'accès aux appels d'offres et aux programmes de vente axés sur la durabilité. Fischer Sports a présenté une décarbonation au niveau du produit avec THE CURV GT 85 REDEFINE, citant une empreinte carbone inférieure de 36% par rapport aux modèles précédents, et souligne également des changements de procédés et de matériaux dans les équipements de hockey tels que les mousses recyclées et un procédé d'injection continue de fibre de carbone, qui soutiennent des produits plus performants avec des allégations environnementales plus claires.
Les programmes de circularité et de recyclabilité offrent également une voie de différenciation sur les marchés du ski matures où les cycles de remplacement sont déjà établis. Stoeckli Swiss Sports AG a formulé des objectifs tels que la neutralité carbone nette pour les émissions de portées 1 et 2 d'ici 2030 et une ambition de skis entièrement recyclables d'ici 2035, ce qui oriente la R&D vers des composites recyclables et une capacité de reprise. Des initiatives collaboratives de circularité, notamment le projet WINTRUST impliquant Fischer Sports et l'Université de Leoben, mettent en avant des efforts plus concrets de recyclage et de récupération des matériaux, ce qui peut développer les services d'après-vente (réparation, remise à neuf et revente) et contribuer à renforcer les canaux contrôlés par la marque à mesure que la location et la participation à l'occasion progressent.
Recent Industry Developments in Marché des Équipements de Sports d'Hiver
- Juillet 2026 : Fischer Sports GmbH et le groupe allemand de technologies de fixation fischer annoncent un partenariat pour le saut à ski international jusqu'en 2030, mettant en avant l'ancrage universel fischer DuoPower sur les skis de compétition. Cette collaboration élargit la portée de la marque et le co-développement de l'image technique dans le saut à ski d'élite. Elle renforce également le positionnement haut de gamme et différencie les équipements haut de gamme.
- Juillet 2026 : Bauer Hockey annonce une prolongation de huit ans de son partenariat avec Hockey Canada, effective à partir du 1er juillet 2026, couvrant l'équipement officiel, les vêtements d'équipe et le lancement d'un nouveau maillot de l'Équipe Canada pour la saison 2026-27. Cet accord renforce l'accès au marché au Canada, élargit les gammes de produits officiels et accroît le prestige de la marque grâce à l'exposition de l'équipe nationale.
- Avril 2026 : Stöckli Swiss Sports AG a annoncé sa nomination en tant que partenaire officiel de ski des Championnats du monde de ski alpin FIS Crans Montana 2027. Ce parrainage lie le développement de produits à un événement mondial très visible et soutient les modèles de skis haut de gamme ainsi que la fidélité à la marque parmi les passionnés et les participants.


Marché des Équipements de Sports d'Hiver Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les équipements de sports d'hiver vendus aux consommateurs et aux acheteurs institutionnels, dans les domaines du ski, du snowboard, du patinage et du hockey sur glace. Il comprend les équipements durs et le matériel associé vendus via les canaux hors ligne et en ligne, mesurés en valeur en USD.
Exclusions du périmètre : Exclut les dépenses liées aux forfaits de remontées mécaniques, aux cours, aux services de station et aux voyages, ainsi que les coûts d'exploitation hors équipement tels que le temps de patinoire et l'entretien des installations.
Aperçu de la segmentation
- Par type de sport
- Ski
- Snowboard
- Hockey sur glace
- Patinage artistique
- Autres types de sport
- Par catégorie d'équipement
- Skis et snowboards
- Chaussures et fixations
- Équipements de protection et casques
- Vêtements et accessoires
- Autres catégories d'équipement
- Par utilisateur final
- Adultes
- Enfants
- Par canal de distribution
- Points de vente au détail hors ligne
- Points de vente au détail en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Suède
- Norvège
- Finlande
- Suisse
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Moyen-Orient et Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier la base de participation, les tendances de saisonnalité et les flux commerciaux qui influencent généralement la demande d'équipements de sports d'hiver. Nous avons examiné des sources publiques telles que les publications de participation de la National Ski Areas Association, les statistiques commerciales du U.S. Census Bureau, les données commerciales d'Eurostat et les indicateurs de vente au détail et de consommation de Statistique Canada afin d'ancrer les tendances directionnelles de la demande et des prix.
Pour traduire ces signaux en revenus, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et la couverture médiatique fiable sur les lancements de produits, les contraintes d'approvisionnement et les tendances des stocks au détail. Le cas échéant, des abonnements payants ont été utilisés pour les données financières et de renseignement des entreprises, des bases de données de brevets ont été utilisées pour suivre les dépôts liés aux matériaux et à la sécurité, et des vues au niveau des expéditions à l'import et à l'export ont été utilisées pour vérifier la cohérence des flux par pays. Les sources documentaires mentionnées ici sont uniquement illustratives, et des sources publiques et payantes supplémentaires ont été utilisées lors de la collecte, de la validation et de la clarification.
Entretiens et enquêtes primaires
Les entretiens primaires se sont concentrés sur la vérification des prix de vente réels, des cycles de remplacement et de la répartition des canaux, car ceux-ci peuvent varier selon la géographie et les conditions hivernales au cours d'une saison. Nous avons échangé avec des fabricants, des distributeurs, des détaillants spécialisés et des exploitants de location dans les régions APAC, EMEA et Amériques. Nous avons également recueilli les avis des acheteurs auprès de clubs, académies et exploitants d'installations afin de comprendre ce qui détermine le volume unitaire par rapport à la valeur.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28% | Cadres dirigeants : 13% | APAC : 43% |
| Niveau intermédiaire : 56% | Responsables fonctionnels/d'unité : 42% | EMEA : 33% |
| Acteurs plus petits : 16% | Managers : 45% | Amériques : 24% |
Dimensionnement du marché et prévisions
Le dimensionnement du marché part d'une construction descendante où les signaux de participation et d'infrastructures sont traduits en un bassin de demande adressable, puis filtrés selon le comportement de remplacement et d'achat d'équipement pour chaque sport d'hiver. Nous corroborons les totaux à l'aide de vérifications ascendantes ciblées, telles que des fourchettes de prix de vente moyens échantillonnés par catégorie, des vérifications des canaux de vente au détail et des consolidations partielles de fournisseurs dans les pays où les divulgations sont plus claires.
Les principales données utilisées dans le modèle comprennent les tendances des visites de skieurs et de snowboardeurs, l'activité des patinoires et des programmes lorsqu'elle est rapportée, ainsi que l'évolution du mix entre achat et flottes de location. Nous suivons également l'évolution des prix au niveau des catégories pour des articles tels que les skis, les planches, les bottes, les fixations, les casques et l'équipement de protection. La variabilité météorologique et le calendrier de la saison hivernale ont été traités comme des modificateurs pratiques de la demande, car une saison courte peut reporter les achats sur le cycle suivant. Lorsque les données locales sont limitées, les lacunes sont comblées à l'aide de ratios de substitution issus de marchés comparables, suivis d'une nouvelle vérification avec les retours primaires avant la finalisation des valeurs.
Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par des attentes au niveau des variables recueillies lors d'entretiens avec des experts, de sorte que les perspectives reflètent différentes forces saisonnières et résultats de participation plutôt qu'une seule tendance linéaire. La prévision finale prend également en compte les tendances de sensibilisation à la sécurité, les cycles de renouvellement des produits et le passage progressif vers les ventes en ligne pour certains accessoires.
Validation des données et cycle de mise à jour
La validation est effectuée par triangulation entre des signaux indépendants, suivie de contrôles de variance aux niveaux national et régional afin d'identifier rapidement les valeurs aberrantes. Nous comparons les dépenses implicites par participant, les répartitions par catégorie et les parts de canaux avec les fourchettes décrites par les personnes interrogées, puis examinons les anomalies lors de plusieurs passages d'analystes avant validation finale.
Les rapports sont actualisés chaque année, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des chocs de demande importants, des perturbations commerciales majeures ou de fortes variations de prix modifiant le tableau de valeur. Avant la livraison, un examen final par un analyste est réalisé afin que le client reçoive la vue la plus récente, fondée sur les données les plus actuelles et des entretiens de suivi si nécessaire.
Taille du marché des équipements de sports d'hiver de Mordor Intelligence comparée à d'autres estimations publiées
Les différents chiffres publiés pour les équipements de sports d'hiver reflètent souvent ce que chaque source considère comme des revenus d'équipement, les années de référence qu'elle choisit, et la manière dont elle traite l'évolution des prix au sein des catégories saisonnières. Le mix des sports compte également, car les équipements de patinage, de hockey et de ski alpin peuvent avoir des points de prix et des schémas de remplacement différents.
Les vêtements et accessoires sont parfois inclus dans d'autres estimations, mais ils entrent dans le périmètre de Mordor Intelligence pour ce marché, ce qui peut relever les totaux par rapport aux chiffres qui ne comptabilisent que les équipements durs comme les skis, planches et bottes. D'autres écarts s'expliquent par la manière dont les flottes de location sont traitées (comptabilisation de l'achat du stock de location par rapport aux frais d'utilisation), la manière dont les remises en ligne sont reflétées dans la progression du prix de vente moyen, et la rapidité avec laquelle le modèle est actualisé après une saison hivernale forte ou faible.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 18,76 milliards USD (2026) | |
| Cabinet de conseil mondial A | 16,90 milliards USD (2026) | Utilise une définition limitée aux équipements durs et applique des prix moyens uniformes entre les sports, ce qui peut sous-estimer les catégories à plus forte valeur comme l'équipement de protection et les configurations haut de gamme de patinage et de hockey. |
| Association sectorielle B | 21,40 milliards USD (2026) | Mélange l'équipement avec certains services de loisirs hivernaux et utilise des hypothèses optimistes de force saisonnière sans ajustement cohérent pour les cycles d'achat de location et les remises sur canaux. |
L'écart entre les trois chiffres s'explique principalement par le périmètre et la manière dont la valeur est construite à partir des volumes et des prix, ainsi que par la gestion de la volatilité saisonnière. En reliant les données à la participation et au comportement d'achat, puis en vérifiant les hypothèses de prix et de canaux auprès de contacts primaires, la valeur de marché obtenue reste traçable à des étapes claires et reproductibles à mesure qu'arrivent de nouvelles données saisonnières.


Questions clés auxquelles le rapport apporte des réponses
Quelle est la taille actuelle du marché des équipements de sports d'hiver ?
Le marché est évalué à 18,76 milliards USD en 2026 et devrait atteindre 24,55 milliards USD d'ici 2031.
Quel type de sport domine les ventes ?
Le ski est en tête avec 40,02 % du chiffre d'affaires 2025, bien que le snowboard connaisse la croissance la plus rapide avec un TCAC de 6,05 %.
Comment la technologie fait-elle évoluer la conception des équipements ?
Les composites en fibre de carbone, le réglage de la flexion piloté par l'IA et les capteurs intégrés améliorent les performances tout en permettant une surveillance de la sécurité en temps réel.
Quels sont les principaux défis auxquels font face les fabricants ?
Les prix de vente au détail élevés, le raccourcissement des saisons dû au changement climatique et la concurrence des activités de loisirs alternatives freinent l'expansion vers le marché de masse.
Quel canal connaît la croissance la plus rapide ?
Les points de vente au détail en ligne progressent à un TCAC de 7,05 % à mesure que les outils d'essayage virtuel et les modèles de vente directe aux consommateurs gagnent en acceptation.
Dernière mise à jour de la page le:



