
Taille et part du marché des équipements de baseball
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 20.67 Milliards de dollars |
| Taille du Marché (2031) | 26.09 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.76 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
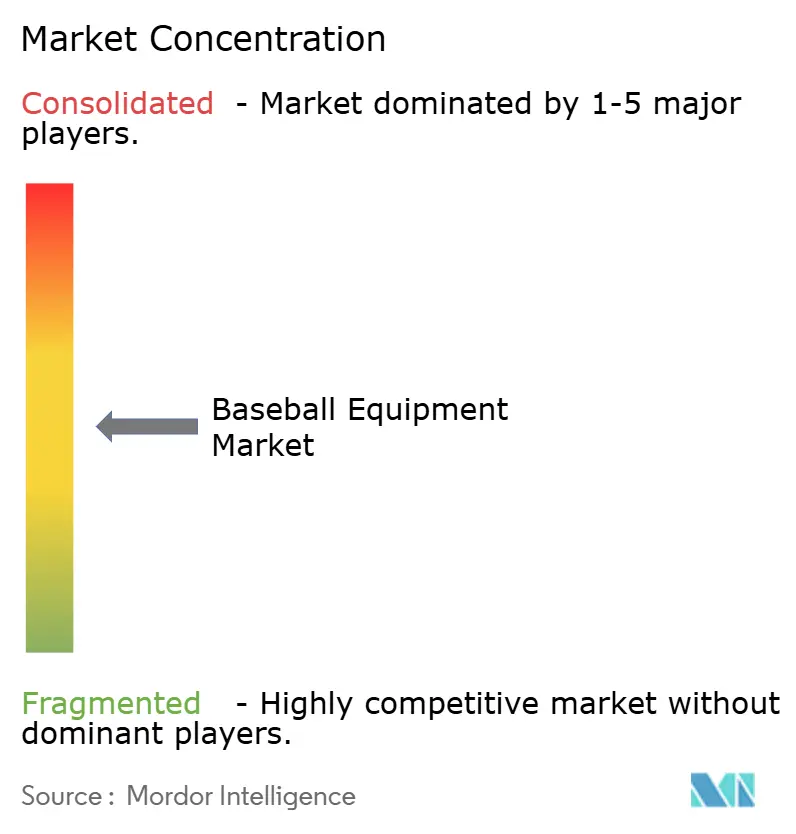
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de baseball par Mordor Intelligence
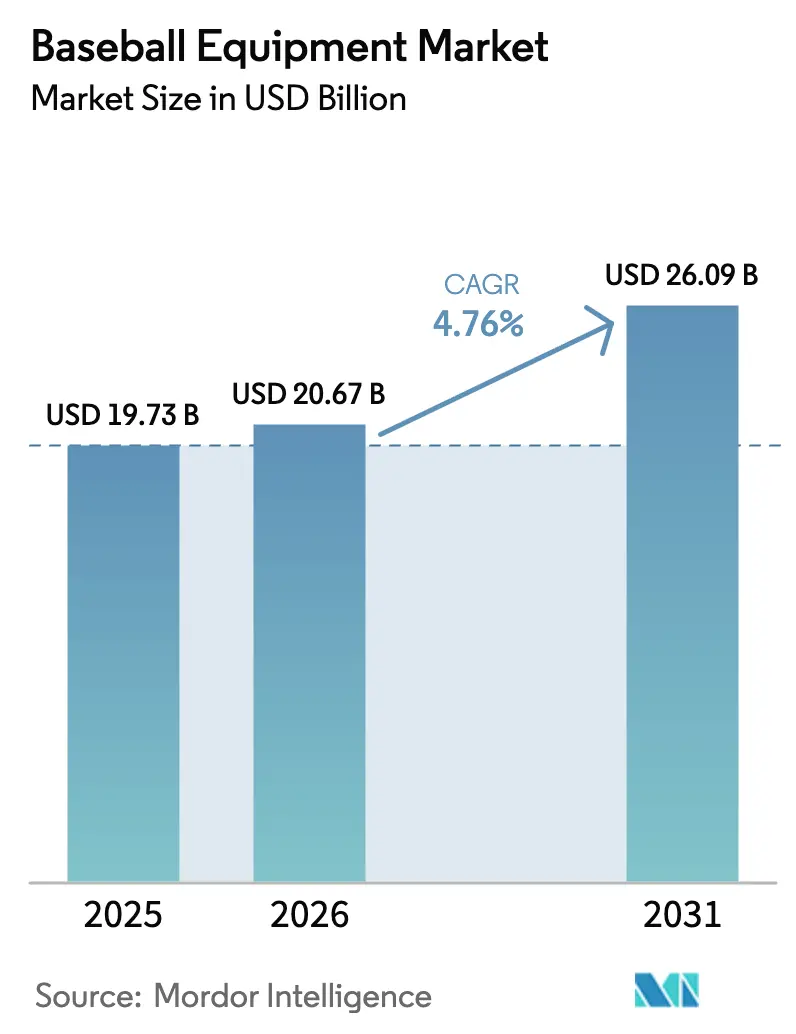
La taille du marché mondial des équipements de baseball en 2026 est estimée à 20,67 milliards USD, en hausse par rapport à la valeur de 2025 de 19,73 milliards USD, avec des projections pour 2031 indiquant 26,09 milliards USD, progressant à un CAGR de 4,76 % sur la période 2026-2031. Le marché connaît une croissance régulière, principalement portée par l'organisation croissante de matchs de baseball et la participation accrue au baseball et au softball, notamment en Amérique du Nord, au Japon et dans certaines parties de l'Amérique du Sud. En juin 2025, le tournoi de baseball de la Division I de la NCAA, qui a débuté avec 64 équipes, a progressé à travers les phases régionales et super-régionales, culminant avec la Série mondiale universitaire masculine (MCWS) à Omaha, Nebraska. La participation croissante des jeunes et l'expansion des tournois scolaires et universitaires stimulent la demande de produits tels que les battes, les gants, les balles et les équipements de protection. Les avancées technologiques, notamment les battes composites légères et les gants améliorant les performances, attirent aussi bien les joueurs amateurs que professionnels. Des entreprises comme Easton et Rawlings investissent dans l'innovation produit pour améliorer la prise en main et la dynamique de swing. Par ailleurs, la popularité croissante des ligues féminines de baseball et le développement du baseball récréatif sur des marchés émergents tels que la Corée du Sud et Taïwan contribuent à l'expansion du marché. Les contrats d'endorsement et les partenariats stratégiques avec la Ligue majeure de baseball (MLB) renforcent davantage la visibilité des marques et stimulent les ventes de produits.
Points clés du rapport
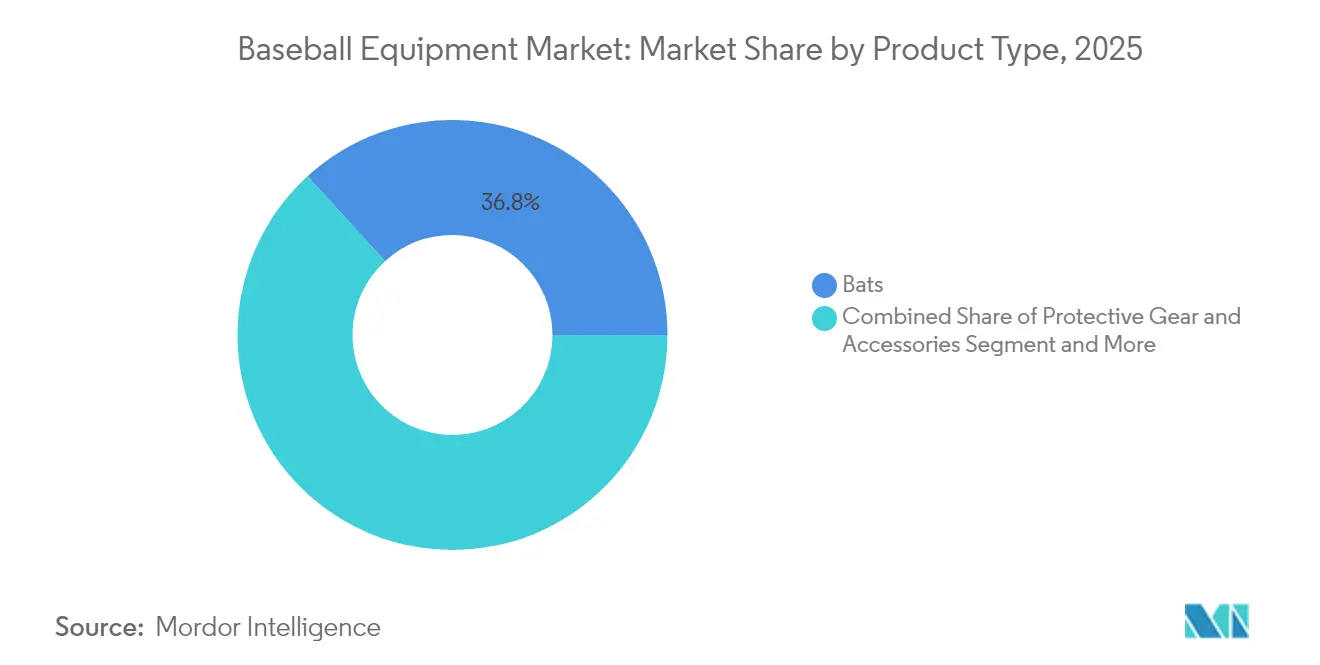
- Par type de produit, les battes ont dominé avec 36,78 % de la part du marché des équipements de baseball en 2025, tandis que les équipements de protection et accessoires ont enregistré le CAGR le plus rapide à 4,92 %.
- Par utilisateur final, les joueurs adultes ont représenté 66,88 % du chiffre d'affaires de 2025, tandis que le segment des enfants devrait se développer à un CAGR de 5,06 % de 2026 à 2031.
- Par type d'acheteur, les acheteurs individuels ont détenu 76,13 % du chiffre d'affaires de 2025 ; les acheteurs institutionnels devraient afficher un CAGR de 4,9 % jusqu'en 2031.
- Par canal de distribution, les magasins de détail hors ligne ont conservé 71,87 % du chiffre d'affaires en 2025, tandis que les plateformes en ligne sont en voie d'atteindre un CAGR de 5,12 % d'ici 2031.
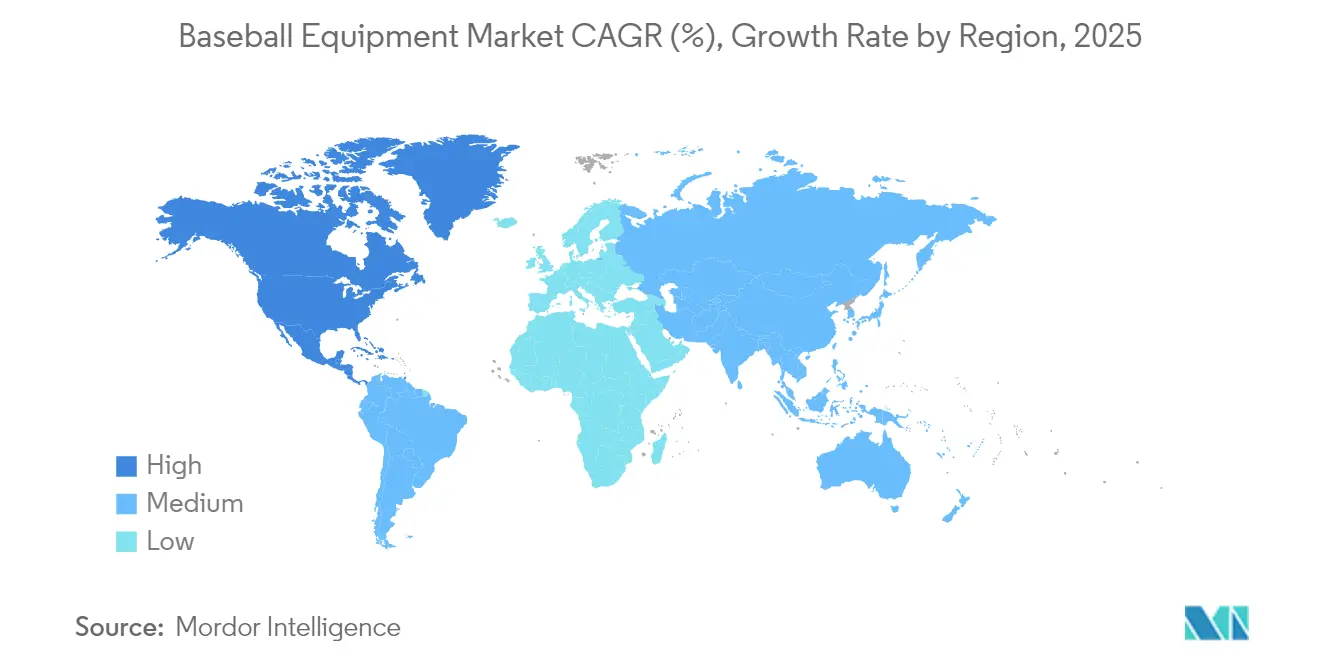
- Par géographie, l'Amérique du Nord a dominé avec 53,33 % du chiffre d'affaires de 2025, mais l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 5,58 % attendu jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation croissante à la santé et à la forme physique | +0.8% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion des ligues et tournois de baseball | +0.9% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et Afrique et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Initiatives gouvernementales et programmes de base | +0.7% | Amérique du Nord et Asie-Pacifique, émergent en Europe | Moyen terme (2-4 ans) |
| Participation croissante des jeunes | +1.0% | Mondial, avec une croissance accélérée en Asie-Pacifique | Long terme (≥ 4 ans) |
| Avancées technologiques dans les équipements | +0.6% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Influence des endorsements de célébrités et de l'image de marque | +0.4% | Mondial, concentré dans les grands marchés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Participation croissante des jeunes
En 2024, la participation au baseball aux États-Unis a augmenté pour atteindre 17,3 millions de personnes âgées de six ans et plus, contre 16,7 millions en 2023, selon les données de l'Outdoor Foundation et de la Sports and Fitness Industry Association (SFIA)[1]Source : Sports and Fitness Industry Association, « Rapport de participation de référence aux activités sportives, de remise en forme et de loisirs 2025 », www.sfia.org. La Confédération mondiale de baseball et softball (WBSC) continue de stimuler une demande récurrente en équipements de baseball à travers les championnats régionaux U12 et U18, où les équipes mettent fréquemment à niveau leur équipement. Au Japon, les ligues scolaires constituent des voies essentielles vers les carrières professionnelles de baseball, incitant les familles à investir dans des battes, casques et outils d'entraînement de haute qualité. Par ailleurs, les ministères du sport de la région Asie-Pacifique reconnaissent la contribution du baseball à la cohésion sociale et allouent des financements pour développer des terrains pour les jeunes, ce qui, à son tour, stimule les marchés de détail locaux. Ces facteurs soutiennent collectivement une demande régulière en équipements de baseball et normalisent les cycles de remplacement. L'accent croissant mis sur le développement des jeunes et le jeu compétitif stimule davantage le besoin d'équipements haut de gamme. À mesure que les joueurs progressent à travers différents niveaux, la demande d'équipements spécialisés augmente, créant des opportunités de marché constantes. Cette dynamique souligne l'importance du baseball en tant que moteur clé de l'activité de détail et de l'innovation en matière d'équipements sur le marché mondial du sport.
Initiatives gouvernementales et programmes de base
En juin 2025, la législature de l'Oregon a approuvé le projet de loi sénatorial 110 avec un soutien bipartisan, marquant une étape significative vers l'établissement du baseball professionnel à Portland. Le projet de loi a alloué 800 millions USD en obligations pour financer la construction d'un stade de baseball ultramoderne sur le front de mer sud de Portland [2]Source : Législature de l'Oregon,"Session ordinaire 2025 », www.oregonlegislature.gov. À l'échelle mondiale, les municipalités adoptent des stratégies similaires en intégrant le développement de stades avec la rénovation des terrains scolaires, stimulant la demande d'équipements essentiels tels que les battes, les casques et les ensembles de receveur. L'initiative Reviving Baseball in Inner Cities (RBI) de Nike répond stratégiquement à ces besoins en fournissant des équipements gratuits et des tarifs réduits aux clubs éligibles, réduisant ainsi efficacement les obstacles financiers pour les familles à faibles revenus. De telles initiatives favorisent non seulement une participation accrue, mais stimulent également la demande à long terme en équipements de baseball. Des efforts collaboratifs comme ceux-ci garantissent que la demande d'équipements s'aligne sur l'expansion des installations plutôt que de reposer uniquement sur la croissance du nombre de joueurs. De plus, les exigences de standardisation au sein de ces programmes encouragent l'achat de produits certifiés, renforçant ainsi l'avantage concurrentiel des marques haut de gamme. Ces développements mettent en évidence l'intersection entre l'investissement dans les infrastructures et les opportunités de croissance du marché dans le secteur des équipements sportifs.
Expansion des ligues et tournois de baseball
L'expansion mondiale des ligues de baseball professionnel et la prominence croissante des tournois internationaux stimulent une croissance significative de la demande en équipements de baseball haut de gamme. En novembre 2024, Baseball United, la première ligue de baseball professionnel destinée au Moyen-Orient et à l'Asie du Sud, a annoncé le calendrier officiel de son tournoi inaugural Baseball United Arab Classic. L'événement sera accueilli au nouveau Baseball United Ballpark de Dubaï. Les ligues émergentes dans diverses régions créent de nouvelles opportunités pour les fabricants de battes, gants et équipements de protection. À mesure que les standards professionnels continuent de s'élever, les équipes et les joueurs privilégient les investissements dans des équipements avancés pour améliorer à la fois les performances et la sécurité. Par exemple, l'audience mondiale croissante pour la Classique mondiale de baseball a non seulement suscité un intérêt pour le sport, mais a également conduit à une augmentation des ventes d'équipements de baseball. De plus, les accords de sponsoring et les droits de diffusion favorisent les collaborations entre marques, encourageant des entreprises comme Mizuno et Wilson à introduire des gammes de produits haut de gamme. Cette tendance à la professionnalisation influence également les joueurs amateurs, qui achètent de plus en plus des équipements de niveau professionnel pour imiter leurs modèles.
Avancées technologiques dans les équipements
Les avancées technologiques dans les équipements de baseball transforment significativement le marché en améliorant les performances, la sécurité et l'expérience utilisateur, stimulant ainsi la croissance mondiale. Des innovations telles que les battes composites en fibre de carbone offrent une vitesse de swing et une durabilité supérieures, les rendant très attrayantes pour les joueurs amateurs et professionnels. Des gants intelligents équipés de capteurs de pression sont en cours de test pour aider les joueurs à analyser la force de préhension et l'efficacité de réception, illustrant l'intégration de la technologie dans les équipements traditionnels. En janvier 2024, un « gant intelligent » développé à l'UBC a été présenté avec pour objectif principal d'aider à la récupération après un accident vasculaire cérébral, mettant en évidence le potentiel d'applications intersectorielles. Des entreprises leaders comme Wilson et Rawlings intègrent des matériaux avancés, tels que des tissus absorbant l'humidité et respirants, dans les gants et les vêtements pour améliorer le confort des joueurs. De plus, des capteurs de batte comme Blast Motion permettent aux joueurs de suivre les métriques de swing, facilitant l'entraînement basé sur les données et le perfectionnement des techniques. Ces produits technologiquement avancés attirent les joueurs en quête d'un avantage concurrentiel, stimulant ainsi les achats répétés et augmentant la demande d'offres haut de gamme. À mesure que les équipements high-tech gagnent du terrain auprès des équipes et des académies d'entraînement, la demande s'étend au-delà des marchés traditionnels comme les États-Unis et le Japon vers de nouveaux pôles de baseball dans le monde entier.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risque de blessure et préoccupations de sécurité | –0.3% | Mondial, avec un accent accru en Amérique du Nord | Moyen terme (2-4 ans) |
| Manque de temps et contraintes liées au mode de vie | –0.4% | Marchés développés, notamment Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Accès limité aux installations et aux infrastructures | –0.5% | Marchés émergents, concentrés en Asie-Pacifique et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Produits contrefaits et de mauvaise qualité | –0.2% | Mondial, concentré dans les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Risque de blessure et préoccupations de sécurité
Les études sur les commotions cérébrales et les données sur la surutilisation des bras mettent en évidence les risques de blessures, influençant les décisions parentales concernant l'inscription aux sports. En 2023, 14,2 % des lycéens américains ont déclaré avoir subi au moins une commotion cérébrale lors d'activités sportives ou physiques, selon les Centers for Disease Control and Prevention. Les normes de batte mises à jour et les directives de lancer spécifiques à l'âge émanant du Comité médical de sécurité de USA Baseball ont augmenté les coûts de conformité. Les exigences de certification par des tiers du Comité national d'exploitation des normes pour les équipements sportifs élèvent davantage les dépenses de développement, en particulier pour les petites marques. Les équipements de sécurité haut de gamme, tels que les casques et les protège-poitrines, justifient des prix plus élevés, mais les ménages soucieux des coûts peuvent différer leurs achats, affectant la croissance des ventes à court terme. Les clubs et les ligues font également face à des défis financiers lorsqu'ils sont tenus de mettre à niveau l'ensemble de leurs inventaires d'équipements, ajoutant à la pression budgétaire.
Accès limité aux installations et aux infrastructures
Les pénuries d'installations dans les marchés émergents, notamment en Indonésie rurale, au Vietnam et dans certaines parties de l'Afrique, entravent la formation d'équipes et la croissance du marché. Les rapports de la WBSC Océanie indiquent que plus de la moitié des nations insulaires du Pacifique manquent d'une réglementation suffisante des terrains, entraînant des créneaux d'entraînement partagés et une participation irrégulière. Aux États-Unis et en Europe, l'expansion urbaine et les budgets de maintenance limités pèsent sur la disponibilité des terrains. Le renouvellement tardif des pelouses oblige les ligues à reporter leurs calendriers, tandis que les familles diffèrent leurs achats d'équipements. Sans investissement adéquat dans les infrastructures, les campagnes de base ne parviennent pas à maximiser le potentiel de participation. Cette limitation impacte directement la trajectoire de croissance du marché des équipements de baseball. Relever ces défis est essentiel pour débloquer les opportunités du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la technologie intelligente élève les catégories haut de gammeEn 2025, le segment des battes est apparu comme le plus grand contributeur au chiffre d'affaires du marché des équipements de baseball, représentant 36,78 % des revenus totaux. L'introduction de battes haut de gamme dotées de capteurs, telles que le modèle CATX2 Smart dont le prix dépasse 499 USD, a considérablement augmenté les prix de vente moyens et amélioré la rentabilité des marques. Les vêtements se sont classés comme le deuxième générateur de revenus, portés par des cycles de remplacement réguliers et leur attrait croissant en tant que déclaration de mode au-delà du terrain. Les ventes de balles, bien que caractérisées par des volumes élevés, génèrent des revenus plus faibles par unité ; cependant, une utilisation fréquente assure une demande régulière de réapprovisionnement. Les équipements de protection devraient connaître la croissance la plus rapide, avec un CAGR de 4,92 %, car des normes de sécurité plus strictes imposées par les comités médicaux et les polices d'assurance stimulent la demande.
Des offres de produits telles que les casques approuvés par la NOCSAE et les manchons soutenus par Nextiles remodèlent le marché en combinant sécurité et performance, encourageant les parties prenantes à prioriser les équipements avancés. Le segment U12 a connu une augmentation des achats d'équipements de protection suite au mandat de USA Baseball exigeant des casques composites avec une couverture étendue des oreilles, entraînant une demande saisonnière récurrente. De plus, les accessoires intelligents, tels que les trackers de swing de Diamond Kinetics et les radars de poche, créent de nouveaux flux de revenus grâce à des modèles d'abonnement, renforçant davantage la croissance globale du marché en augmentant les dépenses par joueur.


Par utilisateur final :
la domination des adultes face à l'accélération des jeunesEn 2025, les joueurs adultes ont représenté 66,88 % du chiffre d'affaires, portés par une augmentation des dépenses discrétionnaires, des adhésions à plusieurs ligues et une préférence pour posséder diverses battes pour les compétitions en bois, en alliage et en composite. Les gants haut de gamme, souvent fabriqués en cuir de taureau ou en cuir de veau et dont le prix dépasse 300 USD par unité, sont privilégiés par les ligues de loisirs adultes, contribuant à la croissance de la valeur des rembourrages. Pendant ce temps, le segment des enfants connaît un CAGR robuste de 5,06 %, stimulé par les événements jeunesse sanctionnés par la WBSC et la visibilité accrue des diffusions de la Little League, qui à leur tour stimulent les mises à niveau des équipements. Selon e-Stat (Japon), dans une enquête menée en novembre 2024 au Japon, le groupe d'âge avec le taux de participation sportive le plus élevé parmi les adultes au Japon était la cohorte entre 18 et 19 ans, avec 84,4 %.
Dans les marchés asiatiques émergents, les parents réalisent des investissements précoces dans les académies de développement des jeunes, intégrant souvent des forfaits d'équipements dans les frais de scolarité, ce qui stabilise la demande. Les fédérations locales font écho à cette tendance en offrant des subventions pour les équipements, notamment pour stimuler la participation rurale. De plus, les réglementations de sécurité telles que la certification USABAT incitent les familles à adopter des performances de baril standardisées, conduisant à des cycles de remplacement prévisibles à mesure que les enfants passent à la catégorie d'âge suivante. Collectivement, ces dynamiques élargissent le marché des équipements de baseball, incitant les marques à personnaliser les tailles, les couleurs et les caractéristiques technologiques pour les jeunes athlètes.
Par type d'acheteur :
les préférences individuelles stimulent la croissance institutionnelleEn 2025, les particuliers ont contribué à 76,13 % du chiffre d'affaires, portés par la forte culture de propriété personnelle prévalant dans des régions telles que l'Amérique du Nord et le Japon. Les consommateurs préfèrent de plus en plus les équipements personnalisés, les joueurs personnalisant les lacets de gants et les designs de bouton de batte. Cette tendance a renforcé la popularité des plateformes directes aux consommateurs offrant des outils avancés tels que des configurateurs de battes volumétriques et des services de gravure. D'autre part, la demande institutionnelle, dont la croissance est prévue à un taux de croissance annuel composé (CAGR) de 4,9 %, est alimentée par des achats en gros de la part des districts scolaires, des programmes de voyage et des académies, qui alignent leurs commandes sur les besoins des effectifs. La fusion récente de Rawlings et Easton Diamond Sports a approfondi le catalogue de produits, permettant à l'entité combinée de fournir efficacement des kits de début de saison, comprenant casques, ensembles de receveur et sacs d'équipement, adaptés à des effectifs entiers.
Les achats en gros offrent aux institutions un plus grand pouvoir de négociation ; cependant, beaucoup priorisent désormais les investissements dans des solutions technologiques avancées. Ces institutions adoptent de plus en plus des écosystèmes d'analyse unifiés qui s'intègrent aux tableaux de bord d'entraînement, offrant un service haut de gamme. Les plateformes basées sur abonnement qui connectent les battes équipées de capteurs aux comptes d'équipe permettent une gestion centralisée des données, permettant aux entraîneurs de surveiller les métriques de swing dans plusieurs groupes d'âge via une interface unique. Cette approche intégrée stimule non seulement les mises à niveau matérielles récurrentes à chaque mise à jour logicielle, mais introduit également une dimension orientée services dans le marché des équipements de baseball. Par conséquent, cette stratégie contribue à atténuer la saisonnalité des revenus et assure un flux de revenus plus constant tout au long de l'année.

Par canal de distribution :
la transformation numérique accélère la croissance en ligneEn 2025, les magasins hors ligne ont représenté 71,87 % du chiffre d'affaires, car de nombreux acheteurs préfèrent essayer des battes dans des tunnels de frappe, vérifier l'ajustement des gants et tester les protège-visages avant d'effectuer un achat. Les grandes surfaces accueillent des journées de démonstration avec du personnel professionnel et organisent des événements saisonniers de reprise, recyclant les équipements légèrement usagés dans des programmes pour débutants. Pendant ce temps, les canaux en ligne connaissent un CAGR de 5,12 %, car le commerce électronique simplifie les commandes répétées d'articles tels que les balles, le ruban adhésif de grip et les aides à l'entraînement. Après la pandémie, les acheteurs ont appris à faire confiance aux guides de taille, et les marques proposent désormais des ajustements de batte virtuels qui analysent les trajectoires de swing via les smartphones.
Les sites web en vente directe aux consommateurs collectent des données détaillées sur les préférences de drop de batte et les objectifs de vitesse de sortie, permettant des recommandations algorithmiques qui améliorent les taux de conversion. Les coloris en édition limitée et les lignes de signature des joueurs MLB font leur apparition en ligne, créant un sentiment d'urgence pour les achats. Les plateformes de marché améliorent davantage le paysage en permettant des ventes transfrontalières mondiales, grâce à des filtres de conformité spécifiques à chaque région qui assurent aux acheteurs que leurs battes sont conformes aux règles des fédérations locales. Cette stratégie omnicanale élargit non seulement la portée, mais stimule également la croissance globale du marché des équipements de baseball, séduisant à la fois les acheteurs tactiles et les passionnés du numérique.
Analyse géographique
Marché des équipements de baseball en Amérique du Nord
En 2025, l'Amérique du Nord a contribué à hauteur de 53,33 % des revenus. L'infrastructure avancée de la région, le revenu discrétionnaire élevé et l'affinité culturelle ont favorisé de multiples inscriptions dans des ligues par athlète. Le projet de stade de 800 millions USD de l'Oregon a reflété l'investissement public continu et a signalé des mises à niveau d'installations nécessitant de nouveaux équipements (oregonlive.com). Les marques américaines ont dirigé le développement de produits, garantissant aux consommateurs nationaux un accès prioritaire aux nouvelles sorties. L'adoption élevée de capteurs a stimulé les dépenses et dynamisé les catégories premium sur le marché des équipements de baseball.
Marché des équipements de baseball en Asie-Pacifique
L'Asie-Pacifique a enregistré la croissance la plus rapide avec un CAGR de 5,58 %, soutenue par des initiatives politiques et une large base de population. L'expansion des franchises au Japon a renforcé le recrutement de talents et stimulé les ventes d'équipements dans les lycées. Les événements WBSC Asie en Corée du Sud, à Taïwan et aux Philippines ont stimulé la demande de casques conformes aux normes NOCSAE, garantissant le respect des standards des tournois. Les subventions municipales chinoises pour la construction de terrains dans les villes secondaires ont élargi la portée du baseball. Les usines locales produisant des battes composites et des gants ont permis aux marques d'adapter rapidement leurs références, renforçant ainsi leur présence sur le marché.
Marché des équipements de baseball en Europe, en Amérique du Sud et en Afrique
La WBSC Europe a imposé des certifications d'équipements plus strictes, orientant les dépenses vers des fournisseurs agréés. L'Allemagne et la République tchèque ont dépassé la moyenne grâce à des programmes scolaires promouvant le baseball pour le développement olympique. L'Amérique du Sud, menée par le Venezuela et la Colombie, a été portée par des expatriés professionnels inspirant des investissements locaux. L'Afrique, bien que naissante, a bénéficié de dons de kits par des anciens joueurs de la MLB malgré un accès limité aux terrains. Ces tendances régionales ont souligné la nécessité pour les marques mondiales d'adapter leurs stratégies en fonction de la maturité de chaque marché au sein du secteur des équipements de baseball.

Paysage réglementaire
Le marché des équipements de baseball est façonné par des normes de certification et de sécurité qui influencent la conception des produits, les coûts de test et les cycles de remplacement, à la fois pour les battes et les équipements de protection. La NCAA et USA Baseball définissent les exigences clés en matière de performance des battes (y compris le BBCOR), la World Baseball Softball Confederation (WBSC) régit les règles de compétition internationale, et le National Operating Committee on Standards for Athletic Equipment (NOCSAE) gère la certification tierce liée aux casques et aux équipements de protection.
Une transition de normes à court terme est entrée en vigueur en juillet 2026, lorsque USA Baseball a pris en charge la gestion des normes de certification des battes BBCOR de la part de la NCAA. Dans le cadre de la transition annoncée, les battes conformes BBCOR existantes restent légales pour le jeu aux côtés des nouvelles battes certifiées USA BBCOR jusqu'au 31 décembre 2028, et les nouvelles battes certifiées USA BBCOR sont prévues pour une disponibilité en vente au détail à partir de juillet 2027. Cela accentue l'importance des marques de certification mises à jour et de la documentation de conformité dans l'ensemble des achats de détail et institutionnels, en particulier pour les écoles, les collèges et les programmes de tournois qui alignent leurs achats sur les règles d'éligibilité.
Paysage concurrentiel
Le marché des équipements de baseball est modérément concentré, avec des acteurs importants tels qu'Adidas AG, Franklin Sports Inc., Nike Inc., Anta Sports Products Limited et Mizuno Corporation. Les partenariats technologiques stratégiques remodèlent le paysage concurrentiel. Par exemple, Diamond Kinetics a accordé une licence de son micrologiciel de suivi de swing à des fabricants, intégrant des analyses avancées dans les équipements traditionnels. De même, Motus Global a obtenu des contrats avec des clubs universitaires, intégrant des métriques de prévention des blessures via son manchon à capteur. Nextiles, en collaborant avec des fournisseurs de tissus, a mis à l'échelle sa technologie de fil intelligent pour mesurer les angles articulaires, se positionnant comme un fournisseur de composants clé pour les marques de gants et de vêtements (nextiles.tech). Ces collaborations soulignent l'importance croissante des plateformes de données, des services cloud et des modèles basés sur abonnement en tant que différenciateurs concurrentiels sur le marché.
Dans les marchés émergents, les marques locales se concentrent sur la compétitivité des coûts, mais la conformité aux normes NOCSAE et WBSC a introduit des défis réglementaires significatifs. Les grandes marques américaines et japonaises tirent parti de leur échelle pour accélérer la certification de nouveaux modèles, créant une pression sur les concurrents plus petits aux budgets de test limités. Cependant, l'essor des places de marché en ligne a abaissé les barrières à l'entrée, permettant aux micro-marques de se spécialiser dans des produits de niche tels que les enroulements de grip personnalisés et les accessoires de bouton de batte. Ce changement permet aux acteurs plus petits d'atteindre la croissance sans nécessiter d'investissements substantiels en stocks.
La visibilité de la marque reste un facteur critique dans les régions matures et en développement. Le parrainage d'académies pour jeunes et l'obtention de droits de dénomination pour les grands tournois continuent d'être des stratégies efficaces pour renforcer la notoriété de la marque. Ces initiatives améliorent non seulement la présence sur le marché, mais favorisent également la fidélité à long terme des clients, assurant une croissance soutenue dans le marché concurrentiel des équipements de baseball.
Leaders du secteur des équipements de baseball
Adidas AG
Nike, Inc.
Franklin Sports Inc.
Mizuno Corporation
Anta Sports Products Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de baseball
- Adidas AG
- Anta Sports Products Limited
- Franklin Sports Inc.
- Chandler Bats
- Nike Inc.
- Rawlings Sporting Goods
- Easton Diamond Sports, LLC
- Fox Factory Holding Corp
- Mizuno Corporation
- DeMarini Sports Inc.
- Victus Sports
- Under Armour Inc.
- Nokona Athletic Goods
- BRG Sports (Riddell)
- The Original Maple Bat Corporation
- Old Hickory Bat Co.
- Warstic Bats
- Axe Bat (Baden Sports)
- SKLZ
- Fanatics, Inc.

Opportunités de marché et perspectives d'avenir
Les achats basés sur des règles et les transitions de certification créent une marge pour le renouvellement de produits conformes et pour des programmes de mise à niveau au niveau du détail et des institutions, en particulier pour les battes et les équipements de protection où les normes déterminent l'éligibilité au jeu. Le transfert en juillet 2026 de la gestion de la certification des battes BBCOR à USA Baseball, ainsi que la coexistence des battes conformes existantes jusqu'au 31 décembre 2028 et l'arrivée des nouvelles battes certifiées USA BBCOR en vente au détail à partir de juillet 2027, favorise des opportunités pour les marques et les détaillants de rationaliser la planification de l'assortiment (marquage, éducation et programmes de reprise). Cela offre également aux équipes et aux écoles une fenêtre de calendrier plus claire pour aligner les remplacements en gros sur les cycles d'achat saisonniers.
Les initiatives axées sur des matériaux durables et la circularité deviennent de plus en plus visibles comme axe de développement de produits pour les battes, les gants, les chaussures et autres articles souples, aidant les marques à se différencier au-delà des allégations de performance. Mizuno a annoncé des initiatives telles que l'utilisation d'aluminium recyclé provenant de wagons de train hors service pour les battes en métal, la réutilisation de chutes de cuir issues de la production de gants, et l'adoption de matériaux DopeDyed pour les doublures de sacs afin de réduire l'utilisation d'eau et de produits chimiques. Dans le domaine de l'habillement et des chaussures, Adidas s'est associé à Parley for the Oceans pour produire des uniformes de baseball et des chaussures à crampons haute performance utilisant du Parley Ocean Plastic, ce qui peut renforcer un positionnement premium dans les canaux institutionnels où les écoles, les ligues et les tournois standardisent de plus en plus les listes de fournisseurs et les programmes d'uniformes.
Recent Industry Developments in Marché des équipements de baseball
- Juillet 2026 : Mookie Betts lance une nouvelle société de gants de baseball, LGND, avec les séries de gants MOOK et MVRK. Ce lancement met en avant l'innovation produit portée par un athlète et élargit les options de gants premium pour les joueurs avancés. Cette initiative s'appuie sur la notoriété de Betts pour accélérer l'adoption auprès des consommateurs haut de gamme.
- Juillet 2026 : LGND est nommé gant officiel de Perfect Game. Ce partenariat donne accès à l'écosystème du baseball jeunesse et amateur pour soutenir une adoption et une fidélité plus larges au gant. Cette alliance renforce également la visibilité de LGND lors des tournois et des programmes jeunesse.
- Juin 2026 : CoverFour acquiert Chandler Bats. Cet investissement témoigne d'une consolidation supplémentaire dans la catégorie des battes premium. Il élargit le portefeuille et la distribution de CoverFour sur le marché des équipements de baseball haut de gamme.


Marché des équipements de baseball Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des équipements de baseball comprend les revenus générés par les produits achetés pour jouer au baseball, tels que les battes, les balles, les gants, les équipements de protection et les accessoires d'entraînement associés, à travers les canaux de vente au détail hors ligne et en ligne.
Exclusions de périmètre : les vêtements et les chaussures de sport générales qui ne sont pas spécifiques au baseball, ainsi que les produits dérivés sous licence, sont exclus de cette évaluation du marché.
Aperçu de la segmentation
- Par type de produit
- Battes
- Vêtements
- Balles
- Équipements de protection et accessoires
- Par utilisateur final
- Adultes
- Enfants
- Par type d'acheteur
- Particuliers
- Institutionnels
- Par canal de distribution
- Magasins de détail hors ligne
- Magasins de détail en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle claire sur la participation, les habitudes de dépenses et la disponibilité des produits, puis son alignement sur la manière dont l'équipement est vendu à travers les canaux. Pour ancrer nos hypothèses, nous avons consulté des sources publiques telles que les séries de commerce et de détail du U.S. Census Bureau, les indicateurs d'inflation et de dépenses des consommateurs du Bureau of Labor Statistics, et les statistiques de commerce international de l'UN Comtrade pour les catégories d'articles de sport correspondant à l'équipement de baseball.
Nous avons également utilisé des sources telles que les publications des associations d'articles de sport et de sport jeunesse, et nous avons examiné la littérature en médecine du sport évaluée par des pairs sur l'adoption des équipements de protection. Les communiqués des ligues majeures et des fédérations nationales ont été utilisés pour suivre les évolutions de la base de joueurs et le calendrier des saisons. Les dépôts d'entreprises, les présentations aux investisseurs et les communiqués de presse ont été examinés pour comprendre les lancements de produits, le mix des canaux et l'échelonnement des prix, ce qui a ensuite éclairé des fourchettes réalistes de prix de vente moyens. Dans certains cas, des abonnements payants pour les données financières d'entreprises et l'intelligence économique, les recherches de brevets et les registres d'importation et d'exportation au niveau des expéditions ont été utilisés pour recouper la direction et combler les lacunes. Les sources de recherche documentaire mentionnées ici sont uniquement illustratives, et des références publiques et payantes supplémentaires ont été utilisées pour la collecte de données, les vérifications et les clarifications.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la robustesse de ce qui a été observé dans la recherche documentaire, en particulier concernant les cycles de remplacement, les évolutions de prix par matériau et niveau de performance, et la manière dont la demande diffère entre les ligues jeunesse, les programmes scolaires et les loisirs adultes. Nous nous sommes entretenus avec des fabricants, des distributeurs, des détaillants, des entraîneurs, des administrateurs de ligues et des prestataires de formation afin que le pool de demande et les répartitions par canal puissent être validés avant la finalisation du modèle. Comme il s'agit d'un marché mondial, les données ont également été vérifiées à travers les principales régions consommatrices et productrices afin d'éviter d'appliquer de manière excessive la saisonnalité, la dépendance aux importations et les hypothèses de mix premium d'une géographie à une autre.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Cadres dirigeants : 13 % | APAC : 37 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 36 % |
| Acteurs plus petits : 21 % | Managers : 55 % | Amériques : 27 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante du pool de demande, où la participation des joueurs, les kits d'équipement types par niveau (jeunesse, scolaire et adulte), et le calendrier de remplacement sont traduits en besoins unitaires annuels. Ces besoins unitaires sont ensuite valorisés à l'aide de prix de vente moyens réalistes par groupe de produits. Pour éviter le double comptage, des ajustements sont effectués pour les articles à usage pluriannuel, l'équipement partagé au sein des équipes dans les écoles, et la part des achats effectués hors saison par rapport à la saison.
Ces totaux sont ensuite vérifiés à l'aide d'approximations ascendantes sélectives, telles que l'agrégation d'un échantillon d'exposition des revenus des fournisseurs et des détaillants, et l'utilisation de vérifications de canaux pour valider le mix en ligne par rapport au mix en magasin et la part premium. Les principales données d'entrée du modèle incluent la participation aux ligues organisées, la saisonnalité des achats, les évolutions des matériaux et des paliers de prix des battes, l'adoption des équipements de protection, et les hausses de prix liées à l'inflation qui varient selon le produit. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios étayée par les attentes d'experts concernant les tendances de participation, la progression des prix et l'expansion des canaux, puis les scénarios ont été combinés en un cas de base. Lorsque les signaux de volume directs étaient faibles pour un pays, nous avons utilisé des indicateurs de substitution tels que les flux commerciaux, la pénétration du détail et la densité de participation, puis avons revérifié les dépenses implicites par joueur avec les retours d'entretiens.
Validation des données et cycle de mise à jour
Les résultats sont validés à travers plusieurs vérifications, en commençant par des tests de cohérence interne tels que les dépenses implicites par joueur, les marges des canaux et l'évolution des prix d'une année à l'autre par rapport aux séries d'inflation publiques. Nous comparons également les résultats modélisés avec des signaux indépendants tels que la direction des importations, les prix des principales catégories et les commentaires de croissance rapportés par les entreprises publiques, puis nous examinons les écarts importants avant validation finale.
Un second examen par analyste est utilisé pour remettre en question les hypothèses susceptibles de faire varier le total, notamment les cycles de remplacement, le mix premium et la part des achats liés aux ligues organisées. En cas d'incohérence, des entretiens sont rouverts sur ce sujet spécifique et le modèle est corrigé avec une piste d'audit claire. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées pour des événements significatifs tels que des changements majeurs de règles affectant l'équipement, des chocs de prix importants sur les matériaux clés, ou des évolutions majeures de la distribution. Avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vision la plus actuelle possible.
Taille du marché des équipements de baseball selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les équipements de baseball peuvent varier car chaque éditeur fait des choix différents sur ce qui doit être compté comme équipement, quelles régions inclure, et comment il fait évoluer les prix d'année en année. Les différences proviennent également de la manière dont la participation est mesurée, dont les ventes en ligne sont traitées, et de la fréquence d'actualisation du modèle.
Certaines estimations publiques intègrent le marché dans un chiffre plus large de l'écosystème du baseball, qui peut inclure les médias, les événements et les produits dérivés, tandis que d'autres élargissent l'équipement pour inclure les vêtements de sport généraux vendus aux côtés de l'équipement de baseball. Chez Mordor Intelligence, la valeur est limitée uniquement aux revenus des équipements spécifiques au baseball, et elle est rattachée à la demande basée sur la participation, au comportement de remplacement et aux vérifications de prix, plutôt que d'appliquer un facteur de croissance uniforme à tous les produits.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 20,67 milliards USD (2026) | |
| Revue professionnelle A | 13,31 milliards USD (2020) | Utilise une année de base plus ancienne et semble se concentrer principalement sur les biens durables de base, avec un ajustement limité pour l'évolution des canaux et la tarification premium des battes au fil du cycle. |
| Éditeur sectoriel B | 3,07 milliards USD (2024) | Semble plus restreint en portée et en tarification, ce qui peut se produire lorsque les estimations privilégient certaines lignes d'équipement ou des cohortes spécifiques d'utilisateurs finaux, puis appliquent des paliers de prix de vente moyens simplifiés. |
L'écart observé dans le tableau s'explique principalement par la largeur du périmètre et l'année choisie pour la valeur indiquée, ainsi que par la manière dont la participation, le remplacement et la tarification sont convertis en revenus. En maintenant des données d'entrée traçables jusqu'au nombre de joueurs, au calendrier des achats et aux fourchettes de prix au niveau des produits, la taille de marché résultante est plus facile à reproduire et à mettre à jour lorsqu'un seul facteur change.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des équipements de baseball ?
Le marché des équipements de baseball est évalué à 20,67 milliards USD en 2026 et devrait enregistrer un CAGR de 4,76 % au cours de la période de prévision (2026-2031)
Qui sont les acteurs clés du marché des équipements de baseball ?
Adidas AG, Nike, Inc., Franklin Sports Inc., Anta Sports Products Limited et Mizuno Corporation sont les principales entreprises opérant sur le marché des équipements de baseball.
Quelle est la région à la croissance la plus rapide sur le marché des équipements de baseball ?
L'Asie-Pacifique devrait croître au CAGR le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part sur le marché des équipements de baseball ?
En 2025, l'Amérique du Nord représente la plus grande part de marché sur le marché des équipements de baseball.
Dernière mise à jour de la page le:



