
Taille et part du marché des équipements sportifs et de loisirs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
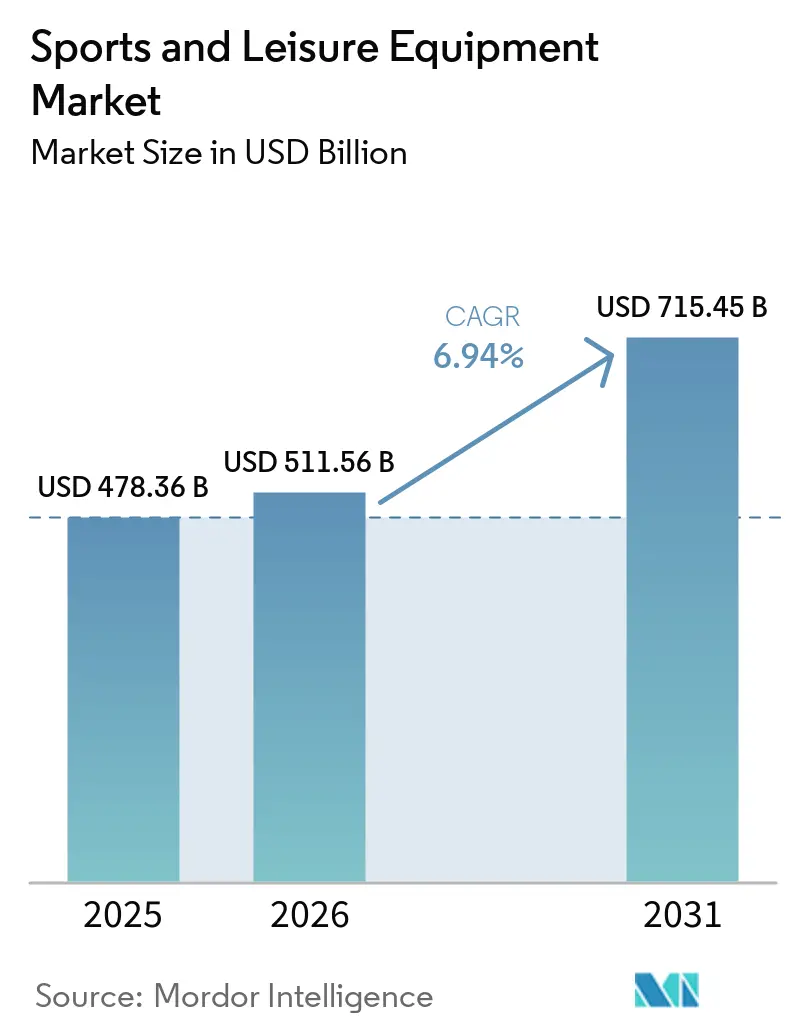
| Taille du Marché (2026) | 511.56 Milliards de dollars |
| Taille du Marché (2031) | 715.45 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements sportifs et de loisirs par Mordor Intelligence
La taille du marché des équipements sportifs et de loisirs était évaluée à 478,36 milliards USD en 2025 et devrait croître de 511,56 milliards USD en 2026 pour atteindre 715,45 milliards USD d'ici 2031, à un TCAC de 6,94 % durant la période de prévision (2026-2031). Cette trajectoire reflète un changement structurel dans la façon dont les consommateurs allouent leurs dépenses discrétionnaires, les achats axés sur la santé étant désormais en concurrence directe avec les budgets de divertissement traditionnels. L'Organisation mondiale de la santé a documenté que 31 % des adultes dans le monde restent insuffisamment actifs, mais paradoxalement, les adhésions à des salles de sport aux États-Unis ont atteint un pic historique de 72,9 millions en 2024, ce qui suggère que la demande en équipements provient de plus en plus d'une cohorte plus restreinte mais plus engagée, prête à investir dans des équipements haut de gamme. Les stratégies des marques s'orientent désormais vers la distribution directe aux consommateurs, tandis que les gouvernements considèrent l'activité physique comme une priorité de santé publique, réorientant les budgets discrétionnaires vers des équipements premium. L'investissement en capital-risque dans les équipements intelligents génère des marges plus élevées et des revenus logiciels récurrents, incitant aussi bien les acteurs établis que les start-ups à intégrer des capteurs et des analyses dans les ballons, les battes et les chaussures. Parallèlement, les réglementations en matière de durabilité accélèrent l'innovation dans les matériaux, poussant les marques à intégrer des fibres recyclées et des principes de conception circulaire.
Principaux enseignements du rapport
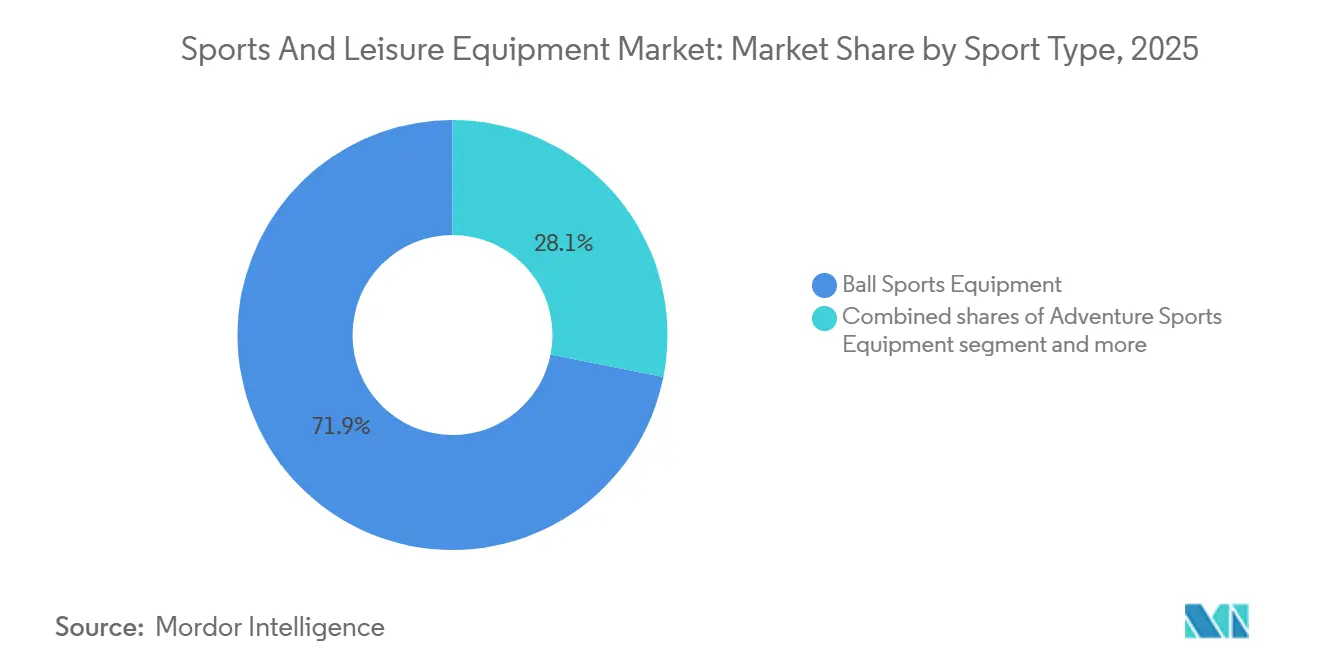
- Par type de sport, les sports de balle ont dominé avec 71,88 % de la part de marché des équipements sportifs et de loisirs en 2025, tandis que les équipements de sports d'aventure devraient se développer à un TCAC de 7,02 % jusqu'en 2031.
- Par type de produit, les vêtements représentaient 49,71 % de la taille du marché des équipements sportifs et de loisirs en 2025 ; les équipements et accessoires devraient croître à un TCAC de 7,06 % jusqu'en 2031.
- Par application, l'usage personnel et domestique représentait 88,02 % de la taille du marché des équipements sportifs et de loisirs en 2025 et progresse à un TCAC de 6,98 % jusqu'en 2031.
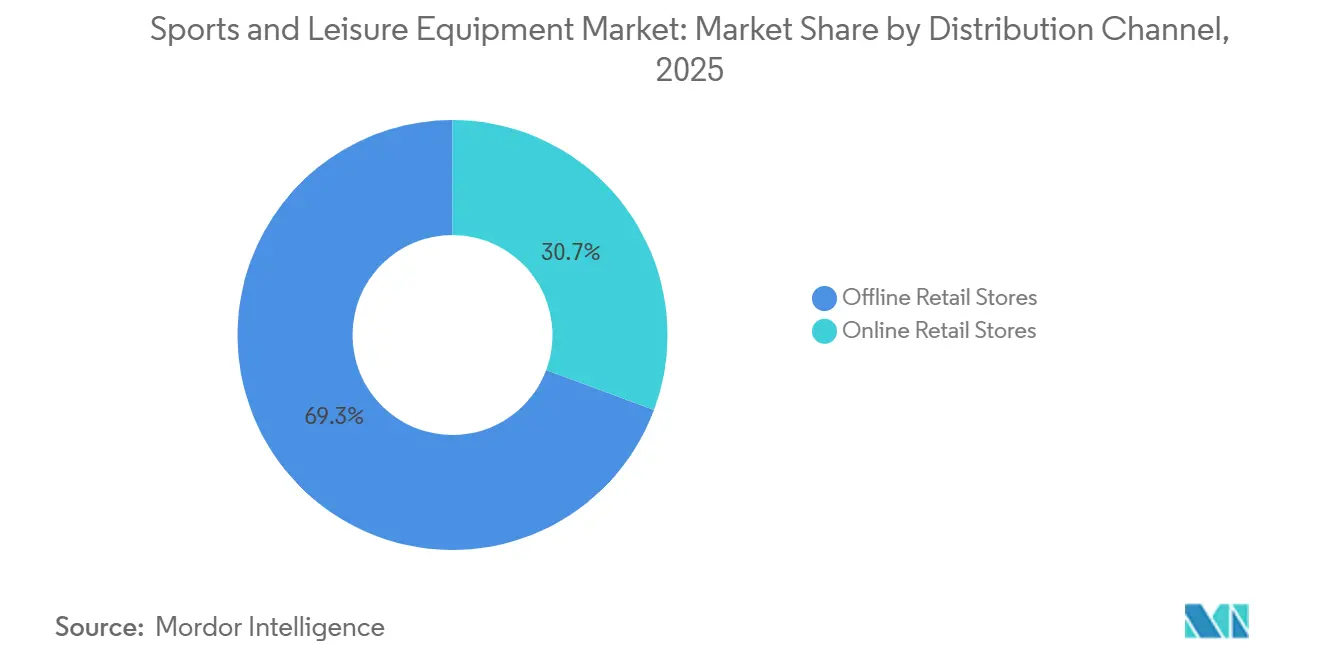
- Par canal de distribution, les magasins de détail hors ligne ont conservé une part de revenus de 69,33 % en 2025, tandis que les canaux en ligne devraient enregistrer le TCAC le plus élevé à 7,49 % durant 2026-2031.
- Par utilisateur final, le segment masculin a dominé avec une part de revenus de 66,04 % en 2025 ; le segment féminin est positionné pour la croissance la plus rapide à un TCAC de 7,15 % jusqu'en 2031.
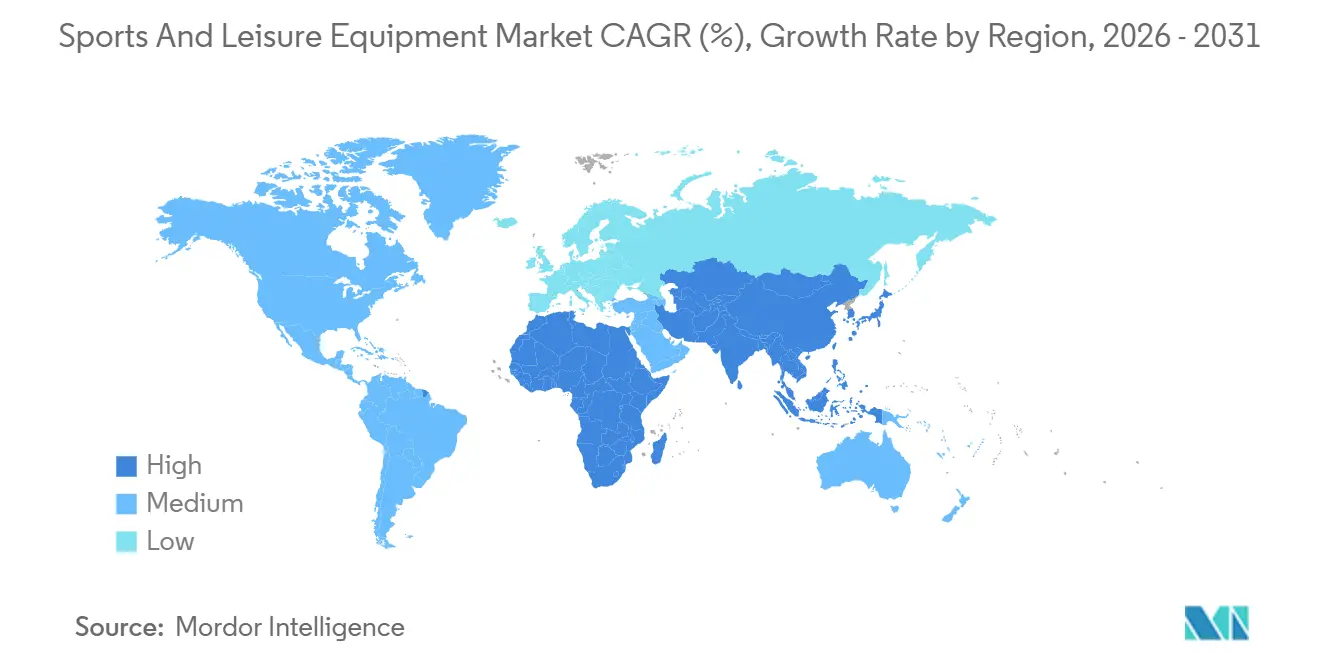
- Par géographie, le segment Amérique du Nord a dominé avec une part de revenus de 38,36 % en 2025 ; le segment Asie-Pacifique est positionné pour la croissance la plus rapide à un TCAC de 7,88 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Sensibilisation croissante à la santé et à la forme physique | +1.2% | Mondial, avec un impact plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Popularité croissante des sports de plein air et d'aventure | +1.0% | Amérique du Nord, Europe, Asie-Pacifique principalement | Long terme (≥ 4 ans) |
| Initiatives gouvernementales et promotion du sport | +0.8% | Mondial, avec des gains précoces en Irlande, en Afrique du Sud et en Inde | Court terme (≤ 2 ans) |
| Participation croissante des femmes | +0.7% | Mondial, avec une dynamique plus forte en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Avancées technologiques dans les équipements | +0.6% | Mondial, concentré initialement dans les marchés développés | Long terme (≥ 4 ans) |
| Influence des plateformes de médias sociaux et des recommandations de célébrités | +0.5% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante à la santé et à la forme physique
L'accent croissant mis sur la conscience sanitaire transforme fondamentalement le comportement des consommateurs sur le marché des équipements sportifs et de loisirs. Les consommateurs adoptent une approche plus stratégique en considérant les équipements sportifs comme une infrastructure de santé essentielle plutôt que comme des achats discrétionnaires. Cette transformation correspond aux initiatives de soins de santé préventifs, où l'activité physique régulière contribue à la réduction des coûts de santé. En Australie, les dépenses de santé en pourcentage du PIB ont affiché une légère diminution ces dernières années. Selon l'Institut australien de la santé et du bien-être, l'Australie a alloué 252,5 milliards USD aux biens et services de santé, les dépenses de santé enregistrant une diminution de 0,3 % par rapport à 2021-22[1]Source : Institut australien de la santé et du bien-être, "Dépenses de santé", aihw.gov.au. Les initiatives de bien-être en entreprise génèrent des achats substantiels d'équipements par le biais d'achats en gros, tandis que les consommateurs individuels manifestent une préférence pour les équipements améliorant les performances qui offrent des résultats de santé quantifiables.
Popularité croissante des sports de plein air et d'aventure
Le marché des équipements sportifs et de loisirs continue de se développer en raison de la participation croissante aux activités de plein air et de sports d'aventure. La croissance découle d'une sensibilisation accrue à la santé et au bien-être, d'un intérêt croissant pour les activités basées sur l'expérience et des améliorations technologiques dans la fabrication d'équipements. Le marché affiche une croissance régulière dans diverses activités, notamment la randonnée, le vélo de montagne et les sports nautiques, à mesure que les consommateurs se concentrent sur la forme physique et le bien-être mental. Les plateformes de médias sociaux contribuent à l'expansion du marché, les créateurs de contenu et les passionnés de sport partageant des expériences qui encouragent une participation plus large. Par exemple, selon Sport England, environ 3,97 millions de personnes ont pratiqué des sports d'aventure en Angleterre entre 2023 et 2024[2]Source : Sport England, "Nombre de personnes participant aux sports d'aventure en Angleterre", sportengland.org. Cette résurgence découle moins de l'acquisition de nouveaux participants que des passionnés existants augmentant leur fréquence, avec des activités d'entrée comme la randonnée attirant des millions de participants qui passent ensuite à des activités nécessitant plus d'équipements comme le vélo de montagne et l'escalade.
Initiatives gouvernementales et promotion du sport
Les programmes de développement sportif pilotés par l'État compriment les délais d'adoption du marché en créant une demande captive grâce aux mandats d'infrastructure et aux contrats de marchés publics. L'initiative « Chine saine 2030 » cible une industrie sportive de 5 000 milliards CNY d'ici 2025, avec 2,9 milliards de visites d'installations sportives enregistrées en 2023 et un taux de participation de 38,5 %. Le programme Khelo India de l'Inde a alloué 3 165 crores de roupies pour 2024-25, en se concentrant sur les infrastructures de base qui standardisent les spécifications des équipements et favorisent les fabricants nationaux. La Vision 2030 de l'Arabie saoudite engage plus de 50 milliards SAR dans les infrastructures sportives, notamment l'accueil de la Coupe du monde de la FIFA 2034 et l'objectif d'augmenter la participation sportive hebdomadaire de 13 % à 40 % d'ici 2030. Ces programmes contournent les courbes d'adoption organiques, créant une demande immédiate pour des équipements standardisés répondant aux spécifications gouvernementales, ce qui avantage les fournisseurs établis ayant une expertise en marchés publics par rapport aux marques nativement numériques optimisées pour les canaux grand public.
Influence des plateformes de médias sociaux et des recommandations de célébrités
Les dépenses en marketing d'influence ont augmenté en 2024, les marques de vêtements et d'équipements sportifs captant une part disproportionnée en raison de la viralité inhérente au contenu visuel. Les recommandations de célébrités fonctionnent désormais moins comme des vecteurs de notoriété de marque que comme des partenariats de co-création de produits, où les athlètes contribuent aux spécifications de conception et partagent les revenus en aval par le biais de participations au capital plutôt que de frais fixes. Les partenariats de Nike avec des athlètes comme LeBron James et Serena Williams vont au-delà des recommandations traditionnelles pour inclure des lignes de produits signature qui commandent des prix premium et génèrent des suivis dédiés. Le passage de la publicité télévisée aux médias sociaux permet aux marques de cibler des micro-segments avec précision, réduisant les coûts d'acquisition de clients tout en fragmentant simultanément l'identité de la marque à travers de multiples personnalités d'influenceurs. Cette dynamique favorise les marques dotées de solides capacités de production de contenu et d'une infrastructure d'engagement en temps réel par rapport à celles qui s'appuient sur des cycles de campagne traditionnels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Risque de blessure et préoccupations de sécurité | -0.8% | Mondial, avec un impact plus élevé dans les segments de sports de contact | Moyen terme (2-4 ans) |
| Manque de temps et contraintes liées au mode de vie | -0.6% | Marchés développés, zones urbaines mondiales | Long terme (≥ 4 ans) |
| Accès limité aux installations et aux infrastructures | -0.5% | Régions en développement, zones rurales mondiales | Long terme (≥ 4 ans) |
| Produits contrefaits et de mauvaise qualité | -0.4% | Mondial, concentré dans les canaux en ligne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Risque de blessure et préoccupations de sécurité
Les données sur les blessures sportives indiquent des obstacles significatifs à la participation aux activités sportives. Le Conseil national de sécurité signale une augmentation de 8 % des blessures liées à l'exercice et aux équipements d'exercice en 2023 aux États-Unis. Ces préoccupations de sécurité affectent les sports de contact et les activités de haute intensité, où la défaillance des équipements ou une protection inadéquate peut causer des blessures graves. Le programme d'assurance contre les blessures catastrophiques de la NCAA, qui couvre les frais médicaux dépassant 90 000 USD pour les activités intercollégiates, démontre l'impact financier substantiel des blessures liées au sport[3]Source : Association nationale des sports universitaires (NCAA), "Programme d'assurance contre les blessures catastrophiques de la NCAA", ncaa.org. Le changement climatique intensifie les risques de sécurité, car la hausse des températures augmente les maladies liées à la chaleur chez les jeunes athlètes, nécessitant des mesures de sécurité renforcées et des modifications des équipements. Les préoccupations de responsabilité des fabricants d'équipements conduisent à des approches de conception conservatrices, ce qui peut restreindre l'innovation dans les technologies améliorant les performances. Bien que l'intégration d'équipements de protection réponde aux préoccupations de sécurité, elle augmente les coûts et la complexité des produits, limitant potentiellement l'accès pour les consommateurs sensibles aux prix.
Produits contrefaits et de mauvaise qualité
L'OCDE a estimé le commerce de contrefaçon à 464 milliards USD à l'échelle mondiale, les articles de sport figurant parmi les catégories les plus ciblées. Le procès intenté par Nike contre StockX pour contrefaçon de marque liée aux NFT démontre que la contrefaçon s'étend au-delà des produits physiques pour toucher les actifs numériques, obligeant les marques à défendre leur propriété intellectuelle simultanément dans de multiples domaines. Adidas investit massivement dans les technologies anti-contrefaçon, notamment l'authentification par blockchain et le suivi sérialisé des produits, mais ces mesures engendrent des coûts que les fabricants légitimes ne peuvent pas répercuter intégralement sur des consommateurs sensibles aux prix. Les saisies de marchandises contrefaites par les douanes américaines ne donnent qu'une vision partielle du problème, car les expéditions en direct aux consommateurs et les places de marché sur les réseaux sociaux contournent les points de contrôle traditionnels de la répression. La prolifération d'imitations de mauvaise qualité érode la confiance des consommateurs envers les canaux en ligne, renforçant paradoxalement le commerce de détail physique, où l'inspection tactile réduit le risque d'achat, ce qui explique en partie pourquoi les magasins hors ligne conservent la majorité des parts de marché malgré les avantages de commodité offerts par le commerce électronique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de sport :
les sports de balle ancrent les revenus, les équipements d'aventure captent la croissanceLes équipements de sports de balle ont représenté une part de marché de 71,88 % en 2025, reflétant la participation ancrée au football, au basketball et au tennis, qui bénéficie d'une infrastructure de ligues établie et de programmes scolaires. Les équipements de sports d'aventure, malgré une base plus modeste, progressent à un CAGR de 7,02 % jusqu'en 2031, portés par le tourisme expérientiel et l'amplification des activités de plein air par les réseaux sociaux. Les équipements de golf occupent une niche mature où les cycles d'innovation se sont allongés et où les achats de remplacement dominent l'acquisition de nouveaux clients, ce qui freine la croissance malgré des valeurs de transaction moyennes élevées. Les autres types de sports, notamment les sports d'hiver et les sports nautiques, présentent une volatilité saisonnière, créant des défis en matière de stocks et de fonds de roulement pour les fournisseurs d'équipements de sports nautiques de surface qui ne disposent pas de portefeuilles de produits diversifiés.
La Sports and Fitness Industry Association a signalé une croissance du secteur en 2023, en hausse par rapport à l'année précédente, mais ce chiffre agrégé masque des trajectoires divergentes où les sports collectifs stagnent tandis que les pratiques individuelles comme la course à pied et le cyclisme gagnent des parts de marché. Cette intégration technologique crée des coûts de changement qui fidélisent les consommateurs aux écosystèmes de marque, mais l'adoption reste concentrée parmi les athlètes compétitifs plutôt que chez les pratiquants récréatifs qui privilégient l'accessibilité financière à l'analyse de données. La domination des sports de balle persiste parce que les cycles de remplacement des équipements sont plus courts que ceux des équipements de sports d'aventure, où les biens durables comme les kayaks et les harnais d'escalade durent plusieurs années, générant un revenu annuel par client plus faible malgré des prix d'achat initiaux plus élevés.


Par type de produit :
les équipements et accessoires dépassent la base volumique des vêtementsLes vêtements détenaient 49,71 % de la part de marché en 2025, bénéficiant de cycles de remplacement fréquents et de la tendance athleisure qui brouille les frontières entre les vêtements de performance et la mode décontractée. Les équipements et accessoires, cependant, se développent à un TCAC de 7,06 % jusqu'en 2031, portés par l'essor des équipements connectés et la volonté des consommateurs d'investir dans des outils spécialisés promettant des gains de performance mesurables. Les chaussures occupent un terrain stratégique intermédiaire où l'innovation technique justifie des prix premium, mais les pressions de banalisation des acteurs de la mode rapide compriment les marges pour les marques de milieu de gamme manquant de technologie distinctive ou d'équité de marque. Les vêtements imprimés en 3D FlyWeb de Nike et la technologie de refroidissement Aero-FIT démontrent comment les acteurs établis défendent leurs parts de marché grâce à des innovations protégées par des brevets qui justifient des primes de prix.
L'Outdoor Industry Association a noté que les chaussures et les accessoires ont affiché les gains les plus importants en 2024, tandis que les ventes d'équipements ont diminué et que les vêtements sont restés stables, ce qui suggère que les consommateurs privilégient les produits polyvalents utilisables dans de multiples activités par rapport aux équipements spécifiques à un sport. Les produits grand public ont généré plus de ventes que les équipements techniques, indiquant que les consommateurs ordinaires valorisent le style et le confort par rapport aux spécifications de performance, ce qui représente un défi pour les marques se positionnant comme des fournisseurs sportifs premium. Les objets connectés portables représentent une part significative des revenus des équipements connectés, brouillant la frontière entre les accessoires et les dispositifs médicaux à mesure que des fonctionnalités comme la surveillance de la fréquence cardiaque et le suivi du sommeil attirent des acheteurs soucieux de leur santé au-delà des athlètes traditionnels. Les équipements et accessoires bénéficient d'un risque de stock plus faible que les vêtements, où les cycles de mode saisonniers et la prolifération des tailles et des couleurs créent une exposition aux démarques, permettant aux fournisseurs spécialisés de maintenir des marges brutes plus saines malgré des bases de revenus plus petites.
Par application :
la domination personnelle masque la reprise commercialeLes applications personnelles et domestiques représentaient 88,02 % de la part de marché en 2025, croissant à un TCAC de 6,98 % jusqu'en 2031, car les investissements en salles de sport à domicile de l'ère pandémique s'avèrent durables plutôt que temporaires. Les applications commerciales, englobant les salles de sport, les écoles et les installations sportives, se remettent des fermetures liées à la COVID-19 mais font face à des vents contraires structurels car les consommateurs ayant investi dans des équipements domestiques manifestent une moindre volonté de payer pour des abonnements. Les acheteurs commerciaux privilégient la durabilité et la maintenabilité à l'esthétique, créant une proposition de valeur distincte qui favorise les fournisseurs industriels comme Technogym et Johnson Health Tech par rapport aux marques axées sur les consommateurs.
Les programmes d'infrastructure gouvernementaux en Asie-Pacifique et au Moyen-Orient bénéficient de manière disproportionnée aux fournisseurs d'équipements commerciaux, car les contrats de marchés publics spécifient des produits de qualité institutionnelle avec des garanties prolongées et des contrats de maintenance. L'investissement de 50 milliards SAR de l'Arabie saoudite dans les infrastructures sportives et l'objectif d'industrie de 5 000 milliards CNY de la Chine créent des opportunités de revenus irrégulières qui peuvent fausser les résultats trimestriels pour les fournisseurs remportant des appels d'offres majeurs. Les applications personnelles présentent des modèles de demande plus prévisibles mais font face à des pressions sur les marges des plateformes de commerce électronique qui facilitent la comparaison des prix et réduisent les coûts de changement. La bifurcation entre les segments personnel et commercial empêche la plupart des fournisseurs d'atteindre le leadership dans les deux, car les canaux de distribution, les spécifications des produits et les cycles de vente diffèrent fondamentalement, forçant des choix stratégiques sur l'allocation des ressources.
Par canal de distribution :
le canal en ligne gagne des parts malgré l'avantage tactile du canal hors ligneLes magasins de détail hors ligne ont conservé 69,33 % de la part de marché en 2025, mais les canaux en ligne ont progressé à un TCAC de 7,49 % jusqu'en 2031, reflétant le confort croissant des consommateurs avec les achats à distance pour des catégories nécessitant traditionnellement une évaluation tactile. L'Outdoor Industry Association a signalé que le commerce de détail de plein air aux États-Unis a atteint 28 milliards USD en 2024, en hausse de 1 % par rapport à 2023, avec une pénétration en ligne variant considérablement selon la catégorie de produits. Les chaussures et les vêtements techniques maintiennent une part hors ligne plus élevée en raison de la complexité des tailles, tandis que les accessoires et les consommables migrent plus rapidement en ligne en raison de spécifications standardisées et de taux de retour plus faibles. Les revenus directs aux consommateurs de Nike ont atteint 44 % du total des ventes au premier trimestre de l'exercice 2025, ciblant la majorité alors que l'entreprise se retire des partenariats de gros, démontrant comment les marques utilisent les canaux propriétaires pour capturer les marges de détail et contrôler les données clients.
Dick's Sporting Goods et Decathlon exploitent leurs réseaux de magasins comme salles d'exposition et centres de distribution, offrant un retrait le jour même qui neutralise l'avantage de commodité du commerce électronique tout en maintenant l'évaluation tactile qui stimule la conversion pour les achats à forte implication. La prévalence des contrefaçons sur les places de marché en ligne pousse les consommateurs soucieux de la qualité vers les détaillants autorisés, créant un fossé défensif pour le commerce physique qui persiste malgré les avantages de structure de coûts du commerce électronique. La répartition des canaux de distribution reflète une période de transition où ni le canal en ligne ni le canal hors ligne n'atteint une supériorité décisive, obligeant les fournisseurs à maintenir une double infrastructure qui gonfle les coûts opérationnels et complique l'allocation des stocks.
Par utilisateur final :
la participation féminine stimule la croissanceLes consommateurs masculins maintiennent une position dominante sur le marché avec 66,04 % de part en 2025, tandis que la participation féminine démontre une croissance significative à un TCAC de 7,15 % durant 2026-2031, indiquant un changement fondamental dans les données démographiques de participation aux sports et à la forme physique. La présence croissante des athlètes féminines dans le sport est attestée par l'influence d'athlètes professionnelles telles que Caitlin Clark sur les taux de participation des jeunes. Les fabricants d'équipements ont répondu en mettant en œuvre des stratégies complètes de développement de produits intégrant les exigences physiologiques et les préférences de conception spécifiques au genre, dépassant les approches de modification traditionnelles.
L'expansion de la participation des femmes dans le sport démontre des avantages sociétaux substantiels, entraînant une augmentation des investissements institutionnels dans les programmes sportifs féminins et les initiatives de développement d'équipements. Malgré des obstacles persistants, notamment les coûts d'acquisition d'équipements, l'accessibilité des installations et les facteurs socioculturels affectant la participation féminine, les initiatives systématiques et l'évolution des paradigmes sociaux continuent de remédier à ces limitations. L'intégration de principes de conception inclusive améliore la fonctionnalité des équipements pour tous les profils d'utilisateurs tout en répondant spécifiquement aux besoins historiquement mal desservis des athlètes féminines.
Analyse géographique
Marché des équipements sportifs et de loisirs en Amérique du Nord
L'Amérique du Nord a représenté 38,36 % de la part de marché en 2025, reflétant des dépenses sportives élevées par habitant et une infrastructure de distribution mature, bien que la croissance se modère à mesure que les taux de participation plafonnent et que les évolutions démographiques favorisent des activités moins gourmandes en équipements. Les États-Unis ont alloué des financements importants par le biais de divers programmes, tandis que le Canada et le Mexique bénéficient de chaînes d'approvisionnement transfrontalières et des dispositions commerciales de l'ACEUM qui réduisent l'exposition aux droits de douane. Cependant, la contribution des loisirs de plein air à l'économie américaine, bien que substantielle, a progressé plus lentement que le PIB global, indiquant une maturité relative, selon le Bureau of Economic Analysis des États-Unis. Des disparités régionales persistent, les centres urbains côtiers affichant des taux de participation plus élevés et une adoption plus forte des produits haut de gamme que les régions intérieures, où les contraintes budgétaires et l'accès aux équipements limitent le développement du marché.
Marché des équipements sportifs et de loisirs en Asie-Pacifique
L'Asie-Pacifique s'accélère à un CAGR de 7,88 % jusqu'en 2031, portée par des programmes sportifs imposés par les gouvernements qui créent une demande captive et par la hausse des revenus de la classe moyenne qui permet des dépenses sportives discrétionnaires. L'Agence japonaise des sports a budgétisé des milliards pour 2024, Tokyo accueillant les Deaflympics 2025, les premiers depuis 61 ans, selon l'Agence japonaise des sports. Le Plan national australien pour le sport 2030 engage plus de 200 millions AUD, avec une majorité d'adultes participant à des activités sportives ou physiques, selon le gouvernement australien. Ces programmes compriment les délais d'adoption en contournant le développement organique du marché, favorisant les fournisseurs dotés d'une expertise en matière de marchés publics. Cependant, les inégalités de revenus au sein de la région créent un marché bipolaire où les villes côtières aisées ressemblent aux marchés développés, tandis que les régions intérieures restent sensibles aux prix et mal desservies par les marques haut de gamme.
Marché des équipements sportifs et de loisirs en EMEA et en Amérique du Sud
L'Europe équilibre des marchés occidentaux matures avec des poches de croissance émergentes en Europe de l'Est, tandis que les réglementations en matière de durabilité reconfigurent la conception des produits et les chaînes d'approvisionnement. Le plan d'action pour l'économie circulaire du Pacte vert européen et les réglementations sur la Responsabilité Élargie des Producteurs contraignent les fabricants à internaliser les coûts de fin de vie, favorisant les marques disposant d'une infrastructure de recyclage établie, selon la Commission européenne. L'Amérique du Sud, le Moyen-Orient et l'Afrique présentent un développement de marché naissant avec des poches d'accélération portées par les gouvernements. Les Émirats arabes unis développent des pôles sportifs à Dubaï et à Abou Dhabi, accueillant la Coupe du monde de basketball 2031, se positionnant ainsi comme un centre régional, selon le gouvernement des Émirats arabes unis. Ces investissements créent des opportunités de revenus ponctuelles pour les fournisseurs remportant des contrats majeurs, mais les marchés de consommation restent sous-développés en raison de faibles taux de participation et d'une infrastructure de distribution limitée. Les jeunes données démographiques de l'Afrique subsaharienne offrent un potentiel à long terme, mais la pauvreté et les déficits d'infrastructure limitent la demande à court terme aux élites urbaines et aux communautés expatriées.

Paysage réglementaire
La réglementation dans le secteur des équipements sportifs et de loisirs porte principalement sur la sécurité des produits, la conformité des EPI et les essais fondés sur des normes, avec une application renforcée dans les principales régions consommatrices. Dans l'Union européenne, le règlement général sur la sécurité des produits (UE) 2023/988 est soutenu par des actions de normalisation actualisées, notamment la décision d'exécution de la Commission (UE) 2026/901 (avril 2026), qui met à jour les références aux normes utilisées pour démontrer la conformité des produits de consommation, y compris certaines catégories d'équipements de gymnastique.
Les exigences de sécurité et de performance sont également renforcées par le biais de normes harmonisées, qui offrent une voie d'accès pratique au marché pour les marques et les importateurs. L'UE a fait progresser l'harmonisation des équipements de protection individuelle via la décision d'exécution de la Commission (UE) 2026/1279 (juin 2026), alignant des normes EN/EN ISO plus récentes pertinentes pour des segments tels que le hockey sur glace et le matériel d'alpinisme. Aux États-Unis, la Consumer Product Safety Commission (CPSC) a signalé une évolution vers des exigences de sécurité obligatoires pour les batteries lithium-ion utilisées dans les produits de micromobilité, via un avis de projet de réglementation publié au Federal Register en juin 2026. Cela accroît le niveau de contrôle de conformité pour les produits sportifs et de loisirs équipés de batteries et réduit la dépendance aux normes volontaires.
Paysage concurrentiel
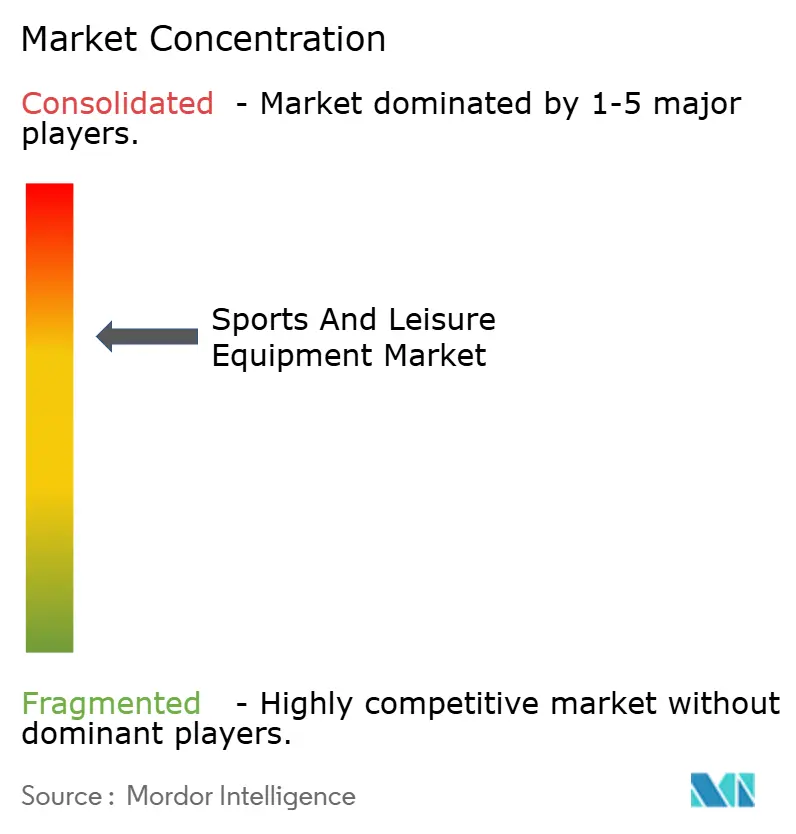
Le marché des équipements sportifs et de loisirs présente une concentration modérée. Les grandes entreprises comme Nike Inc., Adidas AG, PUMA SE, Under Armour, Inc. et New Balance Athletics, Inc. maintiennent de solides positions sur le marché grâce à leur présence mondiale, leur force de marque et leurs capacités d'innovation. Ces acteurs établis font face à une concurrence croissante de la part de marques challengers et de perturbateurs technologiques, nécessitant des adaptations stratégiques pour maintenir leur domination sur le marché.
Les acteurs du secteur mettent en œuvre des initiatives stratégiques complètes pour maintenir leurs avantages concurrentiels. Les entreprises développent les canaux directs aux consommateurs, élaborent des programmes de durabilité et intègrent des technologies avancées dans leurs opérations. Des investissements substantiels dans l'infrastructure numérique et les capacités d'analyse de données permettent une meilleure engagement client et une efficacité opérationnelle accrue, reflétant la transformation technologique du marché.
Les marques challengers continuent de gagner des parts de marché grâce à une segmentation ciblée des consommateurs et à des stratégies marketing spécifiques aux données démographiques. Le paysage concurrentiel est davantage diversifié par des fabricants d'équipements de plein air spécialisés, des marques de fitness de niche et des start-ups axées sur la technologie qui s'étendent dans les catégories de produits traditionnelles. Des opportunités de marché émergent dans l'intégration d'équipements intelligents, le développement de matériaux durables et les segments démographiques mal desservis, tandis que les nouveaux entrants se différencient par des modèles basés sur l'abonnement, des capacités de personnalisation des produits et des stratégies de développement de marque axées sur la communauté.
Leaders du secteur des équipements sportifs et de loisirs
Nike Inc.
Adidas AG
PUMA SE
Under Armour, Inc.
New Balance Athletics, Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de sport et de loisirs
- Nike Inc.
- Adidas AG
- Decathlon SA
- PUMA SE
- Under Armour, Inc.
- New Balance Athletics, Inc
- Amer Sports, Inc.
- Authentic Brands Group
- Callaway Golf Co.
- Acushnet Holdings Corporation
- ASICS Corporation
- Mizuno Corporation
- Yonex Co. Ltd.
- Skechers USA Inc.
- The Columbia Sportswear Company
- Lululemon Athletica
- VF Corporation
- Technogym SpA
- Johnson Health Tech. Co., Ltd.
- Dick's Sporting Goods
Lire l’analyse des entreprises de équipements de sport et de loisirs

Opportunités de marché et perspectives d'avenir
La localisation de la fabrication et l'expansion des capacités créent des opportunités pour les fournisseurs capables de répondre à une demande multirégionale tout en gérant les pressions sur les coûts logistiques et matériels. L'expansion de l'approvisionnement soutenue par Adidas en Inde constitue un point de référence concret : Evervan Group et Kothari Industrial Corporation ont organisé une cérémonie de pose de première pierre le 10 juillet 2026 pour une nouvelle usine de fabrication de chaussures à Karur, dans le Tamil Nadu, conçue pour une production à grande échelle (capacité annuelle prévue de 40 millions de paires). Ces investissements permettent un réapprovisionnement plus rapide pour des catégories à fort volume telles que les chaussures, à mesure que les marques rééquilibrent le risque d'approvisionnement tout en desservant à la fois les réseaux de vente au détail hors ligne et les canaux directs aux consommateurs.
Les opportunités se concentrent également autour de l'infrastructure de distribution et de l'expansion de la production propre à certaines catégories, où les produits volumineux bénéficient de la proximité des marchés finaux. TaylorMade Golf a annoncé une expansion de 58,9 millions USD dans le comté de Vanderburgh, en Indiana (25 février 2026), incluant une grande installation de distribution dont l'emménagement est prévu début 2027, mettant en évidence l'investissement continu dans la capacité logistique à mesure que les assortiments s'élargissent et que les attentes en matière de niveau de service augmentent. Sur le plan technologique, le passage de projets pilotes isolés de fonctionnalités connectées à une utilisation plus intégrée des données de performance et opérationnelles s'inscrit dans la tendance d'adoption plus large observée par SFIA et d'autres sources sectorielles. Cela soutient la demande d'accessoires équipés de capteurs et d'équipements liés à des logiciels, où les marques peuvent protéger leurs marges grâce aux données de performance intégrées et aux outils d'authentification, tandis que le risque de contrefaçon reste une contrainte visible dans les canaux en ligne.
Recent Industry Developments in Marché des équipements de sport et de loisirs
- Juillet 2026 : adidas a lancé la chaussure de football à crampons Bad Bunny F50 Ghost Sprint, disponible à partir de la mi-juillet 2026. Ce lancement associe la chaussure de performance à une génération de demande pilotée par des créateurs, aidant les marques à convertir l'attention portée aux grands tournois en éditions limitées à marge plus élevée, tout en gardant les récits produits ancrés dans les catégories sur le terrain.
- Décembre 2025 : Nike a prolongé son partenariat avec l'Université d'État de Louisiane (LSU) jusqu'en 2036 et a lancé le programme NIL Blue Ribbon Elite. Cet accord à plus long terme renforce le vivier universitaire de Nike et approfondit son influence dans les sports collectifs, soutenant une demande durable en vêtements, chaussures et équipements connexes alignés sur les institutions dans le cadre de grands programmes sportifs.
- Octobre 2024 : Nike a renouvelé son partenariat mondial avec la NBA, la WNBA et la NBA G League jusqu'en 2037 pour l'équipement exclusif sur le terrain. Cette relation prolongée avec la ligue garantit la visibilité et l'établissement de normes de produits au niveau professionnel, renforçant les cycles d'achat de remplacement et de répliques qui transitent à la fois par la vente au détail hors ligne et par les canaux appartenant aux marques.


Marché des équipements de sport et de loisirs Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par la vente de nouveaux équipements sportifs et de loisirs destinés à l'exercice physique, aux loisirs récréatifs, aux activités de plein air et aux sports organisés. Il inclut les produits matériels et les accessoires connexes achetés par les ménages, les clubs, les établissements scolaires et les installations commerciales via des canaux hors ligne et en ligne.
Exclusions du périmètre : les articles d'occasion, les matériaux de construction d'installations et les contenus médias sous licence sont exclus des totaux du marché.
Aperçu de la segmentation
- Type de sport
- Équipements de sports de balle
- Équipements de sports d'aventure
- Équipements de golf
- Autres types
- Type de produit
- Vêtements
- Chaussures
- Équipements et accessoires
- Application
- Personnel/Domestique
- Commercial
- Canal de distribution
- Magasins de détail hors ligne
- Magasins de détail en ligne
- Utilisateur final
- Homme
- Femme
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le tableau de base de l'offre et de la demande, puis pour fixer des limites réalistes autour des résultats du modèle. Nous nous appuyons principalement sur des sources en accès libre telles que les publications sur le commerce de détail du Bureau du recensement des États-Unis, les flux commerciaux d'UN Comtrade pour les catégories d'articles de sport, les indicateurs de consommation de l'OCDE, les séries macroéconomiques de la Banque mondiale (revenus, urbanisation, inflation) et les données sur la participation sportive publiées par les conseils ou ministères nationaux des sports.
Pour convertir ces signaux en modèle de marché, nous examinons également les rapports annuels, les présentations aux investisseurs et les listes de prix publiques des grandes marques et enseignes de distribution, ainsi que la couverture de la presse économique de référence sur les tendances des canaux et les évolutions des catégories. Des abonnements payants sélectifs pour les données financières des entreprises et la veille d'actualités, des bases de données de brevets et des enregistrements d'importations-exportations au niveau des expéditions sont utilisés pour recouper la composition des produits et l'orientation des prix lorsque les rapports publics sont insuffisants. Ces sources documentaires sont illustratives et non exhaustives, et des références publiques supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de ce qui se vend, des lieux de vente et de l'évolution des prix dans les principales catégories d'équipements, notamment là où les statistiques publiques sont larges. Nous avons échangé avec des fabricants, des distributeurs, des détaillants spécialisés, des grandes surfaces et des acheteurs institutionnels pour confirmer les tendances de pénétration, les évolutions de la répartition par canal et la saisonnalité de la demande dans les Amériques, en EMEA et en APAC.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 12 % | APAC : 46 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 31 % |
| Acteurs de plus petite taille : 16 % | Managers : 48 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
La construction de base commence par un bassin de demande descendant, où la capacité de dépenses macroéconomiques et la participation sportive sont reliées à l'intensité d'équipement par catégorie et par canal, puis filtrées par les cycles de remplacement. En parallèle, des vérifications ascendantes sélectives sont effectuées à partir de points de prix échantillonnés et de volumes unitaires issus des discussions avec les canaux, ainsi que des signaux des fournisseurs et des importateurs, afin d'ajuster les totaux lorsqu'un angle semble surestimé.
Les principaux paramètres utilisés dans le modèle comprennent les taux de participation aux sports et à la remise en forme, le revenu disponible réel et l'inflation de l'IPC, la part en ligne des ventes au détail, la saisonnalité autour des grands calendriers sportifs et les niveaux de prix observés pour les paniers d'équipements courants. Lorsque les volumes sont difficiles à observer directement, les lacunes sont comblées par des indicateurs de substitution tels que les tendances d'importation pour les codes SH pertinents et l'expansion du nombre de points de vente, qui sont ensuite soumis à des tests de résistance avec les retours primaires. Les prévisions sont produites à l'aide d'une analyse de scénarios soutenue par un lissage des tendances à court terme et des attentes au niveau des variables partagées par les personnes interrogées, de sorte que la croissance ne repose pas sur une seule hypothèse.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que la direction des flux commerciaux, les commentaires des détaillants sur les canaux et l'évolution observée des prix, afin de confirmer que le marché se comporte conformément aux implications du modèle. Si une catégorie présente un saut inhabituel, les hypothèses sont réexaminées et des appels de suivi sont déclenchés pour vérifier s'il s'agit d'un véritable changement ou d'un effet de décalage temporel des données.
Avant la validation finale, le fichier de dimensionnement fait l'objet d'une révision interne en plusieurs étapes afin que les formules, les conversions et la correspondance des années restent cohérentes entre les régions et les canaux. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient la demande, les prix ou la disponibilité de l'offre. Juste avant la livraison, nous effectuons une dernière passe de mise à jour pour intégrer les dernières publications publiques et les enseignements tirés des discussions d'entretiens validées.
Taille du marché des équipements sportifs et de loisirs selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les équipements sportifs et de loisirs diffèrent souvent parce que le panier de produits inclus n'est pas cohérent, et que la répartition entre équipements, vêtements et chaussures est traitée différemment selon les études. Le calendrier joue également un rôle, car certaines estimations s'ancrent sur une année de base différente, utilisent des hypothèses d'inflation alternatives ou convertissent les devises en utilisant des moyennes annuelles différentes.
Les équipements d'occasion se situent en dehors du périmètre de Mordor Intelligence, et cette exclusion peut faire varier les totaux lorsque d'autres sources mélangent les ventes de produits neufs avec l'activité de revente ou les canaux de remise à neuf. Un autre écart récurrent provient de la manière dont les taux de participation et les cycles de remplacement sont appliqués, où des indicateurs larges de dépenses de consommation peuvent surestimer la demande s'ils ne sont pas rattachés à la fréquence d'achat spécifique aux équipements et aux évolutions de la part des canaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 511,56 milliards USD (2026) | |
| Éditeur mondial de données A | 512,40 milliards USD (2025) | Utilise une année de base différente et une fenêtre de prévision plus longue, et la description publique suggère un cadrage plus large axé sur le style de vie et le bien-être, ce qui peut modifier la cartographie des catégories et le traitement de l'inflation par rapport à un bassin de demande centré sur les équipements. |
| Éditeur stratégique B | 97,11 milliards USD (2025) | Dimensionne probablement un sous-ensemble plus restreint de catégories d'équipements, ce qui est cohérent avec un total nettement inférieur aux définitions larges qui incluent également les vêtements, les chaussures et un ensemble plus large de gammes d'équipements récréatifs. |
La comparaison montre que la majeure partie de l'écart provient des choix de périmètre et de cartographie, puis du calendrier de l'année de base et de la manière dont les prix sont projetés. En rendant explicites les inclusions et les exclusions et en liant la croissance à la participation, au remplacement et à la composition des canaux, nous pouvons expliquer chaque mouvement du modèle à l'aide d'intrants clairs qui peuvent être revérifiés au fil du temps.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements sportifs et de loisirs en 2026 ?
La taille du marché des équipements sportifs et de loisirs a atteint 511,56 milliards USD en 2026 et est en bonne voie pour atteindre 715,45 milliards USD d'ici 2031.
Comment les marques font-elles face aux risques de contrefaçon dans les canaux en ligne ?
Les leaders du marché déploient l'authentification par chaîne de blocs, le suivi sérialisé et les canaux directs aux consommateurs pour vérifier l'origine des produits et protéger l'équité de la marque.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les équipements et accessoires, en particulier les articles intelligents et équipés de capteurs, devraient croître à un TCAC de 7,06 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle la région la plus attractive pour les fournisseurs ?
Les projets d'infrastructure financés par les gouvernements en Chine, en Inde et en Arabie saoudite compriment les cycles d'adoption et génèrent de grands contrats de marchés publics, entraînant un TCAC régional de 7,88 %.
Dernière mise à jour de la page le:



