
Taille et Part du Marché des Thérapeutiques et Diagnostics du Cancer de la Vessie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
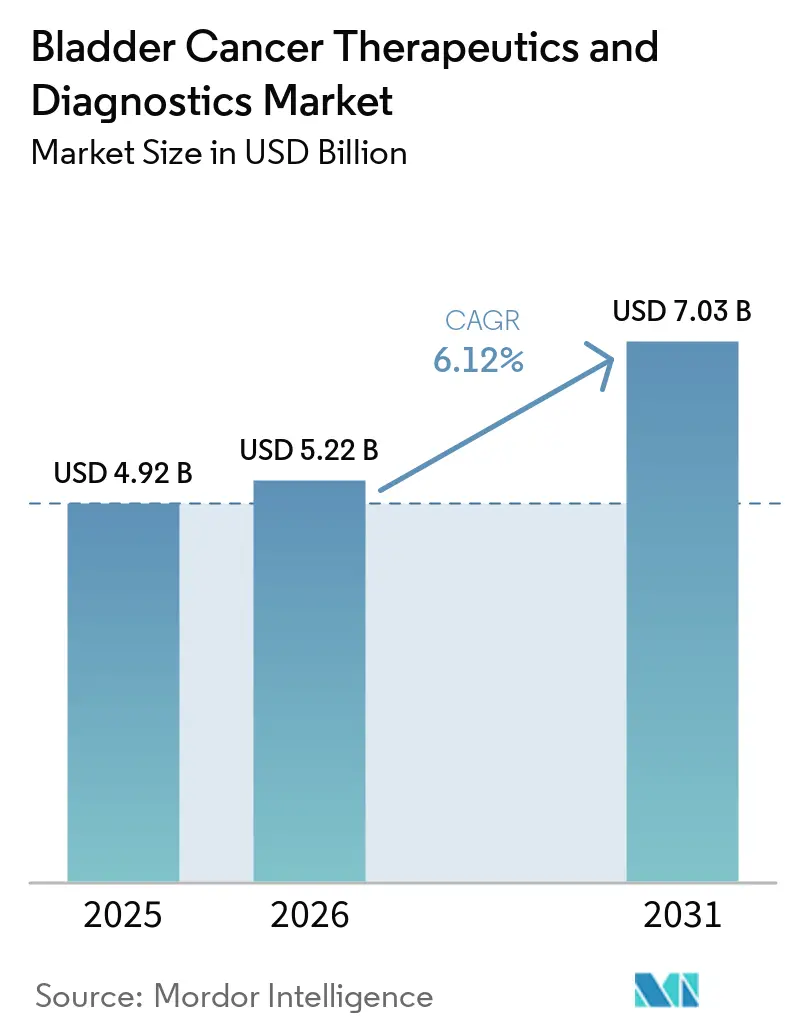
| Taille du Marché (2026) | 5.22 Milliards de dollars |
| Taille du Marché (2031) | 7.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Thérapeutiques et Diagnostics du Cancer de la Vessie par Mordor Intelligence
La taille du Marché des Thérapeutiques et Diagnostics du Cancer de la Vessie en 2026 est estimée à 5,22 milliards USD, en croissance par rapport à la valeur de 2025 de 4,92 milliards USD, avec des projections pour 2031 montrant 7,03 milliards USD, croissant à un CAGR de 6,12 % sur la période 2026-2031.
L'avancée reflète un pivot structurel des chimiothérapies traditionnelles vers l'immunothérapie de précision, propulsé par des approbations rapides de la FDA pour les inhibiteurs de points de contrôle immunitaires et les conjugués anticorps-médicament qui constituent désormais l'épine dorsale des protocoles de combinaison. La hausse de l'incidence mondiale, la détection précoce grâce à la cystoscopie à lumière bleue et le soutien au remboursement des nouveaux produits biologiques accélèrent davantage la demande. Les nouveaux dispositifs d'administration intravésicale de médicaments et les algorithmes d'intelligence artificielle basés sur les biomarqueurs urinaires améliorent les résultats cliniques et rationalisent le suivi, amplifiant les volumes de procédures dans les contextes hospitaliers et ambulatoires. L'intensité concurrentielle s'accroît à mesure que les grands groupes pharmaceutiques s'associent à des entreprises biotechnologiques spécialisées pour aligner les innovations thérapeutiques et diagnostiques sur les indicateurs de soins basés sur la valeur.
Points Clés du Rapport
- Par catégorie de produit, les thérapeutiques détenaient une part de 62,10 % du marché des thérapeutiques et diagnostics du cancer de la vessie en 2025, tandis que l'immunothérapie devrait enregistrer la croissance la plus élevée avec un CAGR de 8,25 % jusqu'en 2031.
- Par type de cancer, le carcinome urothélial représentait 84,10 % de la taille du marché des thérapeutiques et diagnostics du cancer de la vessie en 2025 et devrait se développer à un CAGR de 9,00 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux ont conservé 53,70 % des revenus de 2025, tandis que les centres chirurgicaux ambulatoires devraient progresser à un CAGR de 7,65 % au cours de la période de prévision.
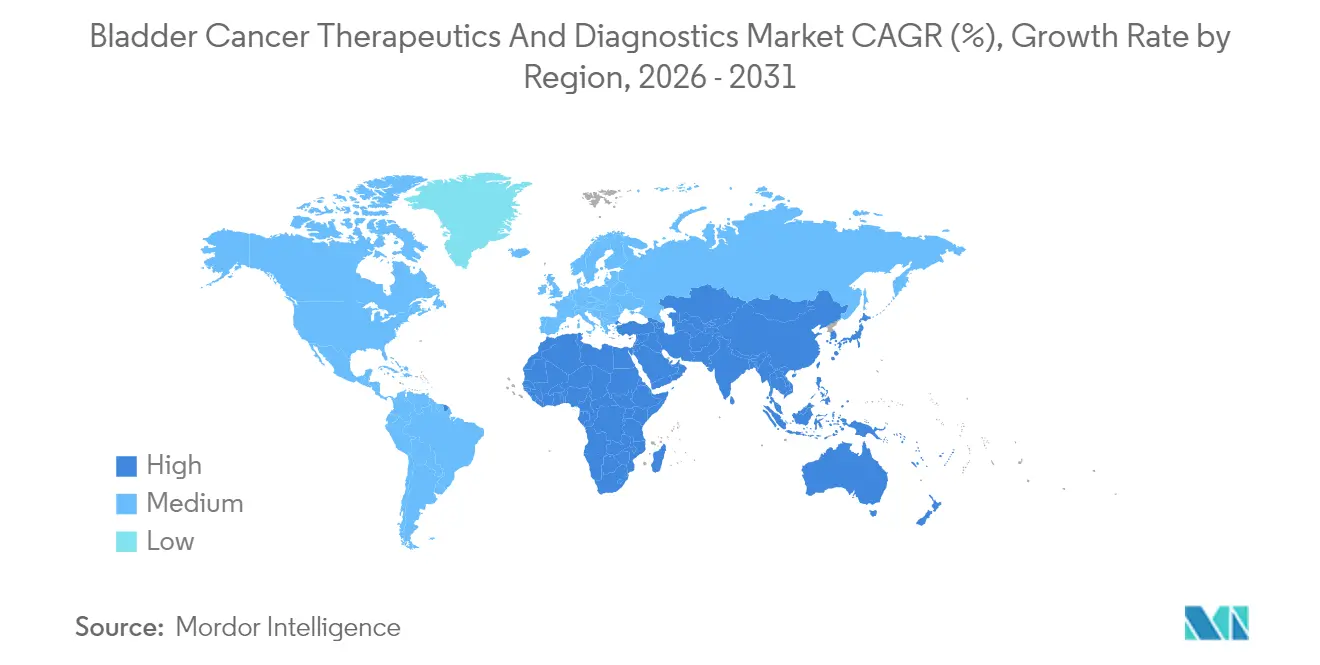
- Par géographie, l'Amérique du Nord était en tête avec 44,20 % des revenus de 2025, et l'Asie-Pacifique devrait croître à un CAGR de 10,40 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Hausse de l'incidence mondiale du cancer de la vessie | +1.5% | Mondial ; plus élevée en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Approbations rapides des inhibiteurs de points de contrôle immunitaires et des conjugués anticorps-médicament | +1.8% | Amérique du Nord et UE en tête ; Asie-Pacifique suivant | Moyen terme (2-4 ans) |
| Adoption plus large de la cystoscopie à lumière bleue et 4K | +1.2% | Amérique du Nord et Europe ; expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Algorithmes de biomarqueurs urinaires pilotés par l'intelligence artificielle | +0.9% | Mondial ; adoption précoce dans les marchés développés | Long terme (≥ 4 ans) |
| Croissance des volumes de cystoscopie dans les centres chirurgicaux ambulatoires | +0.7% | Amérique du Nord ; expansion vers l'Europe | Court terme (≤ 2 ans) |
| Dispositifs rechargeables d'administration intravésicale de médicaments | +0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de l'Incidence Mondiale du Cancer de la Vessie
L'incidence continue d'augmenter à mesure que les populations vieillissantes s'élargissent et que l'exposition aux cancérogènes professionnels persiste. Les données épidémiologiques indiquent une hausse régulière chez les individus âgés de ≥65 ans, renforçant la demande de surveillance diagnostique et de thérapies multi-lignes.[1] La détection précoce par imagerie et tests urinaires élargit la cohorte éligible au traitement, en particulier pour les maladies non invasives sur le plan musculaire. Les systèmes de santé développent des centres d'urologie spécialisés et investissent dans du personnel formé pour faire face aux interventions répétées liées aux taux élevés de récidive. Ces épisodes récurrents soutiennent la génération de revenus pour les équipements de cystoscopie, les consommables et les thérapies adjuvantes. Les modèles économiques intègrent désormais les coûts indirects liés à la surveillance à vie, renforçant le passage vers des technologies qui réduisent le risque de récidive.
Approbations Rapides des Inhibiteurs de Points de Contrôle Immunitaires et des Conjugués Anticorps-Médicament
Les voies réglementaires accélérées compriment les cycles de développement et accélèrent l'accès des patients aux nouveaux produits biologiques. La FDA a accordé le statut de percée à des agents tels que l'enfortumab védotine et le durvalumab, permettant un lancement commercial dans les cinq ans suivant les essais pivots.[2] Les gains de survie sont convaincants ; la combinaison du pembrolizumab avec l'enfortumab védotine offre une survie globale médiane de 33,8 mois contre 15,9 mois pour la chimiothérapie. Les nouveaux entrants sur le marché disposant de pipelines solides sécurisent des avantages de premier entrant et pratiquent des prix premium. Les fournisseurs traditionnels de chimiothérapie doivent désormais co-développer des produits biologiques ou risquer une érosion de leur part de marché dans le marché des thérapeutiques et diagnostics du cancer de la vessie.
Adoption Plus Large de la Cystoscopie à Lumière Bleue et 4K
La visualisation améliorée améliore la précision de détection en révélant des lésions planes et multifocales souvent manquées par les endoscopes à lumière blanche. Les décisions de remboursement Medicare en 2024 ont supprimé les obstacles financiers, catalysant ainsi l'adoption des services ambulatoires.[3] L'intégration avec l'imagerie 4K améliore la clarté lors de la résection, entraînant des taux de récidive et de réopération plus faibles. Les centres chirurgicaux ambulatoires tirent parti de délais d'exécution plus courts pour absorber le volume de cystoscopies électives, élargissant le marché des thérapeutiques et diagnostics du cancer de la vessie au-delà des murs hospitaliers. Les fabricants d'équipements répondent avec des systèmes compacts et portables conçus pour une utilisation dans des salles chirurgicales de taille limitée.
Algorithmes de Biomarqueurs Urinaires Pilotés par l'Intelligence Artificielle
Les plateformes d'apprentissage automatique combinent la cytologie, les marqueurs protéiques et les signatures génomiques pour détecter les cellules malignes à des niveaux de sensibilité approchant 90 % dans les études de validation. Les analyses basées sur le cloud standardisent l'interprétation entre les laboratoires, réduisant la variabilité des opérateurs. Ces tests pourraient partiellement remplacer la cystoscopie invasive dans les protocoles de surveillance, améliorant ainsi la compliance des patients et réduisant la morbidité liée aux procédures. Les déploiements commerciaux se concentrent sur les régions à forte incidence où les charges de surveillance pèsent lourdement sur les systèmes de santé. Des défis persistent concernant le codage de remboursement et l'adoption par les cliniciens, mais les programmes pilotes rapportent des ratios coût-utilité favorables.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Expiration des brevets et érosion générique des principaux médicaments de chimiothérapie | -0.8% | Mondial ; marchés sensibles aux prix les plus touchés | Court terme (≤ 2 ans) |
| Coût élevé et obstacles au remboursement pour les nouveaux produits biologiques | -0.6% | Marchés émergents ; impact sélectif dans les régions développées | Moyen terme (2-4 ans) |
| Pénuries mondiales de BCG perturbant les schémas thérapeutiques | -0.5% | Mondial ; grave en Amérique Latine et en Asie | Court terme (≤ 2 ans) |
| Disponibilité limitée des équipements à lumière bleue dans les contextes émergents | -0.4% | Marchés émergents et zones rurales dans les pays développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expiration des Brevets et Érosion Générique des Principaux Médicaments de Chimiothérapie
L'expiration des brevets de la mitomycine C et du cisplatine invite à la concurrence générique qui comprime les marges thérapeutiques. Les baisses de prix favorisent les payeurs mais contraignent les revenus des fabricants nécessaires au réinvestissement en R&D. Bien que les génériques élargissent l'accès, ils répartissent les volumes entre plusieurs fournisseurs, diluant les économies d'échelle. Les parties prenantes explorent des régimes hybrides associant des cytotoxiques à faible coût à des produits biologiques premium, équilibrant accessibilité et efficacité. Pourtant, les négociations sur la tarification groupée introduisent une complexité dans les processus d'approvisionnement pour les systèmes hospitaliers déjà sous pression budgétaire.
Coût Élevé et Obstacles au Remboursement pour les Nouveaux Produits Biologiques
Les inhibiteurs de points de contrôle immunitaires et les conjugués anticorps-médicament sont listés à plus de 100 000 USD par cure dans plusieurs marchés, mettant à rude épreuve les budgets des payeurs qui équilibrent de multiples priorités oncologiques. L'accès dans les économies à revenu intermédiaire reste inégal, avec des exigences d'autorisation préalable et de thérapie par étapes retardant l'initiation. Les contrats basés sur la valeur, liant le paiement à une réponse soutenue, émergent comme des solutions de compromis mais nécessitent une infrastructure de collecte de données non uniformément disponible. Les fabricants déploient une tarification échelonnée ou des partenariats de production locale pour atténuer les écarts d'accessibilité, mais l'adoption dans les contextes à faibles ressources est en retard par rapport aux bénéfices cliniques attendus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit :
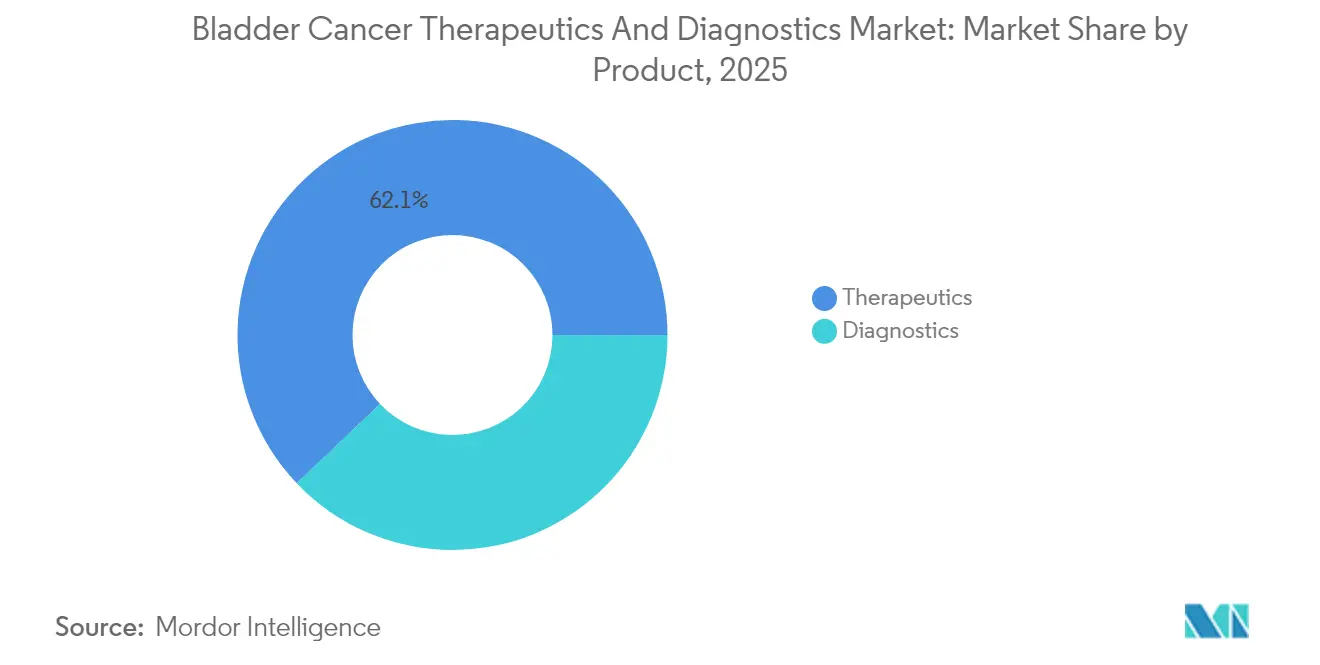
Les Thérapeutiques Maintiennent leur Leadership Tandis que les Diagnostics Progressent RapidementLes thérapeutiques représentaient 62,10 % des revenus de 2025 dans le marché des thérapeutiques et diagnostics du cancer de la vessie, reflétant les dosages répétés et les prix unitaires élevés des agents systémiques et intravésicaux. L'immunothérapie seule devrait croître à un CAGR de 8,25 %, soutenue par l'élargissement des indications du pembrolizumab, du durvalumab et du nivolumab. Les conjugués anticorps-médicament tels que l'enfortumab védotine ouvrent de nouvelles voies de rattrapage, notamment pour les cohortes inéligibles au platine. La taille du marché des thérapeutiques et diagnostics du cancer de la vessie pour les diagnostics est en hausse, portée par les endoscopes à lumière bleue, les tours d'imagerie 4K et les tests urinaires basés sur l'intelligence artificielle qui améliorent collectivement la détection précoce.
Les plateformes d'administration intravésicale comme TAR-200 et UGN-102 gagnent du terrain en libérant la chimiothérapie directement dans la paroi vésicale, réduisant l'exposition systémique tout en préservant l'efficacité. Les entreprises de diagnostic augmentent la production d'endoscopes à usage unique et de colorants fluorescents à mesure que les volumes de procédures migrent vers les contextes ambulatoires. Les panels moléculaires combinant la méthylation de l'ADN et les marqueurs protéiques s'approchent de l'approbation par les recommandations, prêts à redéfinir les algorithmes de surveillance une fois l'alignement du remboursement réalisé.


Par Type de Cancer :
Le Carcinome Urothélial Domine les Efforts de DéveloppementLe carcinome urothélial a représenté 84,10 % des revenus de 2025 et devrait afficher un CAGR de 9,00 %, consolidant sa position en tant que point focal de l'innovation clinique sur le marché des thérapeutiques et diagnostics du cancer de la vessie. Son paysage moléculaire intègre le blocage PD-1, l'inhibition FGFR et la thérapie par ADC, offrant de multiples voies de commercialisation pour les pipelines pharmaceutiques. Parallèlement, la part du marché des thérapeutiques et diagnostics du cancer de la vessie liée au carcinome urothélial s'élargira à mesure que des combinaisons de première ligne supplémentaires obtiendront leur approbation.
Le carcinome épidermoïde et l'adénocarcinome restent insuffisamment pris en charge, représentant ensemble une fraction modeste de la taille du marché des thérapeutiques et diagnostics du cancer de la vessie. À mesure que la stratification moléculaire devient routinière, la taille du marché des médicaments contre le cancer urothélial liée aux sous-groupes définis par biomarqueurs devrait considérablement augmenter, incitant les acteurs des diagnostics et de la pharmacie à adopter des stratégies de couplage test-traitement. La faiblesse des inscriptions aux essais cliniques et les profils moléculaires hétérogènes ralentissent la découverte de médicaments. Néanmoins, des opportunités de niche existent pour les développeurs qui ciblent des voies de mutations rares ou exploitent des cadres d'essais en panier pour accélérer la génération de preuves.
Par Utilisateur Final :
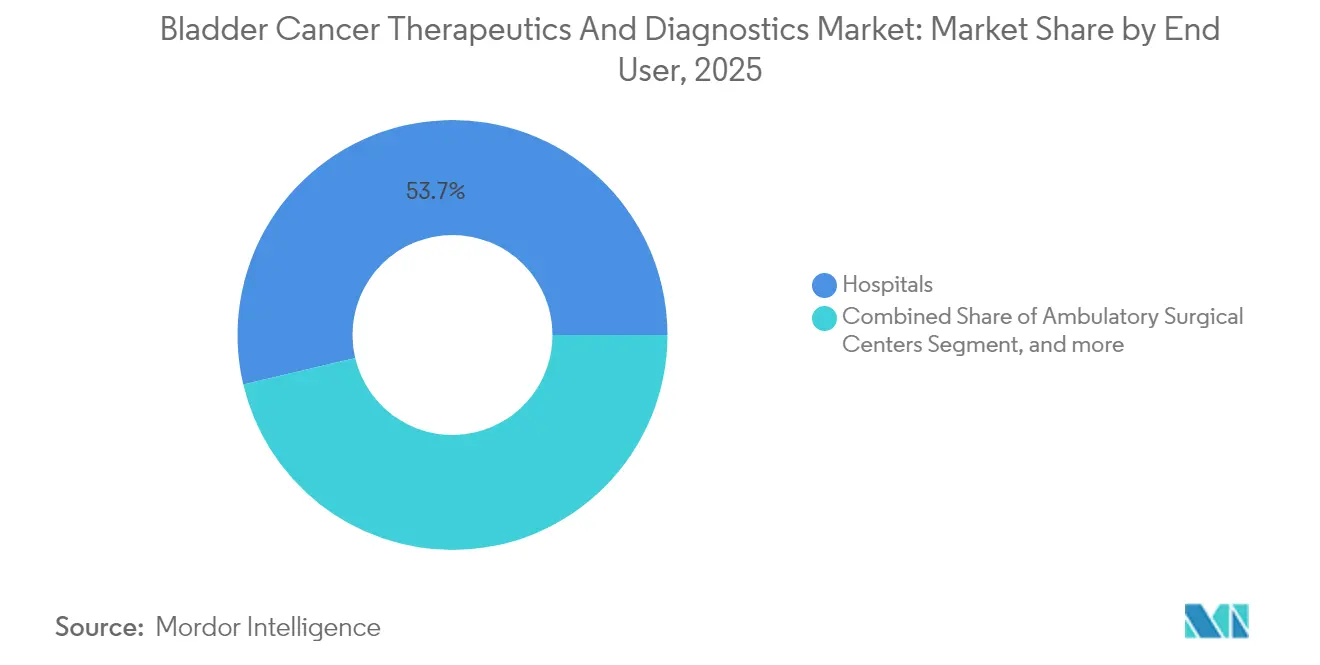
Les Hôpitaux Ancrent les Soins Tandis que la Participation des Centres Chirurgicaux Ambulatoires ProgresseLes hôpitaux ont conservé 53,70 % des dépenses de 2025, agissant comme centres pour les résections complexes, l'initiation des thérapies systémiques et la gestion des événements indésirables. Ils accueillent des comités multidisciplinaires qui alignent les résultats diagnostiques avec les plans de traitement personnalisés, renforçant leur rôle central dans le marché des thérapeutiques et diagnostics du cancer de la vessie. La taille du marché attribuable aux centres chirurgicaux ambulatoires devrait croître rapidement à mesure que le remboursement s'égalise et que les durées de procédure tombent en dessous de deux heures pour de nombreuses interventions basées sur la cystoscopie.
Les centres chirurgicaux ambulatoires optimisent la planification et réduisent la demande de lits hospitaliers, bénéficiant à la fois aux payeurs et aux patients grâce à des frais d'établissement plus faibles et des temps de récupération plus courts. Des centres spécialisés émergent autour des institutions académiques qui obtiennent des subventions des Instituts Nationaux de la Santé et de l'UE pour la recherche translationnelle, mêlant soins cliniques et développement de protocoles. Ces sites pilotent souvent des outils d'aide à la décision basés sur l'intelligence artificielle, créant des preuves en conditions réelles qui façonnent les trajectoires d'adoption plus larges.
Analyse Géographique
Marché des Thérapeutiques et Diagnostics du Cancer de la Vessie en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 44,20 % des revenus de 2025, portée par les solides programmes accélérés de la FDA, les mises à jour des recommandations du National Comprehensive Cancer Network et le remboursement Medicare qui soutient les kits de cystoscopie à lumière bleue et les tests de biomarqueurs urinaires. Les assureurs privés s'alignent de plus en plus sur les décisions fédérales, facilitant ainsi l'accès à l'échelle nationale. Le Canada s'appuie sur des groupements d'achat interprovincaux pour négocier des prix favorables sur les biologiques, tandis que le Mexique étend la couverture publique en oncologie grâce aux réformes du Seguro Popular. Les flux transfrontaliers de patients restent limités, mais pourraient augmenter à mesure que les thérapies innovantes se diffusent vers les centres tertiaires le long de la frontière États-Unis–Mexique.
Marché des Thérapeutiques et Diagnostics du Cancer de la Vessie en Asie-Pacifique
La région Asie-Pacifique devrait afficher le CAGR régional le plus rapide, soit 10,40 %, d'ici 2031, alors que la Chine, le Japon et l'Inde entreprennent des modernisations de leur infrastructure oncologique. Les partenariats de fabrication locale en Chine réduisent les coûts unitaires des inhibiteurs de points de contrôle immunitaires, catalysant leur adoption dans les centres anticancéreux provinciaux. Le Japon maintient un taux d'adoption élevé de l'enfortumab védotine et du pembrolizumab, principalement grâce à une couverture robuste de l'assurance maladie nationale. Les chaînes privées indiennes introduisent progressivement la cystoscopie à lumière bleue, en priorisant les grandes métropoles où les revenus disponibles permettent des paiements directs dans l'attente d'une plus large pénétration de l'assurance. Les pays de l'ASEAN tels que Singapour et la Malaisie expérimentent des diagnostics urinaires assistés par intelligence artificielle dans le cadre de projets pilotes de soins fondés sur la valeur.
Marché des Thérapeutiques et Diagnostics du Cancer de la Vessie en Europe
L'Europe affiche une croissance équilibrée, portée par le processus d'évaluation coordonné de l'Agence européenne des médicaments et les évaluations nationales des technologies de santé qui mettent l'accent sur la clarté du rapport coût-bénéfice. Le système DRG allemand rembourse les endoscopes à lumière bleue dans le cadre des forfaits ambulatoires, encourageant la migration vers des cystoscopies sans hospitalisation. Le Cancer Drugs Fund du Royaume-Uni accélère l'accès conditionnel aux nouveaux conjugués anticorps-médicament tout en collectant des données de registre pour éclairer les décisions de financement intégral du NHS. Les marchés d'Europe du Sud harmonisent leurs achats via des appels d'offres conjoints, en utilisant les volumes mutualisés pour négocier des remises sur les biologiques tout en maintenant un accès ouvert aux innovations soutenues par les recommandations cliniques.

Paysage réglementaire
La réglementation des produits thérapeutiques et diagnostiques du cancer de la vessie est de plus en plus façonnée par des voies d'examen oncologique accélérées et une coordination renforcée pour les combinaisons médicament-dispositif et médicament-diagnostic. Aux États-Unis, la FDA classe les produits combinés selon le 21 CFR 3.2(e), avec une coordination de l'examen via l'Office of Combination Products, et maintient des lignes directrices de développement spécifiques à la maladie pour les critères d'évaluation du traitement adjuvant du cancer de la vessie et la conception des essais. Une preuve concrète en 2026 est constituée par les approbations de la FDA liant les décisions de traitement adjuvant aux tests moléculaires, notamment l'approbation par la FDA de Genentech (Roche) en mai 2026 pour Tecentriq (atézolizumab) dans une population de cancer de la vessie musculo-invasif définie par MRD à ctDNA, ainsi que l'approbation par la FDA du test compagnon Signatera CDx de Natera pour cet usage.
En Europe, le règlement (UE) 2017/745 (MDR) établit la base pour la surveillance des dispositifs médicaux et des DIV. Pour les combinaisons médicament-dispositif intégrales, un avis scientifique de l'EMA ou d'une autorité compétente nationale est requis lorsque le produit médicamenteux constitue le mode d'action principal. L'activité de l'EMA en matière de lignes directrices sur les exigences de qualité pour les combinaisons médicament-dispositif et les documents de questions-réponses associés renforce les attentes en matière de données sur le cycle de vie, de documentation qualité et de gestion des risques alignée entre les éléments médicamenteux et dispositifs. Ces cadres sont pertinents pour les systèmes d'administration intravésicale, les consommables de cystoscopie à lumière bleue et les diagnostics compagnons de plus en plus liés à des indications thérapeutiques figurant sur l'étiquette.
Paysage Concurrentiel
Le marché des thérapeutiques et diagnostics du cancer de la vessie est fragmenté. Roche, Merck, Bristol Myers Squibb et AstraZeneca dominent les ventes en immuno-oncologie, mais chacun détient un sous-ensemble d'indications. Le succès de l'enfortumab védotine a incité Seagen et Pfizer à accélérer le développement de conjugués anticorps-médicament de nouvelle génération, y compris ceux dirigés contre la nectine-2 et la nectine-3. Les alliances stratégiques se multiplient ; le pacte de Merck en 2024 avec Kelun-Biotech a ajouté sept candidats conjugués anticorps-médicament à son pipeline urothélial. Le TAR-200 de Johnson & Johnson insère de la gemcitabine à libération prolongée dans un anneau biodégradable, permettant un temps de maintien de 21 jours sans retrait du cathéter, un avantage pour la maladie non invasive sur le plan musculaire.
L'innovation diagnostique attire de nouveaux entrants. Le colorant Cysview de Photocure maintient son statut de premier entrant dans l'imagerie à lumière bleue, tandis que Karl Storz et Olympus se font concurrence avec des technologies 4K non compatibles avec les filtres fluorescents. Les start-ups d'intelligence artificielle concèdent sous licence des classificateurs de biomarqueurs urinaires à des laboratoires régionaux, créant des offres évolutives et indépendantes des plateformes. Le discours concurrentiel s'intensifie, mettant l'accent sur des solutions groupées qui relient les résultats des tests aux choix thérapeutiques, raccourcissant ainsi les cycles de décision et différenciant les fournisseurs dans les appels d'offres. Les portefeuilles de propriété intellectuelle mettent l'accent sur les combinaisons dispositif-médicament et l'aide à la décision algorithmique, reflétant la convergence des logiciels, du matériel et des produits biologiques.
Le sentiment des investisseurs favorise les entreprises capables de naviguer à la fois dans les structures de remboursement thérapeutique et diagnostique. Les groupes de capital-investissement acquièrent des chaînes de centres chirurgicaux ambulatoires équipés de suites à lumière bleue, pariant sur une croissance prévisible des revenus et des synergies de consolidation. Pendant ce temps, les grands acteurs pharmaceutiques couvrent le risque de pipeline en sécurisant des clauses d'option d'achat avec des partenaires biotechnologiques en phase précoce, garantissant l'accès à la science de pointe sans coûts d'intégration initiaux.
Leaders du Secteur des Thérapeutiques et Diagnostics du Cancer de la Vessie
-
Bristol-Myers Squibb Company
-
GlaxoSmithKline PLC
-
Merck & Co. Inc.
-
Johnson & Johnson (Janssen)
-
F. Hoffmann-La Roche Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Thérapeutiques et Diagnostics du Cancer de la Vessie
- Roche
- Merck
- Bristol-Myers Squibb
- Pfizer
- Johnson & Johnson
- Novartis
- AstraZeneca
- GlaxoSmithKline
- Astellas Pharma
- Abbott Laboratories
- Olympus
- Pacific Edge Ltd (Cxbladder)
- UroGen Pharma Ltd
- CG Oncology
- ImmunityBio Inc.
- Teleflex
- Boston Scientific
- Coloplast
- Endo International
- Ameritech Diagnostic Reagent (Jiaxing) Co.
Lire l’analyse des entreprises de thérapeutiques et diagnostics du cancer de la vessie

Opportunités de marché et perspectives d'avenir
Les soins périopératoires et adjuvants définis par biomarqueurs créent un espace commercial vierge où les produits thérapeutiques et diagnostiques sont achetés comme un parcours lié plutôt que comme des postes séparés. En mai 2026, la FDA a approuvé le Tecentriq de Genentech pour le traitement adjuvant chez les patients atteints de cancer de la vessie musculo-invasif définis par une maladie résiduelle moléculaire à ctDNA, ainsi que le diagnostic compagnon Signatera CDx de Natera, faisant de l'adoption du test et de la surveillance longitudinale un point de contrôle pratique pour l'utilisation de l'immunothérapie. Cela ouvre des opportunités pour les laboratoires et les développeurs de diagnostics d'associer la logistique des échantillons, les flux de rapports et la génération de preuves avec les prestataires en urologie et en oncologie, tandis que les partenaires pharmaceutiques élargissent les programmes de soutien à l'étiquetage qui opérationnalisent les tests ctDNA dans le suivi post-cystectomie.
Les schémas thérapeutiques combinés à un stade plus précoce élargissent également les cohortes de patients adressables et déplacent les dépenses vers les contextes néoadjuvant et adjuvant. En juillet 2026, la FDA a approuvé PADCEV (enfortumab vedotin) associé à KEYTRUDA (pembrolizumab), incluant une option de formulation sous-cutanée (KEYTRUDA QLEX), pour le traitement périopératoire du cancer de la vessie musculo-invasif. La Commission européenne a approuvé KEYTRUDA associé à PADCEV en juin 2026 pour la maladie musculo-invasive résécable inéligible au cisplatine. Côté diagnostics, les approches non invasives passent de la recherche à la validation clinique, avec notamment des données réelles multicentriques issues des cliniques d'hématurie du NHS britannique rapportées en février 2026 pour le test à base d'ADN GALEAS Bladder, qui a montré une sensibilité de 92,2 % et une spécificité de 92,0 % pour le diagnostic de nouveaux cancers de la vessie. Des concepts de détection basés sur des dispositifs, tels qu'un nanocapteur intégré à un cathéter rapporté par le MIT (mai 2026), pointent également vers une voie d'intégration de la détection dans les flux de travail urologiques courants, soutenant l'investissement dans des modèles de soins intégrés combinant tests de surveillance, tri par cystoscopie et décisions thérapeutiques systémiques plus précoces.
Recent Industry Developments in Marché des Thérapeutiques et Diagnostics du Cancer de la Vessie
- Juillet 2026 : Merck a annoncé que la FDA américaine a approuvé KEYTRUDA (pembrolizumab) et KEYTRUDA QLEX (pembrolizumab et béralhyaluronidase alfa-pmph), chacun en association avec PADCEV (enfortumab vedotin-ejfv), pour le traitement périopératoire du cancer de la vessie musculo-invasif. Cette décision étend l'utilisation combinée PD-1 et ADC à des stades plus précoces de la maladie et ajoute une option d'administration sous-cutanée susceptible de remodeler le débit des centres de perfusion et les parcours de soins.
- Juillet 2025 : AstraZeneca a obtenu l'approbation de la Commission européenne pour le durvalumab (Imfinzi) en association avec la gemcitabine et le cisplatine comme traitement de première ligne du carcinome urothélial localement avancé ou métastatique. Cette indication renforce le rôle des inhibiteurs de points de contrôle dans les soins métastatiques de première ligne et influence la standardisation des formulaires hospitaliers et des protocoles de traitement sur les marchés de l'UE.
- Décembre 2024 : CG Oncology a lancé son essai de phase 3 BOND-003 évaluant le CG0070 pour le cancer de la vessie non musculo-invasif résistant au BCG. L'avancement vers un programme de stade d'enregistrement accroît la pression concurrentielle dans le segment résistant au BCG et soutient l'investissement continu dans les alternatives d'immunothérapie intravésicale face aux contraintes d'approvisionnement en BCG.


Marché des Thérapeutiques et Diagnostics du Cancer de la Vessie Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus issus du diagnostic du cancer de la vessie et de son traitement, en utilisant les méthodes de test et les options thérapeutiques couramment utilisées, comptabilisés au point de prestation de soins dans chaque zone géographique couverte.
Exclusions du périmètre : Nous excluons les soins de support oncologiques généraux, les procédures urologiques plus larges qui ne sont pas liées au diagnostic du cancer de la vessie, et les services de bien-être non médicaux.
Aperçu de la Segmentation
- Par Produit
- Thérapeutiques
- Chimiothérapie
- Immunothérapie
- Conjugués Anticorps-Médicament
- Dispositifs d'Administration Intravésicale de Médicaments
- Diagnostics
- Cystoscopie
- Échographie et Imagerie Vésicale
- Analyse d'Urine et Tests à la Bandelette
- Panels de Biomarqueurs Urinaires et de Biopsie Liquide
- Thérapeutiques
- Par Type de Cancer
- Carcinome Urothélial
- Carcinome à Cellules Squameuses
- Adénocarcinome et Autres Types Rares
- Par Utilisateur Final
- Hôpitaux
- Centres Chirurgicaux Ambulatoires
- Centres Spécialisés
- Instituts Académiques et de Recherche
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'établissement du contexte de la maladie et du parcours de soins, afin que le modèle soit ancré dans la façon dont le cancer de la vessie est détecté, confirmé, traité, puis surveillé dans le temps. Pour cela, nous nous appuyons sur des sources cliniques et épidémiologiques publiques telles que les registres du cancer et les programmes de surveillance (par exemple, CDC et NCI), les statistiques mondiales de santé (par exemple, OMS), les directives cliniques et revues évaluées par des pairs, ainsi que les divulgations réglementaires relatives aux médicaments et aux tests (par exemple, les documents FDA et EMA).
Ensuite, nous cartographions les signaux de prix et d'utilisation à l'aide de sources telles que les publications des hôpitaux et des payeurs, les références de codification des procédures, les affiches de conférences résumant l'adoption des tests, ainsi que les dépôts publics des entreprises et les présentations aux investisseurs. Dans certains cas, des abonnements payants soutenant les données financières et le renseignement des entreprises, ainsi que des bases de données de brevets, sont utilisés pour recouper le positionnement des produits et les empreintes de revenus approximatives. Les sources documentaires listées ici sont uniquement illustratives, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour confirmer comment les choix de tests et de traitements évoluent selon le type de patient, le cadre de soins et la région, puis pour ajuster les hypothèses qui semblaient incorrectes par rapport à la pratique réelle. Nous avons échangé avec un ensemble de cliniciens, de parties prenantes des laboratoires et de l'imagerie, d'équipes d'approvisionnement hospitalier et de responsables commerciaux, ce qui nous a aidés à valider l'adoption de la cystoscopie, des tests urinaires et des nouvelles approches thérapeutiques dans les régions clés. Les retours ont également été utilisés pour vérifier la cohérence de la répartition entre les revenus des diagnostics et des thérapeutiques, et pour tester les hypothèses d'évolution des prix sur la période de prévision.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 12 % | APAC : 46 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 35 % |
| Acteurs de plus petite taille : 16 % | Managers : 47 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle les signaux d'incidence et de prévalence, les taux de diagnostic et les hypothèses relatives à l'entonnoir des patients traités sont convertis en volumes attendus d'événements diagnostiques clés et d'utilisation des thérapies, qui sont ensuite valorisés à l'aide de points de prix typiques par zone géographique et par cadre de soins. Pour maintenir des totaux réalistes, des approximations ascendantes sélectives sont également effectuées, telles que des agrégations de revenus échantillonnées à partir des rapports publics des entreprises, des vérifications des canaux sur les prix des tests, et des contrôles volume multiplié par le prix de vente moyen pour les procédures à forte utilisation.
Les paramètres qui font généralement évoluer le modèle comprennent la charge de cas de cancer de la vessie et la répartition par âge, les schémas d'utilisation de la cystoscopie et des tests urinaires, les évolutions du mix de traitements entre chimiothérapie, immunothérapie et autres modalités, les parts des cadres de soins (hôpital versus ambulatoire et centres spécialisés), ainsi que les changements régionaux en matière de remboursement et d'accès. Lorsque la visibilité ascendante est partielle, les lacunes sont traitées à l'aide de fourchettes de pénétration conservatrices ancrées aux retours des entretiens, puis réconciliées avec le bassin de demande descendant.
Pour les prévisions, nous utilisons principalement l'analyse de scénarios soutenue par des lignes de tendance dans les principaux moteurs, de sorte que la croissance ne repose pas sur un ajustement de courbe unique. Les hypothèses d'adoption et de prix sont examinées avec des experts, et les scénarios sont combinés vers ce qui est le plus cohérent avec les changements de directives, les lancements de thérapies et les comportements attendus en matière de dépistage et de suivi.
Validation des Données et Cycle de Mise à Jour
Les résultats sont triangulés par rapport à des signaux indépendants, tels que la direction des dépenses oncologiques régionales, les indicateurs de volume de procédures et les tendances de revenus déclarées par les principaux acteurs publics, puis vérifiés pour détecter des sauts d'une année à l'autre qui ne correspondent pas à la pratique clinique. Lorsque des écarts sont détectés, les paramètres sont réexaminés et des reprises de contact ciblées sont déclenchées, notamment pour les taux d'utilisation et la progression des prix.
Avant la validation finale, le modèle passe par des révisions analytiques en plusieurs étapes où les hypothèses, les formules et les conversions sont revérifiées, suivies d'une lecture finale pour la cohérence interne entre les régions et les cadres de soins. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événement significatif, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et mise à jour.
Taille du Marché des Thérapeutiques et Diagnostics du Cancer de la Vessie selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les thérapeutiques et diagnostics du cancer de la vessie peuvent sembler très éloignées, même lorsque le nom du sujet est similaire, car les études peuvent ne pas comptabiliser les mêmes étapes de soins ou les mêmes points de revenus. Les différences proviennent généralement de ce qui est inclus sous les diagnostics, de la façon dont les lignes de thérapie sont comptées, de l'année de base choisie, et de la façon dont les prix et l'utilisation sont projetés.
Le tableau montre un large écart dans les valeurs de l'année en cours. Dans le modèle de Mordor Intelligence, l'estimation est construite autour du parcours combiné thérapeutiques et diagnostics et alignée sur les signaux d'utilisation des cadres de soins (y compris les schémas de suivi et de surveillance), tandis que certaines autres estimations semblent restreindre le périmètre à un ensemble plus restreint de flux de revenus ou utiliser une année de base et un calendrier de conversion différents.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 5,22 milliards USD (2026) | |
| Éditeur mondial de recherche A | 5,68 milliards USD (2025) | Utilise une année de base différente et un horizon de prévision plus long, et segmente explicitement par stade de cancer, ce qui peut modifier la pondération des patients traités et anticiper des hypothèses de mix thérapeutique à plus haute valeur. |
| Agrégateur de données sectorielles B | 0,51 milliard USD (2024) | Reflète probablement une capture de revenus plus étroite qui met l'accent sur un ensemble limité de catégories et de cadres thérapeutiques, ce qui peut sous-estimer les diagnostics et les lignes de traitement plus larges, conduisant à un total plus faible. |
En examinant les trois chiffres, la majeure partie de l'écart peut s'expliquer par l'étendue du périmètre et les hypothèses relatives à l'entonnoir de demande qui le sous-tendent, puis renforcée par le calendrier de l'année de base et le traitement des devises. En maintenant les étapes traçables jusqu'au flux de patients, à l'utilisation et à des points de prix réalistes, le dimensionnement peut être reproduit et soumis à des tests de résistance lorsque de nouveaux signaux cliniques ou de remboursement apparaissent.


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des thérapeutiques et diagnostics du cancer de la vessie ?
La taille du marché des thérapeutiques et diagnostics du cancer de la vessie est de 5,22 milliards USD en 2026.
Quelle classe de traitement connaît la croissance la plus rapide ?
L'immunothérapie progresse à un CAGR de 8,25 % jusqu'en 2031 grâce aux approbations rapides des inhibiteurs de points de contrôle immunitaires et des conjugués anticorps-médicament.
Pourquoi les centres chirurgicaux ambulatoires gagnent-ils en importance ?
L'alignement du remboursement et les gains d'efficacité de la cystoscopie à lumière bleue permettent à de nombreuses procédures diagnostiques et de surveillance de passer des hôpitaux aux centres chirurgicaux ambulatoires, entraînant un CAGR de 7,65 %.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique mène la croissance régionale avec un CAGR projeté de 10,40 %, portée par les mises à niveau des infrastructures et les tendances démographiques.
Comment les technologies d'intelligence artificielle influencent-elles les soins du cancer de la vessie ?
Les algorithmes de biomarqueurs urinaires pilotés par l'intelligence artificielle offrent une surveillance non invasive à haute sensibilité, réduisant potentiellement la dépendance à la cystoscopie et améliorant l'adhérence des patients.
Quel défi majeur limite l'accès aux nouveaux produits biologiques dans les marchés émergents ?
Les coûts d'acquisition élevés et les obstacles stricts au remboursement ralentissent l'adoption, bien que la tarification échelonnée et les contrats basés sur les résultats commencent à remédier aux obstacles d'accessibilité.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

