
Taille et Part du Marché des Dérivés du Soja
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 287.98 Milliards de dollars |
| Taille du Marché (2031) | 357.04 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.39 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
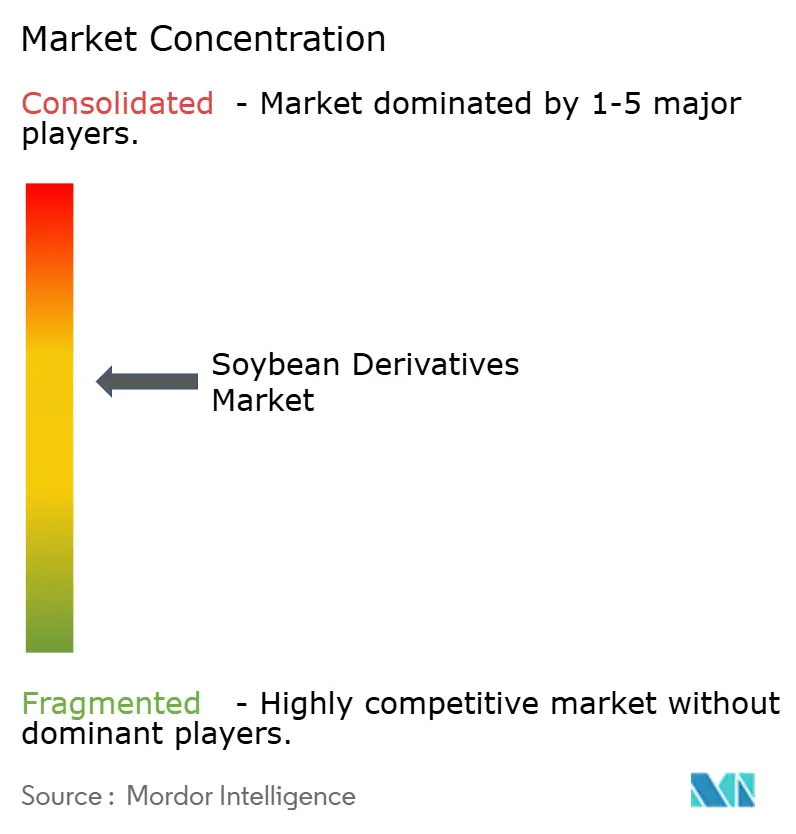
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dérivés du Soja par Mordor Intelligence
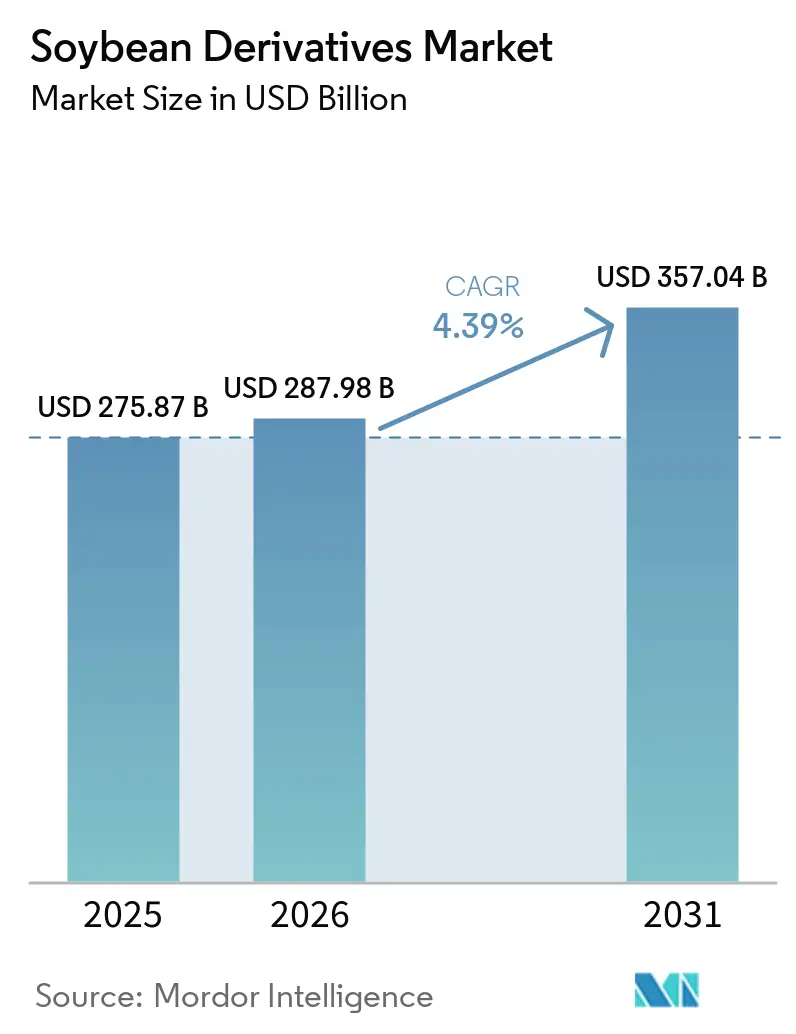
La taille du marché des dérivés du soja en 2026 est estimée à 287,98 milliards USD, en croissance par rapport à la valeur de 2025 de 275,87 milliards USD, avec des projections pour 2031 indiquant 357,04 milliards USD, progressant à un TCAC de 4,39% sur la période 2026-2031. La croissance du marché reflète une adaptation aux évolutions des schémas de demande, notamment dans la production de diesel renouvelable, qui a modifié la distribution traditionnelle de l'huile de soja[1]. Les applications alimentaires, fourragères et fonctionnelles continuent de se développer. La région Asie-Pacifique maintient la plus grande part de marché, portée par l'augmentation de la production animale et de la consommation de protéines, tandis que la région Moyen-Orient et Afrique affiche le potentiel de croissance le plus élevé en raison de l'expansion de la production avicole et des initiatives de sécurité alimentaire. Le tourteau de soja demeure le principal dérivé en raison d'une demande constante de l'élevage, tandis que les ventes de protéines de soja augmentent avec la consommation croissante d'aliments à base de plantes. Les formulations liquides à base de soja gagnent du terrain auprès des fabricants de boissons à la recherche d'ingrédients nutritifs. Si l'augmentation des capacités de production aux États-Unis, au Brésil et en Argentine garantit un approvisionnement suffisant en matières premières, le marché est confronté à des défis liés aux fluctuations des prix, aux réglementations sur la déforestation et à la concurrence pour les sources de matières premières durables.
Principaux Enseignements du Rapport
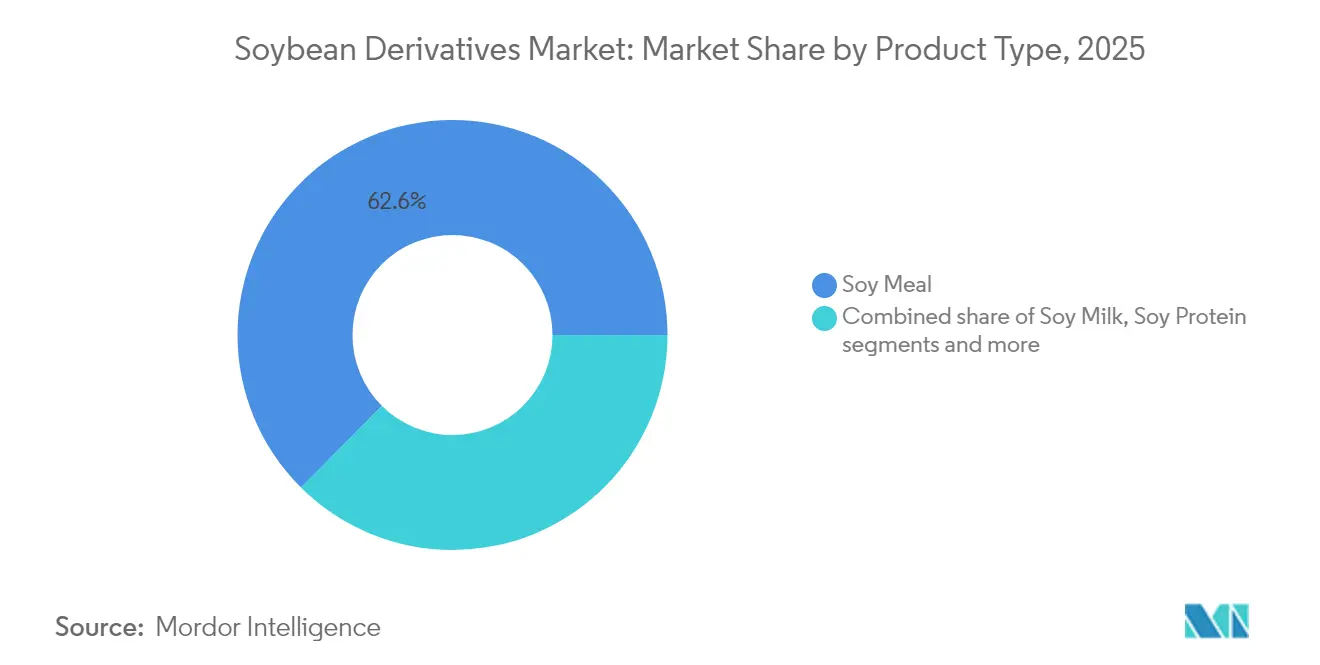
- Par type de produit, la farine de soja a dominé avec une part de revenus de 62,55 % en 2025, tandis que la protéine de soja devrait se développer à un CAGR de 4,83 % jusqu'en 2031.
- Par nature, les cultivars conventionnels détenaient 82,60 % de la part de marché des dérivés du soja en 2025 ; les variantes biologiques devraient croître à un CAGR de 7,66 %.
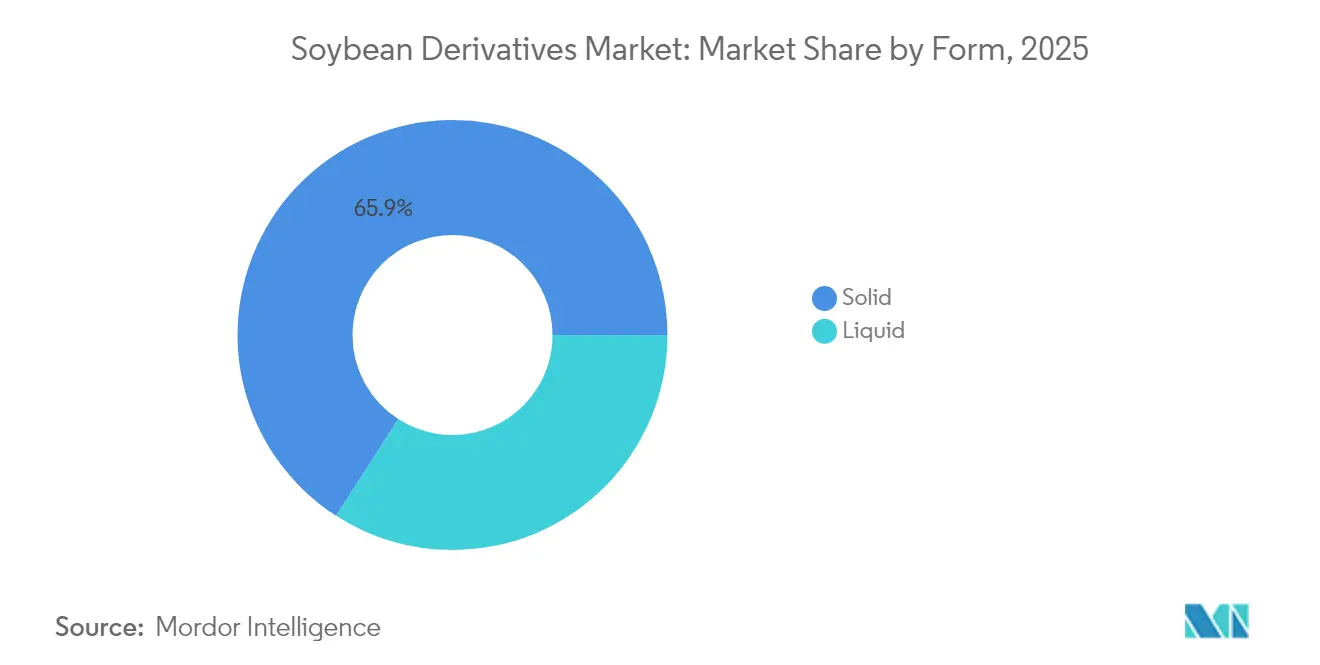
- Par forme, les dérivés solides représentaient 65,90 % de la taille du marché des dérivés du soja en 2025, tandis que les formes liquides devraient afficher un CAGR de 7,16 % d'ici 2031.
- Par application, l'alimentation animale a capté 59,50 % de la taille du marché des dérivés du soja en 2025 ; l'utilisation pour les biocarburants progresse le plus rapidement avec un CAGR de 7,99 %.
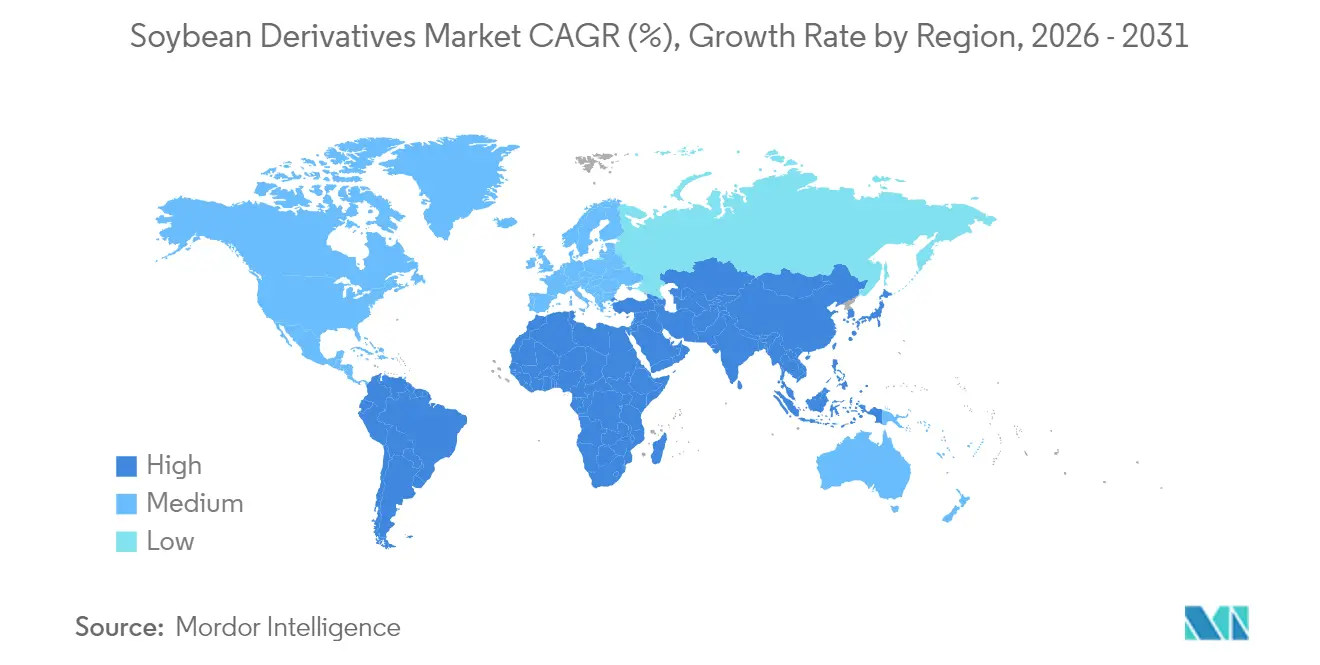
- Par géographie, l'Asie-Pacifique a représenté 42,10 % des revenus de 2025, tandis que la région Moyen-Orient et Afrique est positionnée pour un CAGR de 6,73 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante de protéines végétales | +0.8% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption croissante des ingrédients à base de soja dans l'alimentation animale | +1.2% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Demande croissante de l'industrie du biodiesel | +1.5% | Amérique du Nord et UE, expansion vers le Brésil | Court terme (≤ 2 ans) |
| Disponibilité facile et abondante des matières premières | +0.6% | Mondial, avec avantages en Amérique du Sud | Long terme (≥ 4 ans) |
| Utilisation croissante dans la fortification alimentaire | +0.4% | Mondial, avec gains précoces dans les marchés développés | Moyen terme (2-4 ans) |
| Expansion des applications dans l'industrie des soins personnels et cosmétiques | +0.3% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante de Protéines Végétales
La préférence croissante des consommateurs pour les aliments à base de plantes accroît l'utilisation des protéines de soja dans les produits alimentaires et les boissons. Ce changement est particulièrement visible dans les marchés développés, où la conscience sanitaire et les préoccupations environnementales orientent les habitudes de consommation. Les applications des protéines de soja s'étendent désormais au-delà des substituts de viande pour inclure les boissons fonctionnelles et les substituts de repas, tirant parti de la composition complète en acides aminés du soja. Des recherches montrent que des nanoparticules combinant de la vitamine E, du calcium et de l'isolat de protéine de soja améliorent l'absorption des nutriments dans les boissons. Ce développement bénéficie aux produits liquides à base de soja, car les entreprises créent des options pratiques et riches en nutriments pour les consommateurs soucieux de leur santé. La biodisponibilité améliorée des nutriments dans ces formulations répond aux exigences des consommateurs en matière de solutions nutritionnelles plus efficaces. Les directives révisées de la FDA sur les alternatives végétales au lait renforcent la position du soja sur le marché, car il demeure la seule boisson végétale reconnue dans la catégorie des produits laitiers des directives alimentaires[2]. Cette reconnaissance réglementaire offre aux fabricants des opportunités supplémentaires pour développer des produits innovants à base de soja répondant à la fois aux exigences nutritionnelles et aux préférences des consommateurs.
Adoption Croissante des Ingrédients à Base de Soja dans l'Alimentation Animale
L'expansion du secteur de l'élevage dans les marchés en développement stimule la demande de sources de protéines de haute qualité, le tourteau de soja s'imposant comme un ingrédient essentiel dans la nutrition animale en raison de sa composition complète en acides aminés. En Arabie Saoudite, l'adoption croissante des aliments composés illustre cette tendance, les éleveurs utilisant le tourteau de soja pour améliorer la productivité du bétail, les taux de conversion alimentaire et répondre aux besoins croissants en protéines de leurs populations animales. Le développement du tourteau de soja doublement fermenté a considérablement réduit les facteurs antinutritionnels tout en améliorant la digestibilité et l'absorption des acides aminés chez les poulets de chair, créant de nouveaux segments de produits premium sur le marché de l'alimentation animale. Selon les données de l'USDA, les exportations américaines de tourteau de soja devraient atteindre 17,3 millions de tonnes courtes au cours de l'année commerciale 2024-2025, reflétant une demande mondiale accrue, notamment sur les marchés Asie-Pacifique où la production animale intensive continue de croître, malgré une forte concurrence des producteurs sud-américains. Les avancées en matière de transformation, notamment les techniques de fermentation et les traitements enzymatiques, font évoluer le tourteau de soja d'une simple matière première vers un produit nutritionnel spécialisé, soutenant une demande durable dans diverses applications d'élevage.
Demande Croissante de l'Industrie du Biodiesel
L'industrie américaine du diesel renouvelable a considérablement augmenté sa consommation d'huile de soja, avec une capacité de production projetée en croissance rapide. La loi sur la réduction de l'inflation de 2022 a prolongé les crédits d'impôt sur le diesel à base de biomasse jusqu'en 2024, soutenant l'expansion du secteur, comme l'a rapporté l'Administration américaine d'information sur l'énergie. Les mandats fédéraux relatifs au standard de carburant renouvelable et les exigences des États en matière de mélange de biodiesel ont créé une demande stable, stimulant l'utilisation accrue d'huile de soja dans la production de diesel renouvelable. Cette évolution a modifié la dynamique du commerce mondial. Le broyage du soja aux États-Unis a augmenté pour produire davantage d'huile, soutenu par des prix élevés de l'huile de soja qui ont généré de solides marges de broyage. Alors que la demande intérieure augmentait, les exportations américaines de soja ont diminué en raison de l'expansion des approvisionnements brésiliens et d'une croissance plus lente de la demande mondiale d'importations. Selon les données de l'USDA, les prix américains de l'huile de soja ont augmenté significativement au-dessus des prix mondiaux des huiles végétales, entraînant une forte baisse des exportations, faisant des États-Unis un importateur net d'huile de soja en 2023. L'huile de cuisson usagée et l'huile de maïs, avec leurs scores d'intensité carbone supérieurs, ont réduit la proportion d'huile de soja dans la production de diesel à base de biomasse. Le passage aux crédits d'impôt pour les producteurs influencera l'économie des matières premières, affectant potentiellement la trajectoire de croissance de l'huile de soja tout en maintenant son rôle dans la satisfaction des exigences en matière de carburants renouvelables.
Disponibilité Facile et Abondante des Matières Premières
Selon les données de l'USDA, la production mondiale de soja devrait atteindre 420,78 millions de tonnes métriques au cours de l'année commerciale 2024-2025. Le Brésil mène la production avec 169 millions de tonnes métriques, suivi des États-Unis avec 118,84 millions de tonnes métriques et de l'Argentine avec 49 millions de tonnes métriques. L'expansion sud-américaine fournit des matières premières substantielles pour la transformation des dérivés, malgré les variations régionales des chaînes d'approvisionnement et les défis logistiques. Les États-Unis maintiennent leur compétitivité grâce à leur infrastructure logistique et leur proximité avec les installations de transformation, de nouvelles usines de broyage ajoutant 300 000 boisseaux par jour de capacité pour répondre à la demande du marché. Les stratégies d'adaptation climatique améliorent la stabilité des rendements dans les régions de production, les modèles de recherche du Service de recherche économique indiquant des capacités de production soutenues malgré les pressions environnementales. Cependant, le Brésil fait face à des contraintes de financement qui affectent la production et les investissements en infrastructure. Les changements de politique commerciale présentent des risques pour la chaîne d'approvisionnement susceptibles d'impacter la disponibilité et les prix des matières premières. Ces facteurs influencent la tarification des dérivés et l'optimisation des marges de transformation sur le marché mondial, nécessitant des stratégies de gestion des risques.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Fluctuation des prix des matières premières | -0.7% | Mondial, avec la plus forte volatilité dans les régions dépendantes des matières premières | Court terme (≤ 2 ans) |
| Préférence croissante des consommateurs pour les alternatives | -0.5% | Amérique du Nord et UE, se répandant vers l'Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Réglementations gouvernementales strictes sur les sojas génétiquement modifiés | -0.4% | Cœur UE, s'étendant aux autres marchés développés | Long terme (≥ 4 ans) |
| Préoccupations sanitaires liées aux allergies au soja | -0.3% | Mondial, avec un accent réglementaire dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fluctuation des Prix des Matières Premières
Selon les données de l'USDA, le prix moyen saisonnier à la ferme pour le soja aux États-Unis en 2024/25 est prévu à 11,20 USD par boisseau, en baisse par rapport à 12,55 USD par boisseau en année commerciale 2023/24. Les prix du tourteau de soja devraient diminuer à 330,00 USD par tonne courte, et les prix de l'huile de soja devraient baisser à 0,42 USD par livre. Ces importantes fluctuations de prix ont créé une pression considérable sur les marges tout au long de la chaîne de valeur des dérivés, contraignant les transformateurs à mettre en œuvre des stratégies de tarification plus sophistiquées et dynamiques pour maintenir leur rentabilité. Les coûts de transport ont augmenté substantiellement en raison des retards liés à la sécheresse au canal de Panama et de l'escalade des problèmes de sécurité sur la route de la mer Rouge, qui ont contraint les négociants à rechercher des voies d'expédition alternatives, entraînant des dépenses opérationnelles plus élevées et des complexités logistiques. Au Brésil, la forte hausse des coûts des intrants a effectivement doublé les dépenses d'exploitation, conduisant les producteurs à réduire considérablement leurs applications de produits chimiques. Cette réduction des intrants agricoles a par la suite impacté la régularité des rendements des cultures, la qualité globale de la production et potentiellement la santé des sols à long terme, soulevant des préoccupations quant aux résultats des récoltes futures et à la stabilité du marché.
Réglementations Gouvernementales Strictes sur les Sojas Génétiquement Modifiés
Les réglementations gouvernementales sur les sojas génétiquement modifiés (GM) restreignent le marché des dérivés du soja par l'augmentation des coûts de conformité, l'accès limité aux marchés et le glissement des consommateurs vers des alternatives non-OGM. Ces réglementations comprennent des évaluations de sécurité complètes, des exigences détaillées en matière d'étiquetage et des restrictions spécifiques sur la culture et les importations, qui augmentent les coûts de production et de distribution pour les entreprises. Le cadre réglementaire exige une documentation étendue, des protocoles de test et des processus de certification qui impactent l'efficacité opérationnelle. Bien qu'en juin 2024, les nouvelles listes d'enregistrement des variétés de maïs et de soja GM en Chine suggèrent une acceptation croissante de la biotechnologie, les réglementations variables selon les marchés affectent les chaînes d'approvisionnement mondiales et créent des complexités opérationnelles supplémentaires. Les normes de divulgation des aliments bioingénierés de la FDA créent des exigences de conformité supplémentaires par le biais de rapports obligatoires, de documentation et de processus de vérification, tout en permettant le choix des consommateurs sur les marchés sensibles aux OGM. Ces normes nécessitent des investissements dans les systèmes de traçabilité, les modifications d'étiquettes et des audits réguliers pour maintenir la conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
La Domination du Tourteau Face à l'Innovation ProtéiqueLa farine de soja représentait 62,55 % du marché des dérivés du soja en 2025, portée par son rôle essentiel dans la production d'aliments pour animaux. Le développement des industries avicoles et aquacoles en Asie-Pacifique, au Moyen-Orient et en Afrique soutient la demande de produits à base de farine de soja. L'amélioration des techniques de fermentation a renforcé la digestibilité de la farine de soja, permettant aux fabricants d'augmenter les prix pour les formulations d'aliments pour poulets de chair. Cette digestibilité améliorée a établi la farine de soja comme principale source de protéines dans la nutrition animale, notamment dans les opérations avicoles commerciales où l'efficacité alimentaire est essentielle.
Le marché de la protéine de soja devrait croître à un CAGR de 4,83 % jusqu'en 2031, porté par la production accrue de protéines végétales texturées, de barres nutritionnelles et d'alternatives laitières destinées aux consommateurs flexitariens. Les formulations liquides améliorées bénéficient à la fois de la commodité et d'une meilleure biodisponibilité grâce à la technologie de nano-encapsulation. Le marché de l'huile de soja est de plus en plus influencé par la demande de diesel renouvelable, la part de l'huile de soja américaine utilisée pour les biocarburants passant de moins de 1 % en 2001/02 à 46 % en 2022/23, selon les données de l'USDA. Tandis que le lait de soja maintient une demande constante en Asie, les nouveaux lancements de boissons enrichies en Amérique du Nord et en Europe contribuent à la croissance du marché.


Par Nature :
Prime Biologique Face aux Contraintes d'ApprovisionnementLes sojas conventionnels détiennent une part de marché de 82,60% en 2025, tandis que les variantes biologiques croissent à un TCAC de 7,66%. La production conventionnelle bénéficie des avancées technologiques, notamment les semences génétiquement modifiées et l'agriculture de précision, avec des optimisations des taux de semis améliorant l'efficacité des rendements et la compétitivité des coûts. Les agriculteurs mettant en œuvre ces technologies signalent une productivité accrue et des coûts d'intrants réduits par hectare. Le segment biologique fait face à des défis, notamment des options herbicides limitées et des exigences complexes en matière de gestion des ravageurs.
Les producteurs biologiques doivent s'appuyer sur la rotation des cultures, les contrôles biologiques et les stratégies mécaniques de gestion des mauvaises herbes pour maintenir la santé des cultures. Cependant, la demande croissante des consommateurs pour des produits non-OGM soutient sa croissance malgré les contraintes d'approvisionnement. La tarification premium pour les sojas biologiques compense souvent les rendements plus faibles et les coûts de production plus élevés. La production sous contrat domine le segment biologique, offrant une stabilité des prix et une assurance qualité pour les producteurs et les acheteurs. Ces contrats comprennent généralement des protocoles de production spécifiques et des calendriers de livraison, garantissant une gestion cohérente de la chaîne d'approvisionnement.
Par Forme :
Les Applications Liquides Stimulent l'InnovationLes dérivés solides ont maintenu une part de marché de 65,90% en 2025, portés par les expéditions en vrac de tourteau et de protéines vers les industries de l'alimentation animale et des aliments transformés. Ces produits offrent une stabilité accrue à l'étagère, essentielle pour le transport prolongé vers les marchés asiatiques. La domination des dérivés solides est encore renforcée par leur facilité de manipulation, leur efficacité de stockage et leurs coûts de transport inférieurs par rapport aux alternatives liquides. Les dérivés liquides devraient croître à 7,16% annuellement jusqu'en 2031, soutenus par les lancements de boissons fonctionnelles et les applications en nutrition clinique.
Des recherches montrent que les combinaisons de nanoparticules de vitamine E, de calcium et de protéine de soja améliorent l'absorption des minéraux dans les boissons, créant des applications thérapeutiques potentielles. La polyvalence des dérivés liquides s'étend au-delà des boissons vers les formulations pharmaceutiques et les compléments alimentaires spécialisés. Dans les segments non alimentaires, les phospholipides de soja liquides servent d'émulsifiants dans les produits cosmétiques naturels, s'alignant sur les exigences d'étiquetage propre. Leur adoption croissante dans les produits de soins personnels est portée par la préférence des consommateurs pour les ingrédients d'origine végétale et les processus de fabrication durables.
Par Application :
Le Biocarburant Perturbe les Schémas TraditionnelsL'alimentation animale représentait 59,50% des revenus du soja en 2025, portée par la demande croissante de l'Asie pour des aliments riches en protéines. Cette demande provient de l'industrie de l'élevage en pleine croissance dans la région et de la consommation de viande en hausse. Au Moyen-Orient, l'utilisation accrue d'aliments composés en Arabie Saoudite et à Oman démontre l'adoption plus large du tourteau de soja alors que les pays poursuivent l'autosuffisance avicole. Ces nations développent des installations nationales de production avicole et mettent en œuvre des pratiques d'alimentation modernes pour réduire leur dépendance aux importations de viande.
Le segment des biocarburants croît à un TCAC de 7,99%, s'imposant comme l'application à la croissance la plus rapide. Les États-Unis ont connu un doublement de la capacité de diesel renouvelable, tandis que de nouveaux projets au Brésil et au Canada indiquent une demande croissante. Le secteur du carburant d'aviation durable présente des opportunités supplémentaires pour l'huile de soja, sous réserve des exigences d'intensité carbone. Les fabricants de produits alimentaires et de boissons continuent d'élargir les applications du soja dans les viandes à base de plantes, les produits de boulangerie et les snacks enrichis, tandis que les produits de soins personnels intègrent la lécithine et les stérols de soja pour répondre aux exigences en ingrédients naturels.
Analyse Géographique
Marché des Dérivés du Soja en Asie-Pacifique
L'Asie-Pacifique a représenté 42,10 % des revenus du marché en 2025, principalement en raison de l'importante industrie de l'alimentation animale en Chine. La domination de la région est encore renforcée par sa solide infrastructure agricole et sa population croissante de bétail. Les transformateurs régionaux augmentent leur capacité au Vietnam, en Thaïlande et en Indonésie afin d'optimiser les chaînes d'approvisionnement et d'améliorer les marges de trituration. Ces expansions visent à répondre à la demande croissante des marchés locaux et à réduire la dépendance aux importations. L'Asie du Sud, avec l'Inde en tête, connaît une croissance à deux chiffres de la production avicole, ce qui stimule la demande de farine de soja. La croissance en Inde est soutenue par la préférence croissante des consommateurs pour les régimes riches en protéines et par les initiatives gouvernementales favorisant le développement agricole.
Marché des Dérivés du Soja en EMEA et en Amérique du Sud
La région Moyen-Orient et Afrique affiche le TCAC le plus élevé à 6,73 %, soutenu par des investissements dans le secteur avicole. L'Arabie Saoudite augmente l'utilisation d'aliments composés pour améliorer le poids des poulets de chair. En février 2025, Almunajem's Balady Poultry Trading Co. prévoyait d'investir 304 millions USD dans l'expansion de ses activités avicoles en Arabie Saoudite. L'Europe se prépare à la mise en œuvre du Règlement sur la déforestation en 2025, qui influencera les schémas d'approvisionnement en faveur de fournisseurs certifiés zéro déforestation. Les producteurs sud-américains augmentent leurs surfaces de culture, mais font face à des défis liés à la hausse des taux d'intérêt et aux contraintes logistiques, ce qui limite leurs avantages concurrentiels sur le marché.
Marché des Dérivés du Soja en Amérique du Nord
La chaîne d'approvisionnement intégrée de la ferme au carburant en Amérique du Nord a reconfiguré la distribution intérieure du soja. La demande croissante de diesel renouvelable a contraint les négociants à équilibrer les besoins intérieurs en huile avec les engagements d'exportation de farine, conduisant les États-Unis à devenir importateurs d'huile de soja en 2023. Ce changement reflète l'accent croissant de la région sur les alternatives de carburant durables et les réglementations environnementales. Cette transformation a créé de nouvelles dynamiques de marché, affectant à la fois les schémas de production intérieure et les relations commerciales internationales. Les transformateurs adaptent leurs opérations pour s'accommoder de ces changements tout en maintenant l'efficacité de leurs chaînes d'approvisionnement.

Paysage réglementaire
Les exigences réglementaires relatives aux dérivés du soja se concentrent de plus en plus sur les autorisations biotechnologiques, la conformité aux allergènes et aux ingrédients, ainsi que sur la diligence raisonnée en matière de déforestation pour l'accès au marché. Dans l'Union européenne, les événements de soja génétiquement modifié continuent d'être autorisés au cas par cas dans le cadre réglementaire relatif aux denrées alimentaires et aux aliments pour animaux, la décision d'exécution (UE) 2026/517 de la Commission (en vigueur à partir de mars 2026) et la décision d'exécution (UE) 2026/1185 de la Commission (en vigueur à partir de juin 2026) autorisant des variétés spécifiques de soja génétiquement modifié pour des usages alimentaires, fourragers et autres usages non liés à la culture, renforçant ainsi les exigences en matière de documentation et de surveillance dans les chaînes d'approvisionnement de dérivés dépendantes des importations.
Pour les applications alimentaires, le soja demeure un allergène majeur réglementé aux États-Unis en vertu du FD&C Act (section 403(w)), ce qui façonne les pratiques d'étiquetage et de formulation pour les protéines de soja, la lécithine et les ingrédients connexes, indépendamment du statut GRAS. En Afrique de l'Est, la CAE a mis à jour la norme relative à l'huile de soja comestible (EAS 297:2024) afin de l'aligner sur les références du Codex pour les additifs et les agents aromatisants, renforçant ainsi les exigences en matière de spécification et de conformité pour l'huile raffinée échangée vers et au sein de la région. Parallèlement à ces mises à jour d'ingrédients et de normes, les exigences de certification et d'acheteurs axées sur l'Europe reflètent de plus en plus les besoins de diligence raisonnée de l'UE en matière de déforestation, les lignes directrices Europe Soya 2026 intégrant une discipline pluriannuelle de tenue de registres et de traçabilité qui affecte l'approvisionnement en soja certifié et la séparation des dérivés.
Analyse de la chaîne de valeur
La chaîne de valeur des dérivés du soja s'étend de la culture et de l'origination jusqu'au négoce et au trituration, puis vers les circuits d'ingrédients raffinés et d'applications. Les graines de soja sont regroupées via des silos et des négociants et transformées dans des installations de trituration, le nœud de conversion primaire où les graines sont séparées en huile brute et dégommée et en tourteau de soja. La lécithine est récupérée comme sous-produit du dégommage de l'huile, tandis que le concentré de protéines de soja et les isolats sont produits via des étapes de raffinage supplémentaires à partir du tourteau dégraissé pour un usage alimentaire, dans les boissons et en nutrition spécialisée. Des transformateurs intégrés tels qu'ADM, Bunge et Cargill dominent le débit à l'échelle commerciale et équilibrent la demande d'ingrédients alimentaires et fourragers avec la traction exercée par le diesel renouvelable sur l'huile de soja, liant ainsi la disponibilité des dérivés à l'économie de la trituration plutôt qu'à la seule demande d'usage final.
La logistique et la conformité demeurent des contraintes et des facteurs de coûts majeurs. La capacité portuaire et de transport intérieur, la disponibilité ferroviaire et le débit des usines peuvent limiter un approvisionnement en temps voulu, tandis que le déplacement de l'affectation de l'huile vers les biocarburants peut créer un risque d'allocation d'approvisionnement pour les huiles de qualité alimentaire et la lécithine en périodes de tension. Aux États-Unis, l'American Soybean Association a signalé la mise en service de plusieurs nouvelles usines de trituration ou d'usines agrandies depuis 2023, avec d'autres projets en cours, ce qui souligne comment les ajouts de capacité sont utilisés pour sécuriser la résilience du traitement domestique. Parallèlement, les exigences de traçabilité et de diligence raisonnée liées aux flux à destination de l'Europe accroissent les charges de séparation, d'audit et de documentation, augmentant l'importance des programmes d'approvisionnement à identité préservée et des réseaux de fournisseurs surveillés en Amérique du Sud et en Amérique du Nord.
Paysage Concurrentiel
L'industrie des dérivés du soja maintient une concentration modérée, Cargill, ADM et Bunge détenant une capacité de broyage significative, ce qui affecte les barrières à l'entrée et la dynamique concurrentielle. Les transformateurs sécurisent activement des contrats de matières premières à faible teneur en carbone avec des partenaires du diesel renouvelable. Le marché connaît une expansion des capacités de transformation, comme en témoigne l'annonce de South Dakota Soybean Processors, LLC (SDSP) en février 2025 de construire une usine de transformation multi-graines près de Mitchell, dans le Dakota du Sud. L'installation traitera 35 millions de boisseaux de soja annuellement, soit l'équivalent de 1,0 million de tonnes de cultures oléagineuses.
Les investissements en traçabilité deviennent des différenciateurs clés sur le marché. Bunge a atteint une couverture de surveillance complète des fournisseurs indirects dans les régions prioritaires du Brésil, répondant aux exigences de diligence raisonnable de l'UE et du Royaume-Uni. Les acteurs du secteur mettent en œuvre l'imagerie satellitaire, la chaîne de blocs et les audits de bilan massique pour vérifier la conformité zéro déforestation et obtenir des prix premium sur les marchés sensibles aux risques.
La diversification des produits remodèle la dynamique du marché. Les transformateurs développent des tourteaux fermentés premium, des protéines biologiques et non-OGM, et de la lécithine de qualité cosmétique pour contrer la réduction des marges de broyage. Les investissements stratégiques dans les isolats de protéines de soja pour la production de viandes à base de plantes et les fractions riches en stérols pour les nutraceutiques offrent une rentabilité améliorée lors des cycles de matières premières défavorables.
Leaders du Secteur des Dérivés du Soja
-
Archer Daniels Midland Company
-
Bunge Limited
-
CHS Inc.
-
Cargill Incorporated
-
Louis Dreyfus Company BV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dérivés du Soja
- Archer Daniels Midland Company
- Bunge Limited
- Cargill, Incorporated
- Ag Processing Inc.
- Louis Dreyfus Company B.V.
- CHS Inc.
- Wilmar International Limited
- Fuji Oil Holdings Inc.
- The Scoular Company
- The Nisshin Oillio Group Ltd.
- Xinrui Group
- Devansoy Inc.
- Burcon NutraScience Corporation
- SLC Agricola
- Vicentin SAIC
- Viterra Limited
- Marubeni Corporation
- Amaggi Group
- Caramuru Alimentos S.A.
- Shandong Saigao Group Corporation

Opportunités de marché et perspectives d'avenir
Des opportunités émergent de l'innovation des procédés et du fractionnement à plus forte valeur ajoutée qui transforment les extrants de trituration de commodités en ingrédients différenciés pour l'alimentation, les aliments pour animaux et l'industrie. Des travaux académiques publiés en janvier 2026 ont décrit une approche intégrée de transformation enzymatique du soja combinant la sonication pulsée avec des enzymes ciblées pour accélérer la rupture de la paroi cellulaire et séparer les flux tout en préservant la fonctionnalité protéique native et en récupérant les corps oléagineux et les glucides sans dénaturation thermique ou par solvant. Ce type de voie soutient un espace de développement de produits pour les protéines de soja fonctionnelles dans les boissons et la nutrition clinique, et s'aligne avec les objectifs des fabricants visant à réduire la manipulation des solvants et à améliorer le rendement à partir d'un même intrant de soja.
Un second domaine d'opportunité concerne la valorisation circulaire des sous-produits comme l'okara de soja, le petit-lait de soja, les coques de soja et le tourteau, où des concepts de bioraffinerie intégrée orientent les sites de transformation vers des systèmes à zéro déchet et un revenu plus élevé par tonne de graines transformées. Des mouvements commerciaux renforcent également cette opportunité dans les dérivés spécialisés : Bunge a finalisé l'acquisition de l'activité de concentré de protéines de soja, de lécithine et de trituration d'IFF en mars 2026, élargissant l'accès à des ingrédients fonctionnels de marque et renforçant les capacités de formulation en aval pour les clients de l'alimentation et des boissons qui s'appuient sur un approvisionnement traçable et conforme aux spécifications. Combinés aux programmes de traçabilité liés à la diligence raisonnée en matière de déforestation et à l'approvisionnement non OGM ou séparé, ces évolutions soutiennent l'investissement dans le raffinage des ingrédients, les systèmes de documentation et les configurations de traitement à sorties multiples qui répondent à la fois à la demande d'huile de qualité alimentaire et à la demande liée aux carburants, sans compromettre la disponibilité des dérivés spécialisés.
Recent Industry Developments in Marché des Dérivés du Soja
- Juillet 2026 : Bunge a annoncé un accord d'approvisionnement pour fournir de l'huile de soja à Acelen pour la production de carburant renouvelable. L'accord lie plus étroitement la demande d'huile de soja aux enlèvements du secteur des carburants et renforce l'importance des contrats d'approvisionnement à long terme pour les triturateurs gérant des besoins concurrents en alimentation, aliments pour animaux et énergie.
- Mars 2026 : Bunge a finalisé l'acquisition de l'activité de concentré de protéines de soja, de lécithine et de trituration d'IFF, comprenant les marques Response, Alpha, Procon et Solec. La transaction élargit la position de Bunge dans les ingrédients de soja à plus forte valeur ajoutée et renforce sa capacité à servir les fabricants alimentaires qui exigent une fonctionnalité, des spécifications et une traçabilité constantes.
- Septembre 2024 : ADM a convenu d'acquérir une installation de trituration de graines multiples et de germes de maïs en Hongrie afin d'ajouter des capacités non OGM. L'accord soutient l'approvisionnement à identité préservée et fournit un point d'ancrage de transformation européen supplémentaire pour les clients gérant des exigences non OGM et des attentes évolutives en matière de diligence raisonnée.


Marché des Dérivés du Soja Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des dérivés du soja est défini comme la valeur des produits fabriqués à partir de soybeans par broyage et transformation ultérieure, puis vendus dans les utilisations finales alimentaires, d'alimentation animale et industrielles dans les principales régions.
Exclusions du périmètre : Nous excluons la valeur de la culture du soja à la ferme et tout intrant de substitution non issu du soja qui n'est pas fabriqué à partir de soybeans.
Aperçu de la Segmentation
- Par Type de Produit
- Tourteau de Soja
- Huile de Soja
- Protéine de Soja
- Lait de Soja
- Autres
- Par Nature
- Conventionnel
- Biologique
- Par Forme
- Solide
- Liquide
- Par Application
- Alimentation Animale
- Alimentation et Boissons
- Boulangerie et Confiserie
- Boissons
- Autres Alimentation et Boissons
- Biocarburant
- Soins Personnels et Cosmétiques
- Autres Applications
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats Arabes Unis
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la constitution d'une base factuelle sur l'offre de soja, l'activité de broyage et les flux commerciaux, car ces signaux expliquent la quantité de production dérivée pouvant réalistement être disponible sur le marché. Des sources publiques telles que les ensembles de données de l'USDA, FAOSTAT, UN Comtrade, la série de prix des matières premières de la Banque mondiale, ainsi que les statistiques douanières et portuaires sont utilisées pour ancrer les volumes et la direction des prix.
Ensuite, nous examinons les dépôts de documents d'entreprises et les présentations aux investisseurs des grands transformateurs et fournisseurs d'ingrédients, ainsi que les sites web des associations et la couverture de presse réputée, afin de comprendre la composition des dérivés, les déclencheurs de la demande et le comportement typique des prix. Si nécessaire, nous consultons également des abonnements payants pour les données financières des entreprises, le suivi des actualités et des finances, les bases de données de brevets et une base de données de niveaux d'expédition import/export pour vérifier les affirmations directionnelles. Cette liste de sources documentaires est fournie à titre indicatif uniquement, et de nombreuses autres références ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester les hypothèses documentaires sur les rendements de broyage, les écarts de prix des dérivés et la façon dont la demande se déplace entre l'alimentation humaine, l'alimentation animale et les carburants lorsque les marges changent. Nous avons échangé avec un ensemble de transformateurs, distributeurs, utilisateurs finaux et conseillers sectoriels en Asie-Pacifique, en Europe-Moyen-Orient-Afrique et dans les Amériques afin de combler les lacunes dans les rapports publics, puis les mêmes points ont été revérifiés sous plusieurs angles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 16 % | Asie-Pacifique : 41 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 31 % | Europe-Moyen-Orient-Afrique : 32 % |
| Acteurs de plus petite taille : 20 % | Responsables : 53 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une logique descendante dans laquelle la production de soja, les volumes de broyage et les données commerciales sont utilisés pour reconstituer le pool de production potentielle pour les principaux dérivés, qui est ensuite converti en valeur à l'aide des fourchettes de prix observées par dérivé. Pour maintenir des totaux réalistes, nous corroborons le modèle avec des vérifications ascendantes sélectives telles que des répartitions de revenus de fournisseurs échantillonnés, des retours de canaux régionaux sur les volumes et le prix par tonne multiplié par la consommation estimée dans quelques pays d'ancrage.
Parmi les données d'entrée qui comptent le plus dans ce marché figurent le taux d'utilisation des capacités de broyage du soja, les ratios de rendement huile/farine, les soldes d'exportation et d'importation pour la farine et l'huile, la demande de mélange liée aux signaux de politique sur le diesel renouvelable, et les indicateurs d'utilisation alimentaire tels que les tendances de consommation d'huile comestible. Lorsqu'un pays dispose d'une divulgation publique limitée, nous gérons l'écart en utilisant des proxies commerciaux, des écarts de marchés voisins et des répartitions de parts issues d'entretiens, puis nous recalculons pour confirmer que cela ne rompt pas l'équilibre de masse mondial.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par un lissage de courtes séries temporelles pour les prix, car la demande et les prix peuvent fluctuer lorsque les résultats des récoltes et les mandats sur les carburants changent. Les hypothèses de croissance sont examinées avec les répondants primaires afin que les prévisions restent liées à une expansion réaliste du broyage, à une substitution réaliste de la demande et à une normalisation attendue des prix plutôt qu'à un scénario unique et agressif.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée en plusieurs couches afin que la valeur finale du marché ne soit pas déterminée par un seul ensemble de données ou un seul entretien. Les résultats sont vérifiés par rapport à des signaux indépendants tels que les totaux mondiaux de broyage du soja, les prix de parité commerciale et les tendances de la demande dans les principales régions consommatrices, puis les écarts sont retracés jusqu'à un facteur de volume ou un facteur de prix.
Avant la validation finale, les anomalies sont examinées par un autre analyste et les hypothèses clés sont retestées, notamment lorsqu'une région affiche un changement soudain qui n'est pas soutenu par des nouvelles d'approvisionnement ou de politique. Le rapport est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, après quoi une révision finale avant livraison est réalisée pour s'assurer que les clients reçoivent la vue la plus récente.
Taille du Marché des Dérivés du Soja selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les dérivés du soja peuvent sembler incohérentes car les groupes ne comptabilisent pas toujours le même panier de dérivés, et ils choisissent également des années de base et des conventions de prix différentes. L'écart s'explique généralement par la façon dont les productions de broyage sont traduites en revenus, les utilisations finales comptabilisées et la rapidité avec laquelle les hypothèses de prix sont mises à jour.
Un facteur d'écart courant est de savoir si le modèle traite le marché comme un ensemble restreint de productions de broyage (comme la farine et l'huile) ou s'il ajoute également des ingrédients à base de soja plus larges et des applications en aval, ce qui peut gonfler le chiffre. Les différences proviennent également de l'utilisation d'un prix au comptant sur une seule année par rapport à des prix annuels moyennés, de l'application d'un calendrier de conversion de devises différent, ou de la projection d'une intégration conservative par rapport à agressive du diesel renouvelable. Dans notre estimation, les hypothèses sont maintenues plus proches des signaux observables de broyage et de commerce, un choix appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 287,98 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 278,13 milliards USD (2024) | Utilise une année de base et une fenêtre de prévision différentes, et la construction des prix et des volumes n'est pas clairement rattachée aux vérifications des productions de broyage dans les différentes régions. |
| Éditeur Sectoriel B | 262,20 milliards USD (2024) | Semble utiliser un libellé d'inclusion plus large pour les articles dérivés du soja sans préciser comment le double comptage entre utilisations croisées est évité entre les pools de demande alimentaire, d'alimentation animale et industrielle. |
En examinant les trois chiffres, la majeure partie de l'écart s'explique par le choix de l'année et ce qui est comptabilisé dans le panier de dérivés, suivi de la façon dont les prix sont moyennés et convertis. En ancrant les volumes aux réalités du broyage, du commerce et des rendements, puis en alignant les prix sur la même base de valeur, le chiffre final reste traçable selon des étapes reproductibles qu'un client peut auditer et mettre à jour.


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des dérivés du soja ?
La taille du marché des dérivés du soja s'élève à 287,98 milliards USD en 2026 et devrait atteindre 357,04 milliards USD d'ici 2031.
Qu'est-ce qui stimule la croissance rapide des protéines de soja ?
La demande d'aliments à base de plantes, de boissons enrichies et d'analogues de viande stimule les ventes de protéines de soja à un CAGR de 4,83 % jusqu'en 2031, soutenue par son profil complet en acides aminés et la reconnaissance de la FDA au sein du groupe laitier.
Quelle est la région à la croissance la plus rapide sur le Marché des Dérivés du Soja ?
Le Moyen-Orient et l'Afrique mènent avec un TCAC de 6,73%, portés par l'expansion du secteur avicole et de nouvelles usines régionales de tourteau de soja.
Quelle région détient la plus grande part sur le Marché des Dérivés du Soja ?
En 2025, la région Asie-Pacifique représente la plus grande part de marché sur le Marché des Dérivés du Soja.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

