
Taille et parts du marché japonais des protéines de soja
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 199.67 Millions de dollars américains |
| Taille du Marché (2026) | 205.56 Millions de dollars américains |
| Taille du Marché (2031) | 237.73 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 2.95 % |
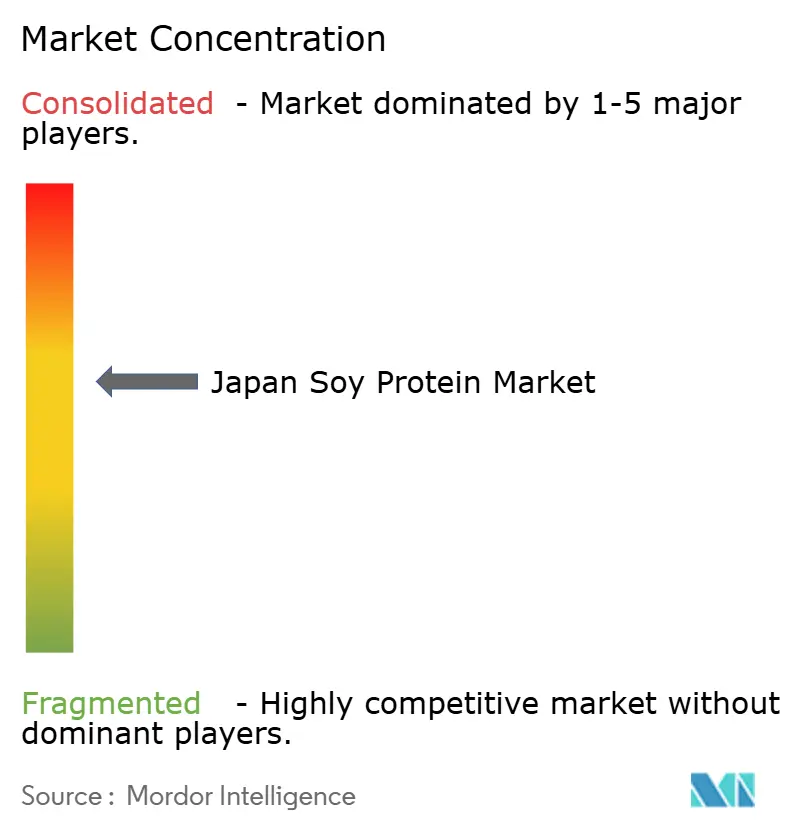
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché japonais des protéines de soja par Mordor Intelligence
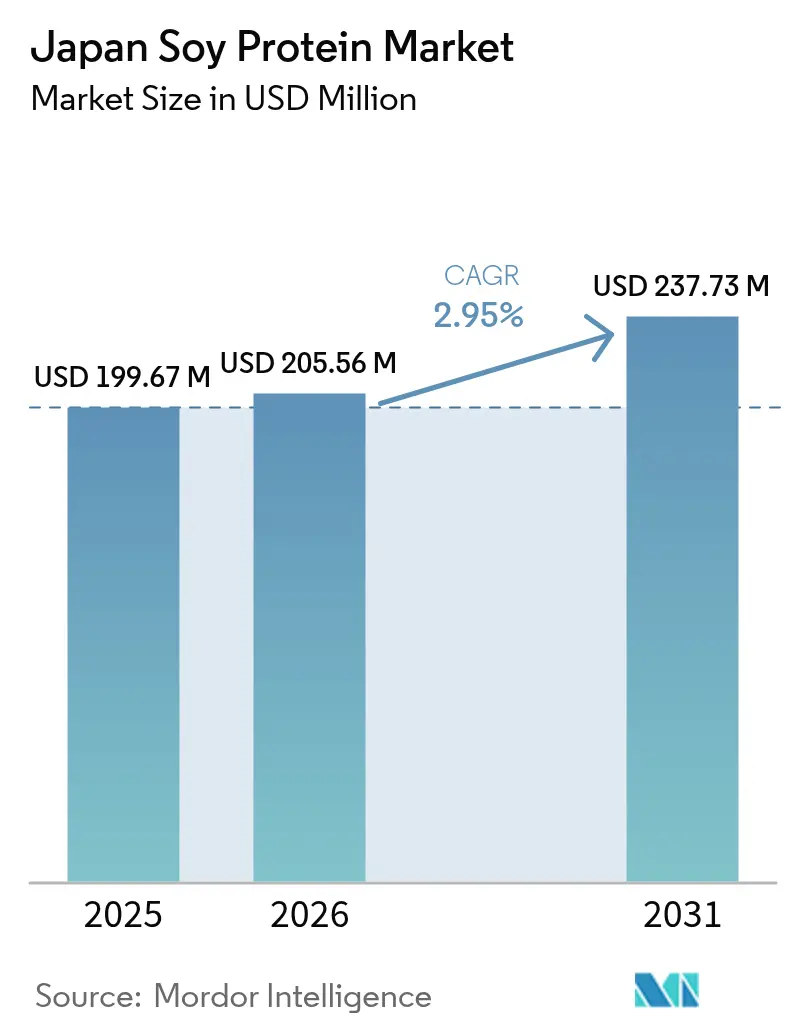
La taille du marché japonais des protéines de soja en 2026 est estimée à 205,56 millions USD, en progression par rapport à la valeur de 2025 de 199,67 millions USD, avec des projections pour 2031 s'établissant à 237,73 millions USD, soit une croissance à un TCAC de 2,95 % sur la période 2026-2031. La croissance du marché est portée par le vieillissement démographique du Japon, la prise de conscience croissante des consommateurs en matière de santé, ainsi que les initiatives gouvernementales visant à améliorer l'autosuffisance alimentaire. L'expansion du marché est freinée par la dépendance aux importations de soja et par la concurrence croissante des protéines végétales alternatives. La demande de protéines économiques, digestibles et de haute qualité a accru l'adoption des isolats de protéines de soja dans les substituts de viande, les boissons et les produits de nutrition clinique. Le marché enregistre une adoption plus élevée des protéines de soja hydrolysées par voie enzymatique, notamment pour répondre aux besoins nutritionnels des populations âgées touchées par la sarcopénie. Les entreprises investissent dans la recherche et le développement afin d'améliorer le masquage des arômes, l'amélioration de la texture et la réduction des allergènes pour répondre aux préférences locales.
Principaux enseignements du rapport
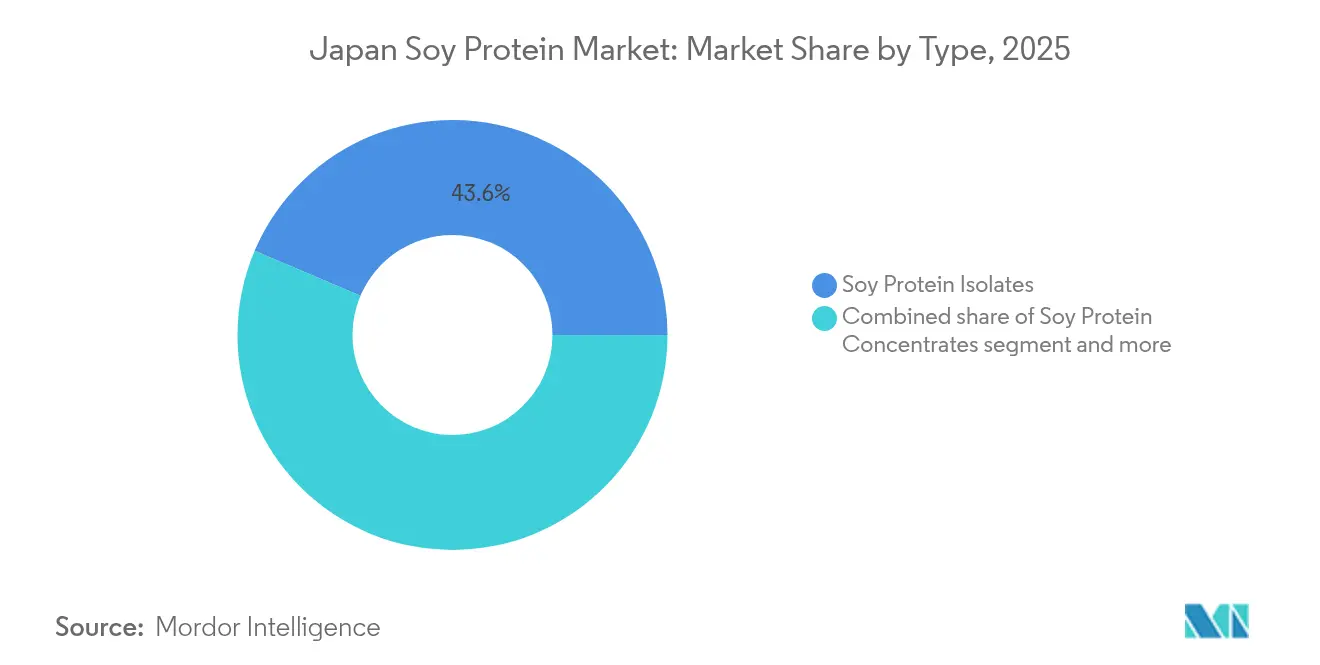
- Par type, les isolats de protéines de soja ont dominé avec 43,60 % de part du marché japonais des protéines de soja en 2025, et les protéines de soja hydrolysées enregistrent la croissance la plus rapide avec un TCAC de 3,42 % pour 2026-2031.
- Par nature, le segment conventionnel a dominé avec une part de 90,85 % en 2025, tandis que les protéines de soja biologiques devraient progresser à un TCAC de 4,92 % jusqu'en 2031.
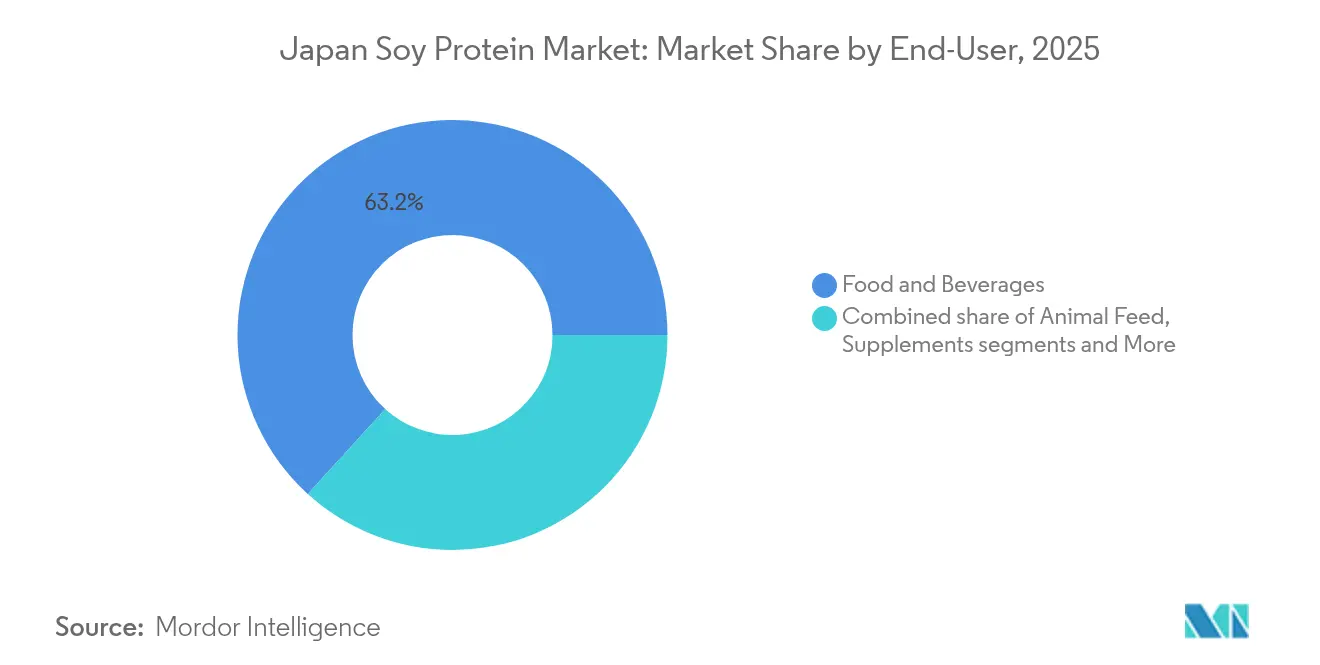
- Par utilisateur final, le segment alimentation et boissons représentait 63,25 % de la taille du marché japonais des protéines de soja en 2025 ; le segment compléments alimentaires progresse à un TCAC de 3,91 % durant 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché japonais des protéines de soja
Analyse de l'impact des moteurs de croissance*
| MOTEUR | (~) % D'IMPACT SUR LE TCAC PRÉVU | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Vieillissement de la population et accent sur la santé musculaire | +0.7% | National, concentré dans les centres urbains | Long terme (≥ 4 ans) |
| Évolution vers des habitudes alimentaires flexitariennes | +0.5% | Tokyo, Osaka, Kyoto | Moyen terme (2-4 ans) |
| Programmes gouvernementaux d'autosuffisance | +0.4% | National, notamment dans les régions agricoles | Long terme (≥ 4 ans) |
| Repas prêts-à-manger enrichis en protéines | +0.3% | Zones urbaines | Court terme (≤ 2 ans) |
| Expansion des aliments de commodité | +0.3% | Zones métropolitaines | Moyen terme (2-4 ans) |
| Avancées technologiques en matière de transformation | +0.2% | Pôles industriels | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la population et accent sur la santé musculaire
Le vieillissement de la population japonaise représente la proportion de personnes âgées la plus élevée au monde, créant d'importantes opportunités de marché dans le domaine de la nutrition clinique enrichie en protéines. Cette transformation démographique pousse les fabricants à développer des produits spécialisés à base de protéines de soja pour la prévention et la prise en charge de la sarcopénie. Les entreprises agroalimentaires reformulent activement leurs gammes de produits pour répondre aux besoins nutritionnels spécifiques aux personnes âgées, établissant ainsi une croissance soutenue du marché. L'adoption croissante des protéines de soja hydrolysées reflète leur digestibilité et leur absorption améliorées, particulièrement bénéfiques pour les consommateurs âgés aux capacités digestives réduites. Cette tendance oriente les stratégies de développement des produits au sein du segment de la nutrition clinique, influençant à la fois la dynamique des marchés national et international.
Évolution vers des habitudes alimentaires flexitariennes
Les ménages urbains japonais adoptent de plus en plus des régimes flexitariens en substituant des protéines d'origine végétale aux protéines animales lors d'un ou deux repas par semaine. Les jeunes consommateurs associent les protéines végétales à la durabilité environnementale et au contrôle du poids, et privilégient les marques qui allient authenticité et commodité. Les fabricants ont répondu en lançant des produits hybrides tels que des galettes et des raviolis associant poulet ou fruits de mer à des concentrés de soja, réduisant la teneur en matières grasses tout en maintenant les prix. Cette approche étend la portée du marché des protéines de soja au-delà du segment végane au Japon, augmentant ainsi le marché total adressable. Les jeunes consommateurs associent les protéines végétales à l'éco-responsabilité et au contrôle du poids, en privilégiant les marques qui allient authenticité et commodité contemporaine. En réponse, les fabricants lancent des galettes et des raviolis hybrides, associant poulet ou fruits de mer à des concentrés de soja. Cette innovation réduit la teneur en matières grasses et en graisses saturées sans augmenter les prix. En adoptant cette stratégie plus large, le soja séduit désormais non seulement les véganes stricts, mais aussi un public plus large, élargissant ainsi le marché potentiel des protéines de soja au Japon.
Programmes gouvernementaux d'autosuffisance
Le ministère japonais de l'Agriculture, des Forêts et de la Pêche (MAFF) a mis en œuvre un Plan de base pour l'alimentation, l'agriculture et les zones rurales axé sur l'augmentation de la production nationale de soja. Ce plan prévoit des subventions pour les variétés de soja à haute teneur en protéines, des aides à l'équipement automatisé et des financements pour la recherche visant à améliorer les méthodes agricoles. Des fermes pilotes à Hokkaido cultivent des variétés de soja spécialisées pour l'extraction de protéines, atteignant des rendements de 3,4 tonnes par hectare contre une moyenne nationale de 2,2 tonnes[1]Ministère de l'Agriculture, des Forêts et de la Pêche, "Plan de base pour l'alimentation, l'agriculture et les zones rurales," maff.go.jp. Ces initiatives réduisent l'exposition aux fluctuations des prix des matières premières internationales tout en renforçant la traçabilité des produits, permettant aux fabricants de commercialiser des produits sous des étiquettes « soja cultivé au Japon » qui séduisent les consommateurs préoccupés par la sécurité alimentaire. Selon la JPPFA, le volume de production nationale de protéines de soja au Japon en 2024 était estimé à environ 41 000 tonnes en 2024 [2]JPPFA, "Volume de production de protéines de soja au Japon," protein.or.jp.
Avancées technologiques en matière de transformation
L'enzyme transglutaminase d'Ajinomoto crée des réseaux qui reproduisent la texture du porc haché, tandis que l'extraction sans solvant à basse température de Fuji Oil préserve les isoflavones naturelles qui séduisent les consommateurs soucieux de leur santé. Ces avancées technologiques réduisent les différences fonctionnelles entre les protéines de soja et les protéines animales, permettant des applications plus larges allant des produits de boulangerie à la nutrition sportive. Les coûts de production se sont améliorés, les isolats modifiés par voie enzymatique étant désormais fabriqués à des coûts inférieurs à ceux des années précédentes, contribuant à maintenir les marges bénéficiaires malgré l'inflation. Les innovations comblent les lacunes fonctionnelles entre les protéines de soja et les protéines animales, facilitant les défis de formulation. Cette expansion couvre désormais de nombreuses applications, des garnitures de boulangerie aux gels sportifs. Par ailleurs, la dynamique des coûts évolue : des essais en usine révèlent que les isolats modifiés par voie enzymatique sont désormais produits à un coût unitaire inférieur de 12 % à celui d'il y a cinq ans, renforçant la stabilité des marges face aux pressions inflationnistes.
Analyse de l'impact des facteurs de frein*
| FACTEUR DE FREIN | (~) % D'IMPACT SUR LE TCAC PRÉVU | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Forte dépendance aux importations de soja | -0.7% | National | Moyen terme (2-4 ans) |
| Persistance des préoccupations liées aux allergènes du soja | -0.4% | National | Long terme (≥ 4 ans) |
| Concurrence des protéines végétales alternatives | -0.6% | National | Long terme (≥ 4 ans) |
| Volatilité des prix du soja | -0.5% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte dépendance aux importations de soja
La chaîne d'approvisionnement en soja du Japon reste vulnérable en raison de sa dépendance substantielle aux importations en provenance des États-Unis, du Brésil et du Canada. La dépendance du pays aux marchés internationaux le rend susceptible aux perturbations d'approvisionnement et aux tensions géopolitiques, comme cela est apparu lors de récents différends commerciaux et de difficultés climatiques sur les marchés des matières premières. Bien que les terres agricoles limitées du Japon continuent de restreindre la production nationale malgré le soutien gouvernemental, les entreprises prennent des mesures proactives pour renforcer la résilience de leurs chaînes d'approvisionnement. Ces entreprises nouent des partenariats à long terme avec des fournisseurs internationaux et investissent dans des projets d'intégration verticale. Une initiative significative implique la collaboration entre Protein Industries Canada, Alinova Canada Inc. et Marusan Ai Co., qui travaillent ensemble à la construction d'une installation spécialisée de transformation du soja en Ontario, dédiée à la production de lait de soja en poudre pour les consommateurs japonais. L'Observatoire de la Complexité Économique (OEC) rapporte que les importations japonaises de soja ont atteint 288 milliards de yens en 2024, les États-Unis, le Brésil et le Canada maintenant leurs positions de principaux fournisseurs [3]Observatoire de la Complexité Économique (OEC), "Le soja au Japon," oec.world.
Volatilité des prix du soja
La volatilité mondiale des prix du soja représente un défi persistant pour les fabricants japonais de protéines de soja. Cette volatilité est amplifiée par les effets monétaires, notamment la dépréciation du yen. L'instabilité des prix crée une pression significative sur les marges des fabricants, en particulier ceux qui servent des segments de marché sensibles aux prix où il est difficile de répercuter les hausses de coûts sur les clients. Les perturbations climatiques dans les principales régions productrices de soja et l'évolution de la demande mondiale contribuent à l'imprévisibilité des prix, compliquant la planification à long terme et les décisions d'investissement. Bien que les fabricants mettent en œuvre des stratégies de couverture et explorent des dispositifs d'approvisionnement alternatifs pour atténuer le risque de prix, ces mesures ajoutent une complexité opérationnelle et des coûts supplémentaires. La volatilité affecte particulièrement les petits transformateurs qui ne disposent pas de l'échelle nécessaire pour mettre en œuvre des programmes complets de gestion des risques, créant des avantages concurrentiels pour les entreprises plus grandes et financièrement plus solides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les isolats en tête tandis que les hydrolysats gagnent en dynamisme
Le marché japonais a adopté les isolats de protéines de soja, qui représentent désormais une part substantielle de 43,60 % en 2025. Ces isolats sont devenus des ingrédients essentiels pour les fabricants de produits alimentaires, offrant un profil aromatique neutre et des propriétés fonctionnelles permettant une fortification protéique efficace des produits alimentaires. Dans le segment des substituts de viande, leurs propriétés gélifiantes et de rétention d'eau créent des textures authentiques rappelant la viande, qui trouvent un écho favorable auprès des consommateurs. Le segment des protéines de soja hydrolysées présente des perspectives prometteuses avec un taux de croissance anticipé de 3,42 % de 2026 à 2031, ces protéines offrant une digestibilité et une biodisponibilité améliorées, des facteurs clés pour la population vieillissante du Japon. Quant aux concentrés de protéines de soja, ils continuent de servir les fabricants du segment intermédiaire du marché en équilibrant rentabilité et exigences en matière de teneur en protéines.
L'évolution du marché a été significativement façonnée par les avancées de la technologie d'hydrolyse enzymatique, qui est devenue déterminante dans la modification des protéines. Des recherches récentes démontrent l'efficacité de procédés d'hydrolyse spécialisés, les hydrolysats de protéines de soja modifiés atteignant une teneur en protéines de 68,86 % tout en réduisant l'amertume de quatre fois par rapport aux hydrolysats standard. Ces améliorations ont transformé le paysage concurrentiel entre les segments de marché, offrant aux fabricants davantage d'options pour répondre aux exigences des consommateurs.


Par nature : la croissance biologique dépasse le conventionnel
En 2025, les produits conventionnels ont dominé le marché japonais des protéines de soja, s'accaparant une part de 90,85 %, grâce à leur approvisionnement abondant, leurs ingrédients familiers et leur rentabilité. J-Oil Mills, un acteur clé, améliore le goût et la dispersibilité grâce à un dépelliculage sans solvant et à une désodorisation avancée, garantissant une acceptation par le grand public joilmills.co.jp. Ces avancées améliorent non seulement la qualité des produits, mais répondent également aux préférences des consommateurs pour des options de protéines de soja mieux goûtées et facilement miscibles. Avec des améliorations continues de l'efficacité, les producteurs conventionnels sont bien positionnés pour maintenir leurs parts de marché, même si les consommateurs se tournent vers des produits issus d'un approvisionnement éthique. De plus, l'infrastructure établie et les économies d'échelle renforcent davantage la position des protéines de soja conventionnelles sur le marché.
Bien que les protéines de soja biologiques détiennent actuellement une part modeste, elles affichent un solide TCAC de 4,92 % jusqu'en 2031, dépassant l'ensemble du marché. À mesure que l'aisance financière urbaine augmente et que les préoccupations concernant les résidus de pesticides se renforcent, les consommateurs acceptent de payer une prime de 30 à 40 %. Portée par la Vision Biologique 2024 du MAFF, qui simplifie la certification pour les petites exploitations maff.go.jp, la taille du marché des protéines de soja biologiques au Japon devrait dépasser 28,73 millions USD d'ici 2031. Les encas à étiquette propre, les smoothies et les sachets de substituts de repas mènent la charge, les plateformes numériques mettant en avant la traçabilité du sol à l'étagère, renforçant la volonté de payer des millennials soucieux de leur santé. Cette croissance est encore soutenue par une sensibilisation croissante aux pratiques agricoles durables et aux bénéfices perçus pour la santé des produits biologiques, faisant des protéines de soja biologiques un choix convaincant pour une base de consommateurs de niche mais en expansion.
Par utilisateur final : le segment compléments alimentaires s'accélère au-delà des applications alimentaires
Le segment alimentation et boissons détient une part substantielle de 63,25 % du marché japonais des protéines de soja en 2025. Le sous-segment des substituts de viande enregistre une croissance notable alors que les consommateurs flexitariens recherchent de plus en plus des produits offrant des textures familières tout en réduisant leur empreinte environnementale. Grâce à la technologie d'extrusion à haute humidité, les fabricants produisent des fibres protéiques qui imitent efficacement les textures de la viande, tandis que la combinaison des protéines de soja avec des assaisonnements japonais traditionnels garantit l'adéquation aux préférences gustatives locales. Dans l'industrie des boissons, les entreprises incorporent des isolats protéiques pour améliorer la stabilité des produits et leur valeur nutritionnelle dans des boissons telles que les lattés et les smoothies. Bien qu'il s'agisse d'un marché mature, le segment continue de se développer grâce à des innovations produits constantes dans les commerces de proximité.
Le segment compléments alimentaires affiche des perspectives de croissance prometteuses avec un TCAC projeté de 3,91 % de 2026 à 2031. Les entreprises répondent aux besoins de la population vieillissante du Japon en développant des produits ciblés, notamment des compléments en dose individuelle associant isoflavones, calcium et vitamine D pour soutenir la santé osseuse. La catégorie nutrition sportive, en particulier les produits associant des acides aminés à chaîne ramifiée à des peptides de soja hydrolysés, connaît une croissance significative via les canaux de vente en ligne, soulignant la réceptivité du marché aux produits étayés par des preuves scientifiques.
Analyse géographique
Le marché japonais des protéines de soja présente des différences nettes entre les régions, les zones urbaines stimulant le développement de nouveaux produits tandis que les régions rurales renforcent leurs capacités de production. L'implantation stratégique des installations de fabrication alimentaire dans les zones industrielles à proximité des villes leur confère un avantage naturel en matière de distribution et de logistique. Avec des revenus disponibles élevés, les produits haut de gamme prospèrent ; par exemple, un lait de soja enrichi en probiotiques, affiché 35 % plus cher que la version standard, s'est écoulé en quelques semaines dès son lancement dans une grande épicerie urbaine. Les cafés urbains infusent désormais des isolats de soja dans leurs boissons spéciales, élargissant les occasions de consommation hors domicile. Pour maintenir un engouement constant, les fabricants collaborent avec les halls gastronomiques des grands magasins pour créer des références saisonnières.
Les entreprises situées à proximité des zones agricoles bénéficient de coûts de transport réduits et peuvent s'approvisionner en matières premières plus fraîches, ce qui leur permet de produire des isolats de meilleure qualité, prisés par les fabricants de boissons. De nombreuses installations ont commencé à gérer plusieurs étapes de production en interne, de l'extraction d'huile à la fabrication de concentrés de protéines, contribuant ainsi à maintenir davantage de valeur économique au sein de leurs régions.
Les fabricants de produits alimentaires ont réussi à incorporer des concentrés de protéines dans des recettes traditionnelles, offrant aux consommateurs un apport protéique plus élevé tout en conservant des saveurs familières. Les efforts de commercialisation locaux sensibilisent les consommateurs en expliquant comment les bienfaits nutritionnels du soja s'alignent à la fois sur les préférences traditionnelles et les besoins alimentaires modernes. Cette approche équilibrée contribue à maintenir une demande stable et soutient les installations de transformation dans les différentes régions.
Paysage réglementaire
Les ingrédients à base de protéines de soja vendus au Japon dans des applications alimentaires et de compléments relèvent du cadre de la loi sur l'hygiène alimentaire, y compris le système de liste positive pour les additifs alimentaires, où seuls les additifs désignés peuvent être utilisés. Depuis le 1er avril 2024, l'Agence des affaires des consommateurs (CAA) est l'autorité responsable de l'évaluation des normes et de la désignation des additifs, conjointement avec le ministère de la Santé, du Travail et des Affaires sociales (MHLW) pour l'administration de la sécurité alimentaire. Pour les produits de type viande d'origine végétale, la norme agricole japonaise (JAS) pour les produits texturés à base de protéines de soja (établie le 24 février 2022) définit des produits tels que la « viande de soja » (protéine minimale de 10 %, score d'acides aminés de 100) et la « viande de soja préparée » (protéine minimale de 1 %), le suivi de la conformité étant lié au système JAS supervisé par le MAFF et la FAMIC.
Sur le plan commercial, le Japon maintient une politique de tarif douanier nul pour les fèves de soja importées, ce qui renforce une structure de marché dans laquelle les transformateurs d'ingrédients nationaux dépendent des fèves brutes importées pour l'extraction de protéines et la transformation en aval. Dans le même temps, les instruments politiques du MAFF relevant du Plan de base pour l'alimentation, l'agriculture et les zones rurales soutiennent la production nationale de soja et les initiatives de traçabilité, qui alimentent les exigences d'étiquetage et de qualité pour le positionnement « soja cultivé au Japon » dans les aliments finis.
Paysage concurrentiel
Le marché japonais des protéines de soja maintient une concentration modérée, où les entreprises nationales et les sociétés internationales coexistent dans une saine concurrence. Les principaux acteurs du marché comprennent Fuji Oil Holdings Inc., Archer Daniels Midland Company, Ajinomoto Co. Inc., Cargill Incorporated et International Flavors & Fragrances Inc. Plutôt que de se livrer à des guerres de prix, les entreprises concentrent leurs efforts sur le développement de fonctionnalités produits supérieures et sur la constitution d'une expertise dans diverses applications. Les entreprises s'orientent de plus en plus vers l'intégration verticale afin de garantir un accès fiable aux matières premières et de maintenir des normes de qualité strictes tout au long de leurs opérations. Un bon exemple de cette approche est Fuji Oil Holdings, qui a introduit sa Politique d'approvisionnement responsable en soja et produits dérivés du soja pour parvenir à une traçabilité au niveau communautaire d'ici 2025.
Le marché présente des opportunités significatives dans le domaine de la nutrition spécialisée pour la population vieillissante croissante du Japon, un domaine où les formulations protéiques ciblées pour des conditions de santé spécifiques restent largement inexplorées. Les entreprises se différencient en faisant progresser leurs capacités technologiques et en développant des méthodes de transformation uniques pour améliorer la fonctionnalité des protéines. Cela se manifeste concrètement chez Ajinomoto, dont les technologies enzymatiques, notamment l'utilisation de la transglutaminase pour améliorer la texture des protéines de soja, illustrent comment l'innovation dans les méthodes de transformation peut créer un avantage concurrentiel.
Le marché voit émerger de nouveaux acteurs sous la forme d'entreprises spécialisées en technologie des ingrédients qui se concentrent sur la fermentation et la modification enzymatique des protéines végétales. L'engagement du secteur en matière d'innovation se reflète dans les activités de dépôt de brevets, avec des entreprises telles que Fuji Oil, Amano Enzyme et Nissin Foods en tête des dépôts de brevets pour les technologies de protéines alternatives au Japon.
Leaders du secteur japonais des protéines de soja
Fuji Oil Holdings Inc.
Archer Daniels Midland Company
Ajinomoto Co. Inc.
Cargill, Incorporated
International Flavors & Fragrances
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La priorité accordée par le gouvernement aux technologies alimentaires crée de la place pour des formats de protéines de soja à plus forte valeur ajoutée au Japon, ciblant les besoins en nutrition fonctionnelle et une meilleure performance sensorielle. En mai 2026, le gouvernement japonais a fixé un nouvel objectif de 3 000 milliards de JPY de ventes pour les « nouveaux aliments » tels que la viande de soja d'ici 2040. En juillet 2026, il a fait avancer un projet de feuille de route d'investissement public-privé qui fait référence au financement de nouvelles technologies alimentaires, y compris la nutrition fonctionnelle. Ces signaux politiques se rattachent à la demande d'ingrédients pour les isolats et les hydrolysats utilisés dans les repas enrichis en protéines, la nutrition des personnes âgées et les applications de viande d'origine végétale ou hybride.
Les ajouts de capacité et l'activité de commercialisation de produits soutiennent également des voies d'accès au marché à court terme pour les protéines de soja sous forme de poudres et de formats pratiques. En avril 2026, Tacks Co., Ltd. a commencé la construction d'une nouvelle usine (investissement de 2,5 milliards de JPY) pour augmenter de 1,5 fois la capacité de production d'aliments en poudre, y compris les produits de compléments protéiques, soutenant les catégories de compléments et de produits enrichis en protéines où les protéines de soja sont utilisées comme source de protéines économique et digestible. Dans le circuit de la restauration pratique, Pulmuone/Asahico a étendu sa capacité de production au Japon pour la gamme Tofu Bar à 3 millions d'unités par mois en mars 2024, renforçant la demande de produits prêts à consommer à base de soja et riches en protéines, et soutenant l'effet d'attraction pour la formulation et l'approvisionnement en ingrédients au niveau national.
Développements récents du secteur
- Mai 2026 : Ajinomoto Co., Inc. a commencé la construction d'une nouvelle installation de fabrication dans le TARI Estate à Tarlac, aux Philippines, avec un investissement annoncé d'environ 23,8 milliards de JPY et un démarrage des opérations visé pour avril 2028. Cette expansion soutient l'échelle de fabrication régionale et la résilience de la chaîne d'approvisionnement pour les ingrédients alimentaires et les lignes de produits liées à la nutrition, pertinentes pour les applications de protéines de soja. L'extension de l'empreinte en dehors du Japon renforce également la réactivité face à la demande plus large en Asie pour les protéines fonctionnelles et les aliments formulés.
- Mars 2025 : Mitsubishi Corporation et Archer Daniels Midland Company (ADM) ont conclu un partenariat stratégique axé sur la gestion des plateformes d'exportation de céréales aux États-Unis et au Brésil. L'accord renforce l'accès aux options d'approvisionnement amont en soja et de logistique qui alimentent les transformateurs et utilisateurs d'ingrédients liés au Japon. Il renforce également une tendance vers des structures d'approvisionnement à long terme pour gérer la dépendance aux importations et la volatilité des matières premières.
- Septembre 2024 : Ajinomoto Co., Inc. a rejoint le World Business Council for Sustainable Development (WBCSD), participant à des initiatives telles que l'Agriculture and Food Pathway et le Climate Imperative. Cette adhésion élargit la collaboration de l'entreprise sur les thèmes de la décarbonation et de l'approvisionnement durable, qui influencent de plus en plus les exigences d'approvisionnement en ingrédients. Cela ajoute une dynamique au positionnement en matière de traçabilité et de durabilité dans le développement de produits d'origine végétale et enrichis en protéines.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les ingrédients à base de protéines de soja vendus au Japon, suivis en valeur dans les domaines de l'alimentation, de la nutrition, de l'alimentation animale et d'autres usages finaux où la protéine de soja est ajoutée pour sa teneur en protéines ou sa performance fonctionnelle.
Exclusions du périmètre : il exclut les aliments et boissons à base de soja entier où la protéine de soja n'est pas échangée ou tarifée en tant qu'ingrédient (par exemple, le tofu et le lait de soja nature vendus comme produits finis).
Aperçu de la segmentation
- Par type
- Isolats de protéines de soja
- Concentrés de protéines de soja
- Protéines de soja texturées/hydrolysées
- Par nature
- Conventionnel
- Biologique
- Par utilisateur final
- Alimentation et boissons
- Boulangerie
- Boissons
- Céréales de petit-déjeuner
- Produits à base de viande/volaille/fruits de mer et produits alternatifs à la viande
- Condiments/Sauces
- Produits laitiers et produits alternatifs aux produits laitiers
- Produits alimentaires prêts-à-manger/prêts-à-cuisiner
- Encas
- Alimentation animale
- Soins personnels et cosmétiques
- Compléments alimentaires
- Alimentation pour bébés et préparations pour nourrissons
- Nutrition pour personnes âgées et nutrition médicale
- Nutrition sportive/de performance
- Alimentation et boissons
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la construction de la logique de dimensionnement autour des indicateurs de demande japonaise qui sont visibles et reproductibles, puis en les reliant à l'utilisation des protéines de soja dans les aliments emballés et la nutrition. Nous nous sommes appuyés sur des statistiques publiques et des références techniques telles que les données commerciales douanières japonaises pour les lignes HS pertinentes, les publications du gouvernement japonais sur l'alimentation et l'agriculture, les rapports USDA FAS Japon, et FAOSTAT pour le contexte amont du soja et du tourteau de soja.
Nous avons également examiné les signaux réglementaires et d'étiquetage qui aident à expliquer l'utilisation des ingrédients et les allégations produits, en utilisant des sources telles que les documents de l'Agence des affaires des consommateurs et du ministère de la Santé, du Travail et des Affaires sociales, suivis de revues et de contenus d'associations sur les protéines et la transformation alimentaire. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse crédible ont été utilisés pour vérifier les mouvements de capacité, les commentaires sur les prix et les évolutions des marchés finaux. Dans quelques cas, nous avons utilisé des abonnements payants qui compilent les données financières des entreprises, les brevets et les registres d'importation et d'exportation au niveau des expéditions pour accélérer le criblage et la validation. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et propriétaires ont été référencées pour collecter des données, valider des hypothèses et clarifier les questions ouvertes.
Entretiens primaires et enquêtes
Les données primaires proviennent d'entretiens et d'enquêtes menés auprès de fournisseurs d'ingrédients, de distributeurs et d'acheteurs axés sur la formulation au Japon. Nous avons également échangé avec des spécialistes de catégorie qui suivent l'enrichissement en protéines et les lancements de produits d'origine végétale. Ces échanges ont été utilisés pour confirmer les taux d'utilisation typiques par application, des fourchettes de prix réalistes par qualité, et la rapidité avec laquelle les volumes évoluent lorsque les étiquettes, les coûts d'importation ou les reformulations de produits changent.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directions générales : 15 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 17 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le modèle central est construit selon une approche descendante où les signaux de consommation et de commerce du Japon sont utilisés pour reconstituer le bassin de demande d'ingrédients utilisables, puis les valeurs sont dérivées via une logique de prix au niveau des applications. Ensuite, nous corroborons les totaux avec des approximations ascendantes sélectives, telles que des répartitions échantillonnées des revenus des fournisseurs et des vérifications de circuits, qui nous aident à ajuster les écarts qui apparaissent dans tout jeu de données pris isolément.
Les intrants ont été choisis parce qu'ils peuvent être vérifiés au fil du temps et expliqués simplement. Pour ce marché, les empreintes pratiques comprennent les valeurs d'importation et d'exportation pour les codes de produits liés aux protéines de soja, les tendances de disponibilité du soja et du tourteau de soja, le rythme des lancements de produits d'origine végétale et riches en protéines, et les taux d'inclusion observés dans les alternatives à la viande, les boissons et les produits nutritionnels. Nous suivons également les moteurs des mouvements de prix tels que le calendrier des devises, la pression des coûts d'importation et les évolutions courantes du mix de qualité entre isolats, concentrés et hydrolysats, qui façonnent ensuite la trajectoire du prix de vente moyen.
Pour les prévisions, une analyse de scénarios a été utilisée pour tester un cas de demande stable par rapport à une adoption plus rapide dans l'enrichissement en protéines, puis pour maintenir les perspectives finales alignées sur ce que les répondants du secteur considèrent comme réalisable. Lorsque les preuves ascendantes étaient incomplètes, nous avons combler les lacunes par des fourchettes bornées pour les volumes et les prix, et les bornes n'ont été resserrées qu'après validation de suivi et vérifications de cohérence entre les usages finaux.
Validation des données et cycle de mise à jour
Nous validons les résultats en vérifiant que les tendances de volume et de valeur restent cohérentes avec des signaux indépendants tels que les mouvements commerciaux, les indicateurs publics de production et de transformation, et le rythme de l'activité produit dans les catégories alimentaires clés. Les écarts qui semblent trop marqués sont examinés, puis les hypothèses sont revues lors d'un second passage avant la validation finale des chiffres.
Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie la demande ou la logique de tarification, comme un changement réglementaire majeur, une évolution nette des coûts d'importation, ou une nouvelle expansion de l'offre. Avant la livraison, un analyste effectue un dernier passage de mise à jour afin que les clients reçoivent la vision la plus actuelle, qui peut être retracée jusqu'à des intrants clairs et des étapes reproductibles.
Taille du marché des protéines de soja au Japon selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des valeurs de marché différentes pour les protéines de soja au Japon, car les éditeurs n'utilisent pas toujours les mêmes limites pour définir ce qui compte comme une vente d'ingrédient et ce qui doit rester dans les catégories d'aliments finis. Les différences proviennent également de la manière dont la tarification est traitée, de la rapidité avec laquelle les hypothèses sont mises à jour, et du fait que les totaux soient vérifiés ou non par rapport à plus d'un signal indépendant.
En pratique, les plus grands écarts apparaissent généralement autour de l'inclusion de catégories adjacentes et de l'appariement prix-volume utilisé pour l'année de base. Certaines estimations semblent intégrer des ingrédients protéiques végétaux plus larges ou inclure des aliments de soja finis, puis appliquer un prix moyen unique qui peut surestimer ou sous-estimer la véritable valeur de l'ingrédient. D'autres peuvent s'appuyer sur des taux de change plus anciens ou un instantané ponctuel des valeurs d'importation sans les rapprocher de la consommation par usage final et des taux d'utilisation typiques en formulation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 199,67 millions USD (2025) | |
| Éditeur d'analyses commerciales A | 318,50 millions USD (2024) | Construit à partir de la valeur commerciale pour un code produit restreint et des lignes voisines, ce qui peut capturer des réexportations et des mouvements non liés à l'ingrédient, sans réconciliation explicite avec la demande finale japonaise ou la tarification par qualité. |
| Cabinet d'études sectorielles B | 195,00 millions USD (2022) | Année de base plus ancienne ancrée à un point historique unique et une trajectoire de croissance fixe, avec une transparence limitée sur le mix isolats/concentrés et aucune actualisation visible pour les évolutions récentes de tarification et de formulation. |
Les tendances des valeurs d'importation et d'exportation, ainsi que le rythme observé de l'enrichissement en protéines et de l'activité des produits d'origine végétale, sont les vérifications qui maintiennent Mordor Intelligence ancré dans un bassin de demande d'ingrédients au Japon plutôt que dans les dépenses alimentaires à base de soja au sens large. L'écart dans le tableau provient principalement des limites de périmètre et de la logique de tarification de l'année de base, donc rendre les variables explicites facilite la reproductibilité et la mise à jour du chiffre final.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché japonais des protéines de soja ?
Le marché japonais des protéines de soja est évalué à 205,56 millions USD en 2026 et devrait atteindre 237,73 millions USD d'ici 2031, avec un TCAC de 2,95 %.
Quel type de produit domine le marché ?
Les isolats de protéines de soja détiennent la première place avec une part de 43,60 % en 2025 en raison de leur haute pureté et de leur large fonctionnalité, et devraient maintenir une croissance stable.
Pourquoi les protéines de soja hydrolysées connaissent-elles une croissance aussi rapide ?
La digestibilité améliorée et l'absorption rapide rendent les hydrolysats attrayants pour la nutrition des personnes âgées et la récupération sportive, ce qui se traduit par un TCAC prévu de 3,42 % jusqu'en 2031.
Quels risques pourraient ralentir la croissance du marché ?
La dépendance aux importations de soja et la volatilité des prix posent des défis en matière de chaîne d'approvisionnement et de marges, tandis que les préoccupations liées aux allergènes et la concurrence des protéines de pois et d'avoine ajoutent une pression supplémentaire.
Dernière mise à jour de la page le:



