
Taille et part du marché des équipements miniers en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
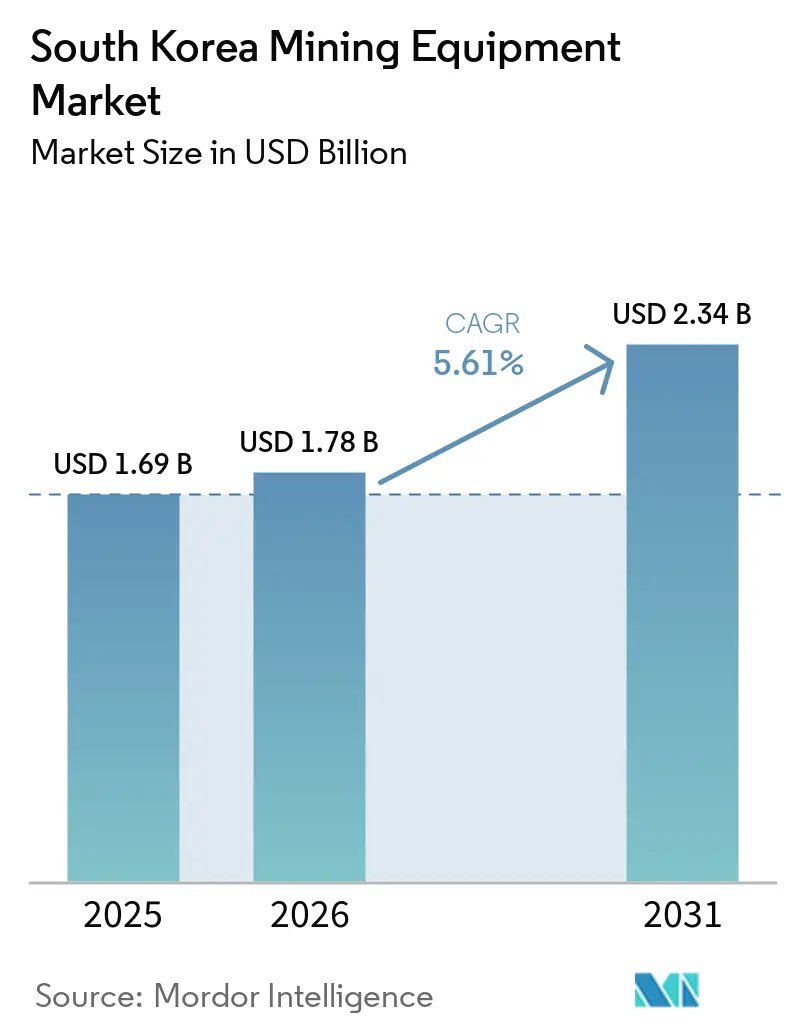
| Taille du marché de l'année de base (2025) | 1.69 Milliards de dollars |
| Taille du Marché (2026) | 1.78 Milliards de dollars |
| Taille du Marché (2031) | 2.34 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.61 % |
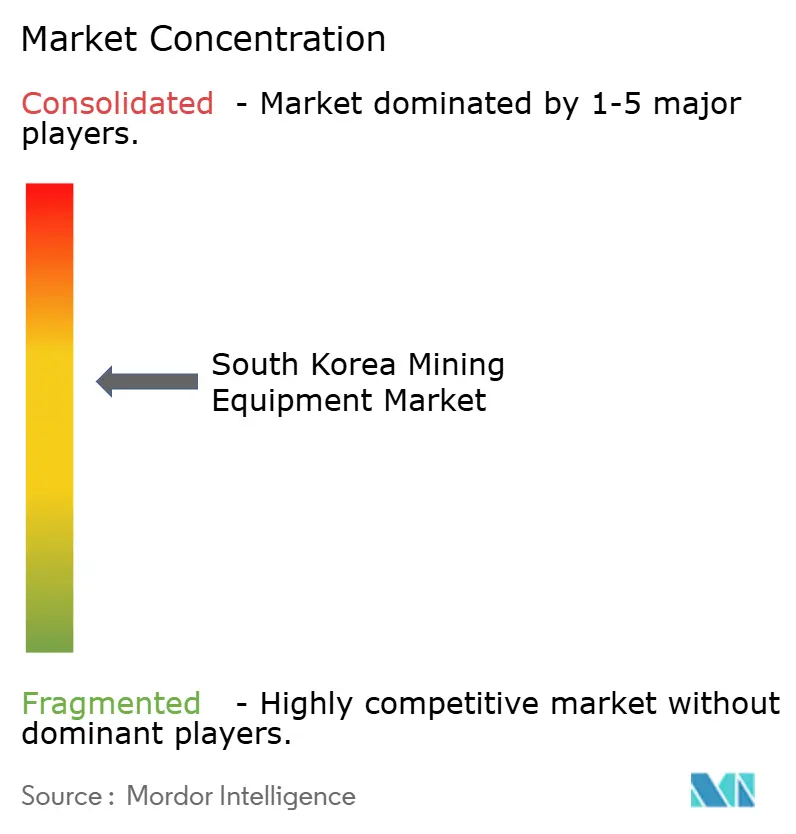
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements miniers en Corée du Sud par Mordor Intelligence
Le marché des équipements miniers en Corée du Sud devrait croître de 1,69 milliard USD en 2025 à 1,78 milliard USD en 2026, et est prévu d'atteindre 2,34 milliards USD d'ici 2031 à un CAGR de 5,61 %. Cette trajectoire reflète le pivot de Séoul vers l'autosuffisance en minéraux critiques et les demandes en capitaux en cascade de LG Energy Solution et SK On, dont les investissements combinés de plusieurs milliards de dollars dans des usines de batteries lithium-ion et lithium-fer-phosphate créent des cycles d'approvisionnement volatils qui se répercutent sur les commandes d'excavatrices et d'équipements de traitement. Le ministère du Commerce, de l'Industrie et de l'Énergie a augmenté le financement de l'exploration des minéraux critiques de 39 milliards KRW à 67,5 milliards KRW en 2026. Il a établi un fonds de réserve stratégique de 250 milliards KRW, signalant que l'extraction du tungstène, des terres rares et du lithium ancrera la demande en équipements tout au long de la période de prévision.
Principaux enseignements du rapport
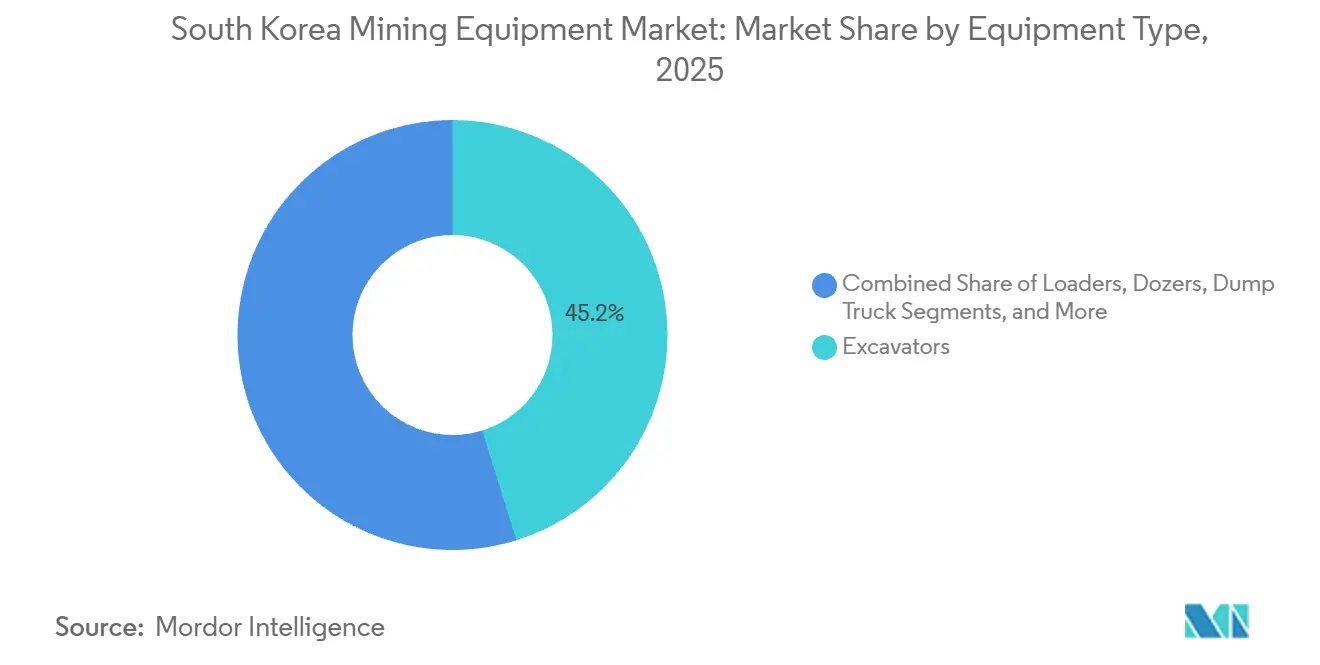
- Par type d'équipement, les excavatrices ont dominé le marché des équipements miniers en Corée du Sud, avec une part de 45,21 % en 2025 ; la même catégorie devrait se développer à un CAGR de 5,97 % jusqu'en 2031.
- Par méthode d'exploitation, les opérations à ciel ouvert représentaient 66,43 % de la part du marché des équipements miniers en Corée du Sud en 2025, tandis que l'exploitation souterraine progresse à un CAGR de 6,46 % jusqu'en 2031.
- Par application, l'exploitation minière des métaux représentait 49,85 % du marché des équipements miniers en Corée du Sud en 2025, et l'exploitation minière des minéraux devrait croître à un CAGR de 6,93 % jusqu'en 2031.
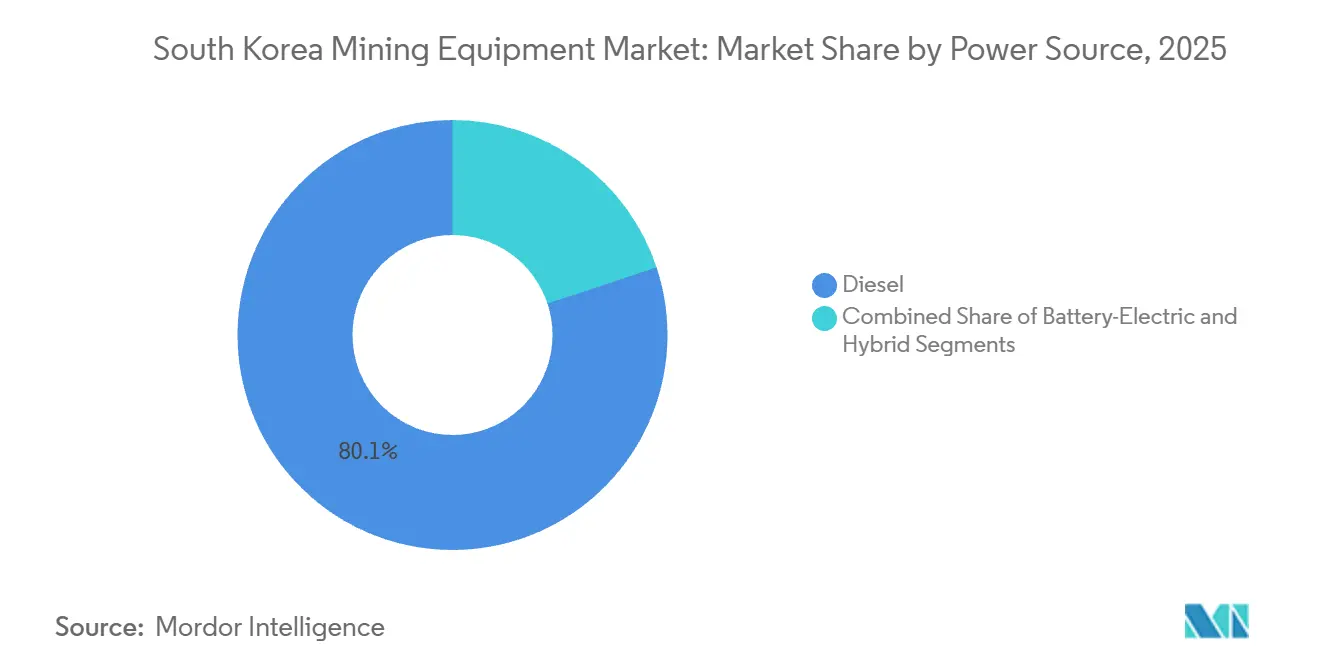
- Par source d'énergie, les équipements diesel ont dominé le marché des équipements miniers en Corée du Sud, avec une part de 80,13 % en 2025, tandis que les alternatives à batterie électrique progressent à un CAGR de 8,13 % sur la période 2026-2031.
- Par niveau d'automatisation, les systèmes manuels détenaient 74,17 % de la part du marché des équipements miniers en Corée du Sud en 2025, mais les solutions entièrement autonomes sont en passe d'atteindre un CAGR de 15,16 % jusqu'en 2031.
- Par géographie, la région de la capitale Séoul représentait 45,33 % de la part du marché des équipements miniers en Corée du Sud en 2025, et Yeongnam devrait enregistrer le CAGR le plus rapide à 7,11 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements miniers en Corée du Sud
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Impulsion vers l'électrification de la part des géants de l'acier et des batteries | +1.2% | Région de la capitale Séoul, Yeongnam | Moyen terme (2 à 4 ans) |
| Subventions à l'exploration des minéraux critiques | +0.9% | National, gains précoces à Yeongnam et Hoseo | Long terme (≥ 4 ans) |
| Programme de modernisation des moteurs Tier 4 Final (2027) | +0.8% | National | Court terme (≤ 2 ans) |
| Réseaux 5G privés sur les sites miniers | +0.7% | Région de la capitale Séoul, Yeongnam | Moyen terme (2 à 4 ans) |
| Plateforme de données « K-SmartMine » indépendante des équipementiers | +0.5% | National | Moyen terme (2 à 4 ans) |
| Recyclage des déchets de traitement des terres rares | +0.4% | Région de la capitale Séoul, Honam | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Impulsion vers l'électrification de la part des géants nationaux de l'acier et des batteries
En avril 2026, POSCO a signé un mémorandum avec Volvo Construction Equipment pour co-développer de l'acier à haute résistance destiné aux châssis d'excavatrices électriques à batterie. Cela illustre la façon dont les sidérurgistes coréens considèrent les flottes minières électrifiées à la fois comme des clients et comme des terrains d'essai pour les alliages avancés. LG Energy Solution investit 5,5 milliards USD dans des usines de batteries lithium-fer-phosphate et de systèmes de stockage d'énergie en Arizona à partir de 2026. SK On a obtenu un contrat gouvernemental de stockage d'énergie de 13,5 milliards USD et construit la plus grande usine de cellules LFP de Corée. Ces investissements créent des cycles de dépenses en capital fluctuants, impactant le marché intérieur des excavatrices alors que les fabricants de batteries alternent entre expansion et réduction des coûts. En 2024, l'usine Volvo CE de Changwon a commencé à produire des batteries lithium-ion, permettant l'assemblage local de chargeuses et de camions électriques, réduisant les droits de douane à l'importation et les délais de livraison pour les entrepreneurs en tunnels de la région de Séoul. L'accord d'approvisionnement en lithium entre POSCO et SK On portant sur 25 000 tonnes entre 2026 et 2028 lie la demande en excavatrices aux calendriers de production de précurseurs de cathodes, entraînant une hausse des commandes d'équipements lors des pics de dépenses en capital liés aux matériaux pour batteries. Cela contraste avec les cycles stables de remplacement des équipements charbonniers et introduit une volatilité qui complique la planification des stocks chez les concessionnaires.
Subventions gouvernementales à l'exploration des minéraux critiques
La Corée du Sud investit de manière significative pour réduire sa dépendance aux importations de minéraux critiques en offrant des subventions couvrant jusqu'à 30 % des dépenses en capital pour les foreuses conformes Tier 4 Final, les chargeuses-doseuses autonomes et les systèmes de tri du minerai.[1]« Cadre de subventions aux minéraux critiques », ministère du Commerce, de l'Industrie et de l'Énergie, mk.co.kr. Le ministère du Commerce, de l'Industrie et de l'Énergie de Séoul a augmenté le financement de l'exploration à 67,5 milliards KRW pour 2026 et alloué 250 milliards KRW à une réserve stratégique. Cela reflète l'accent mis sur l'autosuffisance en terres rares et en tungstène grâce à des forages soutenus et au développement souterrain. La Corée a réactivé la branche exploration de la Korea Resources Corporation en 2024 et fixé un objectif de recyclage de 20 % des terres rares d'ici 2030, stimulant la demande en foreuses et concasseurs. La mine de tungstène Sangdong d'Almonty Industries illustre ce changement. La phase 1 a atteint 640 000 tonnes de minerai et 2 300 tonnes de concentré en 2025. La phase 2 vise 1,2 million de tonnes de minerai et 4 600 tonnes de concentré d'ici 2027, nécessitant des chargeuses et des systèmes de transport supplémentaires. Le gouvernement donne la priorité aux fournisseurs nationaux, Hyundai Doosan Infracore ayant obtenu des commandes d'excavatrices et de chargeuses grâce à un financement en won et à des dépôts de pièces dans la province de Gangwon. Alors que des mines de charbon comme Dogye ferment, les projets de minéraux critiques offrent des durées de vie de 45 ans, garantissant des opportunités de remplacement d'équipements à long terme.
Programme obligatoire de modernisation vers les moteurs Tier 4 Final
En 2015, la Corée a adopté les normes diesel hors route Tier 4 Final de l'US EPA. Les exploitants d'excavatrices et de chargeuses fabriquées avant cette date limite font face à une échéance de conformité en 2027 exigeant des échanges de moteurs, des modernisations par réduction catalytique sélective ou le retrait de la flotte. HD Hyundai Engine et Doosan Infracore proposent des kits de remotorisation Tier 4 Final, mais les coûts élevés de modernisation, estimés à 30 à 40 % de la valeur résiduelle d'une excavatrice d'occasion, poussent de nombreux propriétaires vers de nouveaux achats, notamment grâce aux prêts à faible taux d'intérêt du gouvernement pour les projets de minéraux critiques. La réglementation impacte significativement les carrières de la région de la capitale Séoul, où le vieillissement des flottes et les flux de trésorerie limités accélèrent le renouvellement des flottes et augmentent les exportations de machines d'avant 2015 vers l'Asie du Sud-Est. La production anticipée Tier 4 Final de Komatsu en 2014 a fourni un avantage de conformité, tandis que les entrées post-2015 de SANY et XCMG avec des moteurs conformes ont réduit l'avantage réglementaire des acteurs établis.
Déploiements de réseaux 5G privés sur les sites miniers permettant l'autonomie
En 2024, KT Corporation a déployé un réseau privé 5G et LTE à la mine de tungstène Sangdong d'Almonty, permettant la télémétrie en temps réel pour les chargeuses et le contrôle à distance de la ventilation depuis un centre en surface. En 2025, Hanwha Systems et KT ont signé un accord pour développer des solutions minières intelligentes pour les carrières de calcaire de Taebaek, intégrant des camions autonomes avec des concasseurs connectés en 5G pour améliorer le débit. La foreuse Boomer S2 d'Epiroc à la mine Samcheok de Daesung MDI a utilisé la 5G pour synchroniser les schémas de trous de mine avec les données géologiques, augmentant l'efficacité du forage de 5 à 10 % et la production de minerai de 10 à 20 %. La Corée a ouvert le spectre 5G privé en 2021, permettant aux exploitants miniers de concéder des tranches dédiées sans partager la bande passante, accélérant l'adoption de l'autonomie par rapport aux marchés qui dépendent des réseaux publics.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'opérateurs qualifiés | -0.8% | National, aiguë dans la région de la capitale Séoul | Court terme (≤ 2 ans) |
| Cycles de dépenses en capital volatils de LG et SK | -0.6% | Région de la capitale Séoul, Yeongnam | Moyen terme (2 à 4 ans) |
| Limites strictes en matière de bruit et d'émissions | -0.4% | Région de la capitale Séoul, périphéries urbaines | Long terme (≥ 4 ans) |
| Hausse des importations d'équipements d'occasion | -0.3% | National, villes portuaires | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie chronique d'opérateurs qualifiés faisant grimper les coûts de main-d'œuvre
Un vieillissement de la main-d'œuvre et des programmes de formation minière limités maintiennent les taux d'utilisation des camions de transport en dessous de 65 %, faisant grimper les salaires de 18 % en 2024 seulement [2] « Tendances de la main-d'œuvre dans l'industrie minière coréenne », Société coréenne des ingénieurs en ressources minérales et énergétiques, ksmer.org. Le vieillissement démographique continue d'aggraver les défis liés à la main-d'œuvre, en particulier dans les secteurs qui dépendent d'une main-d'œuvre qualifiée. En 2024, l'âge médian des opérateurs d'équipements souterrains a dépassé 50 ans, soulignant le problème croissant du vieillissement de la main-d'œuvre. Cette tendance soulève des préoccupations importantes quant à la durabilité des opérations, alors que les travailleurs plus âgés approchent de la retraite et que moins de jeunes entrent dans le secteur. Parallèlement, de 2020 à 2025, les inscriptions à la formation professionnelle pour les engins lourds ont chuté de 30 %, les jeunes générations se tournant de plus en plus vers les professions de bureau. Ce changement de préférences professionnelles aggrave encore la pénurie de main-d'œuvre, créant un besoin pressant de stratégies pour attirer et retenir les talents dans ce secteur critique.
Cycles de dépenses en capital volatils contrôlés par LG et SK
En 2026, l'accord de 4,3 milliards USD de LG Energy Solution avec Tesla pour les batteries lithium-fer-phosphate et l'investissement de 5,5 milliards USD dans l'usine en Arizona ont stimulé la demande en excavatrices pour les mines de saumure de lithium et de graphite. Cependant, un programme de réduction des coûts de 1,2 milliard USD au troisième trimestre 2026 a suspendu les achats discrétionnaires d'équipements, laissant les concessionnaires avec des stocks excédentaires. Le contrat gouvernemental de stockage d'énergie de 13,5 milliards USD de SK On a provoqué un pic d'approvisionnement en 2025-2026, suivi d'une pause en 2027 alors que les ajouts de capacité étaient absorbés. Ces cycles raccourcissent les périodes de récupération des équipements, forçant des ventes en difficulté et abaissant les valeurs résiduelles. L'accord d'approvisionnement en lithium entre POSCO et SK On portant sur 25 000 tonnes entre 2026 et 2028 stabilise partiellement la demande mais crée un creux en 2027, immobilisant des excavatrices dans les mines de matières premières pour précurseurs. La volatilité des dépenses en capital liées aux matériaux pour batteries provoque des fluctuations de la demande de 18 à 24 mois, mettant à rude épreuve les fonds de roulement des concessionnaires et augmentant la dépendance aux importations d'équipements d'occasion en provenance d'Australie et du Japon.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les excavatrices dominent toutes les applications
En 2025, les excavatrices représentaient 45,21 % du chiffre d'affaires du marché et devraient croître à un CAGR de 5,97 % jusqu'en 2031, dépassant le CAGR global du marché de 5,61 %. La croissance est portée par les projets souterrains de tungstène et de terres rares nécessitant des modèles à grande portée et à carrosserie étroite. La mine Sangdong d'Almonty Industries utilise des excavatrices de 30 et 50 tonnes pour la manutention du minerai et des déchets, l'expansion de la phase 2 nécessitant 8 à 10 unités supplémentaires d'ici 2027. Les chargeuses occupent la deuxième part la plus importante, servant principalement les carrières de calcaire dans les provinces de Gangwon et Chungcheong. L'usine Volvo CE de Changwon fournit des chargeuses électriques à batterie aux entrepreneurs de la région de Séoul pour la conformité zéro émission dans les tunnels. Les bouteurs et les niveleuses servent des applications de niche comme la préparation des sites et l'entretien des routes de transport, mais détiennent moins de 15 % du marché en raison de la préférence pour les systèmes excavatrice-camion.
Les camions-bennes et les foreuses/brise-roches contribuent chacun à 8 à 12 % du chiffre d'affaires. Les tombereaux articulés gagnent du terrain dans les rampes souterraines de Sangdong, où les camions à châssis rigide sont moins efficaces. Les équipements de concassage, de pulvérisation et de criblage constituent un segment à haute valeur ajoutée, porté par le passage au traitement des résidus de calcaire et de terres rares. Les concasseurs à mâchoires modulaires et les cribles vibrants sont demandés pour leur mobilité. Metso Outotec et Sandvik dominent ce segment, tandis que Hyundai Doosan développe une ligne nationale de concasseurs à cône pour capter les revenus des pièces de rechange alors que les marges sur les excavatrices subissent la pression des importations d'occasion. La catégorie « Autres », comprenant les roadheaders, les mineurs continus et les boulonneuses de roche, se développe avec l'automatisation souterraine. Le roadheader MT720 de Sandvik sur le tunnel Indeokwon-Dongtan démontre une excavation à faible bruit et haute précision, surpassant les méthodes conventionnelles dans les zones urbaines.


Par méthode d'exploitation : l'exploitation souterraine progresse grâce à l'impulsion des minéraux critiques
En 2025, l'exploitation à ciel ouvert a contribué à 66,43 % du chiffre d'affaires minier de la Corée, portée par les carrières de calcaire. En 2019, 83 769 kilotonnes de calcaire représentaient 78 % de la valeur de la production minérale du pays. L'exploitation souterraine, avec une part de 33,57 %, devrait croître à un CAGR de 6,46 % jusqu'en 2031 grâce aux subventions gouvernementales pour les gisements profonds de tungstène et de terres rares. La mine Sangdong d'Almonty illustre ce changement, la phase 1 extrayant 640 000 tonnes annuellement par abattage en longs trous. La phase 2 vise 1,2 million de tonnes avec foudroyage par sous-niveaux et chargeuses autonomes. Le ministère du Commerce, de l'Industrie et de l'Énergie a alloué 67,5 milliards KRW à l'exploration souterraine, tandis que la Korea Resources Corporation a repris les levés géologiques en 2024 pour cartographier les filons de tungstène.
Les opérations à ciel ouvert dominent l'extraction du calcaire pour le ciment et le fondant sidérurgique. Cependant, la fermeture de la mine de charbon de Dogye en juillet 2025 a mis fin à 1,2 million de tonnes de demande annuelle de charbon de surface. La dernière mine de charbon privée fermera en 2028, réorientant les investissements vers des projets de terres rares et de saumure de lithium, favorisant les méthodes souterraines. À la mine Samcheok de Daesung MDI, la foreuse Boomer S2 d'Epiroc a augmenté la production de minerai de 10 à 20 % grâce à l'optimisation en temps réel des trous de mine. Le réseau 5G de KT Corporation à Sangdong permet le contrôle à distance des chargeuses souterraines, réduisant les risques pour les opérateurs et augmentant l'utilisation des équipements de 65 % à 80 %, justifiant le coût plus élevé des machines autonomes.
Par application : l'exploitation minière des métaux en tête, le traitement des minéraux s'accélère
En 2025, l'exploitation minière des métaux a contribué à 49,85 % des revenus, soutenue par des opérations comme le tungstène de Sangdong et le cuivre-zinc dans la province de Gangwon. L'exploitation minière des minéraux, incluant le traitement des terres rares, le feldspath et la silice, devrait croître à 6,93 % jusqu'en 2031. Cette croissance s'aligne sur l'objectif de Séoul de recycler 20 % des terres rares d'ici 2030, renforçant les capacités de traitement secondaire. En 2024-2025, des entreprises telles que POSCO HY Clean Metal, LG Energy Solution et SK Innovation ont lancé des pilotes de récupération des terres rares utilisant des fours à décrépitation à hydrogène et des séparateurs magnétiques. Ceux-ci nécessitent des installations de concassage modulaires à proximité des gigafactories de batteries dans la région de la capitale Séoul et les régions de Hoseo. Suite à la fermeture de Dogye, la part de l'exploitation charbonnière est tombée en dessous de 5 %. La dernière mine privée fermant en 2028, la demande en excavatrices et camions de transport se déplacera vers les applications métalliques et minérales.
Le calcaire, dans la catégorie exploitation minière des minéraux, était la principale matière première de la Corée en tonnage à 83 769 kilotonnes en 2019, mais sa faible valeur unitaire de 8 à 12 USD par tonne limite les investissements en équipements. Le concentré de tungstène, valorisé à 250 à 300 USD par unité de tonne métrique, contraste fortement. Un accord d'approvisionnement en lithium entre POSCO et SK On portant sur 25 000 tonnes de 2026 à 2028 lie la demande en équipements d'exploitation minière des métaux aux cycles d'approvisionnement en matériaux pour batteries. Le traitement des résidus de terres rares nécessitera des circuits de concassage spécialisés pour protéger le néodyme et le dysprosium de l'oxydation. En 2025, Metso Outotec a testé un système de concasseur à mâchoires en circuit fermé pour la masse noire de batteries lithium-ion, mais les exploitants coréens préfèrent Hyundai Doosan pour sa proximité en matière de service après-vente. Cette préférence crée des opportunités pour les entreprises nationales de développer des modules de recyclage clés en main. Le ministère du Commerce, de l'Industrie et de l'Énergie a alloué 250 milliards KRW de son fonds pour les minéraux critiques au renforcement de l'infrastructure de traitement secondaire. Le CAGR de 6,93 % pour l'exploitation minière des minéraux reflète la croissance à la fois de l'extraction primaire et de la demande en recyclage.
Par source d'énergie : le diesel domine, les batteries électriques gagnent du terrain
Les sources d'énergie diesel représentaient 80,13 % du chiffre d'affaires 2025 en raison de la base existante et de la densité énergétique nécessaire pour les postes de 12 heures. Les unités électriques à batterie devraient croître à un CAGR de 8,13 % jusqu'en 2031, soutenues par la production lithium-ion de Volvo CE et des mandats zéro émission plus stricts à Séoul. Les sources d'énergie hybrides, combinant des générateurs diesel avec des tampons de batteries, devraient capter 5 à 8 % de part de marché, séduisant les exploitants cherchant à réduire leur consommation de carburant. Le WX04B de Komatsu et le Scooptram ST14 SG d'Epiroc ont commencé des essais en Corée en 2025, l'adoption dépendant d'une infrastructure de recharge comme les stations de charge rapide de Sangdong permettant une utilisation de 18 heures.
L'adoption par la Corée des normes US EPA Tier 4 Final en 2015 et l'échéance de modernisation de 2027 pousseront les exploitants d'excavatrices d'avant 2015 à choisir entre des remplacements de moteurs coûteux ou des modèles électriques à batterie. Le CAGR de 8,13 % pour les unités électriques à batterie reflète une adoption prudente alors que les exploitants attendent la preuve de la parité des coûts. La dégradation des batteries lithium-ion et les coûts de remplacement élevés remettent en question le modèle économique si l'utilisation annuelle est inférieure à 2 000 heures.
Par niveau d'automatisation : les flottes manuelles persistent, l'autonomie totale progresse fortement
Les équipements manuels représentaient 74,17 % du parc installé en 2025, reflétant les coûts élevés des modernisations autonomes allant de 200 000 à 300 000 USD par excavatrice et la disponibilité limitée de sites miniers équipés de la 5G en dehors de la province de Gangwon. Les systèmes semi-autonomes détenaient une part de marché de 15 à 20 %, séduisant les exploitants cherchant des améliorations de productivité sans mises à niveau complètes de l'infrastructure. Les équipements entièrement autonomes, contribuant à 5 à 8 % du chiffre d'affaires 2025, devraient croître à 15,16 % jusqu'en 2031, soutenus par les déploiements de réseaux 5G privés et les kits de modernisation des principaux fabricants. La foreuse Boomer S2 d'Epiroc à la mine Samcheok de Daesung MDI a démontré les avantages de l'autonomie au-delà des économies de coûts de main-d'œuvre en atteignant des gains d'efficacité et de production.
En 2021, la Corée a ouvert le spectre 5G privé, permettant aux exploitants miniers de concéder une bande passante dédiée sans concurrencer le trafic grand public. Cet avantage réglementaire a accéléré l'adoption de l'autonomie par rapport aux marchés qui dépendent des réseaux publics. À la mine Sangdong d'Almonty, le réseau 5G/LTE de KT permet le contrôle à distance des chargeuses souterraines, réduisant les effectifs d'opérateurs et augmentant l'utilisation des équipements. La pénurie d'opérateurs qualifiés et la hausse des salaires ont rendu la période de récupération de 3 à 4 ans pour les systèmes autonomes plus attrayante. Cependant, la part de 74,17 % des équipements manuels souligne les défis liés à la modernisation des flottes existantes, limitant l'adoption aux sites en développement et aux grands exploitants, tandis que les petites carrières continuent de s'appuyer sur des équipements manuels.
Analyse géographique
La région de la capitale Séoul représentait 45,33 % du chiffre d'affaires 2025, portée par les projets d'extension du métro et le siège social de Hyundai Doosan Infracore à Incheon, qui a réduit les délais de livraison des pièces et permis une réponse de service 24 heures sur 24. Le roadheader MT720 de Sandvik, utilisé sur le tunnel ferroviaire Indeokwon-Dongtan, a démontré une excavation à faible bruit et haute précision, fonctionnant à 68 dB(A) et surpassant les méthodes conventionnelles dans l'excavation du granite urbain. La croissance devrait se modérer à 4,8-5,2 % jusqu'en 2031 en raison des contraintes d'émissions sonores en vertu de la loi sur le contrôle du bruit et des vibrations, qui poussent à la relocalisation des carrières et augmentent les coûts en capital pour les équipements conformes.
Yeongnam devrait atteindre le CAGR régional le plus rapide à 7,11 % jusqu'en 2031, soutenu par les subventions gouvernementales pour les projets de minéraux critiques. L'expansion de la mine Sangdong d'Almonty Industries doublera le débit de minerai d'ici 2027, nécessitant des équipements autonomes supplémentaires intégrés au réseau 5G de KT. Le ministère du Commerce, de l'Industrie et de l'Énergie a augmenté le financement de l'exploration et établi une réserve stratégique, renforçant la demande à long terme en équipements miniers dans la région.
Les régions Honam et Hoseo contribuent à des parts plus modestes, principalement issues de carrières de calcaire desservant des cimenteries, avec une croissance limitée à 3,5-4,5 % en raison d'une propriété fragmentée et de capitaux restreints pour les modernisations à faible bruit. La catégorie « Autres », incluant l'île de Jeju et le Gangwon rural, représente moins de 5 % du chiffre d'affaires, portée par l'extraction à petite échelle de granulats et de pierres ornementales favorisant les équipements d'occasion.
Paysage concurrentiel
Le marché des équipements miniers en Corée du Sud est modérément concentré, Caterpillar, Komatsu et Hitachi Construction Machinery maintenant de solides réseaux de concessionnaires et un support de service 24 heures sur 24. Hyundai Doosan Infracore, formée en janvier 2026 par la fusion de HD Hyundai Construction Machinery et HD Hyundai Infracore, tire parti des préférences pour le contenu local et du financement en won pour obtenir des commandes de clients clés comme POSCO et SK Ecoplant. Les fabricants chinois SANY et XCMG proposent des prix plus bas mais font face à des défis liés aux préoccupations concernant la disponibilité des pièces et la valeur de revente, limitant leur part de marché à 8-10 %. La hausse des importations d'excavatrices d'occasion en provenance du Japon et d'Australie, évaluées à 1,73 milliard USD en 2025, a exercé une pression sur les marges des modèles de milieu de gamme, incitant les équipementiers à proposer des offres groupées de télématique, des garanties prolongées et des subventions de financement, qui impactent la rentabilité malgré des volumes unitaires stables.
Des opportunités existent dans les installations de concassage électriques à batterie pour les résidus de terres rares, portées par les mandats zéro émission sur les sites en périphérie urbaine, et dans les foreuses semi-autonomes pour les gisements de tungstène à filons étroits, des segments peu desservis par les équipementiers mondiaux. La collaboration de Volvo CE avec POSCO pour développer de l'acier à haute résistance pour les châssis d'excavatrices électriques à batterie reflète un alignement stratégique entre les sidérurgistes coréens et les flottes minières électrifiées, qui devrait stimuler la production nationale et réduire les délais d'importation. La foreuse autonome Boomer S2 d'Epiroc à la mine Samcheok de Daesung MDI a montré des gains de production de minerai de 10 à 20 %, soulignant le potentiel de l'autonomie au-delà des économies de main-d'œuvre, tandis que le roadheader MT720 reconditionné de Sandvik déployé sur le tunnel Indeokwon-Dongtan démontre des solutions rentables et performantes.
Les entreprises d'ingénierie coréennes émergent comme des perturbateurs en développant des modules de recyclage des terres rares clés en main, tels que des installations de concassage compactes à proximité des gigafactories de batteries, une niche négligée par les équipementiers mondiaux. Le fonds de 250 milliards KRW pour les minéraux critiques du ministère du Commerce, de l'Industrie et de l'Énergie soutient l'infrastructure de traitement secondaire, créant des opportunités pour les fournisseurs nationaux offrant un financement en won et une livraison rapide de pièces. Ces développements, combinés au soutien politique et aux collaborations stratégiques, façonnent le paysage concurrentiel du marché des équipements miniers en Corée du Sud.
Leaders du secteur des équipements miniers en Corée du Sud
Caterpillar Inc.
Komatsu Ltd.
Hyundai Doosan Infracore
Hitachi Construction Machinery
Volvo Construction Equipment
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juin 2025 : l'équipementier suédois Volvo Construction Equipment a annoncé un investissement d'environ 260 millions USD pour étendre la production d'excavatrices à chenilles dans plusieurs régions mondiales, dont la Corée du Sud. L'initiative vise à localiser la capacité de fabrication afin de réduire la dépendance aux exportations longue distance et de renforcer les chaînes d'approvisionnement régionales.
- Mai 2025 : HD Hyundai Construction Equipment a inauguré une usine intelligente à Ulsan avec un investissement d'environ 131 millions EUR (200 milliards KRW) pour moderniser ses capacités de production. L'installation intègre des systèmes d'inspection basés sur l'IA, la robotique et le suivi de production en temps réel pour améliorer l'efficacité de la fabrication.


Périmètre du rapport sur le marché des équipements miniers en Corée du Sud
| Excavatrices |
| Chargeuses |
| Bouteurs |
| Niveleuses |
| Camions-bennes |
| Foreuses et brise-roches |
| Concassage, pulvérisation et criblage |
| Autres |
| Exploitation souterraine |
| Exploitation à ciel ouvert |
| Exploitation minière des métaux |
| Exploitation minière des minéraux |
| Exploitation charbonnière |
| Diesel |
| Électrique à batterie |
| Hybride |
| Équipements manuels |
| Semi-autonome |
| Entièrement autonome |
| Région de la capitale Séoul |
| Yeongnam (Sud-Est) |
| Honam (Sud-Ouest) |
| Hoseo (Centre) |
| Autres |
| Par type d'équipement | Excavatrices |
| Chargeuses | |
| Bouteurs | |
| Niveleuses | |
| Camions-bennes | |
| Foreuses et brise-roches | |
| Concassage, pulvérisation et criblage | |
| Autres | |
| Par méthode d'exploitation | Exploitation souterraine |
| Exploitation à ciel ouvert | |
| Par application | Exploitation minière des métaux |
| Exploitation minière des minéraux | |
| Exploitation charbonnière | |
| Par source d'énergie | Diesel |
| Électrique à batterie | |
| Hybride | |
| Par niveau d'automatisation | Équipements manuels |
| Semi-autonome | |
| Entièrement autonome | |
| Par géographie | Région de la capitale Séoul |
| Yeongnam (Sud-Est) | |
| Honam (Sud-Ouest) | |
| Hoseo (Centre) | |
| Autres |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements miniers en Corée du Sud en 2025 ?
Le marché est évalué à 1,69 milliard USD en 2025 et devrait atteindre 2,34 milliards USD d'ici 2031.
Quelle catégorie d'équipements génère le plus de revenus ?
Les excavatrices sont en tête avec une part de 45,21 % en 2025 et continuent de se développer le plus rapidement à un CAGR de 5,97 %.
Quelle région affiche la dynamique de croissance la plus élevée ?
Yeongnam, dans le sud-est de la Corée, devrait croître à un CAGR de 7,11 % jusqu'en 2031 grâce aux investissements dans l'acier et les matériaux pour batteries.
À quelle vitesse les machines électriques à batterie se développent-elles ?
Les équipements miniers électriques à batterie devraient croître à un CAGR de 8,13 % alors que les exploitants se détournent du diesel.
Dernière mise à jour de la page le:



