
Taille et Part du Marché des Équipements Miniers en Thaïlande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 539.02 Millions de dollars américains |
| Taille du Marché (2031) | 695.51 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.23 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements Miniers en Thaïlande par Mordor Intelligence
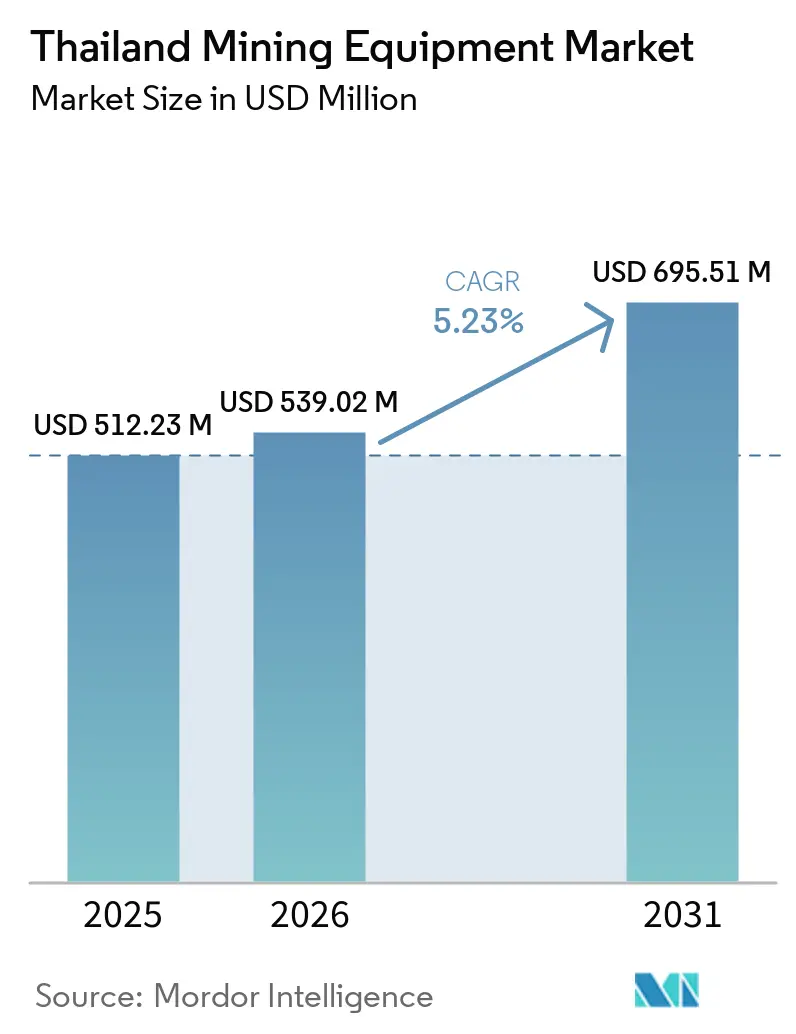
Le marché des équipements miniers en Thaïlande devrait croître de 512,23 millions USD en 2025 à 539,02 millions USD en 2026 et atteindre 695,51 millions USD d'ici 2031, à un CAGR de 5,23 % durant la période de prévision (2026-2031). L'extraction robuste de calcaire pour le développement des infrastructures, la mobilisation en phase initiale de la potasse dans le Nord-Est et une transition mesurée vers des flottes électriques à batterie et semi-autonomes soutiennent cette trajectoire. Les granulats nécessaires au corridor terrestre Sud d'une valeur de 990 milliards de bahts et à l'expansion de l'aéroport d'U-Tapao soutiennent la demande en excavateurs de taille moyenne, concasseurs et camions articulés, tandis que les exemptions de droits de douane du Bureau des investissements (BOI) accélèrent les déploiements pilotes de chargeurs zéro émission. Les équipementiers localisent des centres de pièces détachées près de Bangkok pour réduire les délais de livraison, et les acteurs chinois utilisent des financements concessionnels pour séduire les carrières de taille intermédiaire, intensifiant la concurrence par les prix. Les retards de financement sur trois grandes concessions de potasse tempèrent les commandes à court terme, mais chaque étape de financement déclenche des cycles d'approvisionnement en mineurs continus et en ventilateurs. Dans l'ensemble du paysage de propriété, les exploitants de carrières modernisent leurs flottes pour satisfaire aux normes ISO 14001 obligatoires qui accompagnent les contrats du secteur public.
Principaux Enseignements du Rapport
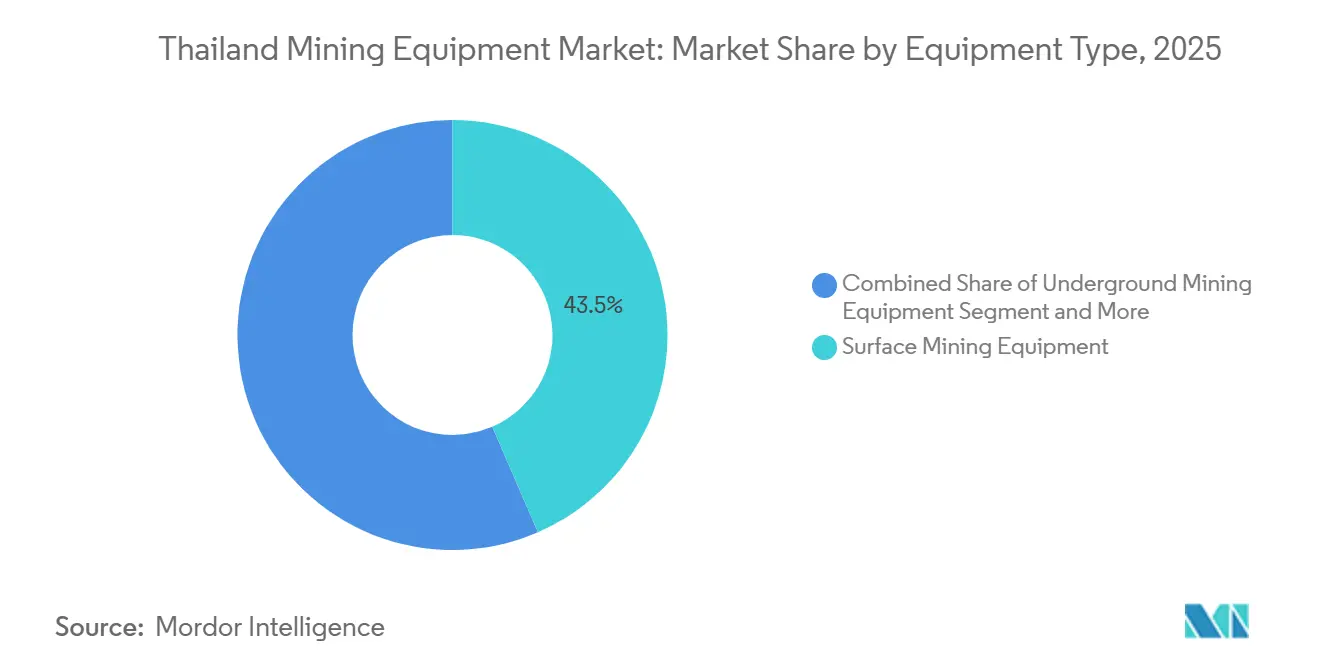
- Par type d'équipement, les équipements miniers de surface ont dominé avec une part de revenus de 43,48 % en 2025, tandis que les chargeurs devraient afficher le CAGR le plus rapide à 5,27 % jusqu'en 2031.
- Par niveau d'automatisation, les flottes manuelles détenaient 67,71 % de la part du marché des équipements miniers en Thaïlande en 2025, tandis que les systèmes entièrement autonomes devraient progresser à un CAGR de 5,29 % entre 2026 et 2031.
- Par groupe motopropulseur, les unités à combustion interne représentaient 77,83 % de la part en 2025, mais les véhicules électriques à batterie devraient se développer à un CAGR de 5,32 % jusqu'en 2031.
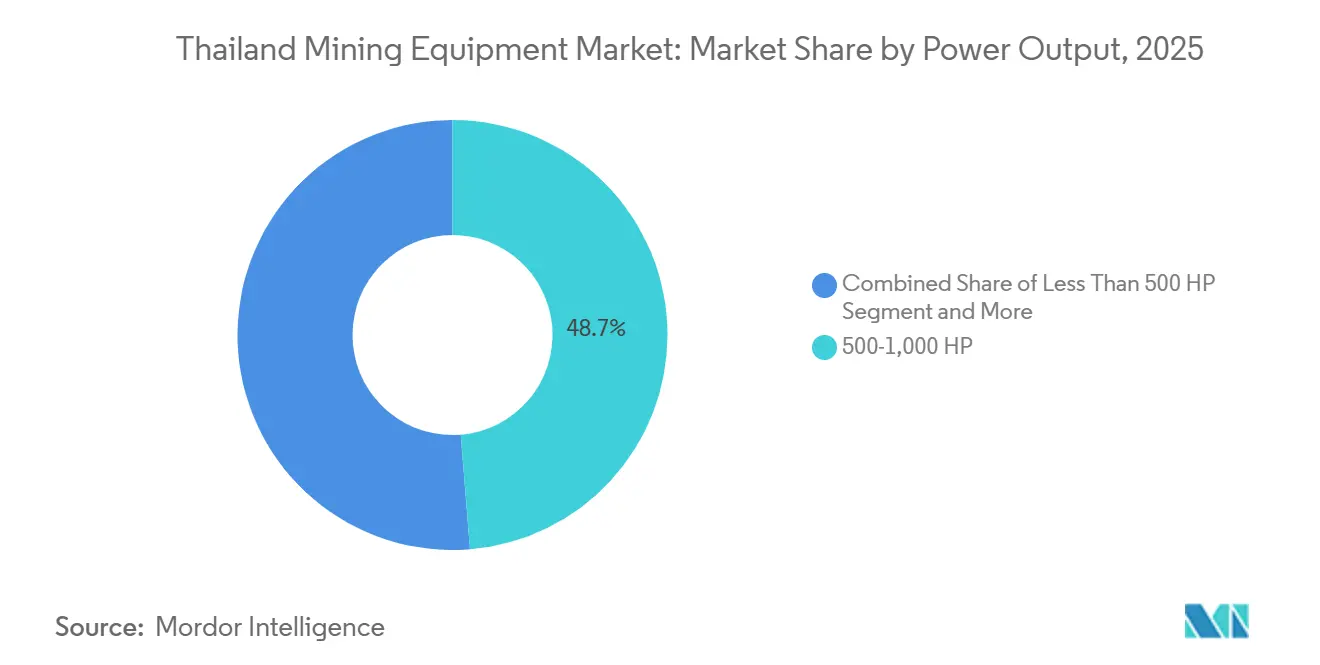
- Par puissance, la tranche 500-1 000 CV représentait 48,71 % du marché des équipements miniers en Thaïlande en 2025, et les machines de moins de 500 CV sont en passe d'enregistrer le CAGR le plus élevé à 5,35 % jusqu'en 2031.
- Par application, l'exploitation minière des métaux représentait 48,37 % de la demande en 2025, tandis que l'exploitation minière des minéraux est positionnée pour croître à un CAGR de 5,38 % à mesure que les projets de potasse approchent de la phase de construction.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Équipements Miniers en Thaïlande
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des opérations d'extraction de calcaire et de carrières pour la construction nationale | +1.2% | National, avec des gains précoces à Chonburi, Rayong et Nakhon Ratchasima | Court terme (≤ 2 ans) |
| Investissement croissant dans les projets de potasse dans le Nord-Est de la Thaïlande | +1.1% | Nord-Est (Udon Thani, Chaiyaphum, Nakhon Ratchasima) | Long terme (≥ 4 ans) |
| Demande croissante de minerais métalliques provenant des chaînes d'approvisionnement en électronique et en véhicules électriques | +0.9% | National, avec une concentration à Phuket (étain), Tak (tungstène) et Chiang Mai (terres rares) | Moyen terme (2-4 ans) |
| Adoption du transport semi-autonome pour la sécurité et la réduction des coûts | +0.8% | National, déploiements pilotes dans les grandes carrières et les sites de tunnelage de potasse | Moyen terme (2-4 ans) |
| Incitations gouvernementales pour les équipements miniers électriques à batterie | +0.7% | National, adoption la plus forte dans les zones du Couloir économique de l'Est et de la Côte Est | Court terme (≤ 2 ans) |
| Intégration commerciale de l'ASEAN : réduction des droits de douane sur les équipements d'investissement | +0.5% | National, bénéficiant aux importateurs de toutes les provinces | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des opérations d'extraction de calcaire et de carrières pour la construction nationale
Des mégaprojets tels que le corridor du pont terrestre et le réseau ferroviaire à grande vitesse stimulent la demande en granulats, incitant Siam City Cement et Southern Group à acquérir des excavateurs de 36 tonnes, des chargeurs sur roues et des concasseurs à mâchoires. La conformité à la norme ISO 14001 accélère le renouvellement des flottes, car les appels d'offres du secteur public exigent désormais une gestion environnementale certifiée [1]« Exigences d'audit ISO 14001 », Organisation internationale de normalisation, iso.org . L'ordre de démarrage des travaux pour la mise à niveau de l'aéroport d'U-Tapao en avril 2026 garantit un approvisionnement pluriannuel en matériaux.
Investissement croissant dans les projets de potasse dans le Nord-Est de la Thaïlande
Avec un objectif de production annuelle significatif, ASEAN Potash, Asia Pacific Potash et les concessions Thai Kali passent des commandes substantielles de mineurs continus, de boulonneuses de toiture et de systèmes de convoyeurs, pour une valeur totale estimée à plusieurs centaines de millions de dollars. Le pipeline est en outre validé par le financement approuvé par le gouvernement pour Udon Thani au cours d'une année précédente et un important sous-contrat pour les infrastructures de Chaiyaphum prévu pour fin 2024, même si les consultations communautaires continuent de prolonger les calendriers du chemin critique.
Demande croissante de minerais métalliques provenant des chaînes d'approvisionnement en électronique et en véhicules électriques
La croissance des exportations électroniques et la politique 30 sur 30 pour les véhicules électriques stimulent l'extraction d'étain, de tungstène et de terres rares. Les producteurs de Phuket, Tak et Chiang Mai développent leurs flottes d'excavateurs hydrauliques et déploient des dragues à plus grande portée. L'Institut d'études géologiques des États-Unis a enregistré 7 500 tonnes de production d'étain thaïlandais en 2021, et le renouvellement des licences ouvre de nouveaux gisements [2]« Résumé des produits minéraux : Étain 2026 », Institut d'études géologiques des États-Unis, usgs.gov . Chaque annonce d'une usine nationale de batteries déclenche des programmes d'exploration associés, mais des évaluations environnementales plus strictes peuvent retarder la mobilisation des flottes jusqu'à 18 mois.
Adoption du transport semi-autonome pour la sécurité et la réduction des coûts
Les systèmes FrontRunner de Komatsu, Caterpillar MineStar Command et Sandvik AutoMine sont évalués dans les appels d'offres thaïlandais après que les flottes mondiales ont enregistré des milliards de tonnes transportées de manière autonome. Le Département des industries primaires et des mines élabore des directives pour l'exploitation souterraine à distance, positionnant les tunnels de potasse comme candidats prioritaires. Les coûts de modernisation ajoutent 30 à 40 % au prix de base des unités, de sorte que l'adoption est corrélée aux zones de pénurie de main-d'œuvre.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Interdiction de l'exploitation minière aurifère limitant la demande d'équipements | -0.6% | National, concentré dans les provinces de Phichit, Phetchabun et Loei | Court terme (≤ 2 ans) |
| Redevances volatiles sur le charbon thermique freinant les projets | -0.4% | National, principalement Lampang (Mae Moh) et les bassins de lignite du sud | Moyen terme (2-4 ans) |
| Tarifs élevés de l'électricité du réseau ralentissant l'électrification dans les puits éloignés | -0.3% | Nord-Est (Udon Thani, Nakhon Ratchasima, Chaiyaphum) et provinces du nord | Long terme (≥ 4 ans) |
| Opposition des communautés aux nouveaux blocs d'exploration de terres rares | -0.2% | Provinces du nord (Chiang Mai, Loei, Kanchanaburi) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Interdiction de l'Exploitation Aurifère Limitant la Demande en Équipements
Une décision de justice de mars 2026 ayant tenu les exploitants de Chatree responsables des dommages environnementaux a renforcé le contrôle des procédés de lixiviation au cyanure, freinant la nouvelle exploration aurifère en roche dure. Les fournisseurs de foreuses et de concasseurs redéploient leurs actifs vers des clients du calcaire et de la potasse dans l'attente d'orientations plus claires en matière de permis.
Redevances volatiles sur le charbon thermique freinant les projets
L'EGAT a mis hors service les unités 8-9 de Mae Moh en 2025 et déclassera les unités 10-13 après 2025, réduisant la demande en draglines. La capacité de remplacement en cycle combiné réduit les débouchés du lignite, et l'évolution des taux de redevances décourage le renouvellement des flottes dans les puits satellites, renforçant une tendance structurelle à la baisse pour les équipements charbonniers [3]« Plan de mise hors service de la centrale de Mae Moh », Autorité de production d'électricité de Thaïlande, egat.co.th .
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type d'équipement : la domination de la surface se poursuit mais les chargeurs progressent
Les équipements de surface ont capté 43,48 % des revenus de 2025, confirmant que le marché des équipements miniers en Thaïlande est centré sur les carrières. Les chargeurs sont en passe d'atteindre un CAGR de 5,27 % jusqu'en 2031, à mesure que le concassage modulaire se répand dans les puits de taille moyenne. La demande souterraine reste limitée jusqu'à ce que les puits de potasse atteignent les phases de construction complètes, mais les bons de commande pour les mineurs continus et les boulonneuses de toiture sont liés à des fenêtres de livraison 2027-2028. Les lignes de traitement des minéraux soutiennent à la fois les granulats de granite et la valorisation du chlorure de potassium, les équipementiers proposant des ensembles clés en main concasseur-crible conformes aux limites d'émissions de poussières de la norme ISO 14001.
Le marché des équipements miniers en Thaïlande continue de privilégier les foreuses adaptées à des profondeurs d'exploration de 2 000 à 4 000 m, même si la plupart des forages nationaux restent peu profonds. Les gammes de chargeurs des équipementiers comprennent désormais des variantes électriques à batterie de 120 à 480 kW qui séduisent les exploitants de calcaire disposant d'un accès au réseau. Les grands camions rigides de plus de 100 tonnes sont rares, reflétant l'absence de mines à ciel ouvert de classe ultra, mais les équipes commerciales maintiennent des unités de démonstration en attente au cas où les montées en puissance de la potasse nécessiteraient une capacité de charge utile plus élevée.


Par niveau d'automatisation : majorité manuelle, essor de l'autonomie
Les flottes manuelles prédominent encore avec 67,71 % de part en 2025, car la Thaïlande compte de nombreuses petites carrières employant des opérateurs qualifiés. L'adoption entièrement autonome est prévue à un CAGR de 5,29 % à mesure que les réglementations de sécurité se renforcent et que les coûts de main-d'œuvre augmentent dans les régions éloignées. Les chargeurs télécommandés comblent l'écart en réduisant l'exposition dans les galeries confinées sans infrastructure TIC complète. Le marché des équipements miniers en Thaïlande compte désormais au moins trois galeries pilotes de potasse où les opérateurs pilotent des chargeurs depuis des salles de contrôle en surface. La normalisation en cours par le DPIM renforcera la confiance dans les protocoles à distance et débloquera des financements plus larges pour les modernisations vers l'autonomie.
Les kits semi-autonomes offrent des fonctions d'évitement des collisions et d'assistance à l'opérateur qui améliorent la productivité de 8 à 12 % dans les carrières de calcaire. Les modèles de financement comprennent des formules d'abonnement à l'heure qui abaissent les barrières à l'entrée pour les puits familiaux. Les rapports ESG des producteurs de ciment cotés en bourse encouragent également l'adoption, car les systèmes autonomes réduisent les taux d'incidents, un indicateur de risque important pour les investisseurs.
Par type de groupe motopropulseur : la domination du diesel face aux pilotes de véhicules électriques à batterie
Les moteurs à combustion interne représentaient près des quatre cinquièmes des livraisons en 2025, ancrés par la rapidité du ravitaillement en carburant et l'omniprésence des pièces de service. Les unités électriques à batterie affichent néanmoins le CAGR le plus rapide à 5,32 %, soutenues par les exemptions de droits d'importation du BOI et une orientation politique vers l'extraction minière à faibles émissions dans les bassins versants. Le secteur des équipements miniers en Thaïlande enregistre son premier déploiement commercial d'un chargeur électrique à batterie de 10 tonnes dans une galerie de gypse près de Saraburi, où les ventilateurs ont été réduits après le retrait du diesel. Les groupes motopropulseurs hybrides restent expérimentaux ; la plupart des carrières préfèrent soit le diesel conventionnel, soit la batterie complète pour simplifier la maintenance.
Les infrastructures de recharge auxiliaires émergent le long du Couloir économique de l'Est, où la pénétration des énergies renouvelables est la plus élevée. Un projet pilote de ferme solaire sur site couplée à un stockage de 2 MWh de batteries a réduit le prélèvement sur le réseau de 28 % dans une carrière de granite à Chonburi, contribuant à valider l'économie de la recharge diurne pour les chargeurs fonctionnant en deux équipes. Malgré ces progrès, l'absence de connecteurs de recharge standardisés entre les équipementiers ralentit l'électrification plus large des flottes.
Par puissance : cœur de gamme intermédiaire, moins de 500 CV en tête de croissance
Les équipements de 500 à 1 000 CV, notamment les excavateurs de 36 tonnes et les camions de 60 tonnes, représentaient 48,71 % de la taille du marché des équipements miniers en Thaïlande en 2025. Ces unités correspondent aux hauteurs de front de calcaire et aux profils de galeries de potasse. Les machines de moins de 500 CV, y compris les chargeurs compacts pour les banquettes de remise en état, afficheront le CAGR le plus élevé à 5,35 % à mesure que la norme ISO 14001 pousse les petits puits à formaliser des plans de fermeture nécessitant du nivellement et de l'ensemencement. Les pelles de classe ultra au-dessus de 1 000 CV restent rares, mais pourraient apparaître si la production de potasse dépasse l'objectif actuel de 3,2 millions de tonnes.
Les équipementiers différencient les modèles de gamme intermédiaire via des plateformes de télématique qui fournissent des analyses en temps réel de la consommation de carburant, créant des opportunités de vente additionnelle pour les services de conseil en productivité. Pour les classes inférieures à 500 CV, les marques chinoises se montrent très agressives sur les prix et proposent des garanties pièces de trois ans, modifiant les habitudes d'approvisionnement des opérateurs sensibles aux coûts.
Par application : les métaux dominent aujourd'hui, les minéraux propulsent la croissance
L'exploitation minière des métaux a généré 48,37 % de la demande de 2025, le dragage de l'étain à Phuket et l'extraction du tungstène à Tak continuant d'approvisionner les matières premières de l'électronique. L'exploitation minière des minéraux devrait dépasser ce rythme à un CAGR de 5,38 % grâce aux projets de potasse, de gypse et de calcaire qui ancrent l'autosuffisance nationale en engrais et en ciment. Le marché des équipements miniers en Thaïlande se tournera vers les mineurs continus souterrains et les systèmes de soutènement de toiture une fois que les sites de potasse auront surmonté les obstacles de financement. Les équipements charbonniers restent une niche en déclin, car le déclassement de Mae Moh supprime le plus grand puits de lignite du pays.
Les producteurs de calcaire pour le pont terrestre et les constructions de villes intelligentes maintiennent un taux d'utilisation élevé des chargeurs sur roues et des concasseurs. Les projets de potasse, bien qu'en retard sur le calendrier, lancent des appels d'offres à long délai pour des treuils de puits et des installations de remplissage en pâte qui pourraient se concrétiser d'ici fin 2026, offrant aux équipementiers des pipelines visibles malgré les vents contraires macroéconomiques.
Analyse Géographique
Sur le marché des équipements miniers en Thaïlande, les concessions de potasse à Udon Thani, Chaiyaphum et Nakhon Ratchasima font du Nord-Est le cluster à la croissance la plus rapide. Une fois que les étapes de financement se transformeront en contrats d'ingénierie, d'approvisionnement et de construction, nous anticipons une forte augmentation des achats de mineurs continus. La Côte Est, alignée sur les mégaprojets de corridor, possède la plus grande flotte de carrières installée en raison d'une demande accrue en granulats. Les puits de Chonburi et Rayong sont équipés d'excavateurs lourds, de camions articulés et de concasseurs en fosse, tous adaptés à un approvisionnement en béton de qualité supérieure.
Tandis que Phuket et Ranong dans le sud perpétuent la tradition thaïlandaise de dragage de l'étain, la raréfaction des ressources signifie que les commandes d'équipements sont plus progressives que révolutionnaires. Dans le nord, Chiang Mai et Loei lorgnent sur les opportunités de terres rares et de tungstène, mais les résistances des communautés allongent leurs délais de déploiement d'équipements.
Bangkok et le Couloir économique de l'Est (EEC) jouent un rôle central de plaques tournantes de distribution. Des acteurs majeurs comme Komatsu, Hitachi et Volvo ont mis en place des dépôts centraux de pièces détachées, garantissant une proximité à courte distance par camion de la plupart des ceintures de carrières. Parallèlement, les distributeurs locaux développent considérablement leurs réseaux d'agences, une démarche visant à assurer des interventions de techniciens en temps opportun — un différenciateur clé de niveau de service sur le marché.
Paysage Concurrentiel
Sur le marché des équipements miniers en Thaïlande, une concentration modérée prévaut. Les cinq premiers équipementiers mondiaux détiennent une part significative, atteignant un score de concentration notable. Caterpillar et Komatsu sont en tête sur les appels d'offres de transport autonome à haute valeur ajoutée. Hitachi et Volvo se différencient quant à eux dans le segment des excavateurs de taille moyenne grâce à la télématique. XCMG et Sany, de leur côté, s'appuient sur des stratégies de prix et proposent des financements concessionnels pour remporter des contrats de carrières de taille intermédiaire.
Ces dernières années, Sumitomo-Leadway a réalisé des ventes considérables d'excavateurs et développe significativement ses agences de service pour améliorer la disponibilité des pièces. Epiroc promeut son chargeur électrique à batterie comme choix écologique pour les puits de potasse, tandis que Sandvik pousse ses kits de modernisation AutoMine en mettant en avant un délai de retour sur investissement rapide dans les galeries étroites.
Dans un avenir proche, les équipementiers prévoient d'intensifier la concurrence en pré-positionnant stratégiquement des stocks dans le Nord-Est. Cette démarche cible les cycles de dépenses d'investissement en potasse, positionnant les équipementiers pour répondre efficacement aux pics de demande. Cependant, la nature imprévisible des délais de financement ajoute un risque de prévision, susceptible d'influencer la dynamique du marché.
Leaders du Secteur des Équipements Miniers en Thaïlande
Caterpillar Inc.
Komatsu Ltd.
Hitachi Construction Machinery
Sandvik AB
Epiroc AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Mars 2025 : Sunwoda a investi plus de 1 milliard USD dans une usine de batteries lithium-ion située à Chonburi, stimulant la demande en amont pour des équipements de traitement de minerai de précision.
- Janvier 2025 : Volvo Construction Equipment a dévoilé sa nouvelle gamme d'excavatrices de nouvelle génération, l'EC210, et a conclu un partenariat avec un nouveau concessionnaire en Thaïlande, intensifiant la concurrence dans le segment du marché intermédiaire.


Périmètre du Rapport sur le Marché des Équipements Miniers en Thaïlande
Le périmètre du rapport comprend le type d'équipement (équipements miniers de surface et autres), le niveau d'automatisation (manuel et autres), le type de groupe motopropulseur (moteur à combustion interne et autres), la puissance (moins de 500 CV et autres), l'application (métaux et autres) et la géographie.
| Équipements Miniers de Surface |
| Équipements Miniers Souterrains |
| Équipements de Traitement des Minéraux |
| Foreuses et Brise-Roches |
| Concassage, Pulvérisation et Criblage |
| Chargeuses |
| Camions Miniers |
| Équipements Manuels |
| Équipements Semi-Autonomes |
| Équipements Entièrement Autonomes |
| Véhicules à Moteur à Combustion Interne |
| Véhicules Électriques à Batterie |
| Véhicules Hybrides |
| Moins de 500 CV |
| 500 - 1 000 CV |
| Plus de 1 000 CV |
| Exploitation Minière des Métaux |
| Exploitation Minière des Minéraux |
| Exploitation du Charbon |
| Par Type d'Équipement | Équipements Miniers de Surface |
| Équipements Miniers Souterrains | |
| Équipements de Traitement des Minéraux | |
| Foreuses et Brise-Roches | |
| Concassage, Pulvérisation et Criblage | |
| Chargeuses | |
| Camions Miniers | |
| Par Niveau d'Automatisation | Équipements Manuels |
| Équipements Semi-Autonomes | |
| Équipements Entièrement Autonomes | |
| Par Type de Groupe Motopropulseur | Véhicules à Moteur à Combustion Interne |
| Véhicules Électriques à Batterie | |
| Véhicules Hybrides | |
| Par Puissance | Moins de 500 CV |
| 500 - 1 000 CV | |
| Plus de 1 000 CV | |
| Par Application | Exploitation Minière des Métaux |
| Exploitation Minière des Minéraux | |
| Exploitation du Charbon |


Questions Clés Répondues dans le Rapport
Quelle est la valeur actuelle du marché des équipements miniers en Thaïlande et à quel rythme croît-il ?
Le marché des équipements miniers en Thaïlande devrait atteindre 539,02 millions USD en 2026 et est projeté à 695,51 millions USD d'ici 2031, impliquant un CAGR de 5,23 % sur la période 2026-2031.
Quelle classe d'équipements contribue le plus aux revenus ?
Les équipements miniers de surface ont dominé avec une part de revenus de 43,48 % en 2025, ancrée par une forte activité d'extraction de calcaire en carrière.
À quelle vitesse les unités électriques à batterie pénétreront-elles les flottes ?
Les véhicules électriques à batterie devraient afficher un CAGR de 5,32 % jusqu'en 2031, portés par les exonérations de droits de douane du BOI et les économies sur les coûts de ventilation.
Quelle région thaïlandaise devrait enregistrer la plus forte augmentation de la demande ?
Le Nord-Est — Udon Thani, Chaiyaphum et Nakhon Ratchasima — devrait connaître la croissance la plus rapide à mesure que trois grandes concessions de potasse passent de la phase de permis à la phase de construction.
Quelle étape de projet influencera le plus les achats entre 2026 et 2028 ?
Le financement final des mines de potasse d'Udon Thani et de Chaiyaphum déclenchera des commandes en volume de mineurs continus, de boulonneuses de toiture et de systèmes de convoyeurs.
Quel est le niveau de concurrence dans le paysage des fournisseurs ?
Cinq équipementiers mondiaux contrôlent environ plus de la moitié des ventes, donnant un score de concentration modéré de 6 ; Caterpillar, Komatsu, Hitachi, Volvo et Sandvik fixent les références technologiques tandis que XCMG et Sany se concurrencent sur les prix.
Dernière mise à jour de la page le:



