
Taille et part du marché des équipements de traitement des minéraux en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 6.66 Millions de dollars américains |
| Taille du Marché (2031) | 9.12 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.51 % |
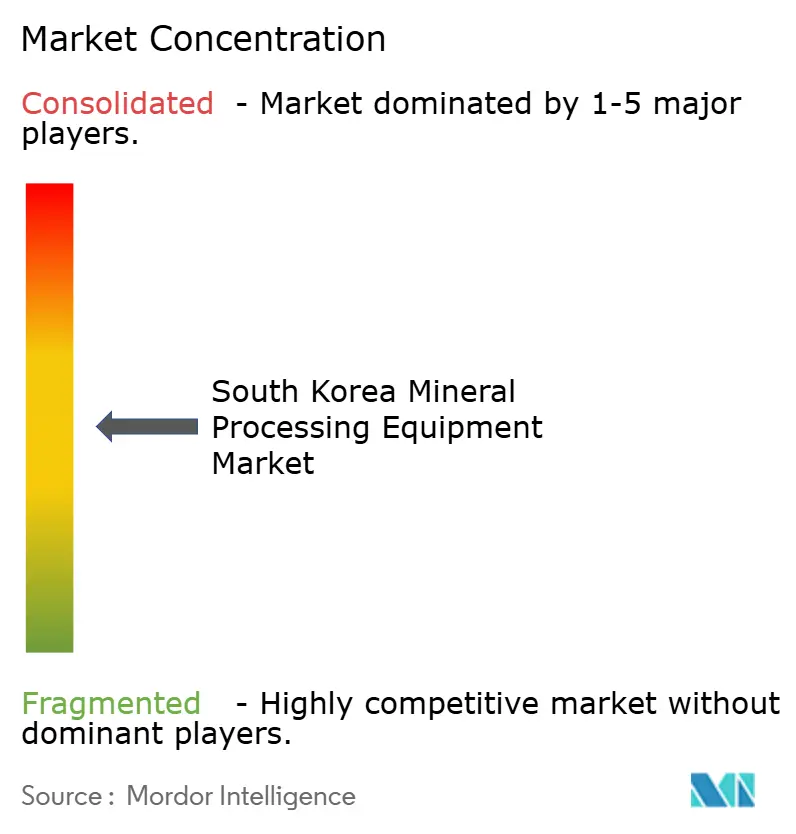
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des équipements de traitement des minéraux en Corée du Sud par Mordor Intelligence
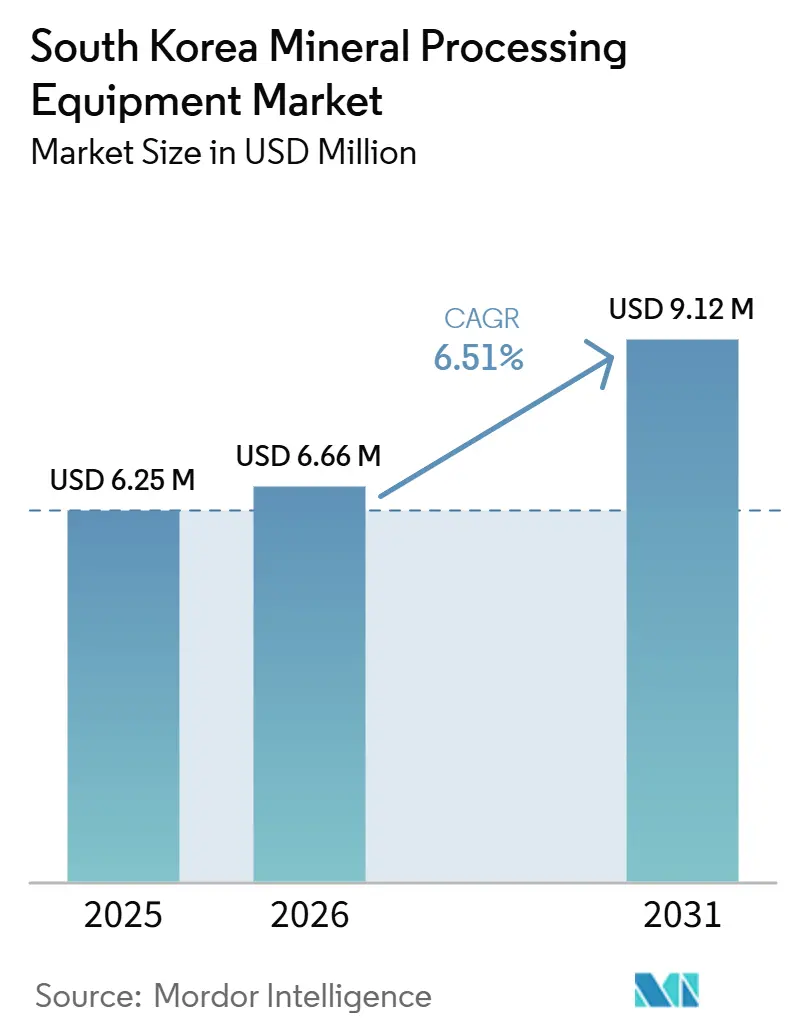
La taille du marché des équipements de traitement des minéraux en Corée du Sud était évaluée à 6,25 millions USD en 2025 et devrait progresser de 6,66 millions USD en 2026 pour atteindre 9,12 millions USD d'ici 2031, à un CAGR de 6,51 % sur la période 2026-2031. La volonté de Séoul d'atteindre l'autosuffisance en métaux pour batteries, la relance de la mine de tungstène de Sangdong et les incitations fiscales du gouvernement — visant à réduire significativement les coûts des lignes de traitement avancées — alimentent cette croissance. À mesure que de nouvelles capacités pour le lithium, les terres rares et le recyclage des batteries émergent, la demande en broyeurs à haute pression, séparateurs électrostatiques et cascades d'extraction par solvant connaît une forte hausse. Par ailleurs, les mises à niveau obligatoires des digues de résidus stimulent un essor des systèmes de déshydratation. Sur un autre front, la forte hausse des tarifs d'électricité accélère la transition vers des usines entièrement automatisées et économes en énergie, mettant l'accent sur la surveillance de l'état par intelligence artificielle et les opérations sans personnel.
Principaux enseignements du rapport
- Par type de minéral, le traitement du lithium a représenté 35,34 % de la part du marché des équipements de traitement des minéraux en Corée du Sud en 2025, tandis que les oxydes de terres rares ont affiché la croissance la plus rapide, progressant à un CAGR de 9,46 % jusqu'en 2031.
- Par type d'équipement, les concasseurs ont représenté 28,72 % du chiffre d'affaires 2025, tandis que les systèmes de déshydratation des résidus devraient croître à un CAGR de 9,23 % jusqu'en 2031.
- Par méthode d'exploitation minière, les opérations à ciel ouvert ont représenté 64,26 % de la part des revenus en 2025, tandis que l'exploitation minière souterraine devrait croître à un CAGR de 10,28 % jusqu'en 2031.
- Par niveau d'automatisation, les unités semi-automatisées ont représenté 47,74 % des dépenses 2025, mais les systèmes entièrement automatisés devraient enregistrer un CAGR de 10,37 % sur la période 2026-2031.
- Par modèle d'approvisionnement, les nouveaux équipements ont représenté 71,19 % des revenus 2025, et le segment du marché secondaire devrait progresser à un CAGR de 9,43 % durant la période de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements de traitement des minéraux en Corée du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Essor des métaux pour batteries | +1.8% | Provinces de Gyeonggi et Gangwon | Moyen terme (2 à 4 ans) |
| Incitations fiscales | +1.2% | À l'échelle nationale, régions minières stratégiques | Court terme (≤ 2 ans) |
| Demande en recyclage | +0.9% | Clusters industriels de Gyeonggi et du Chungcheong du Sud | Moyen terme (2 à 4 ans) |
| Mises à niveau des digues de résidus | +0.7% | Zones minières actives, notamment la province de Gangwon | Long terme (≥ 4 ans) |
| Stockage stratégique | +0.6% | Réserves nationales et installations de traitement | Long terme (≥ 4 ans) |
| Surveillance de l'état par IA | +0.4% | Opérations minières avancées à l'échelle nationale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la production minérale pour l'approvisionnement en métaux pour batteries
La stratégie d'électrification de la Corée du Sud déclenche une cascade d'investissements dans le traitement des minéraux, notamment dans les lignes d'extraction d'hydroxyde de lithium, de sulfate de nickel et de terres rares. Le complexe d'hydroxyde de lithium de POSCO à Gwangyang, d'une valeur de 760 milliards KRW, vise une capacité de 43 000 tonnes par an et repose sur des modules robustes de concassage, de broyage et d'hydrométallurgie[1]"Mise à jour du projet d'hydroxyde de lithium de Gwangyang,", POSCO Holdings, posco.com. Les programmes nationaux d'approvisionnement privilégiant 10 minéraux stratégiques garantissent une visibilité pluriannuelle de la demande pour les unités de séparation, de filtration et de séchage. De plus, chaque raffinerie supplémentaire de précurseurs de batteries stimule des commandes parallèles d'alimentateurs, de convoyeurs et de stations d'ensachage, créant un effet multiplicateur sur l'ensemble du marché des équipements de traitement des minéraux en Corée du Sud. Les objectifs gouvernementaux visant à réduire la dépendance aux importations de minéraux critiques de 80 % à 50 % d'ici 2030 consolident davantage un pipeline stable de contrats d'équipements pour projets greenfield et brownfield.
Incitations fiscales expansionnistes pour la modernisation de l'exploitation minière domestique
Le code fiscal révisé introduit des incitations significatives, notamment des crédits d'équipement substantiels, un amortissement intégral en première année pour les équipements liés à l'intelligence artificielle, et de généreuses déductions pour la R&D. Ces mesures réduisent considérablement le coût de la transition vers des usines intelligentes. Les start-ups opérant dans des complexes industriels RE100 bénéficient d'exonérations d'impôt sur le revenu prolongées, suivies d'un allègement partiel les années suivantes. Ces avantages fiscaux stimulent les investissements dans les concasseurs numériques, les alimentateurs compatibles IoT et les convoyeurs connectés au cloud. Par conséquent, les propriétaires de carrières de taille intermédiaire entrent dans des cycles de dépenses d'investissement plus tôt que prévu.
Forte hausse de la demande pour les usines de recyclage de sous-produits industriels
Le soutien gouvernemental au pôle de recyclage des batteries de Chungbuk stimule la demande accrue d'équipements essentiels, notamment les déchiqueteurs, les séparateurs magnétiques et les réacteurs hydrométallurgiques. Les collaborations de SK Ecoplant avec des entreprises telles que BMW, Ascend Elements et la coentreprise LG-Toyota illustrent comment les recycleurs s'approvisionnent en matières premières à l'international pour les traiter localement. Cette approche garantit la sécurité des matières premières tout en favorisant une demande soutenue pour les systèmes de traitement modulaires.
Mises à niveau obligatoires des digues de résidus stimulant les retrofits d'équipements
De nouvelles règles issues de la loi sur la conservation de l'environnement aquatique imposent une surveillance en temps réel de la qualité de l'eau et des normes de rejet plus strictes. En conséquence, les carrières de calcaire et de graphite sont désormais tenues d'investir dans des cribles de déshydratation, des épaississeurs et des installations de remblayage en pâte, entraînant une augmentation significative de leurs dépenses d'investissement greenfield. Bien que ces réglementations détournent temporairement des fonds des investissements visant à améliorer la productivité, elles garantissent également un flux de revenus à long terme régulier pour les équipementiers de gestion de l'eau [2]"Solutions de gestion de l'eau pour les mines,", Veolia Korea, veolia.com.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementations sur les GES et l'eau | -0.8% | À l'échelle nationale, application plus stricte dans les zones industrielles | Court terme (≤ 2 ans) |
| Tarifs d'électricité élevés | -0.5% | À l'échelle nationale, affectant particulièrement le traitement à forte intensité énergétique | Moyen terme (2 à 4 ans) |
| Pénurie de techniciens en mécatronique | -0.4% | Clusters industriels de Gyeonggi, Gangwon et des provinces de Chungcheong | Moyen terme (2 à 4 ans) |
| Risque de dépendance aux importations | -0.3% | À l'échelle nationale, affectant les cycles de maintenance et de remplacement des équipements | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des réglementations sur les GES et les rejets d'eau
Le système de gestion environnementale intégrée de la Corée, grâce à ses permis unifiés, prolonge considérablement les délais des projets. Ces permis imposent l'utilisation d'équipements de suppression des poussières, de convoyeurs fermés et de circuits d'eau en boucle fermée. Bien que la conformité pèse sur le fonds de roulement et ralentisse les cycles de remplacement sur les sites de plus petite taille, elle stimule simultanément les ventes d'équipements de contrôle environnemental.
Tarifs d'électricité industrielle élevés
Les tarifs industriels ont considérablement augmenté, réduisant les marges de concassage et de broyage et décourageant les mises à niveau des machines à forte consommation d'énergie. Les opérateurs privilégient désormais les entraînements à haute efficacité, les alimentateurs à fréquence variable et le broyage sans personnel pour maîtriser les coûts énergétiques. Cependant, la hausse des charges d'exploitation (opex) contraint les dépenses d'investissement (capex) discrétionnaires dans les carrières plus anciennes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de minéral : la demande en métaux pour batteries soutient la valeur tandis que les terres rares accélèrent leur rythme
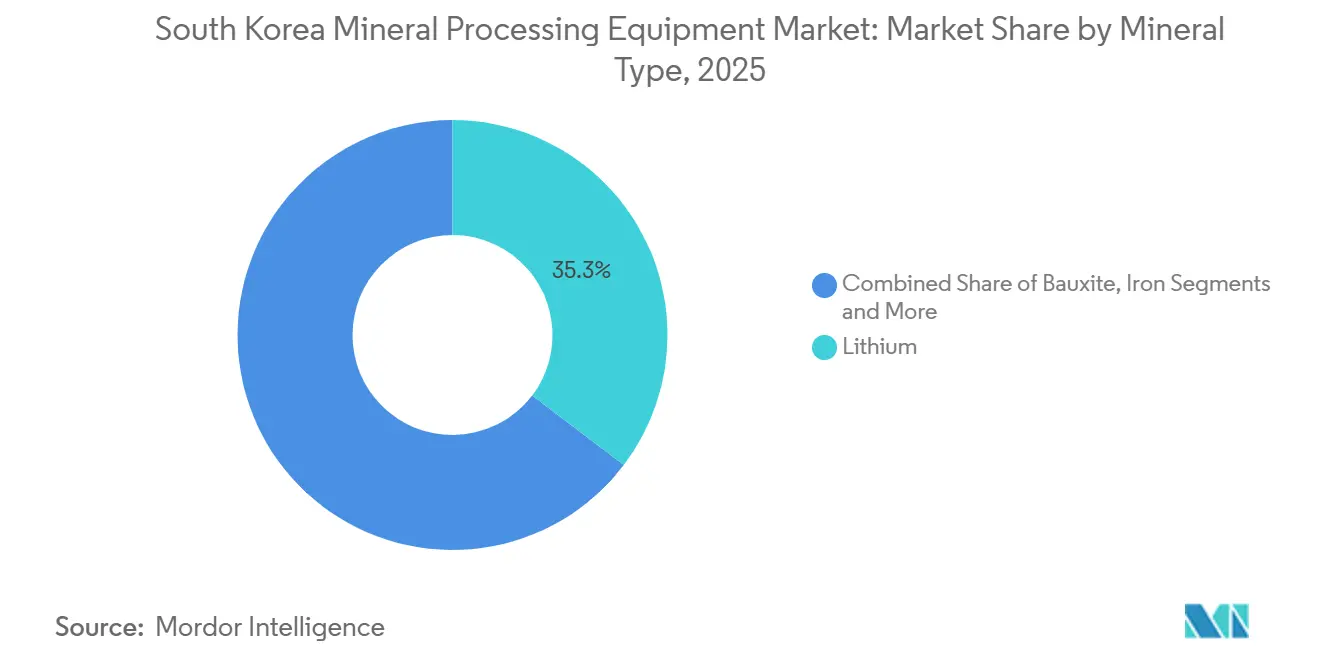
Les installations de lithium ont représenté 35,34 % des revenus 2025, portées par le projet Saemangeum de POSCO Future M et les plans de cathodes de CNP New Materials. Les oxydes de terres rares sont en voie d'atteindre un CAGR de 9,46 %, soutenus par la désignation des minéraux de terres rares dans la liste des minéraux critiques stratégiques de la Corée. La manutention du minerai de fer reste stable, et la production de tungstène de la mine de Sangdong remodèle la taille du marché des équipements de traitement des minéraux en Corée du Sud pour les circuits de comminution à haute densité.
Le soutien politique aux pôles de recyclage des batteries fait émerger une sixième catégorie naissante qui repose davantage sur les déchiqueteurs et les réacteurs de lixiviation que sur les concasseurs, diversifiant ainsi davantage le marché des équipements de traitement des minéraux en Corée du Sud.


Par type d'équipement : les concasseurs primaires dominent les dépenses tandis que les technologies de résidus dépassent la croissance
Les concasseurs ont représenté 28,72 % du chiffre d'affaires 2025, consolidant leur rôle de machine de première étape dans les schémas de traitement du fer, du lithium et du tungstène. Les opérations à ciel ouvert ont privilégié les unités giratoires lourdes d'une capacité supérieure à 10 000 t/h, tandis que les projets souterrains ont opté pour des concasseurs à mâchoires compacts équipés de capots de suppression des poussières pour respecter les limites de ventilation. L'optimisation de la consommation d'énergie via des entraînements à vitesse variable a réduit les indices de kWh par tonne métrique, encourageant les modernisations qui prolongent la durée de vie des équipements au-delà de 20 ans. Les modules de concasseurs standardisés ont facilité la logistique des pièces de rechange pour les mines éloignées, permettant aux distributeurs de stocker des revêtements d'usure universels et des bagues excentriques.
Les systèmes de déshydratation des résidus affichent la croissance la plus rapide avec un CAGR de 9,23 %, portés par des mandats plus stricts de recyclage de l'eau et des codes de stabilité des digues. Les filtres-presses à haute pression produisant des gâteaux avec une humidité inférieure à 15 % remplacent les architectures traditionnelles à bassin épaississeur, réduisant l'empreinte au sol et libérant des terres pour la remise en état. Les installations se modernisent avec des suites de capteurs intelligents qui enregistrent la densité du sous-flux et les vibrations des pompes d'alimentation, permettant des ajustements en temps réel qui réduisent les coûts en polymères. Les résidus déshydratés trouvent une utilisation secondaire dans le remblayage en pâte cimentée, liant les investissements en déshydratation aux gains de productivité souterraine. À mesure que les mines cherchent à se conformer aux normes mondiales de gestion responsable pour leurs assureurs, les fournisseurs proposant des logiciels de surveillance associés à des équipements mécaniques gagnent un avantage concurrentiel.
Par méthode d'exploitation minière : les opérations à ciel ouvert maintiennent le volume tandis que les mines souterraines automatisées accélèrent
L'exploitation minière à ciel ouvert a conservé une part de 64,26 % en 2025, car les mines de minerai de fer, de calcaire et de granulats s'appuient sur des flottes de camions et de pelles rentables et des stations de concassage fixes. Les commandes d'équipements portent sur des alimentateurs à tablier à haute capacité, des convoyeurs terrestres et des unités mobiles de calibrage en fosse qui correspondent à l'économie du rapport de découverture. Les mises à niveau environnementales, telles que la suppression des poussières par brouillard et les moteurs diesel à faibles émissions, permettent aux opérateurs de se conformer aux ordonnances locales sans réduire les cadences de production. Les logiciels de gestion de flotte superposent la répartition GPS et la pesée des charges utiles, améliorant les temps de cycle sur les routes de transport et réduisant la consommation de carburant.
L'exploitation minière souterraine se développe le plus rapidement, avec un CAGR de 10,28 %, à mesure que les gisements de tungstène, de molybdène et de terres rares passent de la mise en veille à la commercialisation. Les véhicules de chargement-transport-déchargement électriques à batteries avec packs à échange rapide réduisent la consommation d'énergie de ventilation, justifiant l'investissement dans des bancs de chargeurs et des balises de gestion automatisée du trafic. Les fronts de forage et de sautage déploient des flèches de foreuse guidées par LiDAR, réduisant le surprofilage et économisant les explosifs. Les systèmes de manutention du minerai par convoyeur remplacent le transport par camion diesel dans les veines étroites, améliorant la régularité du débit. Les drones de levé autonomes transmettent des scans de cavités en 3D aux suites de planification minière, permettant des décisions géotechniques rapides qui maintiennent l'extraction du minerai en adéquation avec les objectifs d'alimentation du broyeur.
Par niveau d'automatisation : les lignes semi-automatisées dominent aujourd'hui ; la pleine autonomie capture les gains futurs
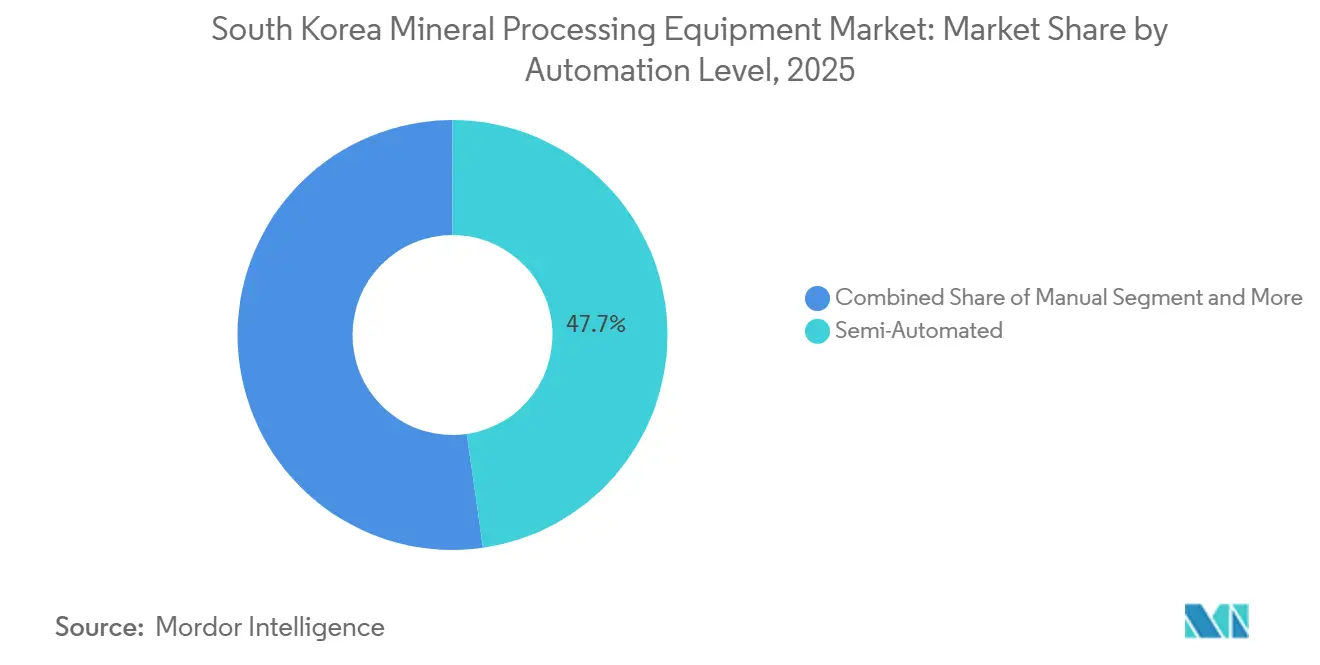
Les installations semi-automatisées ont représenté 47,74 % des revenus 2025, les opérateurs combinant la supervision humaine avec le contrôle par automate programmable des concasseurs, des cellules de flottation et des filtres-presses. Les interfaces homme-machine à écran tactile rationalisent les séquences de démarrage, tandis que les tableaux de bord SCADA à l'échelle de l'usine alertent les équipes sur les anomalies de température des roulements, limitant les arrêts non planifiés. Les modèles de dotation hybrides permettent aux entreprises de former des techniciens à des rôles à plus haute valeur ajoutée dans le domaine des données, réduisant la résistance à l'adoption technologique. Les kits de modernisation, tels que les modules de tri optique du minerai et les serveurs de surveillance de l'état par intelligence artificielle, prolongent la durée de vie des équipements sans remplacement intégral.
Les configurations entièrement automatisées progressent à un CAGR de 10,37 %, portées par les raffineries de lithium greenfield et les pôles de séparation des terres rares qui valorisent la répétabilité des procédés. Les algorithmes de contrôle avancé des procédés en boucle fermée équilibrent le pH, le dosage des réactifs et la densité de la pulpe dans des fenêtres étroites, protégeant la pureté des produits nécessaires aux clients des secteurs des batteries et des semi-conducteurs. Les laboratoires d'échantillonnage robotisés offrent des délais d'analyse inférieurs à une heure, accélérant les ajustements de la granulométrie et des réactifs. Les jumeaux numériques simulent les profils d'usure des revêtements et des hydrocyclones, permettant l'expédition de pièces en juste-à-temps et réduisant les coûts de stockage. À mesure que la pénurie de main-d'œuvre et les réglementations en matière de sécurité s'intensifient, la justification des dépenses d'investissement dans les opérations sans personnel se renforce, stimulant la demande de suites d'automatisation intégrées.
Par modèle d'approvisionnement : les nouveaux équipements ancrent les dépenses mais les services sur le cycle de vie dépassent la croissance
Les achats de nouveaux équipements ont représenté 71,19 % des dépenses 2025, reflétant une vague d'expansions de capacités dans la conversion du lithium, la valorisation du minerai de fer et les projets de redémarrage du tungstène. Les contrats EPC clés en main regroupent les services d'ingénierie, d'approvisionnement et de mise en service qui accélèrent les délais des projets pour respecter les jalons serrés de l'approvisionnement en batteries. Les biens d'équipement bénéficient d'exonérations fiscales et de subventions étatiques, abaissant les taux de rendement minimum pour les développeurs miniers. Les broyeurs primaires à haut débit et les cellules de flottation représentent les postes les plus importants en termes de ligne unique, souvent financés dans le cadre de plans de paiement différé soutenus par les fournisseurs.
Les services de marché secondaire et de pièces de rechange devraient croître à un CAGR plus rapide de 9,43 % jusqu'en 2031, les opérateurs privilégiant la disponibilité des équipements plutôt que le remplacement pur et simple. Les plateformes de maintenance prédictive alimentent les données de vibration et d'analyse d'huile dans des analyses basées sur le cloud, déclenchant le réapprovisionnement automatique des composants critiques tels que les panneaux de cribles, les roues de pompes et les manteaux de concasseurs. Les équipes terrain des équipementiers d'origine exécutent des campagnes de regarniture de broyeurs lors des arrêts programmés, regroupant la main-d'œuvre, l'outillage et l'approvisionnement en revêtements dans des contrats groupés. Les accords de service basés sur la performance garantissent des objectifs de débit ou de consommation d'énergie, alignant les incitations des fournisseurs sur l'économie de l'usine. Cette évolution convertit les dépenses d'investissement autrefois cycliques en revenus récurrents stables, approfondissant la collaboration fournisseur-opérateur tout au long du cycle de vie des actifs.
Analyse géographique
Dans le triangle industriel côtier de la Corée — comprenant Pohang, Saemangeum et la baie de Gwangyang — de nouvelles usines de métaux pour batteries voient le jour. Ces pôles centralisent les commandes de packages de broyage fin, de sphéronisation et d'extraction par solvant. Parallèlement, les ceintures de calcaire intérieures autour de Danyang, Taebaek et Chungbuk sont essentielles, car elles abritent des concasseurs, des cribles et des équipements de déshydratation. Ces sites intérieurs devraient représenter la majorité des dépenses d'exploitation minière à ciel ouvert.
La province de Gangwon s'impose comme un leader en matière d'automatisation souterraine. Elle abrite la mine de tungstène de Sangdong et pilote les premières initiatives d'exploitation minière intelligente compatibles 5G. La proximité de la région avec un vivier de main-d'œuvre qualifiée et une infrastructure LTE facilite l'intégration de foreuses et de chargeuses entièrement automatisées, stimulant ainsi la demande de salles de contrôle pilotées par intelligence artificielle.
Les ports du sud comme Ulsan et Yeosu, désignés pour les complexes RE100, bénéficient d'incitations fiscales renforcées. Ces avantages attirent des recycleurs de taille intermédiaire, qui préfèrent des unités de traitement modulaires et conteneurisées avec des coûts d'installation minimaux. Cette tendance diversifie le marché des équipements de traitement des minéraux en Corée du Sud, tout en maintenant une trajectoire de croissance soutenue.
Paysage concurrentiel
Les équipementiers d'origine mondiaux tels que Metso, Sandvik, Weir, FLSmidth et Komatsu Ltd. sont leaders dans les technologies de comminution et de séparation à grande échelle. Pendant ce temps, les entreprises locales Wellcron Hantec et HAEIN, avec leurs vastes réseaux d'agences, comblent rapidement les lacunes en matière de service. Dans un mouvement stratégique, Weir a modernisé sa fonderie ESCO en Chine, réduisant les coûts de moulage et renforçant son avantage concurrentiel sur le marché des granulats sensible aux prix en Corée.
Le succès d'AutoMine de Sandvik chez Asia Cement met non seulement en évidence son expertise en automatisation du forage, mais lui assure également un flux régulier de revenus de services. Le positionnement stratégique de Metso avec des broyeurs SAG et à boulets à Sangdong le place avantageusement pour les phases d'expansion futures. Emerson Korea s'impose dans le domaine des capteurs de modernisation et de l'analytique, proposant des solutions qui s'intègrent aux lignes existantes et promettent des retours rapides.
Le financement des pôles gouvernementaux oriente les futures commandes vers les fournisseurs disposant d'une fabrication locale ou de partenariats en R&D. En réponse, les équipementiers d'origine multinationaux recherchent de plus en plus des coentreprises et des accords de licence pour accéder à ces subventions. Cette évolution stratégique devrait intensifier la concurrence tout en enrichissant simultanément le paysage technologique du secteur des équipements de traitement des minéraux en Corée du Sud.
Leaders du secteur des équipements de traitement des minéraux en Corée du Sud
-
Metso Oyj
-
FLSmidth A/S
-
Sandvik AB
-
Weir Group PLC
-
Komatsu Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Février 2026 : le MOTIE a identifié l'ensemble des 17 terres rares comme critiques, a sécurisé des prêts de développement de ressources à l'étranger d'un montant de 67,5 milliards KRW et a créé un fonds de R&D dédié aux terres rares afin de renforcer les capacités nationales et de réduire la dépendance aux importations. Cette initiative vise à renforcer la chaîne d'approvisionnement et à garantir la disponibilité durable de ces matériaux critiques.
- Mars 2025 : Atlas Copco a renforcé sa production locale de compresseurs en acquérant Kyungwon Machinery Industry Co., une démarche visant à améliorer ses capacités de fabrication et à renforcer sa présence sur le marché régional.


Périmètre du rapport sur le marché des équipements de traitement des minéraux en Corée du Sud
Le rapport sur le marché des équipements de traitement des minéraux en Corée du Sud est segmenté par type de minéral (bauxite, fer, lithium, oxydes de terres rares et autres), type d'équipement (concasseurs, broyeurs et meuleuses, alimentateurs, convoyeurs, foreuses et brise-roches, séparateurs (magnétiques, électrostatiques), cribles et hydrocyclones, systèmes de déshydratation des résidus et autres), méthode d'exploitation minière (exploitation à ciel ouvert, exploitation souterraine et exploitation marine et par dragage), niveau d'automatisation (manuel, semi-automatisé et entièrement automatisé) et modèle d'approvisionnement (nouveaux équipements et marché secondaire/pièces de rechange). Les prévisions du marché sont fournies en termes de valeur (USD).
| Bauxite |
| Fer |
| Lithium |
| Oxydes de terres rares |
| Autres |
| Concasseurs |
| Broyeurs et meuleuses |
| Alimentateurs |
| Convoyeurs |
| Foreuses et brise-roches |
| Séparateurs (magnétiques, électrostatiques) |
| Cribles et cyclones |
| Systèmes de déshydratation des résidus |
| Autres |
| Exploitation à ciel ouvert |
| Exploitation souterraine |
| Exploitation marine et par dragage |
| Manuel |
| Semi-automatisé |
| Entièrement automatisé |
| Nouveaux équipements |
| Après-vente et pièces de rechange |
| Par type de minéral | Bauxite |
| Fer | |
| Lithium | |
| Oxydes de terres rares | |
| Autres | |
| Par type d'équipement | Concasseurs |
| Broyeurs et meuleuses | |
| Alimentateurs | |
| Convoyeurs | |
| Foreuses et brise-roches | |
| Séparateurs (magnétiques, électrostatiques) | |
| Cribles et cyclones | |
| Systèmes de déshydratation des résidus | |
| Autres | |
| Par méthode d'exploitation minière | Exploitation à ciel ouvert |
| Exploitation souterraine | |
| Exploitation marine et par dragage | |
| Par niveau d'automatisation | Manuel |
| Semi-automatisé | |
| Entièrement automatisé | |
| Par modèle d'approvisionnement | Nouveaux équipements |
| Après-vente et pièces de rechange |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements de traitement des minéraux en Corée du Sud en 2026 ?
La taille du marché des équipements de traitement des minéraux en Corée du Sud est estimée à 6,66 millions USD en 2026, en bonne voie pour un CAGR de 6,51 % jusqu'en 2031.
Quel minéral génère la demande d'équipements la plus élevée ?
Les installations de lithium ont dominé la demande en 2025, captant 35,34 % des revenus à mesure que de nouvelles usines de graphite sphérique et de cathodes LFP entraient en service.
Pourquoi l'exploitation souterraine devrait-elle croître plus vite que l'exploitation à ciel ouvert ?
Les avancées en automatisation réduisent les coûts d'extraction en sous-sol, entraînant un CAGR prévu de 10,28 % pour les opérations souterraines.
Comment les incitations fiscales soutiennent-elles la modernisation des équipements ?
Les subventions couvrant jusqu'à 80 % des dépenses d'investissement et les exonérations fiscales de sept ans accélèrent le remplacement des machines obsolètes.
Quel modèle d'approvisionnement affiche la croissance la plus forte ?
Les services après-vente et de pièces de rechange progressent à un CAGR de 9,43 %, reflétant l'évolution vers des revenus de services sur le cycle de vie.
Dernière mise à jour de la page le:



