
Taille et part du marché des équipements miniers en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 3.26 Milliards de dollars |
| Taille du Marché (2031) | 4.02 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.24 % |
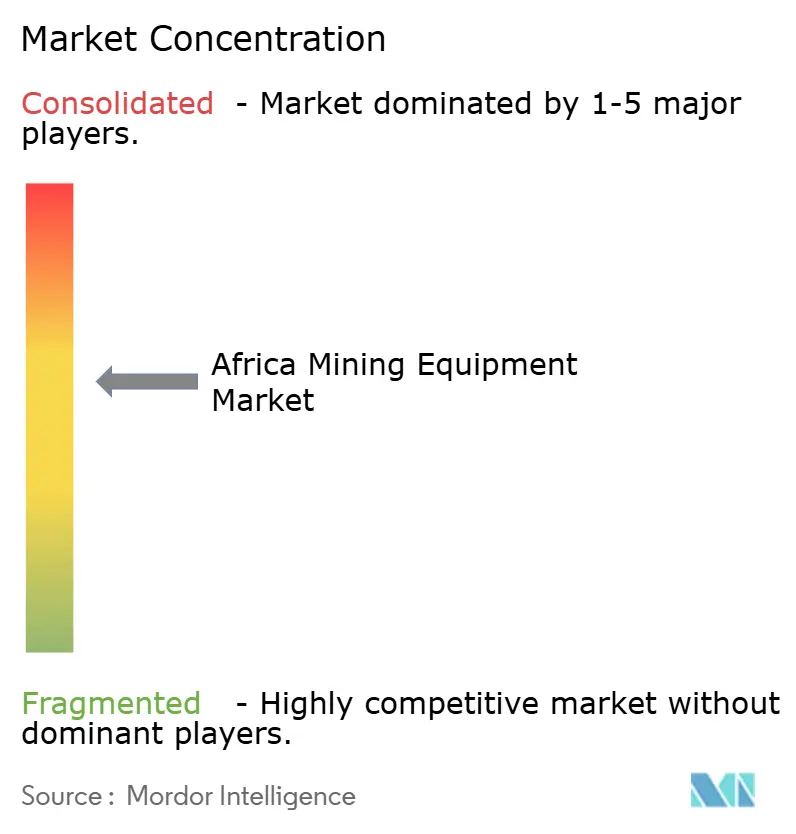
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements miniers en Afrique par Mordor Intelligence
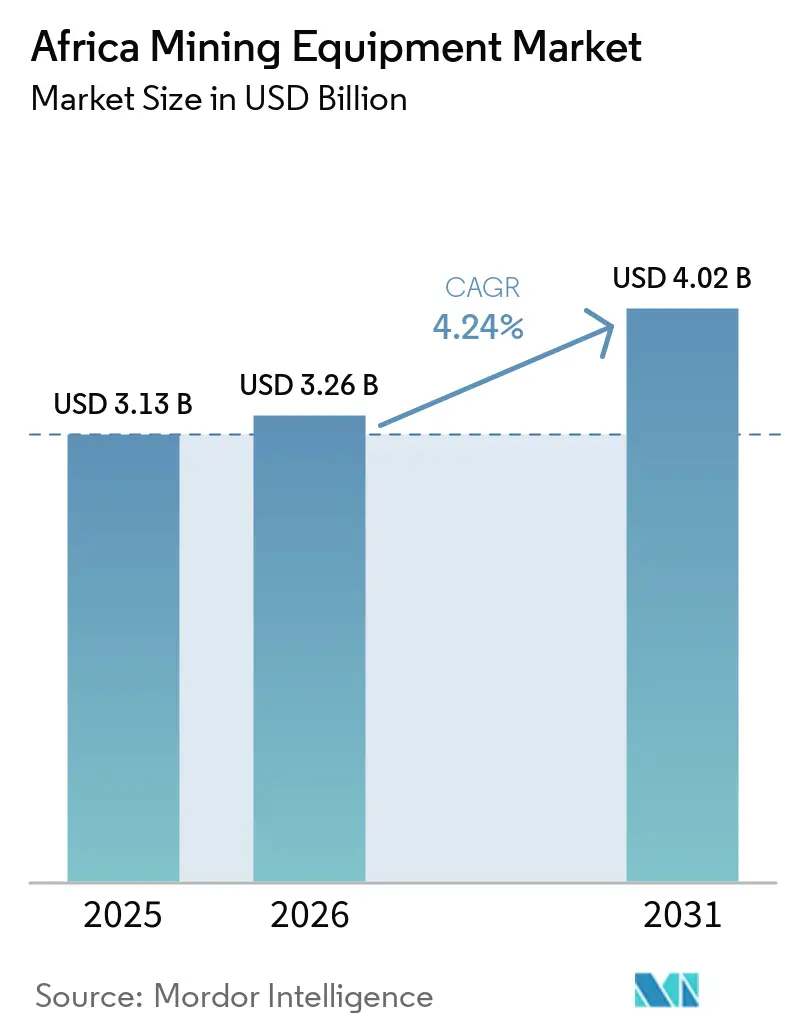
La taille du marché des équipements miniers en Afrique était évaluée à 3,13 milliards USD en 2025 et devrait s'étendre de 3,26 milliards USD en 2026 à 4,02 milliards USD d'ici 2031, enregistrant un CAGR de 4,24 % entre 2026 et 2031. Les machines d'exploitation minière à ciel ouvert continuent de dominer la demande, les opérateurs poursuivant de grands projets en fosse ouverte qui raccourcissent les délais de retour sur investissement et simplifient la logistique des flottes. Les systèmes de transport et de forage électriques à batterie gagnent du terrain à mesure que les mécanismes de tarification du carbone, les extensions de réseau électrique et les économies sur le coût total de possession améliorent la rentabilité des projets. Les corridors ferroviaires soutenus par les gouvernements, tels que le chemin de fer de Lobito, permettent désormais de débloquer des gisements enclavés et de réduire les coûts de transport, tandis que les centres de remise en état locaux réduisent les temps d'arrêt et l'exposition aux risques de change. Par ailleurs, les fabricants d'équipements d'origine (OEM) chinois intensifient la concurrence par les prix, incitant les marques occidentales établies à se tailler des positions défendables dans l'automatisation, les services numériques et la refabrication de composants.
Principaux enseignements du rapport
- Par type d'équipement, les machines d'exploitation minière à ciel ouvert ont dominé avec une part de 46,65 % du marché africain des équipements miniers en 2025, tandis que les chargeuses et les camions de transport devraient se développer à un CAGR de 5,17 % jusqu'en 2031.
- Par niveau d'automatisation, les flottes manuelles détenaient une part de 66,73 % du marché africain des équipements miniers en 2025, tandis que les systèmes entièrement autonomes devraient enregistrer le CAGR le plus rapide, à 18,38 %, jusqu'en 2031.
- Par groupe motopropulseur, les unités à combustion interne ont capté une part de 72,45 % du marché africain des équipements miniers en 2025, tandis que les unités électriques à batterie progressent à un CAGR de 8,55 % jusqu'en 2031.
- Par puissance, la tranche 500–1 000 CV représentait 47,02 % du marché africain des équipements miniers en 2025, tandis que les équipements inférieurs à 500 CV devraient croître à 6,12 % sur la période 2026–2031.
- Par application, l'exploitation minière des métaux représentait 53,71 % du marché africain des équipements miniers en 2025, tandis que la demande en exploitation minière des minéraux devrait augmenter à un CAGR de 5,63 % d'ici 2031.
- Par pays, l'Afrique du Sud détenait une part de 39,66 % du marché africain des équipements miniers en 2025, tandis que la République démocratique du Congo (RDC) est positionnée pour la croissance la plus rapide, à 5,68 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements miniers en Afrique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'exploitation minière de surface en Afrique | +1.5% | RDC, Guinée, Afrique du Sud | Moyen terme (2-4 ans) |
| Projets d'infrastructure stimulant la demande en minerai de fer et en granulats | +1.2% | Afrique du Sud, Guinée, Algérie, Nigéria | Court terme (≤ 2 ans) |
| Investissements dans les camions miniers électriques | +0.8% | Afrique du Sud, RDC, Ghana, Nigéria | Long terme (≥ 4 ans) |
| Exploration des terres rares stimulant la demande en forage | +0.6% | Afrique du Sud, RDC, Niger, Algérie | Moyen terme (2-4 ans) |
| Maintenance prédictive via la connectivité satellitaire | +0.4% | Afrique du Sud et principales opérations à l'échelle du continent | Court terme (≤ 2 ans) |
| Localisation de l'assemblage et de la remise en état des OEM en Afrique | +0.3% | Afrique du Sud, Botswana, Nigéria, Ghana | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion rapide des projets miniers de surface en Afrique
Les méga-projets à ciel ouvert tels que le complexe minier de fer de Simandou en Guinée et le développement MIFOR de la RDC d'une valeur de 28,9 milliards USD alimentent les commandes de camions de transport de classe ultra, de pelles à câble à haute capacité et de circuits de concassage [1]La Zambie pousse pour la transformation des minéraux afin de stimuler la croissance industrielle,
Copperbelt Katanga Mining, copperbeltkatangamining.com. Komatsu a annoncé un contrat majeur pour livrer cinq excavateurs PC5500-11 à Simandou en février 2025[2]Komatsu annonce un contrat majeur pour équiper la mine de fer de Simandou,
Komatsu Europe International N.V., komatsu-africa.com, illustrant comment les machines de classe 400 tonnes réduisent les coûts de transport et améliorent la productivité. Les centres de remise en état locaux, par exemple l'installation de Tractafric Equipment au Maroc, remettent désormais en état des composants clés pour raccourcir les délais de livraison et renforcer les offres après-vente. Les flottes de surface ancrent donc la demande de remplacement et représentent près de la moitié du marché africain des équipements miniers jusqu'en 2031.
Programmes d'infrastructure gouvernementaux stimulant la demande en minerai de fer et en granulats
Le financement multilatéral du corridor de Lobito de 1 300 km réduit les coûts de transport du cuivre et du minerai de fer, stimulant les achats de trémies de chargement ferroviaire et de concasseurs mobiles. L'engagement de la Guinée à achever une ligne ferroviaire de 670 km d'ici 2028 nécessite également des machines de pose de voies et de traitement des granulats[3]David Uwakwe, Le chemin de fer trans-guinéen dévoile ses projets de transport de passagers,
International Railway Journal, railjournal.com. Le Plan national de développement de l'Afrique du Sud alloue près d'un cinquième de son budget d'infrastructure aux améliorations logistiques liées à l'exploitation minière, soutenant la demande de niveleuses et de finisseurs. Les programmes d'infrastructure du secteur public renforcent donc des commandes d'équipements stables malgré les cycles des prix des matières premières.
Investissements croissants dans les camions miniers électriques à batterie
Epiroc a sécurisé un achat de 380 millions SEK (39,69 millions USD) en 2024 pour des chargeuses et des camions électriques à batterie, tandis que XCMG a fourni sept camions de transport électriques XDE260 à la mine Grootegeluk d'Exxaro en février 2026. Les essais montrent des avantages en termes de réduction du diesel dépassant 20 % et des économies de maintenance de près de 18 %, renforçant l'argumentaire économique même là où la stabilité du réseau est variable. Les 1 200 MW de capacité renouvelable ajoutés par Eskom en 2025 permettent désormais aux mines du Cap-Nord de recharger leurs flottes aux tarifs hors pointe inférieurs à 0,80 ZAR/kWh (~0,043 USD/kWh), propulsant l'adoption à travers le marché africain des équipements miniers.
Croissance de l'exploration des terres rares stimulant la demande en forage spécialisé
Les projets en Angola, tels que Longonjo, et en Afrique du Sud, tels que Phalaborwa, influencent considérablement la demande de sondes à circulation inverse et de carottes de diamant avancées. Ces sondes sont particulièrement appréciées pour leur capacité à gérer des formations géologiques complexes à des profondeurs considérables. De plus, les opérations à Longonjo stimulent la demande d'équipements spécialisés, notamment des cellules de flottation et des séparateurs magnétiques, pour soutenir l'extraction des ressources. Par ailleurs, l'introduction de systèmes d'échantillonnage automatisés, prévus pour être utilisés à Songwe Hill au Malawi, souligne l'importance croissante de l'intégration de technologies avancées dans l'exploration en phase initiale.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -0.7% | Afrique du Sud, RDC, Zambie, Ghana | Court terme (≤ 2 ans) |
| Coût des équipements autonomes et électriques | -0.5% | Afrique du Sud, Botswana, Namibie | Moyen terme (2-4 ans) |
| Perturbations de la chaîne d'approvisionnement | -0.3% | RDC, Zambie, Afrique du Sud | Court terme (≤ 2 ans) |
| Prolifération des pièces de rechange contrefaites | -0.2% | Nigeria, Tanzanie, Ghana, RDC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières affectant les cycles de dépenses d'investissement
Ces derniers temps, les prix du cuivre ont fortement chuté, incitant les producteurs de régions telles que la RDC et la Zambie à retarder les expansions prévues et à réduire les commandes d'équipements. Cette tendance reflète un ralentissement plus large du marché des matières premières, avec des matériaux clés tels que le minerai de fer, le charbon et les métaux de base également confrontés à des pressions sur les prix. Ces fluctuations obligent les OEM à rester agiles, en ajustant les calendriers de production et en maintenant des stocks de pièces de rechange critiques pour assurer une prestation de services ininterrompue et l'exécution des contrats.
Coût initial élevé des équipements autonomes et électriques
L'adoption d'équipements autonomes et électriques se heurte à des défis en raison de leurs coûts initiaux élevés par rapport aux alternatives traditionnelles à moteur diesel. La modernisation des équipements existants pour intégrer des technologies avancées alourdit encore la charge financière. De plus, l'accès limité à des financements abordables et la pénurie de techniciens qualifiés créent des obstacles à une mise en œuvre généralisée, en particulier pour les opérateurs de taille moyenne dans des régions telles que l'Afrique australe. Ces défis soulignent la nécessité d'une planification stratégique et d'investissements pour surmonter les obstacles liés à la transition vers des équipements plus avancés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : l'exploitation minière à ciel ouvert domine les dépenses dans un contexte d'électrification
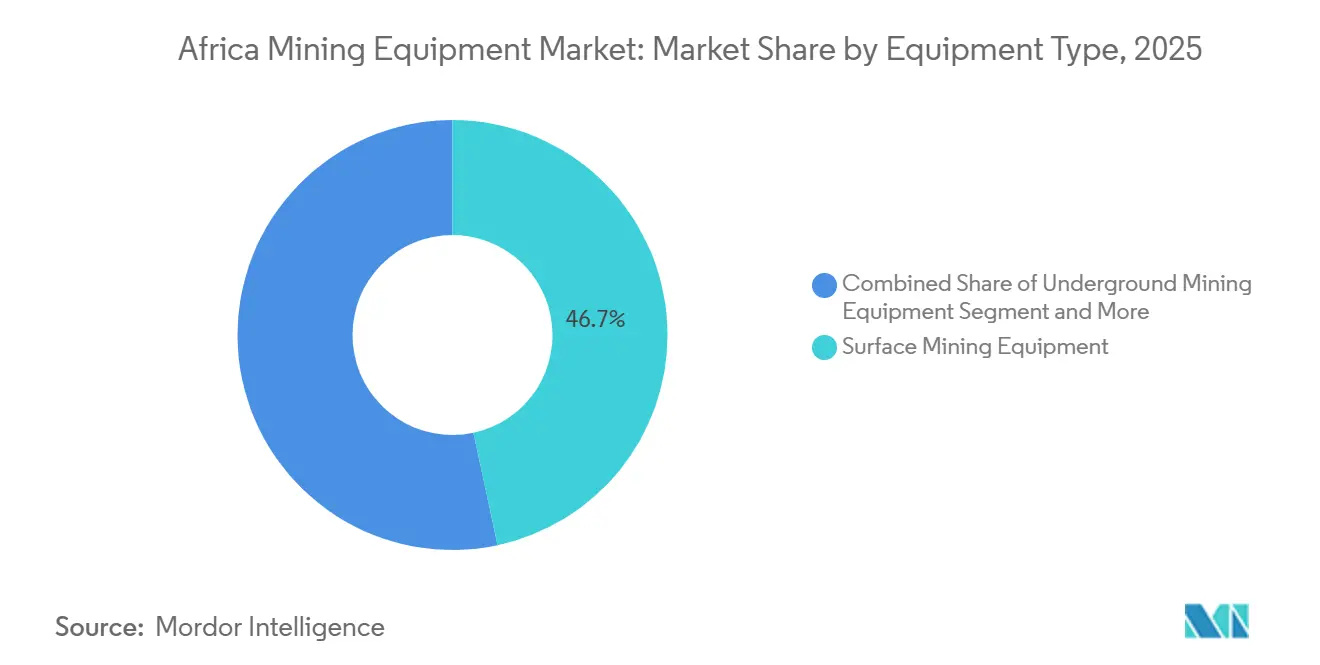
Les machines de surface représentaient 46,65 % du marché africain des équipements miniers en 2025. L'adoption de pelles à câble de 400 tonnes et de camions de transport de 220 tonnes améliore les économies d'échelle dans les opérations d'extraction de minerai de fer et de cuivre. Le segment bénéficie d'incitations fiscales favorisant les chargeuses à zéro émission, stimulant les déploiements pilotes d'unités électriques à batterie sur les sites platinifères. Dans le même temps, les chargeuses et les camions de transport devraient se développer à un CAGR de 5,17 % jusqu'en 2031. Les équipements souterrains sont en retrait à mesure que les réserves des mines d'or sud-africaines en profondeur s'épuisent, mais les chargeuses électrifiées réduisent la charge thermique et améliorent l'efficacité de la ventilation, modérant le déclin de la demande.
Les lignes de concassage, de criblage et de traitement des minéraux servent à la fois les pipelines à ciel ouvert et les pipelines d'infrastructure, où les granulats de carrière soutiennent les corridors ferroviaires et routiers. Les mandats de valorisation locale au Nigeria et en Algérie stimulent les achats de cellules de flottation et d'épaississeurs, remodelant les achats vers les circuits de traitement. Les foreuses et les brise-roches bénéficient de l'exploration des terres rares. Dans le même temps, les chargeuses et les camions de transport mènent le cycle de substitution vers des flottes à plus grande capacité et à moindres émissions, faisant progresser le marché africain des équipements miniers.


Par niveau d'automatisation : l'adoption de l'autonomie s'accélère
Les flottes manuelles représentaient 66,73 % du marché africain des équipements miniers en 2025, les coûts de main-d'œuvre restant relativement bas et les lacunes en matière de connectivité persistant. Néanmoins, les systèmes entièrement autonomes devraient afficher un CAGR de 18,38 % jusqu'en 2031, les mines accordant la priorité à la sécurité dans les chantiers souterrains en profondeur. Les modernisations gagnent en popularité, permettant aux opérateurs d'amortir le coût des camions existants tout en bénéficiant des avantages en matière d'évitement des collisions et de productivité. Les OEM chinois sous-cotent les concurrents occidentaux avec des kits d'autonomie à prix plus bas, élargissant l'accès pour les mineurs de niveau intermédiaire.
Les solutions semi-autonomes, notamment les foreuses téléopérées, comblent les lacunes de capacité dans les opérations où la connectivité est intermittente mais s'améliore grâce aux services satellitaires. Les cadres réglementaires exigent désormais des évaluations des risques, mais les approbations s'accélèrent à mesure que les autorités observent des taux d'accidents plus faibles dans les projets pilotes. Cette évolution des politiques soutient la transition à long terme vers l'autonomie sur le marché africain des équipements miniers.
Par type de groupe motopropulseur : les flottes à zéro émission gagnent du terrain
Les unités à combustion interne dominent encore, représentant 72,45 % du marché africain des équipements miniers en 2025, car les chaînes d'approvisionnement en diesel sont bien établies et les coûts d'acquisition restent plus faibles. Cependant, les véhicules électriques à batterie progressent à un CAGR de 8,55 % dans un contexte de renforcement des normes d'émissions et de métriques attrayantes de coût total de possession lorsque les prix du diesel dépassent 1,20 USD/litre. Les tarifs hors pointe d'Eskom inférieurs à 0,80 ZAR/kWh (~0,043 USD/kWh) améliorent l'économie de la recharge, encourageant les essais de flottes susceptibles de déboucher sur des commandes plus importantes.
Les plateformes hybrides restent une niche, principalement sur les routes de transport à forte pente où le freinage par récupération d'énergie génère des économies de carburant. Néanmoins, la hausse de la tarification du carbone au sein de l'Union européenne et sur certaines routes commerciales à destination de l'Afrique pourrait accélérer l'intérêt pour les hybrides parmi les exportateurs cherchant à cibler des chaînes d'approvisionnement à faible émission de carbone. À mesure que la capacité de production d'énergie renouvelable augmente, les groupes motopropulseurs électrifiés gagnent en importance stratégique pour les parties prenantes du marché africain des équipements miniers.
Par puissance nominale : les machines de gamme intermédiaire équilibrent productivité et agilité
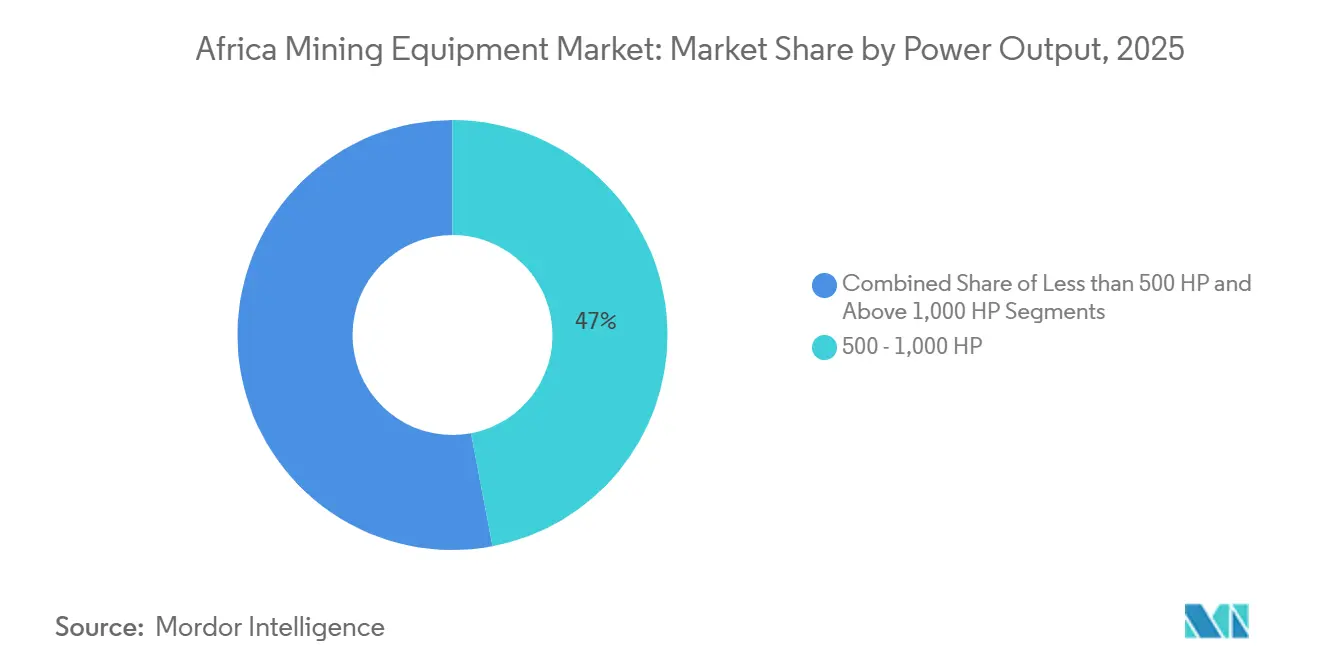
Les équipements de la tranche 500–1 000 CV représentaient 47,02 % du marché africain des équipements miniers en 2025, car les excavateurs et les chargeuses sur roues de gamme intermédiaire correspondent le mieux aux dimensions des fosses communes aux opérations d'extraction d'or, de cuivre et de minerai de fer. Les produits inférieurs à 500 CV progressent à 6,12 % à mesure que les mineurs artisanaux se formalisent et modernisent les processus manuels. Les exonérations fiscales nigérianes pour les équipements compacts accélèrent les achats d'excavateurs de 50 tonnes et de chargeuses de 6 tonnes dans les nouveaux districts de bauxite et d'or.
Les unités de classe ultra au-dessus de 1 000 CV restent essentielles dans les méga-projets où les économies d'échelle l'emportent sur le coût d'acquisition ; le Simandou en Guinée a importé quatre chargeuses WA1200-6, chacune dépassant 4 MW de puissance installée, soulignant l'appétit persistant pour les équipements à haute puissance. Les perspectives d'intégration des batteries sont les plus fortes dans les classes de gamme intermédiaire où la taille des batteries permet un poste de huit heures sans sacrifier la charge utile, renforçant l'élan de l'électrification sur le marché africain des équipements miniers.
Par application : l'exploitation minière des métaux reste l'ancre
L'exploitation minière des métaux représentait 53,71 % du marché africain des équipements miniers en 2025, ancrée par le platine en Afrique du Sud et la production de cuivre-cobalt en RDC. Les applications d'exploitation minière des minéraux, notamment les terres rares et les phosphates, devraient augmenter de 5,63 % jusqu'en 2031, les gouvernements cherchant à attirer des investissements dans les matériaux de transition énergétique. Le charbon reste stratégiquement important pour la sécurité énergétique de l'Afrique du Sud, mais les politiques d'émissions incitent les opérateurs à adopter des solutions de transport à zéro émission et de concassage en fosse.
Les explorateurs de minéraux demandent des kits de traitement modulaires qui s'adaptent à l'évolution des définitions des ressources. Les usines pilotes à Phalaborwa et Longonjo démontrent des concasseurs et des séparateurs à faible empreinte, tandis que les grands groupes miniers poursuivent des flottes de camions autonomes pour améliorer la productivité et réduire l'exposition de la main-d'œuvre. Ces voies technologiques distinctes, ensemble, élargissent l'ensemble des opportunités pour les OEM actifs sur le marché africain des équipements miniers.
Analyse géographique
La part de 39,66 % de l'Afrique du Sud reflète une infrastructure de soutien mature et une base installée importante. Cependant, son taux de croissance reste inférieur à la moyenne régionale en raison de défis tels que la fermeture imminente des anciens puits aurifères et l'impact de la transition énergétique mondiale sur les actifs charbonniers. Malgré ces obstacles, les incitations fiscales pour l'adoption de chargeuses électriques à batterie dans les opérations minières platinifères encouragent les activités de remplacement. De plus, l'utilisation croissante de la surveillance par drone pour lutter contre l'exploitation minière illégale stimule la demande d'équipements de criblage compacts, reflétant une évolution vers des solutions innovantes dans le secteur.
La RDC affiche le CAGR le plus rapide à 5,68 % jusqu'en 2031, propulsée par les expansions dans la ceinture de minerai de fer et de cuivre. Les liaisons ferroviaires financées par la Société américaine de financement du développement minimisent les coûts logistiques, stimulant les commandes de systèmes de chargement ferroviaire et de convoyeurs. Des défis tels que les pénuries périodiques de composants et les redevances sur les minéraux stratégiques persistent ; ils sont atténués par l'implication d'investisseurs ayant une forte tolérance au risque et un accès à des chaînes d'approvisionnement intégrées, assurant ainsi une progression régulière du marché.
D'autres pays de la région, notamment le Nigeria, l'Algérie, la Libye et plusieurs autres, contribuent également à la demande globale. Au Nigeria, de nouvelles politiques visant à promouvoir la transformation locale stimulent la création de grandes installations industrielles, générant ainsi une demande significative d'équipements miniers, tels que les systèmes de concassage et de broyage. Le Code minier révisé de l'Algérie, qui autorise désormais une plus grande participation étrangère, a suscité un intérêt pour les coentreprises, notamment dans ses gisements de minerai de fer. La Libye, bien que confrontée à des défis sécuritaires, recèle un potentiel inexploité pour une croissance future. Par ailleurs, des pays comme le Botswana, la Namibie et la Zambie explorent activement l'utilisation de chargeuses électriques à batterie, témoignant d'un engagement en faveur de l'innovation et de la durabilité sur un marché géographiquement diversifié.
Paysage concurrentiel
La dynamique concurrentielle est caractérisée par une concentration modérée, les principaux OEM détenant une part significative des revenus du marché. Caterpillar, Komatsu, Liebherr, Sandvik et Epiroc renforcent leurs positions en proposant des services numériques avancés, des solutions autonomes et des programmes d'échange de composants. Pendant ce temps, des acteurs chinois comme XCMG et Sany gagnent du terrain en Afrique en adoptant des stratégies de prix compétitifs et en développant de vastes réseaux de concessionnaires. XCMG a récemment formé une alliance stratégique pour améliorer la disponibilité des pièces de rechange en Afrique du Sud, tandis que Sany affirme son engagement à long terme dans la région par ses investissements dans les infrastructures.
La localisation est devenue une stratégie clé pour les acteurs du marché. Le grand centre de remise en état de Barloworld à Boksburg remet en état des milliers de composants chaque année, réduisant considérablement les délais de livraison et aidant les clients à atténuer les défis liés aux devises. De même, Mantrac réalise des investissements substantiels pour établir un nouveau centre de remise en état de composants, renforçant davantage la présence après-vente de Caterpillar. L'acquisition d'un fournisseur de pièces national par Epiroc garantit un canal fiable pour les pièces d'origine, répondant au problème croissant des produits contrefaits qui affectent les revenus des OEM.
Les collaborations technologiques transforment le paysage concurrentiel. Les solutions de connectivité d'Avanti permettent des plateformes de maintenance avancées basées sur les données, tandis que le système SmartCare de Komatsu intègre des technologies de communication de pointe pour fournir une surveillance en temps réel de l'état des équipements. Bell Equipment élargit son offre de produits en introduisant une nouvelle gamme de niveleuses pour cibler les clients de carrières que les grands acteurs mondiaux ont mal desservis. Metso a également pris des mesures pour étendre son empreinte dans la région en ouvrant un nouveau hub pour soutenir les usines de traitement des minéraux en Afrique subsaharienne, renforçant son engagement en faveur de la croissance et intensifiant la concurrence sur le marché africain des équipements miniers.
Leaders du secteur des équipements miniers en Afrique
Caterpillar Inc.
Komatsu Ltd.
Liebherr-International AG
Sandvik AB
Epiroc AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Avril 2026 : Cummins a présenté son premier système de stockage d'énergie par batterie pour microréseaux hybrides sur des sites miniers africains, visant à réduire le temps de fonctionnement des générateurs diesel et les émissions.
- Février 2026 : Weir a achevé une extension de 1 600 mètres carrés de son usine d'Alrode à Gauteng. L'extension a ajouté deux ponts roulants à portique de 57 tonnes pour soutenir l'assemblage de grands équipements de comminution.
- Janvier 2026 : FAM Minerals & Mining, une société du groupe BEUMER, a ouvert un bureau à Johannesburg pour servir les clients de manutention de matériaux en vrac en Afrique australe.


Périmètre du rapport sur le marché des équipements miniers en Afrique
Le marché des équipements miniers en Afrique est segmenté par type d'équipement, niveau d'automatisation, type de groupe motopropulseur, puissance, application et pays. Par type d'équipement, le marché est segmenté en équipements d'exploitation minière à ciel ouvert, équipements d'exploitation minière souterraine, équipements de traitement des minéraux, foreuses et brise-roches, équipements de concassage, de pulvérisation et de criblage, et chargeuses et bouteurs. Par niveau d'automatisation, le marché est segmenté en équipements manuels, semi-autonomes et entièrement autonomes. Par type de groupe motopropulseur, le marché est segmenté en moteur à combustion interne (MCI), véhicule électrique à batterie (VEB) et véhicule hybride. Par puissance, le marché est segmenté en moins de 500 CV, 500 à 1 000 CV et plus de 1 000 CV. Par application, le marché est segmenté en exploitation minière des métaux, exploitation minière des minéraux et exploitation minière du charbon. Par pays, le marché est segmenté en Afrique du Sud, Nigeria, Algérie, République démocratique du Congo, Libye et reste de l'Afrique. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Équipements miniers de surface |
| Équipements miniers souterrains |
| Équipements de traitement des minéraux |
| Foreuses et brise-roches |
| Concassage, pulvérisation et criblage |
| Chargeurs et camions de transport |
| Équipements manuels |
| Équipements semi-autonomes |
| Équipements entièrement autonomes |
| Véhicules à moteur à combustion interne |
| Véhicules électriques à batterie |
| Véhicules hybrides |
| Moins de 500 CV |
| 500 – 1 000 CV |
| Plus de 1 000 CV |
| Exploitation minière des métaux |
| Exploitation minière des minéraux |
| Exploitation minière du charbon |
| Afrique du Sud |
| Nigéria |
| Algérie |
| République démocratique du Congo (RDC) |
| Libye |
| Reste de l'Afrique |
| Par type d'équipement | Équipements miniers de surface |
| Équipements miniers souterrains | |
| Équipements de traitement des minéraux | |
| Foreuses et brise-roches | |
| Concassage, pulvérisation et criblage | |
| Chargeurs et camions de transport | |
| Par niveau d'automatisation | Équipements manuels |
| Équipements semi-autonomes | |
| Équipements entièrement autonomes | |
| Par type de groupe motopropulseur | Véhicules à moteur à combustion interne |
| Véhicules électriques à batterie | |
| Véhicules hybrides | |
| Par puissance nominale | Moins de 500 CV |
| 500 – 1 000 CV | |
| Plus de 1 000 CV | |
| Par application | Exploitation minière des métaux |
| Exploitation minière des minéraux | |
| Exploitation minière du charbon | |
| Par pays | Afrique du Sud |
| Nigéria | |
| Algérie | |
| République démocratique du Congo (RDC) | |
| Libye | |
| Reste de l'Afrique |


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des équipements miniers en Afrique ?
La taille du marché des équipements miniers en Afrique était évaluée à 3,13 milliards USD en 2025 et devrait s'étendre de 3,26 milliards USD en 2026 à 4,02 milliards USD d'ici 2031, enregistrant un CAGR de 4,24 % entre 2026 et 2031.
Quel segment domine les dépenses sur le marché des équipements miniers en Afrique ?
Les machines d'exploitation minière à ciel ouvert occupent la première place avec 46,65 % des revenus de 2025.
Où la demande d'équipements miniers entièrement autonomes croît-elle le plus rapidement ?
Les opérations d'extraction d'or et de platine en profondeur en Afrique du Sud stimulent le taux d'adoption le plus élevé, soutenant un CAGR de 18,38 % pour les systèmes entièrement autonomes jusqu'en 2031.
Quel pays offre les meilleures perspectives de croissance ?
La RDC devrait se développer à 5,68 % jusqu'en 2031, portée par de grands projets dans la ceinture de minerai de fer et de cuivre soutenus par de nouveaux corridors ferroviaires.
Dernière mise à jour de la page le:



