
Taille et part du marché du commerce social
Analyse du marché du commerce social par Mordor Intelligence
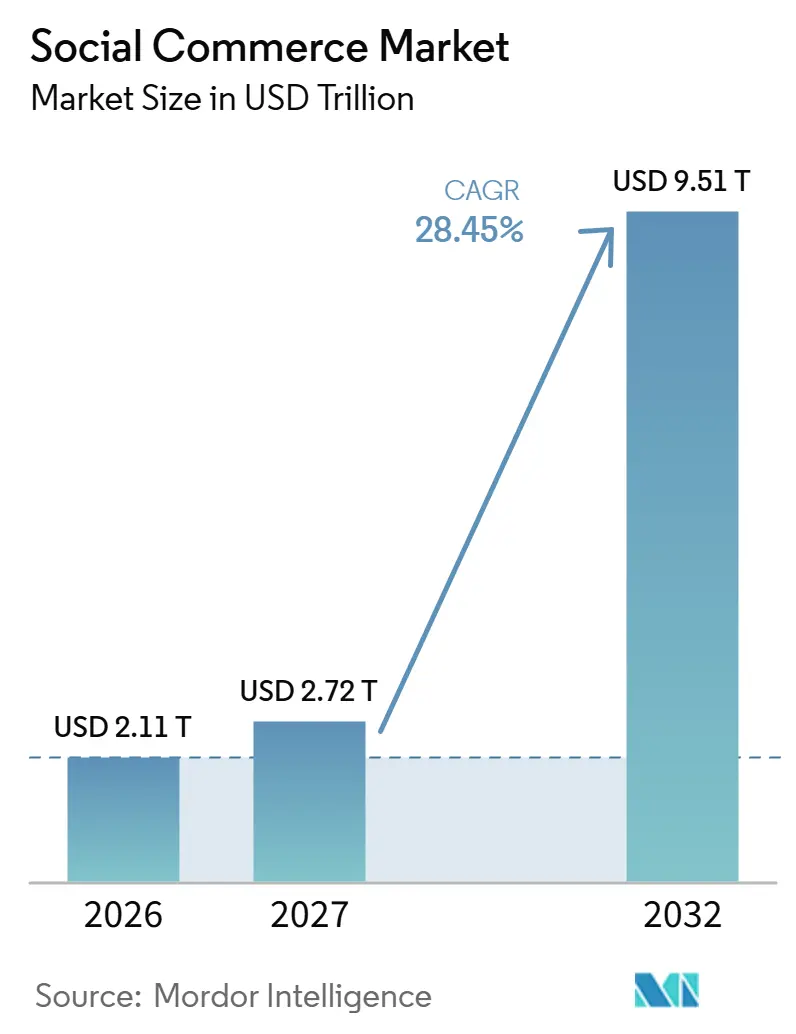
La taille du marché du commerce social était évaluée à 2,11 billions USD en 2026 et devrait croître de 2,72 billions USD en 2027 pour atteindre 9,51 billions USD d'ici 2032, à un CAGR de 28,45 % durant la période de prévision (2027-2032).
L'opportunité commerciale relie la découverte menée par les créateurs aux liens produits intégrés aux applications et aux flux de produits personnalisés. En Chine, les habitudes d'achat en ligne bien établies offrent au commerce en direct une base commerciale de détail opérationnelle. En Europe, la découverte de mode personnalisée peut relier la distribution de contenu à la pertinence des produits. La participation élargie des marchands et les choix en matière d'autorisation des données modifient la façon dont les plateformes servent les vendeurs et les acheteurs potentiels. La pression sur les coûts publicitaires rend ces choix commercialement déterminants, car les vendeurs doivent transformer la portée de leur audience en achats rentables.
Points clés du rapport
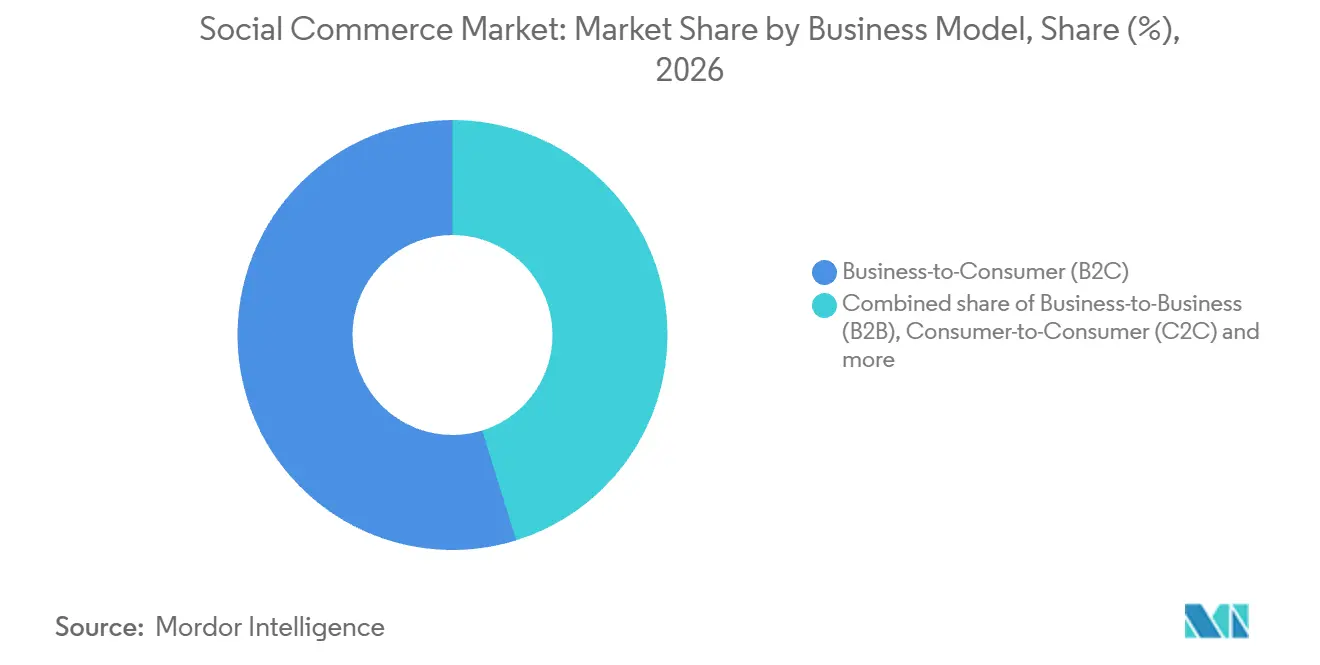
- Par modèle commercial, le modèle entreprise à consommateur (B2C) était en tête avec une part de marché du commerce social de 54,79 % en 2026, tandis que le modèle consommateur à consommateur (C2C) devrait connaître la croissance la plus rapide avec un CAGR de 33,1 % durant 2027-2032.
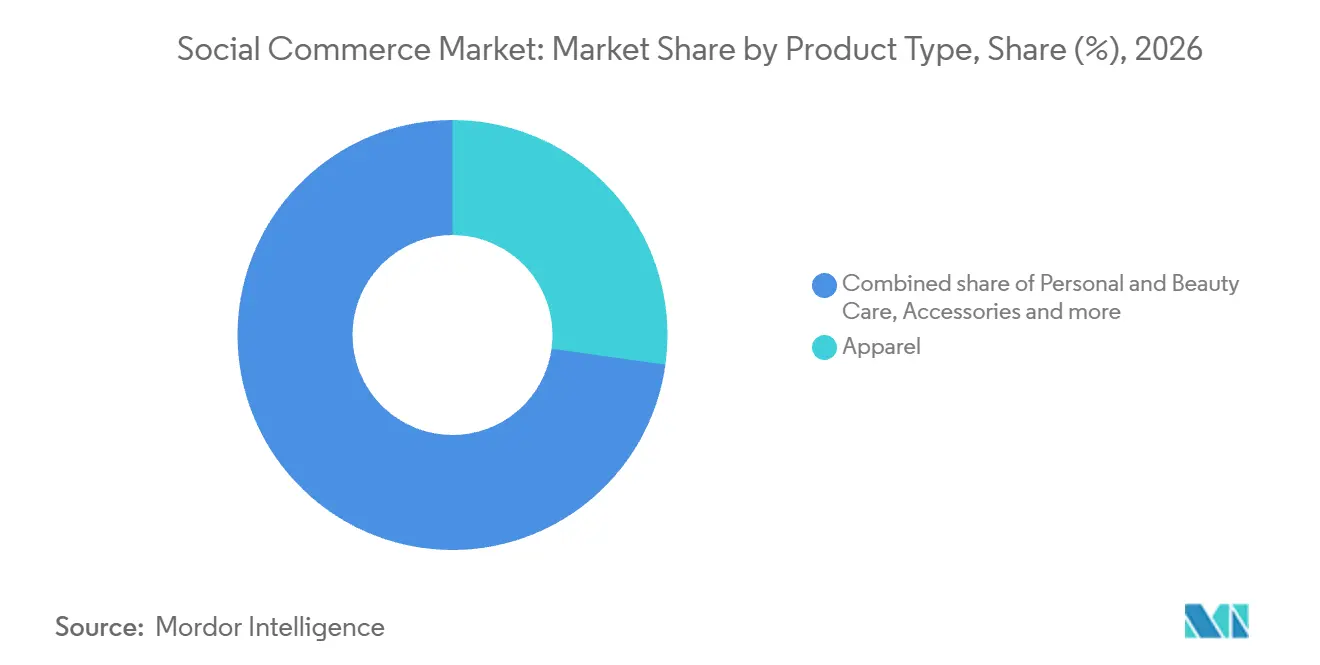
- Par type de produit, l'habillement était en tête avec une part de 27,2 % de la taille du marché du commerce social en 2026, et les soins personnels et de beauté devraient connaître la croissance la plus rapide avec un CAGR de 32,5 % durant 2027-2032.
- Par appareil, les smartphones étaient en tête avec 91,82 % des revenus du marché en 2026 et devraient également connaître la croissance la plus rapide avec un CAGR de 29,6 % durant 2027-2032.
- Par canal de vente, le commerce vidéo représentait 42,62 % des revenus du marché en 2026, tandis que la revente sociale devrait connaître la croissance la plus rapide avec un CAGR de 33,6 % durant 2027-2032.
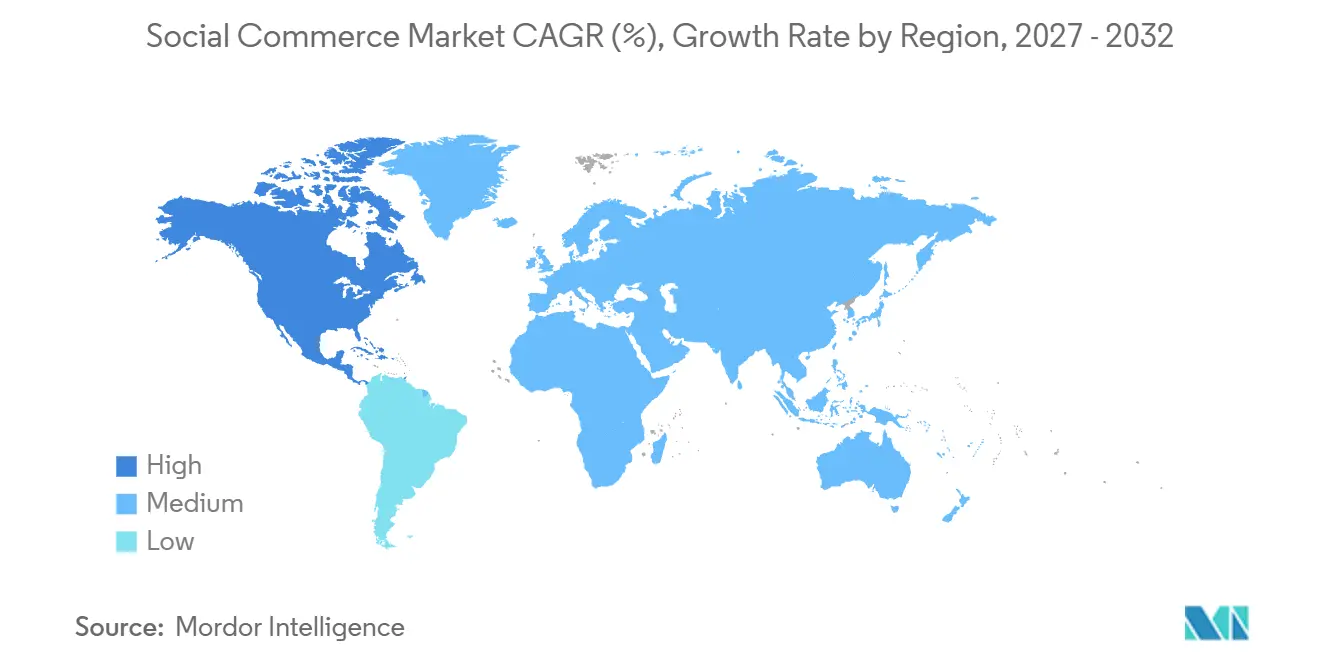
- Géographiquement, l'Asie-Pacifique était en tête avec 34,15 % des revenus du marché en 2026, et l'Amérique du Nord devrait connaître la croissance la plus rapide avec un CAGR de 30,5 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption accélérée des paiements en un clic intégrés aux applications en Asie du Sud-Est | +8% | Indonésie, Malaisie, Philippines, Singapour, Thaïlande et Viêt Nam | Court terme (≤ 2 ans) |
| Essor des achats en direct par vidéo parmi la génération Z en Chine et aux États-Unis | +7.5% | Chine, États-Unis, Royaume-Uni et Allemagne | Court terme (≤ 2 ans) |
| Moteurs de recommandation IA hyper-personnalisés stimulant la valeur moyenne des commandes en Europe | +6% | Sur l'ensemble des marchés européens | Moyen terme (2-4 ans) |
| Prolifération des marques en vente directe au consommateur axées sur les réseaux sociaux en Amérique du Nord | +5.5% | Sur l'ensemble des États-Unis | Moyen terme (2-4 ans) |
| Commerce social transfrontalier facilité par des API logistiques intégrées | +4% | Allemagne, Espagne, Italie et France | Moyen terme (2-4 ans) |
| Intégration des portefeuilles sociaux (ex. : WeChat Pay, KakaoPay) stimulant la conversion | +3% | À l'échelle nationale en Malaisie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption accélérée des paiements en un clic intégrés aux applications en Asie du Sud-Est
Un parcours allant des vidéos produits à un achat intégré à l'application rend la disponibilité des moyens de paiement pertinente pour les vendeurs sociaux. Après approbation du produit, les liens vidéo de TikTok Shop permettent aux acheteurs en Indonésie, en Malaisie, aux Philippines, à Singapour, en Thaïlande et au Viêt Nam d'effectuer des achats directement dans l'application. Les transactions de paiement électronique en Malaisie ont augmenté de 25 % pour atteindre 18,4 milliards en 2025, couvrant les cartes, la monnaie électronique, FPX et DuitNow Online Banking/Wallets.[1] FPX et DuitNow Online Banking/Wallets servent couramment les achats en ligne. Étant donné que la page produit est l'endroit où un visiteur ayant cliqué sur un lien peut passer une commande, les infrastructures de paiement que les acheteurs utilisent déjà en Malaisie déterminent l'opportunité de convertir ces clics en achats.
Essor des achats en direct par vidéo parmi la génération Z en Chine et aux États-Unis
La base d'utilisateurs du commerce en direct en Chine totalisait 660 millions en 2025. Dans une enquête Censuswide d'octobre 2026 menée aux États-Unis, au Royaume-Uni et en Allemagne, 47 % des répondants de la génération Z ont déclaré faire davantage d'achats en direct qu'un an auparavant. Une étude sur le commerce en direct de 2025 portant sur 390 répondants a associé l'expertise du diffuseur, la démonstration et l'interaction à la valeur perçue du produit et à la confiance, lesquelles étaient liées aux intentions d'achat. Pour les marques, cela fait du choix du présentateur une décision de marchandisage autant qu'un choix relatif à la portée de l'audience. Étant donné que l'étude relie les compétences du présentateur à la valeur perçue du produit et à la confiance, et celles-ci à l'intention d'achat, la capacité du présentateur est le levier qu'une marque contrôle une fois qu'un flux a atteint son audience.
Moteurs de recommandation IA hyper-personnalisés stimulant la valeur moyenne des commandes en Europe
La découverte personnalisée peut relier une session d'achat social à une sélection plus large de produits pertinents. Le 15 octobre 2025, Zalando a annoncé que son fil de découverte alimenté par l'IA fonctionnait dans 22 marchés, combinant des recommandations personnalisées de mode et de style de vie avec des vidéos et des diffusions en direct achetables.[2] Cela faisait suite à un déploiement initial dans 6 marchés en juillet 2025. Le fil réunissait le contenu des marques et des créateurs dans un flux personnel adapté en quasi-temps réel. Pour les vendeurs de mode, la combinaison de la recommandation et de la distribution de contenu crée une voie vers la vente croisée au sein de la même expérience de découverte. Toute augmentation de la valeur du panier dépendrait de l'utilité de ces recommandations supplémentaires pour l'acheteur, rendant la pertinence des produits commercialement plus importante que le seul volume de contenu.
Prolifération des marques en vente directe au consommateur axées sur les réseaux sociaux en Amérique du Nord
Pour les marques établies, les vitrines sociales peuvent compléter un réseau de distribution existant. En septembre 2025, Wet Brush, appartenant à Beauty By Imagination, a relancé ses achats directs au consommateur pour ses brosses aux États-Unis et a lancé sa boutique sur TikTok Shop. Les consommateurs pouvaient acheter directement auprès de la marque ainsi que via les principaux détaillants en ligne et omnicanaux. Pour la marque, cela crée une décision d'allocation de canaux entre son propre site, sa vitrine TikTok Shop et la distribution par les détaillants. Étant donné que Wet Brush a conservé sa distribution par les détaillants tout en ajoutant son propre site et TikTok Shop, cette expansion illustre comment les marques établies peuvent élargir leur commerce social direct au-delà des nouvelles marques axées sur les réseaux sociaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts d'acquisition d'utilisateurs sur les plateformes matures | -2.5% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Mandats fragmentés en matière de confidentialité des données (EU-DMA, CPRA, PDPA) | -1.8% | Union européenne, Californie et Singapour | Moyen terme (2-4 ans) |
| Conflit de revenus entre créateurs et plateformes limitant l'offre de contenu | -0.8% | Sur l'ensemble du Royaume-Uni | Court terme (≤ 2 ans) |
| Plafonnement de la réglementation sur le commerce en diffusion en direct en Chine | -0.6% | À l'échelle nationale en Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts d'acquisition d'utilisateurs sur les plateformes matures
La hausse des prix publicitaires rend la performance de conversion plus importante pour l'économie de l'acquisition d'un acheteur social. Le prix moyen mondial par annonce de Meta sur l'ensemble de ses applications a augmenté de 12 % en glissement annuel au deuxième trimestre 2026. Pour un marchand convertissant une proportion inchangée d'expositions payantes en achats, des coûts d'exposition plus élevés réduiraient la contribution restante de chaque commande. Meta a rapporté que son prix moyen par annonce avait augmenté de 20 % en glissement annuel au deuxième trimestre 2026 pour sa catégorie géographique combinée États-Unis et Canada. L'accès payant à l'audience peut donc devenir une contrainte à une expansion rentable, même sans baisse de l'intérêt des acheteurs.
Mandats fragmentés en matière de confidentialité des données (EU-DMA, CPRA, PDPA)
La fragmentation de la vie privée limite les combinaisons de données qu'un vendeur social peut utiliser pour relier les audiences aux produits. Les règles CCPA de Californie en vigueur depuis le 1er janvier 2026 interdisent au prestataire de services de médias sociaux d'un vendeur de vêtements d'utiliser les listes d'adresses électroniques de clients fournies pour cibler les consommateurs ayant refusé la vente ou le partage. Les règles autorisent les publicités agrégées ou démographiques. La loi sur les marchés numériques de l'UE restreint la combinaison ou la réutilisation de données personnelles entre services par les contrôleurs d'accès désignés sans consentement spécifique de l'utilisateur et exige une alternative moins personnalisée. Singapour exige généralement un consentement réel ou présumé pour la collecte, l'utilisation ou la divulgation de données personnelles, sauf si la PDPA ou une autre loi écrite l'autorise sans consentement. Les vendeurs supportent par conséquent le coût continu d'adaptation de l'activation de l'audience à chaque régime d'autorisation applicable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial :
les petites marques et la vente entre pairs élargissent la participationLe modèle entreprise à consommateur (B2C) représentait une part de 54,79 % de la taille du marché du commerce social en 2026. Les petites entreprises américaines réalisant moins de 15 millions USD de chiffre d'affaires annuel sur TikTok Shop ont augmenté leurs ventes de 66 % en 2025 par rapport à 2024. Ces entreprises vendent directement aux consommateurs, de sorte que leur croissance des ventes illustre la participation des marchands derrière le modèle dominant.
Le modèle consommateur à consommateur (C2C) est le segment à la croissance la plus rapide, avec un CAGR projeté de 33,1 % durant 2027-2032. Dans une enquête américaine de juin 2025 portant sur 1 109 vendeurs de seconde main, 57 % préféraient la vente entre pairs, avec une marge d'erreur de ±3 points de pourcentage. Les services de dépôt-vente gèrent à la place les annonces et la tarification moyennant des frais plus élevés, offrant aux vendeurs une proposition de service différente. Pour les plateformes sociales, la vente entre pairs crée une opportunité de soutenir les décisions d'annonce individuelles et le contact direct avec les acheteurs sans adopter le modèle de dépôt-vente complet. Les outils qui préservent le rôle du vendeur dans la transaction peuvent ainsi répondre à une préférence distincte, plutôt que de traiter chaque vendeur individuel comme un client pour des services de revente gérés.



Par type de produit :
l'habillement en tête tandis que la beauté se développeL'habillement représentait une part de marché du commerce social de 27,2 % en 2026. TikTok Shop a rapporté une croissance moyenne hebdomadaire du chiffre d'affaires de 78 % depuis juillet 2025 pour Creamy Fabrics, une marque allemande de vêtements gainants utilisant des affiliés créateurs. Lors de son premier Black Friday sur TikTok Shop en Allemagne en 2025, Creamy Fabrics a également enregistré son chiffre d'affaires quotidien moyen le plus élevé à ce jour. Ce résultat montre une marque d'habillement convertissant le trafic saisonnier d'acheteurs en ventes quotidiennes moyennes record sur la plateforme.
Les soins personnels et de beauté constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 32,5 % durant 2027-2032. Au cours des 52 semaines se terminant le 29 mars 2026, le groupement beauté de NIQ représentait 41 % des ventes en valeur de produits de grande consommation (PGC) de TikTok Shop Europe. Il comprenait les cosmétiques, les soins capillaires, les parfums, les soins et hydratants pour la peau, les nettoyants pour le visage et les soins solaires. Au premier trimestre 2026, TikTok Shop figurait parmi les principaux détaillants de beauté en ligne au Royaume-Uni, en Espagne, en Irlande, en Allemagne, en Italie, en France et aux États-Unis.

Par appareil :
la commodité du smartphone façonne le choix du canalLe segment des smartphones était le plus grand et le plus rapide en termes de croissance, avec une part de 91,82 % des revenus du marché en 2026 et un CAGR projeté de 29,6 % durant 2027-2032. L'enquête 2025 de SOTI auprès de 12 000 consommateurs âgés de 18 à 65 ans dans 10 pays a révélé que 65 % considéraient les téléphones comme le moyen le plus pratique d'effectuer des achats. Cette préférence donne aux vendeurs sociaux une raison pratique de relier la découverte de produits à une expérience d'achat conçue autour de l'utilisation du téléphone.
Dans l'enquête de Salsify du 31 janvier 2025, 12 % ont sélectionné les applications de médias sociaux comme méthode d'achat préférée sur smartphone dans une question à réponses multiples. L'échantillon comprenait 557 acheteurs américains et 558 acheteurs britanniques, soit un total de 1 115 répondants. Cette préférence limitée signifie qu'un vendeur axé sur le téléphone doit encore attirer les acheteurs vers son canal de commerce social. Pour les marchands, l'accès aux appareils et la préférence pour les applications sociales nécessitent des décisions distinctes quant à la manière dont le produit est découvert et présenté. La portée des smartphones fournit un point d'accès, tandis qu'une expérience d'achat social utile doit mériter une place dans le choix des méthodes d'achat mobile du client.
Par canal de vente :
l'échelle de la vidéo rencontre la vente par messagerieLe commerce vidéo était le segment le plus important, représentant 42,62 % des revenus du marché en 2026. TikTok Shop Malaisie a déclaré en 2026 que les diffusions en direct et les vidéos représentaient chacune environ un tiers de ses ventes sur la plateforme. Ces contributions séparées montrent que l'échelle du canal sur cette plateforme malaisienne ne dépend pas uniquement des diffusions en direct.
La revente sociale est le segment à la croissance la plus rapide, avec un CAGR projeté de 33,6 % durant 2027-2032. Dans le secteur de la vente directe en Inde pour l'exercice 2025, WhatsApp et les plateformes de messagerie numérique émergeaient comme principaux canaux de vente pour les vendeurs directs et les consommateurs. La messagerie intègre la communication du vendeur dans le parcours d'achat, permettant à l'explication du produit et au contact client de se développer à travers le même échange. Pour la revente sociale, cela offre un mécanisme pour étendre l'activité de vente à travers des conversations sans dépendre entièrement d'une vitrine exploitée de manière centralisée. Les prestataires peuvent ainsi soutenir une relation commerciale menée par le vendeur tout en préservant le contact direct qui confère à la vente conversationnelle son modèle opérationnel distinct.
Analyse géographique
Marché du commerce social en Asie-Pacifique
L'Asie-Pacifique détenait une part de 34,15 % de la taille du marché du commerce social en 2026. Les ventes en ligne de biens physiques en Chine représentaient 26,1 % du total des ventes au détail de biens de consommation en 2025, illustrant un environnement d'achat en ligne bien établi. La valeur des transactions du commerce en direct en Chine a augmenté de plus de 10 % en 2025.[3] Avec plus d'un quart des ventes au détail de biens de consommation en Chine déjà réalisées en ligne, les opérateurs de commerce en direct peuvent connecter les spectateurs aux catalogues marchands existants, faisant de l'intégration des marchands une voie vers la croissance aux côtés de l'expansion de l'audience.
Marché du Commerce Social en Amérique du Nord
L'Amérique du Nord est la géographie à la croissance la plus rapide, avec un CAGR projeté de 30,5 % durant 2027-2032. TikTok Shop a rapporté que près de 50 % d'acheteurs américains supplémentaires ont effectué un achat lors de son événement Black Friday et Cyber Monday de 4 jours en 2025 par rapport à l'événement de 2024. Pour les vendeurs américains, cela relie l'activité des vitrines sociales à un calendrier commercial concentré, offrant aux démonstrations de produits et au contenu promotionnel une période définie pour s'adresser aux clients acheteurs. Ces achats créent une ouverture pour la découverte continue de produits après l'événement, permettant à une vitrine sociale de développer une relation de vente au-delà de la promotion elle-même.
La voie des créateurs en Europe était particulièrement présente en Allemagne, en France, en Espagne et en Italie, où les affiliés représentaient près de 70 % du volume estimé de marchandises TikTok Shop au cours des 90 jours se terminant le 9 juillet 2026. En Amérique du Sud, l'enquête 2025 de CNDL et SPC Brasil a révélé que 49 % des répondants brésiliens ont déclaré avoir acheté directement via les réseaux sociaux au cours des 12 mois précédents. L'exemple des Émirats arabes unis au Moyen-Orient met en évidence le risque lié à la confiance, avec 38 % des répondants ayant subi une arnaque financière au cours des 12 mois précédents situant l'incident sur les médias sociaux dans l'enquête Visa de 2026. En Afrique, 27 % des quelque 3 000 Sud-Africains actifs numériquement interrogés pour le rapport Stitch de 2026 ont sélectionné le commerce social comme canal préféré, avec plusieurs réponses autorisées. La prédominance des médias sociaux parmi les lieux d'arnaques signalés aux Émirats arabes unis fait de la confiance un enjeu de conversion, tandis que les ventes menées par des affiliés dans les 4 pays européens font de l'accès aux créateurs une décision de distribution.
Cadre réglementaire et perspectives
La comparaison évalue les juridictions sélectionnées du point de vue d'un opérateur de marché orienté consommateur et conforme. Les obligations des places de marché dépendent du service offert, avec des exemptions en Allemagne et au Brésil et des exigences spécifiques à l'activité aux Émirats arabes unis. Des obligations claires peuvent soutenir une participation conforme, bien que des responsabilités plus larges en matière de vérification et de tenue de registres nécessitent davantage de travail de la part des plateformes.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Émirats arabes unis | Nigéria |
|---|---|---|---|---|---|---|
| Autorité principale | Commission fédérale du commerce | Bundesnetzagentur, le coordinateur des services numériques | Administration d'État pour la réglementation des marchés et Administration du cyberespace de Chine | SENACON, avec le soutien technique de SEDIGI et SPDIGI | Ministère de l'Économie et autorités fédérales ou locales compétentes | Commission fédérale de la concurrence et de la protection des consommateurs pour le droit de la consommation ; Ministère fédéral des Communications, de l'Innovation et de l'Économie numérique pour l'harmonisation des plateformes |
| Instruments ou orientations clés | Règle sur les avis et témoignages de consommateurs ; avis de réglementation sur les arnaques sur les plateformes d'octobre 2026 | Loi sur les services numériques de l'UE (DSN) ; projet d'orientation sur les signaleurs de confiance | Mesures sur le commerce en diffusion en direct en vigueur depuis le 1er février 2026 ; projet de loi sur le commerce électronique de juillet 2026, avec consultation close le 4 août 2026 | Code de défense des consommateurs ; exclusion des places de marché du Portaria sur les publicités payantes de septembre 2026 | Décret-loi fédéral n° 14/2023 sur le commerce par des moyens technologiques modernes | Loi fédérale sur la concurrence et la protection des consommateurs ; projet d'amendements sur les promotions des ventes de 2026 ; orientation d'harmonisation des plateformes de juillet 2026 |
| Effet commercial | L'achat ou l'obtention d'indicateurs qui faussent matériellement l'influence commerciale est interdit lorsque l'acheteur savait ou aurait dû savoir qu'ils étaient faux | Traçabilité des commerçants et conception d'interface conforme pour les places de marché éligibles, à l'exclusion des petites et micro-entreprises | Obligations de vérification d'identité, de gestion des risques et de tenue des registres de transactions pour les opérateurs de plateformes de commerce en diffusion en direct | Les prestataires de places de marché conservent les obligations relatives au droit de la consommation et autres obligations applicables tout en étant exclus des exigences spéciales relatives aux publicités payantes | Les activités couvertes nécessitent les licences applicables, des systèmes sécurisés, des conditions de transaction publiques et des factures numériques | Les mandats légaux restent applicables ; l'orientation de juillet 2026 a reporté certaines exigences transversales spécifiées dans le cadre de l'harmonisation |
| Attractivité actuelle de la politique | Élevée | Moyenne | Faible | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Sans changement | Durcissement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||||||
Les contrôles ciblés sur les fausses influences aux États-Unis contrastent avec les obligations plus larges des plateformes en Chine, tandis que les propositions de politique d'octobre 2026 et de juillet 2026, respectivement, soutiennent les jugements de durcissement. Les procédures DSN existantes en Allemagne et le projet d'orientation soutiennent la continuité, tout comme l'exclusion des places de marché au Brésil lors des phases d'introduction des publicités payantes, avec les obligations relatives au droit de la consommation préservées. Les jugements Moyen et Sans changement des Émirats arabes unis reflètent les licences applicables et les obligations orientées consommateur en vertu du décret en vigueur, avec une résolution de 2025 traitant des sanctions administratives pour ses violations. Les notes Moyen et Sans changement du Nigéria reflètent son orientation de juillet 2026 visant à préserver les mandats légaux tout en reportant certaines exigences spécifiées dans le cadre de l'harmonisation, avec un projet séparé de septembre traitant des règles de promotion et des frais de notification.
Étapes de la chaîne de valeur
La comparaison de la chaîne de valeur suit les transferts des systèmes marchands à la découverte sociale et à l'exécution des commandes. Les revenus des fournisseurs découlent d'engagements différents, les marchands payant pour l'accès à la plateforme et les créateurs recevant des commissions uniquement lorsqu'une vente se produit. Cela donne à un vendeur une raison de séparer le coût du maintien d'un canal du coût déclenché par une transaction. La résilience opérationnelle dépend de la coordination de ces transferts afin que la distribution de contenu plus large puisse être servie par l'opération de marchandisage et d'exécution qui la sous-tend.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Intégration du catalogue marchand et du canal | Prestataires de plateformes de commerce tels que Shopify | Abonnements aux plateformes de commerce | Données produits cohérentes sur l'ensemble des canaux de vente | Maintenir un catalogue partagé avec une validation spécifique au canal |
| Découverte sociale et distribution par affiliés | Opérateurs de programmes d'affiliation tels que TikTok Shop aux États-Unis, aux côtés des créateurs participants | Commissions des créateurs lors d'une vente | Les revenus des créateurs dépendent des ventes plutôt que de la seule exposition | Associer les produits et les créateurs, puis ajuster le contenu en utilisant les retours sur les ventes |
| Stockage et exécution des commandes sociales | Prestataires d'exécution tels que TikTok Shop via Fulfilled by TikTok (FBT) au Royaume-Uni | Frais de stockage payés par le vendeur et frais d'opération par article | Un stockage prolongé crée une exposition supplémentaire aux coûts de détention | Aligner les stocks entrants sur les ventes et examiner les articles à rotation lente |
| Source: Mordor Intelligence | ||||
Les frais de stockage FBT au Royaume-Uni varient selon la durée et la quantité des stocks et s'appliquent par mètre cube, unité de gestion des stocks et jour, tandis que les frais d'opération sont par article en fonction de la taille et du poids. Cela fait du temps de séjour des stocks une exposition aux coûts différente de la rémunération des créateurs, qui est payable lors d'une vente. Les prestataires reliant la précision du catalogue, l'attribution des ventes et la planification de l'exécution peuvent aider les marchands à élargir leur distribution tout en conservant une visibilité sur l'activité qui génère chaque coût.
Paysage concurrentiel
Concentration du Marché
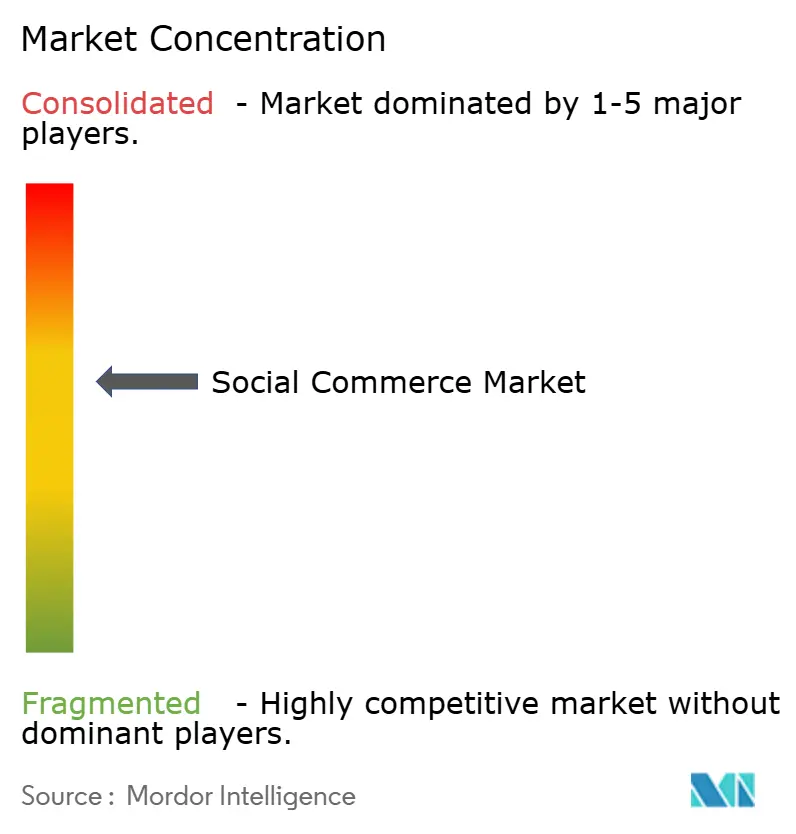
Meta Platforms Inc. exploite Facebook Marketplace, et ByteDance Ltd. possède TikTok, qui exploite TikTok Shop, connectant les vendeurs aux acheteurs potentiels à travers différents environnements de commerce social. Alibaba Group Holding Ltd. avec Taobao et Tmall a accueilli la vente en direct lors du festival 6.18 de 2025, tandis que PDD Holdings Inc. relie le partage social à des achats groupés à prix réduit sur Pinduoduo. Pinterest Inc. relie la découverte visuelle à des produits achetables et a rapporté 619 millions d'utilisateurs actifs mensuels mondiaux en 2025, en hausse de 12 % en glissement annuel. La structure est menée par les plateformes, combinant de grands réseaux de découverte avec la participation des marchands et des mécanismes d'achat distincts, de sorte que la conception des transactions importe autant que l'échelle de l'audience qu'un service peut atteindre.
TikTok Shop comptait plus de 215 000 petites entreprises vendant activement aux États-Unis en mai 2026, en hausse de 25 % en glissement annuel, avec un chiffre d'affaires annuel inférieur à 15 millions USD. Une base de marchands plus large augmente l'assortiment potentiel, tout en faisant de la différenciation des vendeurs une question plus concrète que le simple accès au service. Les revenus de PDD Holdings provenant des services de marketing en ligne et autres, ainsi que des services de transaction, ont augmenté de 9,7 % en 2025 par rapport à 2024, avec la quasi-totalité des revenus provenant de marchands tiers en Chine. Pour les vendeurs, la question concurrentielle est de savoir dans quelle mesure une plateforme transforme la découverte en économie marchande, plutôt que de savoir si l'accès à l'audience ou la base de vendeurs actifs seule se développe.
Le positionnement réglementaire fait également partie de la conception commerciale d'une plateforme. Fin janvier 2026, Meta avait offert aux utilisateurs de l'UE le choix de partager toutes leurs données pour des publicités entièrement personnalisées ou moins de données pour des publicités plus limitées en personnalisation. Ce choix était proposé en plus de l'option payante sans publicité de Meta. Pinterest a annoncé Pinterest Assistant en octobre 2025, combinant la recherche visuelle conversationnelle avec des recommandations de produits achetables. La qualité de la découverte est par conséquent un levier concurrentiel aux côtés de la profondeur des données dépendant des utilisateurs disponibles pour le ciblage publicitaire.
Leaders du secteur du commerce social
-
Meta Platforms Inc.
-
ByteDance Ltd.
-
Alibaba Group Holding Ltd.
-
PDD Holdings Inc.
-
Pinterest Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Commerce Social Entreprises couvertes dans ce rapport
- Meta Platforms Inc.
- ByteDance Ltd.
- Alibaba Group Holding Ltd.
- PDD Holdings Inc.
- Pinterest Inc.
- Amazon.com Inc.
- Snap Inc.
- X Corp. (Twitter)
- Shopify Inc.
- Etsy Inc.
- Tencent Holdings Ltd. (WeChat)
- Kakao Corp.
- Meesho Limited (Meesho)
- Roposo (Glance InMobi)
- LY Corporation
- PT Bukalapak.com Tbk
- MercadoLibre Inc.
- SIA Joom
- Depop Ltd.
- JD.com Inc.
- Kuaishou Technology
Opportunités clés pour les acteurs du marché
Les opportunités comparent les voies de vente menées par les créateurs à travers les assortiments de détail, les catalogues de places de marché et les affiliés de plateformes vidéo. Leur valeur commerciale dépend de la liaison d'une démonstration de produit utile à un parcours d'achat que le vendeur concerné peut réellement servir. Cela favorise un travail de contenu et de catalogue ciblé plutôt que de traiter chaque surface sociale supplémentaire comme un canal de vente également prêt.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / prospect | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Démonstrations de créateurs pour des produits technologiques sélectionnés | Best Buy a annoncé près de 10 000 produits sélectionnés pour un lancement prévu sur TikTok Shop fin octobre 2026 | Marques technologiques dans l'assortiment sélectionné de Best Buy | Créer des démonstrations spécifiques aux produits pour des vidéos et photos achetables | Produire des démonstrations utiles dans des catégories technologiques diverses | Best Buy, TikTok Shop, créateurs participants |
| Marchandisage par affiliés pour les produits des places de marché indiennes | L'annonce de juin 2026 du groupe Flipkart a identifié Instagram comme la phase prévue après Facebook | Créateurs promouvant les produits Flipkart et Myntra en Inde | Préparer des étiquettes de produits précises et du contenu autour d'un catalogue ciblé | Maintenir la précision produit-contenu sur l'ensemble des catalogues de places de marché | Flipkart, Myntra, Meta, créateurs participants |
| Vente par affiliés vidéo en France | YouTube Shopping a lancé son programme d'affiliation français en octobre 2026 avec des critères d'éligibilité assouplis et des catalogues en expansion, y compris celui d'Amazon | Créateurs vidéo français éligibles | Relier les démonstrations dans les vidéos, les Shorts et les diffusions en direct à des étiquettes de produits pertinentes | Maintenir des correspondances de produits précises à mesure que les catalogues s'élargissent | YouTube, Amazon, créateurs participants |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est un contenu de créateur commercialement réutilisable avec des liens produits précis. Le parcours prévu de Best Buy confie l'exécution des commandes au détaillant, tandis que les créateurs présentent l'assortiment sélectionné à travers du contenu achetable. Best Buy, Flipkart et Myntra, et Amazon fournissent les assortiments derrière ces voies de créateurs, positionnant les fournisseurs de catalogues pour capter la demande générée via la plateforme sociale d'une autre entreprise.
Développements industriels récents dans Marché du Commerce Social
- Oct 2026 : Google a lancé le programme d'affiliation YouTube Shopping en France, permettant aux créateurs éligibles d'étiqueter des produits dans des vidéos, des Shorts et des diffusions en direct, avec Amazon nommé comme partenaire de catalogue.
- Sep 2026 : Best Buy a annoncé un lancement prévu sur TikTok Shop fin octobre avec près de 10 000 produits technologiques sélectionnés, soutenus par des vidéos et photos achetables menées par des créateurs.
- Sep 2026 : Pinterest a annoncé les Annonces de recherche visuelle, avec une disponibilité en version bêta pour les annonceurs éligibles sur ses marchés publicitaires prévue pour les semaines suivantes.
Marché du Commerce Social Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché du commerce social mesure les dépenses annuelles en biens et services achetés via des parcours menés par les médias sociaux où la découverte, l'engagement et l'achat se produisent dans un environnement social. Il couvre la demande à l'échelle mondiale.
Exclusions du périmètre : les achats de commerce électronique traditionnel qui utilisent les médias sociaux uniquement pour la publicité générale et complètent le paiement en dehors des flux d'achat sociaux ou liés aux réseaux sociaux, les revenus publicitaires des plateformes sociales, et les ventes d'ordinateurs portables, d'ordinateurs de bureau et de smartphones en tant qu'appareils sont exclus.
Aperçu de la segmentation
- Par modèle commercial
- Entreprise à consommateur (B2C)
- Entreprise à entreprise (B2B)
- Consommateur à consommateur (C2C)
- Par type de produit
- Habillement
- Soins personnels et de beauté
- Accessoires
- Produits pour la maison
- Compléments alimentaires
- Alimentation et boissons
- Autres types de produits
- Par appareil
- Ordinateurs portables et de bureau
- Smartphone
- Par canal de vente
- Commerce vidéo
- Commerce piloté par les réseaux sociaux
- Revente sociale
- Achats groupés / achat en équipe
- Plateformes d'avis et de découverte de produits
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques et officielles telles que la série Faits et chiffres de l'Union internationale des télécommunications, les travaux de mesure du commerce électronique et le Rapport sur l'économie numérique de la Conférence des Nations Unies sur le commerce et le développement, et la série de commerce électronique au détail du Bureau du recensement des États-Unis peuvent informer sur l'accès numérique, la mesure du commerce électronique et le contexte du commerce de détail. Ces sources fournissent un contexte et des recoupements pour les dépenses de transaction, avec une attention portée à leur géographie, leur couverture et leurs définitions.
Les dépôts d'entreprises, les documents destinés aux investisseurs, les annonces des plateformes et la presse économique réputée telle que les reportages de Modern Retail sur les vendeurs de plateformes sociales peuvent être examinés pour les activités commerciales divulguées, la participation des vendeurs, les changements de canaux et les conditions opérationnelles, puis vérifiés par rapport aux indicateurs publics de vente au détail et de connectivité. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées incluraient des spécialistes des plateformes sociales, des marchands, du commerce de créateurs, des paiements et de l'exécution des commandes sur le marché mondial, avec des répondants sélectionnés selon la taille de l'entreprise et les responsabilités fonctionnelles. Les répondants testeraient les interprétations des sources secondaires des parcours d'achat qualifiants, des valeurs de transaction, du mix de canaux et de produits, et des conditions opérationnelles régionales, tout en mettant en évidence les informations manquantes ou non comparables. Les analystes réconcilieraient ces points de vue avec les preuves publiques et utiliseraient des questions de suivi lorsque les définitions ou estimations rapportées sont en conflit.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux et assimilés : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | Europe, Moyen-Orient et Afrique : 30 % |
| Acteurs de plus petite taille : 25 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
L'estimation descendante part du commerce de détail en ligne mondial et de l'activité de commerce électronique, puis isole les achats dans lesquels la découverte, l'engagement et l'achat se produisent dans un environnement social. Les ventes historiques de commerce électronique, l'accès à Internet et aux mobiles, l'utilisation des plateformes sociales et l'activité commerciale divulguée des plateformes ou des vendeurs indiquent le bassin de transactions adressable et la rapidité avec laquelle les achats sociaux deviennent un parcours d'achat. Le mix de produits, le modèle commercial, l'appareil, le canal de vente et les conditions du commerce de détail régional informent l'allocation de ce total. Une régression multivariée peut relier ces indicateurs aux mouvements historiques du marché, tandis que l'analyse de scénarios projette les différences d'adoption, de participation des marchands et d'intégration du paiement sur la période de prévision. Les analystes peuvent vérifier les estimations régionales ou de canal sélectionnées par rapport aux volumes de vendeurs divulgués et aux valeurs moyennes des commandes échantillonnées multipliées par les nombres de transactions lorsque ces données sont disponibles, sans traiter ces vérifications comme le modèle complet. Lorsqu'une source ne sépare pas les achats menés par les réseaux sociaux du commerce électronique général, le modèle utilise la série comparable la plus proche comme limite, documente le composant non résolu en interne et teste l'effet dans différents scénarios. Les répondants ayant des rôles opérationnels pertinents seraient invités à évaluer la direction et la plausibilité des moteurs individuels et des tendances des segments, les comptes contradictoires étant comparés aux preuves publiques avant d'ajuster les hypothèses du modèle.
Cycle de validation des données et de mise à jour
Les analystes triangulent les estimations de marché publiées, les indicateurs de vente au détail et de connectivité, les divulgations des entreprises et les réponses primaires, en vérifiant que chaque observation correspond à la limite de transaction, à la géographie et à la période. Ils examinent les écarts importants, les ruptures de séries et les mouvements de segments ou régionaux implausibles par rapport à la source originale et aux signaux indépendants, puis documentent la résolution et obtiennent une deuxième révision par un analyste avant la validation. La reprise de contact est déclenchée lorsque la définition, la période ou le changement opérationnel rapporté d'un répondant est peu clair ou entre en conflit matériellement avec d'autres preuves. Le modèle est actualisé annuellement, révisé entre les cycles après des événements importants sur le marché ou réglementaires, et soumis à une nouvelle révision des sources et des calculs avant la livraison.
Taille du marché du commerce social selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du commerce social mesure les dépenses annuelles en biens et services achetés via des parcours menés par les médias sociaux où la découverte, l'engagement et l'achat se produisent dans un environnement social.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée peut relier ces indicateurs aux mouvements historiques du marché, tandis que l'analyse de scénarios projette les différences d'adoption, de participation des marchands et d'intégration du paiement sur la période de prévision.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,72 billions USD (2027) | |
| Consultance mondiale A | 2,52 billions USD (2025) | À sa base de 2025, cette estimation est inférieure de 7,4 % à la valeur 2027 de ce rapport de 2,72 billions USD, 2 ans plus tard. Sa base mondiale antérieure précède l'année de comparaison actuelle du rapport, ce qui contribue à une valeur de comparaison plus faible. |
| Consultance mondiale B | 1,48 billion USD (2025) | À sa base de 2025, cette estimation est inférieure de 45,6 % à la valeur 2027 de ce rapport de 2,72 billions USD, 2 ans plus tard. Sa base mondiale antérieure précède l'année de comparaison actuelle du rapport, ce qui contribue à une valeur de comparaison plus faible. |
Les analystes de Mordor Intelligence triangulent les estimations de marché publiées, les indicateurs de vente au détail et de connectivité, les divulgations des entreprises et les réponses primaires, en vérifiant que chaque observation correspond à la limite de transaction, à la géographie et à la période.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du commerce social et sa prévision de croissance ?
Il était évalué à 2,11 billions USD en 2026. Il devrait croître de 2,72 billions USD en 2027 à 9,51 billions USD d'ici 2032, à un CAGR de 28,45 % durant 2027-2032.
Qu'est-ce qui motive les achats via les plateformes sociales ?
Les liens intégrés aux applications pour les produits approuvés, les achats en direct et la découverte personnalisée relient le contenu aux achats. Les 660 millions d'utilisateurs du commerce en direct en Chine en 2025 illustrent la base d'audience pour la vente en direct.
Quelle catégorie de produits est en tête des ventes du commerce social ?
L'habillement était en tête avec 27,2 % des revenus du marché en 2026. Les soins personnels et de beauté constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 32,5 % durant 2027-2032.
Quelles entreprises façonnent la concurrence dans le commerce social ?
Les principaux acteurs comprennent Meta Platforms Inc., ByteDance Ltd., Alibaba Group Holding Ltd., PDD Holdings Inc. et Pinterest Inc.
Qu'est-ce qui peut contraindre la croissance rentable dans le commerce social ?
Le prix moyen par annonce de Meta a augmenté de 12 % en glissement annuel au deuxième trimestre 2026, augmentant un coût d'entrée pour l'acquisition payante de clients. Les règles de consentement des contrôleurs d'accès de l'UE affectent également la publicité personnalisée entre services.
Quelles régions sont en tête en termes de taille et de croissance projetée du commerce social ?
L'Asie-Pacifique était en tête avec 34,15 % des revenus du marché en 2026. L'Amérique du Nord devrait connaître la croissance la plus rapide avec un CAGR de 30,5 % durant 2027-2032.