
Tamanho e Participação do Mercado de Comércio Social
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
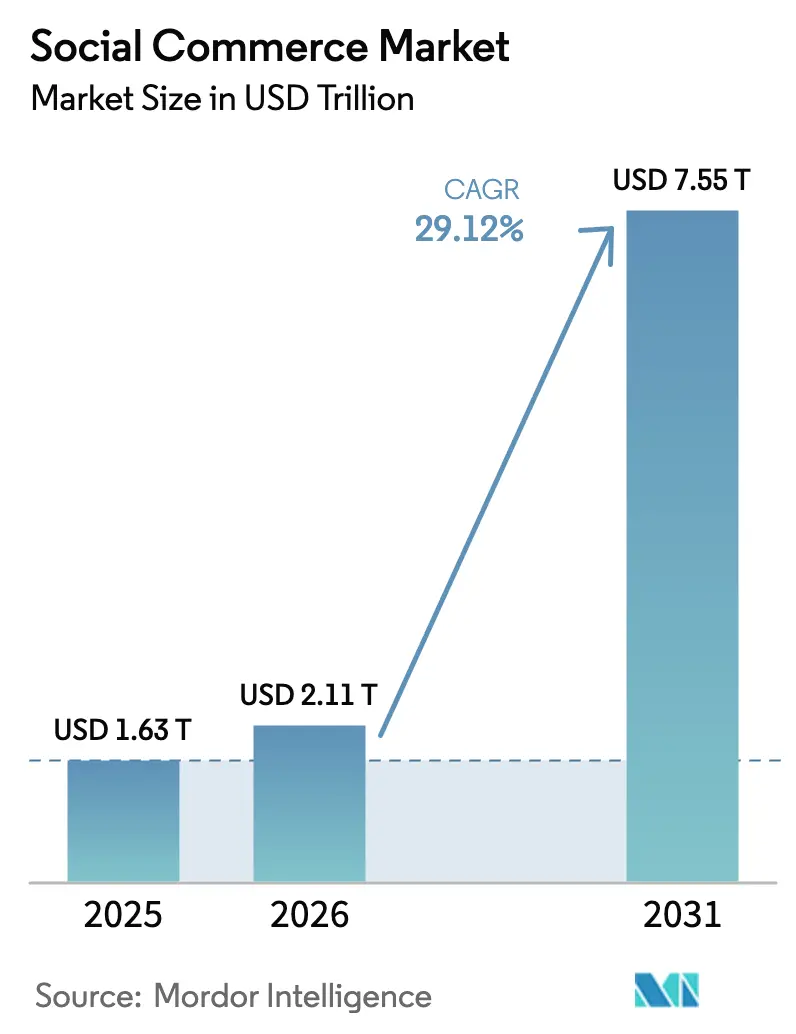
| Tamanho do Mercado (2026) | 2.11 Trilhões de dólares |
| Tamanho do Mercado (2031) | 7.55 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 29.12 % |
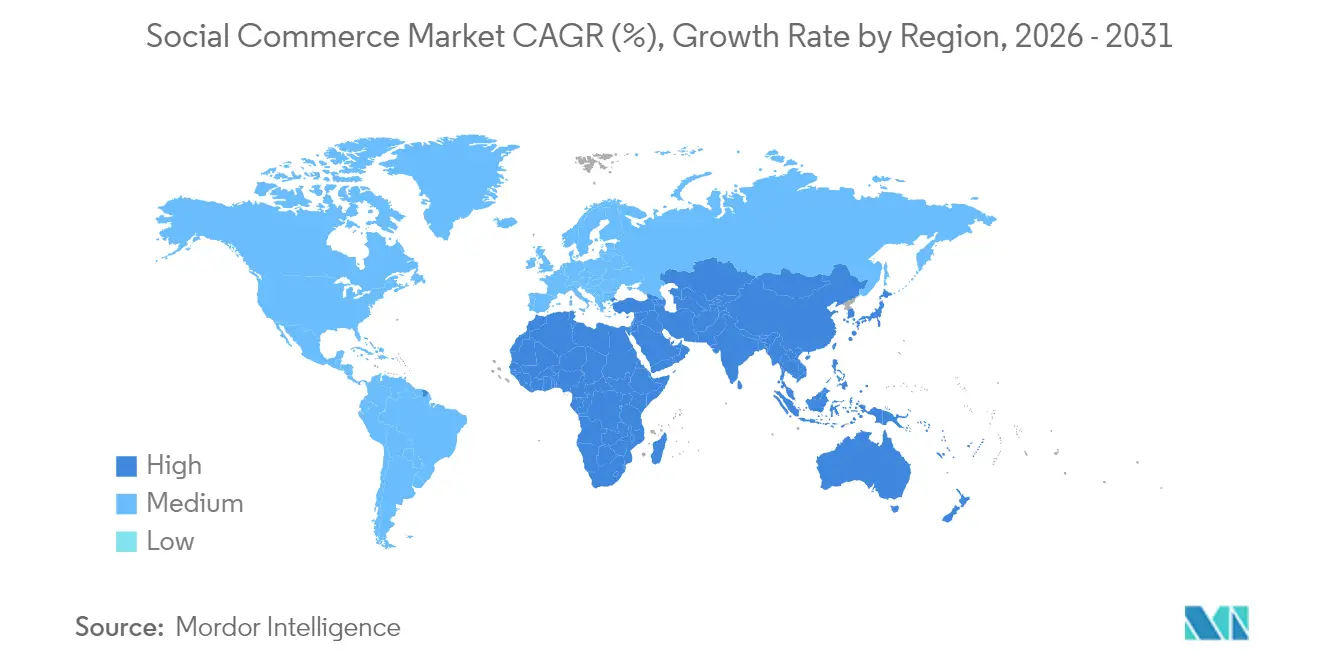
| Mercado de Crescimento Mais Rápido | América do Norte e Europa |
| Maior Mercado | Ásia-Pacífico |
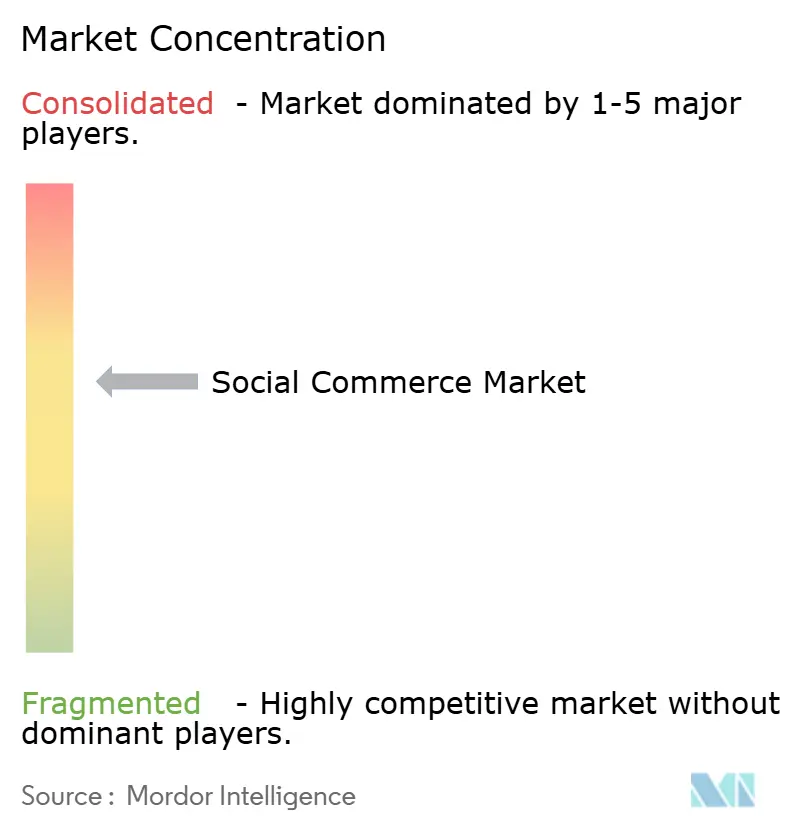
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Comércio Social por Mordor Intelligence
O tamanho do Mercado de Comércio Social foi avaliado em USD 1,63 trilhão em 2025 e estima-se que cresça de USD 2,11 trilhões em 2026 para atingir USD 7,55 trilhões até 2031, a um CAGR de 29,12% durante o período de previsão (2026-2031). O impulso vem da adoção de pagamentos no aplicativo, da popularidade das compras por transmissão ao vivo, dos mecanismos de recomendação de IA ricos em dados e do crescimento constante das marcas diretas ao consumidor com foco em redes sociais. A Ásia-Pacífico atualmente detém a maior fatia regional, mas a América do Norte está acelerando mais rapidamente com base em investimentos agressivos em plataformas e na mudança de hábitos de compra entre os consumidores da Geração Z. O comércio por vídeo mantém a posição dominante no canal de vendas, mas a revenda social impulsionada por pares está crescendo mais rapidamente. A intensidade competitiva está aumentando à medida que grandes players globais integram ferramentas de pagamento, logística e monetização de criadores, enquanto empresas regionais ágeis capturam comunidades de nicho por meio de experiências altamente localizadas.
Principais Conclusões do Relatório
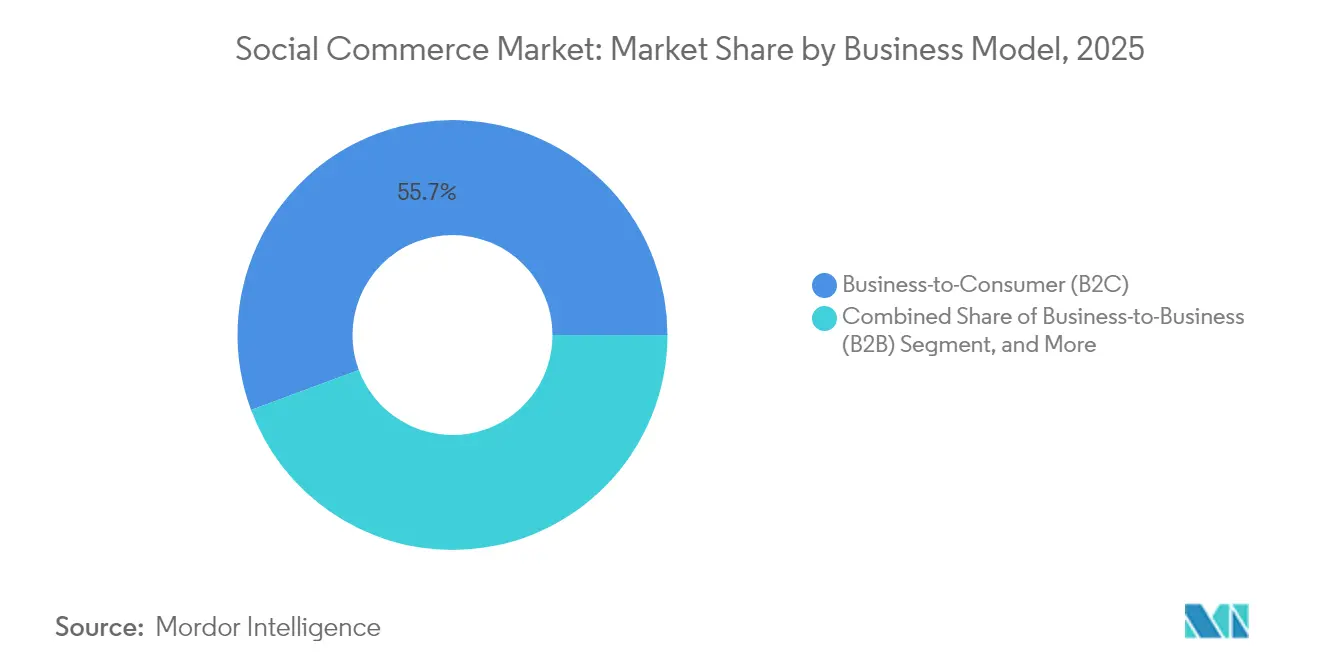
- Por modelo de negócio, o B2C liderou com 55,68% da participação do mercado de comércio social em 2025, enquanto o formato C2C tem previsão de crescer a um CAGR de 33,74% até 2031.
- Por tipo de produto, o vestuário representou 27,95% do tamanho do mercado de comércio social em 2025 e beleza e cuidados pessoais está crescendo a um CAGR de 33,12% até 2031.
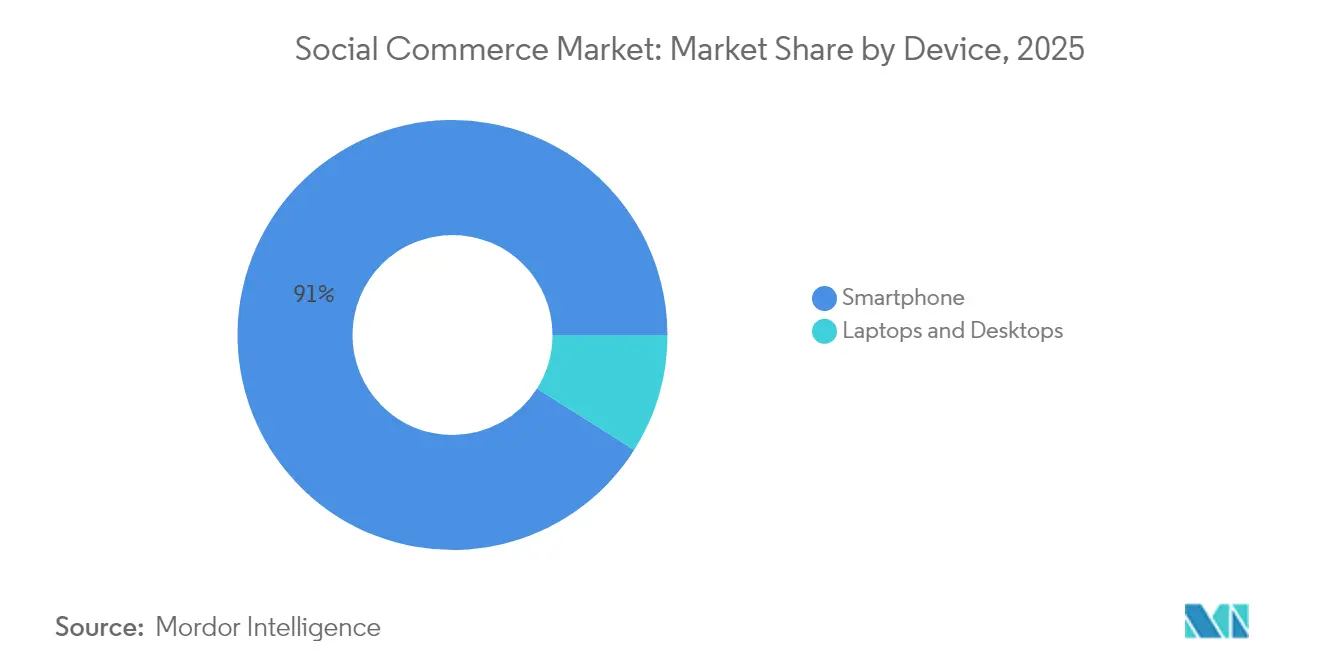
- Por dispositivo, os smartphones representaram 91,02% do tamanho do mercado de comércio social em 2025 e registram um CAGR de 30,18% ao longo da perspectiva.
- Por canal de vendas, o comércio por vídeo capturou 43,22% da participação do mercado de comércio social em 2025; a revenda social registra o CAGR mais rápido de 34,26% durante 2026-2031.
- Por geografia, a Ásia-Pacífico detinha 34,28% da participação do mercado de comércio social em 2025; a América do Norte é a região de crescimento mais rápido com um CAGR de 32,11% ao longo da janela de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Acelerada de Pagamentos com Um Clique no Aplicativo no Sudeste Asiático | +5,2 | Sudeste Asiático, com expansão para Índia e China | Médio prazo |
| Aumento das Compras por Vídeo ao Vivo entre a Geração Z na China e nos EUA | +7,8 | China, EUA, com expansão para a Europa | Curto prazo |
| Mecanismos de Recomendação de IA Hiperpersonalizados Impulsionando o Valor Médio do Pedido na Europa | +4,3 | Europa, América do Norte | Médio prazo |
| Proliferação de Marcas Diretas ao Consumidor com Foco em Redes Sociais na América do Norte | +3,6 | América do Norte, com expansão para a Europa | Médio prazo |
| Compras Sociais Transfronteiriças Habilitadas por APIs de Logística Integradas | +6,1 | Global, com ênfase nas rotas da China para o mundo | Longo prazo |
| Integração de Carteiras Sociais (ex.: WeChat Pay, KakaoPay) Impulsionando a Conversão | +4,5 | Ásia-Pacífico, com expansão para mercados globais | Médio prazo |
| Fonte: Mordor Intelligence | |||
Pagamentos com Um Clique no Aplicativo Aceleram a Adoção
A rápida incorporação de pagamentos simplificados dentro das plataformas sociais está remodelando as expectativas dos compradores. Carteiras digitais como GrabPay e KakaoPay funcionam como centros de estilo de vida, permitindo que os compradores passem da descoberta ao checkout sem atrito. A adoção pela Geração Z é particularmente forte: 79% desse grupo prefere liquidação por carteira digital. Os dados de transações primárias enriquecem os algoritmos de recomendação, aumentando a conclusão do carrinho e permitindo que os comerciantes personalizem promoções em tempo real. À medida que essas integrações se proliferam pelo Sudeste Asiático e se expandem para a Índia e a China, elas injetam um aumento estimado de +5,2 pontos percentuais no CAGR geral do mercado de comércio social.
As Compras por Vídeo ao Vivo Intensificam o Engajamento da Geração Z
O comércio por transmissão ao vivo combina entretenimento e compras, condensando o funil de vendas tradicional em uma única sessão interativa. Douyin, Taobao Live e Kuaishou controlam coletivamente mais de 85% do GMV de transmissão ao vivo da China. [1]Austrade Trade Commissioner Service, "5 Principais Dicas para Transmissão ao Vivo na China," Austrade Export News, 4 de abril de 2025, export.business.gov.au Nos EUA, o TikTok Shop já está eclipsando os concorrentes estabelecidos em determinados segmentos de beleza e vestuário. Sinais de escassez em tempo real e indicadores de validação social impulsionam compras por impulso, proporcionando taxas de conversão até dez vezes maiores do que as listagens estáticas. Embora a nuance cultural exija adaptação para o público ocidental, o mecanismo oferece um impulso de +7,8 pontos percentuais ao CAGR do mercado de comércio social.
Mecanismos de Recomendação de IA Hiperpersonalizados Aumentam o Valor Médio do Pedido
Mecanismos sensíveis ao contexto rastreiam sinais comportamentais para selecionar feeds que correspondam aos gostos em evolução, aumentando a conversão em aproximadamente 25% entre os varejistas de moda europeus. [2]Equipe de Insights da Storyly, "12 Estatísticas-Chave e 6 Tendências que Definem o Setor de Beleza Europeu," Storyly Insights, 6 de fevereiro de 2025, storyly.io Os algoritmos agora vão além da demografia para interpretar micro-momentos e sentimentos, oferecendo estímulos precisamente cronometrados que aumentam o tamanho do carrinho. À medida que os módulos de reconhecimento de emoções são implementados em escala, as plataformas na Europa e na América do Norte esperam um aumento sustentado equivalente a +4,3 pontos percentuais no CAGR do mercado de comércio social.
Compras Transfronteiriças Habilitadas por APIs de Logística Integradas
O cálculo simplificado de alfândega, a divulgação de impostos e o rastreamento de encomendas de ponta a ponta estão eliminando o atrito geográfico. As marcas agora podem atender compradores globalmente, mantendo as promessas de entrega transparentes, expandindo a demanda total alcançável. O segmento de comércio eletrônico transfronteiriço tem previsão de atingir USD 16,4 trilhões até 2032. As APIs integradas oferecem agilidade valorizada por pequenos vendedores e capacitam fábricas chinesas a alcançar consumidores ocidentais diretamente. O efeito habilitador acrescenta +6,1 pontos percentuais ao CAGR do mercado de comércio social.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos de Aquisição de Usuários em Plataformas Maduras | -3,2 | América do Norte, Europa | Curto prazo |
| Mandatos Fragmentados de Privacidade de Dados (EU-DMA, CPRA, PDPA) | -2,7 | Europa, América do Norte, partes da Ásia | Médio prazo |
| Disputa de Receita entre Criadores e Plataformas Limitando o Fornecimento de Conteúdo | -1,9 | Global | Médio prazo |
| Limites de Regulamentação do Comércio por Transmissão ao Vivo na China | -2,4 | China, com potencial precedente global | Curto prazo |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Aquisição de Usuários em Plataformas Maduras
A concorrência pelo tempo de tela e a saturação do inventário elevaram o custo de aquisição de clientes do Facebook e do Instagram em cerca de 60% durante 2023-2024. A compressão de margens é aguda para os operadores de marcas diretas ao consumidor, levando a uma mudança em direção a mecanismos de retenção, campanhas colaborativas e redes emergentes com lances de aquisição mais baixos. O custo elevado de aquisição de clientes subtrai aproximadamente 3,2 pontos percentuais do CAGR do mercado de comércio social até que novas fontes de tráfego compensem a pressão.
Mandatos Fragmentados de Privacidade de Dados Criam Obstáculos de Conformidade
O EU DMA, o CPRA e múltiplas leis de proteção de dados pessoais asiáticas obrigam fluxos de consentimento específicos por plataforma. O tempo de engenharia gasto em arquiteturas de dados localizadas desvia investimentos de recursos de comércio e pode diluir a qualidade da personalização. A análise da OCDE ressalta o ônus operacional de regras não harmonizadas. [3]Christian Reimsbach-Kounatze e Andras Molnar, "O Impacto da Portabilidade de Dados no Empoderamento do Usuário, Inovação e Concorrência," OCDE Documentos de Economia Digital, junho de 2024, oecd.org O efeito combinado restringe o mercado de comércio social em um estimado -2,7 pontos percentuais no CAGR durante o médio prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio:
C2C Supera os Formatos TradicionaisA atividade consumer-to-consumer está crescendo a um CAGR de 33,74%, bem acima da média de 2026-2031 para o mercado de comércio social. O B2C ainda detém 55,68% da participação do mercado de comércio social em 2025, mas as recomendações impulsionadas por pares agora influenciam 59% dos compradores. As plataformas capacitam microempreendedores com ferramentas de criação de conteúdo, gestão de estoque e pagamento que reduzem as barreiras de entrada.
O tamanho do mercado de comércio social alocado ao C2C permanece menor do que o B2C, mas cresce cumulativamente mais rápido a cada ano. Os compradores mais jovens gravitam em direção a histórias autênticas e confiança comunitária, fortalecendo os ciclos de fidelidade e impulsionando a expansão do valor vitalício. Em paralelo, os fóruns de B2B de nicho ganham impulso ao conectar fornecedores especializados com compradores do setor, embora representem uma fatia modesta do setor de comércio social no momento.


Por Tipo de Produto:
A Transformação Digital da Beleza AceleraO vestuário retém 27,95% do tamanho do mercado de comércio social em 2025, aproveitando feeds ricos em imagens e tendências de curta duração para manter a descoberta atualizada. As linhas de beleza e cuidados pessoais, no entanto, registram o CAGR mais alto de 33,12% até 2031 — o dobro da taxa futura do vestuário — à medida que os testes virtuais e a IA de análise de pele superam as barreiras de confiança.
Essa tendência de alta reflete parcerias táticas entre marcas de cosméticos e fornecedores de tecnologia de realidade aumentada. Microinfluenciadores — frequentemente esteticistas ou especialistas em cuidados com a pele — oferecem tutoriais íntimos que elevam a conversão. Demonstrações em close combinadas com checkout fácil mantêm o apelo do mercado de comércio social entre os consumidores orientados à conveniência, sinalizando espaço de crescimento de vários anos para categorias de produtos que podem dramatizar os benefícios antes e depois.
Por Dispositivo:
Smartphones Dominam a Experiência de Compras SociaisOs smartphones capturaram 91,02% da participação do mercado de comércio social em 2025 e devem crescer a um CAGR de 30,18% até 2031. Sua natureza sempre ativa suporta a descoberta espontânea durante micro-momentos, como deslocamentos ou pausas, alinhando-se perfeitamente com os algoritmos de feed social.
Mesmo com as interfaces de tablet e PC recebendo melhorias incrementais, o tamanho do mercado de comércio social atribuído ao mobile continua crescendo graças à integração de carteiras digitais e à autenticação biométrica. No entanto, as taxas de abandono de carrinho permanecem elevadas em telas menores, o que destaca oportunidades de otimização em torno do preenchimento automático, pagamentos diferidos e lembretes de reengajamento com um toque.
Por Canal de Vendas:
O Comércio por Vídeo Remodela o Engajamento do ConsumidorO comércio por vídeo representou 43,22% da participação do mercado de comércio social em 2025. O formato comprime conscientização, consideração e compra em uma narrativa interativa enriquecida por perguntas e respostas imediatas. Os apresentadores de transmissões ao vivo demonstram os casos de uso dos produtos em contexto, construindo confiança mais rapidamente do que as descrições em texto.
A revenda social — onde indivíduos redistribuem produtos de marcas para suas redes pessoais — registra o CAGR mais forte de 34,26%, refletindo o poder das recomendações entre pares. As compras em grupo, as comunidades de descoberta e os hubs de avaliação estendem coletivamente o funil, permitindo que os compradores validem decisões antes do checkout. Juntos, esses canais diversificam as fontes de tráfego, protegendo o setor de comércio social da dependência excessiva de qualquer formato único.
Análise Geográfica
Mercado de Comércio Social da APAC
A Ásia-Pacífico detém 34,28% da participação de mercado de comércio social em 2025, sustentada pelos ecossistemas integrados da China, onde conteúdo, pagamento e cumprimento de pedidos residem dentro dos mesmos super-aplicativos. O Douyin registrou 15,4 bilhões de pedidos em 2024, sendo 63% por meio de transmissões ao vivo, enquanto o Taobao Live gerou um GMV considerável por meio de transmissões em estilo de estúdio curadas. A alta penetração de smartphones e a adoção universal de carteiras digitais mantêm as métricas de engajamento elevadas nos mercados do Sudeste Asiático, como Vietnã e Tailândia.
Mercado de Comércio Social da América do Norte
Prevê-se que a América do Norte seja a sub-região de crescimento mais rápido, registrando um CAGR de 32,11% durante 2026-2031. As vendas de comércio social nos EUA visam atingir 80 bilhões de USD até 2025, equivalente a 17% do total do varejo online. O Facebook ainda desfruta da base de compradores mais ampla, mas a trajetória de GMV do TikTok desafia os players estabelecidos, refletindo uma mudança em direção à descoberta com foco em vídeo. Os orçamentos de marketing de influenciadores continuam se expandindo e estão previstos para atingir 22,2 bilhões de USD em 2025, cultivando terreno fértil para lançamentos de produtos liderados por criadores de conteúdo.
Mercado de Comércio Social da Europa
A Europa avança a um ritmo moderado de 20,7% em 2025, parcialmente moderado por diretrizes rigorosas de privacidade. O Reino Unido, a Alemanha e a França ancoram os gastos regionais, enquanto a Espanha e a Itália registram uma adoção acelerada em estágio inicial. Os consumidores desta região valorizam a rastreabilidade e as certificações ecológicas, levando as plataformas a aprimorar os filtros de sustentabilidade. A beleza continua sendo um segmento de destaque: as vendas online representam 43% da receita de beleza da região, de 148,10 bilhões de USD em 2025. A demanda impulsionada pelo TikTok complementa os recursos de experimentação em realidade aumentada, que aumentam a confiança dos compradores remotos.

Panorama regulatório
A regulamentação do comércio social está se intensificando em torno da responsabilização das plataformas, da proteção ao consumidor e da governança de dados, moldando diretamente a forma como o checkout no aplicativo, a identificação e a venda orientada por conteúdo operam. Na UE, o Digital Services Act (DSA) amplia as obrigações para interfaces on-line usadas por plataformas sociais, impulsionando processos mais rígidos de notificação e ação, além de maior transparência quanto a vendedores e anúncios. O atrito de conformidade é ampliado por mandatos de privacidade fragmentados já citados no mercado (EU DMA, CPRA e diversas PDPAs), o que exige desenhos de consentimento e tratamento de dados específicos por região, podendo diluir a personalização e a mensuração.
Em toda a Ásia, várias ações de 2026 mostram uma transição da supervisão geral do e-commerce para controles específicos de comércio social. A Indonésia emitiu o Permendag 19/2026 do Ministério do Comércio (em vigor a partir de 8 de junho de 2026), que regulamenta o comércio social e inclui restrições às transações de pagamento no aplicativo, além de limites para as funções dos operadores. O Vietnã divulgou sua Lei de E-commerce com o Decreto nº 248/2026/ND-CP (em vigor a partir de 1º de julho de 2026), exigindo verificação de identidade do vendedor e uma separação mais clara entre atividade comercial e interação social. Na China, a Administração Estatal de Regulação de Mercado abriu consulta pública sobre propostas de emendas à lei de e-commerce até 4 de agosto de 2026, com foco em supervisão de dados e contramedidas de comércio internacional, adicionando mais uma camada de sensibilidade política para os fluxos de compras sociais transfronteiriças.
Análise da cadeia de valor
A cadeia de valor do comércio social começa com a integração de comerciantes e a criação de catálogos, avançando rapidamente para a produção de conteúdo (criadores, apresentadores de lives e marcas), distribuição algorítmica e mensuração de desempenho que conecta o engajamento aos eventos de compra. As plataformas ocupam o centro, fornecendo superfícies de descoberta (feeds, vídeos curtos, live streaming, mensagens), ferramentas de comércio (marcação de produtos, vitrines, monetização de criadores) e publicidade que direciona tráfego para experiências de compra. À medida que as arquiteturas se afastam dos redirecionamentos via navegador e passam a jornadas integradas no aplicativo, os sinais do lado do servidor e a conectividade profunda via API tornam-se mais importantes, com eventos de compra e conversão alimentando mecanismos de recomendação e otimização de campanhas.
Rio abaixo, pagamentos, controles de fraude e gestão de pedidos conectam-se ao cumprimento de pedidos e à viabilização transfronteiriça (impostos, taxas e rastreamento), cada vez mais entregues por meio de APIs logísticas para reduzir o atrito geográfico. Os ciclos de experiência do cliente então retroalimentam valor a montante por meio de avaliações, compartilhamentos e interações comunitárias que reiniciam a descoberta e melhoram a segmentação. Estruturas do setor, como o modelo Fully Integrated Social Commerce (FISC), enfatizam como os mecanismos de recomendação e a arquitetura de plataforma integrada ancoram a cadeia, enquanto elementos habilitadores como personalização e fundamentos estratégicos como ética e relevância local afetam a retenção e a resiliência regulatória, à medida que aumentam os requisitos de verificação de identidade, proteção ao consumidor e governança de dados.
Cenário Competitivo
A concorrência no mercado de comércio social combina conglomerados globais com especialistas ágeis focados em categorias. Na Ásia, ByteDance e Alibaba mantêm fossos de ecossistema por meio de carteiras digitais proprietárias, logística e mecanismos de IA, controlando coletivamente a maioria das transações. Os mercados ocidentais permanecem menos consolidados. Meta, Snap, Pinterest e TikTok cultivam propostas de valor únicas, desde testes de realidade aumentada até esquemas de compartilhamento de receita com criadores.
A atividade estratégica centra-se na integração vertical. O TikTok investe em entrega de ponta a ponta para garantir envio em dois dias nos EUA, espelhando o padrão de serviço da Amazon. O Alibaba combina seu modelo de IA Qwen com dispositivos Apple para personalizar vitrines para usuários chineses de iPhone, sinalizando uma mudança em direção à orquestração de comércio no nível do dispositivo. A habilitação transfronteiriça é outro espaço em branco: serviços integrados de impostos e taxas alfandegárias facilitam que marcas de cosméticos coreanas alcancem compradores americanos em uma única interface.
Novos players regionais estão perturbando paradigmas estabelecidos. O Xiaohongshu aproveita o conteúdo de estilo de vida para converter usuários urbanos de alta renda, com uma trajetória de GMV que pode superar USD 100 bilhões até 2025. O Kuaishou se expande além do vídeo de formato curto para pagamentos, comprimindo o caminho da demonstração à venda para compradores de cidades de menor porte. Enquanto isso, o Meesho na Índia democratiza o empreendedorismo para pequenos vendedores ao subsidiar a logística e oferecer integração em línguas vernáculas. No geral, a diferenciação tecnológica e o bloqueio de ecossistema são as principais alavancas que moldam a posição competitiva.
Líderes do Setor de Comércio Social
Meta Platforms Inc.
ByteDance Ltd.
Alibaba Group Holding Ltd.
PDD Holdings Inc.
Pinterest Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Comércio Social
- Meta Platforms Inc.
- ByteDance Ltd.
- Alibaba Group Holding Ltd.
- PDD Holdings Inc.
- Pinterest Inc.
- Amazon.com Inc.
- Snap Inc.
- X Corp. (Twitter)
- Shopify Inc.
- Etsy Inc.
- Tencent Holdings Ltd. (WeChat)
- Kakao Corp.
- Fashnear Technologies Pvt. Ltd. (Meesho)
- Roposo (Glance InMobi)
- LINE Corporation
- PT Bukalapak.com Tbk
- MercadoLibre Inc.
- Joom S.à r.l.
- Depop Ltd.
- JD.com Inc.
- Kuaishou Technology

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é a melhoria da conversão por meio de uma integração mais estreita entre conteúdo, descoberta de produtos e checkout, apoiada por ferramentas de desempenho de plataforma mensuráveis. Em 2026, a receita global do comércio social superou 3 trilhões de USD, apontando para a escala disponível para plataformas e comerciantes que conseguem reduzir a desistência entre a visualização e a compra. A Meta vem impulsionando a otimização de compras orientada por IA e as conexões entre criadores e comércio, com resultados relatados como as Advantage+ Shopping Campaigns entregando custos de aquisição de 30% a 45% menores do que campanhas manuais, e os Partnership Ads associados a um custo por aquisição 19% menor e taxas de clique 13% mais altas. Esses resultados sustentam uma transição para formatos criativos e liderados por criadores com maior eficiência, à medida que as marcas se reequilibram diante do aumento do CAC.
A venda transfronteiriça e multimercado continua sendo uma via de expansão em que as plataformas podem se diferenciar por meio de identidade pronta para conformidade, controles de autenticidade de produtos e logística integrada. A direção política na Indonésia (Permendag 19/2026, em vigor a partir de 8 de junho de 2026) e no Vietnã (Decreto nº 248/2026/ND-CP, em vigor a partir de 1º de julho de 2026) reforça a demanda por soluções que verifiquem vendedores, separem a interação social da atividade comercial e adaptem os fluxos de checkout às regras locais. No nível da plataforma, provas de competitividade também mostram espaço para expansão do ecossistema: o TikTok Shop relatou 30 bilhões de USD em GMV nos EUA no primeiro trimestre de 2026, enquanto as superfícies de comércio da Meta no Facebook e no Instagram foram relatadas em 14,2 bilhões de USD na América do Norte no primeiro trimestre de 2026. Essa combinação sustenta o investimento contínuo em superfícies de compras integradas, conexões de afiliados com grandes marketplaces e monetização de criadores como caminhos para volume incremental de transações.
Recent Industry Developments in Mercado de Comércio Social
- Junho de 2026: o TikTok Shop relatou um aumento de 80% no GMV ano a ano durante sua 6.6 Birthday Mega Sale. O crescimento do GMV sinaliza escala e momentum de monetização nas plataformas de comércio social. Fortalece o TikTok Shop como canal de vendas primário, impactando a dinâmica competitiva e os modelos de receita liderados por plataforma.
- Março de 2026: a Meta Platforms Inc. anunciou a expansão das parcerias de afiliados do Facebook com Amazon, eBay, Temu, Mercado Livre e Shopee para melhorar a descoberta de produtos e a conversão. Os afiliados impulsionam a viabilização de compra direta dentro dos ecossistemas sociais. Aumenta a integração de conteúdo social com comércio, elevando o aprisionamento de plataforma (lock-in) e a colaboração entre varejistas.
- Janeiro de 2026: a Alibaba Group Holding Ltd. integrou o serviço Taobao Instant Commerce ao aplicativo Qwen para ampliar o alcance de clientes e a execução de tarefas. Integração de comércio direto dentro de ecossistemas de aplicativos assistidos por IA. Fortalece as compras personalizadas orientadas por IA da Alibaba, expandindo os fluxos de compra entre aplicativos.


Mercado de Comércio Social Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de comércio social abrange o valor de bens e serviços adquiridos por meio de jornadas conduzidas por mídias sociais, em que a descoberta, o engajamento e a ação de compra ocorrem em um ambiente social.
Exclusões de escopo: excluímos as transações tradicionais de e-commerce que utilizam as mídias sociais apenas para publicidade ampla, mas concluem a venda totalmente fora dos fluxos de compra sociais ou vinculados ao social.
Visão geral da segmentação
- Por Modelo de Negócio
- Business-to-Consumer (B2C)
- Business-to-Business (B2B)
- Consumer-to-Consumer (C2C)
- Por Tipo de Produto
- Vestuário
- Cuidados Pessoais e de Beleza
- Acessórios
- Produtos para o Lar
- Suplementos de Saúde
- Alimentos e Bebidas
- Outros Tipos de Produtos
- Por Dispositivo
- Laptops e Desktops
- Smartphone
- Por Canal de Vendas
- Comércio por Vídeo
- Comércio Liderado por Redes Sociais
- Revenda Social
- Compras em Grupo / Compra em Equipe
- Plataformas de Avaliação e Descoberta de Produtos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer o contexto de demanda e manter o modelo ancorado a sinais mensuráveis que evoluem ao longo do tempo. Analisamos dados públicos sobre compradores digitais, atividade de compras móveis, adoção de pagamentos e padrões de comércio transfronteiriço que podem afetar o comportamento de compra social.
As fontes incluíram referências públicas e oficiais, como a base de dados UN Comtrade para fluxos comerciais, o Banco Mundial e o FMI para séries macroeconômicas e cambiais, indicadores da economia digital da OCDE, dados de conectividade da UIT e institutos nacionais de estatística para padrões de gastos domésticos. Também utilizamos registros de empresas e apresentações a investidores, imprensa especializada e atualizações de políticas de plataformas para compreender a disponibilidade de produtos e o cronograma de lançamento. Para verificação cruzada da escala dos participantes e sinais de eventos, utilizamos seletivamente assinaturas pagas de inteligência financeira empresarial, notícias e dados financeiros, e bases de patentes. As fontes listadas aqui são ilustrativas, e muitas outras referências foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário utilizou entrevistas estruturadas com especialistas e pesquisas curtas com operadores de marketplace, comerciantes, parceiros de logística, especialistas em pagamentos e fraude, e profissionais de marketing que gerenciam vendas social-first. Equilibramos a cobertura entre as principais regiões de compra para que os fatores determinantes da taxa de comissão, os fatores de conversão e as suposições de composição de categorias pudessem ser verificados e ajustados antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 15% | APAC: 44% |
| Nível médio: 44% | Líderes funcionais/de unidade: 27% | EMEA: 37% |
| Players menores: 21% | Gerentes: 58% | Américas: 19% |
Dimensionamento de mercado e previsão
O dimensionamento começou com a construção de um pool de demanda top-down que vincula o valor do comércio social à base mais ampla do e-commerce, e depois o restringe usando a penetração de compradores sociais e a frequência de compra liderada pelo social por região. Os totais foram testados sob estresse com aproximações seletivas bottom-up, como GMV amostrado por coorte de comerciante, volumes de pedidos indicativos e faixas de preço observadas por categoria, o que ajudou a corrigir a contagem excessiva em canais de crescimento rápido.
As principais entradas usadas no modelo incluíram a participação de compradores sociais entre os compradores on-line, o valor médio do pedido por categoria, a participação móvel nos checkouts, a combinação de compras impulsionadas por vídeo e live streaming, a participação transfronteiriça nos pedidos sociais e a adoção de métodos de pagamento que reduzem o atrito no checkout. Onde os dados no nível do país eram escassos, usamos mercados-proxy com padrões semelhantes de conectividade, renda e uso de plataforma, ajustando em seguida por meio de verificações de sanidade orientadas por entrevistas. A previsão utilizou análise de cenários, com um caso-base que acompanha as mudanças esperadas na adoção por compradores, na conversão e nos valores de pedidos, validado posteriormente em relação às expectativas de especialistas sobre lançamentos de recursos de plataforma e mudanças regulatórias.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações, incluindo a comparação do gasto implícito por comprador com indicadores mais amplos de varejo e e-commerce, e a revisão de variações ano a ano que não se alinhavam com eventos de mercado conhecidos. Quando uma variação ficava fora do intervalo esperado, as suposições eram revisadas e os respondentes eram recontatados para confirmar se a mudança era estrutural ou temporária.
Antes da aprovação final, o modelo passou por uma revisão de analistas em múltiplas etapas, na qual cálculos, conversões de moeda e fatores de crescimento foram reconferidos e, em seguida, reconciliados entre regiões para que os totais permanecessem consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças de política, lançamentos importantes de recursos ou choques macroeconômicos súbitos. Pouco antes da entrega, é realizada uma verificação final de atualidade para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de comércio social da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores publicados para o comércio social frequentemente não coincidem porque o mercado pode ser definido de mais de uma maneira razoável e depois dimensionado usando sinais de demanda diferentes. As maiores diferenças geralmente decorrem do que é contado como uma transação de comércio social, quais anos são tratados como base e a rapidez com que se supõe que a adoção se expandirá.
Algumas fontes apresentam o comércio social principalmente como vendas transacionadas diretamente nas mídias sociais, o que tende a manter os totais menores e mais vinculados ao checkout no aplicativo. Na modelagem da Mordor Intelligence, o valor de mercado é contabilizado quando a compra é conduzida por um fluxo de compras liderado pelo social (incluindo jornadas de checkout vinculadas ao social), e é mantido separado do e-commerce regular que utiliza o social apenas para ampla conscientização.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,11 trilhões de USD (2026) | |
| Editora de Comércio Digital A | 699,40 bilhões de USD (2024) | Utiliza uma definição de transação mais restrita, focada nas compras em mídias sociais, e geralmente se ancora em um ano mais próximo, o que pode excluir pedidos liderados pelo social concluídos por meio de caminhos de checkout vinculados. |
| Portal de Dados do Setor B | 1,09 trilhão de USD (2028) | Frequentemente aplica um horizonte mais curto com curvas de adoção simplificadas e reconciliação limitada com verificações de compradores e gastos no nível regional, o que pode subestimar a expansão em estágio avançado em mercados de alto crescimento. |
A comparação mostra que as escolhas de escopo e cronograma podem alterar significativamente o valor, mesmo quando o tema parece idêntico. Ao vincular os totais à adoção por compradores, à economia dos pedidos e aos sinais de lançamento específicos por região, a estimativa permanece rastreável a entradas claras que podem ser reverificadas conforme o mercado evolui.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de comércio social e qual é a sua taxa de crescimento?
O mercado vale USD 2,11 trilhões em 2026 e está no caminho certo para atingir USD 7,55 trilhões até 2031, refletindo um CAGR de 29,12%.
Qual região lidera o mercado de comércio social e qual está crescendo mais rapidamente?
A Ásia-Pacífico detém a maior participação de 34,28%, enquanto a América do Norte registra o CAGR mais rápido de 32,11% para 2026-2031.
Por que o comércio por vídeo é estrategicamente importante para as marcas?
O vídeo comprime a descoberta e a compra em uma única sessão interativa, proporcionando taxas de conversão até dez vezes maiores do que as listagens estáticas e atualmente representando 43,22% da participação de mercado.
Como as regulamentações de privacidade de dados estão afetando a expansão do comércio social?
Mandatos divergentes como o EU DMA e o CPRA obrigam as plataformas a construir estruturas de consentimento separadas, aumentando os custos e reduzindo o CAGR do setor em cerca de 2,7 pontos percentuais.
Qual canal de vendas tem previsão de crescer mais rapidamente até 2031?
A revenda social lidera com um CAGR de 34,26%, ao permitir a confiança entre pares e aproveitar as dinâmicas comunitárias.
Quais tendências tecnológicas têm maior probabilidade de moldar a dinâmica futura do mercado?
Carteiras digitais no aplicativo, mecanismos de IA hiperpersonalizados e APIs de logística transfronteiriça devem impulsionar a adoção, reduzir o atrito e abrir novos grupos de demanda nos próximos cinco anos.
Página atualizada pela última vez em:



