
Größe und Marktanteil des Marktes für Social Commerce
Analyse des Marktes für Social Commerce von Mordor Intelligence
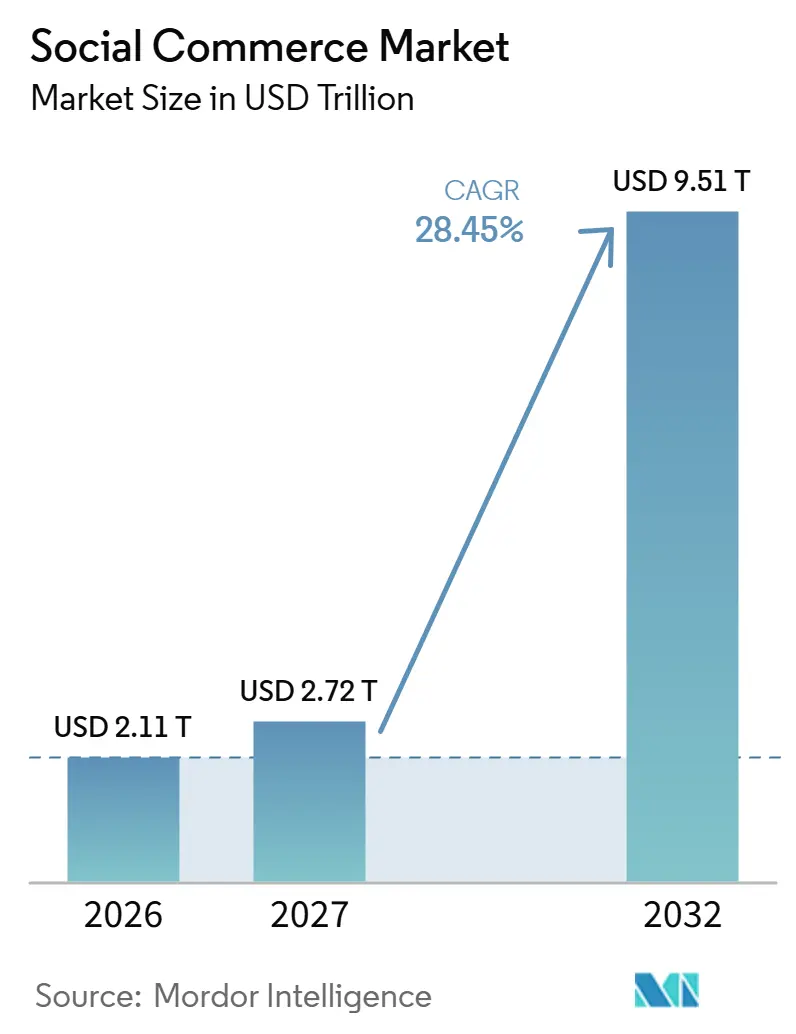
Die Social-Commerce-Marktgröße wurde im Jahr 2026 auf 2,11 Billionen USD geschätzt und soll von 2,72 Billionen USD im Jahr 2027 auf 9,51 Billionen USD bis 2032 wachsen, bei einer CAGR von 28,45 % während des Prognosezeitraums (2027–2032).
Die kommerzielle Chance verbindet die von Creators geleitete Produktentdeckung mit In-App-Produktlinks und personalisierten Produkt-Feeds. In China bieten etablierte Online-Kaufgewohnheiten dem Live-Shopping eine operative Einzelhandelsbasis. In Europa kann die personalisierte Modeentdeckung die Inhaltsverbreitung mit der Produktrelevanz verknüpfen. Eine breitere Händlerbeteiligung und Datenschutzentscheidungen verändern die Art und Weise, wie Plattformen Verkäufern und potenziellen Käufern dienen. Der Druck auf die Werbekosten macht diese Entscheidungen kommerziell bedeutsam, da Verkäufer die Reichweite ihres Publikums in profitable Käufe umwandeln müssen.
Wichtigste Erkenntnisse des Berichts
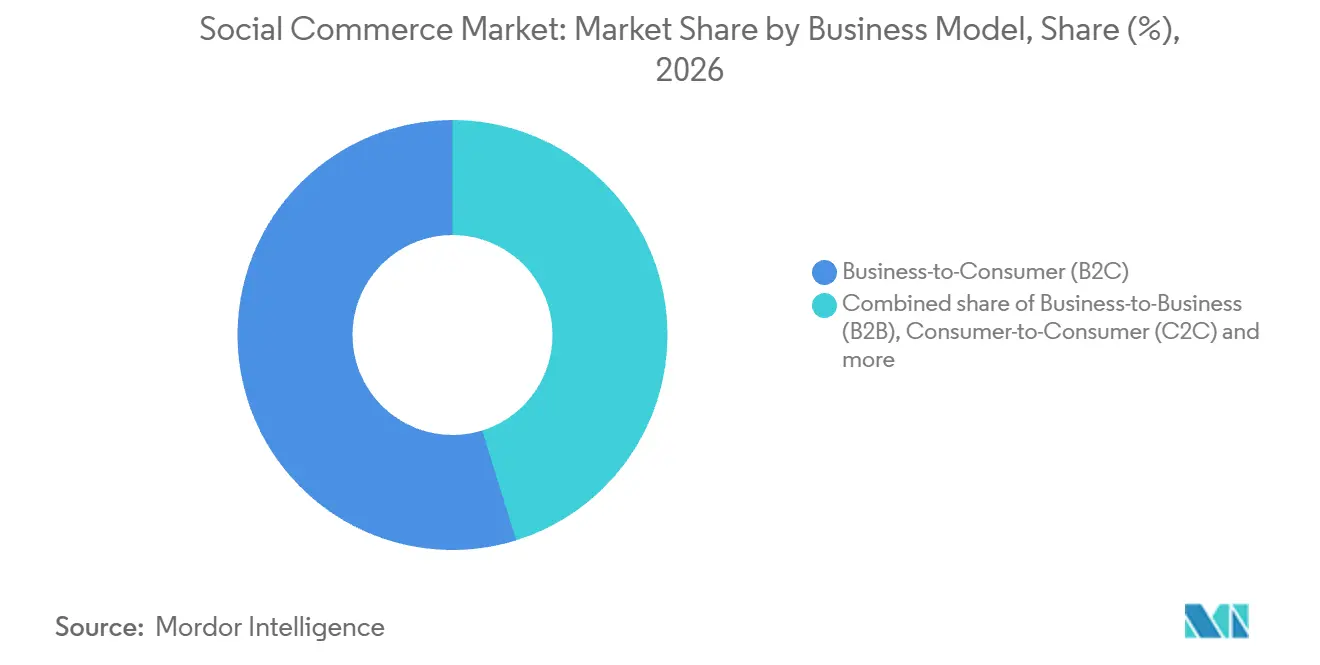
- Nach Geschäftsmodell führte Business-to-Consumer (B2C) mit einem Social-Commerce-Marktanteil von 54,79 % im Jahr 2026, während Consumer-to-Consumer (C2C) im Zeitraum 2027–2032 mit einer CAGR von 33,1 % am schnellsten wachsen soll.
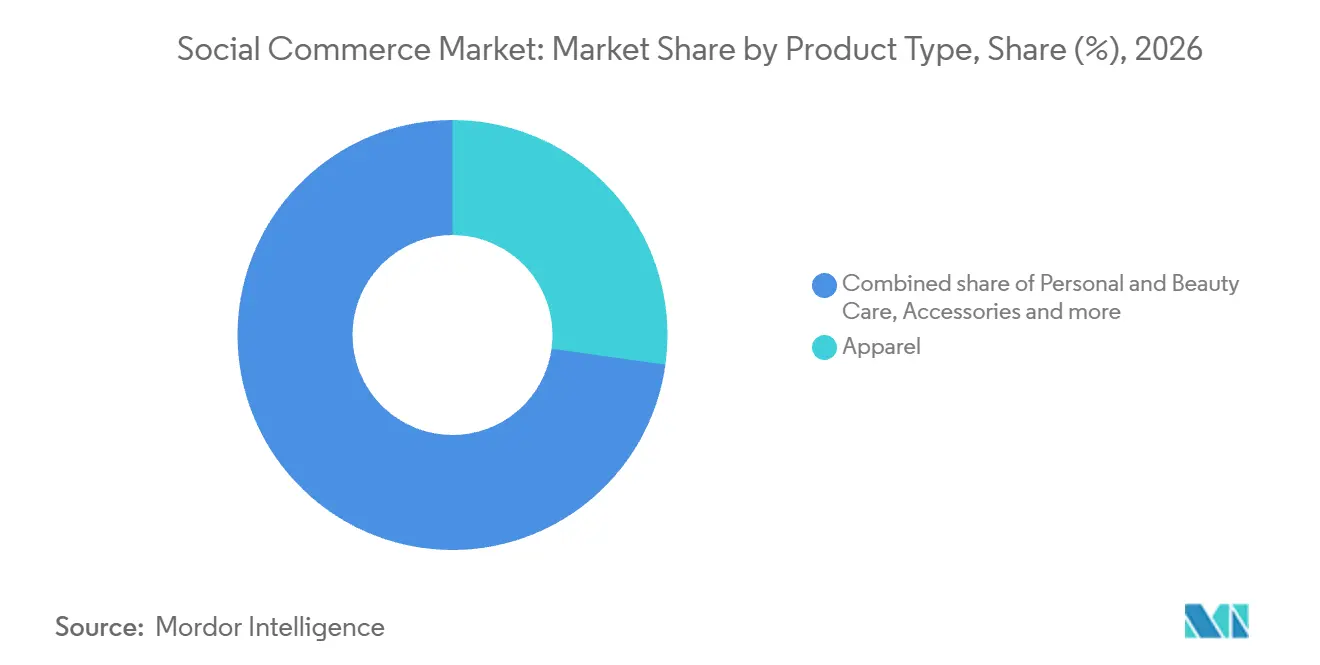
- Bei den Produkttypen führte Bekleidung mit einem Anteil von 27,2 % an der Social-Commerce-Marktgröße im Jahr 2026, und Körperpflege- und Schönheitsprodukte sollen im Zeitraum 2027–2032 mit einer CAGR von 32,5 % am schnellsten wachsen.
- Bei den Geräten führten Smartphones mit 91,82 % des Marktumsatzes im Jahr 2026 und sollen im Zeitraum 2027–2032 mit einer CAGR von 29,6 % ebenfalls am schnellsten wachsen.
- Nach Vertriebskanal hielt Video-Commerce 42,62 % des Marktumsatzes im Jahr 2026, während Social Reselling im Zeitraum 2027–2032 mit einer CAGR von 33,6 % am schnellsten wachsen soll.
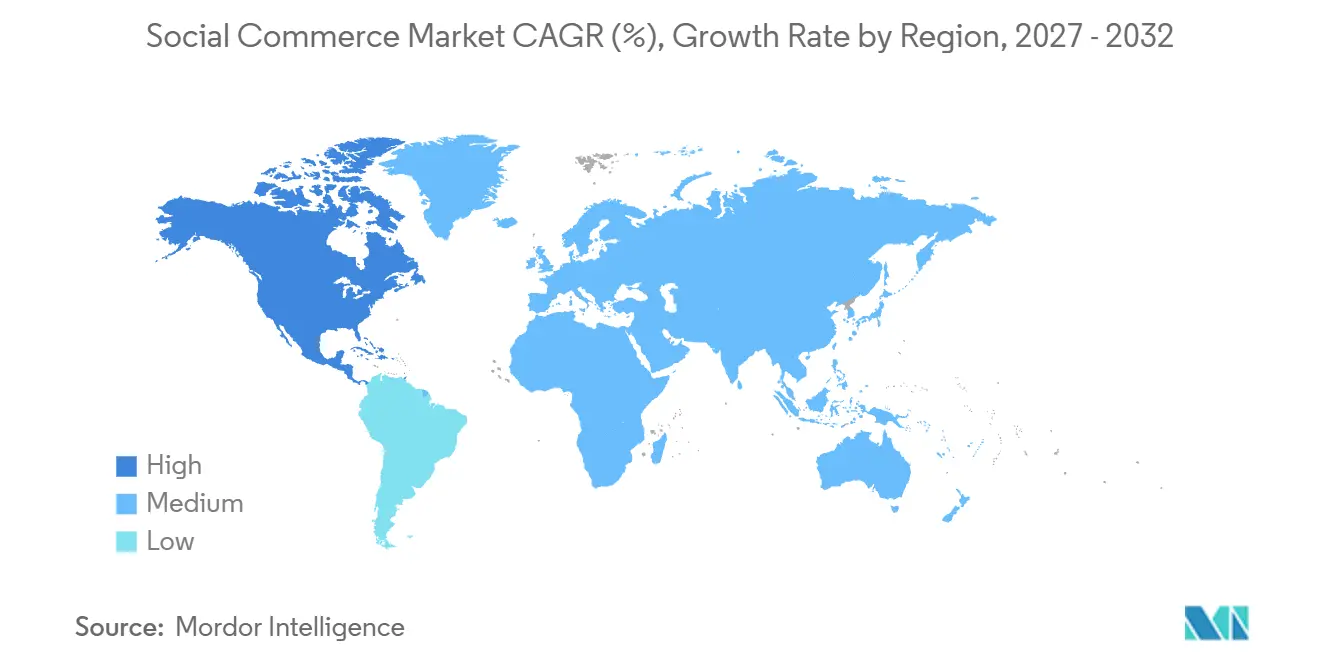
- Geografisch führte Asien-Pazifik mit 34,15 % des Marktumsatzes im Jahr 2026, und Nordamerika soll im Zeitraum 2027–2032 mit einer CAGR von 30,5 % am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Einführung von In-App-Ein-Klick-Zahlungen in Südostasien | +8% | Indonesien, Malaysia, die Philippinen, Singapur, Thailand und Vietnam | Kurzfristig (≤ 2 Jahre) |
| Anstieg des Live-Stream-Video-Shoppings unter der Generation Z in China und den USA | +7.5% | China, Vereinigte Staaten, Vereinigtes Königreich und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Hyperpersonalisierte KI-Empfehlungsmaschinen steigern den durchschnittlichen Bestellwert in Europa | +6% | In den europäischen Märkten | Mittelfristig (2–4 Jahre) |
| Proliferation von Social-First-DTC-Marken in Nordamerika | +5.5% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitendes Social Shopping durch eingebettete Logistik-APIs | +4% | Deutschland, Spanien, Italien und Frankreich | Mittelfristig (2–4 Jahre) |
| Integration von Social Wallets (z. B. WeChat Pay, KakaoPay) zur Steigerung der Konversionsrate | +3% | Landesweit in Malaysia | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Einführung von In-App-Ein-Klick-Zahlungen in Südostasien
Ein Weg von Produktvideos zu einem In-App-Kauf macht die Zahlungsbereitschaft für Social-Seller relevant. Nach der Produktgenehmigung ermöglichen die Video-Links von TikTok Shop Käufern in Indonesien, Malaysia, den Philippinen, Singapur, Thailand und Vietnam, Käufe direkt in der App zu tätigen. Die malaysischen E-Payment-Transaktionen stiegen 2025 um 25 % auf 18,4 Milliarden über Karten, E-Geld, FPX und DuitNow Online Banking/Wallets.[1] FPX und DuitNow Online Banking/Wallets werden häufig für E-Commerce-Käufe genutzt. Da die Produktseite der Ort ist, an dem ein Besucher, der auf einen Link getippt hat, eine Bestellung aufgeben kann, prägen die Zahlungsinfrastrukturen, die Käufer in Malaysia bereits nutzen, die Möglichkeit, diese Klicks in Käufe umzuwandeln.
Anstieg des Live-Stream-Video-Shoppings unter der Generation Z in China und den USA
Chinas Live-Commerce-Nutzerbasis belief sich 2025 auf 660 Millionen. In einer Censuswide-Umfrage vom Oktober 2026 in den Vereinigten Staaten, dem Vereinigten Königreich und Deutschland gaben 47 % der Befragten der Generation Z an, häufiger live einzukaufen als noch ein Jahr zuvor. Eine Live-Commerce-Studie aus dem Jahr 2025 mit 390 Befragten verknüpfte die Fachkompetenz, Demonstration und Interaktion des Streamers mit dem wahrgenommenen Produktwert und Vertrauen, die wiederum mit Kaufabsichten in Verbindung gebracht wurden. Für Marken macht dies die Auswahl des Präsentators zu einer Merchandising-Entscheidung sowie zu einer Entscheidung über die Reichweite beim Publikum. Da die Studie die Fähigkeiten des Präsentators mit dem wahrgenommenen Produktwert und Vertrauen sowie diese mit der Kaufabsicht verknüpft, ist die Kompetenz des Präsentators der Hebel, den eine Marke kontrolliert, sobald ein Stream sein Publikum erreicht hat.
Hyperpersonalisierte KI-Empfehlungsmaschinen steigern den durchschnittlichen Bestellwert in Europa
Personalisierte Entdeckung kann eine Social-Shopping-Sitzung mit einer breiteren Auswahl relevanter Produkte verbinden. Am 15. Oktober 2025 berichtete Zalando, dass sein KI-gestützter Discovery-Feed in 22 Märkten betrieben wird und personalisierte Mode- und Lifestyle-Empfehlungen mit shoppbaren Videos und Livestreams kombiniert.[2] Dies folgte auf einen ersten Rollout in 6 Märkten im Juli 2025. Der Feed brachte Marken- und Creator-Inhalte in einem persönlichen Stream zusammen, der nahezu in Echtzeit angepasst wurde. Für Modehändler schafft die Kombination aus Empfehlung und Inhaltsverbreitung einen Weg zum Cross-Selling innerhalb derselben Entdeckungserfahrung. Jede Steigerung des Warenkorbwerts würde davon abhängen, dass diese zusätzlichen Empfehlungen für den Käufer nützlich sind, was die Produktrelevanz kommerziell wichtiger macht als das reine Inhaltsvolumen.
Proliferation von Social-First-DTC-Marken in Nordamerika
Für etablierte Marken können Social-Storefronts ein bestehendes Händlernetzwerk ergänzen. Im September 2025 startete Wet Brush, im Besitz von Beauty By Imagination, den Direct-to-Consumer-Verkauf seiner Bürsten in den Vereinigten Staaten neu und lancierte auf TikTok Shop. Verbraucher konnten direkt bei der Marke sowie über große E-Commerce- und Omnichannel-Händler kaufen. Für die Marke entsteht dadurch eine Kanalallokationsentscheidung zwischen der eigenen Website, dem TikTok-Shop-Storefront und dem Händlervertrieb. Da Wet Brush die Händlerverteilung beibehielt und gleichzeitig die eigene Website und TikTok Shop hinzufügte, veranschaulicht diese Expansion, wie etablierte Marken den direkten Social Commerce über neu gegründete Social-First-Labels hinaus ausweiten können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kosten für die Nutzergewinnung auf reifen Plattformen | -2.5% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Datenschutzvorschriften (EU-DMA, CPRA, PDPA) | -1.8% | Europäische Union, Kalifornien und Singapur | Mittelfristig (2–4 Jahre) |
| Streit zwischen Creators und Plattformen um Einnahmen schränkt das Inhaltsangebot ein | -0.8% | Im gesamten Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Regulierungsobergrenzen für Livestreaming-Commerce in China | -0.6% | Landesweit in China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten für die Nutzergewinnung auf reifen Plattformen
Höhere Werbepreise machen die Konversionsleistung für die Wirtschaftlichkeit der Gewinnung eines Social Shoppers wichtiger. Metas weltweiter durchschnittlicher Preis pro Anzeige in seinen Apps stieg im zweiten Quartal 2026 im Jahresvergleich um 12 %. Für einen Händler, der einen unveränderten Anteil bezahlter Impressionen in Käufe umwandelt, würden höhere Impressionskosten den verbleibenden Deckungsbeitrag je Bestellung verringern. Meta berichtete, dass der durchschnittliche Preis pro Anzeige im zweiten Quartal 2026 für die kombinierte Nutzergeografie-Kategorie Vereinigte Staaten und Kanada im Jahresvergleich um 20 % gestiegen ist. Bezahlter Publikumszugang kann daher selbst ohne einen Rückgang des Käuferinteresses zu einer Einschränkung der profitablen Expansion werden.
Fragmentierte Datenschutzvorschriften (EU-DMA, CPRA, PDPA)
Die Fragmentierung des Datenschutzes schränkt die Datenkombinationen ein, die ein Social-Seller nutzen kann, um Zielgruppen mit Produkten zu verbinden. Die ab dem 1. Januar 2026 geltenden CCPA-Regeln Kaliforniens untersagen es dem Social-Media-Dienstleister eines Bekleidungsverkäufers, bereitgestellte Kunden-E-Mail-Listen zu verwenden, um Verbraucher anzusprechen, die dem Verkauf oder der Weitergabe widersprochen haben. Die Regeln erlauben aggregierte oder demografische Anzeigen. Der EU Digital Markets Act schränkt die Kombination oder Wiederverwendung personenbezogener Daten über Dienste hinweg durch designierte Gatekeeper ohne spezifische Nutzereinwilligung ein und verlangt eine weniger personalisierte Alternative. Singapur verlangt grundsätzlich eine tatsächliche oder vermutete Einwilligung für die Erhebung, Nutzung oder Weitergabe personenbezogener Daten, sofern das PDPA oder ein anderes Gesetz dies nicht ohne Einwilligung genehmigt. Verkäufer tragen daher die laufenden Kosten für die Anpassung der Zielgruppenaktivierung an jedes anwendbare Genehmigungsregime.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
Kleine Marken und Peer-Selling erweitern die BeteiligungBusiness-to-Consumer (B2C) hatte im Jahr 2026 einen Anteil von 54,79 % an der Social-Commerce-Marktgröße. Kleine US-amerikanische Unternehmen mit einem Jahresumsatz von weniger als 15 Millionen USD auf TikTok Shop steigerten ihren Umsatz 2025 im Vergleich zu 2024 um 66 %. Diese Unternehmen verkaufen direkt an Verbraucher, sodass ihr Umsatzwachstum die Händlerbeteiligung hinter dem führenden Modell veranschaulicht.
Consumer-to-Consumer (C2C) ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 33,1 % im Zeitraum 2027–2032. In einer US-amerikanischen Umfrage vom Juni 2025 unter 1.109 Gebrauchtwarenverkäufern bevorzugten 57 % den Peer-to-Peer-Verkauf, mit einer Fehlerquote von ±3 Prozentpunkten. Konsignationsdienstleister übernehmen stattdessen Listings und Preisgestaltung gegen eine höhere Gebühr und bieten Verkäufern damit ein anderes Leistungsversprechen. Für Social-Plattformen schafft der Peer-Verkauf die Möglichkeit, individuelle Listing-Entscheidungen und den direkten Käuferkontakt zu unterstützen, ohne das vollständige Konsignationsmodell zu übernehmen. Tools, die die Rolle des Verkäufers in der Transaktion erhalten, können daher eine eigenständige Präferenz ansprechen, anstatt jeden einzelnen Verkäufer als Kunden für verwaltete Wiederverkaufsdienstleistungen zu behandeln.

Nach Produkttyp:
Bekleidung führt, während Schönheitspflege expandiertBekleidung repräsentierte im Jahr 2026 einen Social-Commerce-Marktanteil von 27,2 %. TikTok Shop berichtete für Creamy Fabrics, eine deutsche Shapewear-Marke, die Creator-Affiliates einsetzt, seit Juli 2025 ein durchschnittliches wöchentliches Umsatzwachstum von 78 %. An seinem ersten Black Friday auf TikTok Shop in Deutschland im Jahr 2025 verzeichnete Creamy Fabrics zudem seinen bisher höchsten durchschnittlichen Tagesumsatz. Das Ergebnis zeigt, wie eine Bekleidungsmarke saisonalen Käuferverkehr in Rekord-Durchschnittstagesumsätze auf der Plattform umwandelt.
Körperpflege und Schönheit ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 32,5 % im Zeitraum 2027–2032. In den 52 Wochen bis zum 29. März 2026 repräsentierte NIQs Schönheitssegment 41 % des Werts der schnelldrehenden Konsumgüter (FMCG) von TikTok Shop Europe. Es umfasste Kosmetik, Haarpflege, Düfte, Hautpflege und Feuchtigkeitspflege, Gesichtsreinigung und Sonnenpflege. Bis zum ersten Quartal 2026 zählte TikTok Shop zu den führenden Online-Schönheitshändlern im Vereinigten Königreich, Spanien, Irland, Deutschland, Italien, Frankreich und den Vereinigten Staaten.
Nach Gerät:
Smartphone-Komfort prägt die KanalwahlDas Smartphone-Segment war das größte und am schnellsten wachsende Segment mit einem Anteil von 91,82 % am Marktumsatz im Jahr 2026 und einer prognostizierten CAGR von 29,6 % im Zeitraum 2027–2032. SOTIs Umfrage aus dem Jahr 2025 unter 12.000 Verbrauchern im Alter von 18 bis 65 Jahren in 10 Ländern ergab, dass 65 % das Smartphone als bequemsten Weg für Einkäufe betrachteten. Diese Präferenz gibt Social-Sellern einen praktischen Grund, die Produktentdeckung mit einem auf die Smartphone-Nutzung ausgerichteten Kauferlebnis zu verbinden.
In Salsifys Umfrage vom 31. Januar 2025 wählten 12 % Social-Media-Apps als bevorzugte Smartphone-Shopping-Methode in einer Mehrfachantwortfrage. Die Stichprobe umfasste 557 US-amerikanische und 558 britische Käufer, insgesamt 1.115 Befragte. Diese begrenzte Präferenz bedeutet, dass ein Smartphone-first-Verkäufer Käufer noch immer für seinen Social-Commerce-Kanal gewinnen muss. Für Händler erfordern Gerätezugang und Social-App-Präferenz eigenständige Entscheidungen darüber, wie das Produkt entdeckt und präsentiert wird. Die Smartphone-Reichweite liefert einen Zugangspunkt, während ein nützliches Social-Shopping-Erlebnis seinen Platz innerhalb der mobilen Kaufmethoden des Kunden erst verdienen muss.
Nach Vertriebskanal:
Video-Skalierung trifft auf nachrichtengeführten VerkaufVideo-Commerce war das größte Segment und machte 2026 42,62 % des Marktumsatzes aus. TikTok Shop Malaysia gab 2026 an, dass LIVE und Video jeweils etwa ein Drittel des Plattformumsatzes ausmachten. Diese getrennten Beiträge zeigen, dass die Skalierung des Kanals auf dieser malaysischen Plattform nicht allein von Livestreams abhängt.
Social Reselling ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 33,6 % im Zeitraum 2027–2032. Im indischen Direktvertriebssektor im Geschäftsjahr 2025 entwickelten sich WhatsApp und digitale Messaging-Plattformen zu primären Vertriebskanälen für Direktverkäufer und Verbraucher. Messaging bringt die Kommunikation des Verkäufers in den Kaufweg ein und ermöglicht es, Produkterklärungen und Kundenkontakt über denselben Austausch zu entwickeln. Für Social Reselling bietet dies einen Mechanismus zur Ausweitung der Verkaufsaktivität durch Gespräche, ohne vollständig auf einen zentral betriebenen Laden angewiesen zu sein. Anbieter können daher eine verkäufergeführte Geschäftsbeziehung unterstützen und gleichzeitig den direkten Kontakt erhalten, der dem Gesprächsverkauf sein eigenständiges Betriebsmodell verleiht.
Geografische Analyse
Asien-Pazifik Social-Commerce-Markt
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 34,15 % an der Social-Commerce-Marktgröße. Chinas Online-Verkäufe physischer Waren repräsentierten 2025 26,1 % des gesamten Einzelhandelsumsatzes mit Konsumgütern und veranschaulichen damit ein etabliertes Online-Kaufumfeld. Chinas Livestream-Commerce-Transaktionswert wuchs 2025 um mehr als 10 %.[3] Da bereits mehr als ein Viertel des chinesischen Konsumgütereinzelhandels online stattfindet, können Livestream-Betreiber Zuschauer mit bestehenden Händlerkatalogen verbinden, was die Händlerintegration neben der Publikumserweiterung zu einem Weg zur Skalierung macht.
Social-Commerce-Markt in Nordamerika
Nordamerika ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 30,5 % im Zeitraum 2027–2032. TikTok Shop berichtete, dass während seines 4-tägigen Black-Friday- und Cyber-Monday-Zeitraums 2025 fast 50 % mehr US-amerikanische Käufer einen Kauf tätigten als beim Ereignis 2024. Für US-amerikanische Verkäufer verbindet dies die Social-Storefront-Aktivität mit einem konzentrierten Einzelhandelskalender und gibt Produktdemonstrationen und Werbeinhalten einen definierten Zeitraum, in dem sie kaufbereite Kunden ansprechen können. Diese Käufe schaffen eine Öffnung für die weitere Produktentdeckung nach dem Ereignis und ermöglichen es einem Social-Storefront, eine Verkaufsbeziehung über die Promotion hinaus zu entwickeln.
Europas Creator-Weg war in Deutschland, Frankreich, Spanien und Italien prominent, wo Affiliates in den 90 Tagen bis zum 9. Juli 2026 für fast 70 % des geschätzten TikTok-Shop-Warenvolumens verantwortlich waren. In Südamerika ergab die Umfrage von CNDL und SPC Brasil aus dem Jahr 2025, dass 49 % der brasilianischen Befragten angaben, in den vorangegangenen 12 Monaten direkt über soziale Netzwerke eingekauft zu haben. Das Beispiel des Nahen Ostens aus den Vereinigten Arabischen Emiraten verdeutlicht das Vertrauensrisiko: 38 % der Befragten, die in den vorangegangenen 12 Monaten einen Finanzbetrug erlebt hatten, ordneten diesen in Visas Umfrage 2026 den sozialen Medien zu. In Afrika wählten 27 % von rund 3.000 digital aktiven Südafrikanern, die für den Bericht von Stitch 2026 befragt wurden, Social Commerce als bevorzugten Kanal, wobei Mehrfachantworten erlaubt waren. Die Führungsrolle sozialer Medien als gemeldeter Betrugsort in den Vereinigten Arabischen Emiraten macht Vertrauen zu einem Konversionsproblem, während affiliate-geführte Verkäufe in den 4 europäischen Ländern den Creator-Zugang zu einer Vertriebsentscheidung machen.
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive eines regelkonformen, verbraucherorientierten Marktplatzbetreibers. Marktplatzverpflichtungen hängen von der angebotenen Dienstleistung ab, mit Ausnahmen in Deutschland und Brasilien sowie aktivitätsspezifischen Anforderungen in den Vereinigten Arabischen Emiraten. Klare Verpflichtungen können die regelkonforme Beteiligung unterstützen, obwohl umfassendere Verifizierungs- und Aufzeichnungspflichten mehr Plattformarbeit erfordern.
Regulierungstabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Vereinigte Arabische Emirate | Nigeria |
|---|---|---|---|---|---|---|
| Zuständige Behörde | Federal Trade Commission | Bundesnetzagentur, der Koordinator für digitale Dienste | Staatliche Verwaltung für Marktregulierung und Cyberspace-Verwaltung Chinas | SENACON, mit technischer Unterstützung von SEDIGI und SPDIGI | Ministerium für Wirtschaft und zuständige Bundes- oder Lokalbehörden | Bundeskommission für Wettbewerb und Verbraucherschutz für das Verbraucherrecht; Bundesministerium für Kommunikation, Innovation und digitale Wirtschaft für die Plattformharmonisierung |
| Wichtige Instrumente oder Ausrichtung | Consumer Reviews and Testimonials Rule; Regelungsankündigung zur Plattformbekämpfung von Betrug vom Oktober 2026 | EU Digital Services Act (DSA); Entwurf zur Leitlinie für vertrauenswürdige Hinweisgeber | Livestream-Commerce-Maßnahmen mit Wirkung vom 1. Februar 2026; Entwurf des E-Commerce-Gesetzes vom Juli 2026, Konsultation abgeschlossen am 4. August 2026 | Verbraucherschutzkodex; Marktplatzausschluss aus der Portaria für bezahlte Anzeigen vom September 2026 | Bundesgesetzesdekret Nr. 14/2023 über den Handel mit modernen technologischen Mitteln | Bundesgesetz über Wettbewerb und Verbraucherschutz; Entwurf der Verkaufsförderungsänderungen 2026; Plattformharmonisierungsrichtlinie vom Juli 2026 |
| Kommerzielle Auswirkung | Der Kauf oder die Beschaffung von Indikatoren, die den kommerziellen Einfluss wesentlich falsch darstellen, ist verboten, wenn der Käufer wusste oder hätte wissen müssen, dass sie gefälscht waren | Händlernachverfolgbarkeit und regelkonforme Schnittstellengestaltung für qualifizierende Marktplätze, mit Ausnahme kleiner und Kleinstunternehmen | Identitätsverifizierung, Risikomanagement und Transaktionsaufzeichnungspflichten für Betreiber von Livestream-Commerce-Plattformen | Marktplatzbetreiber behalten verbraucherrechtliche und andere anwendbare Pflichten, sind jedoch von den speziellen Anforderungen für bezahlte Anzeigen ausgenommen | Abgedeckte Aktivitäten erfordern die entsprechende Lizenzierung, sichere Systeme, öffentliche Transaktionsbedingungen und digitale Rechnungen | Gesetzliche Mandate bleiben durchsetzbar; die Richtlinie vom Juli 2026 hat bestimmte übergreifende Anforderungen im Rahmen der Harmonisierung zurückgestellt |
| Aktuelle politische Attraktivität | Hoch | Mittel | Niedrig | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfung | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Die gezielten US-amerikanischen Kontrollen gegen gefälschten Einfluss stehen im Gegensatz zu Chinas umfassenderen Plattformpflichten, während Politikvorschläge vom Oktober 2026 bzw. Juli 2026 die Verschärfungsurteile stützen. Deutschlands bestehende DSA-Verfahren und der Leitlinienentwurf unterstützen die Kontinuität, ebenso wie Brasiliens Marktplatzausschluss während der Einführungsphase bezahlter Anzeigen bei gleichzeitig erhaltenen verbraucherrechtlichen Pflichten. Die Bewertungen der Vereinigten Arabischen Emirate mit Mittel und Keine Änderung spiegeln die anwendbare Lizenzierung und verbraucherorientierte Pflichten gemäß dem geltenden Dekret wider, wobei eine Resolution aus dem Jahr 2025 Verwaltungssanktionen für Verstöße regelt. Nigerias Bewertungen mit Mittel und Keine Änderung spiegeln die Richtlinie vom Juli 2026 wider, gesetzliche Mandate zu erhalten und gleichzeitig bestimmte Anforderungen im Rahmen der Harmonisierung zurückzustellen, wobei ein separater Entwurf vom September Promotionsregeln und Benachrichtigungsgebühren behandelt.
Stufen der Wertschöpfungskette
Der Wertschöpfungskettenvergleich folgt den Übergaben von Händlersystemen zur sozialen Entdeckung und Auftragserfüllung. Die Einnahmen der Lieferanten entstehen aus unterschiedlichen Verpflichtungen, wobei Händler für den Plattformzugang zahlen und Creators Provisionen nur bei einem Verkauf erhalten. Dies gibt einem Verkäufer einen Grund, die Kosten für die Kanalerhaltung von den durch eine Transaktion ausgelösten Kosten zu trennen. Die operative Resilienz hängt davon ab, diese Übergaben so zu koordinieren, dass eine breitere Inhaltsverbreitung durch den dahinterstehenden Waren- und Fulfillment-Betrieb bedient werden kann.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Händlerkatalog und Kanalintegration | Commerce-Plattformanbieter wie Shopify | Commerce-Plattform-Abonnements | Konsistente Produktdaten über alle Vertriebskanäle hinweg | Einen gemeinsamen Katalog mit kanalspezifischer Validierung pflegen |
| Soziale Entdeckung und Affiliate-Vertrieb | Affiliate-Programmbetreiber wie TikTok Shop in den Vereinigten Staaten, zusammen mit teilnehmenden Creators | Creator-Provisionen bei einem Verkauf | Creator-Einnahmen hängen von Verkäufen ab, nicht nur von Impressionen | Produkte und Creators zusammenführen und Inhalte anhand von Verkaufsfeedback anpassen |
| Soziale Bestelllagerung und Auftragserfüllung | Fulfillment-Anbieter wie TikTok Shop über Fulfilled by TikTok (FBT) im Vereinigten Königreich | Vom Verkäufer bezahlte Lager- und Stückbetriebsgebühren | Längere Lagerung erzeugt zusätzliche Lagerkostenbelastung | Eingehende Bestände mit dem Abverkauf abstimmen und langsam drehende Artikel überprüfen |
| Quelle: Mordor Intelligence | ||||
Die FBT-Lagergebühren im Vereinigten Königreich variieren je nach Lagerdauer und -menge und werden pro Kubikmeter, Lagereinheit und Tag berechnet, während die Betriebsgebühren pro Artikel nach Größe und Gewicht anfallen. Dies macht die Lagerverweilzeit zu einer anderen Kostenbelastung als die Creator-Vergütung, die bei einem Verkauf fällig wird. Anbieter, die Kataloggenauigkeit, Verkaufszuordnung und Fulfillment-Planung verbinden, können Händlern helfen, den Vertrieb auszuweiten und gleichzeitig die Transparenz darüber zu behalten, welche Aktivität welche Kosten verursacht.
Wettbewerbslandschaft
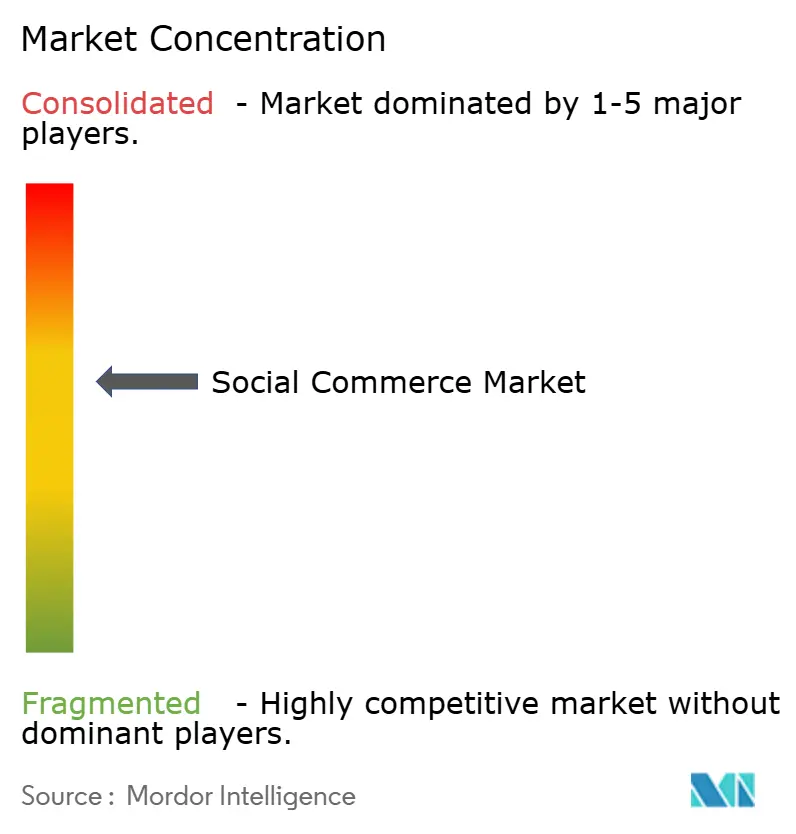
Meta Platforms Inc. betreibt Facebook Marketplace, und ByteDance Ltd. besitzt TikTok, das TikTok Shop betreibt und Verkäufer über unterschiedliche Social-Commerce-Umgebungen mit potenziellen Käufern verbindet. Alibaba Group Holding Ltd.s Taobao und Tmall veranstalteten während des 6.18-Festivals 2025 Livestream-Verkäufe, während PDD Holdings Inc. soziales Teilen mit günstigeren Teamkäufen auf Pinduoduo verbindet. Pinterest Inc. verbindet visuelle Entdeckung mit shoppbaren Produkten und berichtete 2025 von 619 Millionen globalen monatlich aktiven Nutzern, ein Anstieg von 12 % im Jahresvergleich. Die Struktur ist plattformgeführt und kombiniert große Entdeckungsnetzwerke mit Händlerbeteiligung und unterschiedlichen Kaufmechanismen, sodass das Transaktionsdesign neben der Reichweite eines Dienstes eine wichtige Rolle spielt.
TikTok Shop hatte im Mai 2026 mehr als 215.000 aktiv verkaufende Kleinunternehmen in den Vereinigten Staaten, ein Anstieg von 25 % im Jahresvergleich, mit einem Jahresumsatz unter 15 Millionen USD. Eine größere Händlerbasis erhöht das potenzielle Sortiment und macht die Differenzierung der Verkäufer zu einem konkreteren Problem als den bloßen Zugang zum Dienst. Der Umsatz von PDD Holdings aus Online-Marketing-Diensten und anderen sowie Transaktionsdiensten stieg 2025 im Vergleich zu 2024 um 9,7 %, wobei nahezu der gesamte Umsatz von Drittanbieter-Händlern in China stammte. Für Verkäufer lautet die Wettbewerbsfrage, wie effektiv eine Plattform Entdeckung in Händlerökonomie umwandelt, und nicht, ob der Publikumszugang oder die aktive Verkäuferbasis allein wächst.
Die regulatorische Positionierung wird auch Teil des kommerziellen Designs einer Plattform. Bis Ende Januar 2026 hatte Meta EU-Nutzern die Wahl angeboten, entweder alle ihre Daten für vollständig personalisierte Anzeigen oder weniger Daten für eingeschränktere personalisierte Anzeigen zu teilen. Die Wahl wurde zusätzlich zu Metas kostenpflichtigem werbefreien Angebot angeboten. Pinterest kündigte im Oktober 2025 den Pinterest Assistant an, der konversationelle visuelle Suche mit shoppbaren Produktempfehlungen kombiniert. Die Entdeckungsqualität ist daher ein Wettbewerbshebel neben der nutzerabhängigen Datentiefe, die für das Anzeigen-Targeting verfügbar ist.
Marktführer der Social-Commerce-Branche
-
Meta Platforms Inc.
-
ByteDance Ltd.
-
Alibaba Group Holding Ltd.
-
PDD Holdings Inc.
-
Pinterest Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Social-Commerce-Markt Unternehmen in diesem Bericht
- Meta Platforms Inc.
- ByteDance Ltd.
- Alibaba Group Holding Ltd.
- PDD Holdings Inc.
- Pinterest Inc.
- Amazon.com Inc.
- Snap Inc.
- X Corp. (Twitter)
- Shopify Inc.
- Etsy Inc.
- Tencent Holdings Ltd. (WeChat)
- Kakao Corp.
- Meesho Limited (Meesho)
- Roposo (Glance InMobi)
- LY Corporation
- PT Bukalapak.com Tbk
- MercadoLibre Inc.
- SIA Joom
- Depop Ltd.
- JD.com Inc.
- Kuaishou Technology
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen creator-geführte Verkaufswege über Einzelhandelssortimente, Marktplatzkataloge und Video-Plattform-Affiliates. Ihr kommerzieller Wert hängt davon ab, eine nützliche Produktdemonstration mit einem Kaufweg zu verbinden, den der jeweilige Verkäufer tatsächlich bedienen kann. Dies begünstigt fokussierte Inhalts- und Katalogarbeit gegenüber der Behandlung jeder zusätzlichen sozialen Oberfläche als gleichermaßen bereiten Vertriebskanal.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer-/Lead-Segment | Empfohlene Maßnahme | Haupthürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Creator-Demonstrationen für ausgewählte Technologieprodukte | Best Buy kündigte fast 10.000 ausgewählte Produkte für einen geplanten TikTok-Shop-Launch Ende Oktober 2026 an | Technologiemarken im ausgewählten Sortiment von Best Buy | Produktspezifische Demonstrationen für shoppbare Videos und Fotos erstellen | Nützliche Demonstrationen über diverse Technologiekategorien hinweg zu produzieren | Best Buy, TikTok Shop, teilnehmende Creators |
| Affiliate-Merchandising für indische Marktplatzprodukte | Die Ankündigung der Flipkart Group vom Juni 2026 identifizierte Instagram als geplante Phase nach Facebook | Creators, die Flipkart- und Myntra-Produkte in Indien bewerben | Genaue Produkt-Tags und Inhalte rund um einen fokussierten Katalog vorbereiten | Produkt-zu-Inhalt-Genauigkeit über Marktplatzkataloge hinweg aufrechterhalten | Flipkart, Myntra, Meta, teilnehmende Creators |
| Französischer Video-Affiliate-Verkauf | YouTube Shopping startete sein französisches Affiliate-Programm im Oktober 2026 mit erleichterten Zulassungskriterien und erweiterten Katalogen, einschließlich dem von Amazon | Berechtigte französische Video-Creators | Demonstrationen in Videos, Shorts und Livestreams mit relevanten Produkt-Tags verbinden | Genaue Produktzuordnungen bei wachsenden Katalogen aufrechterhalten | YouTube, Amazon, teilnehmende Creators |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist kommerziell wiederverwendbarer Creator-Content mit genauen Produktlinks. Best Buys geplanter Weg legt die Auftragserfüllung beim Händler, während Creators das ausgewählte Sortiment durch shoppbare Inhalte präsentieren. Best Buy, Flipkart und Myntra sowie Amazon liefern die Sortimente hinter diesen Creator-Wegen und positionieren Kataloganbieter so, dass sie die durch die Social-Plattform eines anderen Unternehmens generierte Nachfrage abschöpfen können.
Neueste Industrielle Entwicklungen in Social-Commerce-Markt
- Oktober 2026: Google startete das Affiliate-Programm von YouTube Shopping in Frankreich und ermöglichte es berechtigten Creators, Produkte in Videos, Shorts und Livestreams zu taggen, wobei Amazon als Katalogpartner genannt wurde.
- September 2026: Best Buy kündigte einen geplanten TikTok-Shop-Launch Ende Oktober mit fast 10.000 ausgewählten Technologieprodukten an, unterstützt durch creator-geführte shoppbare Videos und Fotos.
- September 2026: Pinterest kündigte Visual Search Ads an, mit geplanter Beta-Verfügbarkeit für berechtigte Werbetreibende in seinen Anzeigenmärkten in den folgenden Wochen.
Social-Commerce-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Social-Commerce-Markt misst die jährlichen Ausgaben für Waren und Dienstleistungen, die über social-media-geführte Kaufwege erworben werden, bei denen Entdeckung, Engagement und Kauf in einem sozialen Umfeld stattfinden. Er deckt die globale Nachfrage ab.
Ausschlüsse aus dem Umfang: Traditionelle E-Commerce-Käufe, die soziale Medien nur für breite Werbung nutzen und den Checkout außerhalb sozialer oder social-verknüpfter Shopping-Flows abschließen, Werbeeinnahmen sozialer Plattformen sowie Verkäufe von Laptops, Desktops und Smartphones als Geräte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Geschäftsmodell
- Business-to-Consumer (B2C)
- Business-to-Business (B2B)
- Consumer-to-Consumer (C2C)
- Nach Produkttyp
- Bekleidung
- Körper- und Schönheitspflege
- Accessoires
- Heimprodukte
- Nahrungsergänzungsmittel
- Lebensmittel und Getränke
- Andere Produkttypen
- Nach Gerät
- Laptops und Desktops
- Smartphone
- Nach Vertriebskanal
- Video-Commerce
- Durch soziale Netzwerke gesteuerter Commerce
- Soziales Weiterverkaufen
- Gruppenkauffunktion / Teamkauf
- Produktbewertungs- und Entdeckungsplattformen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie die Reihe Fakten und Zahlen der Internationalen Fernmeldeunion, die E-Commerce-Messarbeit und der Bericht zur digitalen Wirtschaft von UN Trade and Development sowie die Einzelhandels-E-Commerce-Reihe des US Census Bureau können digitalen Zugang, E-Commerce-Messung und Einzelhandelskontext informieren. Diese Quellen liefern Kontext und Querprüfungen für Transaktionsausgaben, unter Berücksichtigung ihrer Geografie, Abdeckung und Definitionen.
Unternehmensberichte, Investorenmaterialien, Plattformankündigungen und seriöse Wirtschaftspresse wie die Berichterstattung von Modern Retail über Social-Plattform-Verkäufer können auf offengelegte Handelsaktivitäten, Verkäuferbeteiligung, Kanaländerungen und Betriebsbedingungen überprüft und dann mit öffentlichen Einzelhandels- und Konnektivitätsindikatoren abgeglichen werden. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Spezialisten für soziale Plattformen, Händler, Creator-Commerce, Zahlungen und Fulfillment auf dem globalen Markt umfassen, wobei die Befragten nach Unternehmensgrößen und Funktionsbereichen ausgewählt werden. Die Befragten würden Sekundärquelleninterpretationen zu qualifizierenden Kaufwegen, Transaktionswerten, Kanal- und Produktmix sowie regionalen Betriebsbedingungen testen und dabei fehlende oder nicht vergleichbare Informationen hervorheben. Analysten würden diese Ansichten mit öffentlichen Belegen abgleichen und Folgefragen stellen, wenn gemeldete Definitionen oder Schätzungen in Konflikt geraten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | APAC: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Die Top-down-Schätzung beginnt mit dem globalen Online-Einzelhandel und der E-Commerce-Aktivität und isoliert dann Käufe, bei denen Entdeckung, Engagement und Kauf in einem sozialen Umfeld stattfinden. Historische E-Commerce-Umsätze, Internet- und Mobilzugang, Nutzung sozialer Plattformen sowie offengelegte Plattform- oder Händler-Commerce-Aktivitäten zeigen den adressierbaren Transaktionspool und wie schnell Social Shopping zu einem Kaufweg wird. Produktmix, Geschäftsmodell, Gerät, Vertriebskanal und regionale Einzelhandelsbedingungen informieren die Aufteilung dieses Gesamtbetrags. Eine multivariate Regression kann diese Indikatoren mit historischen Marktbewegungen in Beziehung setzen, während eine Szenarioanalyse Unterschiede in der Adoption, Händlerbeteiligung und Checkout-Integration über den Prognosezeitraum hinaus fortschreibt. Analysten können ausgewählte regionale oder kanalspezifische Schätzungen gegen offengelegte Verkäufervolumina und stichprobenartige durchschnittliche Bestellwerte multipliziert mit Transaktionszahlen prüfen, wo diese Eingaben verfügbar sind, ohne solche Prüfungen als vollständiges Modell zu behandeln. Wenn eine Quelle social-geführte Käufe nicht von allgemeinem E-Commerce trennt, verwendet das Modell die nächstvergleichbare Reihe als Grenze, dokumentiert die ungelöste Komponente intern und testet den Effekt über Szenarien hinweg. Befragte mit relevanten operativen Rollen würden gebeten, die Richtung und Plausibilität einzelner Treiber und Segmentmuster zu beurteilen, wobei widersprüchliche Aussagen gegen öffentliche Belege verglichen werden, bevor Modellannahmen angepasst werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren veröffentlichte Marktschätzungen, Einzelhandels- und Konnektivitätsindikatoren, Unternehmensoffenlegungen und Primärantworten und prüfen, ob jede Beobachtung zur Transaktionsgrenze, Geografie und Periode passt. Sie untersuchen wesentliche Abweichungen, Serienbrüche und unplausible Segment- oder Regionalbewegungen anhand der Originalquelle und unabhängiger Signale, dokumentieren dann die Lösung und holen vor der Freigabe eine zweite Analysten-Überprüfung ein. Eine erneute Kontaktaufnahme wird ausgelöst, wenn die Definition, der Zeitraum oder die gemeldete Betriebsänderung eines Befragten unklar ist oder wesentlich mit anderen Belegen in Konflikt steht. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Markt- oder Regulierungsereignissen überprüft und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Mordor Intelligence's Social-Commerce-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den gezählten Transaktionen und Produkten sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Social-Commerce-Markt misst die jährlichen Ausgaben für Waren und Dienstleistungen, die über social-media-geführte Kaufwege erworben werden, bei denen Entdeckung, Engagement und Kauf in einem sozialen Umfeld stattfinden.
Zu den wichtigsten Ursachen für Abweichungen zählen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann diese Indikatoren mit historischen Marktbewegungen in Beziehung setzen, während eine Szenarioanalyse Unterschiede in der Adoption, Händlerbeteiligung und Checkout-Integration über den Prognosezeitraum hinaus fortschreibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,72 Bio. USD (2027) | |
| Globales Beratungsunternehmen A | 2,52 Bio. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 7,4 % unter dem Wert dieses Berichts für 2027 von 2,72 Bio. USD, 2 Jahre später. Seine frühere globale Basis liegt vor dem aktuellen Vergleichsjahr des Berichts, was zu einem niedrigeren Vergleichswert beiträgt. |
| Globales Beratungsunternehmen B | 1,48 Bio. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 45,6 % unter dem Wert dieses Berichts für 2027 von 2,72 Bio. USD, 2 Jahre später. Seine frühere globale Basis liegt vor dem aktuellen Vergleichsjahr des Berichts, was zu einem niedrigeren Vergleichswert beiträgt. |
Die Analysten von Mordor Intelligence triangulieren veröffentlichte Marktschätzungen, Einzelhandels- und Konnektivitätsindikatoren, Unternehmensoffenlegungen und Primärantworten und prüfen, ob jede Beobachtung zur Transaktionsgrenze, Geografie und Periode passt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Social-Commerce-Markt und wie lautet die Wachstumsprognose?
Er wurde im Jahr 2026 auf 2,11 Billionen USD geschätzt. Es wird erwartet, dass er von 2,72 Billionen USD im Jahr 2027 auf 9,51 Billionen USD bis 2032 wächst, bei einer CAGR von 28,45 % im Zeitraum 2027–2032.
Was treibt Käufe über soziale Plattformen an?
In-App-Links für genehmigte Produkte, Live-Shopping und personalisierte Entdeckung verbinden Inhalte mit dem Kauf. Chinas 660 Millionen Live-Commerce-Nutzer im Jahr 2025 veranschaulichen die Zielgruppenbasis für den Live-Verkauf.
Welche Produktkategorie führt beim Social-Commerce-Umsatz?
Bekleidung führte mit 27,2 % des Marktumsatzes im Jahr 2026. Körperpflege und Schönheit ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 32,5 % im Zeitraum 2027–2032.
Welche Unternehmen prägen den Wettbewerb im Social Commerce?
Zu den wichtigsten Teilnehmern zählen Meta Platforms Inc., ByteDance Ltd., Alibaba Group Holding Ltd., PDD Holdings Inc. und Pinterest Inc.
Was kann das profitable Wachstum im Social Commerce einschränken?
Metas durchschnittlicher Preis pro Anzeige stieg im zweiten Quartal 2026 im Jahresvergleich um 12 % und erhöhte damit einen Kostenfaktor für die bezahlte Kundengewinnung. EU-Gatekeeper-Einwilligungsregeln beeinflussen zudem die dienstübergreifende personalisierte Werbung.
Welche Regionen führen bei Größe und projiziertem Social-Commerce-Wachstum?
Asien-Pazifik führte mit 34,15 % des Marktumsatzes im Jahr 2026. Nordamerika soll im Zeitraum 2027–2032 mit einer CAGR von 30,5 % am schnellsten wachsen.