
Taille et parts du marché de la mobilité partagée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 436.12 Milliards de dollars |
| Taille du Marché (2032) | 581.22 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.28 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
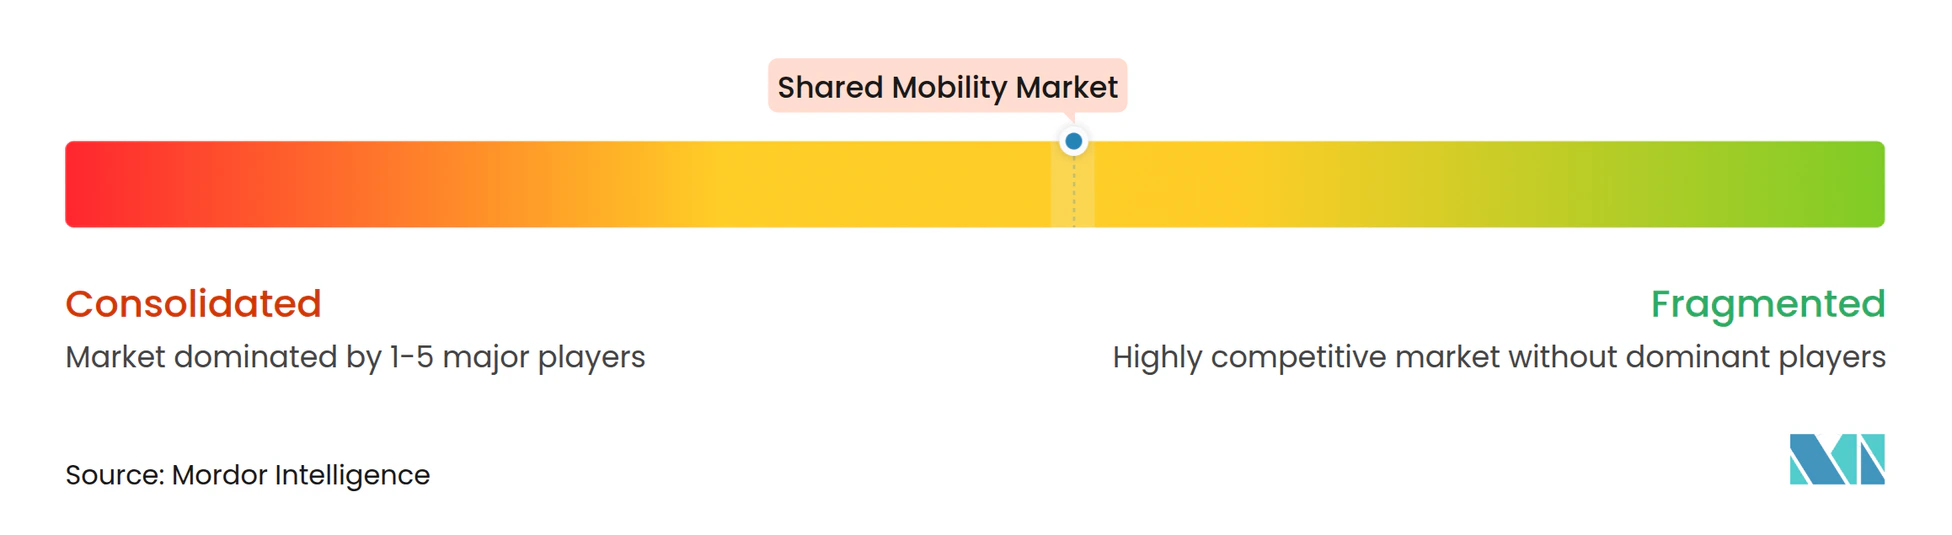
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la mobilité partagée par Mordor Intelligence
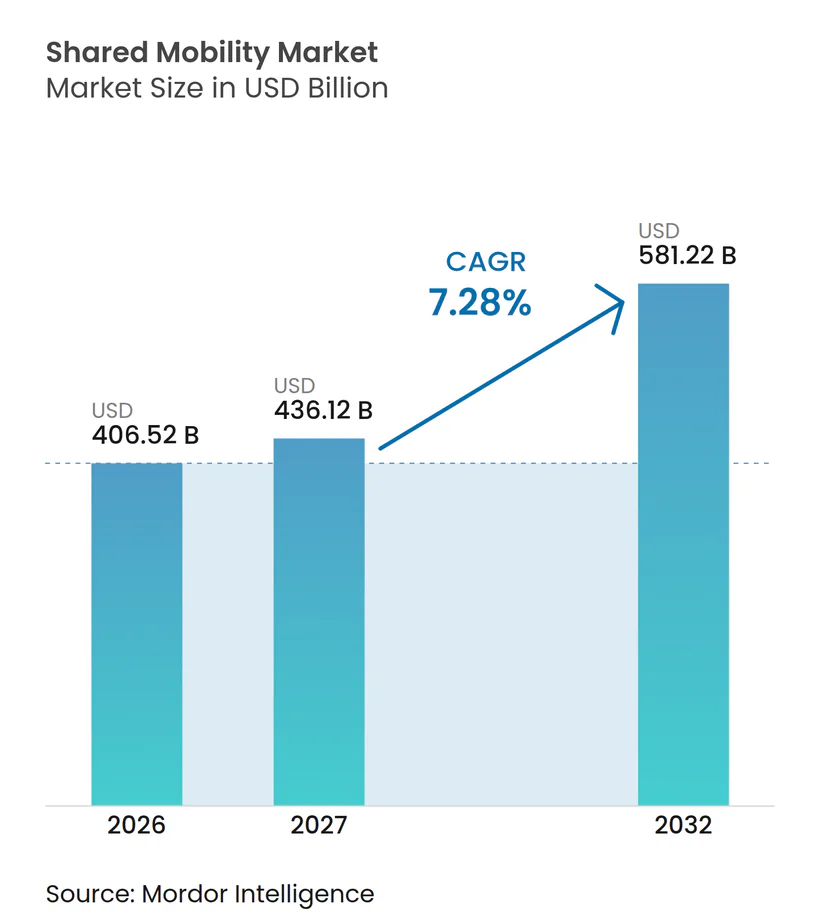
Le marché de la mobilité partagée était évalué à 406,52 milliards USD en 2026, est estimé à 436,12 milliards USD en 2027, et devrait atteindre 581,22 milliards USD en 2032, avec un CAGR de 7,28 % sur la période 2027-2032. Cette trajectoire soutenue reflète le basculement mondial de la possession d'un véhicule privé vers des services à la demande et multimodaux combinant covoiturage avec chauffeur, micromobilité, autopartage et abonnements de mobilité d'entreprise. Les hubs d'échange de batteries et les réseaux de recharge plus étendus maintiennent les flottes électriques partagées en service vingt-quatre heures sur vingt-quatre. Parallèlement, un taux de pénétration des smartphones supérieur à 80 % dans la plupart des marchés urbains supprime presque tous les obstacles à la découverte et au paiement. Les plateformes numériques s'étendent également plus rapidement, car les conducteurs de covoiturage avec chauffeur adoptent les véhicules électriques à un rythme cinq fois supérieur à celui des propriétaires privés, ce qui comprime le coût total de possession et permet de respecter les mandats de neutralité carbone à l'échelle des villes. L'intensité concurrentielle reste forte, les leaders du marché forgeant des alliances autour des véhicules autonomes, consolidant leurs positions régionales et intégrant des assistants d'intelligence artificielle qui personnalisent la sélection des trajets. Néanmoins, les plafonds de licences, les goulets d'étranglement sur les minéraux critiques et les contraintes de réseau électrique continuent de tempérer l'expansion à court terme dans certaines villes.
Principaux enseignements du rapport
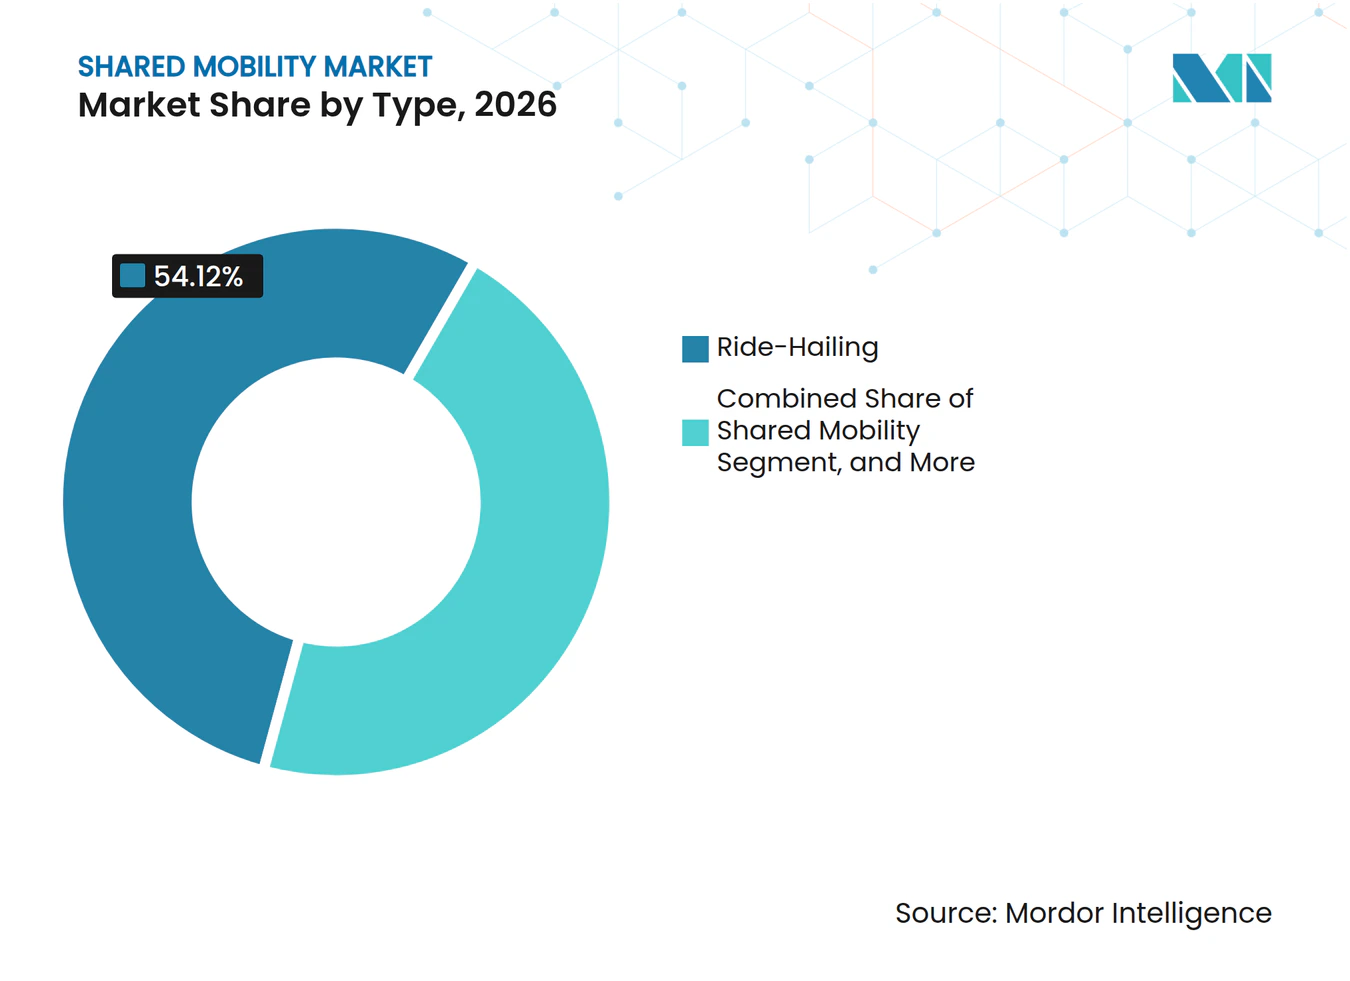
- Par type, le covoiturage avec chauffeur détenait 54,12 % de la part du marché de la mobilité partagée en 2026, tandis que la micromobilité partagée devrait enregistrer la croissance la plus rapide avec un CAGR de 13,21 % jusqu'en 2032.
- Par catégorie de véhicule, les voitures particulières ont capté 64,78 % de la part du marché de la mobilité partagée en 2026, tandis que les deux-roues devraient progresser à un CAGR de 9,52 % jusqu'en 2032.
- Par modèle économique, le segment B2C représentait 67,62 % du marché de la mobilité partagée en 2026 ; les plateformes pair-à-pair progressent à un CAGR de 8,31 % sur le même horizon.
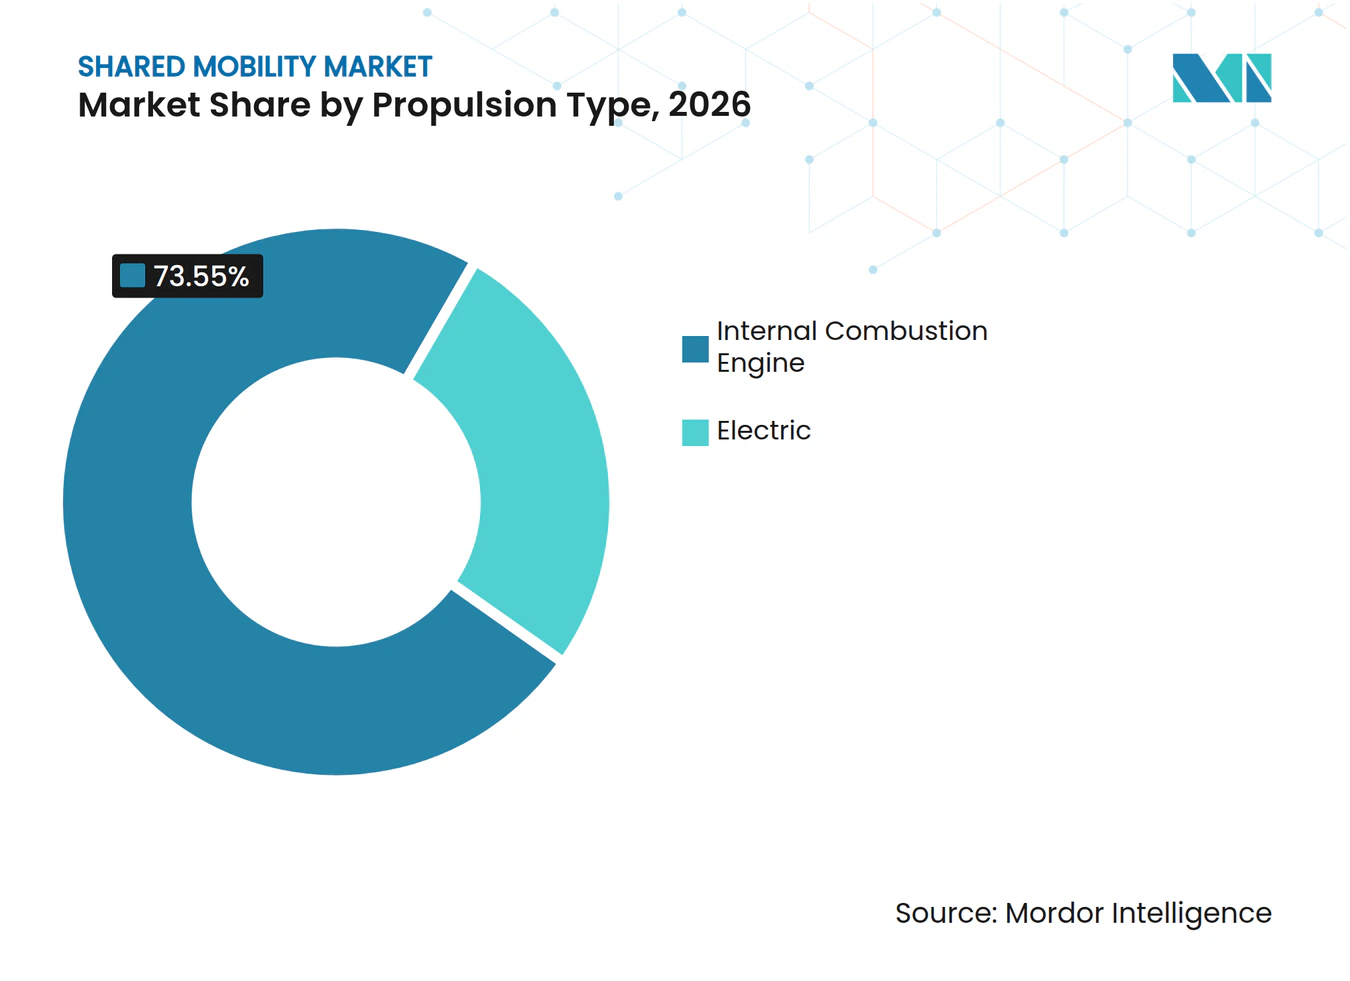
- Les flottes à moteur à combustion interne conservaient 73,55 % du marché de la mobilité partagée par propulsion en 2026, tandis que les véhicules électriques devraient afficher le CAGR le plus élevé, à 15,26 %, jusqu'en 2032.
- Par niveau d'autonomie, les opérations à conduite humaine dominaient le marché de la mobilité partagée, avec une part de marché de 92,21 % en 2026, tandis que les services de robotaxi devraient croître à un CAGR de 17,28 %.
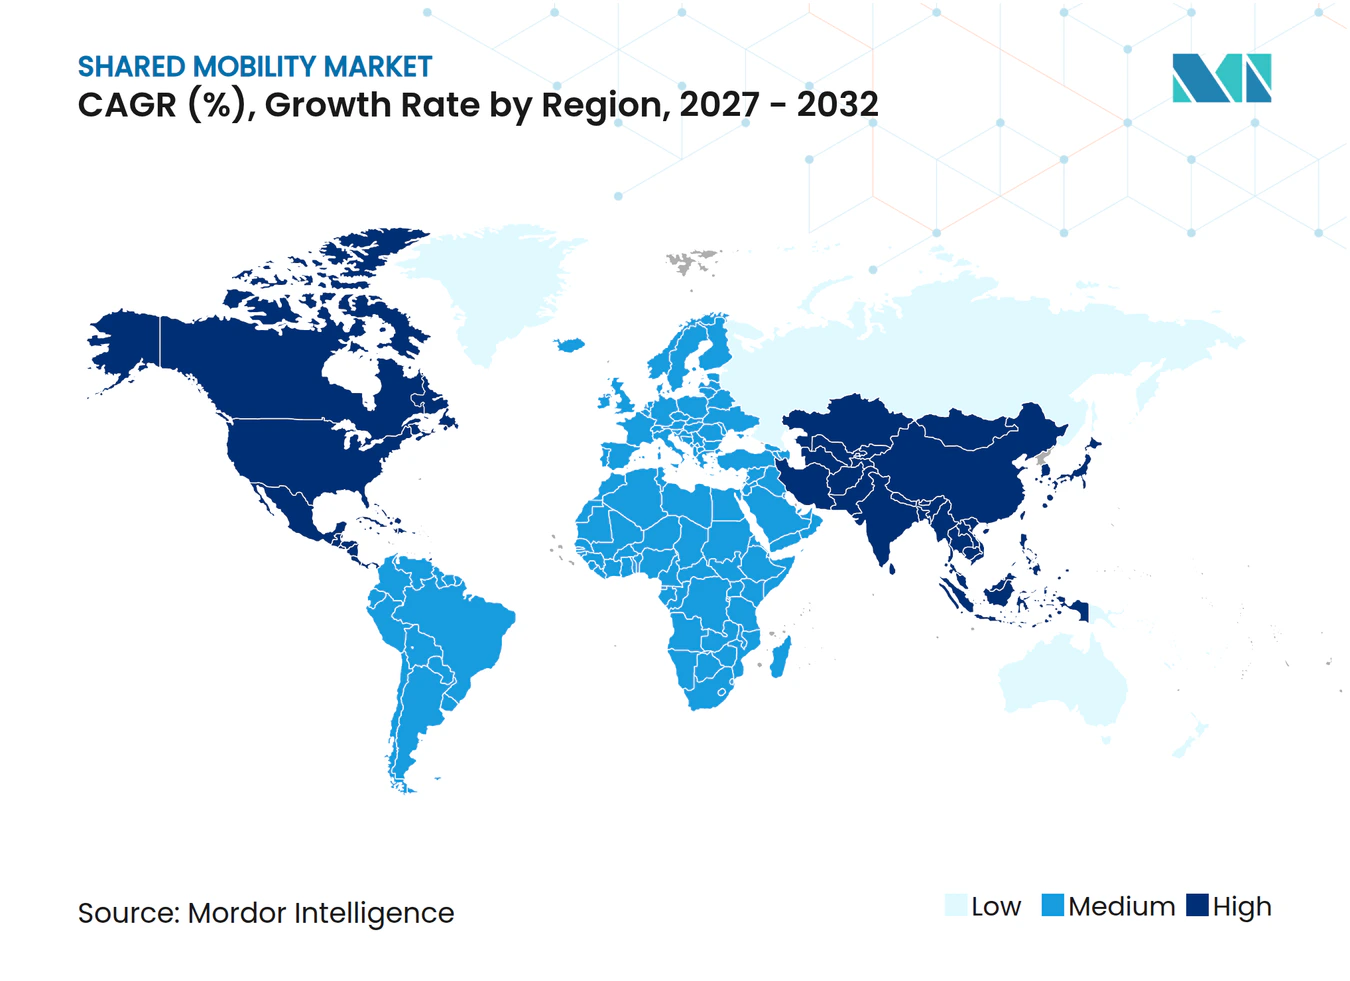
- Par géographie, l'Asie-Pacifique a capté 36,32 % de part de marché en 2026, tandis que l'Amérique du Nord affiche le CAGR le plus rapide, à 13,49 %, jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Préférence Croissante des Consommateurs pour les Services de Covoiturage avec Chauffeur | +4.2% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Hausse du Coût de Possession d'un Véhicule Privé et Congestion Urbaine | +4.1% | Amérique du Nord et UE, s'étendant à l'Asie-Pacifique | Long terme (≥4 ans) |
| Pénétration Croissante des Smartphones et des Portefeuilles Électroniques | +2.8% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Court terme (≤2 ans) |
| Hubs d'Échange de Batteries Permettant des Flottes de Micromobilité Électrique Partagée 24h/24 et 7j/7 | +1.9% | Chine en tête, pilotes dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Engagements de Neutralité Carbone des Entreprises Stimulant les Abonnements de Mobilité des Employés | +1.3% | Amérique du Nord et UE, adoption précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Super-Applications de Transport Intégrant les API de Mobilité Publique et Partagée | +1.1% | Leadership de l'UE, Amérique du Nord et Asie-Pacifique ensuite | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les services de covoiturage avec chauffeur
Les services de covoiturage et de transport à la demande soutiennent de plus en plus les déplacements quotidiens en offrant un transport flexible et à la demande dans les zones urbaines où les transports en commun à itinéraires fixes ne répondent pas toujours pleinement aux besoins des navetteurs. Le service Route Share d'Uber propose une option de trajet partagé à moindre coût, offrant des économies allant jusqu'à 50 % par rapport à un trajet UberX comparable sur des itinéraires sélectionnés et pendant les heures de pointe des jours de semaine. La hausse des coûts liés à la possession d'un véhicule et la commodité de la réservation via application incitent certains consommateurs, notamment les jeunes résidents urbains, à envisager la mobilité partagée comme alternative à la possession d'un véhicule particulier. Les entreprises intègrent également le transport via application dans les déplacements professionnels et les arrangements de navette de leurs employés, tandis que des assistants de voyage numériques tels que Delta Concierge améliorent la coordination des services liés aux déplacements. Dans les corridors urbains denses, où le stationnement, l'assurance, le carburant et l'entretien peuvent rendre l'utilisation d'un véhicule particulier coûteuse, le transport à la demande et les trajets partagés offrent une alternative pour les déplacements réguliers. Ces évolutions élargissent le rôle du marché de la mobilité partagée au-delà des trajets occasionnels pour inclure les navettes domicile-travail, les transferts aéroportuaires et d'autres besoins de transport courants.
Hausse du Coût de Possession d'un Véhicule Privé et Congestion Urbaine
L'assurance, le stationnement et l'entretien augmentent désormais plus vite que l'inflation générale, notamment en Amérique du Nord et en Europe occidentale, ce qui pousse vers des déplacements sans actif. Le programme Commute with Enterprise d'Enterprise Mobility a retiré 49 000 voitures des routes américaines et a réduit sensiblement les kilomètres parcourus par les navetteurs, allégeant les goulets d'étranglement[1]. Par ailleurs, les dispositifs de tarification de la congestion et les zones à faibles émissions augmentent le coût de l'utilisation des véhicules privés dans les centres-villes, incitant les navetteurs à se tourner vers le covoiturage, les véhicules partagés et d'autres alternatives. Ces mesures réglementaires, combinées aux programmes de navette parrainés par les employeurs en plein essor, devraient soutenir la demande de solutions de mobilité partagée qui améliorent l'utilisation des véhicules et réduisent le nombre de voitures nécessaires aux déplacements quotidiens.
Expansion de l'utilisation des smartphones et des portefeuilles électroniques
Les paiements numériques fluides constituent le socle d'une réservation sans friction, notamment en Asie du Sud-Est, où l'utilisation des espèces dominait autrefois. La branche de services financiers de Grab a enregistré une croissance de ses revenus de 38 % en 2024 en proposant des fonctions de portefeuille électronique à près de 44 millions d'utilisateurs mensuels de mobilité[2]. La pénétration des smartphones dans les principaux centres urbains élargit davantage la base de clientèle potentielle en permettant aux utilisateurs d'accéder aux services de covoiturage avec chauffeur, d'autopartage et de micromobilité partagée via une interface unique. De plus, l'intelligence artificielle crée des opportunités d'améliorer l'efficacité des plateformes grâce à une planification d'itinéraires plus intelligente, à la prévision de la demande et à l'allocation des conducteurs. Sur des marchés tels que l'Inde et l'Indonésie, l'adoption continue des portefeuilles mobiles et des transactions par application réduit les frictions de paiement pour les clients et les opérateurs. Ces évolutions soutiennent l'expansion du marché de la mobilité partagée en améliorant la commodité de réservation, en renforçant l'engagement des clients et en permettant aux prestataires de servir une population urbaine plus large.
Super-Applications de Transport Intégrant les API de Mobilité Publique et Partagée
Le marché européen de la mobilité partagée bénéficie du développement de plateformes de Mobilité en tant que Service (MaaS) qui intègrent les transports en commun, le covoiturage avec chauffeur, l'autopartage et la micromobilité partagée au sein d'une interface numérique unique. La plateforme Whim d'Helsinki et Jelbi de Berlin illustrent comment des applications de mobilité intégrée peuvent simplifier la planification des trajets, la billetterie et les paiements auprès de plusieurs prestataires de transport. En réduisant la nécessité de passer d'une application à l'autre, ces plateformes améliorent la commodité et favorisent l'utilisation des transports partagés pour les déplacements quotidiens. La collaboration entre les autorités municipales, les opérateurs de transports en commun et les prestataires privés de mobilité permet également une meilleure coordination des itinéraires, des horaires et de la disponibilité des services. L'adoption d'interfaces de programmation d'applications (API) standardisées favorise davantage l'intégration entre les services de transport et les applications tierces. À mesure que les plateformes MaaS élargissent leurs offres pour inclure des forfaits d'abonnement, des recommandations de trajets personnalisées et des informations sur les émissions, elles peuvent encourager une utilisation répétée et renforcer l'engagement des clients.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementations Locales Strictes en Matière de Licences et Plafonnement des Véhicules de Covoiturage avec Chauffeur | -2.7% | UE et certaines métropoles d'Amérique du Nord, en expansion en Asie-Pacifique | Court terme (≤2 ans) |
| Préoccupations relatives à la Sécurité des Passagers et à la Protection des Données | -1.8% | Mondial, accentué dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Goulets d'Étranglement sur les Minéraux Critiques pour les Flottes de Véhicules Électriques Partagés | -1.6% | Mondial, plus aigu en Amérique du Nord et dans l'UE | Long terme (≥4 ans) |
| Réseaux Urbains Sous-dimensionnés Retardant les Hubs de Recharge à Haute Capacité pour Véhicules Électriques | -1.4% | Villes émergentes d'Asie-Pacifique et du Moyen-Orient et de l'Afrique, parties de l'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementations Locales Strictes en Matière de Licences et Plafonnement des Véhicules de Covoiturage avec Chauffeur
Les restrictions réglementaires sur les services de covoiturage avec chauffeur et de mobilité autonome peuvent augmenter les coûts de conformité et limiter l'expansion des flottes sur les marchés urbains établis. En Californie, les évolutions réglementaires de 2025-2026 ont renforcé le cadre pour les tests et le déploiement de véhicules autonomes, notamment par des autorisations progressives, une surveillance de la sécurité et des exigences de reporting. La Commission des services publics de Californie a également ouvert une nouvelle procédure réglementaire en août 2025De nouvelles réglementations sur les véhicules autonomes renforcent la surveillance et l'application, autorisent les camions et les transports en commun, Département des véhicules à moteur de Californie (DMV), dmv.ca.gov">[3] pour traiter les questions non résolues concernant le transport autonome de passagers, notamment les opérations partagées et aéroportuaires ainsi que les partenariats entre opérateurs de véhicules autonomes et transporteurs de passagers réglementés. Ces exigences signifient que les prestataires de mobilité partagée doivent obtenir les autorisations pertinentes et se conformer aux normes de sécurité, opérationnelles et de reporting applicables avant d'étendre leurs services autonomes. D'une juridiction à l'autre, les différentes procédures de délivrance de licences, les obligations d'accessibilité et les règles d'exploitation locales peuvent augmenter les dépenses administratives, prolonger les délais de déploiement et créer des obstacles pour les opérateurs de plus petite taille.
Préoccupations relatives à la Sécurité des Passagers et à la Protection des Données
Les exigences en matière de protection des données et les réglementations de sécurité accroissent les obligations de conformité pour les opérateurs de mobilité partagée, en particulier ceux qui utilisent des données passagers, des historiques de localisation et des systèmes de dispatch algorithmique. En Europe, le Règlement Général sur la Protection des Données (RGPD) régit la collecte, le stockage et le traitement des données personnelles, obligeant les opérateurs à établir des bases légales pour le traitement et des garanties appropriées. Ces exigences peuvent contraindre la manière dont les entreprises utilisent les données individuelles pour la tarification personnalisée, la mise en relation avec les conducteurs et l'optimisation des services, bien que le RGPD n'interdise pas ces activités de manière absolue. Aux États-Unis, les opérateurs de covoiturage avec chauffeur doivent également naviguer dans des règles en constante évolution couvrant la sélection des conducteurs, les vérifications des antécédents et la sécurité des passagers, avec des exigences variant selon les juridictions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la domination du covoiturage avec chauffeur face à la disruption de la micromobilitéLes services de covoiturage avec chauffeur représentaient 54,12 % de la taille du marché de la mobilité partagée en 2026, soulignant leur densité de réseau bien établie et leurs larges cohortes d'utilisateurs. La croissance, cependant, s'oriente vers les vélos électriques et trottinettes électriques partagés qui affichent un CAGR de 13,21 % jusqu'en 2032, à mesure que les consommateurs combinent des trajets de covoiturage avec chauffeur plus longs avec la micromobilité du premier kilomètre. Parallèlement, les programmes d'autopartage rebondissent avec la reprise du tourisme, tandis que les services de location bénéficient de la demande refoulée des voyages d'affaires.
Les consommateurs traitent désormais la mobilité comme un forfait téléphonique, combinant des trajets à la demande avec des abonnements mensuels. Les algorithmes des plateformes proposent la combinaison multimodale la moins chère, augmentant la vente croisée et la valeur à vie. Les acteurs établis du covoiturage avec chauffeur répondent en ajoutant des vélos sans station d'attache et des navettes à itinéraire fixe pour défendre leur part de portefeuille. La politique urbaine favorise également l'adoption : les villes plafonnent les permis de covoiturage avec chauffeur tout en subventionnant les stations de micromobilité, équilibrant l'utilisation des trottoirs. Ces forces contraires contribuent à stabiliser le marché global de la mobilité partagée même lorsque les modes individuels fluctuent.

Par type de véhicule :
les voitures particulières en tête tandis que les deux-roues accélèrentLes voitures particulières représentaient 64,78 % des revenus du marché de la mobilité partagée en 2026, reflétant leur polyvalence dans les services de covoiturage avec chauffeur, d'autopartage et de mobilité d'entreprise. Cependant, les deux-roues devraient enregistrer la croissance la plus rapide, avec un CAGR de 9,52 % jusqu'en 2032, notamment dans les mégapoles asiatiques où les rues étroites, la congestion du trafic et des coûts d'exploitation relativement faibles favorisent les formats de mobilité agiles. À l'échelle mondiale, l'expansion du covoiturage avec chauffeur par application, des vélos électriques partagés et des trottinettes électriques élargit l'accès au transport sur courte distance, les deux-roues jouant un rôle important dans la connectivité du premier et du dernier kilomètre.
L'avantage en termes de coût des scooters et autres deux-roues compacts peut attirer des utilisateurs sensibles aux prix, notamment dans les marchés urbains densément peuplés où les contraintes de stationnement et la congestion rendent les voitures particulières moins pratiques pour les courts trajets. Les plateformes de livraison et de logistique utilisent également les deux-roues pour la livraison du dernier kilomètre, soutenant la demande au-delà des déplacements personnels. Pendant ce temps, les flottes de voitures particulières intègrent progressivement des berlines et des crossovers électriques pour répondre aux objectifs d'émissions urbaines et aux engagements de décarbonation des entreprises. Cette combinaison de la demande de voitures particulières et de l'adoption croissante des deux-roues dans les applications grand public et commerciales soutient la diversification au sein du marché de la mobilité partagée.
Par modèle commercial :
la domination du B2C s'oriente vers l'innovation P2PLes opérateurs Business-to-Consumer ont capté 67,62 % de la part du marché de la mobilité partagée en 2026, mais les plateformes pair-à-pair les dépassent avec un CAGR de 8,31 %. Le partenariat de Turo avec Uber Rent donne aux hôtes privés accès à la distribution de ce dernier, relançant la croissance après une décélération d'une année sur l'autre. Les entreprises entrent dans la mêlée en déployant des abonnements B2B qui regroupent la location de flotte, l'assurance et le suivi carbone.
L'entiercement numérique, la télématique et la détection instantanée des dommages réduisent les frictions historiques des locations pair-à-pair, permettant des fenêtres de remise plus courtes et une tarification quasi en temps réel. Des modèles hybrides émergent où des gestionnaires de flotte professionnels supervisent les véhicules pair-à-pair pendant les périodes d'inactivité, améliorant la productivité des actifs. Cette convergence enrichit le choix des consommateurs et souligne l'adaptabilité du marché de la mobilité partagée.
Par propulsion :
la transition électrique accélère l'adoption par les flottesLes moteurs à combustion interne détiennent encore 73,55 % de la part de marché en 2026, tandis que les groupes motopropulseurs électriques progressent à un CAGR de 15,26 %, portés par la parité du coût total de possession et une amortissement plus rapide à des taux d'utilisation élevés. Uber et BYD s'engagent à déployer 100 000 nouveaux véhicules électriques en Europe et en Amérique latine, complétés par un financement sur mesure qui abaisse les obstacles à l'intégration des conducteurs. La norme Clean Miles Standard de Californie oblige les flottes de covoiturage avec chauffeur à être électriques à 90 % d'ici 2030, apportant une certitude réglementaire.
Les écosystèmes d'échange de batteries réduisent les temps d'arrêt, poussant l'utilisation quotidienne des véhicules électriques vers les références traditionnelles des moteurs à combustion interne. Des études académiques montrent que l'électrification des véhicules des entreprises de réseau de transport réduit les émissions trois fois plus que l'adoption privée de véhicules électriques à un taux de pénétration identique, en raison de l'intensité kilométrique des flottes. L'avantage de crédibilité qui en résulte cimente l'adoption électrique au cœur du marché de la mobilité partagée.
Par niveau d'autonomie :
les opérations à conduite humaine se préparent à l'intégration des robotaxisLes trajets à conduite humaine détenaient 92,21 % de part de marché en 2026, mais les services de robotaxi afficheront un CAGR de 17,28 % jusqu'en 2032, à mesure que les pilotes se convertissent en routes commerciales à part entière. La levée de fonds de 5,6 milliards USD de Waymo a couronné le plus grand tour de financement de conduite autonome à ce jour, facilitant l'expansion à Washington, D.C. en 2026. Uber maintient une position agnostique vis-à-vis de la technologie, concluant des accords avec WeRide, Pony.ai et Volkswagen pour se prémunir contre les revers réglementaires ou matériels.
Les économies de main-d'œuvre, la disponibilité 24h/24 et 7j/7 et les profils de conduite plus sûrs motivent les opérateurs de plateformes à accélérer les déploiements autonomes, mais l'acceptation du public reste tiède en dehors des premiers adoptants. Les modèles de dispatch hybrides — où les véhicules autonomes gèrent les itinéraires peu complexes et les conducteurs humains se concentrent sur les trajets premium — devraient perdurer pendant la décennie. Cette intégration progressive soutient une montée en puissance régulière de l'autonomie au sein du marché de la mobilité partagée sans déplacement brutal de main-d'œuvre.
Analyse géographique
L'Asie-Pacifique détenait 36,32 % de la part de marché 2026, ancre par la normalisation de la Chine et les écosystèmes de super-applications d'Asie du Sud-Est. DiDi a enregistré une croissance de ses revenus de 8,50 % en glissement annuel au T1 2025, atteignant 53,3 milliards RMB (environ 7,33 milliards USD), soutenue par une valeur de transaction plus élevée sur la plateforme principale et une augmentation de 10,30 % des transactions en Chine. Grab a déclaré 773 millions USD de revenus au T1 2025, en hausse de 18 % en glissement annuel, tandis que les utilisateurs mensuels actifs ont augmenté de 16 % pour atteindre 44,5 millions, soulignant la croissance continue de la demande en Asie du Sud-Est. En Inde, les deux-roues électriques ont continué à se développer en tant que segment de marché. Dans l'ensemble de l'Asie-Pacifique, l'accès croissant à l'internet mobile et l'adoption des portefeuilles numériques rendent les services de mobilité par application plus accessibles, soutenant le rôle de la région dans le marché mondial de la mobilité partagée.
Le marché européen de la mobilité partagée est soutenu par une sensibilisation environnementale croissante, l'expansion des zones à faibles émissions et l'intégration des transports partagés avec les réseaux de transports en commun. Les entreprises proposent de plus en plus des services d'autopartage, de covoiturage avec chauffeur et de micromobilité par abonnement pour répondre à la congestion urbaine et réduire la dépendance aux véhicules privés. Cependant, la fragmentation des réglementations entre pays et villes crée une complexité opérationnelle pour les prestataires. L'expansion des applications de mobilité multimodale et des programmes de mobilité d'entreprise devrait renforcer la demande, notamment dans les grands centres urbains où les coûts de stationnement et de possession d'un véhicule restent élevés.
L'Amérique du Nord bénéficie de plateformes de covoiturage avec chauffeur bien établies, d'un taux élevé de pénétration des smartphones et d'une demande soutenue pour un transport pratique à la demande. Les opérateurs se concentrent sur l'amélioration de la rentabilité des plateformes grâce à l'optimisation des prix, aux programmes d'adhésion et à une meilleure utilisation des conducteurs. Les partenariats croissants avec les agences de transports en commun et les employeurs créent également des opportunités d'intégrer le covoiturage avec chauffeur dans les déplacements quotidiens. Cependant, les coûts d'exploitation des conducteurs, les primes d'assurance et le contrôle réglementaire restent des défis importants. L'expansion des véhicules électriques partagés et des services multimodaux par application devrait soutenir le développement du marché à mesure que les prestataires équilibrent accessibilité, disponibilité des services et efficacité opérationnelle.
Paysage concurrentiel
Le marché de la mobilité partagée reste concurrentiel, avec des plateformes mondiales telles qu'Uber et Lyft en concurrence avec des leaders régionaux tels que DiDi et Grab, tandis que les opérateurs européens se spécialisent dans l'autopartage, la micromobilité et les services de transport intégrés. Les stratégies concurrentielles mettent de plus en plus l'accent sur la technologie des plateformes, l'utilisation des conducteurs et des flottes, la couverture des services et les partenariats. L'électrification et l'optimisation du dispatch basée sur l'intelligence artificielle sont des priorités sectorielles pertinentes, bien que l'adoption varie selon les marchés. Les partenariats en matière de mobilité autonome se développent également, mais leur déploiement commercial et leur contribution à la mobilité partagée restent inégaux selon les régions.
Les partenariats stratégiques et les acquisitions reconfigurent le paysage concurrentiel. En avril 2025, Lyft a accepté d'acquérir FREENOW pour environ 175 millions EUR (196 millions USD), étendant sa présence dans neuf pays européens et renforçant son offre axée sur les taxis. EasyPark a finalisé l'acquisition de Flowbird en janvier 2025, combinant les paiements de stationnement numérique avec des solutions de gestion du stationnement et de transport en commun. Ces transactions témoignent d'un intérêt croissant pour les services de mobilité complémentaires et l'expansion géographique plutôt que de s'appuyer exclusivement sur la croissance organique du covoiturage avec chauffeur.
La mobilité autonome est un autre levier concurrentiel émergent, Uber privilégiant les partenariats plutôt que de s'appuyer sur un seul fournisseur de véhicules ou de technologies. En 2025, Uber a élargi ses collaborations avec WeRide et Pony.ai et annoncé un partenariat avec Volkswagen pour déployer des véhicules autonomes ID. Buzz sur sa plateforme. Les opérateurs régionaux font également preuve de progrès financiers : DiDi a déclaré un EBITDA ajusté positif au premier trimestre 2025, tandis que Grab a enregistré 106 millions USD d'EBITDA ajusté au cours de la même période. Ces résultats soulignent l'importance de l'efficacité opérationnelle et de l'échelle des plateformes, bien que la rentabilité varie selon les entreprises et les mesures de reporting.
Leaders du secteur de la mobilité partagée
-
Uber Technologies, Inc.
-
Lyft Inc.
-
Grab Holdings Inc.
-
Hertz
-
DiDi Global Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Mobilité Partagée Entreprises couvertes dans ce rapport
- Uber Technologies Inc.
- DiDi Global Inc.
- Lyft Inc.
- Grab Holdings Inc.
- ANI Technologies Pvt. Ltd. (Ola)
- Avis Budget Group Inc.
- Hertz
- Europcar Mobility Group
- BlaBlaCar
- Turo Inc.
- Lime (Neutron Holdings Inc.)
- Bolt Technology OU
- Waymo LLC
Développements industriels récents dans Marché de la Mobilité Partagée
- Septembre 2026 : Uber et Wayve ont lancé le covoiturage avec chauffeur autonome sur l'application Uber en utilisant des véhicules électriques Ford Mustang Mach-E équipés de la technologie de conduite par intelligence artificielle de Wayve. Le déploiement initial comprend un conducteur de sécurité formé et titulaire d'un permis, marquant une étape vers l'intégration des véhicules autonomes dans les réseaux conventionnels de covoiturage avec chauffeur.
- Juin 2026 : Bolt et Pony.ai ont annoncé un partenariat pour faire progresser le covoiturage avec chauffeur autonome en Europe, Stellantis apportant son expertise en ingénierie et fabrication de véhicules. La collaboration soutient le développement de services de mobilité partagée utilisant des véhicules autonomes de niveau 4 et une ambition à plus long terme de déploiements à grande échelle.
Portée du rapport mondial sur le marché de la mobilité partagée
La mobilité partagée désigne une variété de services de transport, notamment le covoiturage avec chauffeur, le vélopartage, l'autopartage, la location et le crédit-bail, les services de navette et les services de bus. Ces types de services peuvent être utilisés individuellement ou en groupe pour partager le coût du trajet.
Le marché de la mobilité partagée est segmenté par type, type de véhicule, modèle économique, type de propulsion, niveau d'autonomie et géographie. Par type, le marché est segmenté en covoiturage avec chauffeur, autopartage, micromobilité partagée (vélos électriques, trottinettes électriques, etc.), location et crédit-bail, et services de navette et de bus. Par type de véhicule, le marché est segmenté en voitures particulières, véhicules utilitaires légers, bus et autocars, et deux-roues. Par modèle économique, le marché est segmenté en pair-à-pair (P2P), business-to-business (B2B) et business-to-consumer (B2C). Par type de propulsion, le marché est segmenté en moteur à combustion interne (MCI) et électrique. Par niveau d'autonomie, le marché est segmenté en conduite humaine et robotaxis de niveau 4/5. Par géographie, le marché est segmenté en Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique. Le rapport propose la taille du marché et des prévisions pour la mobilité partagée en valeur (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Covoiturage avec chauffeur |
| Autopartage |
| Micromobilité partagée (vélos électriques, trottinettes électriques, etc.) |
| Location et crédit-bail |
| Services de navette et de bus |
| Voitures particulières |
| Véhicules utilitaires légers |
| Bus et autocars |
| Deux-roues |
| Pair-à-pair (P2P) |
| Entreprise à entreprise (B2B) |
| Entreprise à consommateur (B2C) |
| Moteur à combustion interne (MCI) |
| Électrique |
| Conduite humaine |
| Robotaxi de niveau 4/5 |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Covoiturage avec chauffeur | |
| Autopartage | ||
| Micromobilité partagée (vélos électriques, trottinettes électriques, etc.) | ||
| Location et crédit-bail | ||
| Services de navette et de bus | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Bus et autocars | ||
| Deux-roues | ||
| Par modèle commercial | Pair-à-pair (P2P) | |
| Entreprise à entreprise (B2B) | ||
| Entreprise à consommateur (B2C) | ||
| Par type de propulsion | Moteur à combustion interne (MCI) | |
| Électrique | ||
| Par niveau d'autonomie | Conduite humaine | |
| Robotaxi de niveau 4/5 | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la mobilité partagée ?
Le marché de la mobilité partagée s'établit à 406,52 milliards USD en 2026 et devrait atteindre 581,22 milliards USD d'ici 2032.
Quel segment détient la plus grande part du marché de la mobilité partagée ?
Le covoiturage avec chauffeur représente 54,12 % des revenus de 2026, ce qui en fait le segment le plus important.
Quelle région connaît la croissance la plus rapide dans la mobilité partagée ?
L'Amérique du Nord mène la croissance avec un CAGR prévu de 13,49 % jusqu'en 2032, stimulé par les déploiements de véhicules autonomes et les programmes de mobilité d'entreprise.
Quel rôle jouent les objectifs de neutralité carbone des entreprises dans la croissance du marché ?
Les entreprises remplacent les voitures de société par des abonnements de mobilité, générant une demande stable et à fort volume qui soutient une expansion du marché à deux chiffres.
Quelle région détient la plus grande part dans le marché de la mobilité partagée ?
En 2026, l'Asie-Pacifique représente la plus grande part de marché du Marché de la Mobilité Partagée.
Quelle région connaît la croissance la plus rapide dans la mobilité partagée ?
L'Amérique du Nord est en tête de la croissance avec un TCAC prévu de 13,49 % jusqu'en 2031, soutenu par les déploiements de véhicules autonomes et les programmes de mobilité d'entreprise.