
Taille et parts du marché de la mobilité en tant que service
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 374.55 Milliards de dollars |
| Taille du Marché (2032) | 716.30 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.85 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la mobilité en tant que service par Mordor Intelligence
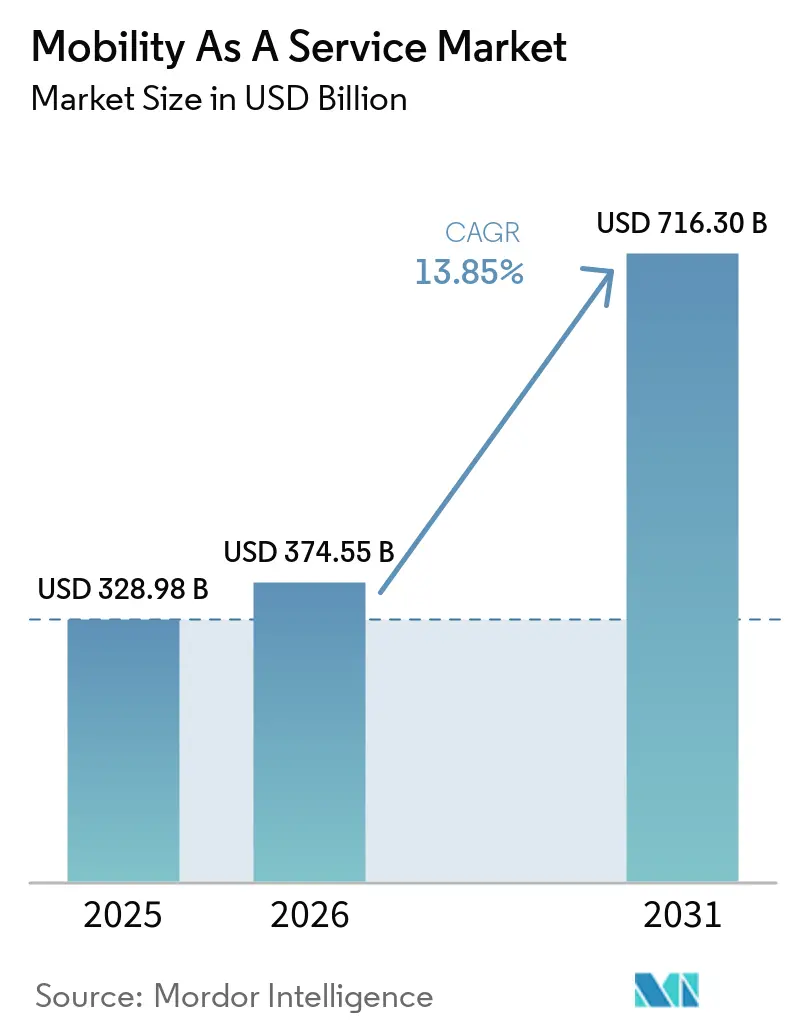
La taille du marché de la mobilité en tant que service était évaluée à 328,98 milliards USD en 2026 et devrait croître de 374,55 milliards USD en 2027 à 716,30 milliards USD d'ici 2032, à un TCAC de 13,85 % sur la période 2027-2032. La forte croissance de la population urbaine, l'adoption continue des smartphones et une sensibilisation accrue à l'environnement font évoluer les consommateurs de la possession de véhicules privés vers des offres de transport intégrées, partagées et multimodales. La standardisation des API, l'adoption de la propulsion électrique et à hydrogène, ainsi que l'innovation en matière de paiement sans friction accélèrent l'interopérabilité des plateformes, améliorent l'expérience client et favorisent la diversification des revenus des prestataires. Les décideurs politiques poussent des objectifs zéro émission qui privilégient les partenariats public-privé et stimulent les déploiements à grande échelle de flottes électriques. Parallèlement, les mises à niveau 5G et IoT permettent l'orchestration des flottes en temps réel et la gestion prédictive des trajets. L'intensification de la concurrence entre les leaders établis du covoiturage et les nouveaux orchestrateurs spécialisés de la Mobilité en tant que Service pousse à des investissements agressifs dans l'intelligence artificielle, la monétisation des données et les modèles d'abonnement, alors que les entreprises cherchent une différenciation défendable.
Principaux enseignements du rapport
- Par type de service, le covoiturage a capté 45,85 % de la part de marché de la mobilité en tant que service en 2026 ; la micro-mobilité devrait se développer à un TCAC de 19,12 % jusqu'en 2032.
- Par solution, les solutions de plateformes technologiques détenaient 37,72 % de la part de marché de la mobilité en tant que service en 2026 ; les services de paiement et de portefeuille numérique devraient croître à un TCAC de 20,95 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières représentaient 56,63 % du marché de la mobilité en tant que service en 2026, tandis que les pods autonomes progressaient à un TCAC de 22,74 % jusqu'en 2032.
- Par type de transport, le transport privé était en tête avec 61,34 % de la part de marché de la mobilité en tant que service en 2026 ; le transport public devrait afficher un TCAC de 14,93 % sur 2027-2032.
- Par modèle économique, le paiement à l'usage représentait 67,25 % de la part de marché de la mobilité en tant que service en 2026 ; les forfaits d'abonnement progressent à un TCAC de 23,88 % jusqu'en 2032.
- Par application, la mobilité personnelle représentait 70,62 % de la taille du marché de la mobilité en tant que service en 2026, et la logistique/livraison du dernier kilomètre devrait croître à un TCAC de 20,53 % jusqu'en 2032.
- Par utilisateur final, les particuliers détenaient 77,46 % de la part de marché de la mobilité en tant que service en 2026 ; l'adoption par les entreprises prend de l'élan à un TCAC de 16,96 % jusqu'en 2032.
- Par système d'exploitation, Android détenait 62,55 % de la part de marché de la mobilité en tant que service en 2026 ; les autres plateformes, dont HarmonyOS et les PWA, devraient se développer à un TCAC de 23,05 % jusqu'en 2032.
- Par propulsion, les groupes motopropulseurs électriques représentaient 41,58 % de la part de marché de la mobilité en tant que service en 2026 ; les véhicules à pile à combustible hydrogène devraient afficher un TCAC de 25,42 % durant 2027-2032.
- Par géographie, l'Asie-Pacifique a sécurisé 34,12 % de la part de marché de la mobilité en tant que service en 2026 ; le Moyen-Orient et l'Afrique se positionnent comme la région à la croissance la plus rapide avec un TCAC de 14,05 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Intégration de la micro-mobilité et des transports en commun dans les villes européennes | +3.2% | Europe, avec des répercussions en Amérique du Nord | Moyen terme (2-4 ans) |
| Objectifs zéro émission des gouvernements stimulant les offres groupées de mobilité en tant que service centrées sur les véhicules électriques (Asie-Pacifique) | +2.9% | Asie-Pacifique, Europe | Long terme (≥ 4 ans) |
| Standardisation des API (NeTEx, GTFS-RT) permettant la billetterie basée sur les comptes | +2.5% | Mondial, avec adoption précoce en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Afflux de financement par capital-risque pour les super-applications de mobilité en tant que service en Amérique du Sud | +2.1% | Amérique du Sud, notamment le Brésil et le Chili | Court terme (≤ 2 ans) |
| Orchestration de la mobilité en temps réel pilotée par la 5G et l'IoT | +1.6% | Amérique du Nord, Europe, marchés asiatiques avancés | Moyen terme (2-4 ans) |
| Mandats de durabilité des voyages d'affaires en Amérique du Nord | +1.5% | Amérique du Nord, avec des répercussions en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intégration de la micro-mobilité et des transports en commun dans les villes européennes
L'intégration transparente des options de micro-mobilité avec les systèmes de transport en commun traditionnels crée des réseaux de transport multimodaux qui améliorent considérablement la connectivité du premier et du dernier kilomètre. Des villes européennes comme Helsinki et Vienne sont pionnières dans cette intégration, les autorités de transport public incorporant activement les services de vélos en libre-service et de trottinettes électriques dans des plateformes de mobilité unifiées. Cette intégration produit des résultats remarquables, le Forum International des Transports indiquant qu'une micro-mobilité correctement intégrée peut augmenter la fréquentation des transports en commun jusqu'à 35 % dans les corridors urbains.[1]Les implémentations les plus réussies comportent des stations d'ancrage standardisées positionnées stratégiquement près des pôles de transit, des systèmes de paiement unifiés et des données de disponibilité en temps réel. Au-delà de l'amélioration de l'accessibilité aux transports en commun, cette intégration redéfinit les priorités de planification urbaine, des villes comme Barcelone repensant l'infrastructure routière pour accueillir des voies de micro-mobilité qui se connectent directement aux stations de transit.
Objectifs zéro émission des gouvernements stimulant les offres groupées de mobilité en tant que service centrées sur les véhicules électriques
Des objectifs stricts de réduction des émissions dans des régions telles que l'Asie-Pacifique catalysent le développement d'offres axées sur les véhicules électriques dans le marché de la Mobilité en tant que Service, combinant le covoiturage en véhicule électrique, l'autopartage électrique et la location de vélos électriques en packages de mobilité complets. Le mandat de la Chine imposant que 40 % des véhicules soient électriques d'ici 2030 a incité des entreprises comme Didi à lancer des forfaits de Mobilité en tant que Service « Green Alliance » proposant exclusivement des options de transport zéro émission. Ces services centrés sur les véhicules électriques gagnent une traction significative, TÜV SÜD indiquant que les services de mobilité électrique peuvent réduire les émissions de transport urbain jusqu'à 70 % par rapport à l'utilisation de véhicules conventionnels.
Standardisation des API (NeTEx, GTFS-RT) permettant la billetterie basée sur les comptes
L'adoption généralisée de protocoles standardisés d'échange de données tels que NeTEx (Network Timetable Exchange) et GTFS-RT (General Transit Feed Specification Real-Time) révolutionne les systèmes de billetterie basés sur les comptes, permettant des trajets multimodaux sans friction sans nécessiter plusieurs billets ou modes de paiement. Ces normes fournissent un langage commun permettant à des systèmes de transport disparates de communiquer, autorisant la synchronisation des données en temps réel entre les modes. Au-delà des gains d'efficacité opérationnelle, ces normes permettent des modèles tarifaires innovants tels que les crédits de mobilité et la tarification dynamique basée sur la demande en temps réel. La Metropolitan Transportation Commission de San Francisco a démontré que des API standardisées peuvent réduire jusqu'à 60 % le temps nécessaire à l'intégration de nouveaux services de mobilité dans les plateformes existantes, accélérant considérablement l'expansion de l'écosystème de la Mobilité en tant que Service.
Afflux de financement par capital-risque pour les super-applications de mobilité en tant que service en Amérique du Sud
L'Amérique du Sud connaît un investissement en capital-risque sans précédent dans les super-applications de Mobilité en tant que Service qui combinent transport, livraison de repas et services financiers en plateformes unifiées adaptées aux défis de mobilité uniques de la région. Cette vague de financement permet une expansion rapide des services sur des marchés auparavant mal desservis, le Brésil et le Mexique étant en tête de l'adoption. Ces super-applications répondent à des défis régionaux critiques, notamment l'accès limité aux services bancaires, en intégrant des méthodes de paiement alternatives et des fonctionnalités de micro-crédit spécifiquement dédiées au transport. L'intégration d'options de transit auparavant informelles, telles que les « collectivos » au Mexique et les « kombis » au Brésil, dans des plateformes numériques formalise ces services tout en améliorant leur fiabilité et leur sécurité, créant un écosystème de mobilité plus inclusif qui sert des segments socioéconomiques diversifiés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Cadres réglementaires fragmentés entre les États américains | -1.9% | Amérique du Nord, notamment les États-Unis | Moyen terme (2-4 ans) |
| Coûts de conformité à la protection des données liés au RGPD/CCPA | -1.7% | Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Défis de rentabilité liés aux subventions des conducteurs/prestataires | -1.5% | Mondial, plus prononcé dans les marchés émergents | Moyen terme (2-4 ans) |
| Systèmes informatiques de transit hérités limitant la profondeur d'intégration | -1.4% | Mondial, notamment dans les marchés de transit établis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cadres réglementaires fragmentés entre les États américains
La mosaïque incohérente de réglementations de transport entre les États américains crée des défis opérationnels significatifs pour les prestataires de mobilité en tant que service qui tentent de se développer à l'échelle nationale. Chaque État impose des exigences de licence, des mandats d'assurance et des restrictions opérationnelles différents. Cette fragmentation réglementaire oblige les entreprises à développer des modèles opérationnels spécifiques à chaque État, augmentant considérablement les coûts de conformité et ralentissant la pénétration du marché. L'Administration fédérale des autoroutes souligne que ce manque d'harmonisation réglementaire a entraîné des coûts opérationnels jusqu'à 35 % plus élevés pour les prestataires de mobilité en tant que service opérant dans plusieurs États par rapport à ceux opérant dans des environnements réglementaires plus unifiés.
Coûts de conformité à la protection des données liés au RGPD/CCPA
La mise en œuvre de réglementations strictes en matière de protection des données, telles que le Règlement Général sur la Protection des Données (RGPD) de l'Union européenne et le California Consumer Privacy Act (CCPA) de Californie, impose des coûts de conformité substantiels aux prestataires de Mobilité en tant que Service, qui doivent naviguer dans des exigences complexes régissant la collecte, le stockage et le partage des données. Ces réglementations sont particulièrement contraignantes pour les plateformes de Mobilité en tant que Service qui s'appuient sur des données utilisateurs étendues pour optimiser les itinéraires, prévoir la demande et personnaliser les services.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la micro-mobilité perturbe les schémas de transit urbainLe covoiturage domine le marché de la mobilité en tant que service, représentant une part de 45,85 % en 2026. Sa base d'utilisateurs établie et ses vastes réseaux de conducteurs soutiennent son leadership sur le marché. Cependant, les services de micro-mobilité, notamment le partage de trottinettes et de vélos, devraient constituer le segment à la croissance la plus rapide, avec un TCAC de 19,12 % jusqu'en 2032. Leur capacité à répondre aux défis de connectivité du premier et du dernier kilomètre stimule cette croissance. Les solutions de micro-mobilité connectées à l'IoT dotées de batteries haute performance améliorent l'expérience utilisateur en améliorant la stabilité des véhicules et en permettant le suivi de la disponibilité en temps réel. Les gouvernements municipaux soutiennent davantage la croissance du segment en allouant de plus en plus d'infrastructures dédiées aux voies et zones de stationnement pour la micro-mobilité.
Le segment de l'autopartage connaît une innovation substantielle grâce à l'introduction de modèles flexibles en free-floating qui éliminent les points de prise en charge et de dépose fixes, tandis que les services de covoiturage en bus gagnent du terrain dans les environnements d'entreprise et les campus. Le segment du partage de trottinettes, malgré les défis réglementaires dans certains marchés, se développe rapidement en raison de ses faibles coûts de mise en œuvre et de ses taux élevés d'adoption par les utilisateurs.


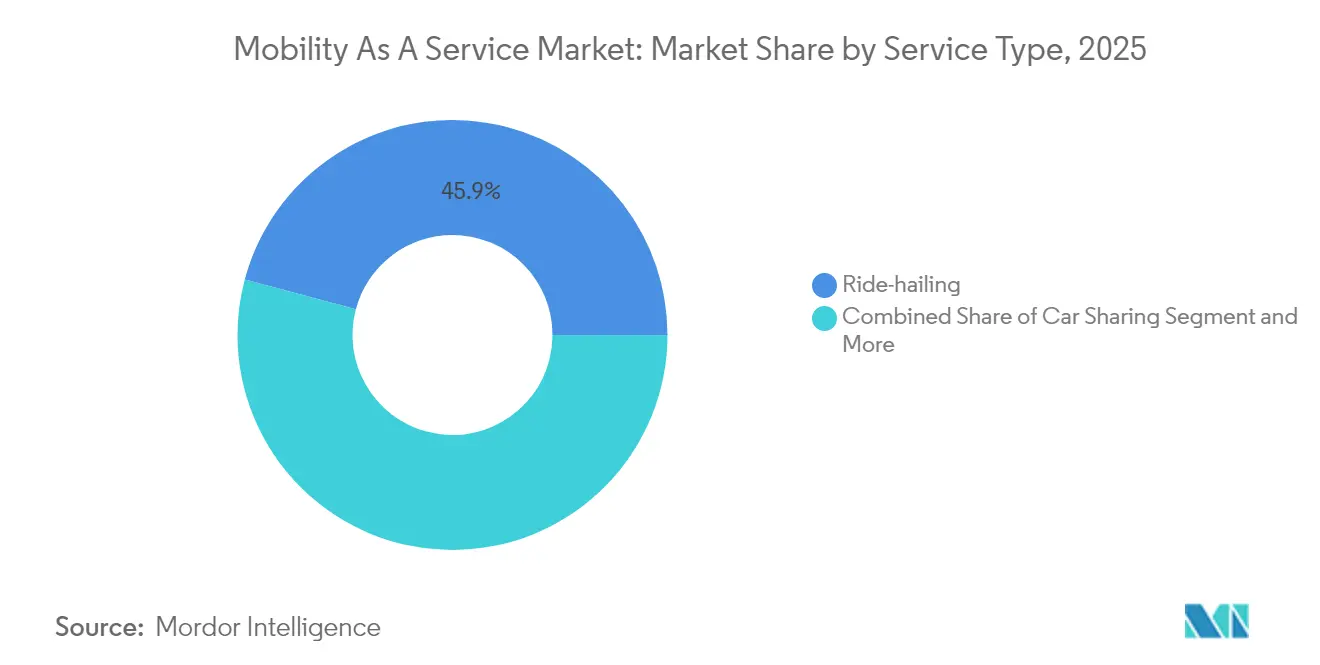
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par solution :
les innovations en matière de paiement favorisent une mobilité sans frictionLes plateformes technologiques dominent ce segment avec 37,72 % de la part de marché de la mobilité en tant que service en 2026, servant d'infrastructure fondamentale permettant l'intégration des services et l'interface utilisateur. Pendant ce temps, les solutions de paiement et de portefeuille numérique connaissent la croissance la plus rapide, à un TCAC de 20,95 % jusqu'en 2032, car elles répondent à un point de friction critique dans le parcours multimodal. L'émergence des systèmes de paiement en boucle ouverte est particulièrement transformatrice, PaymentGenes indiquant que les plateformes de Mobilité en tant que Service mettant en œuvre ces systèmes enregistrent jusqu'à 40 % de fidélisation des utilisateurs en plus par rapport à celles utilisant des systèmes en boucle fermée. Ces systèmes éliminent la nécessité pour les utilisateurs de précharger des fonds ou de maintenir plusieurs modes de paiement pour différents services.
Les solutions de planification de trajets et de navigation continuent d'évoluer avec l'intégration de l'intelligence artificielle capable de prédire les perturbations et de suggérer des alternatives en temps réel. Les solutions de connectivité et de télématique permettent des capacités améliorées de suivi des véhicules et de gestion des flottes, tandis que les services d'assurance et d'assistance s'élargissent pour répondre aux besoins spécifiques des utilisateurs de la mobilité partagée.
Par type de véhicule :
les pods autonomes prêts pour une croissance décisiveLes voitures particulières maintiennent leur domination avec 56,63 % de la part de marché de la mobilité en tant que service en 2026, reflétant l'importance continue des services de covoiturage et d'autopartage dans l'écosystème de la Mobilité en tant que Service. Cependant, les pods autonomes devraient atteindre le taux de croissance le plus élevé, à un TCAC de 22,74 % de 2027 à 2032, car ils offrent une solution convaincante pour les environnements contrôlés et la connectivité du premier et du dernier kilomètre.
Les véhicules de micro-mobilité (vélos électriques, trottinettes électriques) continuent de gagner des parts de marché, notamment dans les zones urbaines denses où ils offrent une maniabilité supérieure et une commodité de stationnement. Les navettes et les bus évoluent avec l'introduction d'algorithmes de routage à la demande qui optimisent les taux d'occupation et réduisent les temps d'attente.
Par type de transport :
l'innovation du secteur public accélère la croissanceLes options de transport privé représentent 61,34 % de la part de marché de la mobilité en tant que service en 2026, portées par la flexibilité et la commodité qu'elles offrent par rapport aux alternatives à itinéraire fixe. Cependant, le transport public croît plus rapidement à un TCAC de 14,93 % jusqu'en 2032, alors que les agences de transport adoptent de plus en plus la transformation numérique et l'intégration des services.
L'étude de l'American Public Transportation Association sur les implémentations européennes de la Mobilité en tant que Service révèle que les agences de transport en commun qui se positionnent comme l'épine dorsale des écosystèmes de Mobilité en tant que Service peuvent augmenter la fréquentation jusqu'à 25 % tout en élargissant leur pertinence au-delà des modèles de service traditionnels. Cette croissance est soutenue par des investissements significatifs dans les systèmes de paiement sans contact, le suivi en temps réel et le développement d'API, permettant une intégration transparente avec les services de mobilité privés.
Par modèle commercial :
les offres groupées par abonnement transforment les relations avec les consommateursLe modèle de paiement à l'usage représentait 67,25 % de la part de marché de la mobilité en tant que service en 2026, séduisant les utilisateurs occasionnels et ceux qui explorent les services de Mobilité en tant que Service. Cependant, les forfaits d'abonnement devraient croître à un TCAC de 23,88 % jusqu'en 2032, car ils fournissent des flux de revenus prévisibles aux prestataires tout en offrant des économies et une commodité aux utilisateurs fréquents.
Les modèles pair-à-pair gagnent du terrain sur les marchés où les coûts de possession de véhicules sont élevés, permettant aux propriétaires de véhicules privés de monétiser leur capacité inutilisée. Les modèles d'agrégateurs de billetterie uniquement servent d'offres d'entrée de gamme de Mobilité en tant que Service axées sur la simplification du paiement sur plusieurs services de transit sans intégration complète des services.
Par application :
la logistique du dernier kilomètre émerge comme moteur de croissanceLes applications de mobilité personnelle représentent 70,62 % de la part de marché de la mobilité en tant que service en 2026, reflétant l'orientation principale de la plupart des plateformes de Mobilité en tant que Service sur le déplacement des personnes plutôt que des marchandises. Cependant, les applications de logistique et de livraison du dernier kilomètre croissent à un TCAC de 20,53 % jusqu'en 2032, la croissance du commerce électronique stimulant la demande de solutions de livraison urbaine efficaces.
Les applications de mobilité professionnelle/d'entreprise évoluent au-delà des services de voiture d'entreprise traditionnels pour englober des plateformes complètes de gestion de la mobilité qui répondent aux divers besoins de transport des employés. Le segment de la logistique et de la livraison du dernier kilomètre bénéficie d'innovations en matière d'optimisation des itinéraires et de consolidation des charges, permettant une utilisation plus efficace des ressources, avec une croissance particulière des vélos cargo électriques pouvant remplacer jusqu'à 30 % des livraisons urbaines par camion dans des environnements adaptés.

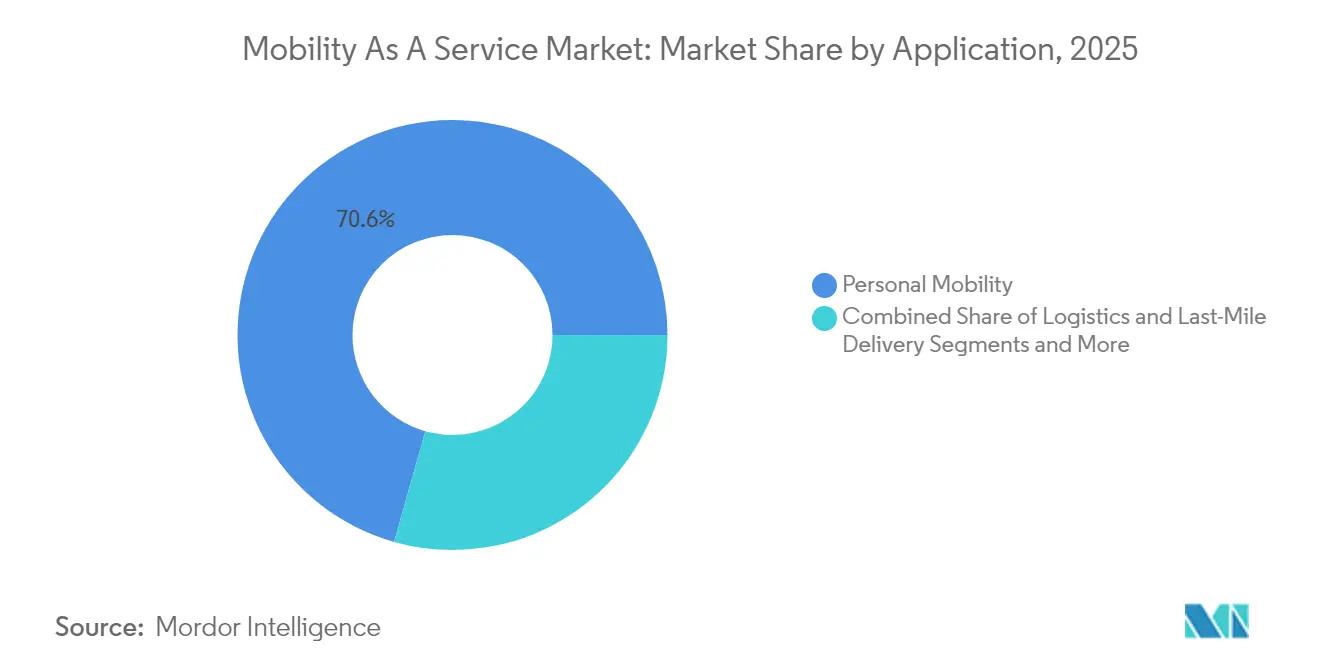
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
l'adoption par les entreprises stimule la croissance B2BLes particuliers représentent 77,46 % de la part de marché de la mobilité en tant que service en 2026, les services de covoiturage et de micro-mobilité destinés aux consommateurs continuant de dominer le paysage. Cependant, le segment entreprise croît plus rapidement à un TCAC de 16,96 % (2027-2032), porté par les mandats de durabilité des entreprises et le désir d'optimiser les coûts de mobilité des employés.
Les agences gouvernementales et municipales adoptent de plus en plus les plateformes de Mobilité en tant que Service pour améliorer la prestation de services publics et optimiser l'allocation des ressources. Le segment des particuliers continue d'évoluer avec des offres plus personnalisées qui s'adaptent aux préférences des utilisateurs et aux habitudes de déplacement au fil du temps.
Par système d'exploitation :
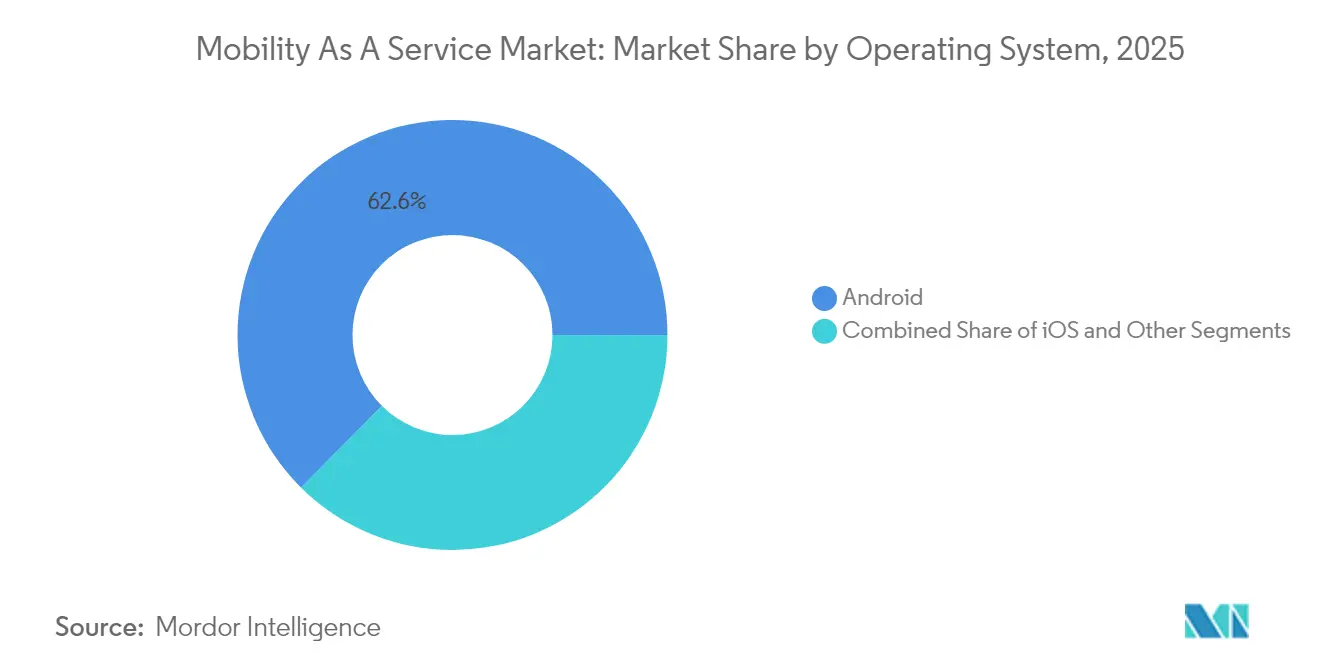
les plateformes émergentes défient le duopoleAndroid domine le marché de la mobilité en tant que service avec une part de 62,55 % en 2026, bénéficiant de son adoption mondiale plus large, notamment sur les marchés émergents où la croissance de la Mobilité en tant que Service s'accélère. Cependant, les autres systèmes d'exploitation (HarmonyOS, KaiOS, Windows/PWA) connaissent la croissance la plus rapide, à un TCAC de 23,05 % (2027-2032), car ils répondent à des besoins régionaux spécifiques et surmontent les limitations des plateformes dominantes. Les Progressive Web Apps (PWA) sont particulièrement significatives dans cette croissance, car elles offrent une compatibilité multiplateforme sans nécessiter de développement d'application dédié pour chaque système d'exploitation. Cette approche réduit les coûts de développement tout en garantissant une accessibilité plus large sur les types d'appareils.
iOS maintient une part de marché significative, notamment dans les régions à revenus élevés où les appareils Apple sont plus répandus. La catégorie « autres », incluant les plateformes émergentes comme HarmonyOS, gagne du terrain sur les marchés où ces systèmes bénéficient d'un fort soutien d'écosystème. La diversité des systèmes d'exploitation présente des défis pour les prestataires de Mobilité en tant que Service, qui doivent assurer des expériences utilisateur cohérentes sur toutes les plateformes. Cependant, l'essor des approches de développement agnostiques aux plateformes atténue ces défis, les prestataires de Mobilité en tant que Service adoptant de plus en plus des principes de conception responsive qui s'adaptent à différentes tailles d'écran et systèmes d'exploitation tout en maintenant les fonctionnalités essentielles.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par propulsion :
les piles à combustible hydrogène stimulent l'innovation zéro émissionLa propulsion électrique est en tête avec 41,58 % de la part de marché de la mobilité en tant que service en 2026, portée par l'expansion des infrastructures de recharge et des environnements réglementaires favorables. Cependant, la propulsion à pile à combustible hydrogène connaît le taux de croissance le plus élevé, avec un TCAC de 25,42 % jusqu'en 2032, car elle répond aux limitations d'autonomie et de temps de ravitaillement des véhicules électriques à batterie. Linde indique que les pays mettent en œuvre des objectifs ambitieux en matière de mobilité hydrogène. Le Japon prévoit d'établir une chaîne d'approvisionnement produisant 300 000 tonnes d'hydrogène d'ici 2030 pour soutenir 800 000 voitures à pile à combustible et 1 200 bus à pile à combustible.
Les véhicules à moteur à combustion interne (MCI) maintiennent encore une part de marché significative, notamment dans les régions disposant d'une infrastructure de recharge électrique limitée. Les véhicules hybrides servent de technologie de transition, offrant une efficacité améliorée sans nécessiter d'infrastructure de recharge dédiée. L'émergence de la technologie à pile à combustible hydrogène dans l'écosystème de la Mobilité en tant que Service est particulièrement significative pour les applications à forte utilisation telles que les services de navette et les flottes de taxis, où la minimisation des temps d'arrêt est critique. Le lancement par UC Riverside du seul programme national d'autopartage alimenté à l'hydrogène démontre l'application pratique de cette technologie dans les contextes de Mobilité en tant que Service, offrant une mobilité zéro émission avec des temps de ravitaillement comparables aux véhicules conventionnels.
Analyse géographique
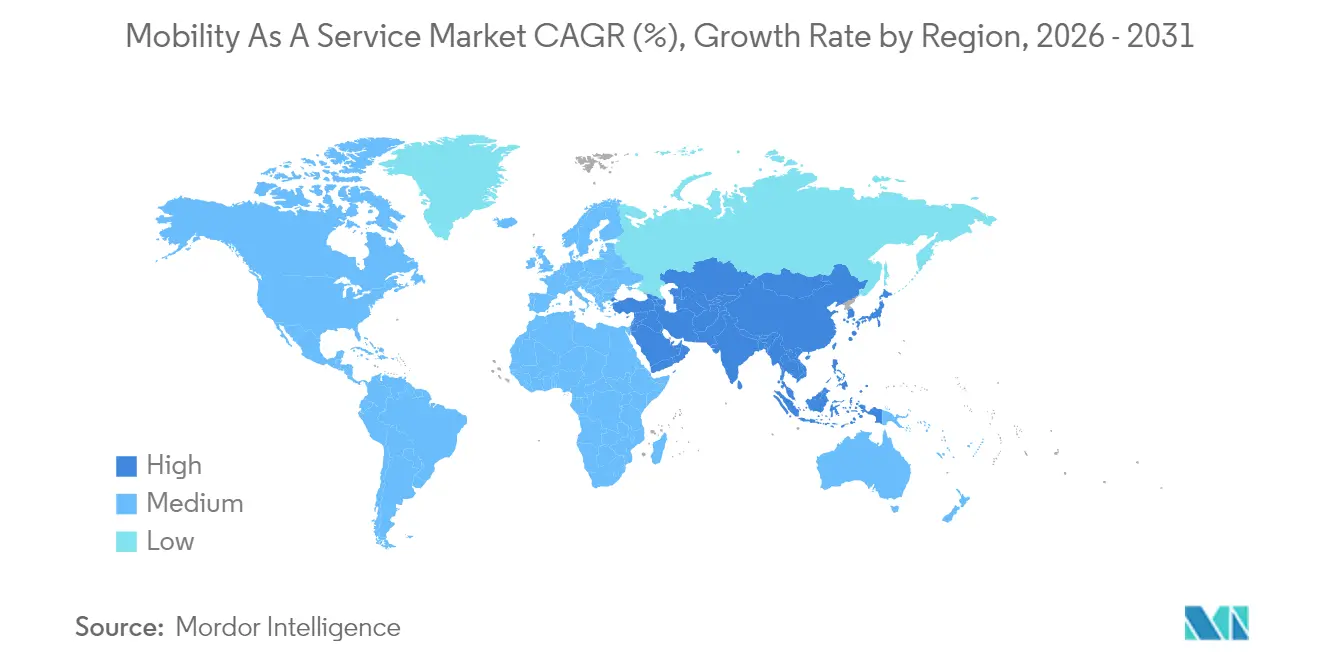
L'Asie-Pacifique représentait 34,12 % de la part de marché de la mobilité en tant que service en 2026, capitalisant sur des villes denses, des paiements numériques avancés et des investissements coordonnés dans les infrastructures. La restriction de la Chine sur les immatriculations de véhicules dans les grandes métropoles pousse les navetteurs vers les plateformes partagées, tandis que la classe moyenne indienne en expansion adopte le covoiturage abordable. Le plan Smart Nation de Singapour intègre les transports en commun, la micro-mobilité et les paiements unifiés dans une seule application citoyenne qui illustre les meilleures pratiques d'intégration.
L'Amérique du Nord se classe deuxième en taille de marché. Les coûts élevés de possession, la redensification urbaine renouvelée et les mandats de durabilité des voyages d'affaires propulsent la croissance de la mobilité partagée, bien que la divergence réglementaire d'un État à l'autre ralentisse l'échelle nationale des plateformes. Le leadership technologique à San Francisco, Austin et Toronto soutient l'adoption précoce de l'analyse prédictive et des pilotes autonomes. Les incitations gouvernementales pour les flottes de véhicules électriques renforcent davantage la transition de la région vers la mobilité.
La région Moyen-Orient et Afrique devrait enregistrer la croissance la plus rapide, à un TCAC de 14,05 % jusqu'en 2032. Cette expansion est soutenue par des investissements gouvernementaux dans les infrastructures de mobilité intelligente, les plateformes de transport numérique et les initiatives de développement urbain à travers la région. Les gouvernements du Conseil de Coopération du Golfe accordent la priorité à la Mobilité en tant que Service dans les mégaprojets de villes intelligentes, tels que NEOM et Expo City. Ils allouent des capitaux aux navettes autonomes, aux systèmes tarifaires intégrés et aux réseaux de transport en commun connectés. Ces initiatives visent à améliorer la mobilité urbaine, à réduire la congestion du trafic et à soutenir le développement d'écosystèmes de transport durables et technologiquement avancés.
Paysage concurrentiel
Concentration du Marché
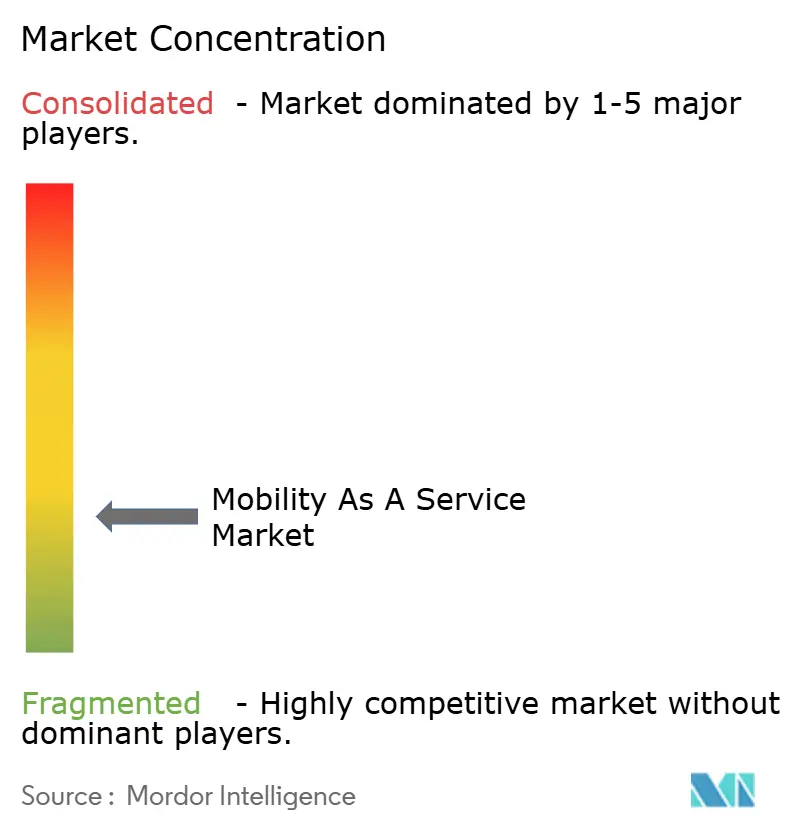
La concurrence sur le marché de la mobilité en tant que service est modérée et évolue d'une domination monomodale vers l'orchestration de plateformes. Les acteurs établis du covoiturage Uber et Lyft intègrent les horaires de transit et la location de trottinettes dans leurs applications pour renforcer la fidélisation. Les agences de transport lancent des hubs de Mobilité en tant que Service sous leur marque qui conservent les recettes tarifaires tout en proposant des compléments privés. Les alliances stratégiques de données, telles que le partenariat d'Uber avec May Mobility pour les flottes autonomes, soulignent le pivot vers la synergie technologique plutôt que la possession directe d'actifs.
Des espaces blancs subsistent dans des verticaux de niche tels que les transferts de patients en milieu de santé, les forfaits touristiques et les services à la demande en zone rurale, où les acteurs établis ont une portée limitée. La monétisation des données émerge comme un flux de revenus autonome, les plateformes analysant les flux anonymisés d'origine-destination pour les planificateurs et les détaillants. Les prestataires qui maîtrisent la navigation réglementaire locale et maintiennent une gouvernance sécurisée des données sont mieux positionnés pour obtenir des contrats à long terme avec les municipalités.
L'investissement dans l'intelligence artificielle s'accélère dans la prédiction de la demande, le calibrage de la tarification dynamique et le routage multimodal. Les entreprises qui poursuivent des écosystèmes d'API ouvertes invitent des innovateurs tiers à enrichir les fonctionnalités de planification de trajets, renforçant les effets de réseau. Les opérateurs qui alignent leurs feuilles de route sur les objectifs de politique publique de décarbonation, d'accessibilité et d'équité bénéficient d'un traitement préférentiel dans les appels d'offres et les programmes pilotes.
Leaders du secteur de la mobilité en tant que service
-
Uber Technologies Inc.
-
DiDi Chuxing
-
Avis Budget Group
-
Enterprise Holdings, Inc.
-
The Hertz Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Mobilité en tant que Service Entreprises couvertes dans ce rapport
- Uber Technologies Inc.
- DiDi Chuxing
- Lyft Inc.
- Grab Holdings Ltd.
- FREE NOW (Lyft)
- Bolt Technology OÜ
- MaaS Global (Whim)
- Moovit Inc.
- Citymapper Ltd.
- Via Transportation Inc.
- Beeline Mobility
- UbiGo AB
- Tier Mobility SE
- Lime Technology Inc.
- Bird Global Inc.
- Bridj Technology Pty Ltd.
- Zipcar (AVIS Budget Group)
- The Hertz Corporation
- Enterprise Holdings Inc.
- Free2Move (STELLANTIS)
- BlaBlaCar (Comuto SA)
- Gojek (GoTo Group)
Développements industriels récents dans Marché de la Mobilité en tant que Service
- Septembre 2026 : Lyft a lancé son application en Europe. Les utilisateurs ont initialement obtenu un accès anticipé à l'application Lyft à Barcelone et Hambourg. Lyft étend la disponibilité de l'application à plusieurs grandes villes européennes, notamment Londres, Rome, Paris, Berlin, Athènes et Varsovie.
- Avril 2026 : MOIA America, LLC, une société du Groupe Volkswagen qui développe des technologies de mobilité autonome, et Uber Technologies, Inc. ont commencé des tests de validation sur route de véhicules autonomes ID. Buzz construits à cet effet à Los Angeles. Cette initiative a marqué la prochaine phase de leur partenariat stratégique, que les entreprises ont introduit en 2023.
Portée du rapport sur le marché mondial de la mobilité en tant que service
La mobilité en tant que service intègre diverses formes de services de transport. Elle offre l'accès à une variété de services de transport, notamment les transports en commun, le covoiturage et la location.
Le Rapport sur le Marché de la Mobilité en tant que Service est segmenté par Type de Service (Covoiturage, Autopartage et autres), Solution (Plateforme Technologique, Paiement et Portefeuille Numérique et autres), Type de Véhicule (Voitures Particulières, Navettes et Bus et autres), Type de Transport (Public et Privé), Modèle Économique, Application, Utilisateur Final, Système d'Exploitation, Propulsion et Géographie. Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Covoiturage avec chauffeur |
| Autopartage |
| Vélopartage |
| Partage de trottinettes |
| Partage de bus |
| Plateforme technologique |
| Paiement et portefeuille numérique |
| Planification de trajets et navigation |
| Connectivité et télématique |
| Services d'assurance et d'assistance |
| Voitures particulières |
| Véhicules de micro-mobilité (vélos électriques, trottinettes électriques) |
| Navettes et bus |
| Pods autonomes |
| Public |
| Privé |
| Abonnement (offres groupées de mobilité, plans d'entreprise) |
| Paiement à l'utilisation |
| Pair-à-pair |
| Agrégateur de billetterie uniquement |
| Mobilité personnelle |
| Mobilité professionnelle/d'entreprise |
| Logistique et livraison du dernier kilomètre |
| Particuliers |
| Entreprises |
| Agences gouvernementales et municipales |
| iOS | |
| Android | |
| Autres | HarmonyOS |
| KaiOS | |
| Windows/Applications web progressives |
| Moteur à combustion interne |
| Électrique |
| Hybride |
| Pile à combustible hydrogène |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Espagne | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie | |
| Amérique du Sud | Brésil |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Turquie | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Covoiturage avec chauffeur | |
| Autopartage | ||
| Vélopartage | ||
| Partage de trottinettes | ||
| Partage de bus | ||
| Par solution | Plateforme technologique | |
| Paiement et portefeuille numérique | ||
| Planification de trajets et navigation | ||
| Connectivité et télématique | ||
| Services d'assurance et d'assistance | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules de micro-mobilité (vélos électriques, trottinettes électriques) | ||
| Navettes et bus | ||
| Pods autonomes | ||
| Par type de transport | Public | |
| Privé | ||
| Par modèle commercial | Abonnement (offres groupées de mobilité, plans d'entreprise) | |
| Paiement à l'utilisation | ||
| Pair-à-pair | ||
| Agrégateur de billetterie uniquement | ||
| Par application | Mobilité personnelle | |
| Mobilité professionnelle/d'entreprise | ||
| Logistique et livraison du dernier kilomètre | ||
| Par utilisateur final | Particuliers | |
| Entreprises | ||
| Agences gouvernementales et municipales | ||
| Par système d'exploitation | iOS | |
| Android | ||
| Autres | HarmonyOS | |
| KaiOS | ||
| Windows/Applications web progressives | ||
| Par propulsion | Moteur à combustion interne | |
| Électrique | ||
| Hybride | ||
| Pile à combustible hydrogène | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Espagne | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Turquie | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et le taux de croissance du marché de la mobilité en tant que service ?
La taille du marché de la mobilité en tant que service était évaluée à 328,98 milliards USD en 2026 et devrait croître de 374,55 milliards USD en 2027 à 716,30 milliards USD d'ici 2032 à un TCAC de 13,85 % sur 2027-2032.
Quelle région contribue le plus aux revenus du marché de la mobilité en tant que service ?
L'Asie-Pacifique domine le marché avec une part de 34,12 % en 2026, portée par une urbanisation rapide, une pénétration croissante des smartphones et d'importants investissements dans les villes intelligentes.
Quel type de service détient la plus grande part en 2026 ?
Le covoiturage représente 45,85 % des revenus en 2026, soutenu par de vastes réseaux de conducteurs et une large base d'utilisateurs établie.
Pourquoi les offres groupées par abonnement gagnent-elles du terrain ?
Les forfaits d'abonnement fournissent des revenus prévisibles aux prestataires de services et des économies aux utilisateurs fréquents, propulsant le modèle à un TCAC de 23,88 % durant 2027-2032.