
Taille et part du marché des services automobiles aux États-Unis
Analyse du marché des services automobiles aux États-Unis par Mordor Intelligence
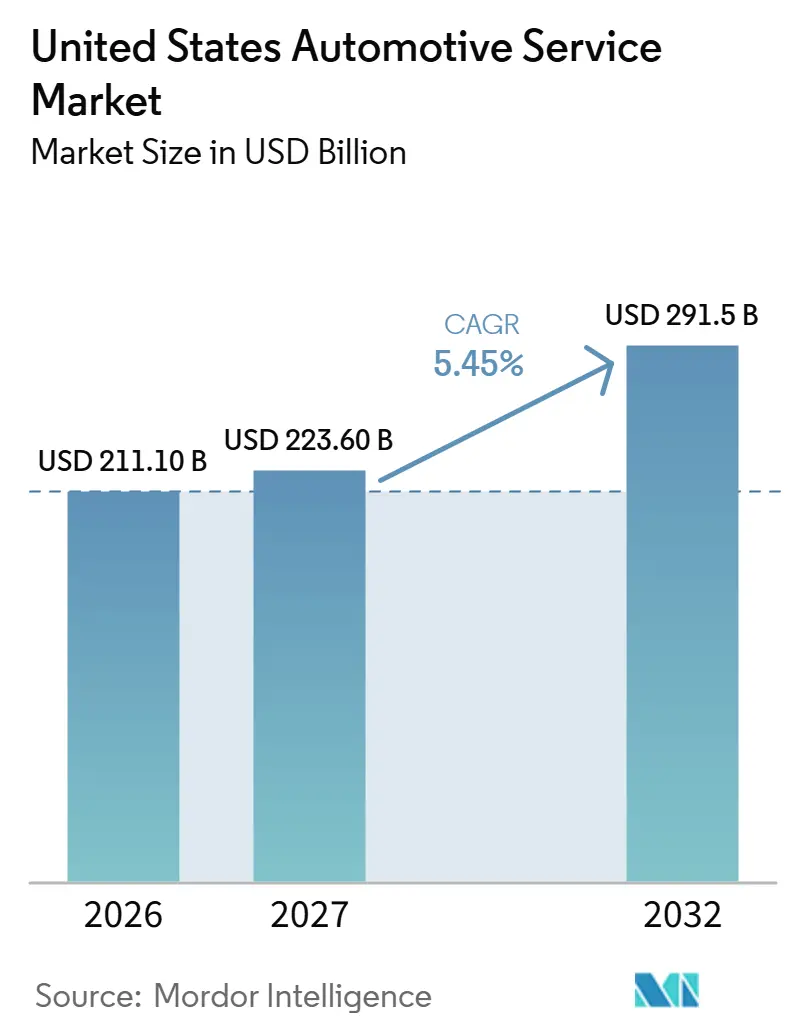
La taille du marché des services automobiles aux États-Unis était évaluée à 211,1 milliards USD en 2026 et devrait croître de 223,6 milliards USD en 2027 pour atteindre 291,5 milliards USD d'ici 2032, à un CAGR de 5,45 % durant la période de prévision (2027-2032).
Aux États-Unis, un parc de véhicules vieillissant et une conduite soutenue alimentent la demande de réparations, tandis que les véhicules entièrement électriques nécessitent généralement moins de tâches d'entretien routinier. Les réponses concurrentielles combinent un accès élargi aux réparations, la capacité des concessionnaires et la maintenance mobile sur les sites des clients. Les travaux de calibrage ajoutent un contenu technique aux événements de réparation, augmentant l'importance commerciale de l'adéquation entre la capacité de service et les travaux entrants. Pour les concessionnaires, la disponibilité des techniciens limite la part de cette opportunité pouvant se traduire en travaux de service effectivement réalisés.
Principaux enseignements du rapport
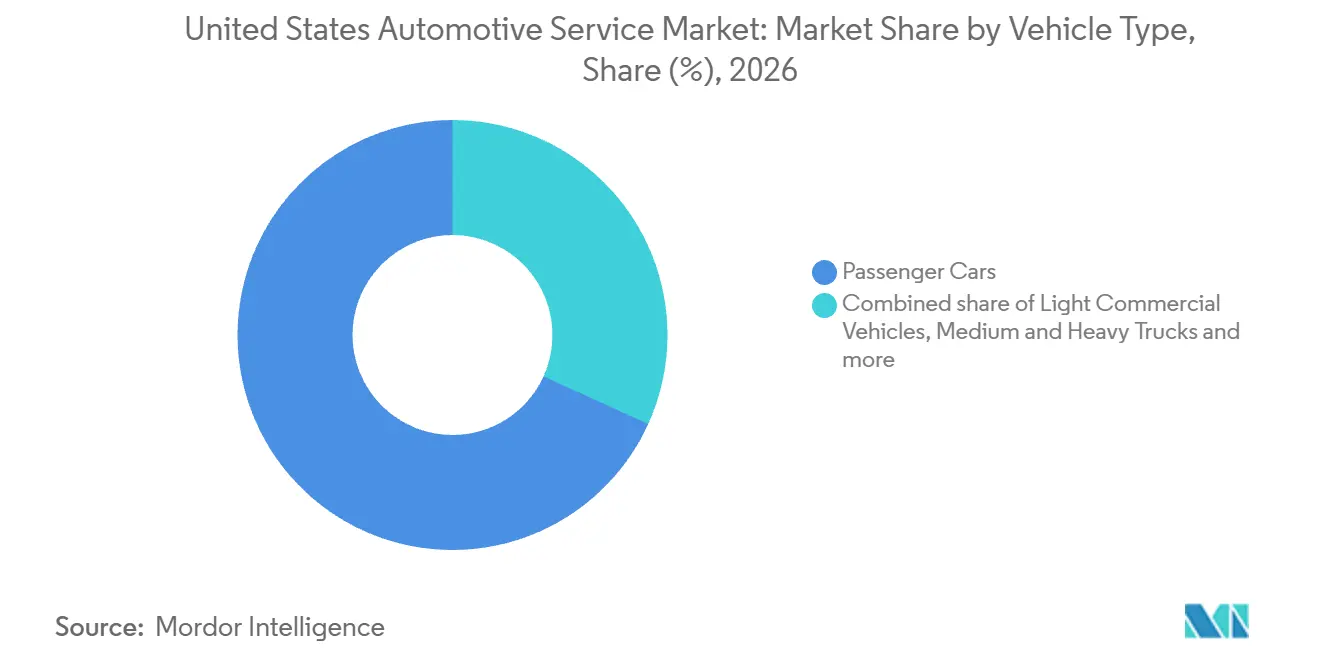
- Par type de véhicule, les voitures particulières détenaient une part de marché de 68,21 % sur le marché des services automobiles aux États-Unis en 2026, tandis que les véhicules utilitaires légers devraient croître à un CAGR de 8,15 % durant 2027-2032.
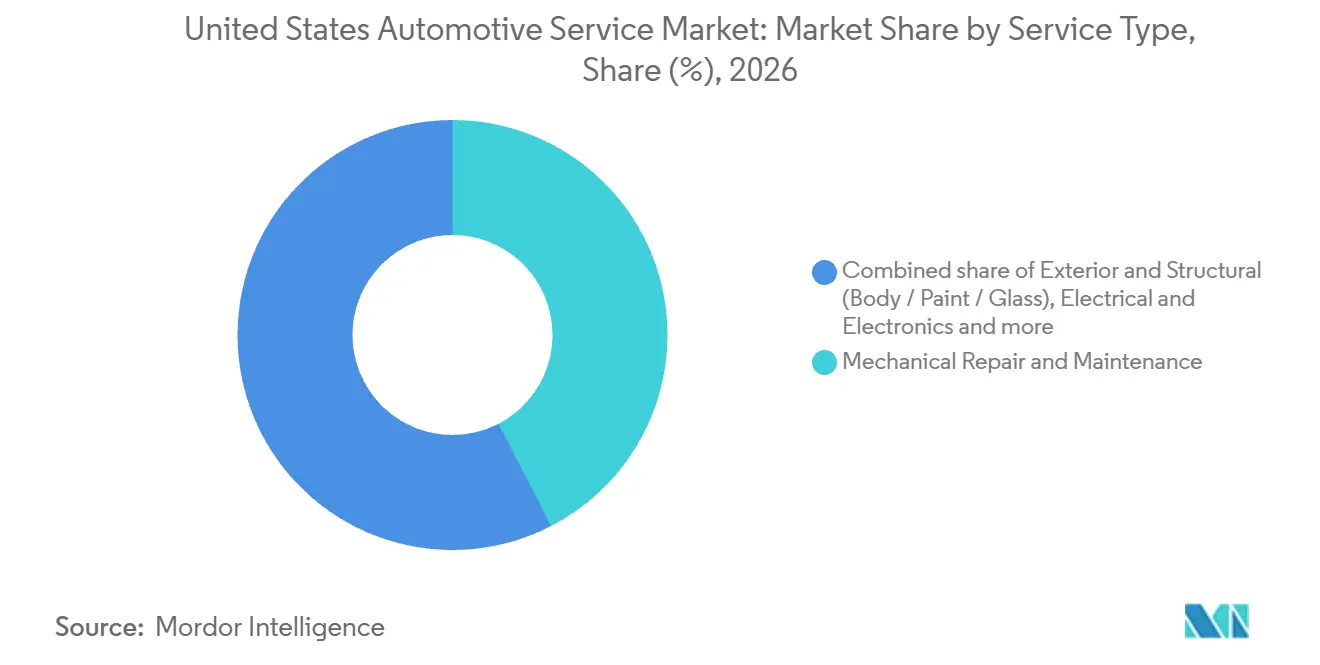
- La réparation mécanique et l'entretien ont dominé les types de services avec une part de 42,4 % de la taille du marché des services automobiles aux États-Unis en 2026, et les services électriques et électroniques devraient croître à un CAGR de 8,6 % durant 2027-2032.
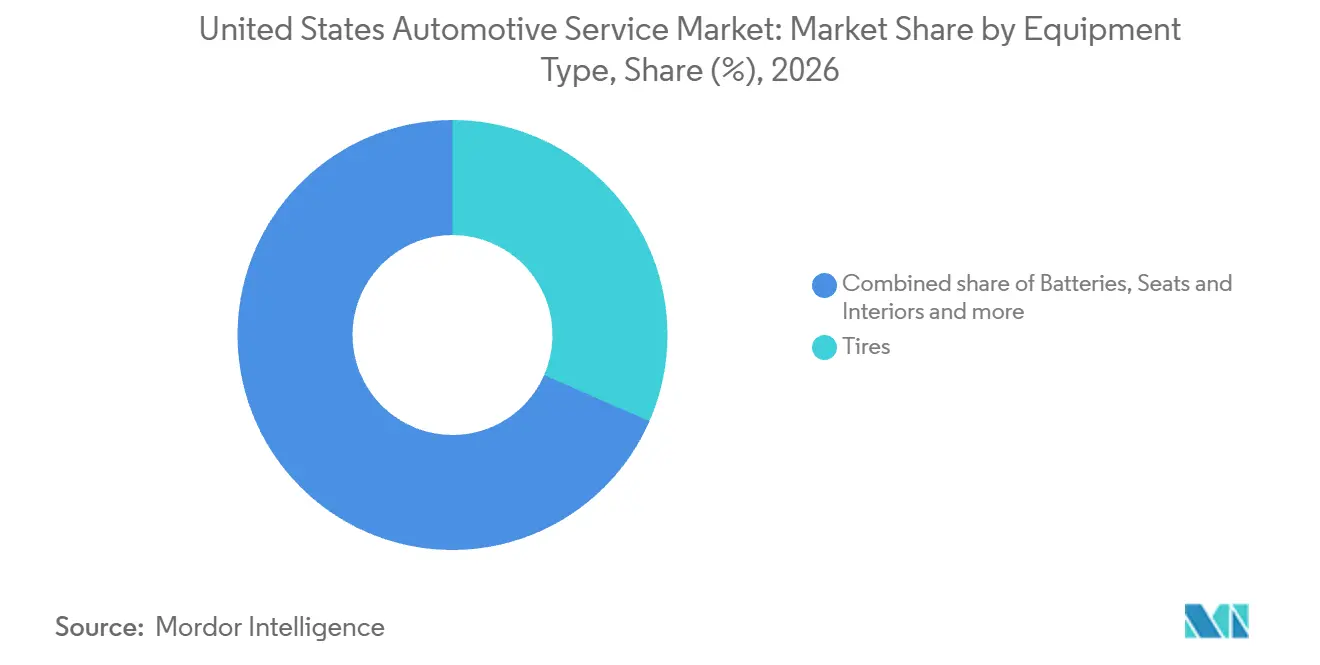
- Parmi les types d'équipements, les pneus représentaient 31,56 % des revenus des services automobiles en 2026, tandis que les capteurs et caméras ADAS devraient enregistrer un CAGR de 8,7 % durant 2027-2032.
- Parmi les canaux de service, les concessionnaires OEM ont dominé avec 40,98 % des revenus des services automobiles en 2026, et les services mobiles et à la demande devraient croître à un CAGR de 8,7 % durant 2027-2032.
- Géographiquement, le Sud a dominé avec 34,78 % des revenus des services automobiles en 2026, tandis que l'Ouest devrait enregistrer un CAGR de 7,6 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Parc de Véhicules Légers Vieillissant avec une Moyenne d'Âge de 12,9 Ans | +2.4% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Rebond Post-COVID du Nombre de Kilomètres Parcourus en Véhicule | +1.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Expansion des Programmes Après-Vente de Marque OEM | +1.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Prolifération des Plateformes de Réservation Numérique et de CRM | +1.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Offres d'Entretien par Abonnement | +0.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Dynamique Législative sur le Droit à la Réparation au Niveau des États | +0.3% | État du Maine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Parc de Véhicules Légers Vieillissant avec une Moyenne d'Âge de 12,9 Ans
Maintenir les véhicules en état de fonctionnement sur des périodes de possession plus longues offre aux prestataires de réparation une base de demande au-delà du cycle d'achat initial. Le Factbook 2027 de l'Auto Care Association, publié en juin 2026, a rapporté un âge moyen record de 12,9 ans pour les véhicules légers américains en circulation.[1] L'étude 2026 de Cox Automotive a rapporté des coûts de service moyens d'environ 0,2 USD par mile au cours des 5 premières années de possession et d'environ 1,1 USD par mile après 10 ans de possession. Des coûts de service plus élevés par mile dans la cohorte de possession prolongée augmentent la valeur attachée à l'entretien des véhicules. Pour les opérateurs de service, prolonger la durée de vie utile des véhicules peut soutenir des relations de réparation plus rentables, même lorsque le prochain achat de véhicule du client est lointain.
Rebond post-COVID du nombre de kilomètres parcourus
Une utilisation plus intensive des véhicules renforce l'argument commercial en faveur de l'entretien lié au kilométrage accumulé, ajoutant une composante d'utilisation à la demande provenant du parc existant. La moyenne mobile sur 12 mois des kilomètres parcourus en véhicule aux États-Unis, relevée en février, est passée de 2,83 billions de miles en 2021, couvrant la période de février 2020 à janvier 2021, à 3,28 billions de miles en 2025. Pour un format d'entretien lié à la distance, l'exposition pertinente est la quantité de conduite accumulée tout au long de la vie active du véhicule. Cela diffère du mécanisme du parc vieillissant, où la conservation des véhicules prolonge la période pendant laquelle les prestataires de réparation peuvent les servir. Un opérateur proposant des travaux déclenchés par le kilométrage bénéficie d'une utilisation accrue de son parc de clients existant, en plus de la demande provenant des véhicules entrant nouvellement dans sa zone de service.
Expansion des programmes après-vente à marque constructeur OEM
Les programmes après-vente OEM peuvent étendre une relation de service de marque au cycle de possession de véhicules utilitaires d'occasion. Ford Pro a lancé Ford Pro Advantage à l'échelle nationale le 5 octobre 2026, offrant aux acheteurs de véhicules utilitaires d'occasion de classe 1 à 7 l'accès à près de 100 centres de service Pro Elite. Ford Pro est propriétaire du programme, tandis que les concessionnaires Ford développent et exploitent les installations de service. L'inclusion de cet accès dans un programme de véhicules d'occasion offre au réseau de service une voie vers les clients au-delà de la transaction initiale de vente de véhicule neuf. Le réseau avait atteint 70 centres dans 21 marchés américains en septembre 2025, depuis un premier centre en 2023, de sorte que le programme de véhicules d'occasion s'appuie sur une empreinte établie avant son lancement national.
Prolifération des plateformes de réservation numérique et de gestion de la relation client (CRM)
Les outils de service numériques peuvent relier la prise de rendez-vous initiale à la décision ultérieure d'autoriser une réparation recommandée. L'enquête de Cox Automotive auprès de 500 décideurs en charge des opérations fixes chez des concessionnaires franchisés, menée en septembre-octobre 2025, a révélé que la prise de rendez-vous en ligne était présente chez 81 % des concessionnaires les plus performants et 72 % des autres. Elle a également révélé que 64 % du groupe le plus performant envoyait des photos ou vidéos de réparations recommandées par SMS ou e-mail, contre 48 % des autres concessionnaires. La prise de rendez-vous facilite l'entrée dans la relation de service, tandis que les médias de réparation peuvent faciliter l'évaluation des travaux proposés par le propriétaire du véhicule. La combinaison de ces capacités offre à un opérateur de service un moyen de maintenir l'engagement client au-delà de la capture du rendez-vous, vers une décision de réparation mieux informée.
Analyse de l'Impact des Freins*
| Frein | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| L'Adoption des VE Réduit l'Intensité des Services d'Entretien Routinier | -0.9% | À l'échelle nationale | Long terme (≥ 4 ans) |
| La Pénurie Aiguë de Techniciens Fait Grimper les Coûts de Main-d'Œuvre | -0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Le Report des Réparations Discrétionnaires Lié à l'Inflation | -0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| La Télématique OEM Fidélise les Clients aux Concessionnaires | -0.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'Adoption des VE Réduit l'Intensité des Services d'Entretien Routinier
Les opérateurs organisés autour des vidanges de fluides moteur et de l'entretien conventionnel des freins font face à un mix de services différent avec les véhicules entièrement électriques. Le Département de l'Énergie des États-Unis indique que les véhicules entièrement électriques nécessitent généralement moins d'entretien que les véhicules conventionnels car ils ont moins de fluides et de pièces mobiles, et le freinage par récupération d'énergie réduit l'usure des freins. Son Centre de Données sur les Carburants Alternatifs (AFDC) a estimé à 5,69 millions le nombre d'immatriculations de véhicules légers entièrement électriques aux États-Unis en 2025. Ses décomptes approximatifs classifient les carburants à l'aide des numéros d'identification des véhicules (VIN), traitent séparément les hybrides rechargeables et les hybrides, et ne reflètent pas les conversions aftermarket. L'ajout de baies pour les travaux courants sur les fluides et les freins ne peut pas restaurer les procédures que cette population de véhicules immatriculés nécessite généralement moins fréquemment.
La Pénurie Aiguë de Techniciens Fait Grimper les Coûts de Main-d'Œuvre
La disponibilité des techniciens limite la quantité de travaux de service que les opérateurs de concessions peuvent réaliser à partir d'une empreinte physique existante. La National Automobile Dealers Association (NADA) estime que le commerce de détail automobile et de camions aux États-Unis a besoin de près de 76 000 techniciens de service par an, mais n'en forme qu'environ 39 000, laissant un déficit d'environ 37 000. Une baie de réparation supplémentaire peut apporter peu de capacité utilisable sans main-d'œuvre qualifiée, de sorte que les effectifs déterminent le retour sur chaque baie ajoutée. En juillet 2026, l'ASE Education Foundation a reçu une subvention de 25 millions USD sur 4 ans du Département du Travail pour développer des apprentissages enregistrés pour les techniciens de service automobile, de carrosserie et de camions à l'échelle nationale. Les postes de techniciens non pourvus peuvent retarder la conversion des investissements dans des baies de réparation supplémentaires en heures de service facturables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Véhicule :
Les Voitures Particulières Ancrent la Demande tandis que les Flottes Commerciales Ajoutent du VolumeLes voitures particulières représentaient une part de 68,21 % de la taille du marché des services automobiles aux États-Unis en 2026. Honda a vendu près de 390 000 voitures particulières aux États-Unis en 2025. En août 2026, Toyota Motor Engineering & Manufacturing a déposé un rappel aux États-Unis concernant potentiellement 508 354 véhicules Camry Hybrid 2025-2026 équipés d'un logiciel spécifique dans un combiné d'instruments de 7 pouces. Les concessionnaires devaient mettre à jour gratuitement le logiciel du combiné d'instruments concerné. Ces ventes ajoutent des véhicules susceptibles de générer une future demande d'entretien, liant les opportunités de service pour les voitures particulières au parc de véhicules ainsi qu'à des campagnes techniques spécifiques.
Les véhicules utilitaires légers constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 8,15 % durant 2027-2032. Les immatriculations de véhicules utilitaires américains de classe 2-3 ont augmenté de 9 % en 2025 par rapport à 2024, concentrées dans les fourgonnettes de livraison et les camionnettes. Cela élargit une base de véhicules utilitaires pertinente à partir de laquelle les prestataires de réparation peuvent développer une couverture de service à mesure que les véhicules accumulent de l'utilisation. Les camions moyens et lourds présentent une exposition aux coûts d'exploitation différente, l'American Transportation Research Institute (ATRI) rapportant que les coûts de réparation et d'entretien des camions ont augmenté de 8,6 % en 2025. Les prestataires peuvent donc développer une couverture pour les véhicules utilitaires légers autour d'un parc en croissance, tandis que les offres pour les camions lourds doivent justifier les coûts d'entretien auprès des opérateurs.

Par Type de Service :
La Main-d'Œuvre Mécanique Domine tandis que les Procédures Électroniques se DéveloppentLa réparation mécanique et l'entretien représentaient une part de marché de 42,4 % sur le marché des services automobiles aux États-Unis en 2026. La NADA a enregistré 31,48 milliards USD de ventes de main-d'œuvre mécanique aux clients dans les concessions de véhicules neufs franchisées aux États-Unis en 2025. Le segment combine cette activité de main-d'œuvre chez les concessionnaires avec les travaux mécaniques payés par les clients dans les ateliers indépendants, les chaînes de vidange rapide et les prestataires mobiles.
Les services électriques et électroniques constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 8,6 % durant 2027-2032. CCC Intelligent Solutions (CCC) a rapporté des calibrages dans 28,3 % de ses dossiers de sinistres réparables aux États-Unis en 2025, contre 21,8 % en 2024. Les procédures électroniques ajoutent une tâche de service dans le cadre d'un événement de réparation existant, élargissant les travaux associés à la remise en état d'un véhicule. La capacité de calibrage détermine si un atelier peut effectuer lui-même la procédure électronique en parallèle de la réparation physique.
Par Type d'Équipement :
Les Pneus Dominent tandis que le Calibrage Façonne le Service des CapteursLes pneus constituaient le segment le plus important, représentant 31,56 % des revenus des services automobiles en 2026. Goodyear a vendu 50,2 millions d'unités de pneus de remplacement et 9,3 millions d'unités de pneus d'équipement d'origine (OE) aux États-Unis en 2025. Pour les pneus de tourisme, de camionnette légère et de camion, l'U.S. Tire Manufacturers Association (USTMA) a rapporté 336,3 millions d'expéditions aux États-Unis en 2025. Ses données 2025 utilisaient des soumissions réelles et estimées de fabricants représentant environ 76 % du secteur. Le montage de remplacement relie les prestataires de service au plus important des 2 flux de produits de Goodyear, les travaux d'installation survenant lorsque les véhicules existants ont besoin de changer leurs pneus.
Les capteurs et caméras des systèmes avancés d'aide à la conduite (ADAS) constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 8,7 % durant 2027-2032. Au premier trimestre 2026, CCC a rapporté des calibrages dans 29,9 % des expertises de sinistres réparables aux États-Unis, contre 23,3 % un an plus tôt, et dans 40,6 % des expertises dans le cadre de programmes de réparation directe.[3] L'augmentation d'une année sur l'autre intègre les procédures liées aux capteurs dans une plus grande proportion des travaux d'expertise en cas de collision. Pour un atelier au service des programmes de réparation directe des assureurs, la fréquence de calibrage plus élevée augmente la charge de travail de réglage des capteurs que ses équipements et techniciens qualifiés doivent gérer.
Par Canal de Service :
L'Échelle des Concessionnaires Rencontre la Livraison MobileLes concessionnaires OEM constituaient le segment le plus important, représentant 40,98 % des revenus des services automobiles en 2026. La NADA a enregistré 136,2 millions d'ordres de réparation dans les concessions de véhicules neufs franchisées aux États-Unis au premier semestre 2026. Ce volume de transactions offre au canal une base substantielle d'activité de service qui s'exerce parallèlement aux ventes de véhicules. La concession moyenne a émis 8 016 ordres de réparation au cours de ce semestre, faisant du débit de service dans chaque point de vente une priorité opérationnelle concrète derrière l'échelle du canal.
Les services mobiles et à la demande constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 8,7 % durant 2027-2032. Christian Brothers Automotive a lancé On Location en juillet 2025, desservant des sites à Phoenix, Atlanta, Melbourne (Floride) et San Antonio. Le lancement comprenait la réparation mobile dans les parcs de flottes et sur les campus d'entreprises, déplaçant le point de prestation de service vers l'environnement opérationnel du client. Pour un acheteur de flotte, ce format peut supprimer un déplacement séparé vers un atelier de réparation pour les travaux couverts par l'offre mobile. Les propres locaux de la flotte deviennent un point d'accès commercial pour les prestataires capables d'effectuer l'entretien lors d'une visite coordonnée.
Analyse géographique
Marché des Services Automobiles dans le Sud
Le Sud représentait une part de marché de 34,78 % sur le marché des services automobiles aux États-Unis en 2026. Sa population a augmenté de 6 % du 1er avril 2020 au 1er juillet 2025, élargissant la base de clients potentiels de la région. GreatWater 360 Auto Care a ouvert un nouvel établissement Belden's Automotive & Tires à San Antonio, Texas, le 10 juillet 2025, portant le nombre total d'emplacements de cette marque à 9. Cet ajout illustre une voie pour servir une population régionale plus importante grâce à un nouvel accès à un atelier local, le retour commercial dépendant de la conversion du bassin de service ajouté en travaux de réparation pour l'opérateur.
Marché des Services Automobiles dans l'Ouest
L'Ouest est la géographie à la croissance la plus rapide, avec un CAGR prévu de 7,6 % durant 2027-2032. En janvier 2026, Car Pros Automotive Group avait achevé une expansion de 6 mois de son centre de service chez Car Pros Kia Moreno Valley en Californie. Le projet a augmenté la capacité d'une fourchette de 40 à 50 rendez-vous par jour à plus de 100. Les effectifs ont également augmenté d'environ 20 % pour répondre à la demande croissante dans le comté de Riverside. Pour cette concession californienne, l'ajout de capacité sur le site existant offre un moyen de répondre à la demande du comté de Riverside sans ajouter un site de service séparé.
Dans le Nord-Est, le Massachusetts exige des assureurs automobiles agréés qu'ils déposent des déclarations annuelles auprès de son Département des Recettes et qu'ils en fournissent des copies aux ateliers de réparation de l'État recevant des paiements de police éligibles. L'exigence couvre les paiements pour les services ou réparations de véhicules effectués à partir du 1er janvier 2025. Dans le Midwest, la loi 2025 du Minnesota restreint l'utilisation du sel hivernal et des produits chimiques aux côtes critiques pour la traction, aux intersections, ou aux routes à grande vitesse ou artérielles, avec la minimisation de la corrosion des véhicules parmi ses objectifs. Les autorités routières du Minnesota ne peuvent utiliser ces matériaux que si elles jugent que le déneigement, le chasse-neige, le sablage (y compris les produits chimiques nécessaires au libre écoulement du sable) ou les éléments naturels ne peuvent pas éliminer les dangers dans un délai raisonnable. Les ateliers du Massachusetts reçoivent des relevés des travaux de réparation payés par les assureurs, tandis que les restrictions du Minnesota sur le traitement des routes identifient l'exposition à la corrosion hivernale comme une condition du véhicule pertinente pour les besoins de réparation.
Cadre Réglementaire et Perspectives
La comparaison couvre des juridictions sélectionnées du point de vue des opérateurs de réparation mobile indépendants fournissant un service sur le site du client sans stockage de véhicule. En vertu du 16 CFR §700.10(c), les garants ne peuvent généralement pas lier une garantie de produit de consommation à des prestataires agréés pour les travaux hors garantie, sous réserve d'un service de garantie gratuit ou d'une dérogation de la FTC en vertu du 15 U.S.C. §2302(c). Un garant peut refuser sa responsabilité lorsqu'il démontre que des pièces ou un service non autorisés ont causé le défaut ou le dommage. À compter du 1er octobre 2025, la Californie exige que les entreprises de réparation mobile détiennent une immatriculation valide en tant que réparateur automobile et un numéro d'immatriculation unique pour chaque véhicule de réparation.
Tableau Réglementaire
| Facteur de décision | Cadre national des États-Unis | Californie |
|---|---|---|
| Autorité principale | Commission Fédérale du Commerce | Bureau de Réparation Automobile |
| Instruments ou orientations clés | 16 CFR §700.10(c) ; choix de service indépendant hors garantie | 16 CCR §3351.7.3 ; immatriculation de réparation automobile mobile |
| Effet commercial | Protège le choix du consommateur en matière de service indépendant hors garantie, sous réserve d'exceptions | Immatriculation commerciale valide et numéro d'immatriculation unique pour chaque véhicule de réparation |
| Attractivité actuelle de la politique | Élevée | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
La note nationale Élevée et la direction Sans changement reflètent la protection du choix de service opérationnelle prévue au 16 CFR §700.10(c), dont le texte eCFR en vigueur au 1er octobre 2026 indique qu'il a été modifié pour la dernière fois en juillet 2015. Le calendrier de la FTC de novembre 2023 prévoyait l'examen de la Partie 700 en 2025 sans annoncer de changement de politique substantiel. Pour les réparateurs assurant le stockage, le Bureau de Réparation Automobile (BAR) de Californie a proposé des frais basés sur les coûts, des factures détaillées et des tarifs journaliers affichés, avec une adoption et une entrée en vigueur prévues le 1er janvier 2027. La note Moyenne de la Californie reflète les obligations d'immatriculation commerciale et par véhicule, tandis que Sans changement reflète la pertinence limitée de la proposition de stockage pour les opérateurs sur site client sans stockage de véhicule.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare les capacités fournies à un atelier, les pièces livrées pour un travail et le service de réparation effectué pour l'utilisateur du véhicule. Au cours de l'exercice 2025, les franchisés mobiles américains de Snap-on ont vendu des outils, des équipements d'atelier, des diagnostics et des produits d'information de réparation aux techniciens et aux propriétaires d'ateliers. Au 9 mai 2026, AutoZone disposait de programmes de ventes commerciales dans 6 356 magasins nationaux, assurant une livraison rapide de pièces aux garages de réparation et autres comptes commerciaux. Ces activités créent des relations de revenus en amont avant que l'atelier ne transforme les équipements, les informations, les composants et le temps des techniciens en un travail de service accompli.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fourniture d'outils de diagnostic et d'informations de réparation | Fournisseurs d'équipements et de diagnostics tels que Bosch et Snap-on | Ventes d'équipements ; abonnements aux informations de réparation | Alignement des outils de diagnostic et des informations de réparation avec les exigences du travail | Combiner l'accès aux équipements avec des informations de réparation assistées |
| Distribution de pièces de remplacement | Détaillants et distributeurs de pièces tels qu'AutoZone | Ventes de pièces aux comptes commerciaux | Synchronisation de la livraison de pièces spécifiques au travail avec les travaux de réparation | Utiliser des programmes de livraison commerciale pour connecter l'approvisionnement aux calendriers de réparation |
| Prestation de services d'entretien et de réparation | Marques d'entretien préventif telles que Jiffy Lube ; réseaux de carrosserie et de vitrage tels que Caliber | Frais de service d'entretien et de réparation | Développer des capacités formées pour les travaux effectués | Utiliser des programmes formels de formation et d'apprentissage des techniciens |
| Source: Mordor Intelligence | ||||
L'ADS 10X Plus de Bosch associe un outil de diagnostic à l'accès aux informations de réparation via un abonnement amélioré, illustrant une relation d'information continue parallèlement à la fourniture d'équipements. Le Programme d'Apprentissage pour Techniciens de Caliber offre une formation rémunérée, des certifications professionnelles et un mentorat pratique de la part de techniciens expérimentés. L'accès récurrent aux informations peut maintenir une relation fournisseur après l'achat de l'équipement, tandis qu'une formation structurée aide un prestataire de service à transformer les outils et pièces fournis en travaux que ses techniciens peuvent réaliser.
Paysage Concurrentiel
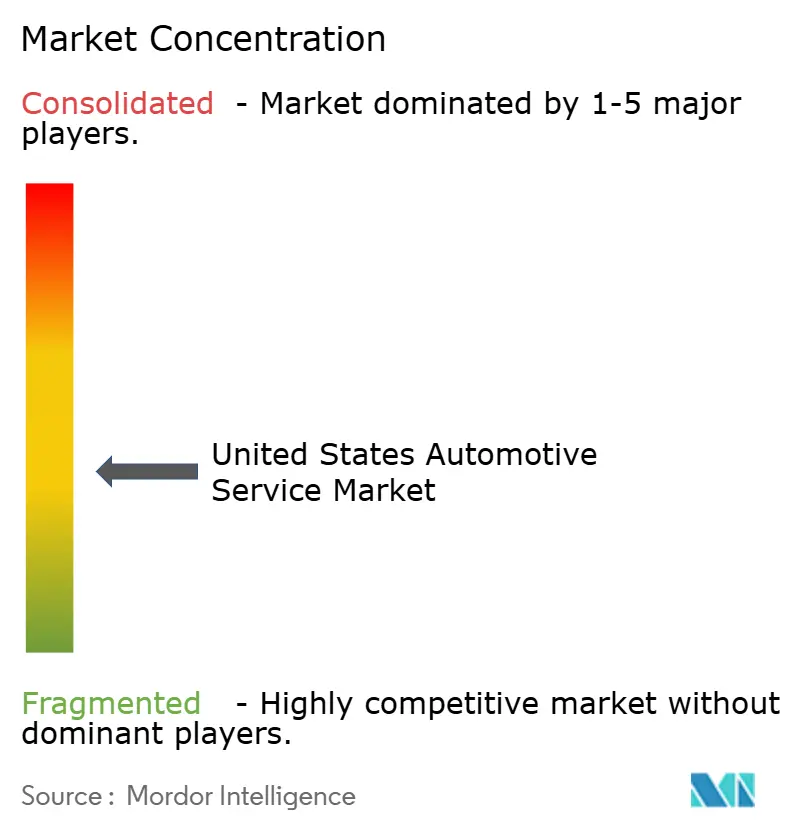
La concurrence est dispersée parmi des réseaux de marques incluant Monro Inc., Firestone Complete Auto Care, Jiffy Lube International Inc., Valvoline Instant Oil Change et Goodyear Auto Service. En juin 2026, Bridgestone Americas a rapporté plus de 1 800 magasins Firestone Complete Auto Care dans 48 États, exploités par Bridgestone Retail Operations. Le réseau d'entretien préventif de Jiffy Lube utilise principalement des franchisés indépendants, tandis que les quelque 2 500 centres de service automobile exploités en propre et franchisés de Valvoline Inc. couvrent les États-Unis et le Canada. Goodyear assurait l'entretien et la réparation via environ 505 points de vente américains détenus en propre en 2025, principalement sous les enseignes Goodyear ou Just Tires, illustrant le contraste avec la responsabilité opérationnelle locale des franchisés.
La restructuration des réseaux peut modifier soit l'empreinte physique de service, soit la propriété d'une entreprise existante. Monro a fermé 145 magasins sous-performants au premier trimestre de l'exercice 2026. Le réseau à l'échelle du système de Valvoline a augmenté de 8,5 % d'une année sur l'autre pour atteindre 2 180 magasins au 30 septembre 2025, incluant les sites exploités en propre et franchisés. Monomoy Capital Partners a finalisé son acquisition de Jiffy Lube International auprès d'une filiale en propriété exclusive de Shell USA le 1er juillet 2026, pour environ 1,3 milliard USD.[2] Les fermetures de Monro et l'expansion du réseau de Valvoline modifient la disponibilité des services, tandis que l'opération Monomoy change le contrôle du réseau de franchises existant de Jiffy Lube.
En novembre 2025, la Commission Fédérale du Commerce (FTC) a allégué des risques concurrentiels liés à l'acquisition proposée par Valvoline de l'activité Oil Changers de Greenbriar dans 25 marchés locaux autour de 45 points de vente dans 8 États. L'analyse de la FTC a identifié des obstacles liés à l'immobilier, à la construction et aux permis dans certains marchés. Valvoline a finalisé l'acquisition le 1er décembre 2025, puis a immédiatement cédé 45 magasins Oil Changers à Main Street Auto Express Oil pour obtenir l'autorisation de la FTC. La FTC a finalisé son ordonnance de consentement à la cession le 7 mai 2026. L'échelle nationale du réseau n'a pas éliminé ces chevauchements locaux, laissant à Valvoline un ajout net de 162 magasins après la cession requise.
Leaders du Secteur des Services Automobiles aux États-Unis
-
Monro Inc.
-
Firestone Complete Auto Care
-
Jiffy Lube International Inc.
-
Valvoline Instant Oil Change
-
Goodyear Auto Service
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Automobiles aux États-Unis Entreprises couvertes dans ce rapport
- Firestone Complete Auto Care
- Jiffy Lube International Inc.
- Meineke Car Care Centers
- Midas International
- Monro Inc.
- Safelite Group
- Walmart Auto Care Centers
- Pep Boys
- Valvoline Instant Oil Change
- Goodyear Auto Service
- NTB - National Tire & Battery
- Christian Brothers Automotive
- Take 5 Oil Change
- Express Oil Change & Tire Engineers
- Caliber Collision
- Gerber Collision & Glass
- Crash Champions
- Tesla Service Centers
- CarMax Auto Care
- AAA Car Care Centers
Principales Opportunités pour les Acteurs du Marché
Les opportunités comparent les moyens d'intégrer l'entretien dans les dispositifs par lesquels les clients mettent leurs véhicules à disposition pour le service. En mai 2026, Hyundai Motor America a annoncé un déploiement de service mobile opéré par les concessionnaires pour les opérations d'entretien approuvées et les réparations courantes, visant 150 véhicules d'ici fin 2026. Par ailleurs, MV Transportation a lancé le service de transport adapté IndyGo Access à Indianapolis le 1er mars 2025, dans le cadre d'un contrat d'exploitation lui confiant l'entretien du parc de 75 véhicules. Ce dispositif fourni par l'opérateur place l'attribution de la responsabilité de l'entretien au cœur du modèle de service de flotte.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Segment acheteur / porteur | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Entretien mobile lié aux concessionnaires | Modèle de déploiement mobile soutenu par les concessionnaires | Propriétaires de véhicules utilisant les concessionnaires participants | Proposer des travaux d'entretien approuvés sur les sites des clients | Obtenir suffisamment de rendez-vous par itinéraire | Concessionnaires Hyundai participants |
| Sessions de service coordonnées sur le lieu de travail | L'offre mobile s'étend aux lieux de travail | Propriétaires de véhicules sur des sites d'emploi partagés | Regrouper les rendez-vous de service compatibles sur un même site | Coordonner la disponibilité des véhicules au sein d'une session de service | Équipes de service mobile des concessionnaires participants |
| Entretien dans le cadre de contrats d'exploitation de flotte | Entretien inclus dans un modèle d'exploitation de flotte attribué | Agences et contractants procurant des opérations de flotte | Intégrer des forfaits d'entretien pour voitures particulières et véhicules utilitaires légers dans les futurs contrats d'exploitation | Obtenir un rôle d'entretien clairement défini dans le contrat | Contractants d'entretien de flotte et prestataires de réparation |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à vendre l'entretien via le dispositif qui contrôle la disponibilité des véhicules, en liant la prestation de service à une relation avec un concessionnaire, une session sur le lieu de travail ou une responsabilité d'exploitation de flotte. Les opérateurs mobiles ont besoin d'une concentration viable de rendez-vous, tandis qu'un opérateur de flotte sous contrat a besoin d'un périmètre d'entretien clairement défini. Pour la flotte mobile planifiée de Hyundai, les rendez-vous groupés sur le lieu de travail peuvent transformer le temps de déplacement entre des arrêts clients séparés en temps disponible pour des travaux de service approuvés.
Développements industriels récents dans Marché des Services Automobiles aux États-Unis
- Oct 2026 : Ford Pro a lancé Ford Pro Advantage à l'échelle nationale le 5 octobre, offrant aux acheteurs de véhicules utilitaires d'occasion de classe 1 à 7 l'accès à près de 100 centres de service Pro Elite opérés par des concessionnaires.
- Juil 2026 : Le 8 juillet, l'ASE Education Foundation a reçu une subvention de 25 millions USD sur 4 ans du Département du Travail des États-Unis pour développer des apprentissages enregistrés pour les techniciens de service automobile, de carrosserie et de camions à l'échelle nationale.
- Juil 2026 : Monomoy Capital Partners a finalisé son acquisition de Jiffy Lube International auprès d'une filiale en propriété exclusive de Shell USA pour environ 1,3 milliard USD.
Marché des Services Automobiles aux États-Unis Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des services automobiles aux États-Unis mesure les dépenses annuelles consacrées aux services d'inspection, d'entretien, de réparation et de remise en état des véhicules routiers aux États-Unis. Il comptabilise les travaux de service réalisés par des prestataires, y compris les pièces fournies dans le cadre d'une transaction de service.
Exclusions du périmètre : Les ventes autonomes de pièces aftermarket, de pneus, de batteries ou d'équipements, les ventes de véhicules neufs, les ventes de carburant, la recharge publique de véhicules électriques, le lavage de véhicules et les travaux de service automobile effectués en dehors des États-Unis sont exclus.
Aperçu de la Segmentation
- Par type de véhicule
- Voitures particulières
- Véhicules utilitaires légers
- Camions moyens et lourds
- Par type de service
- Réparation mécanique et entretien
- Extérieur et structurel (carrosserie / peinture / vitrage)
- Électrique et électronique
- Services rapides (huile, fluides, filtres)
- Par type d'équipement
- Pneus
- Batteries
- Sièges et habitacles
- Capteurs et caméras ADAS
- Par canal de service
- Concessionnaires OEM
- Ateliers de réparation générale indépendants
- Chaînes de vidange rapide et de pneus
- Services mobiles et à la demande
- Par région du recensement américain
- Nord-Est
- Midwest
- Sud
- Ouest
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La publication du Factbook 2027 de l'Auto Care Association fournit des indicateurs sur le parc de véhicules américains et leur âge, tandis que les Tendances du Volume de Trafic de la Federal Highway Administration fournissent une mesure récurrente de l'utilisation des routes, et ces éléments aident à cadrer le parc et le kilométrage soutenant la demande de services. Le Bureau du Recensement des États-Unis, via ses Statistiques des Entreprises américaines et son Enquête Économique Intégrée Annuelle, fournit un contexte sur les établissements, l'emploi, la masse salariale et les revenus des secteurs de la réparation, et le Centre de Données sur les Carburants Alternatifs du Département de l'Énergie explique comment la conception des véhicules électriques modifie les besoins d'entretien.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs et la presse spécialisée et financière réputée peuvent apporter un contexte au niveau des prestataires sur les revenus de service, les emplacements, les ordres de réparation et la capacité, les chiffres déclarés par les entreprises étant maintenus distincts des totaux du marché. Ces sources aident à recouper l'activité des canaux et les changements dans l'environnement opérationnel parallèlement aux données publiques du secteur. Les sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens avec des prestataires de réparation américains, des responsables de service de concessions, des fournisseurs de pièces et d'équipements, et des acheteurs d'entretien de flotte peuvent tester l'interprétation des indicateurs de marché publiés et les limites pratiques entre les transactions de service et les biens autonomes. Les questions d'enquête et d'entretien peuvent également clarifier les tendances régionales, par véhicule, par service, par équipement et par canal là où les données publiques sont rapportées à des niveaux plus agrégés. Lorsque les preuves sont contradictoires ou laissent une lacune, l'analyste peut enregistrer la limitation, chercher des éclaircissements auprès des répondants concernés et trianguler avec des données publiques indépendantes avant d'utiliser l'information.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 20 % | Managers : 45 % |
Dimensionnement du Marché et Prévisions
Le modèle commence par une estimation descendante des dépenses annuelles américaines en travaux de service automobile réalisés par des prestataires, puis vérifie certains totaux par rapport à des preuves d'échantillons de prestataires et de canaux. Une régression multivariée peut relier les revenus du marché à la taille et à l'âge du parc de véhicules, aux kilomètres parcourus en véhicule, aux revenus des établissements de réparation et d'entretien, aux indicateurs de coûts de main-d'œuvre et de pièces, et à l'évolution de la part des véhicules électriques, en utilisant chacun comme indicateur de véhicules pouvant être entretenus, d'intensité de travail ou de valeur de facture. Les revenus du secteur du recensement et les informations divulguées par les entreprises aident à ancrer les parts des canaux de service et des types de service, la composition du parc et l'utilisation des véhicules informent les répartitions par type de véhicule et par région, et les parts de segment sont réconciliées avec le total en utilisant la meilleure couverture disponible par année et par catégorie. Des vérifications ascendantes sélectives peuvent comparer les revenus ou l'activité de réparation d'un échantillon de prestataires avec l'échelle du canal, toute couverture manquante de prestataires étant documentée et la vérification résultante traitée comme une fourchette plutôt que comme une construction complète du marché. Les prévisions peuvent prolonger les relations historiques sous des hypothèses déclarées concernant l'âge du parc, le kilométrage, les prix, la capacité des techniciens et le mix de véhicules, avec une analyse de scénarios utilisée lorsque des changements structurels tels que l'adoption des VE affaiblissent une relation historique stable. Des experts américains en réparation peuvent examiner si la direction de chaque variable et les implications pour les segments correspondent aux conditions opérationnelles, et les lacunes non résolues sont enregistrées pour un suivi plutôt que comblées par des valeurs non étayées.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulent les totaux du marché et les tendances des segments à partir des statistiques publiques du secteur, des indicateurs gouvernementaux, des informations divulguées par les entreprises et des preuves des répondants, en vérifiant que les définitions, les années, les unités et les géographies sont alignées. Des signaux indépendants tels que l'âge des véhicules, le kilométrage, l'activité des établissements de réparation et les revenus de service déclarés sont comparés aux résultats du modèle, tandis que les anomalies et les écarts significatifs sont examinés par rapport à la couverture et au calendrier des sources avant validation. Un second analyste examine les liens vers les sources, les calculs et les explications, et les analystes recontactent les répondants concernés lorsque les réponses sont contradictoires ou qu'une donnée d'entrée significative reste peu claire. Le modèle est actualisé annuellement, révisé entre les cycles après des changements significatifs dans l'utilisation des véhicules, la réglementation, la technologie ou l'économie des prestataires, et fait l'objet d'une nouvelle révision avant livraison.
Estimation du Marché des Services Automobiles aux États-Unis par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des services automobiles aux États-Unis mesure les dépenses annuelles consacrées aux services d'inspection, d'entretien, de réparation et de remise en état des véhicules routiers aux États-Unis.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée peut relier les revenus du marché à la taille et à l'âge du parc de véhicules, aux kilomètres parcourus en véhicule, aux revenus des établissements de réparation et d'entretien, aux indicateurs de coûts de main-d'œuvre et de pièces, et à l'évolution de la part des véhicules électriques, en utilisant chacun comme indicateur de véhicules pouvant être entretenus, d'intensité de travail ou de valeur de facture.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 223,6 milliards USD (2027) | |
| Consultance Mondiale A | 183,4 milliards USD (2023) | À sa base de 2023, cette estimation est inférieure de 18,0 % à la valeur 2027 de ce rapport de 223,6 milliards USD, 4 ans plus tard. L'estimation publiée inclut les deux-roues et utilise une année de base 2023, tandis que ce rapport mesure les transactions de service de véhicules routiers en 2027. |
| Revue Professionnelle du Secteur B | 157 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 29,8 % à la valeur 2027 de ce rapport de 223,6 milliards USD, 2 ans plus tard. La source désigne ce total comme le service de réparation automobile global et le rapporte pour 2025, deux ans avant l'année en cours de ce rapport. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les tendances des segments à partir des statistiques publiques du secteur, des indicateurs gouvernementaux, des informations divulguées par les entreprises et des preuves des répondants, en vérifiant que les définitions, les années, les unités et les géographies sont alignées.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché des services automobiles aux États-Unis ?
La taille était de 211,1 milliards USD en 2026 et devrait croître de 223,6 milliards USD en 2027 à 291,5 milliards USD d'ici 2032, à un CAGR de 5,45 % durant 2027-2032.
Quels sont les facteurs qui stimulent la demande de services automobiles aux États-Unis ?
Un parc de véhicules vieillissant et une conduite soutenue alimentent les travaux de réparation. Le Factbook 2027 de l'Auto Care Association a rapporté un âge moyen record de 12,9 ans pour les véhicules légers américains en circulation.
Quel type de véhicule domine les dépenses en services automobiles aux États-Unis ?
Les voitures particulières ont dominé avec 68,21 % des revenus des services automobiles en 2026, tandis que les véhicules utilitaires légers devraient croître à un CAGR de 8,15 % durant 2027-2032.
Quelles entreprises sont en concurrence dans la réparation et l'entretien de véhicules aux États-Unis ?
Les principaux acteurs comprennent Monro Inc., Firestone Complete Auto Care, Jiffy Lube International Inc., Valvoline Instant Oil Change et Goodyear Auto Service.
Qu'est-ce qui limite la croissance à court terme des services automobiles aux États-Unis ?
La NADA estime un déficit annuel d'environ 37 000 techniciens de service dans le commerce de détail automobile et de camions aux États-Unis. Une subvention de 25 millions USD sur 4 ans accordée en juillet 2026 à l'ASE Education Foundation finance des apprentissages enregistrés à l'échelle nationale pour les techniciens de service automobile, de carrosserie et de camions.
Quelle région des États-Unis domine la demande de services automobiles et laquelle connaît la croissance la plus rapide ?
Le Sud représentait 34,78 % des revenus des services automobiles en 2026. L'Ouest devrait croître à un CAGR de 7,6 % durant 2027-2032.