
Taille et part du marché du cancer anal
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
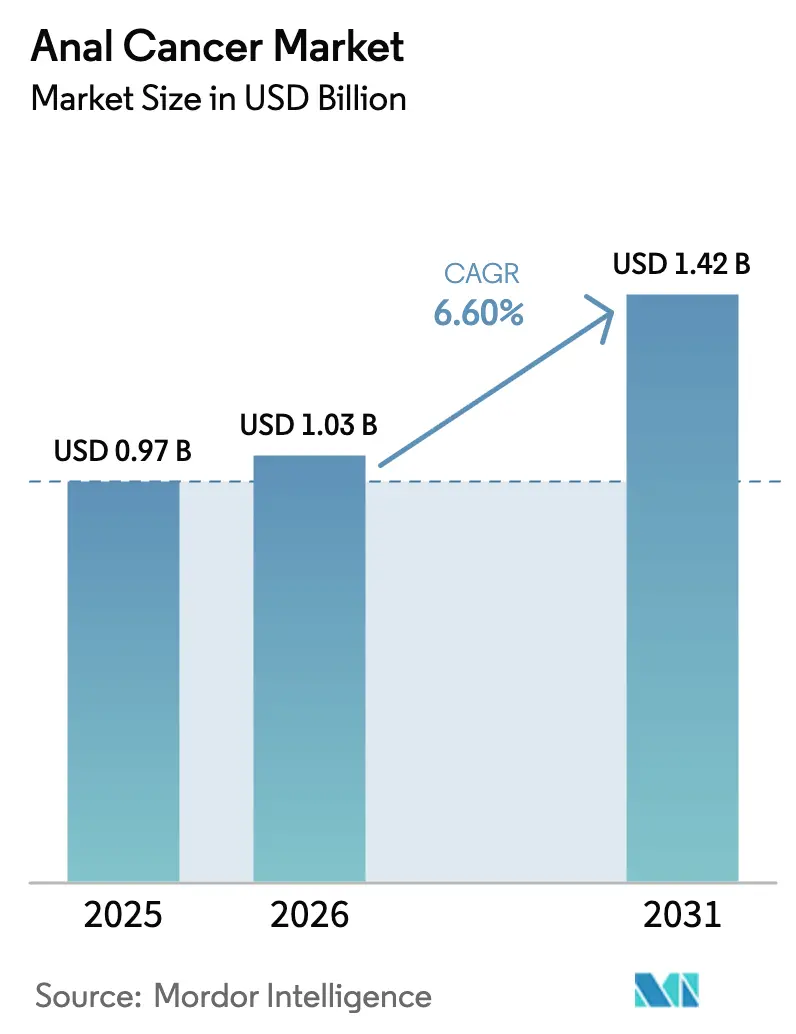
| Taille du Marché (2026) | 1.03 Milliards de dollars |
| Taille du Marché (2031) | 1.42 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.60 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
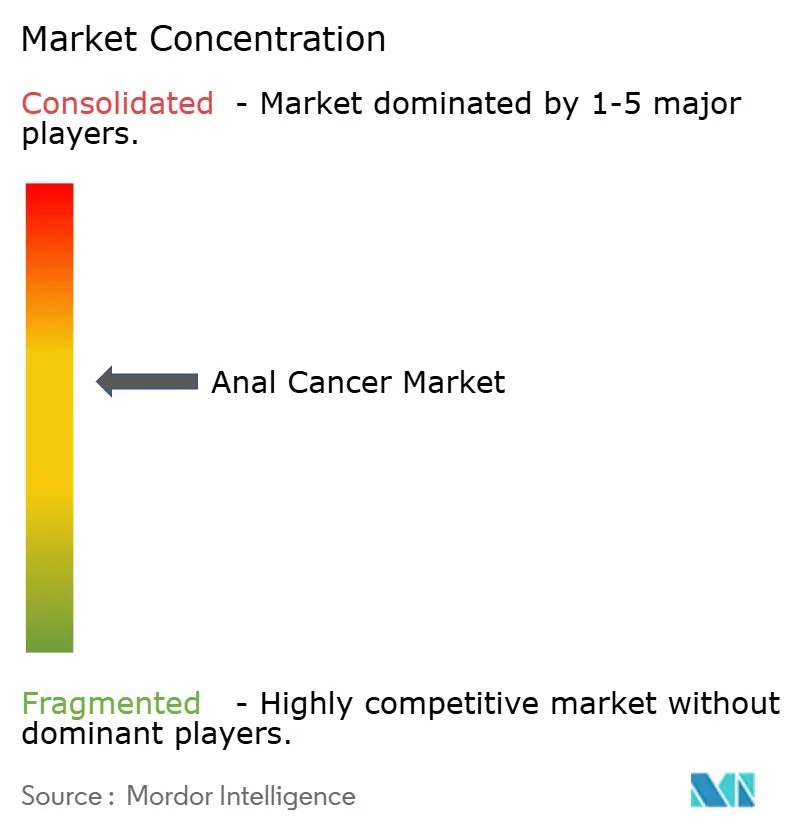
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du cancer anal par Mordor Intelligence
La taille du marché du cancer anal en 2026 est estimée à 1,03 milliard USD, en hausse par rapport à la valeur de 2025 de 0,97 milliard USD, avec des projections pour 2031 affichant 1,42 milliard USD, croissant à un TCAC de 6,60 % sur la période 2026-2031.
La demande augmente à mesure que les cas liés au HPV progressent, que l'immunothérapie devient un traitement de première ligne et que le dépistage par anoscopie haute résolution (AHR) élargit la détection clinique. L'autorisation de la FDA en mai 2025 pour Zynyz réinitialise les attentes thérapeutiques et stimule les investissements dans le pipeline [1]Administration américaine des denrées alimentaires et des médicaments, "La FDA approuve le rétifanlimab-dlwr pour le carcinome épidermoïde avancé du canal anal," fda.gov , tandis que les nouvelles recommandations de l'ASTRO en matière de radiothérapie harmonisent les protocoles de chimioradiothérapie et accélèrent l'adoption à l'échelle de la communauté [2]Société américaine de radio-oncologie, "L'ASTRO publie sa première recommandation sur la radiothérapie du cancer anal," astro.org . Les payeurs nord-américains continuent de rembourser les inhibiteurs de points de contrôle immunitaires, mais les pénuries de personnel en radio-oncologie ralentissent l'expansion des capacités. La région Asie-Pacifique connaît la croissance la plus rapide à mesure que la couverture vaccinale contre le HPV s'améliore et que l'infrastructure de dépistage se développe, notamment au Japon et en Chine.
Principaux points à retenir du rapport
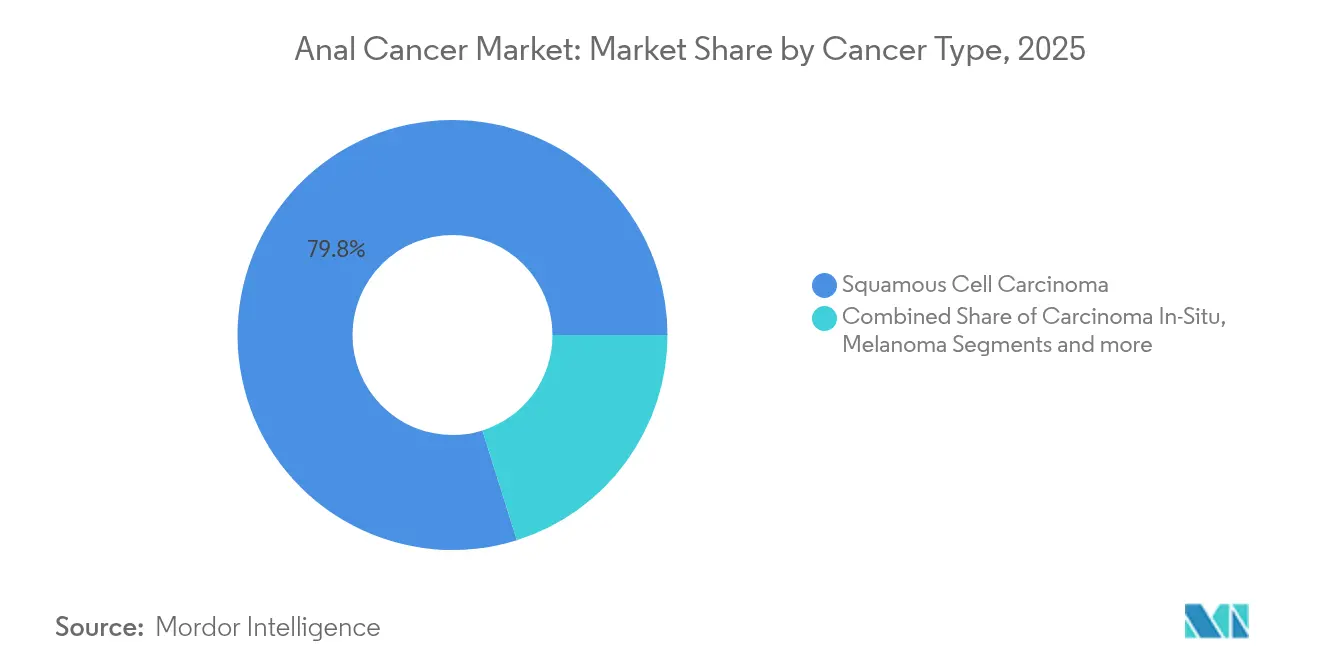
- Par type de cancer, le carcinome épidermoïde a dominé avec une part de revenus de 79,84 % en 2025 ; le carcinome in situ devrait progresser à un TCAC de 7,14 % jusqu'en 2031.
- Par stade de la maladie, le stade III représentait 50,88 % de la part de marché du cancer anal en 2025, tandis que la maladie récurrente enregistre le TCAC projeté le plus élevé à 7,23 % jusqu'en 2031.
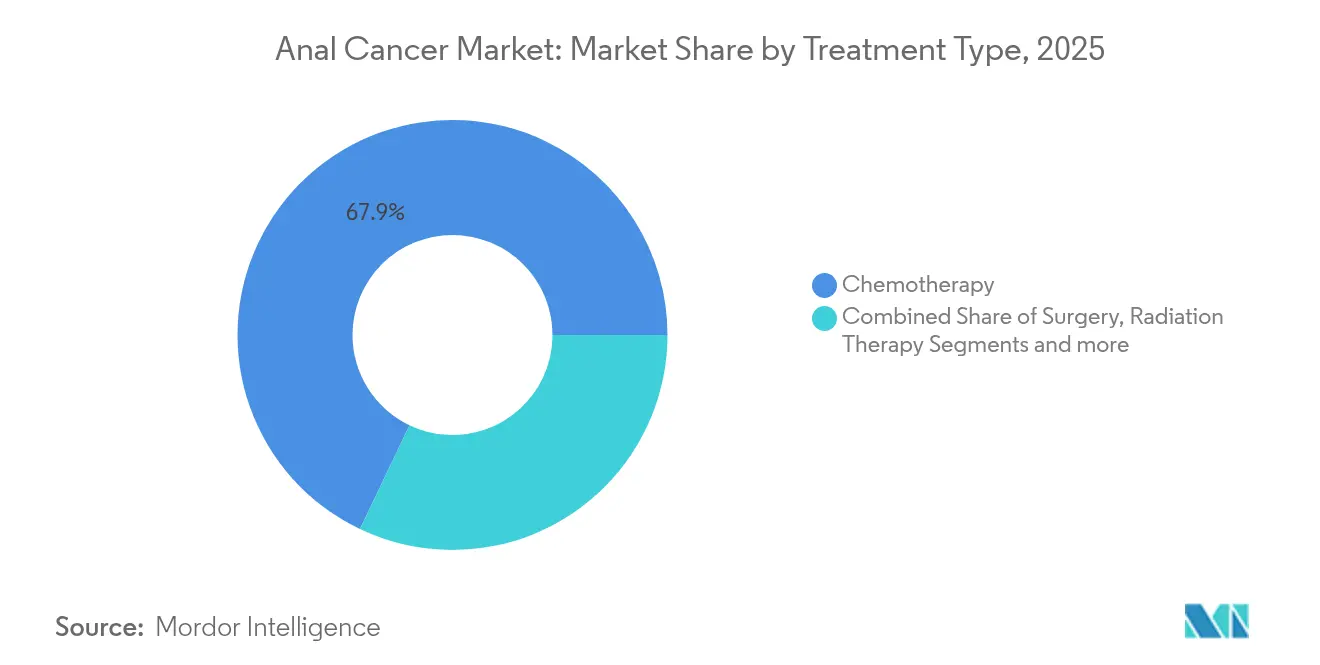
- Par type de traitement, la chimiothérapie détenait 67,92 % de la taille du marché du cancer anal en 2025 ; la radiothérapie progresse à un TCAC de 7,34 % grâce aux techniques de modulation d'intensité guidées par les recommandations.
- Par utilisateur final, les hôpitaux et les cliniques ont capturé une part de 69,76 % en 2025 ; les instituts de recherche et académiques connaissent la croissance la plus rapide avec un TCAC de 7,38 %.
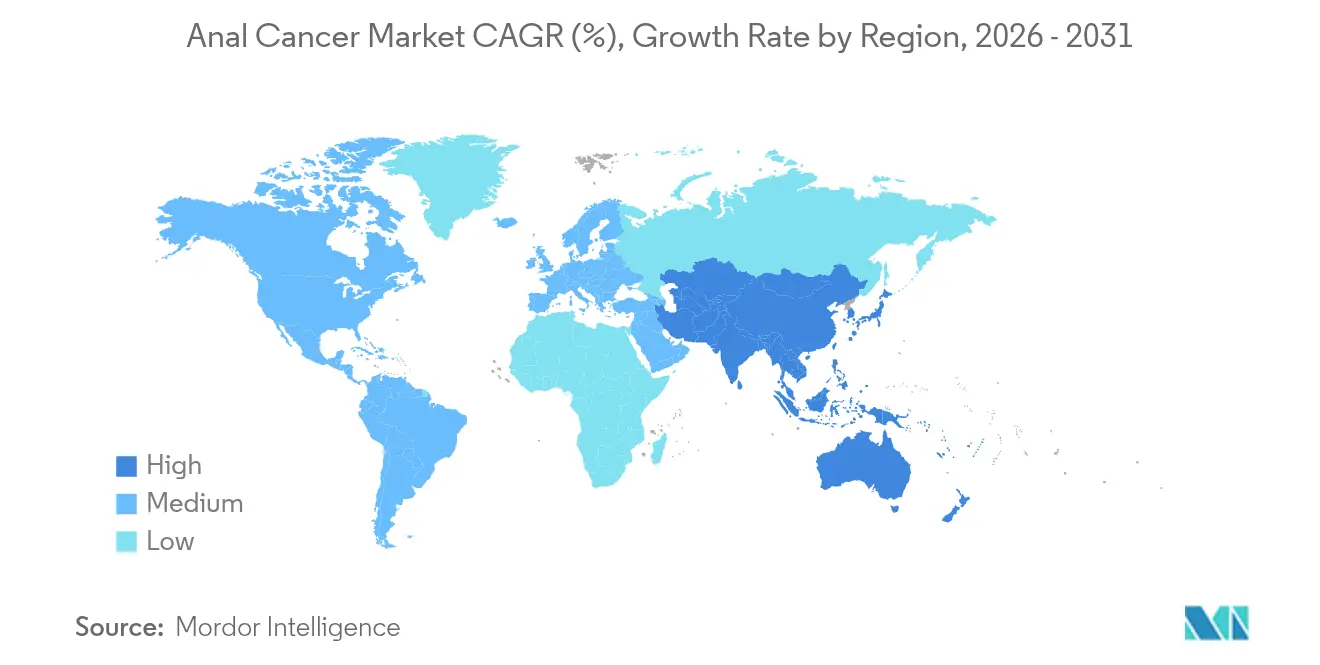
- Par géographie, l'Amérique du Nord représentait 40,42 % de la part de marché du cancer anal en 2025 ; la région Asie-Pacifique devrait progresser à un TCAC de 7,49 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incidence croissante des IST liées au HPV et du cancer anal | +1.8% | Mondial ; plus élevé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Augmentation du financement de la R&D pour l'immunothérapie des tumeurs HPV-positives | +1.5% | Amérique du Nord et UE ; répercussions sur l'APAC | Long terme (≥4 ans) |
| Acceptation croissante des protocoles de préservation d'organes par chimioradiothérapie | +1.2% | Mondial ; premiers gains aux États-Unis, en UE, au Japon | Court terme (≤2 ans) |
| Élargissement du remboursement des inhibiteurs de points de contrôle immunitaires | +0.9% | Amérique du Nord et principaux marchés de l'UE | Moyen terme (2-4 ans) |
| Profilage moléculaire guidé par l'IA accélérant le recrutement dans les essais | +0.7% | Mondial ; concentré dans les grands centres de cancérologie | Long terme (≥4 ans) |
| Lancement de cliniques de dépistage par anoscopie haute résolution | +0.6% | Amérique du Nord et UE ; expansion vers l'APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante du cancer anal lié au HPV
La croissance annuelle des cas atteint désormais 2,9 % chez les femmes et 1,6 % chez les hommes, avec des femmes blanches de plus de 65 ans enregistrant 11,4 cas pour 100 000 en 2021 [3]Bureau de presse de la Semaine des maladies digestives, "De nouvelles données montrent une incidence croissante du cancer anal chez les femmes âgées," ddw.org . Plus de 90 % des tumeurs abritent des souches de HPV oncogènes, faisant des programmes de vaccination à la fois un outil préventif et un modulateur de la demande à long terme. Les recommandations actuelles de dépistage aux États-Unis excluent la plupart des femmes âgées, élargissant un écart de diagnostic qui pousse les acteurs du marché à étendre les services d'AHR. L'incidence croissante dans des segments auparavant à faible risque élargit la population traitable et augmente les volumes de procédures de base pour le marché du cancer anal. Les systèmes hospitaliers investissent donc dans la formation et les équipements pour répondre à des recommandations de dépistage plus larges.
Financement de la R&D pour l'immunothérapie des tumeurs HPV-positives
Les inhibiteurs de points de contrôle immunitaires continuent d'attirer des capitaux, car les tumeurs HPV-positives présentent une infiltration immunitaire dense et une expression de PD-L1 qui prédisent la réponse. Les solides ventes de Keytruda renforcent la confiance dans les protocoles de combinaison qui associent l'immunothérapie à la chimioradiothérapie, incitant les entreprises à co-développer des biomarqueurs compagnons. Les cycles de financement à long terme favorisent les essais collaboratifs en Amérique du Nord et en Europe, mais des sites au Japon et en Australie recrutent également. Les analystes du secteur s'attendent à ce que les régimes guidés par biomarqueurs élargis améliorent la survie à cinq ans et prolongent les durées de traitement, soutenant une croissance soutenue des revenus sur le marché du cancer anal.
Acceptation des protocoles de préservation d'organes par chimioradiothérapie
La recommandation 2025 de l'ASTRO préconise la radiothérapie par modulation d'intensité associée au 5-FU et à la mitomycine en concomitant, améliorant le contrôle local tout en préservant la fonction sphinctérienne. La norme s'applique désormais dans les centres communautaires, réduisant les délais d'orientation et diminuant les taux de colostomie. La survie à cinq ans pour les cas de stade précoce dépasse 85 %, renforçant la confiance des cliniciens et l'acceptation des payeurs. Des protocoles uniformes simplifient la codification du remboursement, rationalisant les cycles d'approbation par les payeurs. Collectivement, ces évolutions améliorent l'accès et soutiennent une adoption plus large du traitement dans le marché du cancer anal.
Élargissement du remboursement des inhibiteurs de points de contrôle immunitaires
Les politiques de remboursement aux États-Unis et en Allemagne couvrent désormais le blocage de PD-1 en première ligne pour les maladies inopérables, réduisant les coûts à la charge des patients et facilitant l'adoption de Zynyz. La clarté de la couverture incite les formulaires hospitaliers à stocker des immunothérapies et encourage les oncologues à adopter des régimes combinés plus tôt. Alors que les évaluations des technologies de santé en France et au Royaume-Uni réexaminent les modèles coût-efficacité, des décisions de remboursement positives pourraient étendre la dynamique à d'autres marchés européens.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du traitement et effets secondaires systémiques | -1.4% | Mondial ; plus prononcé sur les marchés émergents | Court terme (≤2 ans) |
| Faible prévalence de la maladie limitant le retour sur investissement pour les nouveaux entrants | -0.8% | Mondial ; affecte les petites entreprises de biotechnologie | Long terme (≥4 ans) |
| Pénurie de radio-oncologues pelviens | -0.6% | Amérique du Nord et UE ; expansion vers l'APAC | Moyen terme (2-4 ans) |
| Lacunes de remboursement pour le dépistage préventif par AHR | -0.4% | Mondial ; plus aigu sur les marchés émergents | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du traitement et effets secondaires systémiques
Les factures annuelles d'immunothérapie dépassent souvent 150 000 USD, portant le coût total des soins pour les maladies avancées au-delà de 200 000 USD lorsque les hospitalisations et la thérapie de soutien sont incluses. La gestion des événements indésirables augmente encore les besoins en ressources, nécessitant une expertise multidisciplinaire rare en dehors des centres tertiaires. Les obstacles liés aux autorisations préalables prolongent le début des traitements, alourdissant la charge administrative des prestataires. Les assureurs au Brésil et en Inde n'offrent qu'une couverture partielle, plaçant les patients dans une situation de toxicité financière qui limite l'adoption des médicaments et freine le marché du cancer anal.
Faible prévalence de la maladie limitant le retour sur investissement pour les nouveaux entrants
Environ 10 930 nouveaux cas par an aux États-Unis limitent le bassin addressable immédiat, constituant un défi pour les entreprises de biotechnologie qui ne peuvent pas amortir les coûts de développement sur des indications plus larges. Bien que les incitations aux médicaments orphelins réduisent les délais d'examen, elles ne compensent que partiellement le besoin de 1 à 3 milliards USD nécessaires au développement complet. Le recrutement pour les essais cliniques est lent ; les histologies rares et l'hétérogénéité des stades compliquent les protocoles et prolongent les délais. Par conséquent, les petites entreprises s'associent souvent à des multinationales qui dominent déjà le secteur du cancer anal, renforçant les hiérarchies concurrentielles existantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de cancer :
le carcinome épidermoïde domine le marchéLe carcinome épidermoïde a capturé 79,84 % de la part de marché du cancer anal en 2025 et ancre la visibilité des revenus jusqu'en 2031. Le carcinome in situ bénéficie d'un TCAC de 7,14 % grâce à l'expansion des programmes d'AHR qui interceptent les lésions plus tôt, tandis que le mélanome reste une niche mais bénéficie des succès des inhibiteurs de points de contrôle immunitaires rapportés dans les sites muqueux. Le lien étroit des tumeurs épidermoïdes avec le HPV 16 et 18 assure un flux stable de patients et standardise les régimes de chimioradiothérapie. L'adénocarcinome et les variantes basocellulaires tirent parti des avancées en oncologie colorectale et dermatologique pour affiner les parcours de soins. L'amélioration du profilage moléculaire identifie des mutations exploitables dans toutes les histologies, laissant entrevoir de futurs compléments de thérapie de précision susceptibles d'élargir le marché du cancer anal.
La croissance du carcinome in situ reflète également la prise de conscience accrue de la vaccination ; les cohortes vaccinées présentent moins de tumeurs invasives et davantage de lésions pré-invasives, favorisant les procédures d'ablation électives. À mesure que les laboratoires de pathologie intègrent l'analyse d'images numériques, la sensibilité de détection augmente et renforce les volumes de traitement précoce. Par ailleurs, la recherche translationnelle sur l'expression des oncogènes viraux oriente le développement de boosters vaccinaux de nouvelle génération, susceptibles de réduire l'incidence à long terme tout en élargissant les sous-segments de surveillance et de diagnostic liés au marché du cancer anal.


Par stade de la maladie :
la complexité de la maladie avancée stimule l'innovationLa maladie de stade III représentait 50,88 % des diagnostics de 2025, soulignant les tendances de détection tardive qui favorisent les régimes multimodaux agressifs. La maladie récurrente affiche la croissance la plus rapide avec un TCAC de 7,23 %, car l'amélioration de la survie révèle des échecs tardifs nécessitant des approches de rattrapage. Les patients atteints d'une maladie de stade I-II bénéficient d'une survie à cinq ans de 85 % sous chimioradiothérapie guidée par les recommandations, renforçant la confiance dans la prise en charge des stades précoces. L'intégration de la thérapie néoadjuvante totale, efficace dans le cancer rectal, est activement étudiée pour le stade III, dans le but de limiter la progression vers la métastase dans le marché du cancer anal.
Les présentations de stade IV, bien que moins nombreuses, génèrent des dépenses par patient élevées et focalisent l'attention du secteur sur les combinaisons immunothérapeutiques. L'approbation de Zynyz en 2025 établit un socle anti-PD-1 pour la prise en charge métastatique et pourrait catalyser des régimes triplets avec des virus oncolytiques ou des agonistes de l'IL-15. La collecte de données cliniques via les registres nationaux améliore la compréhension de la cinétique des rechutes et oriente la conception des essais adjuvants, soutenant une expansion continue de la taille du marché du cancer anal pour les thérapeutiques avancées.
Par type de traitement :
la domination de la chimiothérapie face à l'innovation en radiothérapieLa chimiothérapie détenait 67,92 % de la taille du marché du cancer anal en 2025, soutenue par son double rôle dans les contextes définitifs et métastatiques. Pourtant, la radiothérapie enregistre un TCAC de 7,34 % jusqu'en 2031, car les plateformes par modulation d'intensité élargissent l'éligibilité et réduisent les toxicités. L'adoption de la radiothérapie par modulation d'intensité (IMRT) progresse dans les centres communautaires à mesure que les payeurs acceptent les schémas de dosage guidés par les recommandations. La chirurgie reste limitée aux cas de rattrapage mais bénéficie de techniques mini-invasives qui réduisent la morbidité sur le marché du cancer anal.
L'immunothérapie est le sous-segment à la progression la plus rapide, s'appuyant sur les réponses durables des agents anti-points de contrôle dans les tumeurs HPV-positives. Les protocoles combinant le carboplatine-paclitaxel avec le blocage de PD-1 ont accédé au statut de première ligne, créant des opportunités pour des biologiques de soutien atténuant les événements indésirables liés à l'immunité. Les thérapies ciblées visant les voies PI3K et EGFR entrent en études de phase II, tandis que les approches par lymphocytes T adoptifs progressent dans des essais académiques, élargissant ensemble la diversité thérapeutique au sein du marché du cancer anal.
Par utilisateur final :
la domination des hôpitaux remise en question par l'innovation académiqueLes hôpitaux et cliniques détenaient 69,76 % des revenus en 2025, les équipes multidisciplinaires concentrant la chimioradiothérapie, la chirurgie et la prise en charge hospitalière sous un même toit. Les pénuries de personnel — 11,3 % chez les dosimètristes médicaux — limitent cependant l'expansion et orientent certains services vers des centres ambulatoires. Les centres académiques progressent à un TCAC de 7,38 % dans le marché du cancer anal en agissant comme nœuds d'essais et pionniers du profilage moléculaire.
Les diagnostics guidés par l'IA facilitent le triage à distance, permettant aux sites communautaires de se connecter avec les centres tertiaires pour les prises de décision complexes. Les cliniques de dépistage par AHR se regroupent de plus en plus au sein des universités en raison des coûts des équipements et des besoins en expertise. Cette concentration, tout en améliorant la qualité des soins, nécessite des réseaux d'orientation et des modèles de suivi en télémédecine qui équilibrent l'accès aux contraintes de ressources dans le secteur du cancer anal.
Analyse géographique
Marché du Cancer Anal en Amérique du Nord
L'Amérique du Nord a conservé 40,42 % de la part de marché du cancer anal en 2025, grâce à un dépistage organisé, une couverture solide des payeurs et des procédures d'approbation accélérée de la FDA qui réduisent le délai de mise sur le marché des innovations. Les centres oncologiques américains réalisent la majorité des essais pivots, accélérant l'adoption nationale des nouveaux schémas thérapeutiques. Toutefois, les réductions imminentes des remboursements pour les services de radiothérapie pourraient réduire les marges des prestataires et ralentir les mises à niveau des équipements. Le programme universel de vaccination du Canada a déjà fait baisser les taux de condylomes anogénitaux, laissant présager de futures diminutions de l'incidence susceptibles de modérer la croissance à long terme des actes médicaux.
Marché du Cancer Anal en Europe
L'Europe contribue à des volumes significatifs, les systèmes de santé nationaux standardisant les protocoles de chimioradiothérapie et négociant les prix des médicaments. L'approbation du Gardasil 9 par l'EMA soutient la politique de prévention, les appels d'offres faisant baisser les prix du vaccin contre le HPV en dessous de 30 EUR par dose en Italie. Les pays d'Europe de l'Est accusent un retard dans l'accès à l'immunothérapie, créant des résultats à deux vitesses que le Plan européen de lutte contre le cancer vise à réduire. Les cas de cancer en Europe ont augmenté de 58 % entre 1995 et 2022, garantissant une demande soutenue en infrastructures oncologiques.
Marché du Cancer Anal en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 7,49 %, portée par l'élargissement de la couverture assurantielle, le développement de la vaccination contre le HPV et de larges populations non traitées. Le Japon recense 1 056 nouveaux cas par an et fait face à des campagnes de rattrapage vaccinal urgentes après une pause de dix ans du programme. L'opportunité représentée par le vaccin contre le HPV en Chine, se chiffrant en plusieurs milliards de dollars, incite les fabricants locaux à rechercher la préqualification de l'OMS, ce qui permettrait de réduire considérablement les coûts et d'augmenter l'adoption. L'Inde investit dans des consortiums de formation en radio-oncologie pour pallier les déficits en personnel, stimulant la demande régionale en accélérateurs linéaires et en systèmes de planification essentiels au marché du cancer anal.

Paysage réglementaire
Le développement et l'accès aux traitements du cancer anal sont façonnés par les régulateurs en oncologie et les voies réservées aux maladies rares, avec une dynamique clé liée au rétifanlimab (Zynyz). Aux États-Unis, l'approbation de la FDA en mai 2025 pour Zynyz dans le carcinome épidermoïde avancé du canal anal (SCAC) a validé une option de première ligne basée sur PD-1 et renforcé le recours aux mécanismes réglementaires accélérés pour les cancers graves à faible prévalence.
En Europe, le cadre de l'EMA, incluant les recommandations du CHMP sur l'évaluation clinique des médicaments anticancéreux, ainsi que les incitations aux médicaments orphelins, continuent d'influencer la conception des essais et les exigences en matière de preuves pour les indications à faible incidence. Le 30 janvier 2026, le CHMP de l'EMA a émis un avis positif pour le rétifanlimab dans le SCAC métastatique ou localement récidivant inopérable en première ligne, et la désignation de médicament orphelin pour le rétifanlimab (EU/3/20/2343) reste maintenue. Cela soutient un investissement continu des promoteurs sur les marchés européens, avec des décisions des payeurs et une adoption clinique s'alignant autour de l'utilisation standardisée de la chimioradiothérapie et de l'immunothérapie.
Paysage concurrentiel
Le marché du cancer anal présente une concentration modérée ancrée par des multinationales de l'oncologie. Merck intègre la prévention par Gardasil avec la thérapie par Keytruda, se positionnant tout au long du continuum de la maladie. Bristol-Myers Squibb s'appuie sur des combinaisons à base de nivolumab, tandis que Roche explore l'atézolizumab associé à la radiothérapie dans des essais à l'initiative des investigateurs. L'approbation en 2025 de Zynyz d'Incyte comme thérapie de première ligne redéfinit la dynamique concurrentielle et valide le développement ciblé dans les tumeurs rares.
Les mouvements stratégiques se concentrent autour des régimes combinés : Merck collabore avec Adaptive Biotechnologies sur la découverte de néoantigènes, dans le but de personnaliser les cocktails vaccin-immunothérapie ; Bristol-Myers soutient l'appariement d'essais guidé par l'IA pour enrichir les populations de répondeurs ; Roche poursuit les diagnostics basés sur l'ADN tumoral circulant pour surveiller la maladie résiduelle minimale. Les entreprises forment également des alliances au niveau de la chaîne d'approvisionnement pour sécuriser la mitomycine de qualité BPF, un agent de chimioradiothérapie de base soumis à des pénuries périodiques.
Les nouveaux entrants mettent l'accent sur des modalités de niche — virus oncolytiques, agonistes de l'IL-15, cellules NK adoptives — souvent en partenariat avec des centres académiques qui fournissent une expertise translationnelle. Les acteurs majeurs déploient des programmes de soutien aux patients pour compenser les coûts des thérapies et défendre leur part de marché alors que les chimiothérapies génériques exercent une pression sur les prix. Les portefeuilles de propriété intellectuelle se concentrent sur les voies PD-(L)1, mais les points de contrôle de nouvelle génération (LAG-3, TIGIT) progressent, annonçant un champ concurrentiel stratifié qui soutient l'innovation dans le marché du cancer anal.
Leaders du secteur du cancer anal
Amgen Inc.
Bristol Myers Squibb
Celgene Corporation
Eli Lilly and Company
F. Hoffman La Roche Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Cancer Anal
- Merck
- Bristol-Myers Squibb
- Roche
- Pfizer
- GlaxoSmithKline
- Johnson & Johnson
- Novartis
- Amgen
- Eli Lilly and Company
- Abbvie
- Sanofi
- AstraZeneca
- Regeneron Pharmaceuticals
- Incyte Corp.
- BeiGene Ltd.
- Clovis Oncology
- Arcus Biosciences
- Innovent Biologics
- Genmab
- ZIOPHARM Oncology

Opportunités de marché et perspectives d'avenir
La validation de l'immunothérapie de première ligne dans le SCAC avancé crée une marge pour l'optimisation et le séquencement des schémas thérapeutiques à travers les stades, en particulier autour des combinaisons de chimioradiothérapie et de l'adaptation du traitement guidée par biomarqueurs. Un signal concret est l'enregistrement d'une étude de phase 2 sur la chimioradiothérapie adaptée à la réponse ctADN HPV (NCT07425054) le 20 février 2026, évaluant la chimioradiothérapie avec ou sans rétifanlimab dans le cancer anal localement avancé, avec un début estimé en juin 2026. Cette activité d'essais témoigne d'une demande pratique pour un suivi cliniquement exploitable (ctADN) permettant de stratifier l'intensité, de limiter le surtraitement, et de générer de nouveaux points de contact pour le diagnostic, les plateformes de données et les tests compagnons dans les flux de travail hospitaliers et académiques.
Au-delà des traitements à base de PD-1, le développement de combinaisons reste actif dans les contextes avancés et métastatiques. Le 6 avril 2026, Oncolytics Biotech a annoncé une réunion de type C avec la FDA pour discuter d'une voie d'enregistrement à bras unique pour le pélaréorep dans le SCAC, soulignant l'attention commerciale et clinique portée aux modalités alternatives offrant des voies de preuve potentiellement efficaces dans les cancers rares. Une exploration supplémentaire de combinaisons est visible dans les travaux menés par des investigateurs et des promoteurs, notamment une étude de phase 2 associant lenvatinib et pembrolizumab pour le carcinome épidermoïde anorectal localement avancé non résécable ou métastatique (débutée le 11 juillet 2025 ; mise à jour le 15 avril 2026), ce qui souligne l'opportunité continue pour les schémas multi-agents, les services de gestion de la toxicité et les infrastructures facilitant les essais dans les grands centres de cancérologie.
Recent Industry Developments in Marché du Cancer Anal
- Mars 2026 : la Commission européenne approuve Zynyz (rétifanlimab) en association avec une chimiothérapie à base de platine pour le traitement de première ligne du SCAC métastatique ou localement récidivant inopérable. Cette approbation élargit les options d'immunothérapie de première ligne pour le SCAC dans l'Union européenne et renforce le positionnement de Zynyz d'Incyte dans les parcours de soins européens. Cette étape favorise une adoption plus rapide des schémas combinés et signale un potentiel d'accès au marché de l'UE pour Zynyz dans les indications du SCAC.
- Janvier 2026 : le CHMP de l'EMA émet un avis positif recommandant Zynyz pour le traitement de première ligne du SCAC métastatique ou localement récidivant inopérable. Cette position favorable ouvre la voie à l'approbation réglementaire dans l'UE et à un accès au marché plus large. L'avis positif alimente les discussions sur le pipeline et les payeurs afin d'accélérer l'adoption dans l'UE.
- Mai 2025 : la FDA approuve Zynyz (rétifanlimab-dlwr) en association avec une chimiothérapie à base de platine pour le traitement de première ligne du SCAC avancé. Cette approbation marque une étape clé de la thérapie de première ligne aux États-Unis pour le cancer anal et favorise l'adoption de Zynyz dans les soins standard pour le SCAC. Cette décision catalyse la couverture des payeurs et élargit les options thérapeutiques pour les patients aux États-Unis.


Marché du Cancer Anal Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Dans le cadre de cette méthodologie, le marché du cancer anal est défini comme le revenu généré par le diagnostic et le traitement du cancer anal dans l'ensemble des contextes de soins, incluant les traitements médicamenteux, la radiothérapie, la chirurgie et les services cliniques associés, dès lors qu'ils sont directement liés aux parcours de soins du cancer anal.
Exclusions du champ d'application : les programmes de dépistage non liés à un parcours de soins confirmé pour le cancer anal, ainsi que les soins de soutien non spécifiques au cancer anal, ont été exclus des totaux du marché.
Aperçu de la segmentation
- Par type de cancer
- Carcinome in situ
- Carcinome épidermoïde
- Mélanome
- Adénocarcinome
- Carcinome basocellulaire
- Autres types de cancer
- Par stade de la maladie
- Stade I-II
- Stade III
- Stade IV
- Maladie récurrente
- Par type de traitement
- Chimiothérapie
- Chirurgie
- Radiothérapie
- Immunothérapie
- Par utilisateur final
- Hôpitaux et cliniques
- Instituts de recherche et académiques
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de demande et le flux de travail clinique avant de dimensionner les montants. Nous avons examiné des références publiques sur la maladie et les traitements, puis les avons reliées à des signaux d'utilisation tels que l'incidence, la répartition par stade et le séquencement thérapeutique habituel.
Les sources utilisées incluent des références publiques et officielles non soumises à un abonnement payant, telles que le CDC américain, le National Cancer Institute (SEER) des États-Unis, l'Organisation mondiale de la santé, l'Agence internationale de recherche sur le cancer (GLOBOCAN), et des revues d'oncologie évaluées par des pairs rapportant les pratiques thérapeutiques et les résultats cliniques. Nous avons également vérifié les documents déposés par les entreprises et les documents destinés aux investisseurs concernant le positionnement des thérapies, ainsi que les publications réputées de sociétés médicales et de réseaux hospitaliers pour les changements de recommandations et de parcours. Lorsque nécessaire, des abonnements payants pour les données financières et l'intelligence d'entreprise, ainsi que des bases de données de brevets, ont été utilisés pour appuyer le suivi du pipeline et le contexte tarifaire. Cette liste est purement illustrative, et de nombreuses autres sources ont été utilisées lors de la collecte des données, des vérifications croisées et des clarifications.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est réellement utilisé dans les contextes réels, et de la rapidité d'adoption des nouvelles options, car les recommandations publiées ne reflètent pas toujours la pratique sur le terrain. Nous avons échangé avec un ensemble de cliniciens, de professionnels de la pharmacie et des achats, ainsi que d'experts informés sur les payeurs ou le remboursement dans les principales régions, afin de confirmer et d'ajuster les tendances d'incidence, la répartition des parts de traitement et les hypothèses de prix.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 39 % | Dirigeants (CXOs) : 15 % | APAC : 46 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 32 % |
| Petits acteurs : 16 % | Managers : 55 % | Amériques : 22 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante du bassin de demande, qui traduit l'épidémiologie en volumes de patients traités, puis applique la répartition thérapeutique habituelle pour obtenir les dépenses par classe de traitement et par contexte de soins. Pour maintenir des totaux réalistes, nous corroborons les résultats par des vérifications ascendantes sélectives, telles que le prix échantillonné de la thérapie par cycle multiplié par le nombre estimé de cures, les retours des canaux sur l'adoption, et des indications de revenus des fournisseurs de haut niveau lorsque l'attribution est claire.
Les principales données qui façonnent le modèle incluent l'incidence annuelle et sa tendance par région, la répartition par stade au diagnostic, la part des patients recevant une chimioradiothérapie par rapport à la chirurgie, le calendrier d'adoption de l'immunothérapie en lignes ultérieures, ainsi que les hypothèses moyennes de dosage et de durée par schéma thérapeutique. Nous suivons également les indicateurs tarifaires courants, notamment les évolutions du prix catalogue et la direction du prix net, et appliquons un calendrier de conversion de devises cohérent afin que les comparaisons d'une année à l'autre ne soient pas biaisées.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par une régression multivariée sur les principaux moteurs, tels que la croissance de l'incidence, les taux de diagnostic et le glissement des schémas thérapeutiques vers des thérapies à plus forte valeur. Lorsque le détail ascendant est limité dans les pays plus petits, les lacunes sont traitées via des marchés proxy présentant des parcours de soins similaires, suivis d'un ajustement à l'aide des retours locaux sur le remboursement et l'accès issus des entretiens.
Validation des données et cycle de mise à jour
Après la première construction du modèle, les résultats sont testés par rapport à des signaux indépendants tels que les totaux épidémiologiques, les fourchettes attendues de part de patients traités, et les dépenses implicites par patient, ce qui aide à détecter les valeurs aberrantes rapidement. Si une région présente une hausse inhabituelle, nous revérifions les hypothèses et déclenchons des relances ciblées afin de confirmer s'il s'agit d'un véritable changement d'accès ou d'une erreur de donnée.
Avant validation finale, le travail passe par plusieurs revues d'analystes, incluant des vérifications d'écart par rapport aux éditions précédentes et des vérifications de cohérence entre les régions et les parcours thérapeutiques. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants surviennent, tels que des changements de recommandations ou le lancement de thérapies majeures. Juste avant la livraison, une nouvelle vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché du cancer anal selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour le marché du cancer anal peuvent varier plus qu'attendu, car le même intitulé est utilisé pour différents bassins de revenus et différents choix de calendrier. Les différences apparaissent généralement dans ce qui est comptabilisé comme dépense spécifique au cancer anal, dans la façon dont les prix des thérapies sont normalisés entre les pays, et dans le fait que l'année de référence soit une année civile ou une coupe de données plus récente.
Lorsque la cadence de mise à jour est plus resserrée, que la conversion des devises est fixée à un point temporel cohérent, et que le coût thérapeutique par cure est recalibré à l'aide de vérifications d'utilisation récentes, le chiffre du marché peut évoluer même si l'incidence est stable. Cette logique est appliquée chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,03 milliard USD (2026) | |
| Cabinet de conseil international A | 0,79 milliard USD (2025) | Utilise une année de référence antérieure et semble s'appuyer davantage sur des répartitions de catégories thérapeutiques de haut niveau, ce qui peut sous-estimer les dépenses là où l'adoption de l'immunothérapie augmente tardivement dans le parcours et où le prix net diffère selon le marché. |
| Éditeur sectoriel B | 1,06 milliard USD (2024) | Fait état d'une année de référence différente et d'un scénario de croissance plus rapide, qui peut être motivé par des hypothèses plus agressives sur la progression des prix, la durée des schémas thérapeutiques, et un calendrier d'adoption plus précoce sur les marchés émergents. |
Le tableau montre que l'alignement des années et la logique tarifaire sont deux raisons pratiques de cet écart. En maintenant le bassin de demande lié aux patients traités et en vérifiant ensuite les dépenses implicites par patient par rapport aux retours du terrain, nous conservons une estimation traçable à des données claires qui peuvent être réexécutées à mesure que les conditions évoluent.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché du cancer anal ?
Le marché du cancer anal s'établit à 1,03 milliard USD en 2026, avec des prévisions d'atteindre 1,42 milliard USD d'ici 2031.
Quel type de cancer détient la plus grande part ?
Le carcinome épidermoïde représente 79,84 % des revenus mondiaux, ce qui en fait le principal segment histologique.
Pourquoi la région Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Le déploiement rapide de la vaccination contre le HPV, l'expansion de la couverture d'assurance et l'augmentation des capacités de dépistage poussent la croissance de l'Asie-Pacifique à un TCAC de 7,49 %.
Quelle thérapie récente a reçu une approbation en première ligne ?
En mai 2025, la FDA a autorisé Zynyz (rétifanlimab-dlwr) comme première thérapie de première ligne pour le cancer anal avancé, établissant un nouveau standard de soins.
Comment les pénuries de personnel affectent-elles la capacité de traitement ?
Les postes vacants en radiothérapie dépassant 11 % en 2024 restreignent l'expansion des services d'IMRT, limitant le débit de patients, notamment dans les centres communautaires.
Quelle modalité de traitement connaît la croissance la plus rapide ?
La radiothérapie mène la croissance avec un TCAC de 7,34 %, portée par l'adoption guidée par les recommandations des techniques par modulation d'intensité qui réduisent la toxicité et améliorent les résultats.
Dernière mise à jour de la page le:



