
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
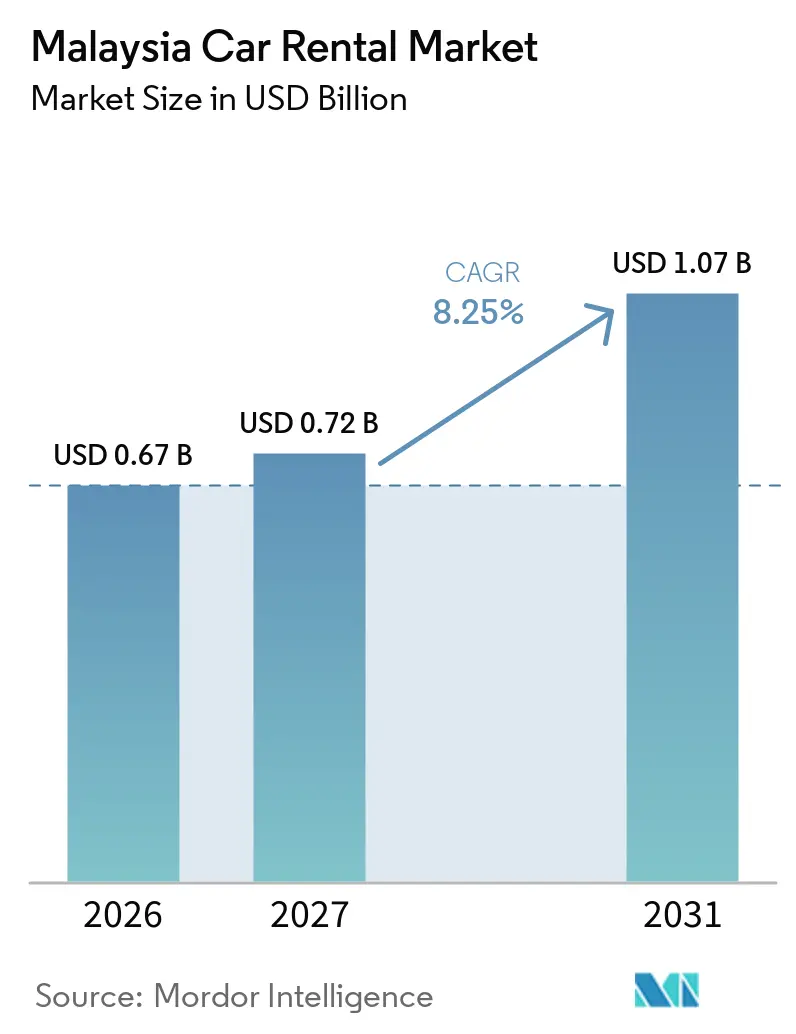
| Taille du marché de l'année de base (2026) | 0.67 Milliards de dollars |
| Taille du Marché (2027) | 0.72 Milliards de dollars |
| Taille du Marché (2031) | 1.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.25 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location de voitures en Malaisie par Mordor Intelligence
La taille du marché de la location de voitures en Malaisie était évaluée à 0,67 milliard USD en 2026 et devrait croître de 0,72 milliard USD en 2027 à 1,07 milliard USD d'ici 2032, avec un CAGR de 8,25 % de 2027 à 2032. Le marché malaisien de la location de voitures évolue vers le crédit-bail aux entreprises, les réservations numériques et les véhicules à plus haute valeur ajoutée, les opérateurs se diversifiant au-delà de la reprise touristique post-pandémique. L'amélioration de l'utilisation des véhicules et le maintien de prix fermes seront plus importants que la seule expansion de la flotte, en particulier sur les marchés touristiques saisonniers. La concurrence des services de covoiturage et les coûts commerciaux du carburant continuent de peser sur les locations urbaines à court terme, tandis que les contrats à plus long terme et un accès élargi aux réservations peuvent soutenir des revenus plus stables.
Principaux enseignements du rapport
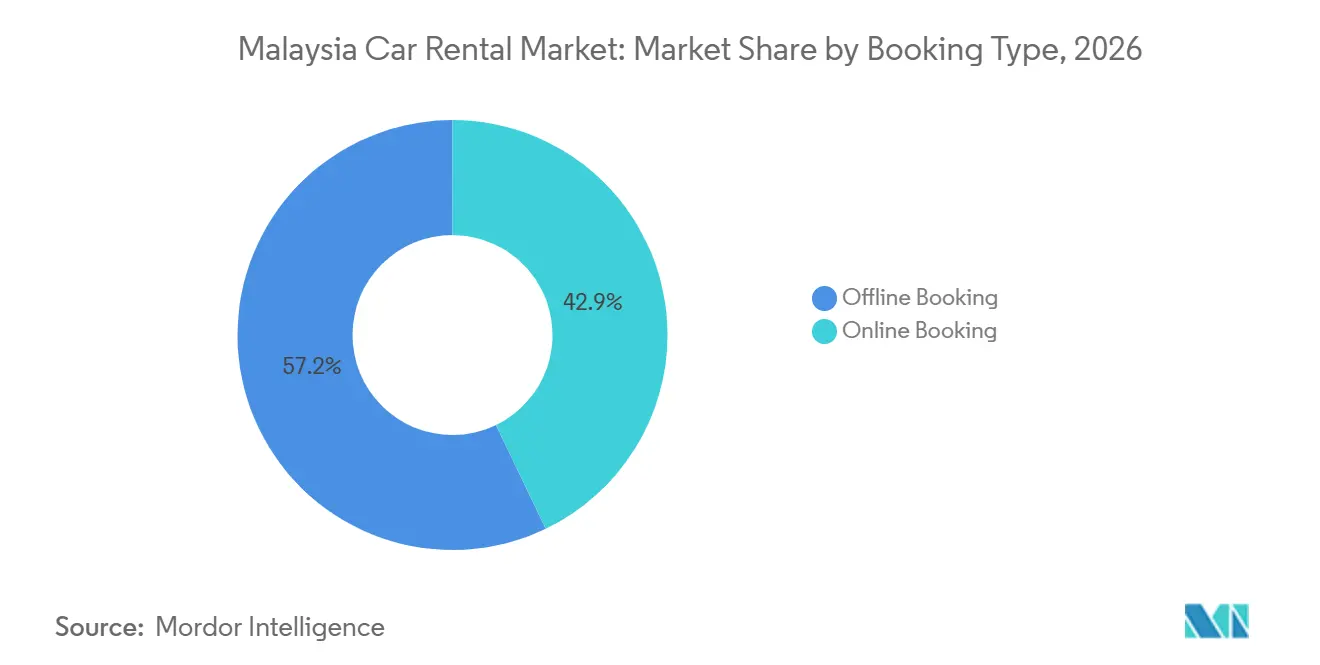
- Par type de réservation, les réservations hors ligne détenaient 57,15 % de la part du marché malaisien de la location de voitures en 2026, tandis que les réservations en ligne devraient croître à un CAGR de 12,07 % jusqu'en 2032.
- Par dure de location, les locations à court terme détenaient 70,33 % de la part du marché malaisien de la location de voitures en 2026, tandis que le crédit-bail à long terme devrait croître à un CAGR de 9,44 % jusqu'en 2032.
- Par type de véhicule, les citadines et voitures économiques détenaient 43,22 % de la part du marché malaisien de la location de voitures en 2026, tandis que les SUV devraient croître à un CAGR de 11,45 % jusqu'en 2032.
- Par canal de location, les sites hors aéroport détenaient 64,18 % de la part du marché malaisien de la location de voitures en 2026, tandis que les locations en aéroport devraient croître à un CAGR de 10,14 % jusqu'en 2032.
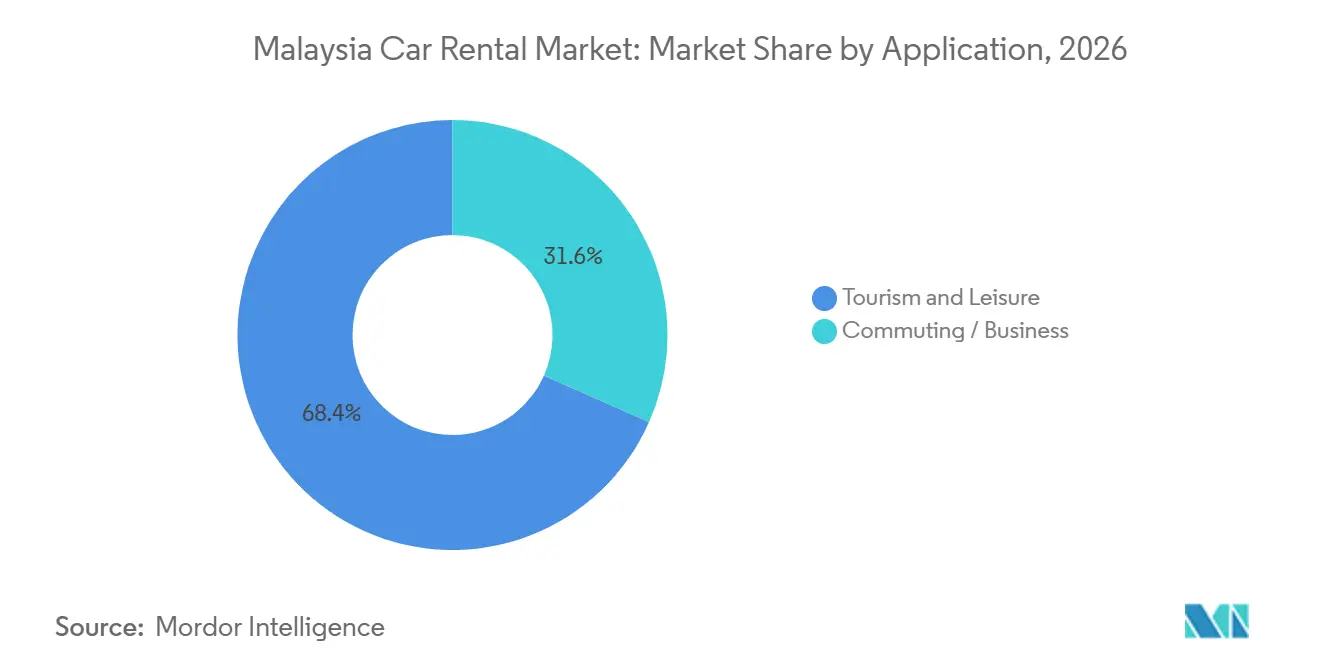
- Par application, le tourisme et les loisirs détenaient 68,36 % de la part du marché malaisien de la location de voitures en 2026, tandis que les locations pour déplacements et affaires devraient croître à un CAGR de 11,05 % jusqu'en 2032.
- Par type de client, les locataires particuliers détenaient 73,16 % de la part du marché malaisien de la location de voitures en 2026, tandis que les clients entreprises et flottes devraient croître à un CAGR de 10,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la location de voitures en Malaisie
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rebond du tourisme entrant et domestique | +2.1% | Kuala Lumpur, Penang, Langkawi | Moyen terme (2-4 ans) |
| La préférence pour les SUV stimule la composition de la flotte | +1.8% | Zones urbaines et touristiques à l'échelle nationale | Moyen terme (2-4 ans) |
| Transition vers les plateformes de réservation en ligne | +1.3% | Principaux centres urbains | Court terme (≤ 2 ans) |
| Demande de mobilité gig en entreprise | +1.1% | Kuala Lumpur et Selangor | Court terme (≤ 2 ans) |
| Les incitations aux véhicules électriques catalysent les flottes électriques | +0.9% | Klang Valley, Penang, Johor Bahru | Long terme (≥ 4 ans) |
| Formules d'abonnement pour les nomades numériques | +0.7% | Kuala Lumpur, Cyberjaya, Penang | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Rebond du tourisme entrant et domestique
La Malaisie a accueilli 42 millions de visiteurs en 2025, dépassant les objectifs initiaux et témoignant clairement d'une demande de voyage refoulée[1]. La campagne gouvernementale Visit Malaysia 2026 vise désormais 35,6 millions d'arrivées, soutenant un solide pipeline pour les services de mobilité. Le trafic passagers sur les actifs de Malaysia Airports Holdings Berhad a atteint 77,8 % des niveaux de 2019 en 2023, avec de nouvelles liaisons depuis Shanghai et Phnom Penh rétablissant la connectivité internationale. Ces tendances renforcent le marché malaisien de la location de voitures, car les touristes prolongent leurs séjours dans les villes secondaires où la densité des transports en commun reste faible. Les points de vente hors aéroport, qui représentent déjà la majorité des transactions de location, sont en mesure de capter des volumes supplémentaires à mesure que les voyageurs recherchent des options économiques en dehors des terminaux.
La préférence pour les SUV stimule un mix de flotte à marges plus élevées
Les SUV représentent une part substantielle des ventes de voitures neuves en Malaisie, reflétant la préférence des consommateurs pour une position de conduite surélevée et un espace de chargement polyvalent. Les agences de location bénéficient de cette demande, car les SUV commandent des tarifs journaliers de location plus élevés tout en maintenant un taux d'utilisation élevé. Proton et Perodua prévoient de lancer plusieurs SUV abordables, dont un crossover électrique, à un prix accessible. Ces lancements permettront aux opérateurs de location de proposer des options plus écologiques sans compromettre l'expérience SUV. Des marges bénéficiaires supérieures devraient soutenir la croissance continue de ce type de carrosserie sur la période de prévision.
Accélération de la transition vers les plateformes de réservation prioritairement en ligne
La forte pénétration des smartphones et la couverture 4G nationale ont aidé les marques nées du numérique telles que SOCAR et TREVO à se développer rapidement, mais les agences traditionnelles sécurisent encore la majorité des réservations. Les canaux hors ligne illustrent comment les acteurs physiques migrent leurs clients historiques vers des applications propriétaires et des bornes en libre-service. Le réseau de 1 000 sites de SOCAR exploite la diffusion de données en temps réel pour optimiser l'allocation de flotte et la tarification, démontrant les avantages opérationnels de la convergence numérique. Alors que la Malaisie délivre des permis de conduire numériques et des vignettes de taxe routière électroniques, les délais de vérification d'identité et d'enregistrement diminuent, creusant l'écart entre les opérateurs technophiles et les retardataires.
Demande de mobilité gig en entreprise (crédit-bail de conducteurs de véhicules de transport avec chauffeur)
Les prestataires établis de services de covoiturage, tels que Grab, mettent en évidence un important vivier de chauffeurs professionnels qui ont besoin de véhicules en crédit-bail en Malaisie [2]. Les flottes de livraison d'entreprise et les prestataires de navettes pour employés passent également de l'achat direct à des contrats basés sur l'utilisation. Les offres à faible abonnement permettent de regrouper la maintenance, l'assurance et la télématique, générant des flux de trésorerie prévisibles pour les bailleurs.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensification de la concurrence du transport avec chauffeur | -1.8% | Kuala Lumpur et Penang | Moyen terme (2-4 ans) |
| Volatilité persistante des prix du carburant | -1.4% | À l'échelle nationale, plus forte sur les trajets longue distance | Court terme (≤ 2 ans) |
| Hausse du coût de l'assurance | -0.9% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Le stationnement urbain alourdit les coûts d'exploitation | -0.6% | Klang Valley, Penang, Johor Bahru | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensification de la concurrence des services de transport avec chauffeur et du transport en ligne
L'omniprésence de Grab dans les corridors urbains supprime de nombreux points de friction de la location en libre-service, tels que le stationnement et l'assurance. Le groupement de prix avec les hôtels et les compagnies aériennes permet aux plateformes de capter la demande spontanée. Les agences traditionnelles se concentrent désormais sur les séjours de loisirs de plusieurs jours, les voyages en famille et les véhicules spéciaux où le transport avec chauffeur est moins économique, bien que la pression concurrentielle limite le pouvoir de fixation des prix à court terme.
Volatilité persistante des prix du carburant
La Malaisie maintient un prix plafonné de l'essence RON95 à 2,05 MYR (~0,48 USD) par litre, mais prévoit d'entamer une rationalisation des subventions à partir de mi-2025, à la suite de la suppression de la subvention diesel de juin 2024 [3]. Les sociétés de location font face à une pression sur les marges à mesure que les prix à la pompe fluctuent avec les cours mondiaux du pétrole brut. Les opérateurs disposant de flottes plus anciennes ou d'itinéraires longue distance ressentent une pression plus forte, les incitant à se tourner vers l'acquisition de véhicules hybrides et électriques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de réservation : la transformation numérique remodèle la domination historique
Les réservations hors ligne représentaient 57,15 % de la part du marché malaisien de la location de voitures en 2026. Les comptoirs d'hôtels, les forfaits d'agences de voyage et les gestionnaires de comptes d'entreprise continuent de soutenir ce canal, car de nombreux clients apprécient l'assistance directe et les arrangements basés sur la facturation. Les utilisateurs professionnels ont également souvent besoin de grilles tarifaires négociées que les pages de réservation standard ne proposent pas toujours. La demande hors ligne n'est donc pas uniquement un schéma hérité, car elle reste liée à des relations commerciales établies et à des attentes de service. Sa position dépend de la capacité des opérateurs à maintenir des remises en main propre pratiques, un personnel réactif et une coordination fiable avec les aéroports ou les hôtels.
Les réservations en ligne devraient croître à un CAGR de 12,07 % jusqu'en 2032, ce qui en fait le principal canal de croissance. Les plateformes numériques permettent aux clients de réserver des véhicules avant leur arrivée et peuvent aider les opérateurs à afficher leur inventaire sur plusieurs sites. Elles permettent également des offres sensibles au temps lorsque certains types de véhicules ont un faible taux d'utilisation. Les systèmes en ligne fonctionnent mieux lorsque leurs tarifs, détails d'assurance, dépôts et règles de remise sont faciles à comprendre. Un modèle omnicanal peut préserver le service des comptes d'entreprise tout en offrant aux clients loisirs la rapidité et le choix attendus d'une application ou d'un site web.


Par durée de location : la vigueur du court terme rencontre le dynamisme du long terme
Les locations à court terme de moins de 30 jours représentaient 70,33 % du marché malaisien de la location de voitures en 2026. Les pôles touristiques de Langkawi, Penang, Cameron Highlands et Kota Kinabalu soutiennent des séjours qui durent généralement de 3 à 7 jours. Ces locations permettent une rotation rapide des véhicules pendant les périodes de pointe des voyages, mais leur volume est lié aux schémas de vacances et aux arrivées de visiteurs. La large base de locations à court terme rend la disponibilité de la flotte et l'inspection rapide importantes pendant les semaines chargées. Elle expose également les opérateurs si le tourisme se ralentit ou si le covoiturage urbain se substitue aux courts trajets locaux.
Le crédit-bail à long terme de 30 jours ou plus devrait se développer à un CAGR de 9,44 % jusqu'en 2032. L'externalisation des entreprises, les besoins des chauffeurs de covoiturage et la mobilité des expatriés élargissent la demande au-delà des voyages de visiteurs. Les contrats plus longs peuvent offrir une utilisation plus stable et simplifier la planification des revenus pour les opérateurs disposant de processus de crédit et de maintenance solides. Ils peuvent également réduire le nombre de remises et de cycles de nettoyage des véhicules requis par jour de revenus. Des retours flexibles, une couverture de maintenance et la capacité à servir plusieurs villes peuvent rendre une offre à long terme plus compétitive pour les clients professionnels.
Par type de véhicule : la citadine comme socle avec les SUV comme accélérateur de marge
Les citadines et voitures économiques représentaient 43,22 % du marché malaisien de la location de voitures en 2026. Les voyageurs nationaux soucieux de leur budget et les navetteurs urbains continuent de privilégier des modèles abordables tels que la Proton Saga et les véhicules de la gamme Perodua Axia. Leur tarif de location inférieur soutient une large clientèle et les rend importants pour les opérateurs desservant les voyages sensibles aux prix. Les flottes économiques conviennent également à de nombreux courts trajets en ville et à l'aéroport, où les véhicules plus grands sont inutiles. Le maintien de cette base aide les sociétés de location à participer à la demande intérieure même lorsque les voyages haut de gamme ralentissent.
Les SUV devraient croître à un CAGR de 11,45 % jusqu'en 2032. Ce type de véhicule convient aux clients recherchant plus de confort pour les trajets sur autoroute, les voyages en famille et les déplacements vers des destinations aux conditions routières variées. Les MPV ajoutent un cas d'usage connexe pour les voyages en groupe et les voyages festifs, notamment la pénurie signalée de certaines locations d'Alphard et de Vellfire avant Hari Raya. Une flotte mixte peut répondre à cette demande tout en évitant une surexposition aux coûts d'achat et de maintenance plus élevés. Les opérateurs doivent également entretenir soigneusement les véhicules, car les clients haut de gamme attendent un état constant et un support routier fiable.
Par canal de location : la prédominance hors aéroport et la rapidité en aéroport
Les sites hors aéroport détenaient 64,18 % du marché malaisien de la location de voitures en 2026. Les centres-villes, les hôtels, les quartiers commerciaux et les points de livraison résidentiels offrent un accès au-delà des terminaux aéroportuaires. Cette couverture est importante dans un pays où la demande s'étend aux destinations intérieures, aux îles et aux villes régionales. Les opérateurs locaux ont souvent un avantage dans ces zones car ils peuvent construire un réseau de services plus dense. La disponibilité hors aéroport peut également soutenir les clients qui n'arrivent pas par avion ou qui préfèrent un véhicule livré à leur hébergement.
Les locations en aéroport devraient croître à un CAGR de 10,14 % jusqu'en 2032. Les comptoirs en aéroport restent importants pour les visiteurs internationaux et les voyageurs d'affaires qui souhaitent un véhicule immédiatement après l'atterrissage. Budget Malaysia a introduit un tarif de location festif de 68 RM par jour et élargi les options de conduite autonome au Sarawak en mars 2026, montrant comment les marques économiques peuvent exploiter la demande de voyages vers des destinations. La croissance aéroportuaire n'élimine pas le rôle des réseaux locaux, car de nombreux trajets nécessitent encore des options de retour flexibles et des services en dehors du terminal. Les opérateurs les plus solides peuvent relier l'accès aéroportuaire à des agences à Penang, Johor Bahru, Kota Kinabalu, Kuching et d'autres villes de destination.
Par application : base loisirs avec expansion des affaires
Le tourisme et les loisirs représentaient 68,36 % de la taille du marché malaisien de la location de voitures en 2026. Les arrivées record de visiteurs en 2025 et la campagne Visit Malaysia 2026 offrent au segment une large base de locataires potentiels. La demande touristique couvre les voitures compactes pour les trajets locaux, les SUV pour les longs trajets et les MPV pour les familles ou les voyages en groupe. Les arrivées de visiteurs chinois soutiennent également la demande de formats de voyage en groupe, ce qui peut affecter la composition des véhicules dans les principales destinations. Le segment reste saisonnier, de sorte que les opérateurs doivent aligner l'allocation de flotte sur les vacances scolaires, les fêtes et les grandes campagnes de voyage.
Les locations pour déplacements et affaires devraient croître à un CAGR de 11,05 % jusqu'en 2032. Les PME, les projets d'infrastructure et les comptes d'entreprise peuvent générer une demande mensuelle ou basée sur des projets, moins liée aux calendriers de vacances. Ces clients peuvent valoriser un accès prévisible, une couverture de service et un véhicule de remplacement plutôt que le tarif journalier publié le plus bas. La demande professionnelle soutient également l'évolution vers des contrats de flotte gérée et des options de crédit-bail de véhicules électriques. Ce segment peut améliorer la qualité des revenus lorsque les opérateurs maintiennent des normes de service et évitent une tarification qui ignore les coûts de maintenance, de carburant et de livraison.

Par type de client : domination des particuliers avec accélération des entreprises
Les locataires particuliers détenaient 73,16 % du marché malaisien de la location de voitures en 2026. Ce groupe comprend les voyageurs loisirs nationaux, les touristes entrants, les expatriés et les clients qui louent pour des besoins familiaux ou professionnels occasionnels. La demande des particuliers soutient un large éventail de choix de véhicules, des voitures économiques aux SUV et MPV. Elle est également plus sensible aux comparaisons de prix en ligne et à la saisonnalité du tourisme. Les opérateurs desservant ce segment ont besoin d'une réservation simple, de dépôts clairs, d'une collecte fiable et d'un support réactif en cas de changement de trajet.
Les clients entreprises et flottes devraient se développer à un CAGR de 10,56 % jusqu'en 2032. Avis Malaysia vise à élargir sa clientèle et identifie le crédit-bail de véhicules électriques aux entreprises comme un domaine de demande clé. Les contrats d'entreprise peuvent réduire la dépendance aux locations de visiteurs à court terme lorsque les entreprises gèrent efficacement l'utilisation et les conditions de paiement. Cependant, ces contrats nécessitent une planification de maintenance plus solide, des capacités de remplacement de véhicules et un service au niveau du compte que les transactions individuelles. En répondant à ces exigences tout en continuant à servir les clients loisirs, qui restent la base de revenus la plus importante, le secteur malaisien de la location de voitures peut établir une base de demande plus stable.
Analyse géographique
La vallée de Klang représente une part significative des revenus de location à l'échelle nationale, soutenue par le rôle de KLIA en tant que principale porte d'entrée aérienne du pays et la forte concentration d'expatriés et de sièges sociaux d'entreprises dans la région. Penang enregistre une croissance significative, portée par le tourisme médical et les voyages liés à la chaîne d'approvisionnement des semi-conducteurs, ce qui soutient les réservations tout au long de l'année. La demande de location de voitures à Johor Bahru s'accélère à mesure que les navetteurs transfrontaliers en provenance de Singapour reprennent leurs déplacements quotidiens après l'assouplissement des restrictions liées à la pandémie. Le marché malaisien de la location de voitures dans ces corridors devrait se développer rapidement à mesure que les améliorations autoroutières et le Système de Transit Rapide Johor Bahru-Singapour augmentent les flux de visiteurs.
Les pôles touristiques secondaires tels que Langkawi, Kota Kinabalu et Kuching représentent une part notable des services de location. Ces îles et villes de Malaisie orientale disposent d'une couverture limitée en transports en commun ; par conséquent, la location de voitures reste le mode de transport dominant pour les excursions à plusieurs étapes. L'aéroport de Langkawi a obtenu une note élevée en matière de qualité de service, renforçant la confiance des passagers et soutenant des tarifs de location premium. Les circuits d'écotourisme émergents au Sabah et au Sarawak, combinés à l'initiative gouvernementale d'autoroute de Bornéo, élargiront progressivement la diversification géographique pour les opérateurs.
Les régions frontalières avec la Thaïlande et les autoroutes intérieures à travers Perlis et Kedah enregistrent une croissance notable à mesure que le tourisme terrestre en conduite autonome gagne en popularité parmi les résidents de l'ASEAN. L'harmonisation des permis d'entrée transfrontaliers et les améliorations apportées aux postes de contrôle de Bukit Kayu Hitam et Padang Besar réduisent les goulots d'étranglement administratifs, rendant viables les locations internationales à sens unique. Les opérateurs cherchant à pénétrer ces corridors doivent naviguer entre différents régimes d'assurance et exigences de suivi des véhicules, mais peuvent saisir des avantages de premier entrant.
Paysage réglementaire
Les opérateurs de location de voitures et de véhicules touristiques en Malaisie opèrent dans le cadre d'un double dispositif réglementaire dirigé par le Ministère du Tourisme, des Arts et de la Culture (MOTAC) et l'Agence des Transports Publics Terrestres (APAD). Les opérateurs orientés vers le tourisme doivent détenir les licences pertinentes en vertu de la Loi sur l'industrie du tourisme de 1992 (Loi 482), tandis que les exigences en matière de licences de véhicules et de services sont administrées en vertu de la Loi sur les transports publics terrestres de 2010 (Loi 715), et la conformité en matière de navigabilité et d'exploitation est régie par la Loi sur les transports routiers de 1987 (Loi 333).
La conformité opérationnelle est ancrée par la certification périodique d'inspection des véhicules via PUSPAKOM, les exigences de surveillance GPS pour les services réglementés, et l'enregistrement des entités auprès de la Commission des sociétés de Malaisie (SSM) ou de la Commission des coopératives de Malaisie (SKM). L'APAD a introduit des exigences de niveau de service mises à jour pour les véhicules touristiques, effectives le 15 août 2025, et le MOTAC a formalisé les flux de travail de délivrance de licences via le système TOURLIST pour les demandes et les renouvellements, augmentant ainsi le poids de la documentation numérique, de la préparation aux audits et de la prestation de services standardisée dans les segments de location et de tourisme avec chauffeur.
Analyse de la chaîne de valeur
La chaîne de valeur malaisienne de la location de voitures commence par l'approvisionnement en véhicules en amont (constructeurs automobiles locaux et importateurs, ainsi que financiers et prestataires de crédit-bail de flotte). Elle s'étend à l'acquisition, l'immatriculation et l'octroi de licences de flotte, qui sont régis par les exigences du MOTAC et de l'APAD. Les processus d'inspection et de préparation, notamment la certification PUSPAKOM et les pratiques de surveillance obligatoires telles que le GPS pour les services réglementés, servent de gardiens avant que les véhicules ne soient déployés dans les canaux de location à court terme, d'abonnement/crédit-bail et d'usage touristique.
Du côté aval, les opérateurs gèrent les opérations de flotte (réseaux de maintenance, pneus et pièces, réparation après accident et télématique), gèrent la distribution via les comptoirs en aéroport, les agences hors aéroport et les plateformes basées sur des applications, et s'occupent du service client tel que la vérification KYC et d'identité, les dépôts, les réclamations et l'assistance routière. Les acteurs axés sur le numérique tels que SOCAR, GoCar et la place de marché entre particuliers TREVO s'implantent de plus en plus dans la distribution et les opérations via la réservation par application, la tarification et la gestion de l'utilisation activée par la télématique. En pratique, des partenariats avec des prestataires de services et des acteurs de l'écosystème de mobilité sont utilisés pour améliorer le temps de disponibilité, réduire le temps de rotation et étendre la couverture au-delà de la demande centrée sur les aéroports.
Paysage concurrentiel
Concentration du Marché
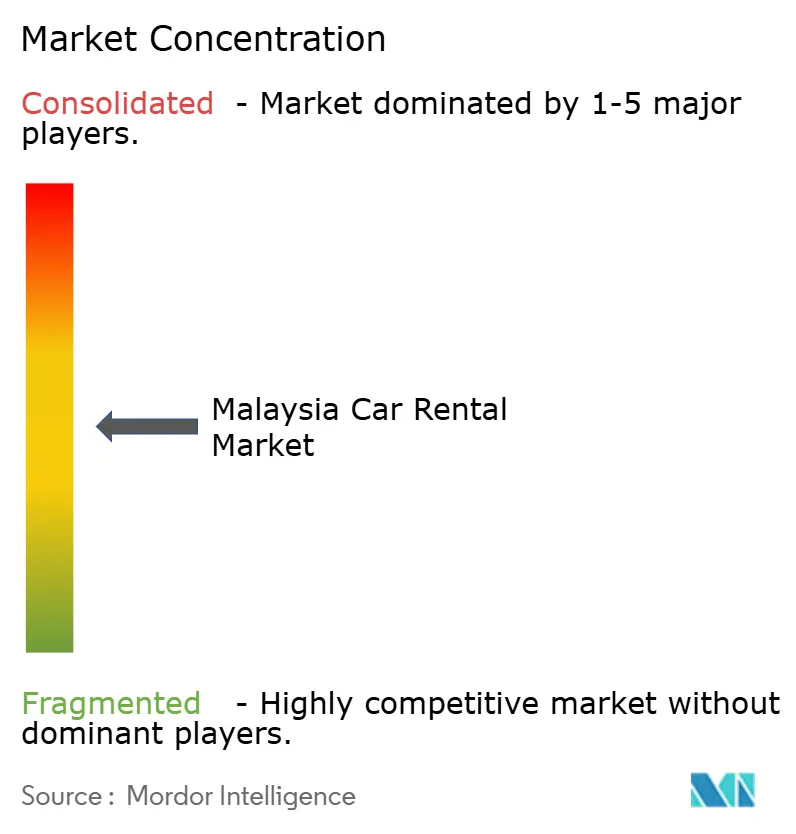
Le paysage concurrentiel est modérément fragmenté. Les grands acteurs mondiaux tels que Hertz, Avis, Europcar et SIXT opèrent aux côtés d'acteurs régionaux tels que SOCAR, GoCar, Mayflower et Hawk. Les marques internationales s'appuient sur des contrats d'entreprise et des programmes de fidélité standardisés, tandis que les entreprises locales exploitent des réseaux plus denses en centre-ville et une affinité culturelle.
La technologie reste le champ de bataille décisif. SOCAR et GoCar s'appuient sur des moteurs de tarification dynamique alimentés par l'intelligence artificielle pour calibrer les tarifs par micro-localisation et créneau horaire. La place de marché entre particuliers TREVO répertorie de nombreuses voitures appartenant à des particuliers, élargissant son inventaire sans dépenses d'investissement et offrant aux propriétaires un revenu complémentaire. Les agences traditionnelles répondent en ajoutant des services d'abonnement, des flottes de véhicules électriques en marque blanche et des partenariats avec des chaînes hôtelières pour des forfaits séjour-conduite groupés.
Sime Darby Rent-A-Car s'est associé au distributeur BMW Auto Bavaria pour piloter une flotte de location entièrement électrique, attirant les touristes primo-adoptants et les cadres d'entreprise à la recherche d'options durables. Avis Malaysia a ouvert une agence phare à l'intérieur du Sheraton Imperial Hotel de Kuala Lumpur pour répondre à la demande des voyageurs haut de gamme et des délégués de conférences. Sur la période de prévision, les économies d'échelle, le pouvoir de négociation en matière d'assurance et la maîtrise de la science des données devraient probablement conduire à une consolidation sélective parmi les opérateurs de taille moyenne.
Principaux acteurs du secteur de la location de voitures en Malaisie
-
SOCAR Malaysia
-
Mayflower Car Rental Sdn. Bhd.
-
Hawk Rent A Car
-
The Hertz Corporation
-
GoCar Malaysia
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Un espace blanc clé consiste à développer des locations conformes orientées vers le tourisme et des offres avec chauffeur qui répondent aux exigences de niveau de service de l'APAD introduites le 15 août 2025, en particulier en dehors des principaux nœuds aéroportuaires, où les sites hors aéroport génèrent déjà la majorité des transactions. Avec Tourism Malaysia suivant 38 millions de visiteurs en 2024 et le gouvernement menant la campagne Visit Malaysia 2026, les opérateurs disposent d'un signal de demande clair pour développer des produits de loisirs multi-jours, des forfaits séjour hôtelier et une couverture dans les villes secondaires dans des corridors tels que Penang, Langkawi, Johor Bahru et la Malaisie orientale, où la densité des transports en commun est plus faible.
L'électrification et les formats d'abonnement créent également un ensemble d'opportunités lié au contrôle des coûts d'exploitation et à une expérience client plus différenciée. Les pilotes de location de véhicules électriques tels que Sime Darby Rent-A-Car, travaillant avec le distributeur BMW Auto Bavaria, ainsi que les initiatives d'expansion du partage de véhicules électriques comme GoCar avec drivEV à Johor Bahru, montrent des voies actives de commercialisation via des partenariats liés à la recharge, des comptes d'entreprise et des cas d'usage touristiques premium. Dans le même temps, les mesures de rationalisation des subventions mentionnées par le gouvernement, notamment la suppression de la subvention diesel de juin 2024 et les plans pour commencer la rationalisation à partir de mi-2025, augmentent la valeur commerciale des flottes plus récentes et plus efficaces (hybrides et véhicules électriques) et de la tarification basée sur les données pour protéger l'utilisation et les marges.
Développements récents du secteur
- Juin 2026 : Perodua a lancé l'application de location de véhicules « UCar-e » pour les étudiants et les résidents universitaires. Grâce à des collaborations avec l'Université Utara Malaysia (UUM), l'Université Putra Malaysia (UPM) et l'Université Technologique de Malaisie, via l'Institut International Malaisie-Japon de Technologie (MJIIT), l'initiative vise à améliorer la mobilité des étudiants et du personnel au sein des campus.
- Mars 2025 : Mayflower Car Rental s'est associé à Bateriku.com pour renforcer le soutien opérationnel à son activité de location. Ce partenariat illustre comment les écosystèmes d'assistance routière et de maintenance sont utilisés pour réduire les temps d'arrêt et améliorer la cohérence du service sur les réseaux hors aéroport dispersés.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés par la location de véhicules de tourisme en Malaisie, dans les options de conduite autonome et avec chauffeur, comptabilisés au moment de la prestation du service de location.
Exclusions du périmètre : Nous excluons les trajets de covoiturage, les prêts informels entre particuliers et les revenus provenant de la vente de véhicules, de l'assurance et des réparations qui ne sont pas facturés dans le cadre d'un contrat de location.
Aperçu de la segmentation
- Par type de réservation
- Réservation en ligne
- Réservation hors ligne
- Par durée de location
- Court terme (moins de 30 jours)
- Long terme/crédit-bail (≥30 jours)
- Par type de véhicule
- Citadine/économique
- Berline
- Véhicules utilitaires sport (SUV)
- Véhicules multiusages (monospace)
- Par canal de location
- En aéroport
- Hors aéroport
- Par application
- Tourisme et loisirs
- Déplacements / Affaires
- Par type de client
- Particulier
- Entreprise / Flotte
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande et ancrer le modèle avec des indicateurs de voyage et de mobilité spécifiques à la Malaisie. Nous nous sommes appuyés sur les statistiques publiques d'arrivées touristiques et les publications sur le trafic aéroportuaire, ainsi que sur les publications relatives aux transports et à la sécurité routière qui aident à expliquer où les locations sont généralement utilisées et quand la demande augmente (pics de vacances et congés scolaires).
Nous avons également examiné des sources officielles et publiques telles que les publications du Département des statistiques de Malaisie, les publications des offices de tourisme, les mises à jour du trafic des opérateurs aéroportuaires et les résumés du département des transports routiers, suivis des indicateurs macroéconomiques de la banque centrale ou du ministère qui influencent les dépenses discrétionnaires. Ces sources ont été complétées par des dépôts d'entreprises lorsqu'ils étaient disponibles, des présentations aux investisseurs, des sites web d'associations et des articles de presse réputés sur les ajouts de flotte, les mouvements de prix et la présence aux comptoirs aéroportuaires. Pour les lacunes de données, nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi que pour les actualités et les données financières afin de vérifier les signaux d'activité des entreprises. Les sources répertoriées ici sont uniquement illustratives, et de nombreuses autres références ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation de ce qui génère les revenus de location en Malaisie et de ce qui est comptabilisé comme valeur facturable dans les contrats courants. Nous avons échangé avec un ensemble d'opérateurs, de partenaires de flotte, d'intermédiaires de voyage et d'acheteurs de mobilité d'entreprise, puis nous avons recoupé les hypothèses sur l'utilisation, les tarifs journaliers et les suppléments saisonniers dans les principaux pôles de demande tels que les grands aéroports et les centres-villes.
Les retours ont également été utilisés pour réconcilier les différences entre les locations loisirs à court terme et les locations d'entreprise à plus long terme, et pour confirmer comment la pénétration des réservations en ligne modifie la tarification effective et le comportement en matière d'annulation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 19 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 22 % |
| Acteurs plus petits : 19 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une vue globale descendante du bassin de demande où les flux de voyages et les signaux de disponibilité des véhicules sont traduits en une base annuelle réaliste de jours de location, puis convertis en revenus à l'aide de points de prix observés. Pour rendre cela pratique, nous avons lié la construction à quelques indicateurs mesurables, tels que l'intensité des voyages entrants et nationaux, la demande de location liée aux aéroports, la direction de la taille de la flotte, les plages d'utilisation, les tarifs journaliers moyens (y compris la majoration pour les week-ends et les périodes de pointe) et l'évolution de la composition vers les réservations en ligne.
Ces totaux ont ensuite été corroborés par des approximations ascendantes sélectives, principalement en échantillonnant les grilles tarifaires des opérateurs, en vérifiant les frais des canaux de réservation et en appliquant une logique de prix de vente moyen multiplié par le volume sur un petit ensemble de schémas de location représentatifs. Lorsque les divulgations des opérateurs étaient limitées, les lacunes ont été traitées en utilisant des plages issues des entretiens, suivies d'une sélection de point médian conservateur qui a été retestée par rapport aux indicateurs de demande.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par une vérification légère de régression multivariée, où les variables indépendantes étaient la reprise des voyages, la direction des dépenses des consommateurs et les ajouts de flotte, puis la pente à court terme a été ajustée en utilisant les commentaires des opérateurs sur la discipline tarifaire et les attentes d'utilisation. Les hypothèses ont été réexécutées dans des scénarios de coûts de carburant plus élevés et de tourisme plus faible afin que la courbe finale reste crédible d'une année à l'autre.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants, tels que la direction du tourisme et du trafic aéroportuaire, les mouvements de tarifs observés et le rythme des annonces d'expansion de flotte. Lorsque les résultats sortaient des plages attendues, les facteurs sous-jacents étaient examinés, suivis d'une prise de contact avec des experts sélectionnés pour confirmer si la variance était réelle ou causée par une erreur de saisie.
Avant la validation finale, le fichier passe par des révisions analytiques en plusieurs étapes qui vérifient la cohérence des unités, le calendrier des devises et la logique de croissance sur les années. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des événements importants surviennent, tels que des changements de politique, des chocs de demande importants ou des changements majeurs d'offre. Avant la livraison, nous effectuons une nouvelle vérification afin que les clients reçoivent la vue mise à jour la plus récente.
Taille du marché de la location de voitures en Malaisie selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la location de voitures en Malaisie peuvent sembler différentes car le périmètre comptabilisé n'est pas toujours le même, et la conversion des indicateurs d'activité en revenus varie également selon les études. Les différences proviennent généralement de ce qui est traité comme une transaction de location, de la manière dont les frais en ligne et les suppléments d'assurance sont gérés, et de si les chiffres reflètent une année stable ou un taux d'activité influencé par une haute saison.
L'écart principal provient de la question de savoir si les contrats d'entreprise à long terme et les réservations avec chauffeur sont comptabilisés conjointement avec les locations loisirs à court terme en conduite autonome, et dans le modèle de Mordor Intelligence, les revenus sont comptabilisés uniquement lorsque le service de location est fourni en Malaisie et exprimés en USD avec un calendrier de devises cohérent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,62 milliard USD (2025) | |
| Consultance régionale A | 0,58 milliard USD (2024) | Utilise un instantané de l'année précédente et applique une hypothèse de tarif journalier moyen plus plate qui ne reflète pas pleinement le comportement des suppléments de haute saison et d'aéroport, ce qui peut faire baisser la valeur même lorsque les voyages augmentent. |
| Bureau de recherche sectorielle B | 0,70 milliard USD (2025) | Semble regrouper les revenus de mobilité adjacents (tels que les services de chauffeur et les contrats de crédit-bail plus larges) et applique une majoration d'utilisation plus agressive, ce qui peut pousser les totaux au-delà d'un périmètre de location seule. |
L'écart entre les valeurs du tableau s'explique en grande partie par les décisions de périmètre et par la manière dont la tarification et l'utilisation sont normalisées sur l'année. En ancrant le modèle sur des signaux de voyage observables, puis en testant les tarifs et les jours de location sous contrainte avec les retours des opérateurs, l'estimation finale reste traçable à des données d'entrée claires et peut être reproduite lorsque de nouvelles données arrivent.
Questions clés traitées dans le rapport
Quelle est la taille actuelle et le taux de croissance du marché malaisien de la location de voitures ?
La taille du marché malaisien de la location de voitures était évaluée à 0,67 milliard USD en 2026 et devrait croître de 0,72 milliard USD en 2027 à 1,07 milliard USD d'ici 2032, avec un CAGR de 8,25 % de 2027 à 2032.
Quels sont les moteurs de croissance du secteur de la location de voitures en Malaisie ?
La forte croissance du tourisme entrant, l'adoption croissante des plateformes de réservation numériques et la préférence croissante des consommateurs pour les SUV sont les principaux moteurs de croissance.
Quel segment de clientèle connaît la croissance la plus rapide ?
Les clients entreprises et flottes devraient croître à un CAGR de 10,56 % à mesure que les entreprises évoluent vers une mobilité basée sur l'abonnement.
Quelle est l'importance des véhicules électriques pour les flottes de location ?
Les incitations fiscales gouvernementales et le développement des infrastructures de recharge abaissent les barrières à l'entrée, incitant les agences à piloter des flottes dédiées de véhicules électriques à partir de 2024.