
Taille et part du marché de la location de voitures en Thaïlande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.07 Milliards de dollars |
| Taille du Marché (2026) | 1.16 Milliards de dollars |
| Taille du Marché (2031) | 1.77 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.76 % |
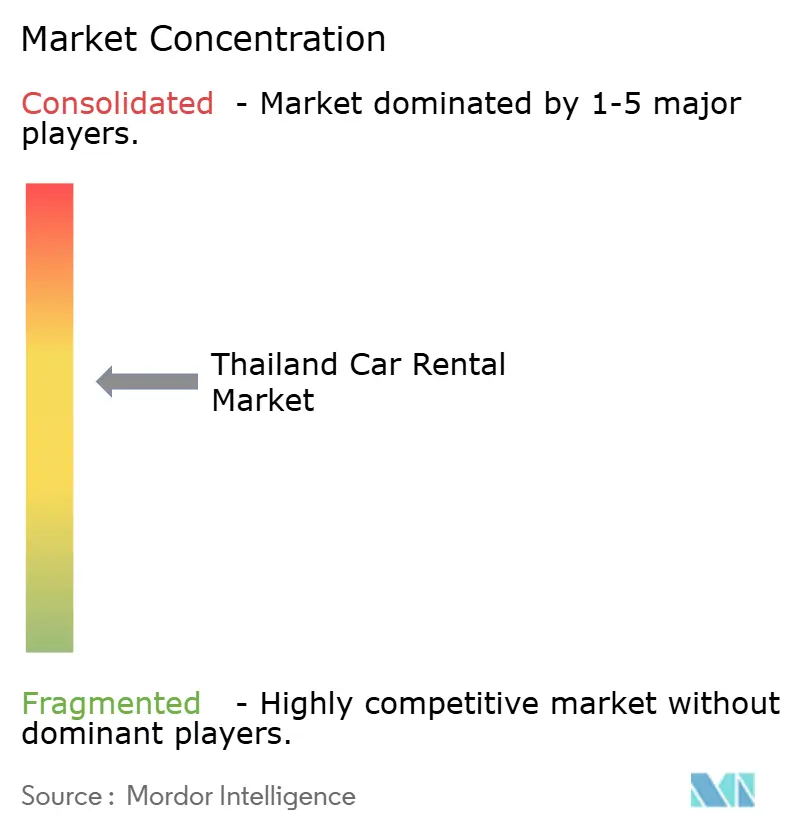
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location de voitures en Thaïlande par Mordor Intelligence
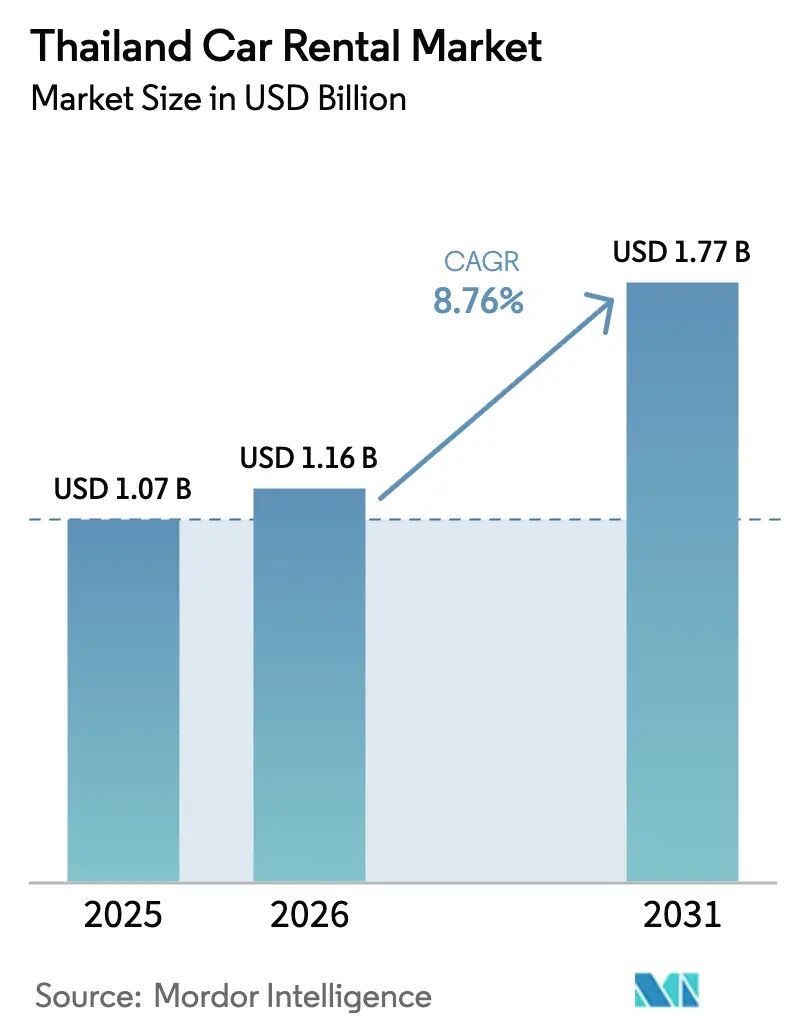
La taille du marché de la location de voitures en Thaïlande était évaluée à 1,07 milliard USD en 2025 et devrait croître de 1,16 milliard USD en 2026 pour atteindre 1,77 milliard USD d'ici 2031, à un TCAC de 8,76 % au cours de la période de prévision (2026-2031). L'entrée permanente sans visa pour les principaux marchés émetteurs, l'expansion rapide des compagnies aériennes à bas coût vers les aéroports secondaires et l'électrification accélérée des flottes soutiennent ensemble le profil de croissance à long terme du marché de la location de voitures en Thaïlande. Dans le même temps, le secteur fait face à des turbulences à court terme dues à une forte baisse du tourisme de groupe chinois, au durcissement des règles de financement des flottes et à la hausse des coûts d'acquisition des véhicules. Les opérateurs rééquilibrent donc leur activité vers les voyageurs nationaux et les abonnements d'entreprise à long terme, déploient des plateformes de réservation numérique pour capter la demande sensible aux prix et ajoutent des véhicules électriques à batterie (VEB) pour répondre aux incitations gouvernementales en matière de durabilité. L'intensité concurrentielle s'accroît à mesure que les plateformes entre pairs et les systèmes de location liés aux services de covoiturage compriment les marges des opérateurs traditionnels et les obligent à investir dans des modèles de service différenciés.
Principaux enseignements du rapport
- Par type de réservation, les canaux en ligne détenaient 63,16 % de la part du marché de la location de voitures en Thaïlande en 2025 et progressent à un TCAC de 9,28 % jusqu'en 2031.
- Par durée de location, les contrats à court terme représentaient 71,26 % de la part du marché de la location de voitures en Thaïlande en 2025 ; les contrats à long terme devraient se développer à un TCAC de 9,41 % jusqu'en 2031.
- Par application, les loisirs et le tourisme représentaient 65,47 % du marché de la location de voitures en Thaïlande en 2025, tandis que les locations pour déplacements et affaires constituent le segment à la croissance la plus rapide, avec un TCAC de 9,43 % jusqu'en 2031.
- Par catégorie de véhicule, les voitures économiques et mini dominaient le marché de la location de voitures en Thaïlande avec une part de 48,72 % en 2025 ; les SUV et les monospaces devraient croître à un TCAC de 9,31 % jusqu'en 2031.
- Par propulsion, les véhicules à moteur à combustion interne (MCI) dominaient la part du marché de la location de voitures en Thaïlande avec 87,15 % en 2025, mais les VEB se développent à un TCAC de 12,36 % jusqu'en 2031.
- Par canal de location, les comptoirs d'aéroport représentaient 68,31 % du marché de la location de voitures en Thaïlande en 2025, tandis que les points de vente en centre-ville et hors aéroport croissent à un TCAC de 9,38 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la location de voitures en Thaïlande
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reprise du tourisme | +2.5% | Bangkok, Phuket, Chiang Mai, Pattaya, Krabi, Surat Thani | Moyen terme (2-4 ans) |
| Plateformes de réservation numérique et de comparaison de prix | +1.8% | Bangkok, Phuket, Chiang Mai, Pattaya, Rayong | Court terme (≤ 2 ans) |
| Expansion des compagnies aériennes à bas coût | +1.5% | Rayong (U-Tapao), Chiang Mai, Khon Kaen, Chiang Rai, Hat Yai, Surat Thani | Moyen terme (2-4 ans) |
| Essor du tourisme en conduite autonome | +1.2% | Bangkok, Phuket, Chiang Mai, Pattaya | Court terme (≤ 2 ans) |
| Programme d'incitation à l'achat de véhicules électriques en location | +1.0% | Bangkok, Phuket, Chiang Mai, Rayong | Long terme (≥ 4 ans) |
| Systèmes de dépôt et de suivi des dommages | +0.3% | Bangkok, Phuket | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Reprise du tourisme et régimes d'exemption de visa
L'exemption permanente de visa accordée par la Thaïlande à la Chine, à l'Inde et à la Russie, introduite en 2025, a supprimé un obstacle de longue date qui décourageait les voyageurs en court séjour. Les visiteurs indépendants chinois ont retrouvé plus de 75 % de leurs niveaux d'avant la pandémie en 2025, stimulant la demande de location de voiture sur plusieurs jours au-delà des itinéraires en autocar. Les touristes indiens et russes représentaient environ 4,4 millions d'arrivées en 2025 et se sont orientés vers des voyages en voiture à destinations multiples sur des circuits balnéaires et culturels[1]"La Thaïlande accueille 32,9 millions de touristes étrangers en 2025", The Nation, nationthailand.com. L'évolution vers des réservations numériques spontanées et de dernière minute récompense les opérateurs disposant d'une visibilité en temps réel sur leur flotte et d'options de prise en charge flexibles.
Essor des plateformes de réservation numérique et de comparaison de prix
Les applications de réservation numérique telles que Drivemate et Houpcar, ainsi que les agrégateurs intégrés dans des super-applications comme Grab et Traveloka, ont capté 63,16 % des transactions du marché de la location de voitures en Thaïlande en 2025 et croissent à un TCAC de 9,28 % jusqu'en 2031. La transparence de la découverte des prix comprime les marges mais élargit considérablement la portée, incitant les acteurs établis à intégrer des interfaces de programmation d'applications (API) qui alimentent les tarifs en temps réel vers de multiples portails. Les opérateurs se différencient par la livraison à domicile, l'assurance groupée et les avantages de fidélité, mais doivent rationaliser leurs structures de coûts pour rester compétitifs face aux plateformes numériques à faibles actifs.
Expansion des compagnies aériennes à bas coût vers les aéroports secondaires
Airports of Thailand prévoit d'augmenter la capacité de Suvarnabhumi à 70 millions de passagers d'ici 2031 et celle d'U-Tapao à 16 millions d'ici 2026, redistribuant les flux de voyageurs loin des principales portes d'entrée de Bangkok[2]"AOT pousse l'expansion de Suvarnabhumi d'une valeur de 210 milliards de bahts", The Nation, nationthailand.com. Les nouvelles fréquences vers Chiang Rai, Khon Kaen et Hat Yai créent de nouveaux bassins de demande de location de voiture, mais les opérateurs font face à des investissements initiaux en comptoirs, parkings et flottes locales avant que les volumes de passagers ne se matérialisent pleinement. La planification flexible des agences et les locations aller simple entre villes atténuent le risque de capacité immobilisée.
Essor du tourisme en conduite autonome chez les touristes chinois
Ces dernières années, on a observé une augmentation notable du nombre de voyageurs indépendants en provenance de Chine. Ce groupe tend à dépenser davantage lors de ses voyages et manifeste une forte préférence pour les itinéraires en conduite autonome, souvent facilités par la commodité des applications GPS en langue chinoise. Bien que les préoccupations relatives à la sécurité et la disponibilité limitée de véhicules à conduite à droite aient posé des défis, la confiance croissante dans les plateformes évaluées par les pairs comme Zuzuche aide les voyageurs à surmonter ces obstacles. Cette évolution reflète une tendance plus large des touristes chinois à rechercher des expériences de voyage plus personnalisées et flexibles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts d'acquisition des flottes | -1.9% | Mondial, avec un impact aigu sur les segments premium et VEB | Court terme (≤ 2 ans) |
| Concurrence des applications de covoiturage | -1.4% | National, concentré dans les centres urbains et les zones touristiques | Moyen terme (2-4 ans) |
| Durcissement du financement des flottes | -1.1% | National, affectant à la fois les opérateurs et les consommateurs | Court terme (≤ 2 ans) |
| Infrastructure de recharge insuffisante | -0.8% | National, avec les zones rurales et interurbaines les plus touchées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts d'acquisition et de maintenance des flottes
La réforme de la taxe d'accise de 2026 a réduit les taux applicables aux VEB à 2 % tout en relevant les taxes sur les grands moteurs MCI à 50 %, gonflant les prix initiaux des voitures conventionnelles et obligeant les sociétés de location à peser l'électrification accélérée face aux contraintes de capital. Les pénuries de semi-conducteurs prolongent les délais de livraison, vieillissant les flottes et alourdissant les factures de maintenance. La nouvelle supervision de la banque centrale sur le crédit-bail automobile depuis décembre 2025 a durci les normes de crédit, augmentant les coûts d'emprunt pour les opérateurs de plus petite taille. L'équilibre entre les incitations fiscales et les besoins de liquidité devient critique pour les entreprises de taille intermédiaire.
Concurrence des services de covoiturage et des super-applications
Grab, qui contrôle environ 70 % du marché du covoiturage en Thaïlande, a intégré de manière innovante l'économie de la location dans sa plateforme en louant des véhicules électriques directement aux conducteurs via un modèle de financement basé sur les revenus. Bien que les services de mobilité à la demande soient apparus comme des alternatives aux locations de taxi traditionnelles, ils ont par inadvertance réduit la taille du marché pour les transferts aéroportuaires. De plus, les super-applications, qui combinent de manière transparente des services tels que les vols, les hôtels et les trajets, ont commencé à éclipser les opérateurs traditionnels. Cette évolution a contraint ces opérateurs à améliorer leurs offres, en investissant dans des services à valeur ajoutée et des abonnements d'entreprise, des domaines où les services de covoiturage peinent à rivaliser.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de réservation : les canaux numériques redéfinissent la distribution
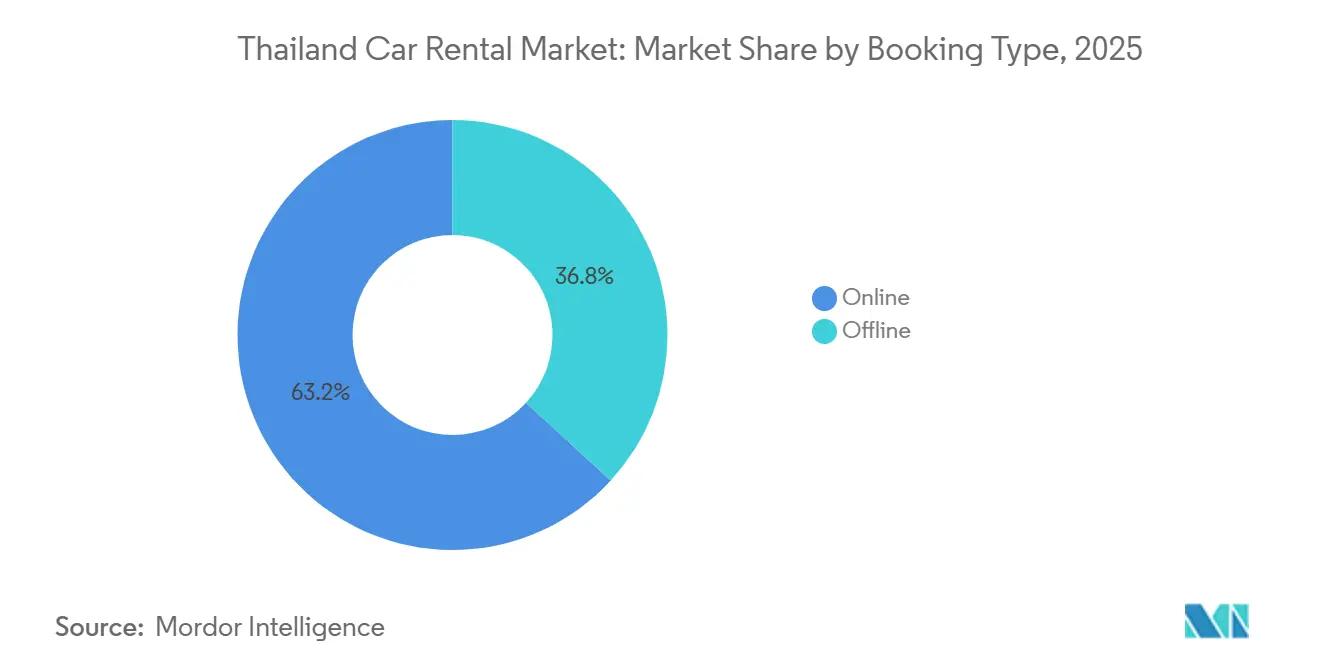
Les réservations en ligne représentaient 63,16 % de la taille du marché de la location de voitures en Thaïlande en 2025 et devraient croître à un TCAC de 9,28 % jusqu'en 2031, portées par les métamoteurs de recherche et les annonces entre pairs qui exposent les prix en direct auprès de dizaines d'opérateurs. Les applications intègrent des paiements par portefeuille électronique sans friction, une assurance en un clic et des évaluations d'utilisateurs, élevant les attentes en matière de transparence et de commodité. Les comptoirs hors ligne captent encore les arrivées de dernière minute dans les grands aéroports, mais leur croissance est à la traîne car les voyageurs axés sur le mobile privilégient l'immédiateté des réservations par smartphone. Les opérateurs expérimentent la tarification dynamique et les partenariats de fidélité pour conserver le trafic des canaux directs face aux remises agressives des agrégateurs.
L'acquisition de Drivemate par le groupe Thairung et l'injection immédiate d'une flotte de VEB ont validé le pivot stratégique vers une offre à faibles actifs et la découverte numérique. Les super-applications étendent leur portée aux écosystèmes de livraison de repas et de technologie financière, convertissant les utilisateurs quotidiens en clients de location par promotion croisée. Les voyageurs âgés et les primo-visiteurs apprécient encore le service en face à face pour les questions d'assurance complexes, maintenant un rôle résiduel pour les comptoirs avec personnel. Néanmoins, les gains de part numérique semblent durables, soutenant les bornes de départ automatisées et les remises de véhicules sans contact dans les sites à fort volume.


Par durée de location : les abonnements d'entreprise gagnent en dynamisme
Les locations à court terme représentaient 71,26 % de la part du marché de la location de voitures en Thaïlande en 2025, portées par le trafic axé sur les loisirs dans les aéroports de Bangkok, Phuket et Chiang Mai. Les tarifs journaliers restent le moteur de rendement, mais la volatilité saisonnière expose les flux de trésorerie à des fluctuations. En revanche, les locations à long terme et les abonnements mensuels groupés avec maintenance et assistance routière devraient croître à un TCAC de 9,41 % jusqu'en 2031. Les multinationales adoptent des flottes à l'usage pour se couvrir contre les coûts de possession et s'aligner sur les mandats de durabilité en remplaçant les unités MCI par des VEB.
Les comptes d'entreprise privilégient la budgétisation prévisible et la couverture nationale des services, poussant les opérateurs à proposer des portails de flotte avec analyses d'utilisation et facturation centralisée. La demande provient également des professionnels en télétravail qui choisissent un accès flexible à la voiture plutôt que la propriété. Les fournisseurs d'abonnements optimisent l'utilisation des actifs en redéployant les voitures d'entreprise inactives dans des pools de loisirs de week-end, lissant la saisonnalité des revenus. Pour les acteurs traditionnels de la location journalière, l'entrée dans des contrats à long terme nécessite une réingénierie des opérations de maintenance et des cadres d'évaluation du risque de crédit.
Par application : les loisirs dominent, le segment affaires s'accélère
Les voyages de loisirs représentaient 65,47 % de la taille du marché de la location de voitures en Thaïlande en 2025, ancrés par les visiteurs entrants et les vacanciers nationaux exploitant le dense calendrier de longs week-ends de la Thaïlande. Les politiques d'exemption de visa et la prolifération des routes des compagnies à bas coût soutiennent la croissance de base, mais les réservations de loisirs restent vulnérables aux fluctuations des taux de change et aux chocs géopolitiques tels que la baisse des voyages de groupe chinois en 2025. Les locations pour affaires et déplacements, bien que plus modestes, émergent comme moteur de croissance, avec un TCAC de 9,43 % jusqu'en 2031, à mesure que les entreprises pivotent vers des contrats de flotte en tant que service et que les conducteurs de covoiturage louent des voitures via le financement de plateforme.
Les clients entreprises répartissent leurs réservations plus uniformément tout au long de l'année, réduisant le risque de saisonnalité. Ils valorisent également les modèles électriques pour leurs objectifs de responsabilité sociale des entreprises, incitant les opérateurs vers l'acquisition de VEB. Les flottes axées sur les loisirs peuvent se diversifier dans les services avec chauffeur et les forfaits d'itinéraires personnalisés pour défendre leur part de marché face au covoiturage. La création d'opportunités de vente croisée entre les pools de loisirs et d'affaires contribue à améliorer l'utilisation globale et les rendements.
Par catégorie de véhicule : les voitures économiques ancrent le marché, les SUV mènent la croissance
Les voitures économiques et mini représentaient 48,72 % de la taille du marché de la location de voitures en Thaïlande en 2025, reflétant la sensibilité aux prix des touristes et des voyageurs nationaux. Les berlines compactes offrent un équilibre entre confort et accessibilité, mais les SUV et les monospaces sont sur une trajectoire de TCAC de 9,31 %, portés par les voyages familiaux multigénérationnels et le tourisme en road trip. Les sociétés de location tirent parti des tarifs journaliers plus élevés sur les SUV pour compenser les coûts d'acquisition et de carburant plus élevés, tandis que les utilisateurs finaux apprécient la hauteur de caisse et la capacité de chargement sur les routes provinciales.
Les versions hybrides et rechargeables des modèles de SUV recherchés attirent les locataires d'entreprise qui privilégient une empreinte carbone réduite mais se méfient des limitations d'autonomie. Pour naviguer face aux éventuelles hausses de taxes sur les grands moteurs MCI et exploiter le segment de marché premium, les opérateurs constituent des flottes mixtes. Cette diversification soutient non seulement la gestion dynamique du rendement, mais oriente également la demande vers des modèles plus rentables en période de pointe.
Par propulsion : le MCI prédomine, l'adoption des VEB s'accélère
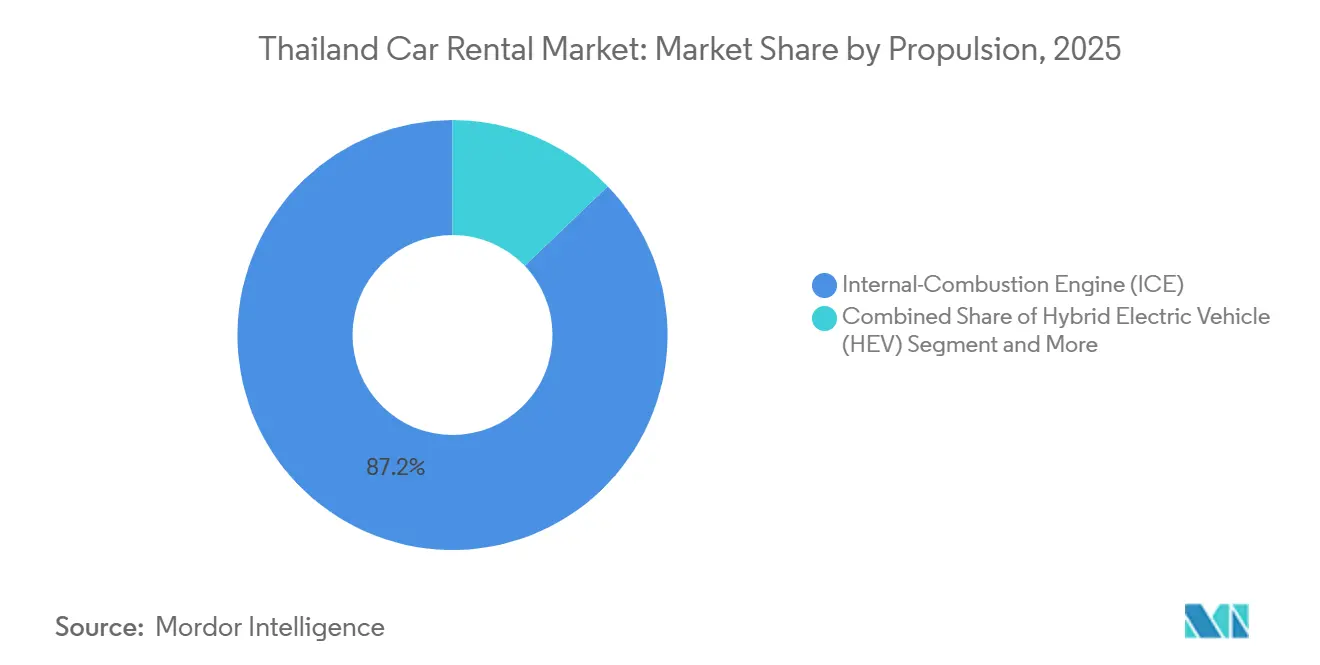
Les voitures MCI représentaient 87,15 % de la taille du marché de la location de voitures en Thaïlande en 2025, soutenues par une infrastructure de carburant établie et des prix d'achat plus bas. La part des VEB dans l'ensemble des flottes progresse à un TCAC de 12,36 % jusqu'en 2031, accélérée par des réductions fiscales à 2 % et des subventions allant jusqu'à 100 000 THB par unité dans le cadre du programme EV3.5. Des opérateurs tels que Sixt et Hertz déploient désormais des unités Nissan LEAF et BYD ATTO 3 dans les principaux aéroports pour servir les voyageurs soucieux de l'environnement et les comptes d'entreprise.
Cependant, l'accès à la recharge reste inégal, seuls Bangkok, Phuket et Chiang Mai offrant une disponibilité généralisée, ce qui freine une transition nationale vers l'électrification. L'Autorité provinciale de l'électricité a pour objectif d'ajouter 1 000 nouveaux chargeurs dans les hauts lieux touristiques, et l'EGAT est en bonne voie pour atteindre ce nombre d'ici 2030. Jusqu'à ce que le réseau de recharge devienne plus dense, les flottes s'orientent vers des systèmes de propulsion mixtes, les hybrides jouant un rôle crucial dans l'équilibre entre les considérations de coût et d'autonomie.

Par canal de location : les aéroports conservent leur échelle, les réseaux en centre-ville progressent
Les comptoirs d'aéroport ont capté 68,31 % de la taille du marché de la location de voitures en Thaïlande en 2025, Suvarnabhumi, Don Mueang, Phuket et Chiang Mai absorbant l'essentiel des flux touristiques. Les mises à niveau de capacité prévues jusqu'en 2031 soutiennent leur pertinence continue, mais les agences en centre-ville et hors aéroport croissent à un TCAC de 9,38 % jusqu'en 2031. Les points de vente en ville captent les voyageurs nationaux du week-end, les utilisateurs d'entreprise et les résidents recherchant une livraison à domicile, tout en évitant les lourdes redevances de concession aéroportuaire qui érodent les marges.
Les collaborations avec des chaînes hôtelières comme ONYX Hospitality intègrent de manière transparente les réservations de location dans les réservations de chambres, élargissant la portée du marché au-delà des seules arrivées aéroportuaires. Les opérateurs tirent parti des équipes de remise mobile et des boîtes à clés intelligentes pour faciliter les prises en charge sans clé dans les halls de résidences et les tours de bureaux. Ce réseau étendu améliore non seulement la prestation de services, mais protège également les opérateurs des baisses abruptes du nombre de touristes, un défi mis en évidence par le recul des arrivées de touristes chinois en 2025.
Analyse géographique
Bangkok reste le noyau du marché de la location de voitures en Thaïlande, accueillant la plus grande concentration de flottes, de comptoirs et de dépôts de maintenance. Suvarnabhumi et Don Mueang canalisent les passagers internationaux et nationaux vers le dense réseau du centre-ville de la capitale, tandis que les sièges sociaux d'entreprises à Sathorn et Sukhumvit génèrent une demande stable de location à long terme. Les remises entre pairs et les locations aux conducteurs de covoiturage prospèrent dans la ville grâce à une forte pénétration des smartphones et à l'abondance de stations de recharge pour les flottes de VEB naissantes.
Phuket et Chiang Mai se classent ensuite en termes de densité de location, bénéficiant chacune d'une forte attractivité pour les loisirs, d'une connectivité aérienne internationale et de communautés d'expatriés en croissance. Les pics saisonniers liés à la mousson du nord-est nécessitent une rotation agile des flottes, et les deux provinces servent de premiers bancs d'essai pour les offres de VEB grâce à des réseaux de recharge locaux favorables. Cependant, leur dépendance au tourisme entrant expose les revenus aux chocs macroéconomiques, soulignant la nécessité de campagnes de marketing national diversifiées.
Les pôles émergents comprennent Pattaya liée à U-Tapao, le corridor industriel de Rayong et les villes du nord telles que Chiang Rai et Khon Kaen. Le lancement de nouvelles routes par les compagnies aériennes à bas coût répartit la demande de location dans ces pôles secondaires, incitant les opérateurs à déployer des comptoirs modulaires et des parkings partagés pour limiter les coûts fixes. L'infrastructure de recharge insuffisante et les facteurs de charge des vols incertains élèvent le risque opérationnel, mais les premiers entrants peuvent sécuriser des espaces de concession aéroportuaire avant que les loyers n'augmentent. Les portes d'entrée du sud, Krabi, Hat Yai et Surat Thani, accueillent les touristes pratiquant le saut d'île en île et connaissent une utilisation de location par pics qui récompense les algorithmes avancés de gestion du rendement.
Paysage réglementaire
L'activité de location de voitures en Thaïlande relève du régime plus large du transport routier et de l'immatriculation des véhicules, supervisé par le ministère des Transports via le Department of Land Transport (DLT). La conformité porte sur l'immatriculation des véhicules et leur aptitude à circuler, les opérateurs devant conserver les documents requis (carte grise, preuve d'assurance et validation du permis de conduire) et aligner l'usage locatif sur les règles du DLT appliquées par les bureaux provinciaux des transports.
L'assurance automobile obligatoire prévue par le Motor Vehicle Act B.E. 2535 façonne les conditions de location et la gestion des risques, notamment autour des protections minimales des tiers pour les victimes d'accidents et les dommages matériels. Le marché reflète également des signaux politiques qui influent sur l'économie des achats, dont la réforme des droits d'accise de 2026 en Thaïlande, qui a ramené le taux d'accise sur les BEV à 2 % tout en augmentant les taxes sur les gros moteurs thermiques, modifiant la base de coûts entre les flottes de location électrifiées et conventionnelles.
Analyse de la chaîne de valeur
La chaîne de valeur de la location de voitures en Thaïlande commence par l'approvisionnement de la flotte (constructeurs et distributeurs pour les modèles thermiques, hybrides et BEV) et le financement, avant de se poursuivre par l'exploitation de la flotte assurée par des opérateurs internationaux et nationaux tels que SIXT Thailand et Thai Rent A Car. Les activités clés comprennent la gestion des agences et comptoirs (aéroport et centre-ville), la maintenance et la revente, l'administration des assurances, ainsi que le service client pour les locations de loisirs à court terme, la location longue durée pour entreprises et les services de chauffeur ou connexes à la mobilité.
La distribution et la génération de la demande dépendent de plus en plus des canaux et partenaires numériques, dont les plateformes de réservation en ligne et les super-applications agrégatrices, avec des paiements et promotions soutenus par des partenaires de services financiers tels que Krungthai Card (KTC) via des campagnes de cartes de crédit. En aval, le taux d'utilisation et le rendement sont influencés par l'accès aux concessions aéroportuaires, la gestion des comptes d'entreprise et les partenariats avec les écosystèmes du voyage (par exemple, les programmes de fidélité aériens). Pour les locations de véhicules électriques, l'exploitation ajoute des dépendances liées à l'accès à la recharge et à la capacité de l'opérateur à gérer la recharge, la télématique ainsi que les processus de dommages et de dépôt.
Paysage concurrentiel
Sur le marché de la location de voitures en Thaïlande, quelques acteurs exercent une influence dominante. Dominant les concessions aéroportuaires, Thai Rent A Car, Sixt, Avis Budget Group, Hertz et Europcar capitalisent sur leur solide notoriété de marque et leurs plateformes de réservation mondiales. La croissance des agrégateurs en ligne a comprimé le pouvoir de fixation des prix, contraignant les acteurs établis à nouer des alliances, comme le partenariat de Thai Rent A Car en 2024 avec Enterprise Mobility, qui intègre les réservations transfrontalières et les solutions de flotte d'entreprise.
Les acteurs nationaux de taille intermédiaire, Bizcar Rental, Chic Car Rent et Drive Car Rental, capitalisent sur leur connaissance locale et leur agilité décisionnelle pour piloter la livraison à domicile et les auto-enregistrements par smartphone. La fusion Bizcar-Drivemate a forgé un modèle hybride entre pairs et flotte propre, signalant une convergence entre les plateformes de partage et les opérations conventionnelles. Le géant du covoiturage Grab s'insère dans la chaîne de valeur de la location en louant des VEB aux conducteurs, érodant les volumes de location courte distance et forçant les opérateurs traditionnels à affiner leurs propositions autour des loisirs multi-jours, des SUV premium et des abonnements d'entreprise.
Les développements mondiaux se répercutent localement. La dépréciation de 518 millions USD d'Avis Budget Group sur les stocks de VEB américains en 2026 a incité à un recentrage sur le dimensionnement discipliné des flottes[3]"Avis Budget Group publie ses résultats du quatrième trimestre et de l'année complète", Avis Budget Group, avisbudgetgroup.com, ce qui pourrait ralentir son déploiement de VEB en Thaïlande et ouvrir la voie aux spécialistes locaux pour saisir les comptes d'entreprise des premiers adoptants. Parallèlement, le lancement du réseau de concessionnaires VinFast en 2024 introduit de nouveaux canaux d'approvisionnement en VEB que les sociétés de location proactives peuvent exploiter pour diversifier leurs offres électriques aux côtés des marques chinoises BYD et Great Wall.
Leaders du secteur de la location de voitures en Thaïlande
Sixt SE
Avis Budget Group
Thai Rent A Car
Europcar Mobility Group
Hertz Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'électrification crée un espace clair dans les locations premium et pour entreprises, soutenu par les incitations EV3.5 de la Thaïlande (subventions allant jusqu'à 100 000 THB par unité) et la réduction en 2026 du droit d'accise sur les BEV à 2 %. Le suivi côté offre se reflète dans des actions et investissements orientés flotte : ZEEKR a livré des 7X EV à SIXT Thailand en avril 2026, et Synergetic Auto Performance (ASAP) a annoncé un investissement de 1,2 milliard de THB en mai 2026 pour acheter des véhicules électriques et développer des showrooms EV. Ensemble, ces mesures élargissent le parc de véhicules électriques prêts à la location ainsi que les points de contact commerciaux et de service associés.
La distribution intégrée et les partenariats commerciaux soutiennent également la captation de la demande. Les réservations en ligne représentent déjà 63,16 % des transactions (2025), tandis que les écosystèmes du voyage et des paiements intègrent de plus en plus les locations dans des offres de fidélité et de cartes. Les programmes liés à la fidélité aérienne (Thai Airways Royal Orchid Plus) et aux promotions de cartes (KTC) offrent aux opérateurs une voie pour réduire les coûts d'acquisition et promouvoir les montées en gamme (SUV/MPV et EV premium). Le développement des réseaux autour des principaux points d'entrée et nœuds urbains soutient également les locations aller simple et une utilisation mixte loisirs-affaires à Bangkok, Phuket et Chiang Mai.
Développements récents du secteur
- Mai 2026 : Synergetic Auto Performance Plc (asap) a annoncé un investissement de 1,2 milliard de bahts pour acheter des véhicules électriques et développer des showrooms EV. L'investissement accroît la capacité de la flotte EV et renforce le réseau pour les clients entreprises, favorisant une pénétration accrue des BEV sur le marché de la location de voitures en Thaïlande.
- Mai 2026 : Synergetic Auto Performance Plc (asap) - Le 25 mai 2026, la société a annoncé un investissement de 1,2 milliard de bahts pour acheter des véhicules électriques et développer des showrooms EV, visant une hausse de 70 % du chiffre d'affaires en 2026. L'investissement élargit l'offre BEV et le réseau de showrooms, soutenant une adoption accélérée des BEV et les ventes aux entreprises.
- Avril 2026 : Sixt SE / SIXT Thailand a livré des véhicules électriques ZEEKR 7X à SIXT Thailand pour faire progresser l'expansion de la flotte. Cette livraison élargit la flotte EV premium dans les locations thaïlandaises et renforce l'alignement ESG des entreprises tout en signalant l'adoption des EV premium sur le marché local.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché thaïlandais de la location de voitures est mesuré comme la valeur totale des locations de voitures payantes réservées et exécutées en Thaïlande, couvrant à la fois l'usage de loisirs et professionnel, ainsi que les réservations en ligne et hors ligne.
Exclusions de périmètre : sont exclus les trajets de covoiturage à la demande (ride-hailing), les services de chauffeur point à point uniquement, et les locations informelles en espèces qui ne fonctionnent pas comme une offre de location structurée.
Aperçu de la segmentation
- Par type de réservation
- En ligne
- Hors ligne
- Par durée de location
- Court terme
- Long terme
- Par application
- Loisirs / Tourisme
- Déplacements / Affaires
- Par catégorie de véhicule
- Économique et mini
- Compact et taille intermédiaire
- SUV et monospace
- Luxe et premium
- Par propulsion
- Moteur à combustion interne (MCI)
- Véhicule électrique hybride (VEH)
- Véhicule électrique à batterie (VEB)
- Par canal de location
- Aéroport
- Centre-ville / Hors aéroport
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par l'établissement d'une base de référence pour le voyage et la mobilité à partir de séries publiques vérifiables d'une année à l'autre. Nous nous sommes appuyés sur les publications officielles d'arrivées touristiques (comme les autorités du tourisme thaïlandaises), les publications sur le trafic passagers et vols aéroportuaires (comme Airports of Thailand et les mises à jour au niveau des aéroports), ainsi que les statistiques d'immatriculation ou de licence des véhicules (comme les agences de transport thaïlandaises).
Pour compléter le tableau commercial, nous avons examiné les communications des opérateurs via les rapports annuels et présentations aux investisseurs, ainsi que la couverture de la presse économique réputée sur les prix et la disponibilité des flottes. Un contexte complémentaire a également été tiré des séries chronologiques des prix des carburants (comme les agences de l'énergie thaïlandaises), des indicateurs d'inflation à la consommation (comme la banque centrale thaïlandaise ou les publications statistiques nationales), et des avis de politique en matière de transport et de logistique affectant le stationnement, l'assurance et les règles de concession aéroportuaire. Un abonnement payant pour les données financières d'entreprises et les actualités a été utilisé de manière sélective pour recouper l'échelle et le calendrier, et une base de données payante au niveau des expéditions import-export a été utilisée de façon limitée pour percevoir l'orientation de l'approvisionnement des flottes. Les sources énumérées ci-dessus sont uniquement illustratives, et de nombreux autres documents publics ont été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Nous avons échangé avec des opérateurs de location, des intermédiaires du voyage, des parties prenantes des flottes et de l'assurance, ainsi que des acheteurs de mobilité d'entreprise, afin de comprendre comment la demande se répartit entre locations aéroportuaires et en centre-ville, et entre usage court terme et long terme en Thaïlande. Ces discussions ont également permis de confirmer comment les réservations en ligne sont tarifées par rapport aux réservations sur place, et de tester la saisonnalité autour des mois de pointe touristique, des longs week-ends et des événements majeurs. Lorsque les données divergeaient, nous avons recontacté les sources puis aligné les hypothèses sur des indicateurs pouvant être revérifiés au fil du temps.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Cadres dirigeants : 12 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/unités : 31 % |
| Petits acteurs : 18 % | Managers : 57 % |
Dimensionnement et prévision du marché
Le dimensionnement a commencé par une combinaison descendante et ascendante, où le volume de voyages et le taux de conversion locative ont été utilisés pour reconstituer le bassin de demande adressable pour la Thaïlande, celui-ci étant ensuite traduit en revenus à l'aide de la durée moyenne de location et de fourchettes de tarifs journaliers typiques. Les résultats ont ensuite été corroborés par des approximations ascendantes sélectives, principalement des vérifications échantillonnées de la taille de la flotte, du taux d'utilisation et des points de prix observés sur les canaux aéroportuaires et hors aéroport, ce qui a permis d'ajuster les totaux lorsque les jours de location implicites semblaient irréalistes.
Les principales données utilisées pour ancrer le modèle comprenaient les arrivées de visiteurs internationaux, l'intensité des voyages domestiques, le trafic passagers aéroportuaire, la répartition entre locations court terme et long terme, ainsi que l'évolution des tarifs journaliers par catégorie de véhicule. Nous avons également suivi le glissement du mix vers les réservations en ligne, ainsi que la part des locations aéroportuaires par rapport aux emplacements en centre-ville, car ces variables influencent la tarification réalisée et l'utilisation. Pour les prévisions, une analyse de scénarios a été utilisée pour refléter différentes trajectoires de reprise du tourisme et des voyages d'affaires, et les hypothèses de progression des tarifs et d'utilisation ont été validées par des discussions primaires. Lorsque la couverture des petits opérateurs était incomplète, elle a été traitée par des hypothèses de pénétration prudentes rattachées aux signaux de voyage et de réservation observés, plutôt que de tenter une consolidation exhaustive des fournisseurs.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les taux de croissance du tourisme, l'orientation du trafic aéroportuaire et les fourchettes de prix observées, puis examinés pour détecter les valeurs aberrantes pouvant résulter du calendrier des devises ou de pics de demande ponctuels. Les étapes intermédiaires ont également été testées, comme les jours de location implicites et le taux d'utilisation de flotte implicite, afin que la valeur finale ne repose pas sur une seule hypothèse.
Avant validation finale, le modèle et ses variables clés passent par une revue d'analyste en plusieurs étapes, et les sources sont recontactées lorsqu'une variable clé évolue plus que prévu ou entre en conflit avec d'autres éléments de preuve. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants affectent les flux de voyage, l'offre de véhicules ou la tarification. Avant la livraison, un analyste effectue une nouvelle passe sur les derniers indicateurs afin que les clients reçoivent la vision la plus actuelle.
Taille du marché thaïlandais de la location de voitures selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la location de voitures en Thaïlande peuvent différer car les études retiennent des définitions de service différentes, des années de référence différentes, et des façons différentes de traiter la tarification et l'utilisation entre les saisons de pointe et hors pointe. Le total peut également varier lorsqu'un chiffre n'inclut que les locations journalières, ou s'étend à des types de contrats connexes.
Certains chiffres externes regroupent dans un même ensemble les revenus de la location de voitures, du leasing et de l'abonnement, et certains s'appuient fortement sur les déclarations officielles des opérateurs, qui peuvent sous-estimer l'offre principalement en ligne. Mordor Intelligence limite le décompte aux revenus de location de voitures payante, puis soumet le résultat à des tests de cohérence en utilisant les jours de location implicites par rapport au tourisme et au trafic aéroportuaire, ainsi que des vérifications de tarifs journaliers par canal.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,07 milliard USD (2025) | |
| Cabinet de conseil régional A | 1,16 milliard USD (2024) | Souvent rapporté comme un total combiné de location de voitures, leasing et abonnement, si bien que les frais de contrats à plus long terme sont inclus avec les locations journalières, et l'année de référence ainsi que le traitement de l'inflation peuvent différer. |
| Association sectorielle B | 0,98 milliard USD (2025) | Généralement ancré sur les déclarations formelles des membres et les comptoirs aéroportuaires, ce qui peut sous-estimer les locations en centre-ville et les opérateurs principalement en ligne, et peut appliquer une construction de tarif moyen plus prudente. |
L'écart provient principalement de ce qui est inclus comme revenu et de la manière dont les hypothèses de tarif et d'utilisation sont reportées de l'année de référence vers la prévision. Une distinction claire entre locations journalières et contrats de mobilité à plus long terme, associée à des vérifications répétables de la demande et des prix, permet de garder l'estimation plus facile à retracer et à reproduire.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la location de voitures en Thaïlande ?
La taille du marché de la location de voitures en Thaïlande est évaluée à 1,16 milliard USD en 2026, en bonne voie pour atteindre 1,77 milliard USD d'ici 2031.
Quel canal de réservation connaît la croissance la plus rapide dans le secteur de la location de voitures en Thaïlande ?
Les plateformes en ligne, des applications entre pairs aux métamoteurs de recherche, se développent à un TCAC de 9,28 % jusqu'en 2031, dépassant les comptoirs traditionnels.
Comment les politiques gouvernementales influencent-elles l'électrification des flottes ?
Les remises fiscales réduisant les taux d'accise sur les VEB et les subventions dans le cadre du programme EV3.5 accélèrent l'adoption des VEB parmi les opérateurs de location.
Pourquoi les abonnements d'entreprise à long terme gagnent-ils en popularité ?
Les entreprises privilégient des mensualités prévisibles, une maintenance groupée et la capacité à faire évoluer les flottes sans lourdes dépenses en capital.
Quelle catégorie de véhicule offre le plus fort potentiel de croissance ?
Les SUV et les monospaces devraient croître à environ 9,31 % de TCAC, le tourisme familial multigénérationnel et le tourisme en road trip stimulant la demande de véhicules plus grands et plus polyvalents.
Dernière mise à jour de la page le:



