
Taille et part de marché de la location de voitures aux Émirats arabes unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.61 Milliards de dollars |
| Taille du Marché (2026) | 0.69 Milliards de dollars |
| Taille du Marché (2031) | 1.33 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.89 % |
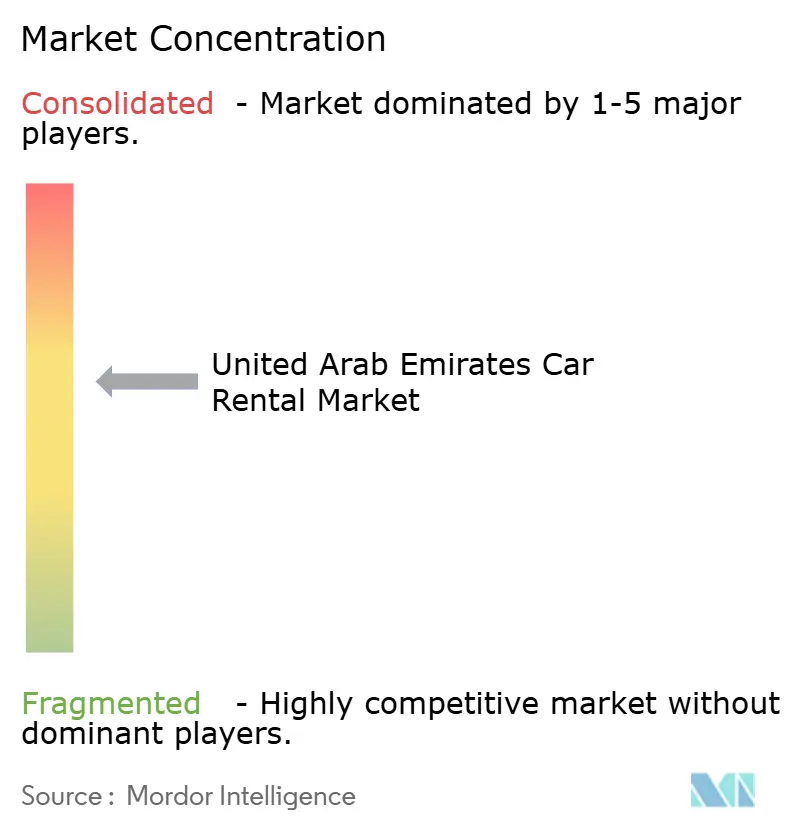
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location de voitures aux Émirats arabes unis par Mordor Intelligence
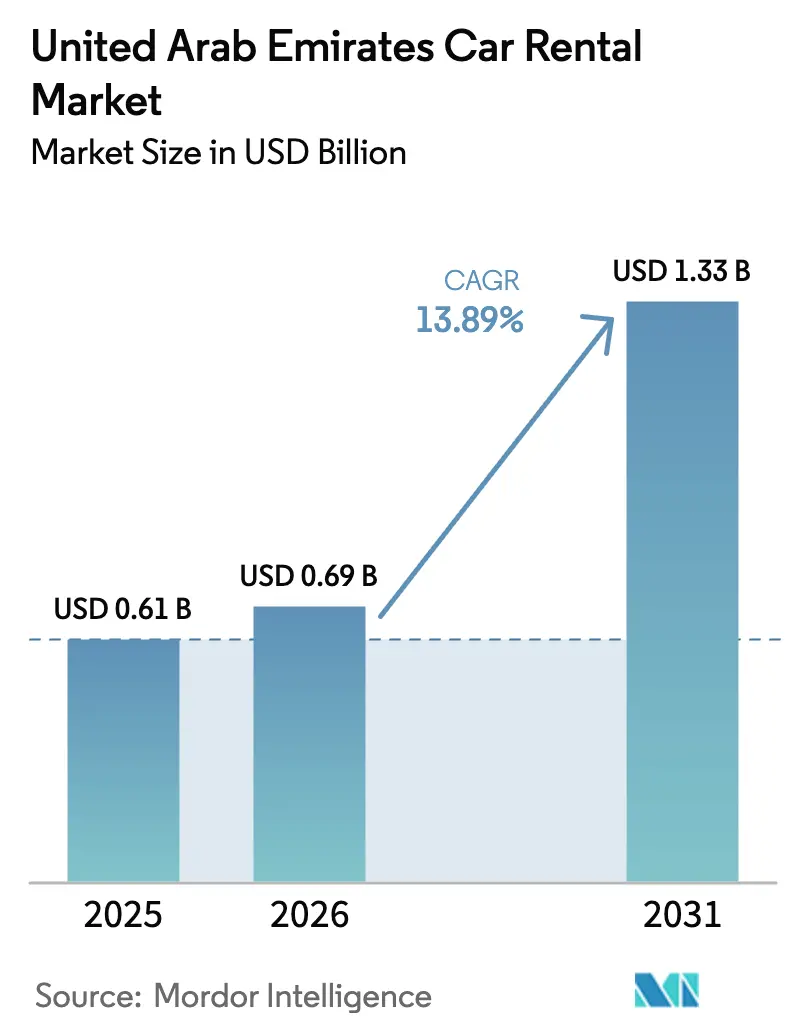
La taille du marché de la location de voitures aux Émirats arabes unis était évaluée à 0,61 milliard USD en 2025 et devrait progresser de 0,69 milliard USD en 2026 pour atteindre 1,33 milliard USD d'ici 2031, à un CAGR de 13,89 % durant la période de prévision (2026-2031). La forte croissance du tourisme entrant, la reprise soutenue des déplacements professionnels et la numérisation rapide renforcent la demande de location, tandis que les politiques gouvernementales favorisent l'électrification des flottes et les modèles de service sans contact. Les opérateurs basés sur des plateformes continuent de réduire les coûts d'acquisition de clients, permettant une tarification dynamique qui améliore l'utilisation des flottes. La croissance des déplacements de cadres dans les zones franches soutient la demande de flottes premium, même si les amendes sévères pour infractions routières et les guerres de prix dans le transport à la demande compriment les marges. L'élan des investissements reste intact grâce à une base de visiteurs large et diversifiée qui assure la résilience face aux chocs cycliques, et les initiatives réglementaires telles que l'allongement de la durée de vie des véhicules électriques améliorent l'économie du coût total de possession.
Points clés du rapport
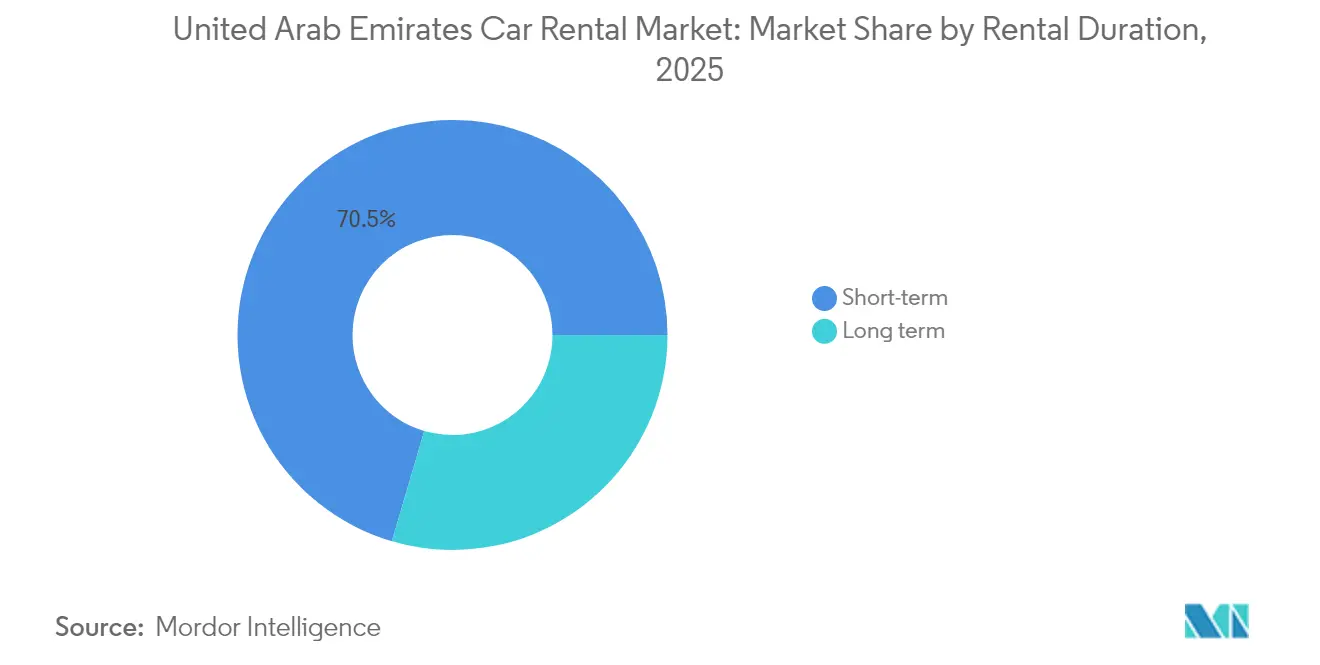
- Par durée de location, les locations à court terme représentaient 70,45 % de la part de marché de la location de voitures aux Émirats arabes unis en 2025, tandis que les locations à long terme devraient progresser à un CAGR de 11,21 % jusqu'en 2031.
- Par type de réservation, les canaux en ligne ont capturé 63,25 % de la part de revenus de la taille du marché de la location de voitures aux Émirats arabes unis en 2025 et devraient croître à un CAGR de 14,35 % jusqu'en 2031.
- Par type de conduite, les locations en conduite autonome représentaient 77,12 % du marché de la location de voitures aux Émirats arabes unis en 2025 ; les services avec chauffeur constituent le segment à la croissance la plus rapide avec un CAGR de 14,24 % jusqu'en 2031.
- Par type de véhicule, les voitures économiques et d'entrée de gamme étaient en tête avec 68,35 % de la part de revenus du marché de la location de voitures aux Émirats arabes unis en 2025, tandis que les locations premium et luxe progressent à un CAGR de 14,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la location de voitures aux Émirats arabes unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance du tourisme entrant | +1.8% | À l'échelle des Émirats arabes unis, concentrée à Dubaï et à Abou Dhabi | Court terme (≤ 2 ans) |
| Impulsion gouvernementale pour les flottes de location basées sur les véhicules électriques | +1.5% | À l'échelle nationale, avec une adoption précoce à Dubaï et à Abou Dhabi | Moyen terme (2-4 ans) |
| Progression du comportement du consommateur axé sur le numérique | +1.2% | À l'échelle des Émirats arabes unis, plus prononcée dans les émirats urbains | Court terme (≤ 2 ans) |
| Expansion des programmes de crédit-bail à long terme pour les entreprises | +0.8% | Quartiers d'affaires de Dubaï et d'Abou Dhabi | Moyen terme (2-4 ans) |
| Essor des méga-événements | +0.7% | Dubaï, avec des retombées sur Abou Dhabi et les émirats du Nord | Long terme (≥ 4 ans) |
| Montée en puissance de l'économie des plateformes de travail indépendant | +0.6% | Émirats urbains, concentrés à Dubaï et à Charjah | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance du tourisme de loisirs entrant
Les arrivées de visiteurs ont continué de progresser tout au long de 2025, soutenant une demande de location toutes saisons qui culmine de novembre à mai lorsque la fraîcheur du climat favorise les activités de plein air. L'augmentation de la capacité aéroportuaire, les nouvelles capacités hôtelières et les attractions centrées sur les événements — des héritages de l'Exposition universelle au Formule 1 à Abou Dhabi — se traduisent directement par une meilleure utilisation des flottes pour les opérateurs positionnés à proximité des principaux hubs d'arrivée. Les partenariats avec les compagnies aériennes et les privilèges de visa à l'arrivée attirent désormais des touristes d'Asie et d'Afrique, élargissant le bassin de clientèle adressable. Les voyageurs de loisirs préfèrent la flexibilité des locations de plusieurs jours pour des itinéraires inter-émirats, ce qui allonge la durée moyenne de location. La saisonnalité reste marquée, avec le Ramadan et les fêtes de l'Aïd qui augmentent les volumes d'environ un tiers, permettant aux entreprises de déployer des stratégies de tarification dynamique. La prévisibilité de la demande permet une planification proactive des flottes, réduisant les temps d'inactivité et améliorant le retour sur actifs. Par ailleurs, selon eZhire, la possession de voitures dans les principales villes du CCG devrait diminuer de 10 % d'ici 2030, sous l'effet de l'adoption rapide de solutions de mobilité alimentées par l'IA et de l'évolution des modes de vie[1]La mobilité à la demande gagne du terrain : eZhire prédit une baisse de 10 % de la possession de voitures d'ici 2030,
Bizpreneur Middle East, bizpreneurme.com.
Impulsion gouvernementale pour les flottes de location basées sur les véhicules électriques
La Politique nationale sur les véhicules électriques impose un taux d'adoption de 50 % pour les véhicules électriques d'ici 2050 et accorde déjà aux locations électriques une durée de vie de six ans, contre quatre ans pour les flottes à moteur à combustion interne. La réglementation de Dubaï va plus loin, permettant aux voitures électriques premium de fonctionner jusqu'à 10 ans, ce qui fait évoluer favorablement les courbes de valeur résiduelle pour les flottes haut de gamme. Les précurseurs bénéficient d'avantages marketing auprès des touristes sensibles à la durabilité et des clients d'entreprise qui privilégient le reporting ESG. Les dépenses en capital sont partiellement compensées par des coûts d'énergie et de maintenance plus faibles à mesure que l'infrastructure de recharge rapide se développe le long des principaux corridors. Les stratégies de rotation des flottes évoluent, les opérateurs retirant les berlines plus anciennes pour financer des crossovers électriques répondant aux exigences d'autonomie pour les trajets inter-villes. Pour les entreprises en retard, les coûts de conformité augmentent à mesure que les valeurs résiduelles des véhicules à combustion interne se dégradent avant les objectifs plus stricts de 2030.
Comportement du consommateur de plus en plus axé sur le numérique
Les applications de réservation mobile ont capturé la principale valeur transactionnelle en 2024 et continuent de croître à deux chiffres, renforçant l'avantage concurrentiel des opérateurs centrés sur la technologie. La vérification électronique de l'identité (e-KYC) sans friction, la remise de clés numériques et l'évaluation des dommages assistée par IA réduisent les temps de prise en charge, diminuant les frais généraux des agences. Les flux de données en temps réel permettent une planification prédictive de la maintenance, réduisant les temps d'arrêt imprévus et préservant l'expérience client. Des pilotes de covoiturage approuvés par le gouvernement, tels que Udrive, légitiment les locations via application, encourageant une adoption encore plus large par les consommateurs. Les paiements sans espèces réduisent les risques de fraude et accélèrent les cycles de fonds de roulement, mais les petites entreprises peinent à supporter le coût initial du développement de plateformes. L'analyse des données approfondit la connaissance des clients, permettant une vente additionnelle basée sur la fidélité pour les assurances, les accessoires et les modèles premium.
Expansion des programmes de crédit-bail à long terme pour les entreprises
Les multinationales des zones franches externalisent la gestion de leurs flottes auprès de spécialistes de la location pour éviter la dépréciation liée à la propriété et les tâches administratives. Les contrats d'une durée de 24 à 48 mois assurent aux opérateurs une utilisation de base, stabilisant les revenus pendant les saisons touristiques creuses. Les employeurs apprécient les offres groupées — assurance, entretien, véhicules de remplacement — car elles plafonnent les budgets de transport et simplifient les audits de dépenses. Les partenaires de livraison de l'économie des plateformes de travail indépendant demandent également des véhicules utilitaires légers au mois, créant une nouvelle poche de revenus récurrents. La familiarité réglementaire avec les procédures d'appels d'offres favorise les acteurs en place, tandis que la télématique fournie aux clients d'entreprise permet une facturation au kilométrage et un accompagnement proactif à la sécurité. La mise en concurrence, cependant, pousse les marges à la baisse, renforçant le besoin d'économies d'échelle et d'un contrôle efficace des coûts du cycle de vie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Amendes sévères pour infractions routières | -1.1% | À l'échelle des Émirats arabes unis, particulièrement à Dubaï et à Abou Dhabi | Court terme (≤ 2 ans) |
| Compétitivité tarifaire croissante du transport à la demande | -0.9% | Émirats urbains, concentrés à Dubaï | Court terme (≤ 2 ans) |
| Valeur résiduelle limitée pour les flottes à moteur à combustion interne | -0.7% | À l'échelle nationale, affectant tous les opérateurs de flottes | Long terme (≥ 4 ans) |
| Primes d'assurance élevées | -0.5% | À l'échelle des Émirats arabes unis, impact le plus fort à Dubaï et à Abou Dhabi | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Amendes et pénalités sévères pour infractions routières
Les réseaux de caméras intelligentes améliorés facturent automatiquement les infractions aux propriétaires de véhicules, transférant la responsabilité aux sociétés de location lorsque les touristes partent avant que les amendes ne soient réglées. Les opérateurs pré-autorisent désormais des dépôts plus importants et déploient une télématique embarquée pour alerter les conducteurs des seuils de vitesse. Les primes d'assurance pour les conducteurs de moins de 25 ans ont augmenté en 2024, gonflant le coût total de la location et freinant l'adoption chez les jeunes. Des effectifs administratifs supplémentaires sont nécessaires pour rapprocher les amendes entre plusieurs émirats, ce qui alourdit les frais généraux. Les entreprises sensibilisent les clients grâce à des tutoriels multilingues lors de la prise en charge, mais des temps d'enregistrement plus longs réduisent le débit. L'application constante des réglementations maintient les taux d'accidents à un niveau bas, mais la charge administrative contraint les petites agences qui ne disposent pas d'outils numériques de gestion des infractions.
Compétitivité tarifaire croissante du transport à la demande
Les forfaits journaliers de transport à la demande rivalisent avec les tarifs de location à court terme pour les séjours en centre-ville où les frais de stationnement érodent la valeur de la location. Les promotions ponctuelles d'Uber et de Careem pendant les saisons touristiques de pointe intensifient le transfert de clientèle. Les flottes pilotes autonomes à Abou Dhabi laissent entrevoir de futures baisses structurelles des coûts qui pourraient sous-coter les locations économiques. Les clients d'entreprise testent des abonnements de mobilité en tant que service pour le personnel urbain, réorientant les budgets de déplacement au détriment des contrats de location traditionnels. Les sociétés de location répondent avec des forfaits week-end et des points de fidélité échangeables contre des surclassements gratuits pour préserver leurs parts de marché. Le transport à la demande reste moins adapté aux excursions de plusieurs jours dans le désert et aux voyages familiaux avec beaucoup de bagages, assurant une coexistence plutôt qu'un déplacement total.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par durée de location : la location à court terme accélère la stabilité des revenus
Les contrats à court terme représentaient 70,45 % de la part du marché de la location de voitures aux Émirats arabes unis en 2025, et les locations à long terme ont affiché un CAGR de 11,21 % jusqu'en 2031. La taille du marché de la location de voitures aux Émirats arabes unis attribuée à ce segment devrait augmenter rapidement à mesure que l'externalisation des flottes pluriannuelles obtient l'approbation des conseils d'administration dans les secteurs de la finance, de la technologie et de l'énergie. Les forfaits kilométrage inclus réduisent le coût total de la mobilité, et la maintenance préventive soutenue par la télématique minimise les temps d'arrêt. Les sociétés de location déploient des outils de prévision de la valeur résiduelle pour aligner la tarification des contrats de crédit-bail sur l'évolution des courbes de revente des véhicules électriques, réduisant ainsi le risque bilanciel.
Les locations à court terme continuent d'ancrer le marché de la location de voitures aux Émirats arabes unis grâce aux flux touristiques, mais la croissance se modère à mesure que le transport à la demande absorbe certaines occasions d'utilisation en ville. Le gonflement saisonnier des flottes reste essentiel ; les entreprises s'appuient sur des partenariats de vente aux enchères pour une cession rapide après les périodes de pointe. Les revenus accessoires — des systèmes de navigation aux sièges enfants — maintiennent une rentabilité par transaction attractive. Une collaboration émerge lorsque les opérateurs commercialisent mutuellement des offres de week-end auprès des locataires d'entreprise, lissant l'utilisation sur les jours de semaine et les jours fériés.


Par type de réservation : les canaux en ligne consolident leur dominance
Les plateformes en ligne ont généré 63,25 % des revenus du marché de la location de voitures aux Émirats arabes unis en 2025, avec un CAGR de 14,35 % durant la période de prévision. Les opérateurs s'appuient sur des moteurs de tarification pilotés par l'IA pour modifier les prix toutes les heures, captant l'excédent du consommateur lors des pics de demande. La vente additionnelle en application de garanties de protection contre les dommages accidentels améliore les marges annexes. Les partenariats avec les applications de compagnies aériennes et d'hôtels orientent le trafic à forte intention directement vers les entonnoirs de réservation, réduisant les commissions des agrégateurs.
Les comptoirs hors ligne restent pertinents pour les locations de luxe impliquant une remise personnalisée du véhicule et le traitement des factures d'entreprise nécessitant des signatures sur place. Cependant, les réseaux d'agences rationalisent leurs empreintes, réaffectant les économies d'espace à l'électrification des flottes et aux logiciels. Les kiosques sans contact dans les halls d'hôtels combinent l'immédiateté de la présence physique avec l'efficacité des transactions par code QR, fusionnant ainsi les deux canaux.
Par type de conduite : les services en conduite autonome gagnent du terrain auprès des cadres
Les options en conduite autonome ont sécurisé 77,12 % du marché de la location de voitures aux Émirats arabes unis en 2025, grâce à leur rapport coût-efficacité et aux préférences en matière de confidentialité. Néanmoins, les trajets avec chauffeur devraient dépasser la croissance globale du marché avec un CAGR de 14,24 % jusqu'en 2031, les cadres soucieux de productivité externalisant la conduite. Les entreprises reconnaissent la valeur des réunions virtuelles en cours de route, justifiant des tarifs premium. Des prestations de type service de conciergerie — prise en charge côté piste à l'aéroport, chauffeurs multilingues — différencient les prestataires haut de gamme. Google Maps est largement utilisé dans les Émirats arabes unis, et Senyar propose un système de navigation intégré pour la localisation des adresses.
Les réglementations stipulant des conducteurs agréés par l'Autorité des routes et des transports (RTA) et une assurance renforcée élèvent les barrières à l'entrée, limitant l'offre aux opérateurs agréés. Les gestionnaires de flotte font alterner les conducteurs entre les berlines électriques pour mettre en avant les références de durabilité auprès des clients de direction générale. Les services en conduite autonome ripostent avec des applications d'assistance routière optionnelles et des stations de restitution flexibles, maintenant leur attrait auprès des voyageurs de loisirs qui apprécient la spontanéité et les allocations kilométriques étendues.

Par type de véhicule : les locations premium et luxe s'accélèrent
Les voitures économiques et d'entrée de gamme détiennent 68,35 % du marché de la location de voitures aux Émirats arabes unis en 2025, offrant une mobilité essentielle aux touristes et aux expatriés sensibles aux prix. Cependant, les modèles premium tels que les SUV haute performance progressent à un CAGR de 14,05 % jusqu'en 2031, bien en avance sur la croissance du marché de la location de voitures aux Émirats arabes unis. La signalisation de statut sur les réseaux sociaux stimule la demande de modèles exotiques, notamment lors d'événements de grande notoriété. Les fenêtres d'exploitation étendues de 10 ans pour les véhicules électriques de luxe augmentent le potentiel de revenus sur la durée de vie, encourageant la diversification des flottes vers les gammes Tesla, Mercedes-EQ et BMW i.
Les flottes économiques sont de plus en plus composées de compactes économes en carburant qui répondent aux critères de durabilité des entreprises sans tarification premium. Les opérateurs couvrent le risque résiduel via des programmes de rachat par les constructeurs, maintenant les cycles de renouvellement à moins de trois ans. La vente groupée inter-segments — offres de surclassement pour les anniversaires ou les délégations de conférences — crée des synergies de revenus et renforce la valeur de la marque.
Analyse géographique
Dubaï a dominé la valeur du marché de la location de voitures aux Émirats arabes unis en 2024 grâce à une connectivité aérienne inégalée, un important pipeline hôtelier et des pôles d'affaires denses. Les méga-événements tels que la COP28 et Art Dubai créent des pics d'occupation prévisibles qui permettent un déploiement dynamique des flottes dans les corridors du centre-ville et des stations balnéaires. L'agilité réglementaire, notamment les approbations pilotes pour les navettes autonomes, positionne Dubaï comme un banc d'essai pour les futurs formats de mobilité.
Abou Dhabi est ancrée par les sièges des fonds souverains, les grands groupes énergétiques et les agences gouvernementales qui nécessitent un transport exécutif à long terme. Des sites culturels comme le Louvre Abou Dhabi et le circuit de Yas Marina attirent des touristes aisés qui favorisent les modèles de luxe, renforçant l'utilisation des flottes premium. La stratégie de mobilité verte de l'émirat subventionne les chargeurs rapides dans les hôtels et les centres commerciaux, favorisant le retour sur investissement précoce des flottes électriques.
Les moteurs du tourisme — des croisières à Khor Fakkan aux parcs d'aventure en montagne — élargissent les itinéraires de loisirs au-delà des corridors Dubaï-Abou Dhabi, stimulant la demande de location inter-émirats. Les initiatives fédérales visant à harmoniser la réglementation du stationnement et les systèmes de paiement des péages facilitent les opérations de flottes transfrontalières, rendant l'expansion régionale financièrement viable pour les entreprises de taille intermédiaire.
Paysage réglementaire
Les activités de location de voitures aux Émirats arabes unis sont réglementées principalement au niveau de l'émirat, sous l'égide de la Dubai Roads and Transport Authority (RTA) et du Abu Dhabi Department of Municipalities and Transport (DMT), ainsi que des organismes locaux d'octroi de licences économiques qui délivrent la licence commerciale de base pour cette activité. À Dubaï, le cadre réglementaire s'articule autour de la Résolution du Conseil exécutif n° (47) de 2017 et de son arrêté d'application (publié en 2022), qui définissent les conditions de licence des opérateurs, les exigences opérationnelles et les obligations de conformité. Abu Dhabi publie des réglementations distinctes sur la location de voitures à l'heure via le DMT. Les règles d'entrée et d'exploitation comprennent généralement des seuils minimaux de flotte (par exemple, 10 véhicules pour les nouveaux entrants à Dubaï et 30 à Abu Dhabi), des limites d'âge des véhicules pour l'intégration des flottes, l'enregistrement au nom de la société, et des exigences d'utilisation de systèmes électroniques liés au régulateur pour le suivi et l'administration.
La protection des consommateurs et la standardisation des transactions deviennent également plus explicites, avec notamment des circulaires exigeant le remboursement des dépôts de garantie dans un délai de 30 jours. Cela renforce les contrôles internes des agences et accroît l'auditabilité des processus de paiement et de règlement des litiges. Le respect de la couverture d'assurance obligatoire, des contrats de location documentés et des procédures prescrites par le régulateur pour les amendes et infractions ajoute des coûts et une discipline de processus, en particulier pour les opérateurs à fort volume, axés sur les aéroports et le numérique, qui doivent concilier des règles d'application et de facturation multi-émirats à grande échelle.
Paysage concurrentiel
Les géants mondiaux s'appuient sur les concessions aéroportuaires, les programmes de fidélité et les contrats d'entreprise multi-pays pour sécuriser les volumes. Les spécialistes locaux ripostent avec une tarification hyper-localisée, des options de paiement flexibles et un service client en langue arabe. Les acteurs nés du numérique comme eZhire et Udrive adoptent des modèles à faibles actifs, s'approvisionnant en véhicules auprès de flottes partenaires et monétisant via des plans d'abonnement.
La technologie est devenue le principal champ de bataille : la réservation pilotée par API, la tarification dynamique guidée par l'IA et la notation des risques basée sur la télématique différencient les gagnants. Les exigences en capital pour des mises à niveau logicielles constantes et l'approvisionnement en véhicules électriques poussent les petites entreprises vers des fusions ou une spécialisation de niche. Les assureurs de flottes récompensent l'adoption de la télématique par des remises sur les primes, offrant une incitation financière aux plateformes riches en données. Le cadre réglementaire de l'Autorité des routes et des transports de Dubaï soutient le développement du marché grâce à des procédures de licence simplifiées et des initiatives d'intégration technologique, tout en maintenant des normes de sécurité grâce à des mécanismes de surveillance globaux.
Des opportunités inexploitées persistent dans le crédit-bail à long terme pour les entreprises, les expériences en véhicules électriques de luxe et la location de fourgonnettes logistiques soutenant la livraison du dernier kilomètre. Les audits de conformité renforcés par l'Autorité des routes et des transports (RTA) professionnalisent davantage le secteur, faisant pencher l'avantage concurrentiel en faveur des entreprises dotées d'une solide gouvernance.
Leaders du secteur de la location de voitures aux Émirats arabes unis
SIXT SE
The Hertz Corporation
Avis Budget Group Inc.
Europcar International
Enterprise Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La numérisation pilotée par le régulateur crée un espace opérationnel pour les agences qui connectent les processus de licence, de suivi et de paiement aux plateformes de l'émirat, telles que les systèmes de la Dubai RTA. Cela réduit le délai d'intégration des véhicules, d'émission des contrats et de gestion de la conformité. L'évolution vers des règles plus claires en matière de protection des consommateurs, notamment l'obligation de rembourser les dépôts de garantie dans un délai de 30 jours, favorise également la différenciation grâce à une tarification transparente, des processus automatisés de libération des dépôts et des outils de gestion des litiges. Cela s'aligne sur la structure du marché où les réservations en ligne représentent déjà 63,25 % des revenus (2025).
Les opportunités liées à la composition de la flotte et à la conception des produits se développent également autour de l'électrification et de la montée en gamme, soutenues par des signaux politiques et des évolutions de l'économie d'exploitation observées sur le marché. Cela comprend des durées de vie autorisées plus longues pour les véhicules électriques par rapport aux flottes à moteur thermique, et des fenêtres prolongées pour les voitures électriques premium selon les règles de Dubaï. Les opérateurs peuvent traduire cela en propositions ciblées de véhicules électriques et de véhicules électriques de luxe pour les comptes d'entreprise et les touristes à forte dépense, tout en développant la demande de courte durée concentrée à Dubaï et Abu Dhabi grâce à des processus numériques conformes (e-KYC, contractualisation électronique, automatisation des dépôts), sans augmenter les frais généraux liés aux agences au même rythme.
Développements récents du secteur
- Juin 2026 : SIXT United Arab Emirates a annoncé l'ouverture prochaine d'une nouvelle agence dans une destination majeure de Dubaï. Cette expansion directe du marché élargit le réseau local de SIXT et augmente l'accessibilité pour les voyageurs. La croissance de la flotte et de la présence sur les principaux pôles de transport renforce la couverture régionale et le positionnement concurrentiel.
- Juin 2026 : Hertz UAE a lancé un site web client repensé, axé sur des réservations plus rapides et des informations plus claires. Cette amélioration de la plateforme numérique améliore l'expérience utilisateur et favorise un débit de location plus élevé. L'amélioration de la conversion en ligne renforce la capacité de Hertz UAE à capter la demande et à simplifier les transactions.
- Novembre 2025 : Hertz UAE a conclu un partenariat de leasing pour introduire 150 nouveaux véhicules hybrides BYD dans sa flotte. Cette électrification de la flotte élargit la part de véhicules électriques et s'aligne sur les politiques régionales en faveur de l'environnement. Cette démarche stratégique améliore le coût total de possession et renforce la conformité aux normes environnementales.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par la location de voitures particulières aux Émirats arabes unis, y compris les frais liés à la durée de location, à l'activité de réservation et à la mise à disposition d'un chauffeur, et est présenté en valeur USD pour la période d'étude.
Exclusions du périmètre : sont exclus les trajets de VTC, la location de véhicules traitée comme un financement à long terme, et le partage de voitures entre particuliers lorsqu'il n'est pas réservé comme un service de location.
Aperçu de la segmentation
- Par durée de location
- Court terme (moins de 30 jours)
- Long terme (plus de 30 jours)
- Par type de réservation
- En ligne
- Hors ligne
- Par type de conduite
- Conduite autonome
- Conduite avec chauffeur
- Par type de véhicule
- Économique/Entrée de gamme
- Premium/Luxe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier les moteurs de la demande et ancrer le modèle avec les indicateurs de voyage et de mobilité des Émirats arabes unis. Nous nous sommes appuyés sur des sources publiques telles que les communiqués du ministère de l'Économie des Émirats arabes unis, les jeux de données du Federal Competitiveness and Statistics Centre, les tableaux de bord touristiques des organismes de tourisme au niveau des émirats, les publications sur le trafic aéroportuaire, ainsi que les séries macroéconomiques des banques centrales ou du FMI qui fournissent un contexte sur les conditions de voyage et les dépenses.
Pour ancrer la construction des revenus, nous avons également examiné les sites web des opérateurs, les documents publics des groupes cotés, les présentations aux investisseurs, ainsi que la presse économique reconnue couvrant les tendances de flotte et les évolutions tarifaires. Dans quelques cas, des abonnements payants ont été utilisés uniquement comme données d'appui, principalement pour les données financières des entreprises et la veille d'actualité, ainsi que pour recouper les signaux d'importation et d'expédition lorsqu'ils étaient disponibles. Les sources ci-dessus sont illustratives et non exhaustives, et des documents publics supplémentaires ont été examinés pour valider les hypothèses et clarifier les zones d'ombre.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la vérification de la répartition de la demande de location entre les sites aéroportuaires et les sites urbains, ainsi que sur l'évolution des prix en fonction de la saisonnalité et de la disponibilité des flottes. Nous nous sommes entretenus avec un panel d'opérateurs de location, de gestionnaires de flotte, de partenaires de distribution et d'acheteurs de voyages d'affaires à travers les Émirats arabes unis, afin de tester les hypothèses sur le taux d'utilisation, la durée moyenne de location et les frais additionnels par rapport aux pratiques opérationnelles quotidiennes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27 % | Directeurs (CXO) : 14 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs plus modestes : 21 % | Managers : 48 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante (top-down) dans laquelle le bassin de demande de voyage et de mobilité est reconstitué à partir des flux de visiteurs aux Émirats arabes unis, des volumes de passagers aéroportuaires, de l'évolution du taux d'occupation hôtelière et de la base résidente qui utilise fréquemment des locations de courte durée. Ces signaux de demande sont ensuite convertis en revenus de location à l'aide d'indicateurs pratiques tels que la durée moyenne de location (en jours), le taux d'utilisation de la flotte, les tarifs journaliers types par catégorie de véhicule et la part des réservations en ligne susceptible d'améliorer la conversion.
Nous avons ensuite corroboré les totaux par des vérifications ascendantes (bottom-up) sélectives, incluant une agrégation des fourchettes de revenus des opérateurs échantillonnés, une logique de comptage de flotte lorsqu'elle était disponible, et des vérifications par canal sur la tarification des locations de courte durée par rapport aux locations mensuelles. Lorsque les opérateurs plus modestes disposaient d'une divulgation limitée, les lacunes ont été comblées en appliquant des fourchettes de taux d'utilisation et de tarifs validées lors des entretiens, puis examinées par rapport à la saisonnalité observée pendant les périodes touristiques de pointe. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, dans laquelle des moteurs tels que la croissance touristique, la normalisation des voyages d'affaires et des postes de coûts comme l'assurance et les cycles de renouvellement des véhicules ont été soumis à des tests de résistance avant de valider la trajectoire finale.
Validation des données et cycle de mise à jour
La validation s'effectue au moyen d'une série de contrôles de cohérence afin que le modèle ne s'écarte pas des signaux réels du marché. Nous comparons les revenus implicites par véhicule à des niveaux d'utilisation réalistes, vérifions l'évolution annuelle par rapport aux tendances touristiques et du trafic aérien, et examinons les valeurs aberrantes pouvant résulter d'événements ponctuels ou de pics tarifaires.
Un deuxième analyste revoit les hypothèses clés et les calculs intermédiaires, suivi d'une dernière vérification au cours de laquelle les anomalies sont soit corrigées, soit retestées par le biais d'appels de suivi. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que de fortes variations touristiques, des changements réglementaires affectant la mobilité, ou des ajustements tarifaires majeurs. Avant la livraison, nous effectuons une dernière actualisation afin que les clients reçoivent la vision la plus récente, alignée sur le même périmètre et la même logique.
Taille du marché de la location de voitures aux Émirats arabes unis selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la location de voitures aux Émirats arabes unis peuvent varier, même lorsqu'elles semblent mesurer la même chose, car les périmètres et les postes de revenus ne sont pas toujours traités de la même manière. Des différences apparaissent également lorsqu'une estimation s'appuie sur des indicateurs de voyage et l'économie des flottes, tandis qu'une autre repose davantage sur des répartitions larges des dépenses de mobilité.
En vérifiant le taux d'utilisation de la flotte ajusté de la saisonnalité, la durée moyenne de location et l'évolution des tarifs par catégorie de véhicule, Mordor Intelligence maintient le total lié aux revenus des services de location aux Émirats arabes unis, plutôt que de mélanger la valeur du leasing ou du VTC, ce qui peut rapidement modifier le chiffre.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,61 milliard USD (2025) | |
| Association sectorielle A | 0,78 milliard USD (2025) | Inclut souvent les revenus de location de véhicules à long terme et les services de chauffeur groupés au sein d'un même ensemble, ce qui peut gonfler la valeur lorsque les comptes d'entreprise à forte composante de leasing sont comptabilisés comme des locations. |
| Cabinet de conseil régional B | 0,52 milliard USD (2025) | A tendance à appliquer des hypothèses de tarif journalier moyen conservatrices et peut sous-estimer les pics de demande liés à l'aéroport, en particulier lorsque la hausse d'utilisation pendant les mois de forte affluence touristique n'est pas modélisée explicitement. |
L'écart s'explique principalement par ce qui est comptabilisé comme revenu de location et par la manière dont la tarification et l'utilisation sont traitées selon les mois de haute et de basse saison. Notre méthode reste reproductible car chaque étape peut être retracée jusqu'aux moteurs tels que les flux de voyage, les jours de location, l'utilisation et les fourchettes de tarifs observées, puis soumise à des tests de scénarios pratiques.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la location de voitures aux Émirats arabes unis en 2026 ?
La taille du marché de la location de voitures aux Émirats arabes unis est de 0,69 milliard USD en 2026 et devrait atteindre 1,33 milliard USD d'ici 2031.
Quel est le taux de croissance prévu pour la location de voitures aux Émirats arabes unis ?
Le chiffre d'affaires du marché devrait progresser à un CAGR de 13,89 % entre 2026 et 2031.
Quel segment de durée de location connaît la croissance la plus rapide ?
Le crédit-bail à long terme mène la croissance avec un CAGR de 11,21 %, porté par l'externalisation de la gestion des flottes par les entreprises.
Quelle est l'importance des réservations en ligne dans la location de voitures aux Émirats arabes unis ?
Les plateformes numériques représentent déjà 63,25 % des revenus et progressent à un CAGR de 14,35 %.
Quel est l'impact de l'électrification des flottes sur les opérateurs de location ?
La prolongation de la durée de vie des véhicules, la réduction des coûts d'exploitation et la demande portée par les critères ESG rendent les flottes électriques de plus en plus rentables, même si l'investissement initial élevé demeure un obstacle.
Quel émirat génère la demande de location la plus élevée ?
Dubaï contribue à une part majeure du marché en raison de son infrastructure touristique et de son statut de pôle d'affaires international.
Dernière mise à jour de la page le:


