
Taille et parts de marché des modules RF de front-end
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 33.06 Milliards de dollars |
| Taille du Marché (2031) | 60.99 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.02 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des modules RF de front-end par Mordor Intelligence
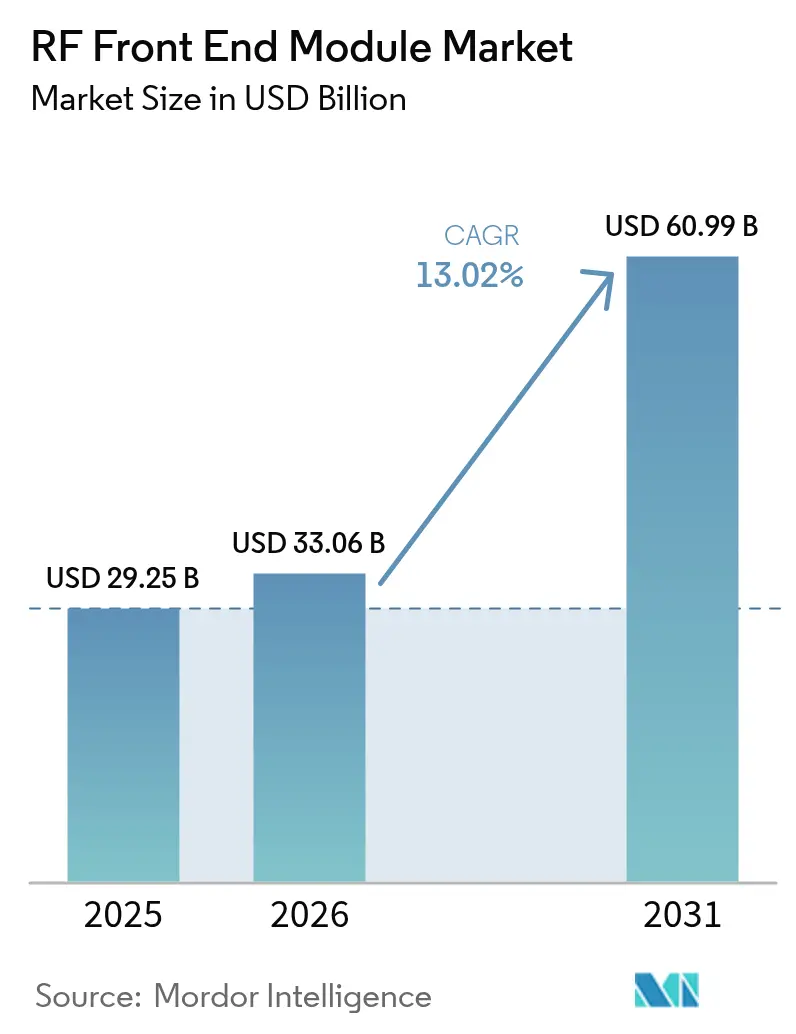
La taille du marché des modules RF de front-end devrait passer de 29,25 milliards USD en 2025 à 33,06 milliards USD en 2026, et les prévisions indiquent qu'il atteindra 60,99 milliards USD d'ici 2031, à un TCAC de 13,02 % sur la période 2026-2031. L'accélération de la demande est portée par les fabricants de smartphones qui exigent des solutions RF en boîtier unique libérant de l'espace sur la carte, tandis que les opérateurs de réseau poussent vers une densité de performance plus élevée. La convergence d'une couverture 5G sous-6 GHz à grande échelle et des premiers déploiements commerciaux d'accès sans fil fixe en ondes millimétriques vient renforcer cet élan. Les conceptions intégrées atténuent également les contraintes thermiques et raccourcissent les cycles de conception, offrant un avantage clair aux fournisseurs maîtrisant la co-optimisation système. Par ailleurs, les contraintes de capacité en gallium et en tranches de silicium encouragent les partenariats d'approvisionnement à long terme et stimulent les investissements régionaux dans les usines de semi-conducteurs composés.[1]Source : WIN Semiconductors, « Annonce d'expansion de capacité 2024 », winsemi.com
Principaux enseignements du rapport
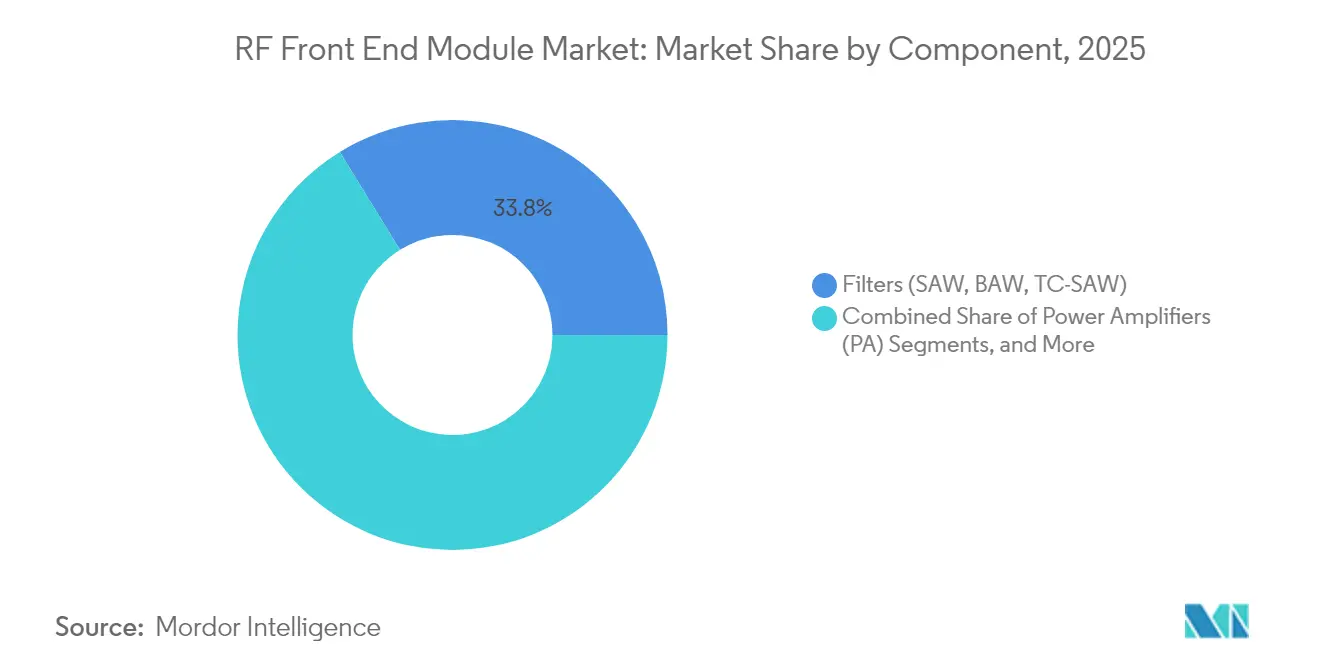
- Par composant, les filtres détenaient 33,78 % des parts de marché des modules RF de front-end en 2025 ; les accordeurs d'antenne devraient progresser à un TCAC de 13,98 % jusqu'en 2031.
- Par application, l'électronique grand public était en tête avec 67,35 % des revenus en 2025 ; l'automobile devrait progresser à un TCAC de 14,21 % jusqu'en 2031.
- Par plage de fréquences, le sous-6 GHz représentait 73,45 % de la taille du marché des modules RF de front-end en 2025 ; les ondes millimétriques (24–47 GHz, FR2) devraient progresser à un TCAC de 13,72 % jusqu'en 2031.
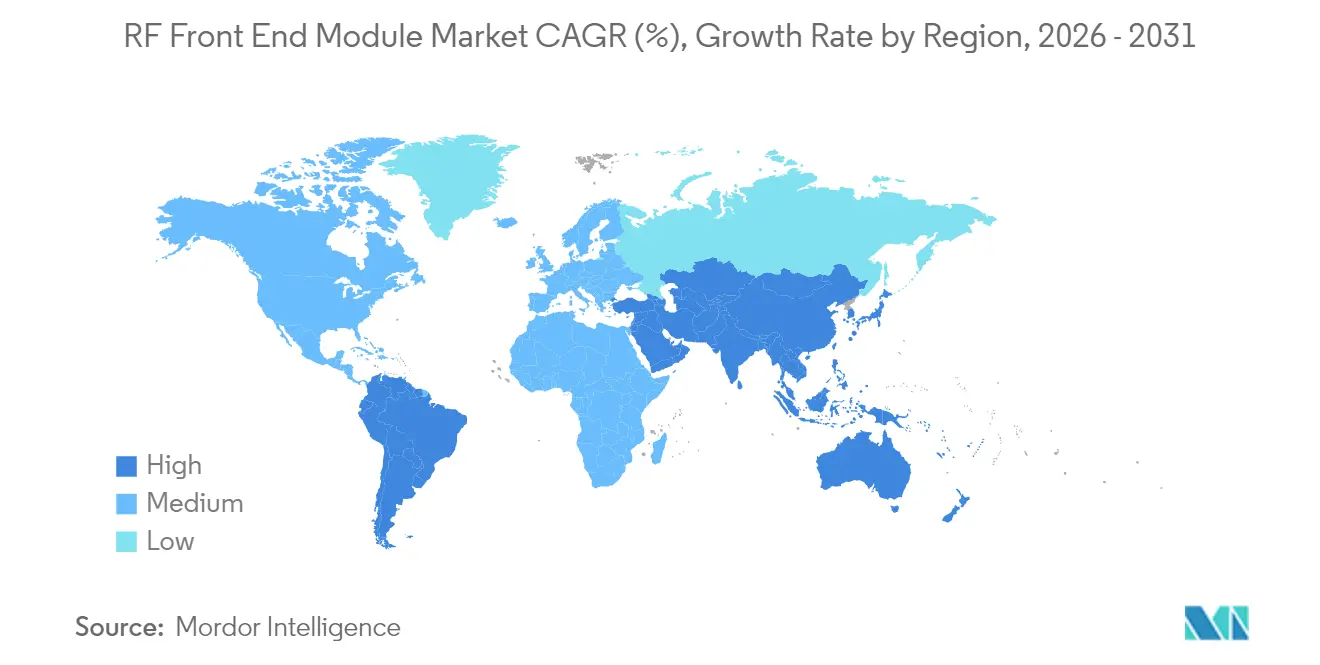
- Par géographie, l'Asie-Pacifique dominait avec 56,88 % des parts en 2025 ; le Moyen-Orient et l'Afrique devraient afficher le TCAC le plus rapide, à 13,95 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Gains de conception 5G explosifs sur les smartphones sous-6 GHz | +3.2% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption rapide des ondes millimétriques dans les équipements locaux d'abonné pour l'accès sans fil fixe (FWA) | +2.8% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Impulsion des équipementiers vers des plateformes intégrées du modem à l'antenne | +2.1% | Mondial, concentré dans les segments premium | Moyen terme (2-4 ans) |
| Expansion de la capacité en tranches de GaAs à Taïwan et en Chine | +1.9% | Cœur Asie-Pacifique, bénéfices d'approvisionnement mondiaux | Long terme (≥ 4 ans) |
| Demande de défense pour les modules radar AESA à base de GaN | +1.7% | Amérique du Nord, UE, marchés Asie-Pacifique sélectionnés | Long terme (≥ 4 ans) |
| Lois sur le « droit à la réparation » prolongeant le cycle de vie des appareils mobiles | +0.8% | UE et certains États américains, en expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Gains de conception 5G explosifs sur les smartphones sous-6 GHz
Les déploiements des opérateurs privilégient une couverture globale, faisant du sous-6 GHz le moteur de volume du marché des modules RF de front-end. L'adoption par Samsung de la plateforme SKY5 a réduit la surface de la carte de 30 % tout en améliorant l'autonomie de la batterie.[2]Source : Skyworks Solutions, « Skyworks annonce une collaboration avec Samsung », skyworksinc.com Les fabricants d'appareils évaluent désormais la performance RF au même titre que la qualité de l'appareil photo lors de la définition des gammes premium. Les encombrements réduits, l'agrégation de porteuses multibandes et des limites DAS plus strictes favorisent les modules de front-end consolidés par rapport aux chaînes discrètes. Les fournisseurs dotés d'un suivi d'enveloppe assisté par algorithme ajoutent une efficacité énergétique, un argument qui résonne avec les objectifs de durabilité. Il en résulte un cercle vertueux dans lequel chaque gain de conception alimente une échelle de production qui, à son tour, réduit le coût unitaire.
Adoption rapide des ondes millimétriques dans les équipements locaux d'abonné pour l'accès sans fil fixe (FWA)
L'empreinte de service de Verizon a atteint 40 millions de foyers en 2024, confirmant la logique économique de l'accès sans fil fixe en ondes millimétriques.[3]Source : Verizon, « Extension de Verizon 5G Home Internet 2024 », verizon.com Les équipements locaux d'abonné acceptent des antennes plus grandes, de sorte que chaque installation intègre quatre à huit chaînes RF en ondes millimétriques — jusqu'à 4× le contenu d'un smartphone. Une valeur de nomenclature plus élevée par nœud soutient le marché des modules RF de front-end, même avec des volumes unitaires modérés. Les décideurs politiques allouent du spectre de manière préférentielle aux services fixes, réduisant le risque d'interférence et facilitant les antennes à formation de faisceaux qui restent stationnaires. Les fournisseurs qui maîtrisent la dissipation thermique dans les unités extérieures sécurisent des marges importantes, car les amplificateurs de puissance en ondes millimétriques affichent encore des prix de vente moyens élevés.
Impulsion des équipementiers vers des plateformes intégrées du modem à l'antenne
Qualcomm et TDK ont fondé RF360 avec une valorisation de 3 milliards USD, reliant la propriété intellectuelle en bande de base et les compétences RF discrètes en des piles clé en main.[4]Source : Qualcomm, « Coentreprise RF360 Holdings Qualcomm-TDK », qualcomm.com Les marques de smartphones de milieu de gamme qui manquent d'expertise RF personnalisée se tournent vers ces plateformes, concentrant ainsi la demande sur les fournisseurs offrant une couverture du silicium à l'antenne. Le contrôle de la plateforme déplace le pouvoir de négociation au détriment des spécialistes discrets, qui sont contraints d'acheter ou de licencier les éléments manquants. L'intégration réduit également les cycles de validation logicielle, une proposition de valeur appréciée lorsque les fenêtres de lancement se réduisent. Le marché des modules RF de front-end penche donc en faveur des fournisseurs capables de synchroniser micrologiciel, filtres, amplificateurs de puissance et accordeurs d'antenne dans une conception de référence unique.
Expansion de la capacité en tranches de GaAs à Taïwan et en Chine
WIN Semiconductors et ses homologues continentaux augmentent leur production de tranches de 40 % pour atténuer les goulots d'étranglement. L'expansion des usines réduit le coût par tranche, stabilisant les marges brutes malgré la baisse des prix de vente moyens des amplificateurs de puissance. La diversification géographique atténue le risque lié à une région unique, mis en évidence lors des récents confinements. Les contrats d'approvisionnement à long terme incluent désormais des clauses d'audit des pratiques ESG, garantissant la continuité pour les clients de la défense et des télécommunications. Pour le secteur des modules RF de front-end, la visibilité sur la capacité réduit le risque des délais de projet, permettant aux équipementiers de planifier des plateformes pluriannuelles en toute confiance.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénuries imminentes de propriété intellectuelle sur les brevets de filtres BAW | -1.8% | Mondial, plus aigu en Asie-Pacifique | Moyen terme (2-4 ans) |
| Manque de talent en ingénieurs d'encapsulation en ondes millimétriques | -1.2% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Chaîne d'approvisionnement en gallium tendue en raison des restrictions à l'exportation | -2.3% | Mondial, plus sévère pour les applications GaN | Court terme (≤ 2 ans) |
| L'IA embarquée réduisant le cycle d'utilisation RF en émission | -0.9% | Segments des smartphones premium à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries imminentes de propriété intellectuelle sur les brevets de filtres BAW
Les brevets fondamentaux sur les filtres BAW approchent de leur expiration, mais les innovations de suivi ont plafonné. Peu de fournisseurs détiennent le savoir-faire résiduel pour le leadership du facteur de qualité en gamme GHz, de sorte que les redevances de licence augmentent. Les équipementiers qui cherchent à ajouter de nouvelles bandes doivent soit payer des primes, soit passer au TC-SAW, qui peut être moins performant à haute température. Les falaises de brevets motivent des contentieux défensifs qui détournent les fonds de R&D. Les nouveaux entrants plus petits font face à des barrières élevées, concentrant le pouvoir de négociation chez les acteurs établis et ralentissant l'érosion des prix dans le segment des filtres du marché des modules RF de front-end.
Chaîne d'approvisionnement en gallium tendue en raison des restrictions à l'exportation
Les restrictions chinoises sur les exportations de gallium resserrent l'approvisionnement en matières premières pour les tranches de GaN, essentielles aux amplificateurs de puissance haute puissance. Les prix au comptant ont bondi en 2024, incitant les équipementiers à diversifier leurs sources d'approvisionnement ou à constituer des stocks préventifs. Les contrats de défense et de satellite, qui ne peuvent pas se permettre de réduire les performances, absorbent des coûts plus élevés, mais les projets d'infrastructure sensibles aux prix envisagent des substituts en LDMOS silicium. Les gouvernements occidentaux envisagent des stocks stratégiques, mais les délais de montée en puissance pour le raffinage alternatif dépassent deux ans. Une telle volatilité injecte des primes de risque dans les accords d'approvisionnement à long terme, tempérant légèrement le TCAC du marché des modules RF de front-end malgré une croissance continue des volumes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
l'intégration consolide les réservoirs de valeurLes filtres contrôlaient 33,78 % des parts du marché des modules RF de front-end en 2025 et restent indispensables à la prolifération des bandes. Les accordeurs d'antenne affichent cependant un TCAC leader de catégorie de 13,98 %, l'adaptation d'impédance à travers un spectre fragmenté devenant un impératif de conception. La taille du marché des modules RF de front-end pour les modules de front-end hybrides devrait progresser régulièrement, car l'intégration de commutateurs, d'amplificateurs à faible bruit et de duplexeurs réduit les pertes par insertion et simplifie la disposition thermique. Les amplificateurs de puissance font face à une compression des prix de vente moyens à mesure que les équipementiers les associent à des contrôleurs, bien que les procédés GaN préservent les marges dans les niches haute puissance. Les commutateurs bénéficient d'une demande régulière liée à l'agrégation de porteuses, notamment à mesure que la liaison descendante 3-CC devient courante dans les appareils en bande moyenne.
Les amplificateurs à faible bruit profitent des campagnes d'extension de couverture dans les zones rurales, où la sensibilité du récepteur prime sur le débit maximal. Les duplexeurs discrets restent pertinents pour les bandes LTE héritées, mais la duplex par division dans le temps de nouvelle génération réduit leur taux d'attachement dans certaines fréquences 5G. La gamme de modules de front-end 2024 de Qorvo a réduit l'empreinte PCB de 40 % par rapport aux conceptions discrètes précédentes, illustrant comment les gains de facteur de forme peuvent se substituer aux performances brutes des composants. En conséquence, les fournisseurs de composants recalibrent leurs feuilles de route pour favoriser les SIP hautement intégrés, s'alignant sur les stratégies d'approvisionnement des équipementiers qui récompensent le coût par fonction au niveau du module.


Par application :
l'automobile bouleverse la hiérarchie de consommationL'électronique grand public a conservé une part de 67,35 % en 2025, soulignant la centralité des smartphones dans le marché des modules RF de front-end. Pourtant, les applications automobiles progressent à un TCAC de 14,21 % à mesure que les régulateurs rendent obligatoire la capacité V2X et que les écrans d'infodivertissement adoptent le Wi-Fi 7. Les facteurs de forme des véhicules permettent des cartes plus épaisses et des amplificateurs de puissance à refroidissement actif, élargissant l'enveloppe de performance. Les déploiements de réseaux 5G privés industriels favorisent des architectures RF sur mesure adaptées aux contraintes des environnements de production, détournant une partie de la demande des puces à large marché. L'aérospatiale et la défense maintiennent des prix de vente moyens premium grâce aux modules AESA à base de GaN, un créneau à faible volume mais à forte marge.
Les modules d'infrastructure sans fil évoluent avec les déploiements de stations de base macro en bande moyenne, bien que la marchandisation persiste à mesure que les équipementiers standardisent les gammes RF entre les régions. Les mandats de température et de fiabilité de l'automobile augmentent les coûts de qualification, mais garantissent également un approvisionnement pluriannuel, stabilisant les revenus. Les fournisseurs maîtrisant les certifications AEC-Q100 et ISO 26262 captent une part plus importante de la taille du marché des modules RF de front-end allouée aux véhicules. La volatilité du marché des smartphones, à l'inverse, impose une agilité en matière de stocks, faisant de la réutilisation des plateformes entre les gammes de prix une exigence concurrentielle.
Par plage de fréquences :
le sous-6 GHz conserve le volume, les ondes millimétriques captent la valeurLe sous-6 GHz détenait 73,45 % des parts du marché des modules RF de front-end en 2025, reflétant les priorités 5G axées sur la couverture. Sa domination en termes d'unités persistera, mais les segments en ondes millimétriques progressent à un TCAC de 13,72 % jusqu'en 2031, soutenus par la densification urbaine et l'accès sans fil fixe. Les fournisseurs bifurquent leurs gammes de produits : silicium optimisé pour les coûts pour les téléphones en bande moyenne, contre GaAs ou SiGe premium pour les équipements locaux d'abonné et les points d'accès en ondes millimétriques. La maturité des circuits intégrés spécifiques à l'application pour la formation de faisceaux réduit la nomenclature des réseaux d'antennes, abaissant la barrière au coût d'adoption pour les nœuds en ondes millimétriques. La recherche au-dessus de 47 GHz reste exploratoire, mais les premiers essais 6G assurent une visibilité sur le pipeline des revenus de la prochaine décennie.
La taille du marché des modules RF de front-end liée aux fréquences de bande moyenne bénéficie de procédés à haut rendement et de substrats moins coûteux. En revanche, les modules en ondes millimétriques affichent des prix de vente moyens 2 à 3 fois plus élevés grâce à l'encapsulation avancée et à la complexité des réseaux à déphasage. Les fournisseurs capables de proposer des portefeuilles multi-fréquences se protègent contre les cycles dans une bande unique, tandis que les entrants purement en ondes millimétriques misent sur une accélération du TCAC à mesure que la demande de spectre augmente.

Analyse géographique
Marché des Modules Front End RF en Asie-Pacifique
L'Asie-Pacifique a maintenu une part de 56,88 % du marché des modules front end RF en 2025, portée par la production de téléphones mobiles de la Chine et le déploiement dense de la 5G en Corée du Sud. Les chaînes d'approvisionnement intégrées englobent le raffinage brut du gallium, la fabrication de plaquettes et l'assemblage de modules, offrant des avantages en termes de coûts et de délais d'exécution que peu de régions peuvent égaler. Le programme de semi-conducteurs du Japon, d'une valeur de 10 trillions USD, renforce la résilience de l'écosystème local et finance des lignes pilotes de semi-conducteurs composés.
Marché des Modules Front End RF en Amérique du Nord
L'Amérique du Nord s'appuie sur les budgets de défense et l'adoption précoce de la 5G pour maintenir son leadership en matière de conception haute performance. L'expansion GaN de MACOM à hauteur de 345 millions USD s'ajoute à de multiples initiatives d'emballage avancé visant à combler l'écart de fabrication avec l'Asie. Cependant, les importations de composants dominent toujours le volume des appareils grand public, exposant les fabricants d'équipements d'origine à des risques logistiques transfrontaliers.
Marché des Modules Front End RF en EMEA, Amérique du Sud et Asie-Pacifique
Le Moyen-Orient et l'Afrique affichent un CAGR de 13,95 % alors que les opérateurs contournent la 4G et passent directement à la 5G autonome. Les stratégies gouvernementales d'économie numérique financent les tours et le spectre, mais l'accessibilité financière des appareils impose une orientation sur la bande sub-6 GHz. L'Europe bénéficie de la demande du secteur automobile et de l'Industrie 4.0, où le RGPD et la souveraineté des chaînes d'approvisionnement incitent les marques à s'approvisionner localement. L'Amérique du Sud et les marchés émergents de l'ASEAN absorbent les transferts de technologie alors que les fournisseurs cherchent à capter une croissance d'abonnés inexploitée.

Paysage réglementaire
La conformité réglementaire des modules frontaux RF est façonnée par les règles d'accès au marché des équipements radio et les exigences de tests de conformité qui découlent des dispositifs finaux. Dans l'Union européenne, la directive relative aux équipements radioélectriques (RED, 2014/53/UE) fixe des exigences essentielles qui se répercutent sur la conception des FEM via l'homologation par type des OEM et les tests harmonisés, tandis que les États-Unis utilisent les cadres de la FCC, notamment le 47 CFR Part 15, qui influencent les émissions, les performances parasites et le comportement de coexistence au sein des chaînes RF intégrées.
En 2026, l'activité normative ajoute des points d'ancrage de test supplémentaires pour les cycles de qualification des OEM, notamment la norme ETSI TS 138 161 V19.3.0 (Release 19) définissant les méthodes TRP/TRS pour les équipements utilisateurs 5G NR, et la norme ETSI EN 302 326-2 avec une échéance de transposition nationale fixée au 12 mars 2026 pour les systèmes radio fixes. Parallèlement à la conformité technique, des outils politiques affectent également l'approvisionnement et les coûts, notamment une proclamation du Federal Register des États-Unis datée du 20 janvier 2026 qui impose un tarif ad valorem de 25 % sur une catégorie restreinte de puces informatiques avancées et de produits dérivés, avec des exemptions spécifiées liées au développement de la chaîne d'approvisionnement nationale, ainsi que l'examen par le Congrès américain des contrôles à l'exportation de semi-conducteurs via le H.R. 8287 (Semiconductor Controls Effectiveness Act of 2026).
Analyse de la chaîne de valeur
La chaîne de valeur des modules frontaux RF commence par des matériaux et substrats spécialisés, notamment des composés à base de gallium et des films piézoélectriques, puis se poursuit par la fabrication des dispositifs sur des nœuds de procédé dédiés au RF, non interchangeables avec la logique grand public. Le GaAs HBT sert les amplificateurs de puissance, le RF-SOI sert les commutateurs et le contrôle, et les procédés SAW/BAW servent les filtres acoustiques. Les puces fabriquées passent ensuite à l'assemblage avancé et au montage de modules (SiP, AiP pour les fréquences plus élevées), suivi des tests RF, de l'étalonnage et de la qualification OEM, où l'homologation par type du produit final (exigences FCC/RED et opérateurs) devient une étape de passage obligatoire avant les montées en volume.
Les points de blocage se concentrent en amont, en particulier au niveau de la capacité en filtres acoustiques, où seul un nombre limité d'usines peut produire des SAW/BAW de qualité smartphone en volume, ce qui fait des filtres une contrainte clé et un domaine de levier pour les fournisseurs. La dynamique intermédiaire est de plus en plus façonnée par l'intégration et le packaging hétérogène afin de réduire la surface de carte et les pertes d'insertion. Par exemple, GlobalFoundries a annoncé en juillet 2026 que sa technologie de collage wafer-à-wafer SLATE est prête pour la production sur sa plateforme RF-SOI 9SW pour les modules frontaux cellulaires, mettant en avant le packaging comme un facteur de différenciation qui relie les fondeurs, les OSAT et les fabricants de modules. Du côté de la demande, les approvisionnements de type plateforme, tels que les piles clés en main modem-antenne, resserrent le lien entre le choix des composants et le logiciel/l'ajustement, augmentant les coûts de changement une fois qu'une conception de téléphone ou de CPE est verrouillée.
Paysage concurrentiel
Trois dynamiques encadrent désormais la concurrence. Premièrement, l'intégration systémique supplante la compétition sur les spécifications des composants discrets. Skyworks a conclu un partenariat avec Samsung pour intégrer des chaînes du transceiver à l'antenne économisant 30 % d'espace sur la carte, en réponse aux appels des équipementiers pour des piles clé en main. Deuxièmement, la concentration des clients est à double tranchant : la décision d'Apple de réduire ses commandes auprès de Skyworks jusqu'à 25 % a révélé la fragilité des revenus lorsque les principaux clients pivotent dans leurs sources d'approvisionnement. Troisièmement, la profondeur des brevets dans les filtres BAW et l'épitaxie GaN maintient des fossés défensifs qui ralentissent la marchandisation.
Les cinq premières entreprises — Broadcom, Skyworks, Qorvo, Qualcomm-TDK RF360 et Murata — contrôlaient environ 60 % des parts du marché des modules RF de front-end en 2024. Néanmoins, les challengers de milieu de gamme gagnent du terrain dans les niches automobiles et industrielles où les acteurs établis restent centrés sur les téléphones mobiles. Les fusions et acquisitions reconfigurent les cartographies de compétences : Qorvo a acquis Anokiwave pour les circuits intégrés spécifiques à l'application de formation de faisceaux, Guerrilla RF a acquis un portefeuille d'amplificateurs de puissance GaN, et pSemi a introduit des modules d'antenne accordés par l'IA. Les guerres de prix s'intensifient pour les sockets sous-6 GHz, mais les plateformes en ondes millimétriques et de défense défendent leurs marges grâce à la différenciation technologique.
L'effet de levier de la propriété intellectuelle détermine les flux de redevances, notamment dans les filtres. Les fournisseurs dont les portefeuilles vieillissent accélèrent la R&D sur le TC-SAW ou le XBAR de nouvelle génération pour maintenir les revenus de licence. Les partenariats de fabrication sous contrat, notamment à Taïwan, aident les bureaux d'études pure-play à augmenter leur production sans surcharge en dépenses d'investissement. Les indicateurs de durabilité entrent dans les appels d'offres pour les modules RF, récompensant les usines qui documentent leur consommation d'énergie et leurs emballages recyclables.
Leaders du secteur des modules RF de front-end
Qualcomm Technologies, Inc.
Skyworks Solutions, Inc.
Murata Manufacturing Co., Ltd.
Qorvo, Inc.
Broadcom Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Modules Front End RF
- Skyworks Solutions, Inc.
- Qorvo, Inc.
- Murata Manufacturing Co., Ltd.
- Qualcomm Technologies, Inc.
- Broadcom Inc.
- NXP Semiconductors N.V.
- Infineon Technologies AG
- Taiyo Yuden Co., Ltd.
- TDK Corporation
- Skyworks Aerolab Pte. Ltd.
- Wisol Co., Ltd.
- Akoustis Technologies, Inc.
- Resonant Inc.
- pSemi Corporation
- Maxscend Microelectronics Co., Ltd.
- Unisoc (Shanghai) Technologies Co., Ltd.
- Jiangsu Hengxin Technology Co., Ltd.
- Kyocera Corporation
- RFHIC Corporation
- MACOM Technology Solutions Holdings, Inc.
- WIN Semiconductors Corp.
- Silterra Malaysia Sdn. Bhd.
- Optimum Semiconductor Technologies Inc.
- Finwave Semiconductor, Inc.
- UMC RF Solution Business Unit
- Tower Semiconductor Ltd.

Opportunités de marché et perspectives d'avenir
Un espace blanc clé consiste à sécuriser et régionaliser la capacité de filtres acoustiques haute performance (SAW/BAW) et l'intégration de modules associée pour les smartphones haut de gamme et les dispositifs multibandes. L'offre est concentrée, et les coûts de reconception sont élevés une fois les sockets remportés. Un signal concret pour 2026 est l'accord pluriannuel entre Apple et Broadcom dépassant 30 milliards USD pour du silicium personnalisé fabriqué aux États-Unis, incluant des filtres FBAR et des composants de connectivité sans fil, ainsi qu'une expansion et une modernisation des installations de Broadcom à Fort Collins, Colorado, pour un montant de 1,5 milliard USD. Ce type d'engagement lié à la capacité améliore les opportunités pour les fournisseurs capables de garantir une production de filtres assurée, un accompagnement à la qualification et des feuilles de route à long terme sur les bandes sub-6 GHz et émergentes.
Un autre domaine d'opportunité concerne la préparation aux fréquences plus élevées et aux nouvelles bandes, notamment les modules FR3 (7-15 GHz) et mmWave qui exigent une co-conception plus étroite entre PA, LNA, filtres et antennes avec un packaging avancé. L'AiP est une approche courante en dessous de 60 GHz, tandis que l'exploration de l'AoC commence à s'imposer au-dessus de 60 GHz. En 2026, l'activité de l'écosystème autour du matériel FR3, notamment les circuits intégrés de formation de faisceaux Daybreak de Sivers Semiconductors pour 7-15 GHz et les démonstrations publiques FR3 de Skyworks, soutient des voies de développement actives où les fournisseurs de modules peuvent se différencier par la gestion thermique, l'étalonnage et l'intégration d'antennes pour les CPE d'accès sans fil fixe, les passerelles d'entreprise, et le matériel de tests précoces pour la 5G-Advanced et la 6G.
Recent Industry Developments in Marché des Modules Front End RF
- Juillet 2026 : Skyworks Solutions a lancé un module frontal RF Sky5 5G NR pour la 5G mid-band aux États-Unis et a annoncé son approbation par les opérateurs. Ce lancement renforce sa position dans les écosystèmes opérateurs rigoureusement qualifiés, où les conceptions RFFE approuvées peuvent devenir des sockets de référence pour plusieurs gammes d'appareils. Cela souligne également la tendance vers des solutions en package unique qui économisent de la surface de PCB et simplifient l'intégration RF pour les OEM.
- Mars 2026 : Skyworks Solutions et MediaTek ont présenté des innovations RFFE précoces en FR3 et Power Class 1 au Mobile World Congress 2026, notamment un LNA FR3 et un module PA avec filtres intégrés. Ces démonstrations alignent les feuilles de route RFFE sur les discussions émergentes autour des bandes et mettent en évidence les approches d'intégration nécessaires pour gérer les pertes, le filtrage et la linéarité à des fréquences plus élevées. La visibilité au MWC indique également quels fournisseurs se positionnent pour des engagements de plateforme pré-standard avec les OEM et les partenaires d'infrastructure.
- Décembre 2024 : Samsung Electronics et Skyworks Solutions ont annoncé un partenariat stratégique visant à intégrer les plateformes SKY5 dans les smartphones Galaxy, citant une réduction de 30 % de la surface de carte RF. Cette collaboration montre comment les contraintes de conception des téléphones phares poussent les fournisseurs vers des plateformes FEM plus intégrées plutôt que des chaînes discrètes. Les avantages en termes d'espace de carte et d'efficacité énergétique relèvent également le niveau de compétitivité pour les concurrents qui ne disposent pas de co-optimisation modem-antenne.


Marché des Modules Front End RF Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les modules frontaux RF situés entre l'antenne et la bande de base, combinant amplification, filtrage, commutation, duplexage et ajustement pour prendre en charge la connectivité sans fil dans les dispositifs et systèmes.
Exclusions de périmètre : nous excluons les processeurs bande de base, les antennes et les unités radio complètes lorsque le frontal RF ne peut être isolé en tant que valeur de module distincte.
Aperçu de la segmentation
- Par composant
- Amplificateurs de puissance (PA)
- Duplexeurs et diplexeurs
- Filtres (SAW, BAW, TC-SAW)
- Commutateurs
- Amplificateurs à faible bruit (LNA)
- Accordeurs d'antenne
- Modules de front-end intégrés/hybrides
- Par application
- Électronique grand public (smartphones, objets connectés portables)
- Automobile (ADAS, communication V2X)
- Communication sans fil (5G, Wi-Fi 6/6E)
- Industrie
- Aérospatiale et défense
- Autres applications
- Par plage de fréquences
- Sous-6 GHz (FR1)
- Ondes millimétriques (24-47 GHz, FR2)
- Plus de 47 GHz (bandes de R&D 6G)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Singapour
- Malaisie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire aide à définir les limites de ce qui constitue un module frontal RF et de ce qui ne l'est pas. Elle fournit également des points de départ pour les expéditions d'appareils et l'activité de déploiement des réseaux. Nous nous appuyons principalement sur des sources publiques telles que les références de spectre et de technologie de l'ITU, les données d'autorisation d'équipement de la FCC, les indicateurs de l'économie numérique de l'OCDE, les séries macroéconomiques de la Banque mondiale et les statistiques commerciales de l'UN Comtrade pour les catégories électroniques pertinentes.
En complément, nous examinons les rapports annuels des entreprises, les transcriptions des conférences téléphoniques sur les résultats, les présentations aux investisseurs et une couverture médiatique crédible afin de comprendre les évolutions du mix produit, les mouvements de capacité et les signaux de demande régionaux. Les bases de données de brevets et la documentation des normes publiques (par exemple, les versions 3GPP) sont utilisées pour vérifier la cohérence du calendrier des transitions technologiques, telles que l'adoption du sub-6 GHz vers le mmWave. Pour les données financières des entreprises et le contexte de l'actualité, nous utilisons également une base de données payante qui agrège les dépôts réglementaires et les actions d'entreprise. Les sources documentaires listées ici sont illustratives, et d'autres références publiques ont également été utilisées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la solidité des hypothèses issues de la recherche documentaire et pour combler des lacunes telles que l'orientation des prix au niveau des modules, la part typique de la nomenclature, et la rapidité avec laquelle les cycles de conception 5G et Wi-Fi se traduisent en expéditions. Nous avons échangé avec un ensemble de fabricants de composants, d'intégrateurs de modules, d'acteurs de l'écosystème OEM et ODM, et d'acheteurs en aval dans les principales régions, afin que les signaux de demande ne soient pas tirés d'une seule zone géographique.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | CXO : 19 % | APAC : 49 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 32 % |
| Acteurs plus petits : 22 % | Managers : 44 % | Amériques : 19 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une approche descendante où les bassins de demande d'appareils et de systèmes sont reconstitués à partir d'indicateurs d'expédition et de déploiement, puis traduits en valeur de module frontal RF à l'aide de taux d'attachement et d'une logique de prix adaptée à chaque application. Comme le contenu de conception diffère selon le cas d'usage, nous séparons le modèle par smartphones et autres appareils grand public, véhicules connectés, infrastructure sans fil, et demande industrielle et de défense.
Les principaux intrants comprennent les expéditions de smartphones et d'appareils connectés, la progression du mix 4G vers 5G, le mix de bandes de fréquences (sub-6 GHz par rapport au mmWave le cas échéant), le contenu moyen de module par appareil, et l'évolution observée des prix pour les filtres, amplificateurs de puissance, commutateurs et FEM intégrés. Lorsque les totaux descendants semblent trop élevés ou trop faibles, nous les corroborons par des approximations ascendantes sélectives, telles que des ASP échantillonnés multipliés par les volumes d'expédition pour un ensemble de catégories d'appareils couramment expédiées, ainsi que des vérifications de canal sur la disponibilité des composants et les délais de livraison. Lorsque le prix des modules n'est pas directement visible, les lacunes sont traitées à l'aide de proxys de mix de composants et de fourchettes prudentes, qui sont ensuite affinées par des entretiens.
Pour la prévision, une analyse de scénarios est d'abord utilisée pour refléter les différentes vitesses d'adoption de la 5G, des mises à niveau Wi-Fi et de la connectivité automobile, suivie de vérifications basées sur la régression par rapport aux indicateurs de demande macroéconomique et au consensus d'expéditions. La trajectoire finale est choisie après avoir aligné les perspectives variables sur ce que les experts anticipent pour les cycles de conception et la normalisation des stocks.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de plusieurs vérifications afin qu'un seul point de données ne détermine pas le résultat. Les totaux du modèle sont comparés à des signaux indépendants tels que les tendances de production électronique régionales, les flux commerciaux pour les catégories pertinentes, et la valeur de module implicite par appareil, puis les valeurs aberrantes sont examinées jusqu'à ce que les hypothèses soient explicables.
Avant validation finale, les chiffres passent par des revues d'analystes en plusieurs étapes, avec des déclencheurs de recontact utilisés lorsqu'une variable clé évolue de manière significative, comme un changement soudain du mix de smartphones ou une variation des prix des composants. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs surviennent et peuvent modifier la demande ou les prix. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison du dimensionnement du marché des modules frontaux RF de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les modules frontaux RF ne correspondent souvent pas, car le calendrier et la mécanique sous-jacente aux calculs diffèrent, même lorsque l'intitulé du sujet paraît identique. Les différences proviennent généralement de la manière dont le périmètre du module est défini, des bassins de demande d'appareils et d'infrastructure comptabilisés, et de la manière dont les prix sont convertis en USD pour l'année indiquée.
Un écart lié à l'actualisation est également courant sur ce marché, car les ASP peuvent évoluer rapidement avec les changements de mix de filtres, les niveaux d'intégration et les corrections de stocks. Le calendrier de conversion des devises utilisé peut également faire varier une valeur indiquée d'un montant notable. En revérifiant l'orientation des ASP et les hypothèses de change proches de la publication, et en les validant de manière croisée avec les signaux d'expédition et de cycle de conception, Mordor Intelligence maintient la valeur du marché 2026 plus proche de ce que les acheteurs et les fournisseurs ont observé au cours de cette année.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 33,06 milliards USD (2026) | |
| Éditeur sectoriel A | 26,54 milliards USD (2024) | Utilise une année de référence antérieure et une définition axée sur la chaîne de réception qui peut omettre une partie du contenu intégré côté émetteur, et la valeur en USD est sensible au calendrier de conversion utilisé pour 2024. |
| Éditeur sectoriel B | 28,40 milliards USD (2025) | Applique un panier de composants plus restreint et une approche différente de l'évolution des prix des filtres et amplificateurs, ce qui peut atténuer la hausse attendue liée à un contenu 5G plus important. |
Le tableau montre que l'écart s'explique principalement par le choix de l'année, ce qui est comptabilisé comme un module par rapport à un ensemble de composants, et la manière dont les prix et les devises sont traités dans des périodes en évolution rapide. Lorsque le périmètre est clairement énoncé et que la valeur est rattachée à des indicateurs de demande visibles, le résultat devient plus facile à reproduire et à actualiser à mesure que de nouveaux signaux d'expédition et de prix apparaissent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des modules RF de front-end en 2026 ?
La taille du marché des modules RF de front-end est de 33,06 milliards USD en 2026.
Quel est le TCAC prévu pour les modules RF de front-end jusqu'en 2031 ?
Le marché devrait progresser à un TCAC de 13,02 % de 2026 à 2031.
Quelle région mène la demande de modules RF de front-end ?
L'Asie-Pacifique détient 56,88 % des parts grâce à sa base de fabrication combinée et à l'échelle de déploiement de la 5G.
Quel segment représente l'application à la croissance la plus rapide ?
Les applications automobiles progressent à un TCAC de 14,21 % à mesure que la connectivité V2X et d'infodivertissement devient standard.
Pourquoi les accordeurs d'antenne croissent-ils plus vite que les autres composants ?
L'adaptation d'impédance adaptative à travers les bandes 5G fragmentées stimule la demande d'accordeurs d'antenne, entraînant un TCAC de 13,98 %.
Qu'est-ce qui stimule l'adoption des modules en ondes millimétriques ?
Les déploiements d'accès sans fil fixe permettent des équipements locaux d'abonné plus grands intégrant plusieurs chaînes RF en ondes millimétriques, augmentant la valeur du module par installation.
Dernière mise à jour de la page le:



