
Taille et part du marché des véhicules de lancement réutilisables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.43 Milliards de dollars |
| Taille du Marché (2031) | 9.45 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.99 % |
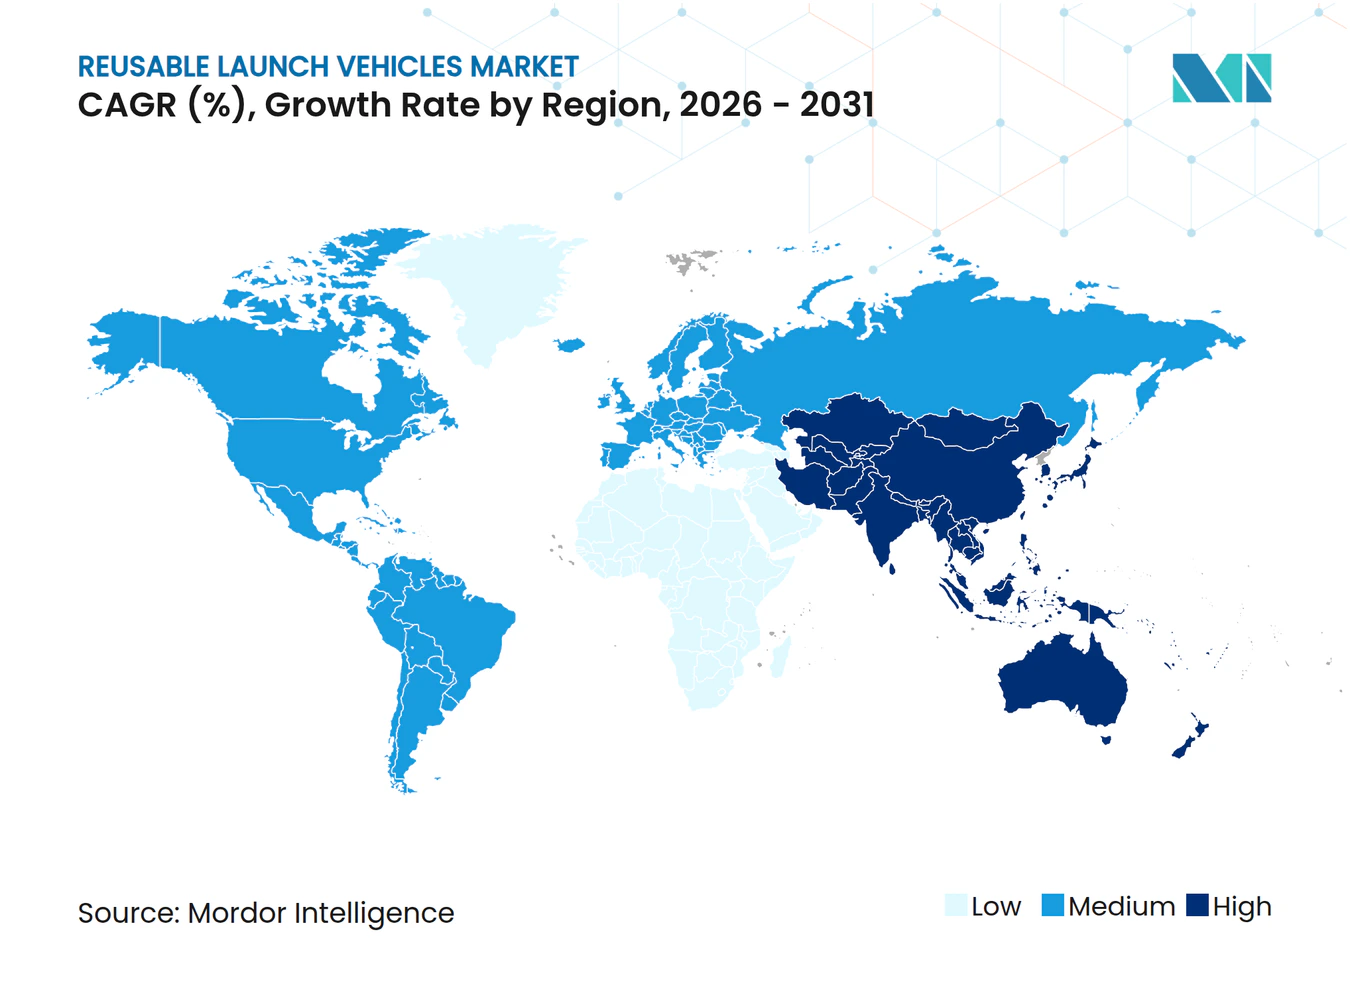
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des véhicules de lancement réutilisables par Mordor Intelligence
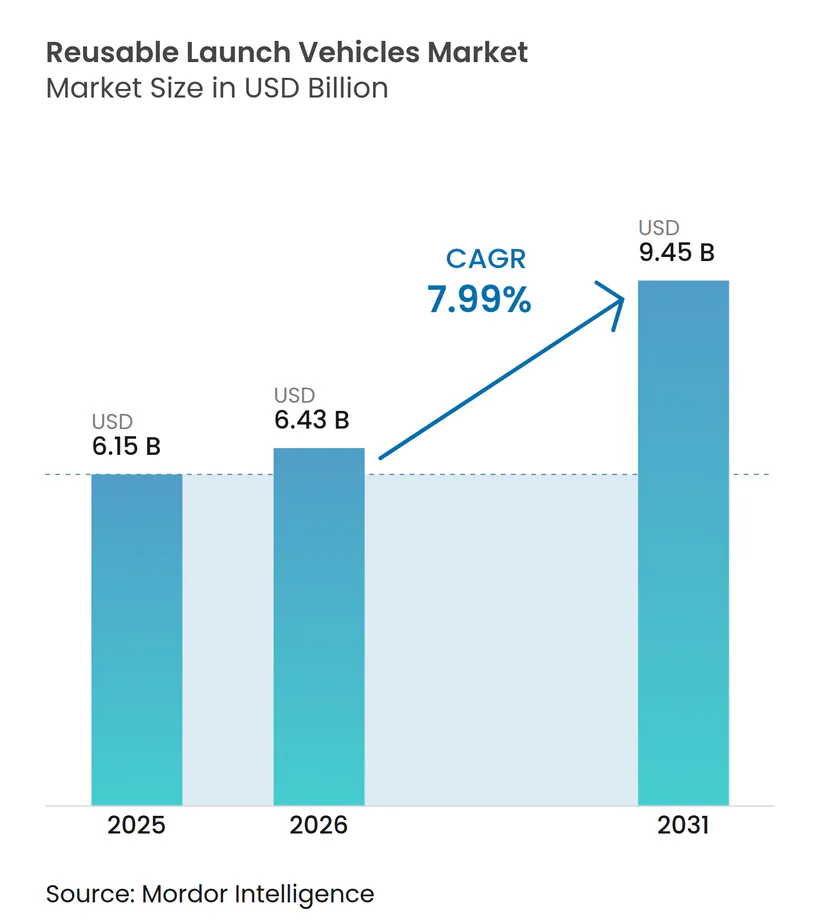
La taille du marché des véhicules de lancement réutilisables était évaluée à 6,15 milliards USD en 2025 et devrait croître de 6,43 milliards USD en 2026 à 9,45 milliards USD d'ici 2031, à un CAGR de 7,99 % durant la période de prévision (2026-2031). Cette croissance découle du passage des opérateurs des fusées à usage unique vers des équipements pouvant être récupérés, remis en état et réutilisés. Des cycles de vie de propulseurs démontrés allant jusqu'à 40 missions avec des coûts de remise en état inférieurs à 10 % des dépenses de construction neuve ont validé les avantages économiques. Les lancements de constellations à haute cadence, les contrats de services gouvernementaux réguliers et la demande précoce pour le tourisme spatial créent des besoins de lancement persistants qui favorisent les actifs capables d'une rotation rapide. L'échelle de fabrication s'améliore à mesure que les usines de moteurs et les lignes d'assemblage de véhicules évoluent vers un débit de type automobile, tandis que les réformes réglementaires progressives raccourcissent les délais d'octroi de licences.
Principaux enseignements du rapport
- Par type, les systèmes partiellement réutilisables détenaient 93,80 % de la part de marché des véhicules de lancement réutilisables en 2025 ; les configurations entièrement réutilisables devraient afficher la croissance la plus rapide avec un CAGR de 11,17 % jusqu'en 2031.
- Par configuration, les véhicules à deux étages vers l'orbite ont capturé 88,90 % de la part des revenus en 2025 et devraient croître au CAGR le plus élevé de 8,17 % jusqu'en 2031.
- Par classe de charge utile, les charges utiles moyennes représentaient 61,10 % du marché des véhicules de lancement réutilisables en 2025, tandis que les missions à charge utile lourde supérieure à 20 000 kg devraient se développer à un CAGR de 9,13 %.
- Par utilisateur final, le segment commercial était en tête avec 73,90 % de part des revenus en 2025 et devrait croître à un CAGR de 8,21 % durant la période de prévision.
- Par application, le déploiement de satellites dominait le marché des véhicules de lancement réutilisables, représentant 72,05 % de la taille du marché en 2025 ; le segment du vol spatial habité devrait croître à un CAGR de 9,17 %.
- Par géographie, l'Amérique du Nord commandait 83,61 % de la part de marché en 2025 ; la région Asie-Pacifique devrait enregistrer la croissance la plus rapide avec un CAGR de 17,77 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Baisse du coût par kg à moins de 2 500 USD grâce à la réutilisation des propulseurs | +3.2% | Mondial, porté par l'Amérique du Nord | Moyen terme (2-4 ans) |
| Essor des constellations exigeant des lancements à haute cadence | +2.8% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Contrats de services pluriannuels des gouvernements et du ministère de la Défense | +2.1% | Amérique du Nord, en expansion vers les nations alliées | Moyen terme (2-4 ans) |
| Émergence de systèmes entièrement réutilisables à lancement lourd (moins de 100 tonnes) | +1.9% | Amérique du Nord, suivie par l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Réorientation du capital-risque vers des modèles économiques de « lancement à la demande » | +1.4% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Certification des propulseurs réutilisés pour les charges utiles de sécurité nationale | +1.0% | Amérique du Nord, en expansion vers les nations alliées | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Baisse du coût par kg à moins de 2 500 USD grâce à la réutilisation des propulseurs
Les flottes de propulseurs réutilisables font baisser les coûts moyens de lancement en dessous du seuil de 2 500 USD par kilogramme qui contraignait autrefois de nombreuses missions commerciales. La tarification marginale diminue à mesure que les opérateurs pivotent vers la production de moteurs en série et des procédures de remise en état standardisées. Ces économies ouvrent de nouvelles voies telles que la livraison de fret point à point et les services de logistique en orbite basse qui concurrencent les tarifs du fret aérien premium. La réduction des émissions matérielles renforce l'adoption en s'alignant sur les normes environnementales émergentes, créant un double avantage économique et de durabilité. Le point de basculement des coûts élargit la demande adressable dans les domaines du haut débit, de la télédétection et de la logistique spatiale.[1]
Essor des constellations exigeant des lancements à haute cadence
Plus de 400 projets de constellations commerciales sont à divers stades de développement, mais moins d'un cinquième procèdent activement à des lancements. Chaque phase de déploiement se comprime dans une fenêtre de 18 à 36 mois, obligeant les fournisseurs à rechercher des véhicules capables de voler chaque semaine, voire chaque jour. Les vols programmés pour les réseaux nationaux à haut débit et les réseaux d'observation terrestre dépassent déjà les créneaux disponibles sur les fusées à usage unique. Les flottes réutilisables capables d'effectuer plusieurs missions par propulseur chaque mois offrent aux opérateurs à la fois une réduction des coûts et une certitude de calendrier, en verrouillant les contrats de lancement plusieurs années à l'avance.
Contrats de services pluriannuels des gouvernements et du ministère de la Défense
Les attributions de marchés à long terme des ministères de la défense et des agences spatiales fournissent des flux de trésorerie prévisibles qui réduisent le risque des dépenses en capital pour les technologies de réutilisation. Par exemple, le Département de la Défense des États-Unis (DoD) a alloué 13,7 milliards USD pour les lancements de sécurité nationale jusqu'en 2029, les fournisseurs certifiés devant respecter des normes strictes d'assurance de mission. Des cadres pluriannuels similaires apparaissent dans les nations alliées, signalant un glissement plus large vers la réutilisation en tant qu'élément accepté de l'infrastructure spatiale stratégique.
Émergence de systèmes entièrement réutilisables à lancement lourd (plus de 100 tonnes)
Les lanceurs de nouvelle génération ciblant 150 tonnes ou plus vers l'orbite terrestre basse pourraient éliminer les campagnes d'assemblage multi-missions en plaçant des ensembles complets de charges utiles lunaires ou d'exploration spatiale lointaine sur un seul vol. Ramener les deux étages pour la rotation amplifie l'effet de levier sur les coûts, mais exige également de nouveaux matériaux haute température, un moulage de moteurs à haute cadence et des opérations au sol automatisées. La commercialisation réussie de la réutilisation à lancement lourd devrait remodeler la conception des missions planétaires, permettant aux stations spatiales, aux dépôts et aux cargaisons de surface d'être lancés prêts à l'emploi.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement initiales et infrastructure de remise en état | -2.4% | Mondial, particulièrement aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Retards réglementaires liés à la sécurité | -1.8% | Mondial, plus sévère en Europe et dans les marchés émergents | Court terme (≤ 2 ans) |
| La faible demande intérieure en Europe limite les économies de la réutilisation | -1.2% | Europe, avec des effets de débordement à l'échelle mondiale | Long terme (≥ 4 ans) |
| Opposition environnementale et communautaire aux cosmodromes | -0.9% | Mondial, concentré dans les pays développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement initiales et infrastructure de remise en état
Les programmes de réutilisation à grand volume nécessitent des bancs d'essai spécialisés, des laboratoires d'évaluation non destructive et des cellules de manipulation de propergol cryogénique, qui poussent tous les dépenses initiales d'installation dans les centaines de millions USD. La consommation de trésorerie atteint son pic des années avant les revenus de vol, mettant à rude épreuve les bilans des nouveaux entrants. Les acteurs matures atténuent cela grâce à des ateliers de moteurs intégrés verticalement et des hangars modulaires qui rationalisent les cycles d'inspection, mais la barrière reste formidable pour les régions disposant de marchés de lancement naissants.
Retards réglementaires liés à la sécurité
Les organismes de certification construits autour des normes de lancement à usage unique s'adaptent encore aux protocoles de licence pour les étages qui atterrissent sur des navires drones, subissent des tests à feu chaud et retournent en service en quelques jours. Les études d'impact environnemental et les examens du niveau sonore dans les quartiers allongent les délais d'approbation, en particulier dans les nouveaux cosmodromes côtiers. Les petites entreprises manquent souvent du personnel de conformité nécessaire pour gérer les consultations multi-agences, ralentissant leur chemin vers le premier vol et faisant pencher la part de marché à court terme vers les acteurs établis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
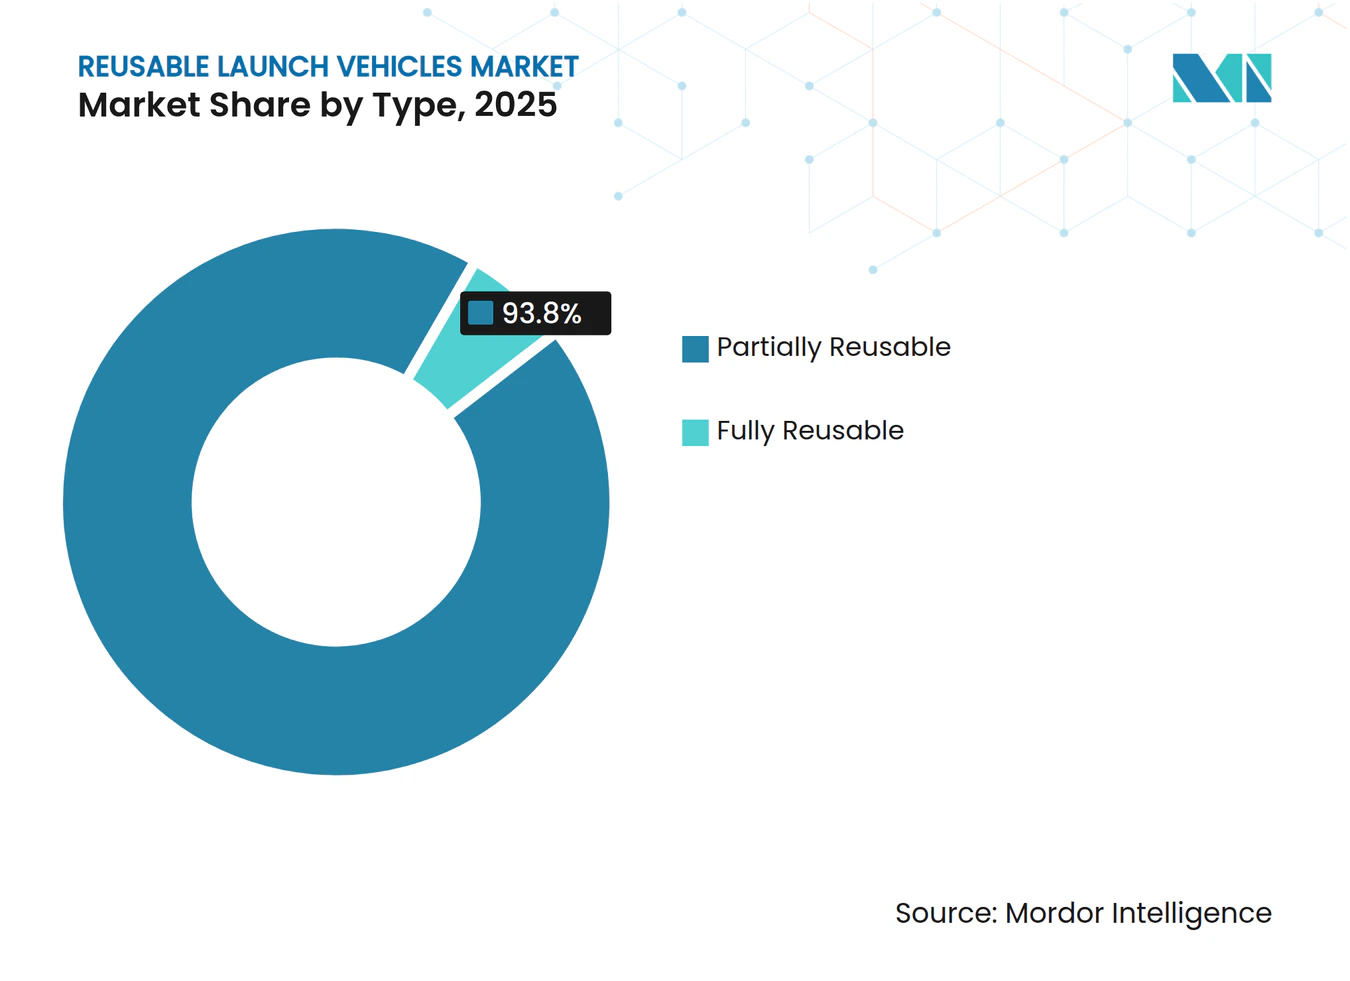
la réutilisation partielle ancre la flotte actuelleLes propulseurs partiellement réutilisables ont généré 93,80 % des revenus de 2025, confirmant que la récupération du premier étage capture l'essentiel de la base de coûts d'un lanceur. Les jalons de réutilisabilité — 40 vols par cœur Falcon 9, par exemple — soutiennent les revols de routine avec des échanges matériels mineurs.[2] Le marché des véhicules de lancement réutilisables est ainsi dominé par des opérateurs qui ont optimisé les rotations de propulseurs à moins de deux semaines. Les architectures entièrement réutilisables, cependant, enregistrent le CAGR le plus élevé de 11,17 % à mesure que les démonstrateurs technologiques progressent vers le retour intact des étages supérieurs. Une fois les obstacles liés au blindage thermique et à la gestion du propergol résolus, la réutilisation de bout en bout pourrait ramener les coûts marginaux de lancement proches du seul coût du propergol.
Les programmes de deuxième génération financés en 2025 soulignent l'appétit des investisseurs : une startup entièrement réutilisable a sécurisé 260 millions USD et réservé ses débuts orbitaux en 2026. Les acteurs établis testent en vol des profils de rentrée en chute libre et des saisies d'étages en vol pour réduire les temps de rotation. À mesure que les lignes de production de masse arrivent à maturité, le marché des véhicules de lancement réutilisables verra probablement la courbe des coûts s'infléchir davantage en faveur de la réutilisation complète par rapport aux schémas partiels.



Par configuration :
le deux-étages vers l'orbite conserve la position optimaleLes systèmes à deux étages vers l'orbite (TSTO) détenaient une part de 88,90 % en 2025 et croissent au CAGR le plus élevé de 8,17 % jusqu'en 2031, reflétant un équilibre entre les marges aérodynamiques et la flexibilité de propulsion. Le retour du premier étage consomme une masse de charge utile modeste tandis que les étages supérieurs restent à usage unique ou sont mis en file d'attente pour de futurs essais de récupération. Les entreprises expérimentant des moteurs aérospike avancés et des composites légers illustrent l'attrait — opérations au sol simples et faible nombre de véhicules — mais doivent démontrer que les charges de rentrée et les réserves de propergol n'érodent pas les économies commerciales.
L'expansion des rapports poussée/poids des moteurs et l'adoption de conceptions à cycle fermé à haute efficacité pourraient réduire l'écart de performance d'ici la fin de la décennie.[3] Si les prototypes SSTO valident des tuiles de bouclier thermique durables et des procédures rapides de ravitaillement et de départ, le marché des véhicules de lancement réutilisables pourrait connaître une deuxième vague de disruption architecturale.
Par classe de charge utile :
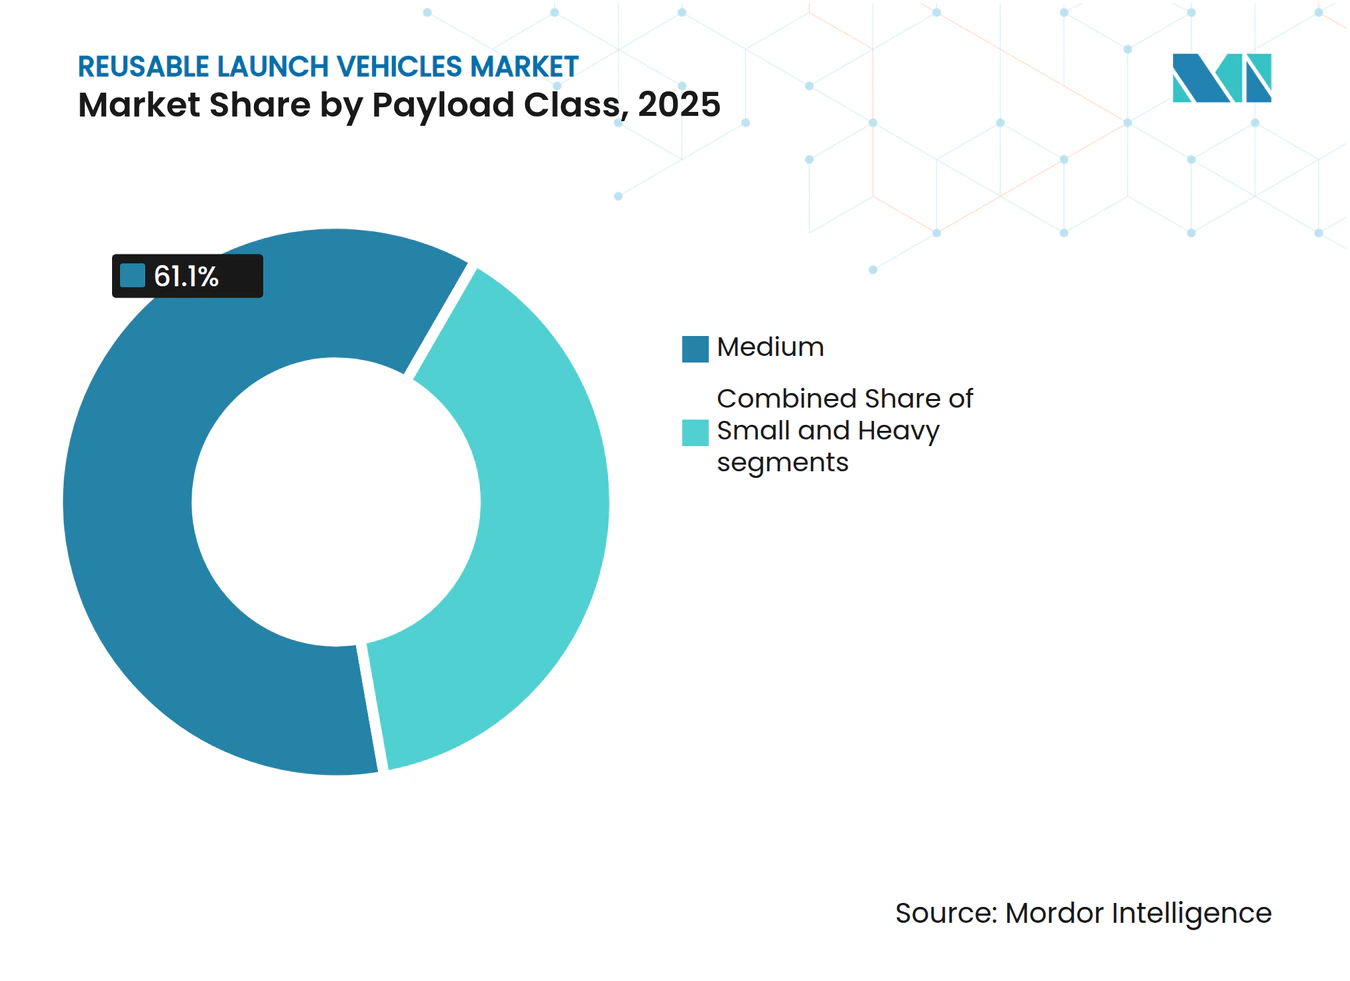
les missions lourdes s'accélèrentLes lots de constellations et les engins spatiaux de surveillance gouvernementaux, ainsi que les lancements de classe moyenne, représentaient 61,10 % des revenus de levée de 2025. Les portefeuilles de véhicules sont optimisés dans cette plage, ce qui se traduit par une cadence de lancement saine. Pourtant, les cargaisons lourdes pesant plus de 20 000 kg progressent à un CAGR de 9,13 % à mesure que les opérateurs de haut débit consolident les satellites dans des bus plus grands et plus performants et que les modules de stations spatiales passent de l'assemblage multi-lancement aux livraisons en un seul envoi. Les propulseurs à lancement lourd attendus en ligne d'ici 2027 promettent des gains de taille de marché des véhicules de lancement réutilisables parallèlement à des architectures de mission qui dépassent la construction en orbite.
Les conceptions réutilisables évoluant vers 150 à 250 tonnes vers l'orbite terrestre basse élargiront les avantages concurrentiels pour les entreprises qui produisent en masse des moteurs à méthane et des réservoirs en acier inoxydable. La réservation anticipée de charges utiles de démonstration signale que la réutilisation à lancement lourd pourrait passer du prototype au service commercial dans la période de prévision.

Par utilisateur final :
la demande commerciale dépasse les programmes institutionnelsLes opérateurs commerciaux ont généré 73,90 % des revenus de 2025 et sont positionnés pour un CAGR de 8,21 % à mesure que l'intégration verticale brouille les frontières entre l'offre de lancement et les services spatiaux. Le couplage des réseaux à haut débit ou des flux de revenus d'observation terrestre avec des flottes de lancement captives sécurise les flux de trésorerie et l'utilisation du matériel. Les gouvernements représentent encore une demande de base robuste à travers les rotations habitées vers l'ISS, les sondes scientifiques et les charges utiles de défense. Cependant, les contrats à prix fixe et les appels d'offres ouverts signifient que les agences publiques exploitent de plus en plus les mêmes plateformes réutilisables, stimulant la croissance privée.
Les programmes spatiaux nationaux émergents en Asie et au Moyen-Orient achètent des places sur des propulseurs commerciaux pour contourner les coûts en capital élevés des véhicules indigènes, renforçant l'attrait du segment commercial sur le marché des véhicules de lancement réutilisables.
Par mission :
le vol spatial habité prend de l'élanLe déploiement de satellites commandait 72,05 % des ventes en 2025, mais le vol spatial habité se développe à un CAGR de 9,17 %. Les vols suborbitaux tarifés en dessous de 500 000 USD par siège et les nouveaux concepts d'hôtels orbitaux sous-tendent une demande récurrente de vol spatial habité non gouvernemental. Les flottes planifiées d'engins ailés de classe Delta visent des opérations hebdomadaires d'ici 2026, illustrant comment des véhicules dédiés peuvent coexister avec des fusées axées sur le fret. Si les bilans de sécurité restent solides, les besoins de levée liés au tourisme pourraient passer de niche à grand public d'ici 2030.
Le ravitaillement en fret et la fabrication dans l'espace restent stables, tandis que la logistique lunaire et le transport vers l'espace lointain sont des niches émergentes qui bénéficieront de grands vaisseaux entièrement réutilisables devant faire leurs débuts plus tard dans la décennie.
Analyse géographique
Marché des véhicules de lancement réutilisables en Amérique du Nord
L'Amérique du Nord contrôlait 83,61 % des revenus de 2025, ancrée par des rampes de lancement matures, des lignes de moteurs intégrées verticalement et des contrats de lancement gouvernementaux de plusieurs milliards USD. Les opérateurs dont le siège est dans la région représentaient plus de la moitié des vols orbitaux mondiaux, assurant le leadership du marché grâce à des statistiques de revol démontrables et des capacités de rotation rapide des rampes. Les règles de contrôle des exportations canalisent les missions militaires alliées vers les fournisseurs américains, renforçant un carnet de commandes intérieur qui soutient l'utilisation des usines.
Marché des véhicules de lancement réutilisables en Asie-Pacifique
L'Asie-Pacifique sera la géographie à la croissance la plus rapide avec un CAGR de 17,77 %. Les entreprises commerciales chinoises ont testé en vol des atterrissages de propulseurs en 2025, associant des plans de méga-constellations nationales à des constructions de cosmodromes côtiers. Le programme de véhicule de lancement de nouvelle génération de l'Inde adopte des plans de récupération et de réutilisation, tandis que les startups privées s'appuient sur des chaînes d'approvisionnement rentables pour construire des moteurs à méthane localement. Le Japon, la Corée du Sud et l'Australie investissent dans des rampes de lancement équatoriales et des dépôts de propergol, anticipant la demande régionale des clients pour des orbites à faible inclinaison.
Marché des véhicules de lancement réutilisables en Europe
L'adoption de la réutilisabilité en Europe est plus lente. Les faibles volumes de lancement institutionnels et la dépendance à un seul programme de lancement lourd limitent les économies d'échelle nécessaires pour justifier des installations de remise en état dédiées. Les nouveaux entrants poursuivant des mini-lanceurs avec des boucliers thermiques dépliables illustrent l'innovation technique, mais les pipelines de charges utiles nationales limités entravent les économies de la réutilisation. Les efforts politiques, notamment les campagnes de réutilisabilité de l'ESA et le cofinancement public-privé des bancs d'essai, visent à réduire l'écart, mais des gains de parts significatifs pourraient glisser au-delà de 2030.
Paysage concurrentiel
Concentration du Marché
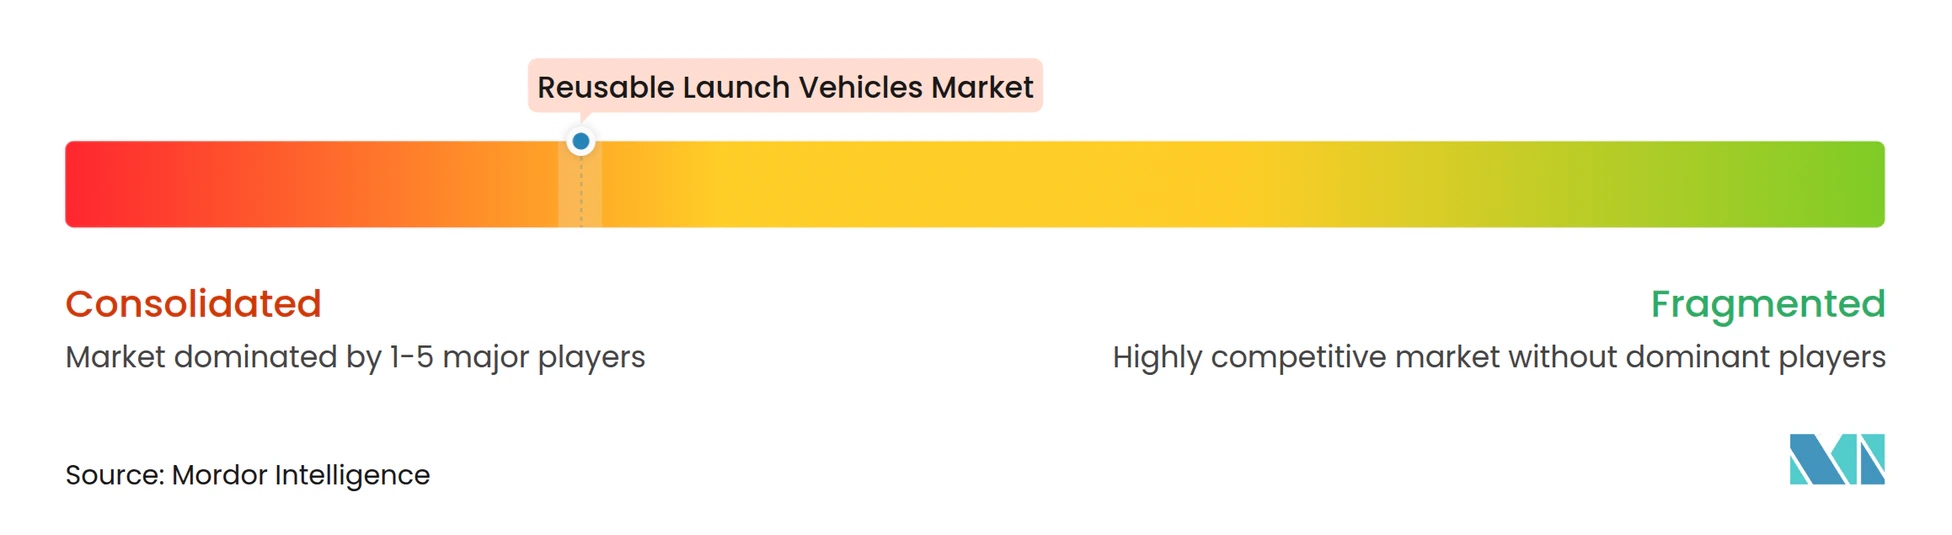
Les services de lancement réutilisables sont actuellement concentrés, un opérateur ayant effectué plus de 130 vols orbitaux en 2024 et atteignant jusqu'à 40 réutilisations par cœur. L'approvisionnement en moteurs propriétaires, les usines de satellites intégrées et la récupération autonome par navire drone créent un avantage concurrentiel par les coûts que les nouveaux entrants doivent surmonter. Les propulseurs à lancement lourd rivaux ont réalisé leurs premières insertions orbitales et ont rapidement obtenu la certification de sécurité nationale, mettant fin à l'ère du fournisseur unique pour les charges utiles classifiées et ouvrant un pool d'appels d'offres de plusieurs milliards USD.
Les mouvements stratégiques mettent l'accent sur l'intégration verticale : une nouvelle usine de moteurs de 200 millions USD en Alabama alimente deux lignes de véhicules distinctes. Dans le même temps, une entreprise de la côte du Golfe, Gigabay, vise à produire un propulseur par jour d'ici 2028. Les partenariats entre des startups de fusées et des groupes de fabrication automobile visent à adopter des méthodes de production allégée, réduisant les coûts unitaires et augmentant la cadence de vol. Les tendances de financement montrent que le capital-risque gravite vers des technologies différenciées — tuyères refroidies par régénération en une seule pièce, moteurs à combustion étagée à flux complet et avionique agnostique au propergol — qui promettent des améliorations par paliers dans les cycles de remise en état.
Les contraintes de capacité restent le goulot d'étranglement à court terme. La demande agrégée pour les lancements de constellations, le fret lunaire et le tourisme spatial dépasse l'offre projetée jusqu'en 2028 au moins, donnant aux fournisseurs établis un fort pouvoir de fixation des prix même à mesure que les nouveaux entrants montent en puissance. La familiarité réglementaire, la télémétrie d'atterrissage éprouvée et l'expérience en logistique de flotte créent des barrières intangibles qui complètent l'avantage d'échelle. Cependant, des percées dans les moteurs fabriqués par fabrication additive ou la densification rapide du propergol pourraient niveler le terrain pour les challengers d'ici la prochaine décennie.
Leaders du secteur des véhicules de lancement réutilisables
-
Space Exploration Technologies Corp.
-
Blue Origin Enterprises, L.P.
-
ArianeGroup SAS
-
United Launch Alliance, LLC
-
Rocket Lab USA, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des véhicules de lancement réutilisables Entreprises couvertes dans ce rapport
- Space Exploration Technologies Corp.
- ArianeGroup SAS
- United Launch Alliance, LLC
- Indian Space Research Organisation
- Rocket Lab USA, Inc.
- Mitsubishi Heavy Industries, Ltd.
- Blue Origin Enterprises, L.P.
- Hyundai Rotem Company
- Shanghai Academy of Spaceflight Technology
- Korea Aerospace Research Institute
- ispace, inc.
- LandSpace Technology Co., Ltd.
- Stoke Space Technologies, Inc.
- China Aerospace Science and Technology Corporation
- Innovative Rocket Technologies Inc. (iRocket)
Lire l’analyse des entreprises de véhicules de lancement réutilisables
Développements industriels récents dans Marché des véhicules de lancement réutilisables
- Février 2026 : La Chine a fait avancer sa feuille de route pour le vol spatial réutilisable avec le lancement d'un engin spatial expérimental réutilisable à bord d'une fusée Longue Marche-2F depuis le Centre de lancement de satellites de Jiuquan.
- Février 2026 : L'Administration spatiale habitée chinoise (CMSA) a effectué un test de vol intégré de sa capsule d'équipage Mengzhou de nouvelle génération en combinaison avec les véhicules de lancement réutilisables Longue Marche-10 (CZ-10). Cela a marqué la première démonstration publique par la Chine de l'intégration de matériel d'équipage de classe lunaire avec une architecture réutilisable à lancement lourd.
- Mars 2025 : L'organisation Accès assuré à l'espace (AATS) du Commandement des systèmes spatiaux des États-Unis a certifié le système de lancement Vulcan de United Launch Alliance pour les missions de lancement spatial de sécurité nationale. ULA est désormais éligible pour lancer des missions NSSL après avoir satisfait à 52 critères, dont 180 tâches, 2 démonstrations de vol et 114 audits.
Portée du rapport mondial sur le marché des véhicules de lancement réutilisables
Un système de lancement spatial conçu pour récupérer tout ou partie de lui-même après avoir déployé un satellite en orbite est appelé véhicule de lancement réutilisable (VLR). L'objectif principal d'un VLR est de réduire les coûts de lancement des satellites en récupérant les systèmes et composants critiques épuisés. Pour fournir une perspective complète, l'étude comprend une analyse détaillée des lancements annuels de satellites et des modèles de lanceurs utilisés pour le déploiement orbital. L'étude prend également en compte les efforts de R&D en cours investis par les acteurs du marché pour développer de nouvelles variantes de VLR.
Le marché des véhicules de lancement réutilisables est segmenté par type, configuration, classe de charge utile, utilisateur final, mission et géographie. Par type, le marché est segmenté en partiellement réutilisable et entièrement réutilisable. Par configuration, le marché est segmenté en mono-étage vers l'orbite, deux-étages vers l'orbite et multi-étages. Par classe de charge utile, le marché est segmenté en petite, moyenne et lourde. Par utilisateur final, le marché est segmenté en commercial et défense et gouvernements. Par mission, le marché est segmenté en déploiement de satellites, ravitaillement en fret et logistique spatiale, et vol spatial habité. Le rapport couvre également les tailles de marché et les prévisions pour le marché des véhicules de lancement réutilisables dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Partiellement réutilisable |
| Entièrement réutilisable |
| Mono-étage vers l'orbite (SSTO) |
| Deux-étages vers l'orbite (TSTO) |
| Multi-étages (réutilisation du propulseur uniquement) |
| Petite (moins de 2 000 kg) |
| Moyenne (2 000 kg à 20 000 kg) |
| Lourde (plus de 20 000 kg) |
| Commercial |
| Défense et gouvernements |
| Déploiement de satellites |
| Ravitaillement en fret et logistique spatiale |
| Vol spatial habité |
| Amérique du Nord | États-Unis |
| Canada | |
| Europe | Royaume-Uni |
| France | |
| Allemagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Reste du monde | Moyen-Orient |
| Afrique | |
| Amérique du Sud |
| Par type | Partiellement réutilisable | |
| Entièrement réutilisable | ||
| Par configuration | Mono-étage vers l'orbite (SSTO) | |
| Deux-étages vers l'orbite (TSTO) | ||
| Multi-étages (réutilisation du propulseur uniquement) | ||
| Par classe de charge utile | Petite (moins de 2 000 kg) | |
| Moyenne (2 000 kg à 20 000 kg) | ||
| Lourde (plus de 20 000 kg) | ||
| Par utilisateur final | Commercial | |
| Défense et gouvernements | ||
| Par mission | Déploiement de satellites | |
| Ravitaillement en fret et logistique spatiale | ||
| Vol spatial habité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Reste du monde | Moyen-Orient | |
| Afrique | ||
| Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des véhicules de lancement réutilisables ?
Le marché des véhicules de lancement réutilisables a atteint 6,43 milliards USD en 2026 et devrait s'étendre à 9,45 milliards USD d'ici 2031, avec un CAGR de 7,99 %.
Quel segment du marché des véhicules de lancement réutilisables connaît la croissance la plus rapide ?
Les véhicules entièrement réutilisables représentent le type à la croissance la plus rapide, progressant à un CAGR de 11,17 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle considérée comme une région à forte croissance ?
Les initiatives de fusées commerciales de la Chine et le programme de véhicule de lancement de nouvelle génération de l'Inde stimulent un CAGR de 17,77 % pour l'Asie-Pacifique, le taux régional le plus élevé.
Quel rôle jouent les contrats gouvernementaux dans la croissance du marché ?
Les attributions de lancement de sécurité nationale pluriannuelles d'une valeur de 13,7 milliards USD fournissent des revenus stables qui financent les investissements continus dans les systèmes réutilisables.
Quel est le principal obstacle pour les nouveaux entrants ?
Les capitaux initiaux élevés pour les rampes de lancement, la production de moteurs et l'infrastructure de remise en état restent le principal obstacle à l'entrée sur le marché.