
Taille et part du marché des composants ferroviaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
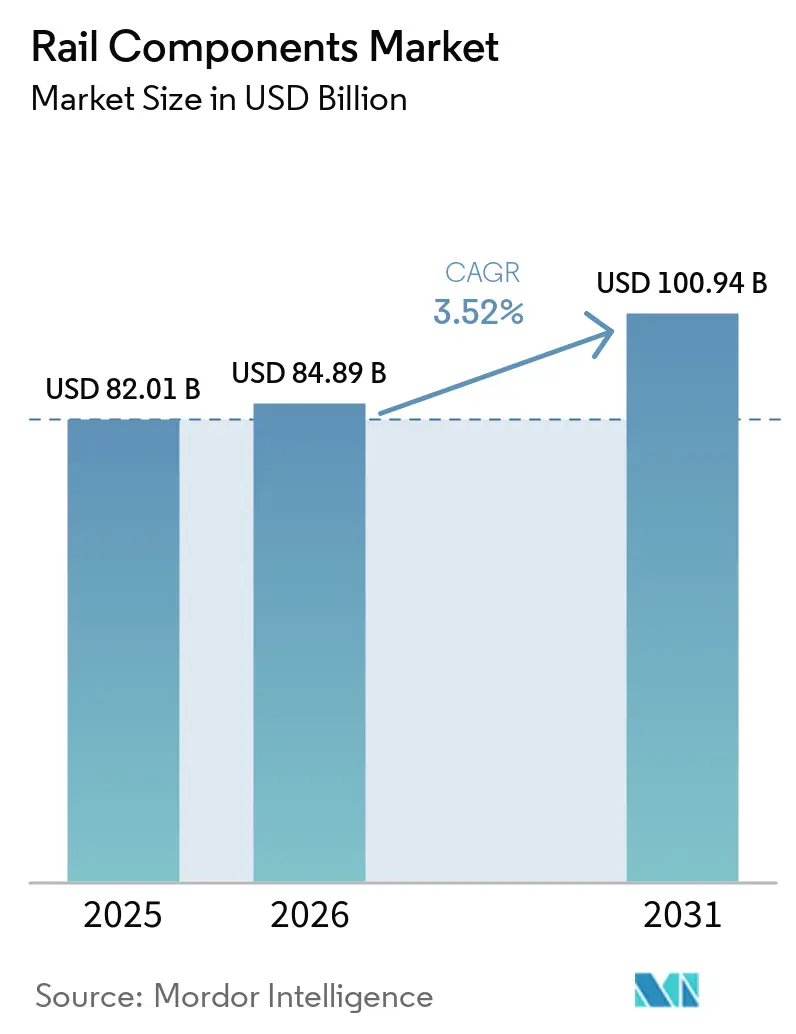
| Taille du Marché (2026) | 84.89 Milliards de dollars |
| Taille du Marché (2031) | 100.94 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composants ferroviaires par Mordor Intelligence
La taille du marché des composants ferroviaires devrait passer de 82,01 milliards USD en 2025 à 84,89 milliards USD en 2026 et devrait atteindre 100,94 milliards USD d'ici 2031, à un TCAC de 3,52 % sur la période 2026-2031. Les dépenses continues du secteur public dans les corridors à grande vitesse, le renouvellement obligatoire des flottes pour satisfaire aux nouvelles normes de sécurité et de bruit, ainsi que les contrats de service sur le cycle de vie maintiennent la demande résiliente même à mesure que le secteur arrive à maturité. La dynamique de passation de marchés en Asie-Pacifique, les programmes de remplacement imposés par la conformité en Europe et les mises à niveau du transport de marchandises lourdes en Amérique du Nord soutiennent collectivement des carnets de commandes stables. Les fournisseurs asiatiques compétitifs en termes de coûts intensifient la pression sur les prix exercée sur les fabricants européens traditionnels, incitant à une intégration verticale plus large pour sécuriser les composants critiques et atténuer la volatilité des intrants. La fragilité de la chaîne d'approvisionnement autour des semi-conducteurs et des aciers spéciaux accélère les stratégies de multi-sourcing, tandis que l'adoption des jumeaux numériques remodèle l'économie de la maintenance en réduisant les temps d'arrêt non planifiés.
Principaux enseignements du rapport
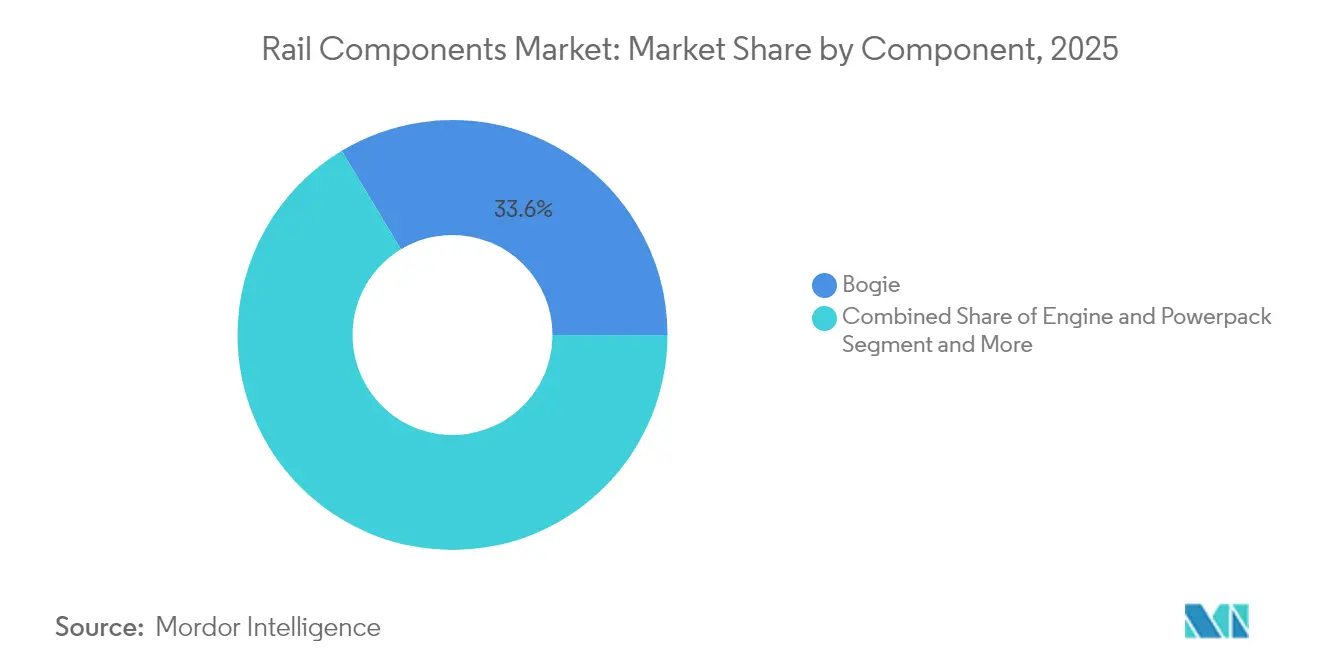
- Par composant, les bogies représentaient 33,62 % de la part du marché des composants ferroviaires en 2025 et constituent également le segment à la croissance la plus rapide, avec un TCAC de 3,85 % jusqu'en 2031.
- Par type de train, les systèmes de transport urbain détenaient 41,35 % de la part du marché des composants ferroviaires en 2025, tandis que les trains à grande vitesse affichent la croissance la plus rapide avec un TCAC de 6,34 % jusqu'en 2031.
- Par mode de transport, les applications voyageurs représentaient 62,40 % de la part du marché des composants ferroviaires en 2025 et devraient progresser à un TCAC de 4,92 % jusqu'en 2031.
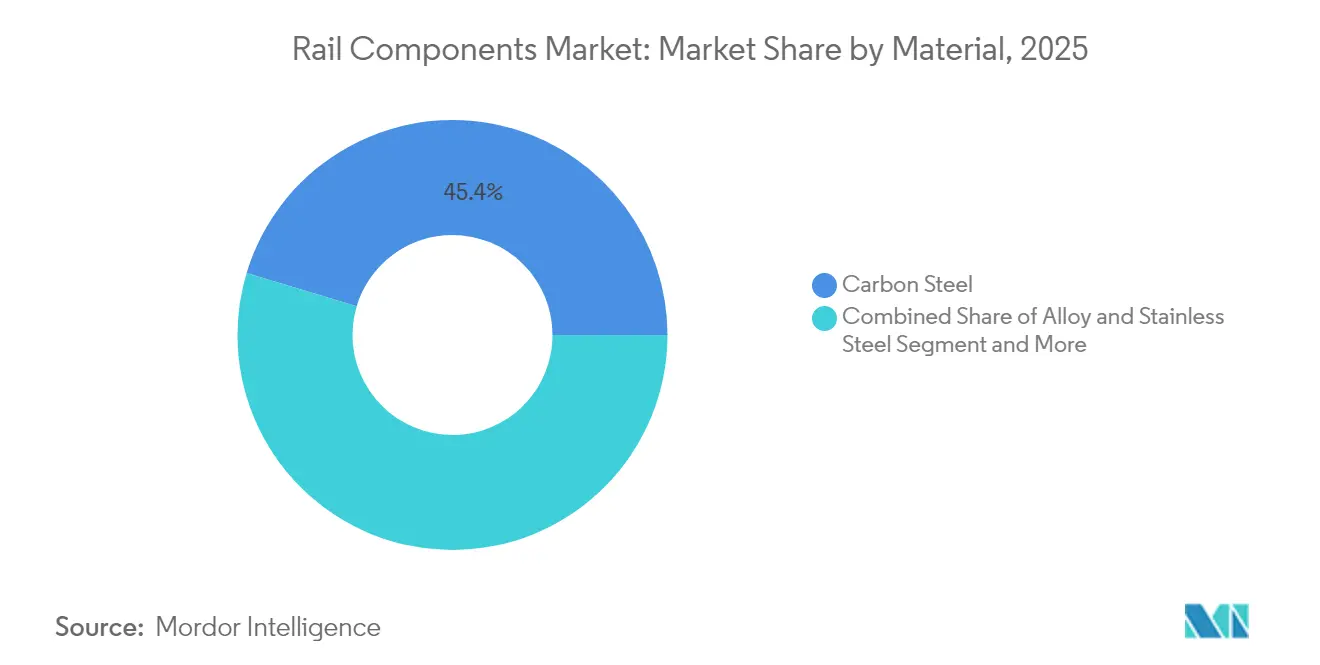
- Par matériau, l'acier au carbone représentait 45,35 % de la part du marché des composants ferroviaires en 2025, tandis que les composites et polymères devraient progresser à un TCAC de 5,22 % jusqu'en 2031.
- Par utilisateur final, le segment après-vente/MRO a capté 58,62 % de la part du marché des composants ferroviaires en 2025, tandis que les achats OEM progressent à un TCAC de 6,02 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a dominé avec 38,65 % de la part du marché des composants ferroviaires en 2025, et son TCAC de 4,05 % en fait le marché régional à l'expansion la plus rapide jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Ferroviaire à grande vitesse soutenu par les gouvernements | +1.2% | Asie-Pacifique, Moyen-Orient, certains corridors européens | Long terme (≥ 4 ans) |
| Passation de marchés ferroviaires dans les mégapoles en hausse | +0.9% | Mondial, concentré en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Renouvellement de flotte pour la sécurité | +0.8% | Europe, extension vers les marchés alignés | Moyen terme (2-4 ans) |
| Jumeaux numériques pour la maintenance | +0.4% | Mondial, adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Hausse des limites de charge à l'essieu pour le transport lourd | +0.3% | Australie, Brésil, certains corridors miniers | Court terme (≤ 2 ans) |
| La 5G/IoT stimule l'alimentation électrique à bord des trains | +0.2% | Mondial, porté par les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Développement de lignes ferroviaires à grande vitesse soutenus par les gouvernements
Les programmes d'infrastructure souverains canalisent des investissements significatifs dans les achats ferroviaires annuels vers des projets à grande vitesse. L'accord portant sur 41 trains Velaro conclu par l'Égypte et son réseau de 2 000 km illustrent l'ampleur des dépenses d'un seul pays. D'ici 2040, le Maroc prévoit d'étendre son réseau ferroviaire avec l'ajout de 1 300 km de lignes à grande vitesse et de 3 800 km de voies conventionnelles dans le cadre de son « Plan Ferroviaire 2040 ». La ligne ferroviaire du CCG longue de 2 117 km nécessitera des plateformes de trains standardisées pour assurer la compatibilité transfrontalière, faisant pencher les attributions vers des acteurs établis tels que Siemens, Alstom et CRRC qui peuvent regrouper le matériel roulant avec la signalisation et les offres de service à long terme. Ces méga-projets allongent la visibilité des revenus pour les entrepreneurs principaux et intègrent les fournisseurs locaux dans les chaînes de valeur mondiales.
Hausse des appels d'offres pour les métros et le transport léger sur rail dans les mégapoles
Les pipelines de projets ferroviaires urbains mondiaux avec des lignes entièrement automatisées établissent de nouvelles références techniques. Les deux lignes sans conducteur du métro de Riyad illustrent l'efficacité économique de l'automatisation et le bénéfice accru pour les services aux passagers [1]. La fréquentation du rail urbain au Brésil a rebondi à un nombre notable de passagers en 2024, soulignant la demande de mises à niveau du matériel roulant et d'injections de capacité. L'exploitation automatisée des trains passe du stade pilote à l'exigence d'approvisionnement, obligeant les fabricants à intégrer la signalisation, la cybersécurité et les systèmes d'information aux passagers au sein d'une plateforme unifiée.
Renouvellement de flotte pour satisfaire aux mandats de bruit et de sécurité STI de l'UE
Les délais des Spécifications Techniques d'Interopérabilité compriment les cycles de remplacement alors que les opérateurs s'efforcent de certifier les véhicules pour une utilisation dans plusieurs pays. L'Agence de l'Union européenne pour les chemins de fer a traité 1 800 autorisations de véhicules en 2023 ; la plupart de ces autorisations concernaient des services transfrontaliers [2]. Les rétrofits ETCS créent un pic sur le marché de l'après-vente qui favorise les OEM disposant de kits de mise à niveau et d'équipes d'installation internes. La réglementation sur le bruit en vertu de l'UTP NOI 2021 pousse les wagons de fret antérieurs aux plaquettes de frein modernes hors des corridors urbains. Les fabricants proposant des bogies à faible bruit et des kits acoustiques certifiés obtiennent des prix premium et des accords-cadres pluriannuels.
Jumeaux numériques pour la maintenance prédictive des bogies
Les suites de capteurs en temps réel alimentant des analyses hébergées dans le cloud réduisent les pannes de bogies imprévues. Les OEM intègrent désormais des tableaux de bord de jumeaux numériques aux livraisons de matériel roulant, créant des revenus logiciels de type rente. Les opérateurs bénéficient d'une disponibilité de flotte plus élevée, tandis que les fabricants de composants sécurisent des droits sur les données qui soutiennent le perfectionnement des produits et la vente additionnelle sur le marché après-vente.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix de l'acier et du cuivre | -0.6% | Mondial, marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Pénuries de semi-conducteurs pour l'électronique | -0.4% | Mondial, matériel roulant de haute technologie | Moyen terme (2-4 ans) |
| Retards d'homologation persistants | -0.3% | Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Contraintes de financement pour le fret | -0.2% | Afrique subsaharienne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des intrants en acier et en cuivre
L'acier et le cuivre représentent une part significative des coûts en matières premières dans le nouveau matériel roulant, et les fluctuations annuelles du prix de l'acier compliquent les contrats à prix fixe. Les pics du prix du cuivre réduisent les marges des systèmes de traction car la teneur en composants électriques est incontournable. La perturbation du transport maritime en mer Rouge qui a retardé les importations de roues forgées des Chemins de fer indiens illustre les vulnérabilités géographiques de l'approvisionnement. Les fabricants se couvrent par des accords d'achat à long terme, mais perdent en flexibilité et en efficacité du fonds de roulement.
Pénuries de semi-conducteurs pour l'électronique de traction
Les OEM ferroviaires sont en concurrence avec les entreprises automobiles et d'électronique grand public pour les puces de qualité ferroviaire. Les délais de livraison des onduleurs de traction se sont allongés jusqu'à 12 mois, obligeant les constructeurs de matériel roulant à reconcevoir leurs produits autour de contrôleurs alternatifs ou à constituer des stocks plus importants, ce qui dans les deux cas alourdit le fonds de roulement et les charges d'ingénierie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les systèmes de bogies stimulent l'innovation techniqueLes ensembles de bogies représentaient 33,62 % de la part de marché des composants ferroviaires en 2025 et devraient croître à un taux de 3,85 % jusqu'en 2031. Leur part élevée reflète le rôle central du bogie dans la stabilité de roulement, la réduction du bruit et la réduction de l'usure de la voie ferrée. Les modules de freinage par récupération d'énergie intégrés aux bogies réduisent les coûts énergétiques et augmentent la valeur matérielle. Les systèmes de suspension avancés utilisant des amortisseurs actifs améliorent le confort des passagers et réduisent les dommages au cycle de vie de la surface des rails, renforçant la demande parmi les opérateurs de métro et de grande vitesse.
Les bogies prêts pour les logiciels avec des ports de capteurs intégrés deviennent la spécification par défaut à mesure que les stratégies de maintenance numérique se généralisent. Les essieux et roues conçus pour des charges de 30 t ciblent le créneau lucratif du transport de marchandises lourdes. Parallèlement, les boîtiers en aluminium et en matériaux composites gagnent du terrain dans les rames à grande vitesse où le poids influence directement la consommation d'énergie. Les cadres de freins, de boîtes de vitesses et de moteurs de traction maintiennent des prix élevés en raison des tolérances d'usinage de précision et des exigences de gestion thermique.

Par type de train :
le transport urbain en tête tandis que la grande vitesse s'accélèreLe transport urbain a capté 41,35 % de la part du marché des composants ferroviaires en 2025, reflétant les initiatives municipales visant à réduire la congestion et les émissions. Bien que plus modestes en volume absolu, les trains à grande vitesse et à très grande vitesse sont prêts pour un TCAC de 6,34 % à mesure que de nouveaux corridors entrent en service en Asie et au Moyen-Orient.
La demande de matériel roulant voyageurs grandes lignes reste stable, les opérateurs mettant l'accent sur le confort, la connectivité Wi-Fi et les rétrofits d'efficacité énergétique. Les locomotives de fret en Amérique du Nord se concentrent sur des groupes motopropulseurs économes en carburant, tandis que les acheteurs européens de fret recherchent une traction hybride pour le dernier kilomètre. Les achats de wagons évoluent en phase avec les cycles des matières premières, tandis que les plateformes de conteneurs intermodaux bénéficient d'une croissance structurelle portée par l'essor du commerce électronique.
Par mode de transport :
le segment voyageurs maintient sa dominanceLes services voyageurs représentaient 62,40 % de la part du marché des composants ferroviaires en 2025 et progresseront à un TCAC de 4,92 % jusqu'en 2031, continuant de bénéficier des politiques qui éloignent les voyageurs des voitures et des vols court-courriers. Les objectifs climatiques des gouvernements maintiennent le rail au cœur des feuilles de route nationales de décarbonation, garantissant de nouveaux appels d'offres pour des véhicules de métro, régionaux et à grande vitesse.
La part du fret ferroviaire croît plus modestement mais bénéficie d'un soutien stratégique via des programmes de corridors dédiés en Inde et en Chine, qui nécessitent des wagons spécialisés et des locomotives à haute puissance. La croissance de l'intermodal au sein du segment fret offre un potentiel supplémentaire à mesure que les expéditeurs recherchent des chaînes logistiques à moindre empreinte carbone.
Par matériau :
la domination de l'acier fait face au défi des compositesEn raison de son coût et de la familiarité de sa mise en œuvre, l'acier au carbone détenait 45,35 % de la part du marché des composants ferroviaires en 2025. Les aciers alliés sont utilisés pour les pièces soumises à de fortes contraintes, mais l'aluminium pénètre dans les flottes à grande vitesse et de métro soucieuses de réduire leurs factures énergétiques. Les composites et polymères affichent le TCAC le plus rapide à 5,22 % alors que les opérateurs expérimentent des intérieurs allégés et des nez aérodynamiques.
Les obstacles à la certification et les questions de recyclabilité tempèrent l'adoption des composites, mais les fournisseurs développent des résines biosourcées et des techniques de réparation modulaires qui pourraient ouvrir des applications plus larges au-delà de 2030.
Par utilisateur final :
les services après-vente dominent la génération de revenusLes services après-vente/MRO détenaient 58,62 % de la part du marché des composants ferroviaires en 2025, témoignant de l'accent mis par les opérateurs sur la disponibilité plutôt que sur le nombre d'actifs. Les plateformes d'analyse prédictive sont passées du stade pilote au courant dominant, permettant aux prestataires de services de vendre des garanties de disponibilité plutôt que des facturations en pièces et main-d'œuvre.
Les achats OEM progressent à un TCAC de 6,02 %, là où les flottes ont besoin de remplacement pour des raisons de conformité ou d'expansion. Les contrats de construction neuve intègrent de plus en plus des obligations de service pluriannuelles, estompant les frontières traditionnelles entre fabrication et maintenance et créant des flux de revenus récurrents pour les OEM.
Analyse géographique
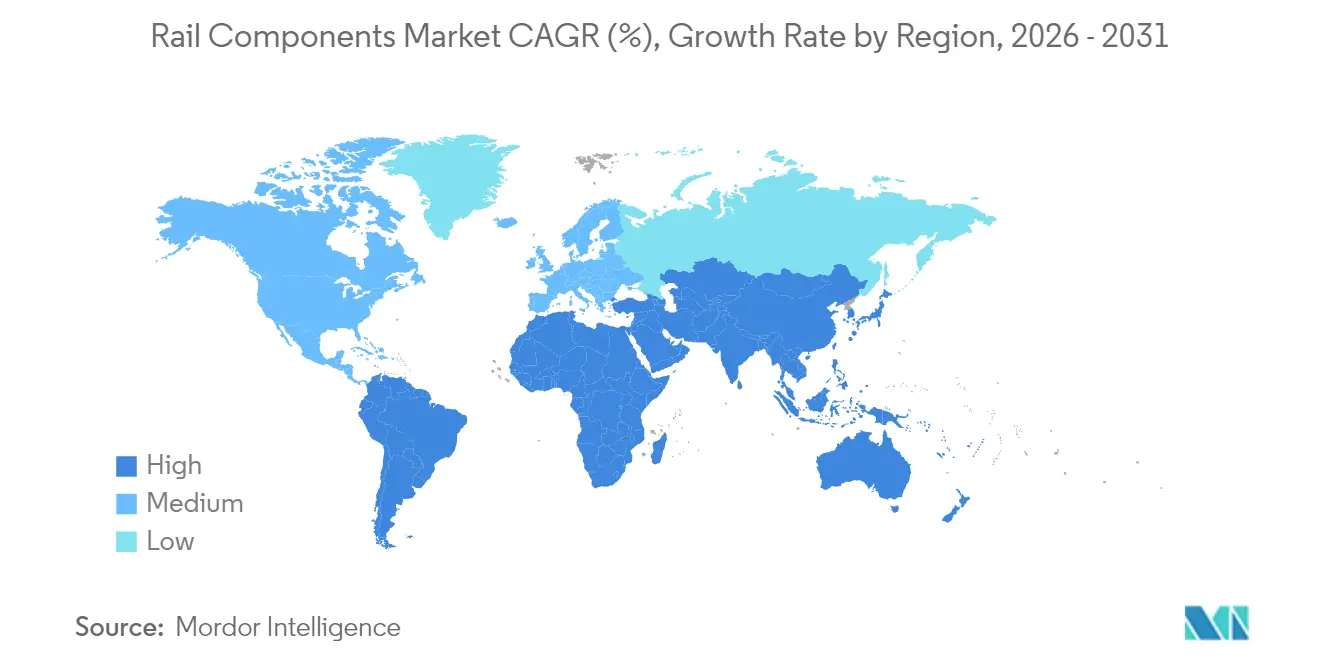
Marché des Composants Ferroviaires en Asie-Pacifique
L'Asie-Pacifique domine le marché des composants ferroviaires avec une part de 38,65 % en 2025, et son CAGR de 4,05 % jusqu'en 2031 reste supérieur à la moyenne mondiale. Le déploiement des lignes à grande vitesse en Chine et les lancements de métros en Inde alimentent les chiffres clés, tandis que l'héritage du Shinkansen au Japon maintient les fournisseurs nationaux à la frontière technologique. Les fabricants coréens remportent des appels d'offres à l'export grâce à des financements agressifs et des offres clés en main.
Marché des Composants Ferroviaires en Europe
Les budgets de transport vert financés par l'UE et le renouvellement des flottes imposé par les STI propulsent la croissance de l'Europe. L'Allemagne est en tête des commandes d'automoteurs régionaux hybrides, et la France exploite son savoir-faire en matière d'exportation du TGV pour décrocher des contrats à l'étranger. Les projets d'Europe de l'Est prennent de l'élan à mesure que les décaissements du Fonds de cohésion s'accélèrent, améliorant l'accès au marché pour les équipementiers paneuropéens.
Marché des Composants Ferroviaires en Amérique du Nord
L'Amérique du Nord affiche une croissance stable, ancrée dans la modernisation du fret en transport lourd et la modernisation sélective du transport ferroviaire de voyageurs. Les États-Unis accordent la priorité aux locomotives économes en carburant et à la résilience des infrastructures, tandis que la rénovation du matériel roulant d'Amtrak avance. Le Mexique explore des services de transport de voyageurs sur les lignes de fret existantes, mais les calendriers définitifs des projets dépendent de la clarté réglementaire et des financements fédéraux.
Paysage réglementaire
Les composants ferroviaires sont régis par des règles de sécurité, d'interopérabilité et de cybersécurité qui façonnent à la fois les spécifications des nouvelles constructions et le contenu des rétrofits. En Europe, les Spécifications Techniques d'Interopérabilité (STI) et les processus d'autorisation de l'Agence de l'Union européenne pour les chemins de fer (ERA) pilotent les approbations transfrontalières, et l'ERA a traité 1 800 autorisations de véhicules en 2023, ce qui indique l'ampleur de l'activité de conformité liée aux exploitations multi-pays. Le règlement d'exécution (UE) 2026/693 met à jour les spécifications d'essai et les mesures transitoires pour les équipements embarqués ETCS et ATO, ce qui renforce la nécessité de kits de mise à niveau certifiés et de bases logicielles validées dans le freinage, le contrôle et l'électronique embarquée.
L'alignement en matière d'interopérabilité passe également par les Prescriptions Techniques Uniformes (PTU) de l'OTIF dans le cadre APTU/ATMF, tandis que la Grande-Bretagne applique son propre cadre de normes techniques ferroviaires (Rail Technical Standards Framework) et le développement de normes piloté par la RSSB. Les exigences en matière de communications et de connectivité se durcissent également : l'UIC a mis à jour les exigences fonctionnelles FRMCS (version 2.1.0) en avril 2025, et les chaînes d'approvisionnement ferroviaires font face à un contrôle accru de type sécurité nationale, comme les restrictions sur les véhicules connectés finalisées en janvier 2025 par le Bureau of Industry and Security américain (pertinentes lorsque les plateformes ferroviaires intègrent du matériel et des logiciels de connectivité soumis à des contraintes de pays d'origine).
Analyse de la chaîne de valeur
La chaîne de valeur débute avec les matières premières (aciers au carbone et alliés, aluminium, cuivre) et les intrants critiques de sous-traitance (roulements, pièces moulées/forgées, élastomères et composants semi-conducteurs pour l'électronique de traction et de contrôle), puis se poursuit avec l'usinage, la fabrication et l'intégration système pour les bogies, le freinage, les attelages, la climatisation, les aménagements intérieurs et les modules embarqués d'énergie et de communication. La qualification et l'homologation critiques pour la sécurité allongent les cycles de changement, la validation des composants prenant généralement de 1 à 2 ans, ce qui limite la substitution rapide de fournisseurs et accroît l'impact des perturbations dans les aciers spéciaux, les pièces forgées et l'électronique.
Le risque amont se concentre de plus en plus sur l'électronique, où le secteur ferroviaire est en concurrence pour une capacité de fabrication de semi-conducteurs partagée. Cela s'est traduit par une double source d'approvisionnement, des stocks tampons plus élevés et des programmes davantage intégrés verticalement chez les OEM et les fournisseurs de rang 1. En amont intermédiaire, les initiatives de localisation et de relocalisation de proximité élargissent l'empreinte manufacturière et les capacités d'ingénierie, notamment des ajouts de capacité et de compétences axés sur l'Inde qui attirent les fournisseurs mondiaux dans les écosystèmes nationaux. Parmi les exemples figurent Titagarh Rail Systems installant des machines pour produire localement des kits d'assemblage de voitures en aluminium (réduisant la dépendance aux assemblages importés) et la coentreprise Pandrol Rahee Technologies définissant une feuille de route de croissance avec une allocation R&D plus élevée pour le diagnostic intelligent des voies et la maintenance pilotée par l'IA. En aval, les opérateurs et les entreprises générales s'approvisionnent de plus en plus via des offres groupées combinant composants, installation, logiciels et services de cycle de vie, renforçant le canal de rechange/MRO et soutenant les offres de maintenance connectées aux données.
Paysage concurrentiel
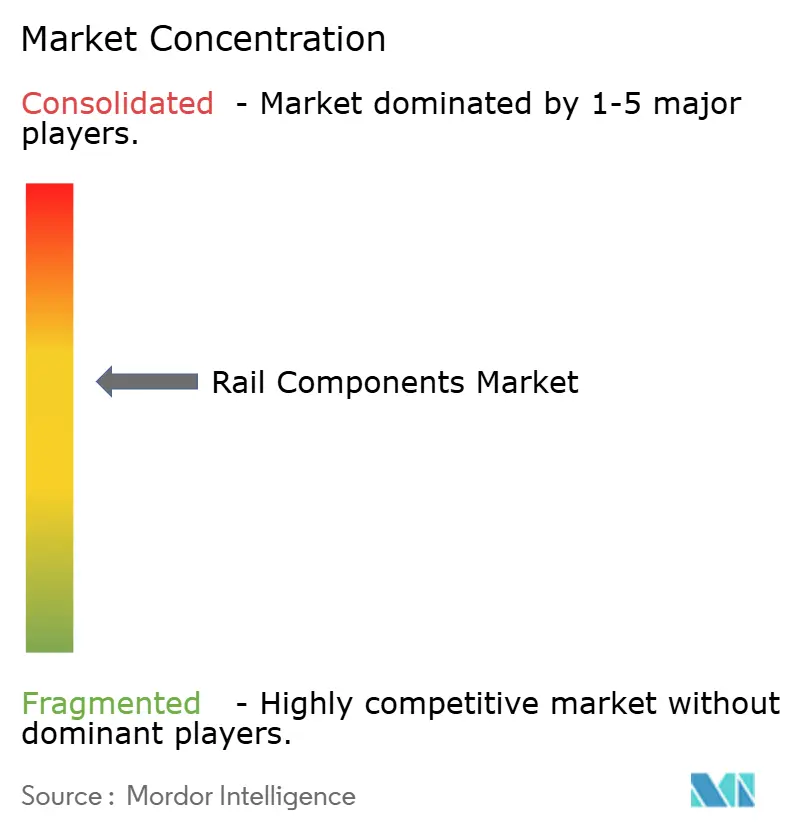
Le marché des composants ferroviaires reste modérément concentré, CRRC, Siemens Mobility, Alstom, Stadler Rail, Hitachi Rail et Wabtec contrôlant une part notable des livraisons mondiales. CRRC exploite ses avantages de coûts à grande échelle, pénétrant l'Amérique du Sud et l'Afrique grâce à un financement à l'exportation lié aux projets de la Ceinture et de la Route. Siemens et Alstom défendent leur part de marché en renforçant leur expertise en grande vitesse et en signalisation, qui sous-tend des prix premium et des contrats de service sur plusieurs décennies. Stadler capitalise sur des conceptions modulaires pour remporter des appels d'offres de rail régional et de métro léger en Europe et aux États-Unis.
L'acquisition par Hitachi Rail de Thales Ground Transportation Systems étend ses capacités de commandement et de contrôle, tandis que le rachat par Wabtec de Dellner Couplers approfondit son portefeuille de composants[3]. Les OEM regroupent de plus en plus le matériel roulant avec des plateformes de maintenance hébergées dans le cloud et des suites de cybersécurité, se différenciant sur le coût du cycle de vie plutôt que sur le prix d'achat. La pénurie de semi-conducteurs et les fluctuations des prix des intrants valident les stratégies d'intégration verticale et augmentent l'intensité en capital, favorisant les acteurs établis disposant de bilans solides.
La conformité réglementaire, de l'ETCS niveau 2 aux normes de cybersécurité, constitue des barrières à l'entrée élevées. Les acteurs établis s'appuient sur des équipes de certification internes pour accélérer les approbations, tandis que les nouveaux entrants font face à des homologations prolongées qui diluent les marges et mobilisent les ressources d'ingénierie.
Leaders du secteur des composants ferroviaires
-
CRRC Corporation Limited
-
Alstom SA
-
Siemens Mobility
-
Wabtec Corporation
-
Stadler Rail AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Composants Ferroviaires Entreprises couvertes dans ce rapport
- CRRC Corporation Limited
- Siemens Mobility
- Alstom SA
- Wabtec Corporation
- Stadler Rail AG
- Hyundai Rotem Co.
- Hitachi Rail Ltd.
- Kawasaki Heavy Industries Ltd.
- Trinity Industries, Inc.
- The Greenbrier Companies Inc.
- CAF S.A.
- Progress Rail Services Corporation
- Nippon Sharyo Ltd.
- Voith Turbo GmbH
- Knorr-Bremse AG
- Titagarh Rail Systems Ltd.
- TMH International
- Texmaco Rail & Engineering Ltd.
Opportunités de marché et perspectives d'avenir
Un espace blanc émerge autour des rétrofits liés à la conformité et de la standardisation des plateformes, où les mises à niveau de sous-systèmes certifiés (préparation ETCS/ATO, ensembles de bogies à faible bruit et électronique embarquée alignée sur la cybersécurité) peuvent être industrialisées sur des flottes mixtes. En Europe, le volume élevé d'autorisations transfrontalières de véhicules traitées par l'ERA et l'évolution continue des règles d'essai et de transition ETCS/ATO dans le cadre du règlement d'exécution (UE) 2026/693 élargissent le marché adressable pour les kits de mise à niveau, les services de validation et la capacité d'installation sur site que les fournisseurs de composants peuvent monétiser via des cadres de service pluriannuels.
Les programmes portés par les infrastructures stimulent également la demande via les systèmes de voies, d'électrification et de contrôle des trains, ainsi que le matériel roulant déployé sur les corridors modernisés. En juin 2026, la California High-Speed Rail Authority a approuvé un consortium (Kiewit, Stacy Witbeck et Herzog) pour l'installation des voies, des systèmes de caténaire et du contrôle des trains dans la Central Valley, tandis que des initiatives de corridors comme le Landbridge des Saudi Arabian Railways montrent une demande continue pour des sous-systèmes standardisés et modulaires ainsi qu'une qualification des fournisseurs à grande échelle. Du côté du fret et du transport lourd, les compagnies ferroviaires financent directement des mises à niveau de réseau et d'actifs, notamment le plan d'investissement en capital de 3,6 milliards USD de BNSF Railway pour 2026, qui soutient la demande en composants pour les jeux de roues, le freinage, les attelages et l'électronique liés à la fiabilité et à la productivité de la maintenance.
Développements industriels récents dans Marché des Composants Ferroviaires
- Juillet 2026 : Unipart a annoncé qu'elle fournira sa technologie Onboard Shunt Enhancer (OSE) à Siemens Mobility pour la flotte élargie Amtrak Airo. L'accord relie une capacité embarquée critique pour la sécurité à un programme de plateforme de train standardisée, favorisant une intégration plus profonde des fournisseurs dans les cycles de construction et de support de flotte à long terme.
- Septembre 2025 : BEML a passé une commande multi-systèmes auprès de Knorr-Bremse couvrant les modules de freinage, de portes, de climatisation et sanitaires pour un projet de métro indien. La nature groupée de la commande indique une préférence croissante pour une fourniture intégrée de sous-systèmes, susceptible de simplifier la mise en service et de renforcer la pénétration du marché de rechange pour les fournisseurs de rang 1.
- Janvier 2024 : Wabtec a remporté un contrat de systèmes de freinage de 157 millions USD auprès de Siemens Mobility India pour 1 200 locomotives électriques de 9 000 CV destinées aux Indian Railways. Ce contrat de freinage à grand volume met en évidence l'ampleur de la demande de composants liée à l'électrification des locomotives et soutient une planification de production pluriannuelle pour les systèmes critiques pour la sécurité.
Marché des Composants Ferroviaires Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché est défini comme la valeur des composants utilisés pour construire, entretenir et moderniser les systèmes ferroviaires, couvrant les pièces pour le matériel roulant et le matériel de voie principal qui soutient directement les opérations ferroviaires.
Exclusions du périmètre : Exclut les services ferroviaires, les contrats de construction ferroviaire et les véhicules ferroviaires complets lorsqu'ils sont vendus en tant que rames complètes plutôt qu'en tant que revenus au niveau des composants.
Aperçu de la Segmentation
- Par composant
- Bogie
- Système de freinage
- Système de suspension
- Roue et essieu
- Cadres de boîtes de vitesses et de moteurs de traction
- Moteur et groupe motopropulseur
- Attelages et équipements d'absorption de chocs
- Caisse et châssis
- Modules intérieurs et CVC
- Bogie
- Par type de train
- Trains à grande vitesse et à très grande vitesse
- Voyageurs grandes lignes (intercités)
- Transport urbain (métro, tramway sur rail léger, monorail)
- Locomotives de fret
- Wagons de fret
- Par mode de transport
- Voyageurs
- Fret
- Par matériau
- Acier au carbone
- Acier allié et inoxydable
- Aluminium et alliages d'aluminium
- Composites et polymères
- Par utilisateur final
- OEM
- Après-vente / MRO
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par des statistiques publiques sur les infrastructures et les transports qui nous aident à cartographier les cycles d'investissement ferroviaire et la demande de remplacement. Nous nous référons généralement à des sources telles que les ministères nationaux des transports et les régulateurs ferroviaires, l'Union Internationale des Chemins de fer (UIC), les indicateurs de transport de la Banque mondiale, UN Comtrade pour les flux commerciaux sur les pièces concernées, et les bases de données de brevets pour suivre l'intensité technologique et les thèmes de modernisation.
Au-delà de cela, les rapports annuels, les dépôts de type 10-K lorsqu'ils sont disponibles, les présentations aux investisseurs et les communiqués de presse sont utilisés pour comprendre l'exposition aux revenus des composants et l'empreinte régionale. Un abonnement payant pour les données financières et le renseignement sur les entreprises est utilisé de manière sélective pour normaliser les répartitions par ligne d'activité, et une base de données de niveaux d'expédition import-export est utilisée lorsque des signaux commerciaux sont nécessaires pour vérifier l'approvisionnement régional. Ces sources documentaires ne sont pas exhaustives, et des références publiques supplémentaires sont examinées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester les hypothèses difficiles à observer dans les données publiques, notamment les changements de mix entre les catégories de composants, le comportement des prix et l'intensité du marché secondaire. Nous nous entretenons avec un panel de fournisseurs orientés OEM, de participants au marché secondaire, de distributeurs et de parties prenantes en matière d'approvisionnement et de maintenance des opérateurs ferroviaires en Asie-Pacifique, en EMEA et dans les Amériques, afin de combler les lacunes des informations secondaires et de trianguler les variables clés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 14 % | Asie-Pacifique : 50 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 29 % |
| Acteurs de moindre envergure : 15 % | Responsables : 55 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché est construit selon une approche descendante et ascendante. Nous commençons par une construction du bassin de demande qui relie les budgets d'expansion et de renouvellement du réseau ferroviaire aux besoins d'approvisionnement et de remplacement des composants. Pour les composants ferroviaires, nous reconstituons la logique descendante à travers la production et l'activité de remise à neuf du matériel roulant, les cycles de renouvellement et de maintenance des voies, et les plans d'investissement au niveau régional, puis nous convertissons ces volumes en valeur à l'aide d'hypothèses de prix et de mix.
Pour maintenir des résultats réalistes, nous corroborons les totaux à l'aide de vérifications ascendantes sélectives, telles que l'échantillonnage des revenus des fournisseurs par exposition aux composants ferroviaires, la validation des répartitions de canaux entre OEM et marché secondaire, et l'utilisation du prix de vente moyen indicatif multiplié par le volume pour les pièces couramment remplacées. Les principales données utilisées dans le modèle comprennent les allocations de dépenses d'investissement ferroviaire et de renouvellement, les nouvelles livraisons de matériel roulant et les taux de modernisation, les intervalles de remplacement pour le matériel de voie et les éléments liés aux bogies, les tendances des coûts des intrants en acier et autres matières premières qui influencent les prix, et les signaux d'utilisation de la flotte régionale qui affectent l'intensité de la maintenance. Les prévisions sont élaborées à l'aide d'une analyse de scénarios, dans laquelle des variables telles que le rythme de financement public, le calendrier de modernisation de la flotte et la direction des coûts des intrants sont ajustées en fonction des attentes des personnes interrogées et des indications des plans publics. Lorsque les données ascendantes sont inégales dans les régions plus petites, nous comblons les lacunes en appliquant des taux de pénétration par proxy, puis en vérifiant à nouveau par rapport aux flux commerciaux et aux signaux de dépenses des opérateurs.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par le biais de plusieurs vérifications afin que les chiffres finaux ne reposent pas sur un seul ensemble de données ou une seule hypothèse. Nous comparons les résultats du modèle avec des signaux indépendants tels que les comptages de livraisons de matériel roulant, les annonces de renouvellement ferroviaire, et la directionnalité des échanges commerciaux et de la production, puis nous remontons à la source de tout écart important pour identifier le facteur qui en est à l'origine.
Les anomalies sont examinées dans le cadre d'un processus interne en plusieurs étapes avant validation, et un suivi est déclenché si une variable clé sort de la plage attendue, par exemple un changement de prix important ou un changement soudain dans l'activité de remise à neuf. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements majeurs de financement public ou des perturbations de l'approvisionnement. Avant la livraison, un analyste effectue une nouvelle vérification des données clés afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du Marché des Composants Ferroviaires par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés sur la taille du marché des composants ferroviaires peuvent sembler très éloignés les uns des autres, car le périmètre sous-jacent n'est pas toujours le même, et parce que les hypothèses de prix et de remplacement sont traitées différemment. Les différences proviennent également de l'année de référence choisie, du calendrier des devises et de la manière dont les marchés OEM et secondaire sont traités de manière cohérente selon les régions.
Certaines estimations externes élargissent la définition pour inclure des catégories d'équipements ferroviaires plus larges, ainsi que des systèmes de signalisation et de communication qui se comportent davantage comme des projets que comme une demande de pièces récurrente. Dans le dimensionnement de Mordor Intelligence, les revenus sont comptabilisés uniquement pour les ventes au niveau des composants liées au matériel roulant et au matériel de voie principal, puis validés par rapport aux cycles de renouvellement et à l'activité de production afin que l'inflation liée aux projets ponctuels ne surestime pas le bassin de demande.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 84,89 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 92,05 milliards USD (2025) | Utilise une définition plus large des composants ferroviaires qui inclut explicitement les éléments de signalisation, de communication et d'alimentation électrique, et rapporte également une année de référence différente, ce qui modifie le niveau de valeur et les hypothèses de prix. |
| Éditeur Sectoriel B | 65,99 milliards USD (2024) | S'appuie souvent sur les rapports de production et de ventes côté fabricant avec une visibilité limitée sur l'intensité du marché secondaire, et peut sous-estimer les pièces de remplacement à plus haute valeur ajoutée et la progression des prix dans les régions présentant de solides programmes de modernisation. |
L'écart entre les trois chiffres s'explique en grande partie par ce qui est comptabilisé comme composant, et par la manière dont la demande de remplacement et les prix sont reportés d'année en année. En maintenant le bassin de demande lié à des signaux observables de renouvellement ferroviaire et de production, puis en effectuant des vérifications croisées avec l'exposition des fournisseurs et les répartitions de canaux, l'estimation reste traçable et peut être reproduite lorsque de nouvelles données arrivent.
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché du matériel roulant ferroviaire en 2031 ?
Le marché devrait atteindre 100,94 milliards USD d'ici 2031, progressant à un TCAC de 3,52 %.
Quelle région mène actuellement les achats ?
L'Asie-Pacifique représente 38,65 % de la demande mondiale, portée par la grande vitesse en Chine et les extensions de métros en Inde.
Quel segment détient la plus grande part ?
Les services après-vente/MRO représentent 58,62 % des revenus de 2025, reflétant l'accent du secteur sur l'optimisation du cycle de vie.
Quel type de train connaît la croissance la plus rapide ?
Les trains à grande vitesse et à très grande vitesse devraient progresser à un TCAC de 6,34 % jusqu'en 2031, portés par de nouveaux corridors dans les marchés émergents.