
Taille et part de marché de la restauration rapide (QSR)
Analyse du marché de la restauration rapide (QSR) par Mordor Intelligence
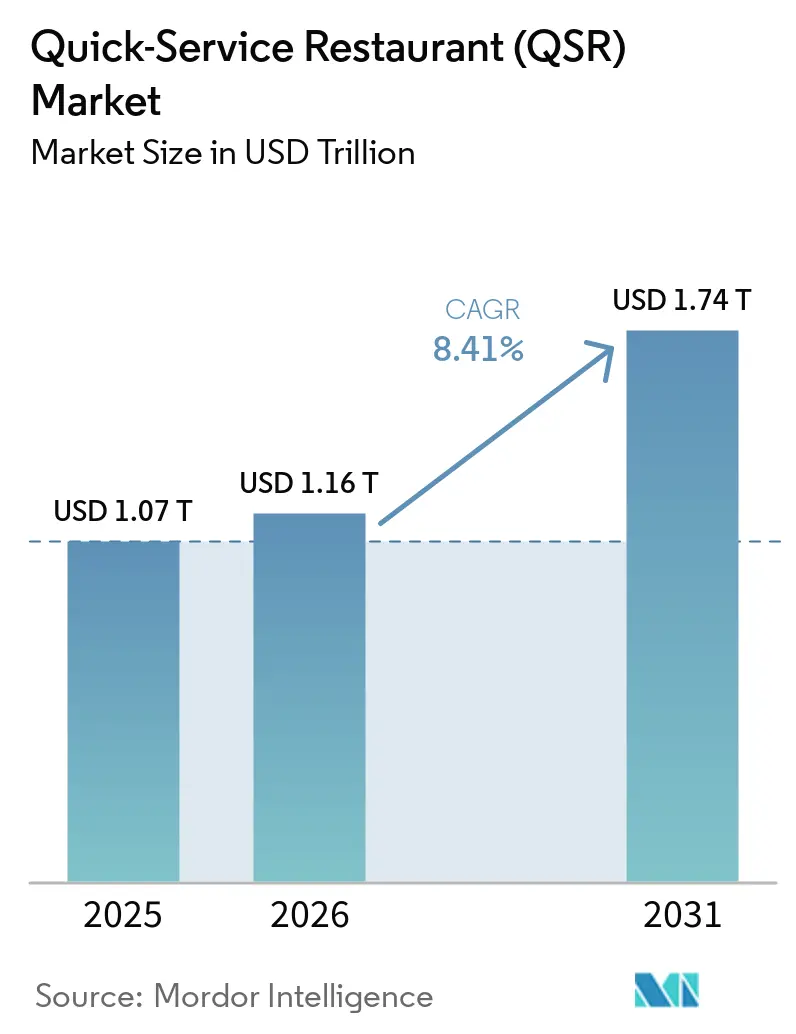
La taille du marché de la restauration rapide (QSR) devrait s'étendre de 1 160 milliards USD en 2026 et 1 260 milliards USD en 2027 à 1 870 milliards USD d'ici 2032, enregistrant un CAGR de 8,18 % entre 2027 et 2032.
Les formats de service au volant et la commande numérique élargissent l'accès aux repas préparés pour les consommateurs des États-Unis. La concentration urbaine crée des bassins de clientèle potentiels, tandis que la demande de rapidité et d'accessibilité tarifaire favorise les services de restauration pratiques. Les opérateurs peuvent rechercher des commandes récurrentes grâce à des programmes de fidélité tout en développant leurs réseaux de restaurants. Les améliorations de la vitesse de service impliquent des engagements en matière de personnel, et les agrégateurs de livraison peuvent exercer une pression sur la croissance des opérateurs de livraison de pizzas et de vente à emporter. L'association du service au volant à la commande numérique peut élargir les opportunités de vente, mais les hausses de salaires en Californie augmentent le coût de la conversion de cette portée en une croissance rentable des restaurants.
Principaux enseignements du rapport
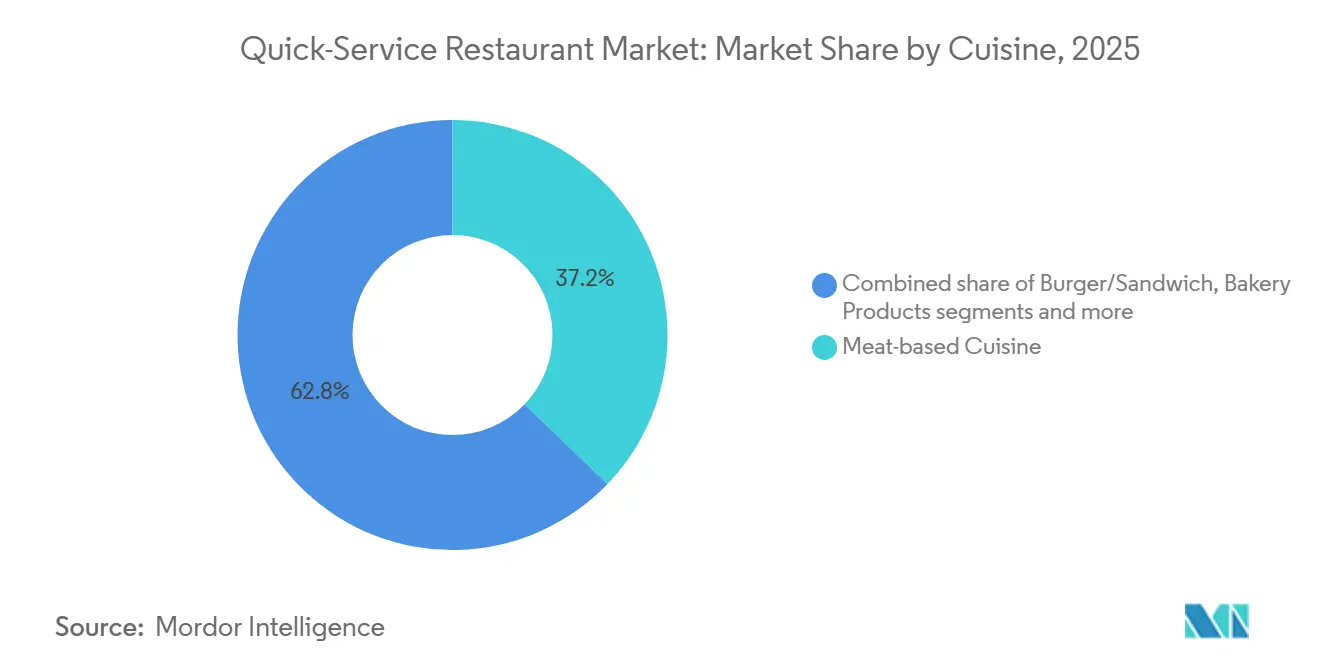
- Par cuisine, la cuisine à base de viande a dominé avec une part de marché de la restauration rapide (QSR) de 36,95 % en 2026, tandis que la pizza/pâtes est prévue comme le segment à la croissance la plus rapide avec un CAGR de 10,05 % entre 2027 et 2032.
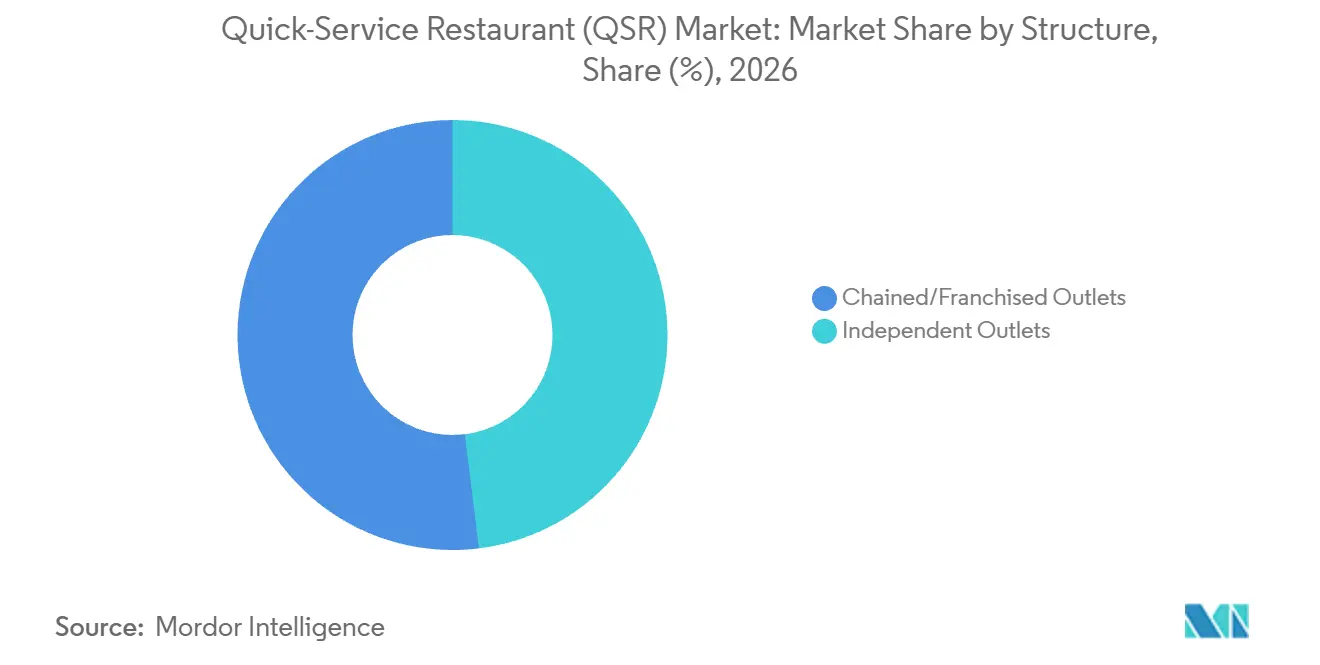
- En ce qui concerne la structure des restaurants, les points de vente en chaîne/franchisés ont détenu une part de 51,96 % de la taille du marché de la restauration rapide (QSR) en 2026, et les points de vente indépendants sont prévus pour connaître la croissance la plus rapide avec un CAGR de 9,05 % entre 2027 et 2032.
- Les dépenses par modèle de service ont été dominées par la restauration sur place avec une part de 28,93 % en 2026, tandis que la livraison à domicile (en propre et via des tiers) est prévue comme le segment à la croissance la plus rapide avec un CAGR de 10,3 % entre 2027 et 2032.
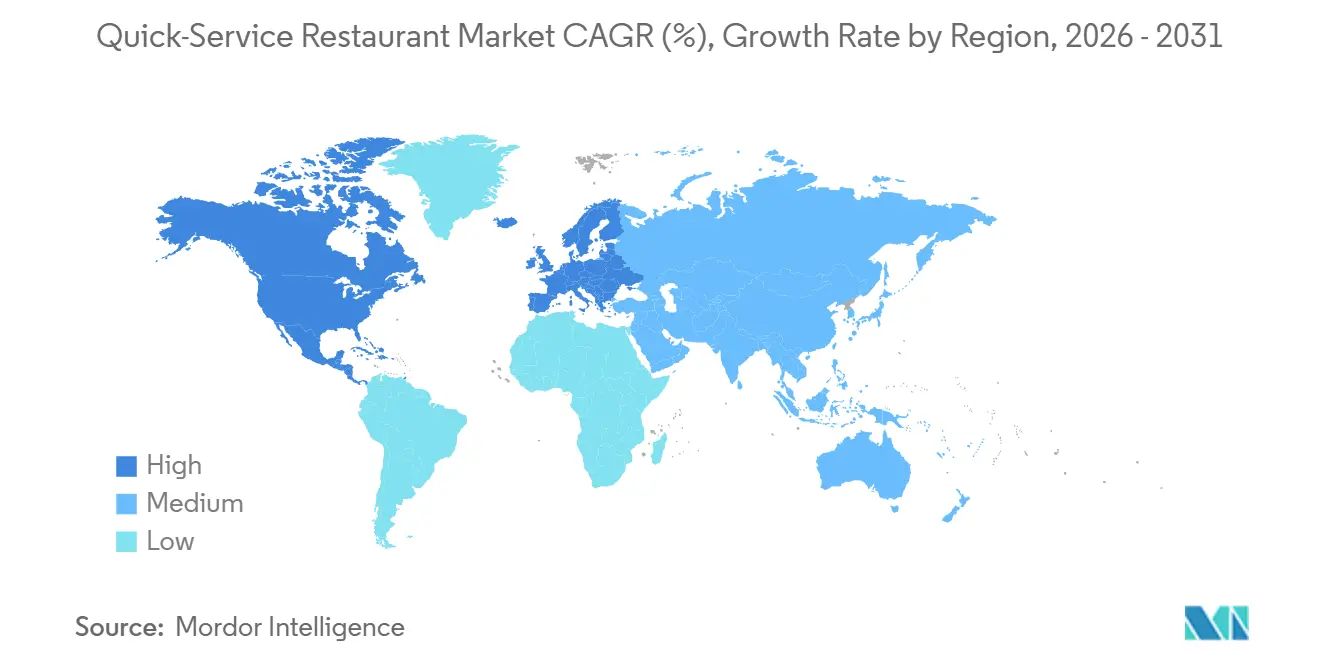
- Sur le plan géographique, l'Amérique du Nord a détenu la plus grande part à 32,24 % en 2026, tandis que l'Asie-Pacifique est prévue pour connaître la croissance la plus rapide avec un CAGR de 10,2 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des canaux de service au volant et hors établissement | +3% | États-Unis, Brésil, Mexique et Caraïbes | Moyen terme (2-4 ans) |
| L'urbanisation rapide et les modes de vie chargés accélèrent le développement de la restauration rapide | +2.5% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Programmes de fidélité numérique et d'abonnement stimulant les visites répétées | +2% | France, Australie et Singapour | Court terme (≤ 2 ans) |
| Expansion de la livraison et de la commande numérique | +2.3% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Intégration technologique et automatisation | +1.1% | États-Unis, Canada, France, Allemagne et Australie | Moyen terme (2-4 ans) |
| Essor du tourisme et de la restauration hors domicile | +0.8% | Destinations intérieures aux États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des canaux de service au volant et hors établissement
L'expansion hors établissement permet à la demande de restauration de dépasser la capacité et la disponibilité des places assises en salle. Arcos Dorados a enregistré une croissance des ventes au service au volant à l'échelle du système de 19,5 % entre 2021 et 2025 dans ses 21 pays et territoires d'Amérique latine et des Caraïbes. Ce système comprend des restaurants de la marque McDonald's exploités par Arcos Dorados ou ses sous-franchisés. Dans le segment américain plus large des services limités, incluant la restauration rapide, la restauration rapide décontractée et les concepts café-collation, la part estimée par Technomic du trafic client hors établissement est passée de 74,1 % en 2019 à 89,9 % en 2025. Arcos Dorados a attribué en partie ses performances au service au volant à son portefeuille de restaurants indépendants, indiquant que le format du site peut déterminer quels opérateurs bénéficient de la demande hors établissement.
Urbanisation rapide et mode de vie chargé accélérant la restauration rapide
La concentration urbaine élargit le bassin de clientèle potentiel pour les repas de restauration rapide à proximité, tandis que les consommateurs sensibles au temps donnent aux opérateurs une raison de simplifier le service. En utilisant sa définition de ville selon le Degré d'Urbanisation, le Département des Affaires Économiques et Sociales des Nations Unies a estimé que les villes abritaient 45 % des 8,2 milliards d'habitants de la planète en 2025, contre 20 % en 1950. Dans l'enquête en ligne de Leger de mai 2025 auprès de 1 626 adultes canadiens pour Square, 35 % des visiteurs de restaurants rapides ont cité la rapidité du service comme principal moteur de visite, contre 33 % pour l'accessibilité tarifaire et 28 % pour le goût. La rapidité répond donc à un besoin de sélection des repas, mais le niveau similaire d'importance déclarée de l'accessibilité tarifaire fait du prix une composante de la même proposition de commodité. L'étude d'Ipsos d'août 2026 a révélé que 74 % des 1 700 répondants américains âgés de 18 à 75 ans ayant visité un restaurant rapide au cours des 30 jours précédents avaient utilisé une application de restaurant pour commander à l'avance. La commande anticipée offre donc un moyen de rechercher des gains de temps appréciés avant l'arrivée.
Programmes de fidélité numérique et d'abonnement stimulant les visites répétées
Les programmes de fidélité offrent un moyen de concourir pour le prochain repas du client plutôt que de traiter chaque visite comme une transaction isolée. McDonald's a déclaré près de 210 millions d'utilisateurs actifs du programme de fidélité sur 90 jours dans 70 marchés en 2025. Les ventes à l'échelle du système aux membres du programme de fidélité ont presque doublé entre 2023 et 2025, tandis que la couverture du programme s'est étendue de 50 à 70 marchés. McDonald's a également indiqué que les clients américains moyens ont effectué 26 visites dans les 12 mois suivant leur adhésion au programme de fidélité, contre 10,5 visites dans les 12 mois précédant leur adhésion. Ce schéma avant-après fait des occasions de repas répétées un indicateur plus direct de la demande liée à la fidélité que la portée géographique du programme.
Expansion de la livraison et de la commande numérique
La commande numérique intègre l'accès au restaurant dans la proposition de repas, étendant la demande au-delà de la proximité immédiate du client avec le comptoir. Domino's a généré plus de 85 % de ses ventes au détail aux États-Unis via des canaux numériques en 2025.[1] L'étude d'Ipsos d'août 2026 a interrogé 1 700 consommateurs américains âgés de 18 à 75 ans ayant visité un restaurant rapide au cours des 30 jours précédents. Ces consommateurs ont classé l'exactitude des commandes, la qualité des aliments comparable aux achats en magasin et la bonne température des aliments comme leurs principales priorités en matière de commande mobile. Pour Domino's, la commande numérique crée donc une ouverture commerciale qui dépend de la bonne livraison du repas, car l'accès à distance seul ne répond pas à ces principales attentes des acheteurs.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Concurrence croissante des restaurants rapides décontractés et des services de livraison de repas | -1.5% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Inflation des coûts de main-d'œuvre sur les marchés à hauts salaires comprimant les marges | -1.2% | Emplacements de restaurants de restauration rapide en Californie | Court terme (≤ 2 ans) |
| Augmentation de l'obésité et des maladies chroniques | -0.5% | À travers les États-Unis | Long terme (≥ 4 ans) |
| Concurrence intense sur le marché | -0.4% | Emplacements de restaurants en Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence croissante des restaurants rapides décontractés et des services de livraison de repas
La concurrence sur la livraison de repas peut contraindre une marque de restaurant même lorsque les clients continuent de commander des repas préparés. Le rapport annuel 2025 de Domino's indiquait que la concurrence des agrégateurs de livraison et d'autres services de livraison de repas avait considérablement augmenté et pourrait exercer une pression sur la croissance et la part de marché. La divulgation du franchiseur couvrait la concurrence pour les clients et les livreurs au sein de son activité de livraison et de vente à emporter. Cela crée une contrainte commerciale car un restaurant doit concourir à la fois pour remporter une commande et pour sécuriser la capacité nécessaire à son exécution. Domino's a décrit la pression de croître simplement pour maintenir sa part de marché, de sorte que l'expansion de la livraison peut devenir une défense de la demande existante avant d'offrir aux opérateurs de pizzas une voie vers des bénéfices supplémentaires.
Inflation des coûts de main-d'œuvre sur les marchés à hauts salaires comprimant les marges
Des taux de salaires plus élevés relèvent le plancher des coûts de main-d'œuvre même lorsque les opérateurs améliorent leur efficacité. Chipotle a déclaré des coûts de main-d'œuvre représentant 25,1 % du chiffre d'affaires total en 2025, contre 24,7 % en 2024. Il a attribué cette augmentation principalement à des volumes de ventes plus faibles et à l'inflation salariale, partiellement compensés par des hausses de prix des menus. Sa marge opérationnelle au niveau des restaurants, non conforme aux PCGR, à l'échelle de l'entreprise, est également tombée à 25,4 % en 2025 contre 26,7 % en 2024.[2] El Pollo Loco a déclaré des augmentations des coûts salariaux pour l'exercice 2025 de 3,4 millions USD liées aux augmentations du salaire minimum en Californie, partiellement compensées par 5 millions USD d'économies d'efficacité de la main-d'œuvre, tandis que les charges salariales ont augmenté de 0,1 million USD. L'exposition aux règles salariales peut nécessiter des gains d'efficacité simplement pour contenir les charges de personnel, laissant aux opérateurs moins de marge pour absorber une baisse des ventes des restaurants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Cuisine :
Densité des Ventes de Poulet et Expansion de la PizzaLa cuisine à base de viande représentait une part de 36,95 % de la taille du marché de la restauration rapide (QSR) en 2026. Chick-fil-A, spécialisé dans le poulet, a enregistré un volume moyen par unité de 7,2 millions USD dans ses restaurants américains en 2025, selon Circana. Des ventes substantielles dans un concept de restaurant ciblé illustrent le poids commercial du plus grand segment, faisant de la productivité des points de vente un prisme utile aux côtés de la taille du réseau. Le développement d'un réseau axé sur la viande dépend de la reproduction de la productivité par unité, car un nouveau restaurant doit établir sa propre demande de repas pour se rapprocher de la densité de ventes d'un concept existant.
La pizza/pâtes est le segment à la croissance la plus rapide, avec un CAGR prévu de 10,05 % entre 2027 et 2032. Jubilant FoodWorks a déclaré 88 ouvertures de magasins Domino's Inde au cours du trimestre clos le 30 septembre 2026, portant le réseau à 2 601, dans une mise à jour provisoire soumise à un examen limité par ses commissaires aux comptes statutaires. Pour les opérateurs de pizzas en Inde, les emplacements supplémentaires peuvent rapprocher la commande et l'exécution des clients au-delà de la portée des restaurants existants. La fréquence d'achat dans les services limités mexicains aux États-Unis a augmenté de 4 % d'une année sur l'autre en 2025, tandis que les unités par visite ont diminué de 1 % et les dépenses par unité ont augmenté de 5 %, dans les formats de restauration rapide et de restauration rapide décontractée. Parmi les concepts mexicains au sein d'autres cuisines, des achats plus fréquents ont coïncidé avec des dépenses plus élevées par article et moins d'articles par visite.

Par Structure :
Portée des Franchises et Expansion par les PropriétairesLes points de vente en chaîne/franchisés représentaient une part de marché de la restauration rapide (QSR) de 51,96 % en 2026. McDonald's Corporation a déclaré 45 356 restaurants à l'échelle du système en fin d'année 2025, dont environ 95 % étaient franchisés. Le modèle opérationnel du plus grand segment permet à une marque de restaurant commune d'atteindre les clients via de nombreuses entreprises exploitées séparément, étendant sa présence au-delà du parc directement exploité par la société mère. Une expansion franchisée supplémentaire dépend de la capacité des opérateurs à financer et à développer des restaurants, de sorte que les ressources de développement propres de la société mère ne déterminent pas à elles seules la portée du réseau.
Les points de vente indépendants sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 9,05 % entre 2027 et 2032. L'opérateur de restauration rapide décontractée familiale Hapa Food Co., détenu par Michael et Leslie Zander, a ouvert son deuxième emplacement à North Phoenix le 8 juillet 2025, après des affluences plus importantes qu'anticipées dans son restaurant de Mesa. Un plus grand nombre de places assises était un élément important de l'expansion de Hapa, reliant ce deuxième site à un besoin de capacité observé par les propriétaires dans leur restaurant d'origine.
Par Modèle de Service :
Capacité de Restauration sur Place et Priorités de LivraisonLa restauration sur place était le plus grand segment, représentant 28,93 % des dépenses mondiales en restauration rapide en 2026. Le franchisé McDonald's Jan Frissen a ouvert un restaurant à Massenhoven, en Belgique, le 16 octobre 2025, avec 214 places assises en intérieur et 56 places en terrasse. Le même site associe ces places assises à un double service au volant. Cette combinaison montre comment un restaurant peut conserver une capacité de restauration sur place substantielle tout en servant également des commandes en véhicule dans un seul établissement.
La livraison à domicile (en propre et via des tiers) est le segment à la croissance la plus rapide, avec un CAGR prévu de 10,3 % entre 2027 et 2032. Yum China a déclaré que les ventes de livraison de KFC en Chine ont augmenté de 26 % d'une année sur l'autre au T2 2026 et ont contribué à environ 54 % des ventes de la société KFC, contre 45 % au T2 2025. La vente à emporter était le premier canal hors établissement pour 25 % des opérateurs américains de services limités interrogés déclarant une activité hors établissement plus forte en 2025, dans les formats de restauration rapide, de restauration rapide décontractée et de café-collation. Le glissement d'environ 9 points de pourcentage de KFC Chine a placé la livraison au-dessus de la moitié de ses ventes de la société en un an, de sorte que l'exécution hors site était au cœur du mix de ventes de cette marque.
Analyse géographique
Marché de la Restauration Rapide (QSR) en Amérique du Nord
L'Amérique du Nord détenait une part de marché de la restauration rapide (QSR) de 32,24 % en 2026, ce qui en fait la plus grande géographie. Les établissements de services limités américains ont enregistré des ventes alimentaires ajustées de l'inflation de 516,1 milliards USD en 2025, contre 273,8 milliards USD en 1997, soit une augmentation de 88,5 % sur cette période. L'USDA définit les points de vente à services limités comme des établissements où les clients commandent et paient généralement avant de manger, avec des repas consommés sur place, à emporter ou livrés. Cette base de dépenses établie donne aux opérateurs de restaurants une demande de repas substantielle à satisfaire, tandis que le modèle de commande fait de l'accès pratique une partie de leur capacité à convertir cette demande en ventes.
Marché de la Restauration Rapide (QSR) en Asie-Pacifique
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un CAGR prévu de 10,2 % entre 2027 et 2032. Les transactions en magasins comparables de Yum China Holdings en Chine ont augmenté de 5 % d'une année sur l'autre au T2 2026, son 14e trimestre consécutif de croissance. Elle a ouvert 560 nouveaux magasins nets en Chine ce trimestre, soit 67 % de plus qu'au T2 2025, avec 41 % des nouveaux magasins nets ouverts par des franchisés. Les franchisés exploitaient 18 % de son réseau de 19 297 magasins au 30 juin 2026. La contribution plus importante des franchisés aux nouvelles ouvertures par rapport au parc installé donne à leur capacité de développement un rôle disproportionné dans l'expansion de ce trimestre.
En Europe, KFC a ouvert un établissement phare axé sur le numérique près de la Fontaine de Trevi à Rome en octobre 2025. L'environnement du restaurant phare de Rome et ses boissons spéciales illustrent une approche axée sur le format pour servir cet emplacement urbain européen. En Amérique du Sud, Pluxee et Abrasel ont déclaré une part de 21,54 % du mercredi dans le volume de consommation alimentaire hors domicile mesuré au Brésil en 2025. Au Moyen-Orient et en Afrique, Americana Restaurants a ouvert 4 restaurants Pizza Hut à Dubaï, Sharjah, Ajman et Fujairah aux Émirats Arabes Unis en 2025. Pour les restaurants desservant ces occasions de repas brésiliennes, allouer la même capacité de personnel et de réapprovisionnement à chaque jour de semaine ignorerait la concentration mesurée de la demande le mercredi.
Cadre Réglementaire et Perspectives
La comparaison couvre des juridictions sélectionnées du point de vue d'un opérateur de restauration rapide multi-sites mettant en œuvre des menus et des processus de points de vente reproductibles. Les licences, les procédures d'hygiène et les informations sur les menus créent différentes tâches de mise en œuvre, rendant l'adéquation réglementaire dépendante des capacités que l'opérateur peut reproduire dans ses différents emplacements. La règle fédérale américaine sur l'étiquetage des menus couvre les chaînes avec 20 emplacements ou plus portant le même nom proposant des articles de menu substantiellement similaires, ainsi que les inscrits volontaires. Le cadre allemand exige la conformité en matière d'hygiène et des procédures permanentes basées sur l'analyse des risques et la maîtrise des points critiques (HACCP).
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Administration des Aliments et des Médicaments (FDA) | Autorités étatiques et locales désignées par les Länder | Administration d'État pour la Régulation du Marché (SAMR) et départements locaux de régulation du marché | Organismes de surveillance sanitaire étatiques/municipaux pour les licences et les inspections | Autorité Saoudienne des Aliments et des Médicaments (SFDA) |
| Instruments ou orientations clés | 21 CFR 101.11 étiquetage des menus | Règlement (CE) n° 852/2004 sur l'hygiène et l'enregistrement des établissements ; obligations de recharge/réutilisation des contenants à emporter de l'UE | Licence en vertu de la Loi sur la Sécurité Alimentaire ; Arrêté 123 en vigueur le 1er juin 2026, remplaçant la mesure de restauration en ligne de 2017 | Révision de la RDC 216/2004 inscrite à l'agenda réglementaire 2026-2027 | Divulgations de menus SFDA en vigueur le 1er juillet 2025 |
| Effet commercial | Calories sur les menus d'articles standard et les tableaux de menus ; informations nutritionnelles écrites spécifiées sur demande | Système de contenants personnels d'ici le 12 février 2027 ; option d'emballage réutilisable d'ici le 12 février 2028, sauf pour les micro-entreprises éligibles ; avis au point de vente | Les opérateurs de restaurants en ligne ont besoin de points de vente physiques agréés, d'adresses réelles/agréées correspondantes et d'opérations dans le cadre du champ d'activité approuvé | Les licences sanitaires locales et les inspections déterminent la conformité des points de vente | Étiquettes pour les repas riches en sel, teneur en caféine des boissons et temps estimé de dépense calorique des repas sur les menus physiques/en ligne et les plateformes de commande |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Les procédures de divulgation des calories aux États-Unis fournissent une base de conformité définie, tandis que le Programme des Aliments Humains de la FDA a déclaré en janvier 2026 que sa stratégie prévue sur les sucres ajoutés pour 2026 examinerait les exigences d'étiquetage des menus. En vertu du Règlement de l'UE sur les Emballages et les Déchets d'Emballages, les distributeurs de vente à emporter HORECA en Allemagne doivent permettre aux clients d'apporter leurs propres contenants pour les boissons chaudes ou froides et les aliments préparés à partir du 12 février 2027, sans coût plus élevé ni conditions moins favorables que les emballages à usage unique, et doivent proposer des emballages réutilisables dans un système de réutilisation d'ici le 12 février 2028, sauf pour les micro-entreprises éligibles. La règle des locaux agréés en Chine et les contrôles sanitaires locaux au Brésil soutiennent la continuité des exigences opérationnelles, parallèlement aux travaux de révision de la sécurité alimentaire inscrits dans leurs programmes politiques couvrant 2026. Les divulgations nutritionnelles établies en Arabie Saoudite favorisent la continuité des flux de travail des menus, tandis que la couverture des canaux physiques et en ligne rend les informations de menu gérées de manière centralisée commercialement utiles.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la formation du système de marque, l'approvisionnement des restaurants et la préparation et la vente des repas. McDonald's s'appuie généralement sur des fournisseurs indépendants pour les aliments, le papier et les articles connexes de restaurant, les fournisseurs étant tenus de respecter ses normes et spécifications. Cette séparation fait de la qualification des fournisseurs et de l'exécution en restaurant des capacités distinctes, même lorsque les clients rencontrent une seule marque au point de vente.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Formation du système de marque et octroi de licences | Franchiseurs et propriétaires de marques tels que McDonald's Corporation et Restaurant Brands International | Frais de franchise et de licence | Exécution cohérente dans les emplacements exploités de manière indépendante | Définir les exigences opérationnelles avant l'expansion du réseau |
| Distribution des aliments et des produits connexes | Distributeurs de services alimentaires tels que Sysco | Ventes d'aliments et de produits connexes | Maintien des spécifications des restaurants parmi les alternatives d'approvisionnement | Qualifier les fournisseurs alternatifs selon les mêmes spécifications |
| Préparation des repas et ventes en restaurant | Opérateurs de restaurants tels que McDonald's Corporation via ses points de vente exploités en propre | Ventes d'aliments et de boissons préparés | Capacité de préparation dans chaque restaurant | Aligner les commandes acceptées avec la capacité de la cuisine |
| Source: Mordor Intelligence | ||||
Sysco a estimé que les restaurants représentaient 59 % de ses ventes par type de client au cours de l'exercice 2026. Son mix de clients montre comment les restaurants peuvent ancrer un distributeur mondial de services alimentaires qui sert également des clients dans les secteurs de la santé, de l'éducation, de l'hébergement et du divertissement. La distribution peut capturer de la valeur dans plusieurs groupes de clients de services alimentaires, tandis que la franchise fait croître ses revenus de frais via un système de restaurants de marque.
Paysage Concurrentiel
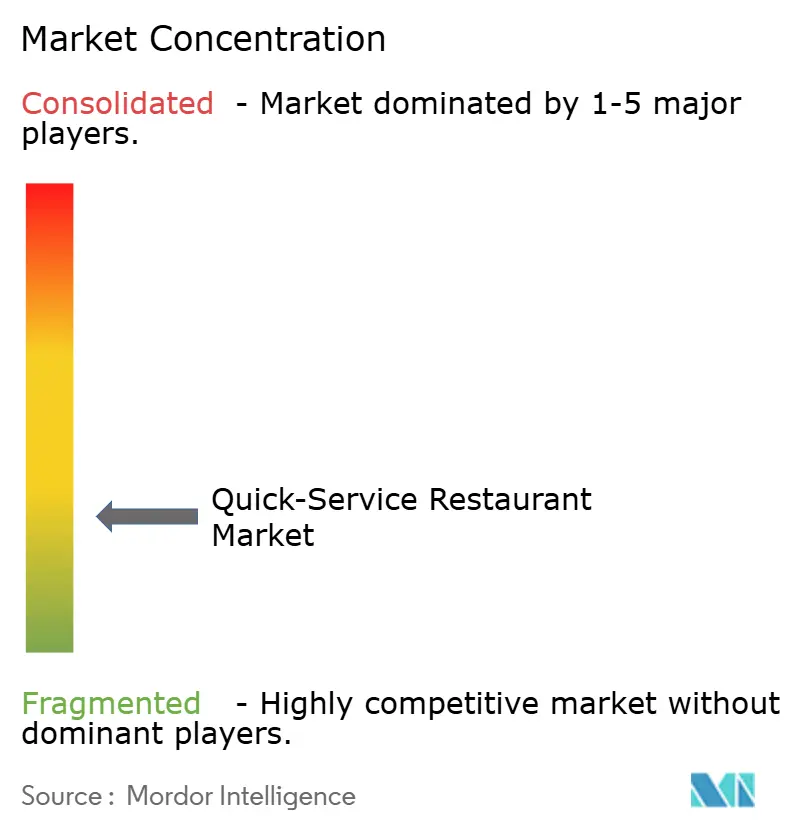
La concurrence combine de grands systèmes de marques avec une participation indépendante substantielle, créant un marché avec une propriété de restaurant distribuée. Les principaux concurrents comprennent McDonald's Corporation, Yum! Brands Inc. (KFC, Taco Bell, Pizza Hut), Restaurant Brands International (Burger King, Popeyes, Tim Hortons), Domino's Pizza Inc. et Starbucks Corporation. Yum! Brands a déclaré dans son rapport annuel 2025 qu'environ 1 500 franchisés exploitaient la majorité de ses plus de 63 000 restaurants dans 155 pays et territoires. Cette structure place l'exécution de la proposition d'une marque en partie entre les mains des opérateurs franchisés, de sorte que la coordination entre des restaurants gérés de manière indépendante est une capacité concurrentielle plutôt qu'une fonction purement administrative.
Domino's a déclaré une croissance des ventes au détail mondiales de 3,2 % au T3 2026, hors impact des devises étrangères, dans les magasins détenus par la société et franchisés. Il a également enregistré 175 ajouts nets de magasins, comprenant 26 aux États-Unis et 149 à l'international. Les ventes en magasins comparables ont augmenté de 0,3 % aux États-Unis et de 0,2 % à l'international au T3 2026, le chiffre international excluant l'impact des devises étrangères. Les points de vente supplémentaires élargissent la portée physique de Domino's, tandis que les modestes gains en magasins comparables font de la croissance dans les restaurants établis un défi concurrentiel distinct.
Les obligations d'étiquetage des menus aux États-Unis en vertu du 21 CFR 101.11 fournissent une base de conformité commune pour les chaînes avec 20 emplacements ou plus portant le même nom proposant substantiellement les mêmes articles de menu, tandis que la fiabilité du service peut distinguer les concurrents. Starbucks a lancé le Service Green Apron dans les magasins exploités en propre en Amérique du Nord en août 2025. Il a déclaré des temps de service de pointe moyens inférieurs à 4 minutes dans les cafés et les services au volant au premier trimestre de l'exercice 2026. Starbucks a également lié le déploiement à un investissement en personnel de 500 millions USD, incluant un soutien supplémentaire aux heures de pointe. L'investissement de Starbucks place un coût de personnel derrière son référentiel de service, de sorte qu'un concurrent cherchant un service de pointe comparable doit peser la main-d'œuvre supplémentaire aux côtés des changements dans la gestion des commandes.
Leaders du Secteur de la Restauration Rapide (QSR)
-
McDonald's Corporation
-
Yum! Brands Inc. (KFC, Taco Bell, Pizza Hut)
-
Restaurant Brands International (Burger King, Popeyes, Tim Hortons)
-
Domino's Pizza Inc.
-
Starbucks Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Restauration Rapide (QSR) Entreprises couvertes dans ce rapport
- McDonald's Corporation
- Yum! Brands Inc. (KFC, Taco Bell, Pizza Hut)
- Restaurant Brands International (Burger King, Popeyes, Tim Hortons)
- Domino's Pizza Inc.
- Starbucks Corporation
- The Wendy's Company
- Doctor's Associates LLC (Subway)
- Chick-fil-A Inc.
- Chipotle Mexican Grill Inc.
- Deep Blue Restaurants
- Panera Bread Company
- Papa John's International Inc.
- Shake Shack Inc.
- Jack in the Box Inc.
- Inspire Brands, Inc.
- Jollibee Foods Corporation
- Jubilant FoodWorks Ltd (Domino's India)
- Yoshinoya Holdings Co. Ltd.
- Little Caesar Enterprises Inc.
- Five Guys Enterprises, LLC
Principales Opportunités pour les Acteurs du Marché
Les opportunités comparent la conformité en matière d'emballage pour les opérateurs de restaurants de l'UE avec l'intégration de plateformes pour les chaînes en expansion exploitées en propre. Depuis le 12 août 2026, les règles de l'UE ont interdit du marché de l'UE les emballages en contact avec les aliments contenant des substances per- et polyfluoroalkylées (PFAS) au-dessus de limites strictes.[3] Shake Shack a annoncé le Projet Catalyst en avril 2026 pour développer les plateformes numériques, de données et opérationnelles. La restriction sur les emballages crée une tâche de conformité immédiate, tandis que le programme annoncé de Shake Shack lie les travaux d'intégration à son objectif de 1 500 établissements exploités en propre.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Emballage de vente à emporter conforme | Limites applicables sur les PFAS dans les emballages en contact avec les aliments | Opérateurs de restauration rapide utilisant les emballages UE concernés | Remplacer les formats concernés par des alternatives conformes | Respecter les limites tout en préservant l'utilisation prévue en contact avec les aliments | Fournisseurs d'emballages conformes et opérateurs de vente à emporter |
| Qualification des emballages à l'échelle de la chaîne | Les décisions de conformité doivent se traduire en fournitures de restaurant utilisables | Opérateurs de restauration rapide multi-sites dans l'UE | Standardiser les spécifications de qualification et de remplacement dans tous les points de vente | Conformité cohérente dans plusieurs formats d'emballage | Spécialistes en qualification et coordinateurs d'approvisionnement des restaurants |
| Mise en œuvre coordonnée de la plateforme de restaurant | Initiative annoncée de développement de plateforme de Shake Shack | Systèmes de restaurants exploités en propre en expansion | Séquencer les intégrations autour des systèmes de point de vente et de cuisine engagés | Risques liés à la mise en œuvre, aux performances des fournisseurs, au calendrier et aux coûts | Fournisseurs d'intégration et opérateurs de restaurants |
| Source: Mordor Intelligence | |||||
Qu était déjà engagé pour les systèmes de point de vente et d'affichage en cuisine de Shake Shack lorsque le Projet Catalyst a été annoncé. Cet engagement fait du soutien à l'intégration adjacente une ouverture plus crédible que de supposer que le contrat des systèmes principaux est disponible. Les emballages conformes ont une base commerciale plus immédiate que la demande technologique liée à un seul programme annoncé, car ils répondent à une exigence opérationnelle effective.
Développements industriels récents dans Marché de la Restauration Rapide (QSR)
- Sep 2026 : El Pollo Loco a annoncé une entrée prévue à New York, incluant un bail signé pour un restaurant à Queens ciblant une ouverture à mi-2027. La société a convenu des termes pour 3 accords de développement couvrant 15 restaurants dans la zone sur 5 ans.
- Sep 2026 : Five Guys a ouvert son 2 000e restaurant mondial à Universal CityWalk à Universal Orlando Resort en Floride.
- Sep 2026 : McDonald's a annoncé des plans pour déployer ArchIQ à grande échelle avec l'IA générative sur les marchés exploités aux États-Unis et à l'international, ciblant environ 250 points de base de gains d'efficacité bruts au niveau des restaurants.
Marché de la Restauration Rapide (QSR) Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché de la restauration rapide (QSR) mesure les dépenses annuelles des consommateurs en aliments préparés et boissons vendus par les points de vente de restauration rapide dans le monde entier. Il couvre les points de vente indépendants et en chaîne ou franchisés dans tous les types de cuisine et modèles de service.
Exclusions du périmètre : Les ventes des restaurants à service complet et de restauration décontractée, les ventes d'aliments préparés et de boissons par les épiceries et les commerces de proximité, les frais et commissions des plateformes de livraison, ainsi que les ingrédients alimentaires et fournitures vendus séparément sont exclus.
Aperçu de la Segmentation
- Par cuisine
- Burger/Sandwich
- Pizza/Pâtes
- Cuisine à base de viande
- Fruits de mer
- Glaces/Desserts
- Produits de boulangerie
- Autres cuisines (mexicaine, asiatique, etc.)
- Par structure
- Points de vente indépendants
- Points de vente en chaîne/franchisés
- Par modèle de service
- Restauration sur place
- Service au volant
- Vente à emporter/Comptoir piéton
- Livraison à domicile (en propre et tiers)
- Retrait en bordure de trottoir
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigeria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les Perspectives de l'Urbanisation Mondiale du Département des Affaires Économiques et Sociales des Nations Unies fournissent des estimations et projections comparables de la population des villes, des bourgs et des zones rurales qui aident à cadrer les bassins de demande potentiels. La Série des Dépenses Alimentaires du Service de Recherche Économique de l'USDA distingue les dépenses des restaurants à services limités des autres points de vente de restauration hors domicile, tandis que son analyse des segments du marché des services alimentaires fournit des indicateurs de ventes historiques et saisonniers. L'Enquête Mensuelle Avancée sur le Commerce de Détail du Bureau du Recensement des États-Unis fournit un signal distinct et régulièrement mis à jour pour les ventes de services alimentaires et les changements dans les dépenses des consommateurs.
Les dépôts annuels des entreprises et les documents destinés aux investisseurs peuvent clarifier les nombres de points de vente, les structures franchisées par rapport aux structures exploitées en propre, les tendances des ventes comparables, le mix de canaux et les coûts opérationnels, tandis que la presse financière et commerciale réputée peut aider à vérifier les ouvertures, fermetures et événements de marché datés. Ces sources sont illustratives et ne sont pas exhaustives. D'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et les enquêtes structurées peuvent inclure des dirigeants de restaurants, des opérateurs franchisés et indépendants, des responsables financiers et stratégiques, et des gestionnaires responsables des opérations, de la commande numérique, de la livraison et de la planification des menus dans les régions mondiales. Les répondants peuvent vérifier les résultats secondaires sur les canaux de vente, les structures des points de vente, le mix de menus, les conditions régionales et les contraintes opérationnelles, tandis que des questions de suivi ciblées clarifient les données contradictoires ou manquantes. Les estimations des analystes peuvent ensuite être triangulées par rapport aux indicateurs publics et aux explications des répondants, les lacunes non résolues étant traitées par des plages explicites ou des hypothèses de scénario plutôt que par des observations inventées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 28 % |
| Acteurs plus petits : 24 % | Gestionnaires : 45 % | Amériques : 34 % |
Dimensionnement du Marché et Prévisions
Un modèle descendant estime les ventes annuelles mondiales des restaurants en dollars américains courants, puis répartit le total entre la cuisine, la structure des points de vente, le modèle de service et la géographie en utilisant les revenus des points de vente, les indicateurs de ventes par segment et le mix observé des formats de restaurants. Les principales données d'entrée comprennent les ventes de services alimentaires à services limités, les nombres de points de vente et les ouvertures, la croissance des ventes comparables, les dépenses moyennes des clients et les changements de prix des menus, ainsi que la part des ventes réalisées via la restauration sur place, le service au volant, la vente à emporter et la livraison. Ces indicateurs ancrent respectivement l'échelle du marché, la capacité physique, la demande en magasin comparable, la valeur du ticket et le mix de canaux. Les tendances historiques des ventes et des points de vente soutiennent une régression multivariée ou une analyse de scénarios, avec le prix et les changements dans le mix de services considérés séparément lorsqu'ils affectent les dépenses nominales.
Les parts de segment sont construites à partir des ventilations de ventes disponibles et des preuves de points de vente ou de canaux, vérifiées par rapport au total mondial, et affinées lorsque des données publiques comparables sont disponibles. Les revenus des points de vente échantillonnés et les vérifications prix-fois-volume peuvent tester les estimations sélectionnées par pays et format. Les variables de prévision sont étendues par géographie et segment en utilisant les tendances documentées, avec des hypothèses alternatives pour l'expansion des restaurants, les dépenses par commande et le mix de canaux lorsque les preuves sont limitées. Les analystes peuvent demander aux répondants primaires d'évaluer chaque moteur principal et hypothèse de prévision, puis réconcilier leurs explications avec les indicateurs indépendants de ventes et de points de vente. Les données contradictoires sont signalées et portées comme des plages ou des cas de scénario jusqu'à ce que les preuves soutiennent une estimation centrale.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulent les estimations des ventes des restaurants avec les dépenses indépendantes en services alimentaires, la croissance des points de vente, les ventes comparables et les indicateurs de canaux, puis vérifient les totaux et les parts de segment pour détecter les anomalies et les changements inexpliqués d'une année sur l'autre. Un second examen retrace les écarts importants aux définitions des sources, aux périodes, au traitement des devises ou aux événements de marché, et les analystes cherchent des éclaircissements auprès des répondants concernés lorsqu'un écart reste important ou qu'une source change. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsque des événements importants modifient les perspectives du marché, et fait l'objet d'une révision fraîche des sources et des calculs avant la livraison.
Dimensionnement du Marché de la Restauration Rapide de Mordor Intelligence Comparé à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données d'entrée utilisées pour modéliser la demande. Le marché de la restauration rapide (QSR) mesure les dépenses annuelles des consommateurs en aliments préparés et boissons vendus par les points de vente de restauration rapide dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les principales données d'entrée comprennent les ventes de services alimentaires à services limités, les nombres de points de vente et les ouvertures, la croissance des ventes comparables, les dépenses moyennes des clients et les changements de prix des menus, ainsi que la part des ventes réalisées via la restauration sur place, le service au volant, la vente à emporter et la livraison.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1 260 milliards USD (2027) | |
| Consultance Mondiale A | 971 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 22,9 % à la valeur 2027 de ce rapport de 1 260 milliards USD, 2 ans plus tard. Sa base publiée est antérieure, de sorte que la croissance du marché intermédiaire contribue à la comparaison plus basse. |
| Consultance Régionale B | 1 110 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 11,9 % à la valeur 2027 de ce rapport de 1 260 milliards USD, 1 an plus tard. Son taux de croissance déclaré est inférieur au taux de prévision de ce rapport, contribuant à une estimation prospective plus basse. |
Les analystes de Mordor Intelligence triangulent les estimations des ventes des restaurants avec les dépenses indépendantes en services alimentaires, la croissance des points de vente, les ventes comparables et les indicateurs de canaux, puis vérifient les totaux et les parts de segment pour détecter les anomalies et les changements inexpliqués d'une année sur l'autre.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la restauration rapide (QSR) et ses perspectives de croissance ?
La taille devrait passer de 1 260 milliards USD en 2027 à 1 870 milliards USD d'ici 2032, à un CAGR de 8,18 % entre 2027 et 2032.
Qu'est-ce qui soutient la demande répétée pour les repas de restauration rapide ?
La fidélité numérique et la commande pratique créent des canaux pour maintenir les relations avec les clients. McDonald's a déclaré près de 210 millions d'utilisateurs actifs du programme de fidélité sur 90 jours dans 70 marchés en 2025.
Quelle cuisine domine les dépenses en restauration rapide ?
La cuisine à base de viande représentait 36,95 % des dépenses en 2026, la plus grande part parmi les cuisines.
Quelles entreprises sont les principaux concurrents de la restauration rapide ?
McDonald's Corporation, Yum! Brands Inc., Restaurant Brands International, Domino's Pizza Inc. et Starbucks Corporation sont les principaux concurrents.
Qu'est-ce qui contraint les marges de la restauration rapide ?
Les coûts de main-d'œuvre sont une contrainte clé. Les coûts de main-d'œuvre de Chipotle sont passés à 25,1 % du chiffre d'affaires total en 2025 contre 24,7 % en 2024, principalement en raison de volumes de ventes plus faibles et de l'inflation salariale, partiellement compensés par des hausses de prix des menus.
Quelles régions dominent le secteur de la restauration rapide ?
L'Amérique du Nord a dominé avec 32,24 % des dépenses en 2026. L'Asie-Pacifique est prévue comme la région à la croissance la plus rapide, avec un CAGR de 10,2 % entre 2027 et 2032.