
Taille et part du marché des systèmes de gestion des files d'attente
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
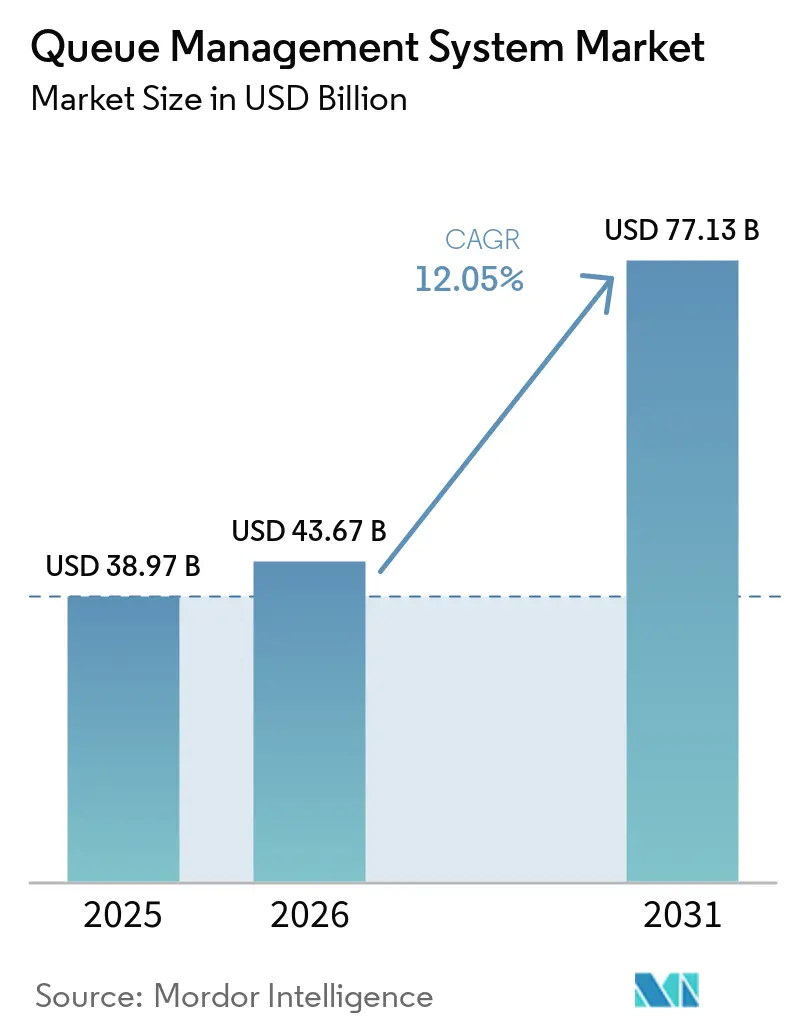
| Taille du Marché (2026) | 43.67 Milliards de dollars |
| Taille du Marché (2031) | 77.13 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de gestion des files d'attente par Mordor Intelligence
La taille du marché des systèmes de gestion des files d'attente devrait passer de 38,97 milliards USD en 2025 à 43,67 milliards USD en 2026 et devrait atteindre 77,13 milliards USD d'ici 2031, à un TCAC de 12,05 % sur la période 2026-2031. Cette expansion reflète un pivot accéléré vers des plateformes natives du cloud et dotées d'intelligence artificielle qui unissent l'analyse du parcours client, la mise en file d'attente virtuelle et l'authentification biométrique. Les organisations modernisent leurs réseaux d'agences, leurs cliniques, leurs aéroports et leurs bureaux gouvernementaux afin de limiter la congestion, de se conformer aux règles de contrôle des foules et de produire des données exploitables en temps réel. Les investissements se concentrent sur l'analytique en périphérie pour la prédiction du temps d'attente en moins d'une seconde, tandis que la reprise de l'affluence dans les centres commerciaux et les hubs de transport relance la demande de billetterie flexible et axée sur le mobile. Sur l'ensemble du marché des systèmes de gestion des files d'attente, les fournisseurs combinent matériel, logiciels et analytique sous des modèles d'abonnement afin de réduire les dépenses en capital et de raccourcir les cycles de déploiement. Les lacunes en matière d'interopérabilité, les exigences en cybersécurité et l'évolution des règles de souveraineté des données restent des obstacles ; cependant, les alliances stratégiques entre fabricants de dispositifs, spécialistes des logiciels et fournisseurs de cloud facilitent l'intégration et ouvrent de nouveaux cas d'usage dans des secteurs verticaux insuffisamment desservis.
Principaux enseignements du rapport
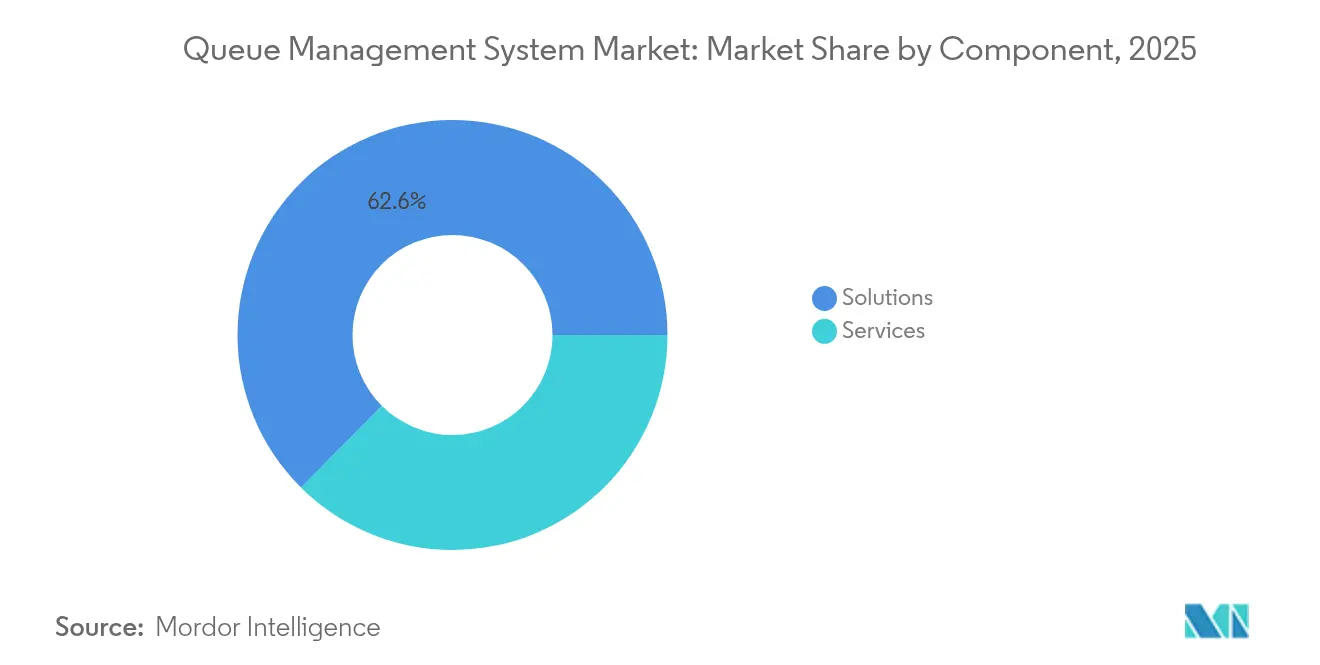
- Par composant, les solutions ont dominé avec une part de revenus de 62,55 % en 2025, tandis que les services devraient progresser à un CAGR de 12,41 % jusqu'en 2031.
- Par déploiement, les systèmes sur site détenaient 54,10 % de la part de marché des Systèmes de Gestion de File d'Attente en 2025 ; les plateformes basées sur le cloud devraient se développer à un CAGR de 12,33 % jusqu'en 2031.
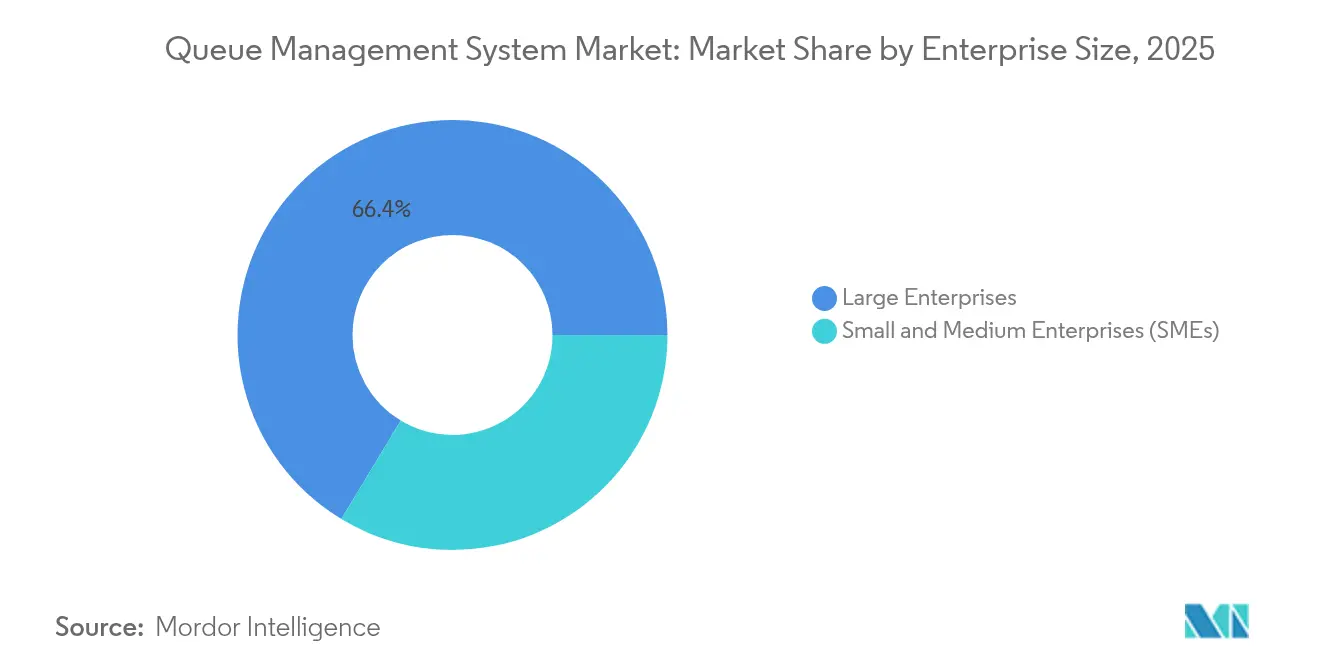
- Par taille d'entreprise, les grandes entreprises représentaient 66,35 % de la taille du marché des Systèmes de Gestion de File d'Attente en 2025, tandis que les PME progressent à un CAGR de 12,42 %.
- Par utilisateur final, le secteur BFSI représentait 23,85 % des revenus de 2025, tandis que le secteur de la santé devrait progresser à un CAGR de 12,31 %.
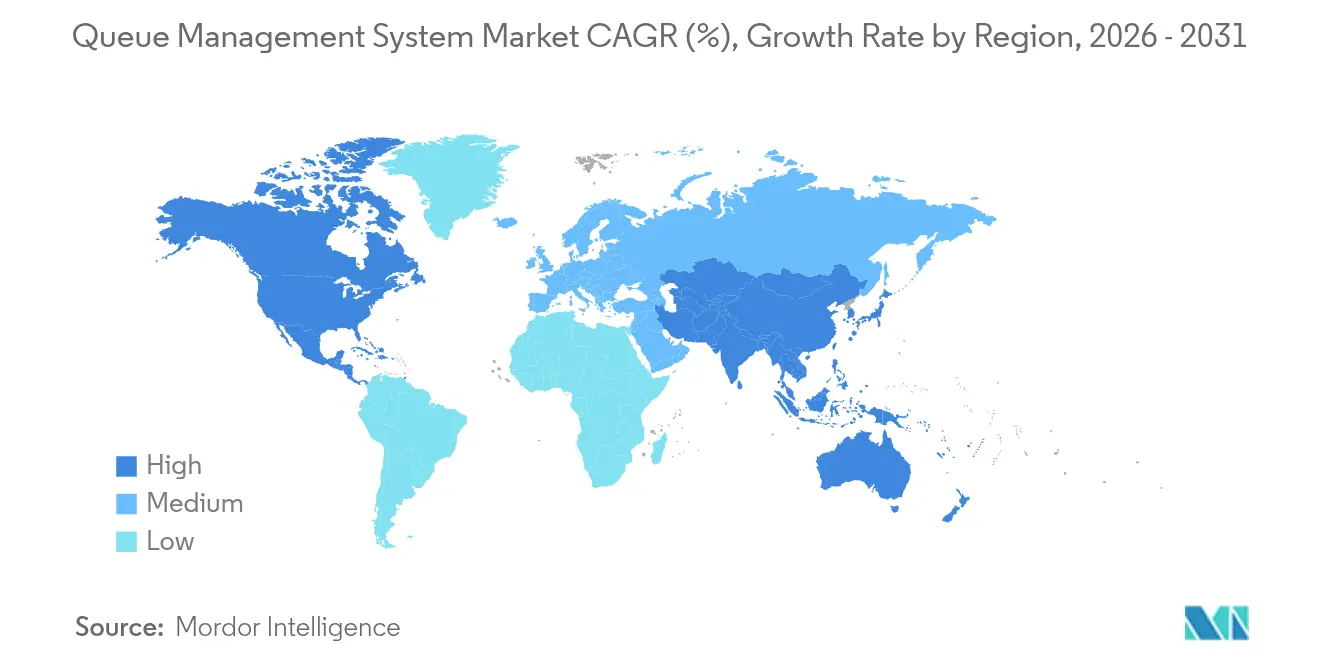
- Par géographie, l'Amérique du Nord détenait 35,95 % des revenus mondiaux en 2025 ; l'Asie-Pacifique devrait afficher le CAGR le plus rapide de 12,66 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reprise de l'affluence dans les lieux à forte densité | +2.1% | Mondial, notamment Asie-Pacifique et Amérique du Nord | Court terme (≤ 2 ans) |
| Plateformes de systèmes de gestion des files d'attente natives du cloud et pilotées par l'IA | +3.5% | Mondial | Moyen terme (2-4 ans) |
| Adoption de l'analytique du parcours client en temps réel | +2.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Mandats gouvernementaux sur la conformité au contrôle des foules | +1.7% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Analytique en périphérie pour les prédictions de temps d'attente en moins d'une seconde | +1.0% | Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Intégration du comptage de personnes par vision par ordinateur | +0.7% | Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Reprise de l'affluence dans les lieux à forte densité
L'activité en personne dans les centres commerciaux, les aéroports, les stades et les bureaux publics a fortement augmenté en 2025, incitant les opérateurs à moderniser les bornes de billetterie et les tableaux d'affichage obsolètes. Les mises à niveau favorisent la mise en file d'attente virtuelle, les notifications mobiles et le routage par IA qui réaffecte les agents de service à la volée. Un grand parc d'attractions américain a réduit les temps d'attente moyens de 28 % après l'installation d'une analytique de file d'attente dynamique, augmentant le débit sans personnel supplémentaire[1]. Des gains similaires sont signalés dans les aéroports européens qui redirigent désormais les passagers vers la file de sécurité la plus courte grâce à des compteurs prédictifs. La reprise expose les goulots d'étranglement des systèmes hérités, accélérant le remplacement cyclique dans les lieux à fort trafic.
Plateformes de systèmes de gestion des files d'attente natives du cloud et pilotées par l'IA
Les architectures cloud sous-tendent les déploiements de nouvelle génération, unifiant les données des bornes, des capteurs et des applications tout en automatisant les pics de capacité lors des promotions. Les organisations intègrent des agents d'IA qui prévoient la longueur des files d'attente, allouent les comptoirs et génèrent des alertes de conformité. Un détaillant multinational a migré 500 magasins vers un système de gestion des files d'attente cloud en moins de six mois, permettant la prise de rendez-vous en libre-service et l'analytique à l'échelle des agences[2]. La livraison cloud prend également en charge une tarification à l'usage, encourageant les PME à adopter des fonctionnalités de niveau entreprise sans lourdes dépenses en capital.
Adoption de l'analytique du parcours client en temps réel
Les entreprises diffusent désormais les données de temps d'attente, de temps de séjour et de productivité des agents dans des tableaux de bord qui se rafraîchissent toutes les quelques secondes. Les banques ajustent les effectifs des guichetiers en fonction de l'évolution de l'affluence heure par heure, et les hôpitaux surveillent les goulots d'étranglement des patients du triage à la sortie. Une banque nord-américaine a réduit les temps d'attente en agence de 35 % et augmenté les conversions de ventes croisées après avoir intégré l'intelligence de file d'attente à sa plateforme de gestion de la relation client. Le marché des systèmes de gestion des files d'attente bénéficie du passage de l'analytique des rapports historiques à des recommandations prescriptives qui alimentent les applications de gestion du personnel et les API d'affichage numérique.
Mandats gouvernementaux sur la conformité au contrôle des foules
Les régulateurs aux États-Unis, au Canada, dans l'Union européenne et dans certaines parties de l'Asie exigent une surveillance en direct de l'occupation dans les bâtiments publics, ce qui entraîne des déploiements rapides de systèmes de gestion des files d'attente. De nouvelles ordonnances municipales stipulent une signalisation claire, des enregistrements de temps d'attente auditables et des garanties de confidentialité pour les données biométriques. Les fournisseurs intègrent des modules de rapport automatique qui envoient des métriques anonymisées directement aux portails de conformité, allégeant la charge d'audit pour les hôpitaux et les bureaux des impôts[3]. Un contrôle accru élève les attentes en matière de fonctionnalités de base et élargit la demande adressable parmi les agences publiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de matériel et d'intégration initiaux | -1.9% | Mondial, notamment Asie-Pacifique émergente | Court terme (≤ 2 ans) |
| Préoccupations en matière de cybersécurité et de souveraineté des données | -1.4% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Lacunes d'interopérabilité des systèmes hérités | -1.0% | Mondial | Moyen terme (2-4 ans) |
| Réglementations émergentes sur la confidentialité biométrique | -0.8% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de matériel et d'intégration initiaux
Les offres avancées de systèmes de gestion des files d'attente combinent des bornes de billetterie, des capteurs IoT, des écrans, des caméras et des passerelles d'analytique. Les pénuries mondiales de semi-conducteurs et les retards d'expédition ont fait grimper les prix des composants à deux chiffres en 2024, repoussant le retour sur investissement des projets au-delà des cycles budgétaires pour de nombreux hôpitaux et ministères. Certains fournisseurs ont introduit des offres « lobby virtuel » légères en matériel qui remplacent les bornes par des codes QR et des alertes SMS, réduisant les dépenses initiales jusqu'à 45 %. Même ainsi, l'intensité capitalistique reste un obstacle sur les marchés émergents sensibles aux coûts.
Préoccupations en matière de cybersécurité et de souveraineté des données
Des violations très médiatisées dans le secteur public ont suscité des demandes de chiffrement de bout en bout, d'authentification multifacteur et de contrôles stricts de résidence des données. Les clients européens exigent que les fournisseurs prouvent leur conformité au RGPD et proposent des centres de données régionaux ; des stipulations similaires s'appliquent en vertu de la loi indienne sur la protection des données personnelles numériques. Pour atténuer les risques, les fournisseurs intègrent désormais des cadres de confiance zéro, des accès basés sur les rôles et des journaux d'audit inviolables. Ces garanties allongent les cycles d'approvisionnement et ajoutent une charge de conformité, mais sont indispensables pour une croissance durable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services cloud stimulent l'adoption de nouvelle générationLes solutions ont capté 62,55 % des revenus en 2025, soulignant une demande ancrée pour des plateformes configurables qui automatisent l'émission de tickets, l'optimisation des parcours et le reporting de performance. Au sein du marché des Systèmes de Gestion de File d'Attente, les services connaissent la croissance la plus rapide avec un CAGR de 12,41 %, les entreprises externalisant l'intégration continue, l'optimisation analytique et la formation du personnel. Les offres groupées de « SGF-en-tant-que-Service » géré regroupent logiciels, matériels et mises à jour sous un seul abonnement, permettant aux hôpitaux d'adapter leur utilisation lors des campagnes de vaccination sans acheter de bornes supplémentaires.
L'innovation au sein des solutions se concentre sur le routage assisté par intelligence artificielle, la détection d'occupation par vision par ordinateur et la gestion de file d'attente hybride physique-virtuelle. Les opérateurs dans le commerce de détail enrichissent les applications de fidélité avec des liens d'enregistrement mobile qui réduisent l'abandon. Ces avancées élargissent le marché des Systèmes de Gestion de File d'Attente en prenant en charge des flux auparavant manuels dans les cliniques et les bureaux gouvernementaux.

Par déploiement :
le cloud progresse grâce à la flexibilité, le sur site conserve sa nicheLes déploiements sur site sont restés prédominants en 2025, sécurisant une part de 54,10 % auprès des banques, des organismes publics et des sites de défense nécessitant une gestion rigoureuse des données. La taille du marché des Systèmes de Gestion de File d'Attente pour les plateformes sur site devrait croître modestement, les cycles de renouvellement mettant l'accent sur la compatibilité avec la biométrie et l'analytique en périphérie. À l'inverse, les installations cloud devraient surpasser le reste du marché avec un CAGR de 12,33 %, car elles offrent une mise à l'échelle instantanée, une coordination multi-sites et des mises à niveau permanentes.
Les banques d'Asie-Pacifique ont migré des milliers d'agences vers des systèmes de gestion de file d'attente cloud qui regroupent les données de transaction, permettant un reporting unifié et des prévisions de file d'attente au niveau des agences. Des modèles hybrides émergent également : les serveurs locaux capturent les images biométriques, tandis que les métadonnées anonymisées sont transmises aux moteurs d'analytique cloud, satisfaisant ainsi les règles de résidence des données sans sacrifier les informations.
Par taille d'entreprise :
les PME accélèrent, les grandes entreprises dominentLes grandes entreprises représentaient 66,35 % des revenus de 2025 et continuent de tirer parti de leur envergure mondiale pour piloter la billetterie par vision par ordinateur dans les aéroports et les robots de gestion du personnel par intelligence artificielle dans les centres de services à l'échelle des villes. Elles négocient des remises groupées, générant des contrats pluriannuels qui ancrent le marché des Systèmes de Gestion de File d'Attente.
Les PME devraient se développer à un CAGR de 12,42 %, les files d'attente par abonnement supprimant les barrières à l'entrée. Les cliniques de quartier déploient des liens de rendez-vous mobiles qui s'intègrent aux calendriers et aux portefeuilles de paiement, tandis que les commerces de détail de niche remplacent les feuilles d'inscription papier par des salles d'attente virtuelles. La taille du marché des Systèmes de Gestion de File d'Attente pour les PME est modeste en termes absolus, mais s'élargit à mesure que les offres cloud réduisent le coût total de possession. Des forfaits abordables permettent aux PME de reproduire une expérience client de niveau entreprise sans grandes équipes informatiques.
Par utilisateur final :
le BFSI en tête, la santé surpasse en croissanceLes institutions BFSI ont conservé la plus grande base d'utilisateurs en 2025, contribuant à 23,85 % des ventes en raison de leur besoin de coordination des flux clients sécurisée, traçable et hautement disponible. Les banques intègrent des widgets de gestion de file d'attente dans leurs applications mobiles afin que les titulaires de comptes réservent des créneaux avant leur arrivée, réduisant ainsi l'affluence dans les agences et proposant des produits multicanaux. Ce segment stimule également la demande de bornes libre-service chiffrées qui impriment des reçus avec des jetons horodatés.
Le secteur de la santé est le plus dynamique, progressant à un CAGR de 12,31 %, la numérisation du parcours patient améliorant le débit et la conformité réglementaire. Les hôpitaux unifient les postes de triage, de laboratoire et de pharmacie sous une seule vue de file d'attente, réduisant les délais de transfert de plusieurs dizaines de points de pourcentage. Un centre pédiatrique en Estonie a déployé une signalétique imprimée adaptée aux enfants avec des avatars animés qui apaisent l'anxiété, faisant progresser les scores de satisfaction des familles de 22 %. Ces succès amplifient l'adoption dans les cliniques ambulatoires et les centres de vaccination.
Analyse géographique
Marché des Systèmes de Gestion de File d'Attente en Amérique du Nord
L'Amérique du Nord a généré le plus grand chiffre d'affaires régional en 2025, captant 35,95 % du marché des Systèmes de Gestion de File d'Attente. Les agences fédérales et étatiques imposent l'affichage en temps réel des temps d'attente dans les bureaux de délivrance de permis, tandis que les prestataires de soins de santé déploient des salles d'attente virtuelles conformes à la loi HIPAA qui masquent les informations personnelles. Un bureau du DMV d'un comté américain a réduit la durée moyenne de visite de 90 minutes à 26 minutes après une migration vers le cloud, améliorant le Net Promoter Score de 40 points selon Qless. Un investissement solide dans l'analytique basée sur l'IA, conjugué à une disposition à payer pour un support premium, maintient le leadership de la région.
Marché des Systèmes de Gestion de File d'Attente en Europe
L'Europe détient une part plus modeste, mais se distingue par des règles strictes en matière de confidentialité des données et une adoption rapide de l'authentification biométrique. Les fournisseurs doivent proposer des flux de consentement conformes au RGPD, un chiffrement basé sur les rôles et un hébergement en région. Les aéroports adoptent des compteurs de vision par ordinateur conformes à la loi européenne sur l'intelligence artificielle, conciliant innovation et respect de la vie privée des passagers. Les hôpitaux publics s'appuient sur des tableaux de bord de gestion de file d'attente pour respecter les délais de service imposés par les ministères nationaux de la santé, ce qui élargit encore l'adoption.
Marché des Systèmes de Gestion de File d'Attente en Asie-Pacifique, en Amérique Latine et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait afficher le CAGR le plus élevé de 12,66 % de 2026 à 2031. La Chine, l'Inde et les nations de l'ASEAN développent leurs réseaux 5G et fibre optique, permettant une coordination de file d'attente en temps rel sur des réseaux d'agences de grande envergure. Un centre de services publics indien a traité 40 % de demandes supplémentaires par jour après le déploiement d'une billetterie par SMS en 12 langues. Les aéroports japonais et australiens testent des couloirs de file d'attente biométriques qui lisent les passeports et les cartes d'embarquement en quelques secondes, réduisant les temps de traitement sans contrôles manuels. Les fournisseurs locaux se différencient par des interfaces multilingues et des intégrations qui répondent aux cadres d'identité numérique propres à chaque région. Ailleurs, l'Amérique latine et le Moyen-Orient et l'Afrique entrent dans des phases de formation, pilotant des systèmes de gestion de file d'attente dans les bureaux fiscaux et les hubs de transport en commun. Les contraintes de change et la connectivité inégale freinent les dépenses, mais les files d'attente virtuelles axées sur le mobile démontrent des gains rapides dans les chaînes de commerce de détail. À mesure que les cadres réglementaires arrivent à maturité, ces régions pourraient passer directement aux architectures natives du cloud, évitant ainsi la dépendance aux systèmes hérités.
Paysage concurrentiel
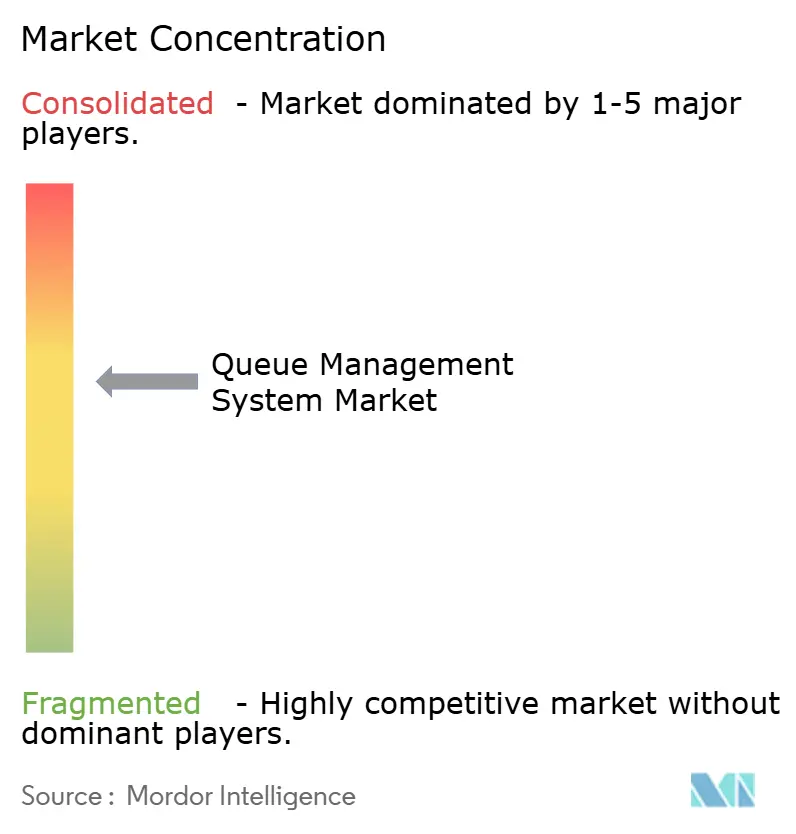
Le marché des systèmes de gestion des files d'attente est modérément fragmenté : les cinq premiers fournisseurs représentent environ 55 % des revenus mondiaux, tandis que des dizaines de fournisseurs régionaux se concentrent sur des secteurs verticaux de niche. L'intensité concurrentielle augmente à mesure que les acteurs établis tels que QLess, ACF Technologies et Q-nomy intègrent des copilotes IA qui recommandent des niveaux de personnel et prédisent le risque d'abandon. Les challengers émergents proposent des kits d'intégration à faible code qui relient les files d'attente aux systèmes de gestion de la relation client et aux terminaux de point de vente en quelques jours.
La technologie reste le principal facteur de différenciation. Les dépôts de brevets en matière de planification tenant compte des délais, d'informatique en périphérie multi-accès et de lobbies virtuels ont fortement augmenté sur la période 2024-2025, signalant un passage vers des architectures sensibles à la latence qui prévoient les pics de demande en millisecondes selon IBM. Les fournisseurs collaborent avec les fabricants de caméras et les passerelles de paiement pour présenter des offres clés en main qui réduisent la complexité d'intégration. Les hyperscalers cloud soutiennent la mise sur le marché en offrant des crédits de calcul à prix réduit et une visibilité sur les places de marché.
Les partenariats stratégiques se multiplient. En avril 2025, Akamai a accueilli Queue-it dans son programme de partenaires de calcul qualifiés, combinant des salles d'attente virtuelles avec des garanties de performance soutenues par un réseau de diffusion de contenu. Les intégrateurs régionaux obtiennent des droits exclusifs pour déployer des plateformes de premier plan dans les secteurs de la santé ou du secteur public, en adaptant les packs linguistiques, les paramètres de confidentialité et le support local. La réglementation reste un facteur imprévisible : des lois plus strictes sur la confidentialité biométrique pourraient augmenter les coûts de conformité et remodeler les feuilles de route des fournisseurs, favorisant peut-être les fournisseurs disposant d'une expertise juridique et de protection des données en interne.
Leaders du secteur des systèmes de gestion des files d'attente
-
Q-Matic AB
-
Wavetec FZ-LLC
-
Advantech Co. Ltd
-
QLess Inc.
-
Aurionpro Solutions Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Gestion de File d'Attente Entreprises couvertes dans ce rapport
- Q-Matic AB
- Wavetec FZ-LLC
- Advantech Co. Ltd
- QLess Inc.
- Aurionpro Solutions Ltd
- SEDCO
- AKIS Technologies
- ATT Systems
- AwebStar
- Lavi Industries
- Q-nomy Ltd
- JRNI Inc.
- WaitWell
- Skiplino
- Nemo-Q
- XIPHIAS Software
- SITA
- Engageware
- Qtrac
- Qwaiting
Développements industriels récents dans Marché des Systèmes de Gestion de File d'Attente
- Avril 2025 : Akamai Technologies et Queue-it se sont associés dans le cadre du programme de partenaires de calcul qualifiés d'Akamai pour fournir des salles d'attente virtuelles évolutives pour les événements à fort trafic.
- Octobre 2024 : QLess a lancé Service Intelligence, un module complémentaire pour sa suite Tempo qui approfondit l'analytique sur les performances des employés et les goulots d'étranglement opérationnels.
- Octobre 2024 : Q-nomy a publié Virtual Lobby 3.2.0, ajoutant des liens de confirmation de pré-rendez-vous et des enregistrements par code QR qui suppriment le besoin de bornes physiques.
- Juillet 2024 : Q-nomy a mis à niveau Q-Flow 6.4, améliorant les fonctions de réservation en ligne, de planification de rendez-vous et de gestion des files d'attente.
Marché des Systèmes de Gestion de File d'Attente Portée du rapport et méthodologie de recherche
Définitions du Marché et Couverture Principale
Notre étude définit le marché des systèmes de gestion de file d'attente comme les revenus générés par les plateformes logicielles, le matériel associé (bornes, distributeurs de tickets, signalétique numérique et applications mobiles de file d'attente virtuelle), ainsi que les services professionnels et gérés connexes qui surveillent, prédisent et contrôlent le flux de clients dans les banques, les hôpitaux, les aéroports, les commerces de détail, les guichets gouvernementaux et autres lieux similaires ouverts au public.
Exclusions du périmètre : Les outils de planification du personnel autonomes, les suites CRM génériques et les simples modules de prise de rendez-vous qui n'interviennent jamais dans les files d'attente sur site sont exclus de ce périmètre.
Aperçu de la Segmentation
- Par composant
- Solutions
- File d'attente linéaire
- File d'attente virtuelle
- Services
- Solutions
- Par déploiement
- Cloud
- Sur site
- Par taille d'entreprise
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par utilisateur final
- BFSI
- Informatique et télécommunications
- Commerce de détail et e-commerce
- Santé et sciences de la vie
- Gouvernement et secteur public
- Hôtellerie, aéroports et transports
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Nord
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Des entretiens téléphoniques et des enquêtes en ligne auprès de responsables produits, d'intégrateurs de systèmes, de directeurs des opérations de commerce de détail et d'administrateurs hospitaliers en Amérique du Nord, en Europe, dans le Golfe et en Asie ont fourni des taux de pénétration en temps réel, des calendriers de migration vers le cloud et des structures de frais de service. Des vérifications par e-mail de suivi ont résolu les valeurs aberrantes, de sorte que nos hypothèses sont restées ancrées dans la réalité.
Recherche Documentaire
Nous avons commencé par rassembler des séries récentes sur la fréquentation des commerces de détail, les consultations ambulatoires, le trafic de passagers aériens et l'activité bancaire au niveau des agences à partir de sources publiques de premier rang telles que la National Retail Federation, l'American Hospital Association, l'IATA et Eurostat. Les rapports annuels, les formulaires 10-K et les présentations aux investisseurs ont ensuite révélé les répartitions des revenus des fournisseurs, tandis que les dépôts de brevets ont signalé les fonctionnalités émergentes. Les communiqués de presse et les notes d'analystes dans Dow Jones Factiva ont signalé les mouvements de prix et les attributions de contrats, et D&B Hoovers a fourni des données financières concises pour les fournisseurs de plus petite taille. Cet ensemble est illustratif ; de nombreuses autres sources ouvertes et sous licence ont alimenté la base de preuves.
Un second passage s'est concentré sur les avis réglementaires et les portails d'appels d'offres qui répertorient les marchés publics de systèmes de gestion de file d'attente, ce qui a aidé notre équipe à établir des références pour les prix de vente moyens et les cycles de renouvellement avant de passer à la validation primaire.
Dimensionnement du Marché et Prévisions
Nous appliquons une construction ascendante du bassin de demande : les emplacements de service et les volumes de visites quotidiennes sont convertis en « points de service », qui sont multipliés par la pénétration vérifiée, le nombre de licences et les cycles de remplacement. Les agrégations de fournisseurs et les vérifications par échantillonnage du prix de vente moyen multiplié par les unités servent de test de cohérence ascendant avant que les totaux ne soient finement ajustés. Les variables clés comprennent les agences bancaires actives, les postes d'enregistrement ambulatoires, les comptoirs d'aéroport, la durée de vie des bornes et le ratio de sièges cloud par rapport aux sièges sur site. Une régression multivariée combinant le PIB par habitant, l'expansion des surfaces commerciales et les dépenses de transformation numérique sous-tend les prévisions sur cinq ans, avec une analyse de scénarios lorsque la reprise post-pandémique ou de nouveaux mandats modifient les schémas de trafic.
Cycle de Validation des Données et de Mise à Jour
Chaque modèle passe par trois contrôles de variance, une révision par les pairs et une validation par un analyste senior. Nous actualisons l'ensemble de données une fois par an, avec des mises à jour en cours de cycle déclenchées par des fusions majeures, des réglementations nationales ou des contrats importants. Un dernier passage juste avant la publication garantit que les clients disposent de la vue la plus récente.
Pourquoi la Base de Référence des Systèmes de Gestion de File d'Attente de Mordor est Crédible
Les estimations publiées divergent souvent parce que les entreprises choisissent des inclusions, des années de base et des leviers de compression des prix différents, et ce n'est que lorsque ces choix cachés sont mis en évidence que les valeurs peuvent être comparées équitablement.
Les principaux facteurs d'écart ici sont la prise en compte ou non du matériel de terrain et des services, si les applications mobiles sont regroupées dans des suites CRM plus larges, l'agressivité des courbes de remise cloud et la fréquence à laquelle les modèles sont recalibrés sur la base des nouvelles divulgations des fournisseurs.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 38,97 milliards USD (2025) | Mordor Intelligence | - |
| 0,84 milliard USD (2024) | Cabinet de Conseil Mondial A | Exclut les bornes et les services ; prix de vente moyens constants ; renouvellement sur 24 mois |
| 0,75 milliard USD (2023) | Revue Professionnelle B | Logiciels uniquement ; échantillon d'une seule région extrapolé à l'échelle mondiale |
| 0,70 milliard USD (2023) | Association Professionnelle du Secteur C | Comptabilise les installations, pas les revenus ; omet les licences de file d'attente virtuelle |
Ces comparaisons montrent qu'en associant des limites de périmètre claires à une modélisation à double approche et à des données fournisseurs actualisées, Mordor Intelligence fournit une base de référence équilibrée et transparente que les décideurs peuvent retracer et reproduire en toute confiance.
Questions clés auxquelles le rapport répond
Quelle est la valeur mondiale du marché des systèmes de gestion des files d'attente en 2026 ?
Le marché des systèmes de gestion des files d'attente est évalué à 43,67 milliards USD en 2026.
À quelle vitesse le marché va-t-il croître jusqu'en 2031 ?
Les revenus devraient augmenter pour atteindre 77,13 milliards USD d'ici 2031 à un TCAC de 12,05 %.
Quel segment de composant se développe le plus rapidement ?
Les services connaissent la croissance la plus rapide avec un CAGR de 12,41 %, les entreprises recherchant une intégration gérée et un support analytique.
Pourquoi les déploiements cloud gagnent-ils du terrain ?
Les plateformes de systèmes de gestion des files d'attente cloud offrent une mise à l'échelle rapide, une analytique en temps réel et un contrôle multi-sites, résultant en un TCAC de 11,05 % qui dépasse les systèmes sur site.
Quelle région offre la plus grande opportunité de croissance ?
L'Asie-Pacifique devrait afficher le CAGR régional le plus élevé de 12,66 % de 2026 à 2031, portée par les investissements dans les infrastructures numériques et l'engagement axé sur le mobile.
Comment les fournisseurs répondent-ils aux préoccupations en matière de confidentialité des données ?
Les fournisseurs intègrent une sécurité de confiance zéro, des centres de données régionaux et des flux de consentement conformes au RGPD pour satisfaire les exigences croissantes en matière de souveraineté des données et assurer une adoption à long terme.