
Taille et part du marché des services de charter en jet privé
Analyse du marché des services de charter en jet privé par Mordor Intelligence
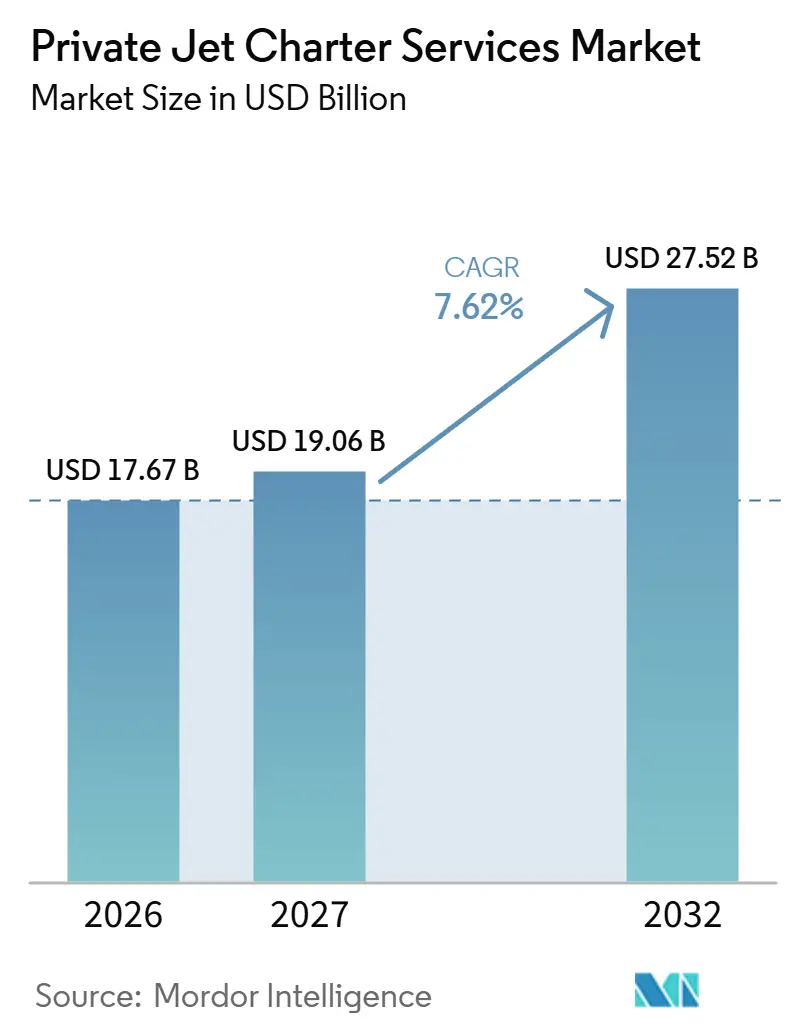
La taille du marché des services de charters en jets privés devrait s'étendre de 17,67 milliards USD en 2026 et 19,06 milliards USD en 2027 à 27,52 milliards USD d'ici 2032, enregistrant un CAGR de 7,62 % entre 2027 et 2032.
L'expansion de la richesse et les programmes d'accès récurrents élargissent la base de clientèle potentielle pour l'aviation privée. Aux États-Unis, les prestataires de charters associent la flexibilité des itinéraires à des aéronefs que les opérateurs agréés peuvent mettre à disposition. La guerre américano-israélienne contre l'Iran, qui a débuté en février 2026, a perturbé l'espace aérien du Golfe et créé une demande urgente de départs au Moyen-Orient. Les engagements de flotte et les réponses de réservation numérique font de la disponibilité confirmée des aéronefs un élément central pour convertir ces différents besoins en voyages d'affaires et personnels. Les opérateurs exposés aux coûts de carburant et aux règles européennes sur le carbone doivent récupérer les coûts d'itinéraire sans décourager les clients, de sorte qu'une demande de voyage plus forte ne se traduit pas automatiquement par des voyages payants supplémentaires.
Points clés du rapport
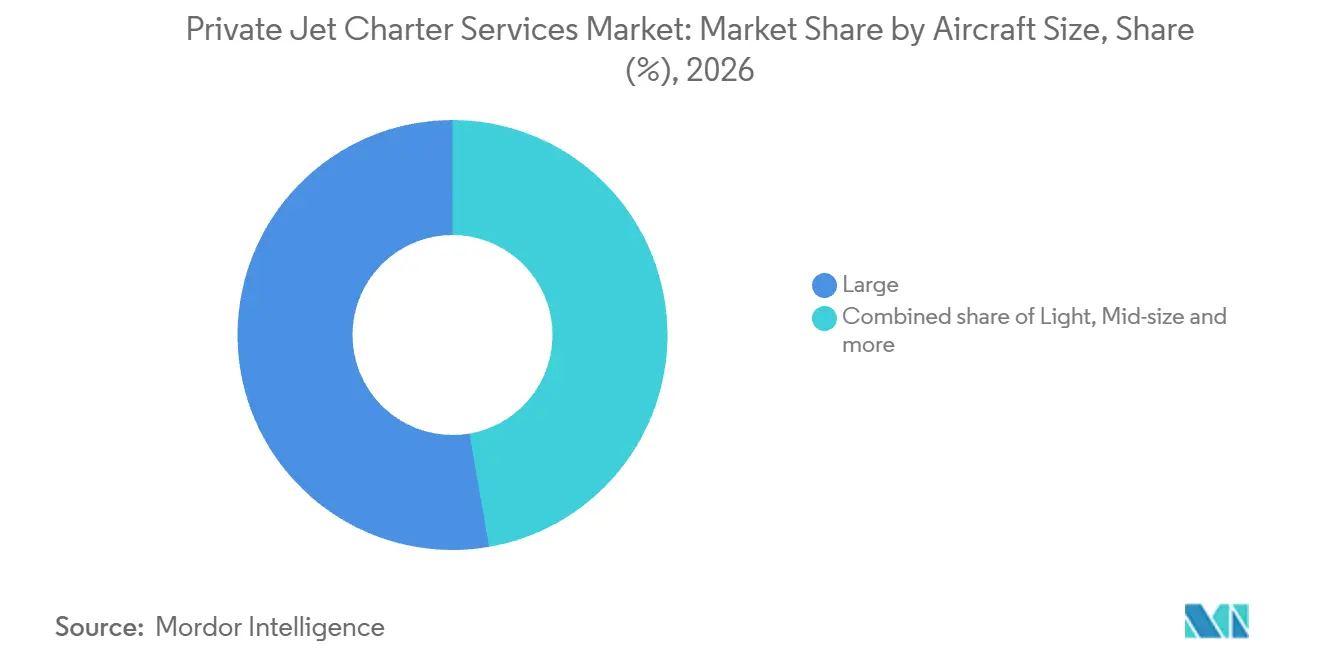
- Par taille d'aéronef, les grands jets détenaient une part de marché des services de charters en jets privés de 52,72 % en 2026, tandis que les jets légers devraient connaître la croissance la plus rapide avec un CAGR de 7,7 % entre 2027 et 2032.
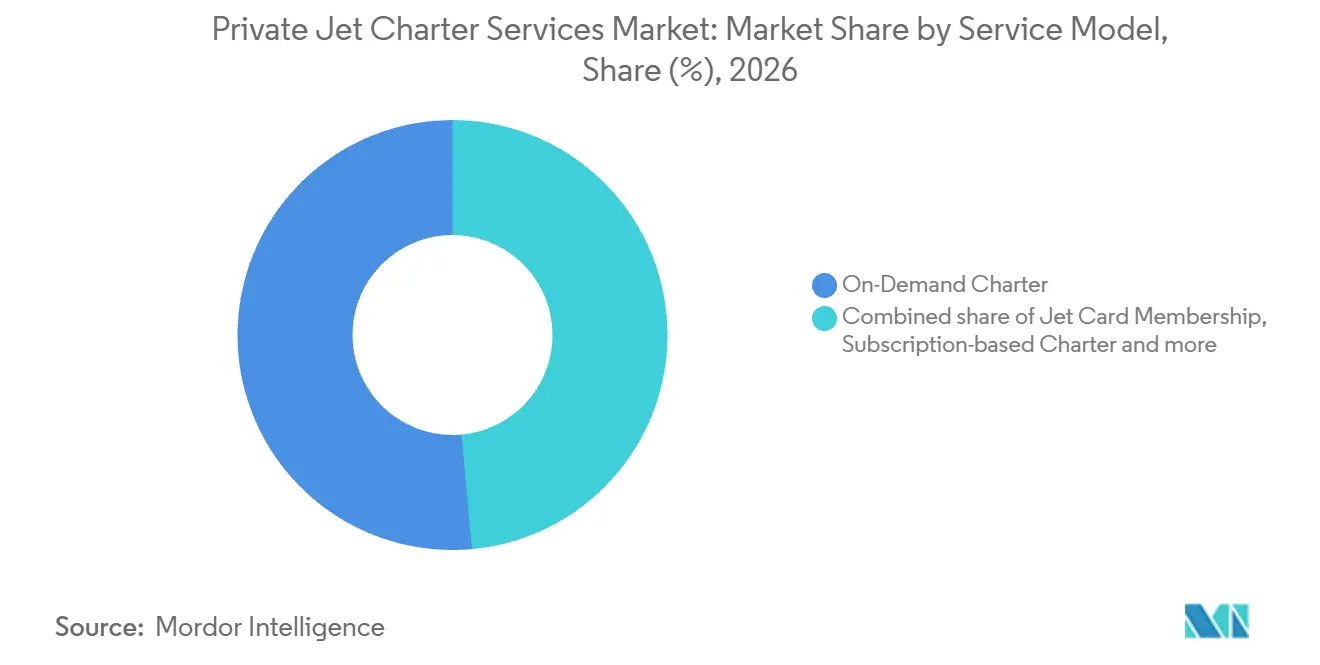
- Par modèle de service, le charter à la demande représentait une part de 51,44 % de la taille du marché des services de charters en jets privés en 2026, et le charter par abonnement devrait connaître la croissance la plus rapide avec un CAGR de 9,4 % entre 2027 et 2032.
- Par type de vol, les vols internationaux détenaient 52,93 % du marché en 2026 et devraient également connaître la croissance la plus rapide avec un CAGR de 9,3 % entre 2027 et 2032.
- Pour les utilisateurs finaux, les entreprises et PME détenaient 44,89 % du marché en 2026, avec le sport et le divertissement prévu pour connaître la croissance la plus rapide avec un CAGR de 8,85 % entre 2027 et 2032.
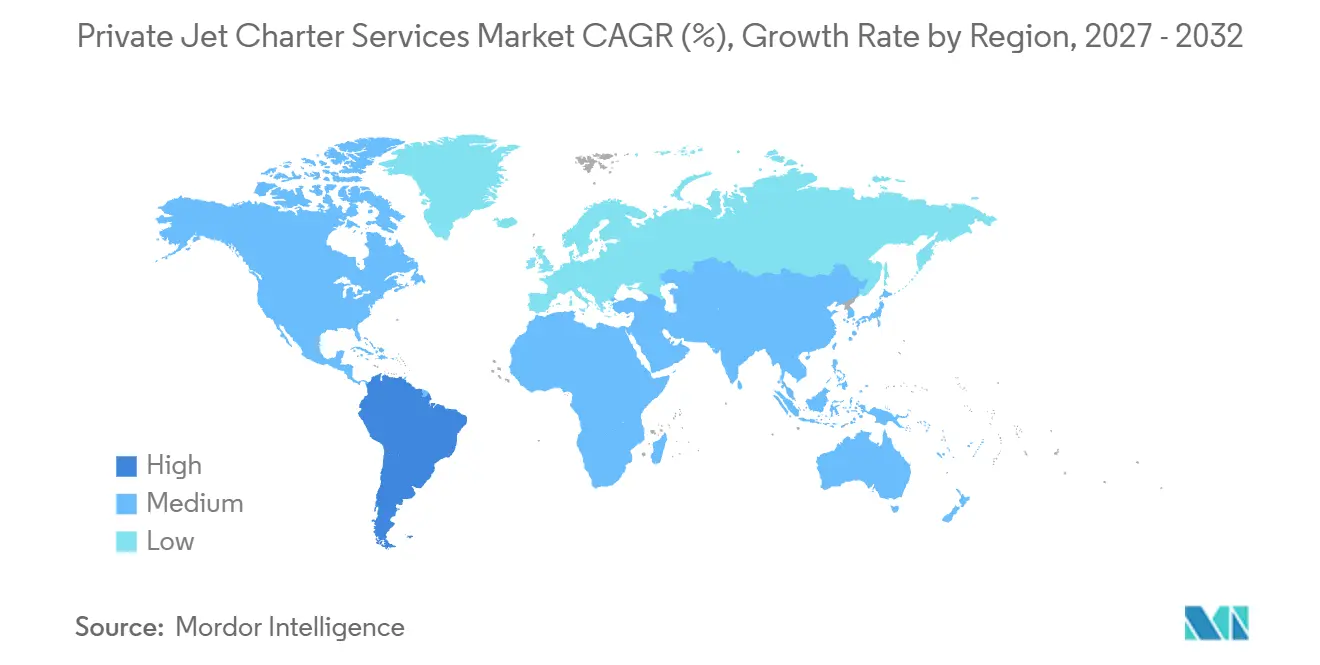
- Parmi les régions, l'Amérique du Nord détenait la plus grande part à 81,93 % du marché en 2026, tandis que l'Amérique du Sud devrait connaître la croissance la plus rapide avec un CAGR de 9,55 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance accélérée des individus ultra-fortunés (UHNWI) dans le monde | +3% | Amérique du Nord, Europe et Asie | Moyen terme (2-4 ans) |
| Demande accrue d'alternatives de voyage flexibles post-pandémie | +2.7% | États-Unis, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Prolifération des modèles de carte jet, d'abonnement et d'adhésion | +2.5% | Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption d'algorithmes de tarification et de réservation en temps réel basés sur l'IA | +1.4% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Préférence croissante des clients pour les charters compatibles avec le carburant d'aviation durable (SAF) | +0.3% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Expansion des aéroports secondaires et de l'infrastructure FBO dans les marchés émergents | +1.1% | République Dominicaine et Arabie Saoudite | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance accélérée des individus ultra-fortunés (UHNWI) dans le monde
L'expansion de la population ultra-fortunée offre aux prestataires de charters une base de clientèle potentielle plus large au sein d'une catégorie étroitement associée à l'aviation privée. Altrata a estimé que la population mondiale dont la valeur nette est supérieure ou égale à 30 millions USD a augmenté de 14,4 % pour atteindre 556 850 personnes en 2025. L'Asie comptait 141 890 de ces individus en 2025, avec une population en croissance de 15,8 % par rapport à 2024.[1] Altrata a également caractérisé l'aviation privée et les superyachts comme relevant presque exclusivement du domaine des ultra-fortunés. L'Asie représentait une part de 25,5 % de la population mondiale UHNW en 2025. La population UHNW d'Asie a augmenté de 15,8 % contre 14,4 % au niveau mondial, de sorte que les prestataires cherchant de nouveaux clients ultra-fortunés font face à un vivier en croissance plus rapide en Asie que dans l'ensemble mondial.
Demande accrue d'alternatives de voyage flexibles post-pandémie
La valeur commerciale des vols à la demande réside dans la mise en correspondance d'un itinéraire individuel avec un service non programmé agréé. La Federal Aviation Administration (FAA) autorise les détenteurs de certificat Part 135 à fournir un service aérien à la demande et non programmé aux États-Unis. WINGX a signalé une augmentation depuis le début de l'année de l'activité mondiale des jets d'affaires Part 135 du 1er janvier au 2 août 2026. Les vols charter Part 135 en Amérique du Nord ont totalisé 417 314 départs au premier semestre 2025, en hausse de 4,2 % par rapport au premier semestre 2024 et de 27,4 % par rapport au premier semestre 2019, selon les données WINGX. Une activité supérieure au niveau d'avant la pandémie offre aux détenteurs de certificat une base soutenue de départs non programmés à desservir par des arrangements voyage par voyage.
Prolifération des modèles de carte jet, d'abonnement et d'adhésion
Les modèles d'abonnement créent un signal de demande plus fort lorsqu'une base d'adhésion en expansion s'accompagne de vols supplémentaires. Vista Global (Vista), le groupe d'aviation privée proposant son Programme par abonnement via sa marque VistaJet, a signalé une croissance de 12 % d'une année sur l'autre de sa base mondiale de membres du Programme en 2025.[2] Vista a également signalé 16 % d'heures de Programme en direct de plus au niveau mondial en 2025 qu'en 2024. La comparaison des heures capture l'utilisation réelle de l'accès vendu via le Programme. Étant donné que Vista n'exploite pas elle-même les aéronefs et que des opérateurs agréés effectuent ses vols, une croissance plus rapide des vols que des inscriptions augmente le volume de capacité opérateur que le groupe doit sécuriser.
Adoption d'algorithmes de tarification et de réservation en temps réel basés sur l'IA
Les outils de réservation basés sur l'intelligence artificielle (IA) peuvent faciliter l'achat de services de charter lorsque les choix d'aéronefs en direct sont directement connectés à la disponibilité confirmée des opérateurs. En août 2025, PrivateJet.com a lancé Wilbur pour fournir aux clients de l'aviation d'affaires des estimations de prix en temps réel et des options d'aéronefs, avec un assistant humain en direct gérant le devis. EnterJet a signalé que son assistant IA Celeste a finalisé une réservation de charter en jet privé après qu'un membre a choisi parmi des options d'aéronefs en direct. L'assistant a obtenu la disponibilité et les tarifs des opérateurs en temps réel, les réservations étant résolues par rapport à la disponibilité confirmée par l'opérateur. Celeste avait été déployé auprès d'un groupe sélectionné de membres avant un déploiement plus large. Les estimations de Wilbur et les options d'aéronefs en direct de Celeste peuvent raccourcir le chemin de la demande à un choix utilisable, tandis que les devis de Wilbur passent par un assistant en direct et les réservations de Celeste sont résolues par rapport à la disponibilité confirmée par l'opérateur.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Escalade des charges d'exploitation et pressions sur les prix des charters | -1.4% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Mandats de conformité environnementale plus stricts et expansion des taxes carbone | -1% | Pays de l'Union européenne | Moyen terme (2-4 ans) |
| Pénurie croissante d'équipages de conduite qualifiés pour l'aviation d'affaires | -0.6% | États-Unis et Europe | Moyen terme (2-4 ans) |
| Augmentations potentielles des primes d'assurance aviation pour les opérateurs de charters affectés par des sinistres à la suite d'incidents de sécurité | -0.4% | Amérique du Nord, Europe et Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Escalade des charges d'exploitation et pressions sur les prix des charters
Les coûts de carburant contraignent la tarification des charters car les opérateurs qui répercutent les hausses de carburant sur les clients risquent de perdre de l'activité de vol. Wheels Up Experience Inc. a signalé que les dépenses de carburant pour les aéronefs représentaient 14 % de son coût total consolidé des revenus en 2025.[3] Sur la base de sa consommation de 2025, une hypothétique augmentation de 10 % des prix moyens du carburant pour aéronefs aurait augmenté ses dépenses annuelles de carburant d'environ 9 millions USD. Wheels Up a averti que des hausses soutenues des prix du carburant ou des réductions connexes des vols pourraient nuire à la fidélisation des membres, à l'utilisation du Fonds d'adhésion, à l'activité de charter et aux efforts de vente. L'opérateur est confronté au choix entre absorber davantage de la charge de coûts et exposer l'activité de vol future à des charges plus élevées pour les clients.
Mandats de conformité environnementale plus stricts et expansion des taxes carbone
La conformité environnementale contraint l'économie des charters par des coûts d'émissions distincts et des restrictions sur la flexibilité des achats de carburant. La Commission européenne a supprimé progressivement les quotas gratuits du Système d'échange de quotas d'émission de l'Union européenne (SEQE-UE) pour les opérateurs d'aéronefs couverts d'ici 2026, après des réductions en 2024 et 2025. Pour 2025, ReFuelEU couvrait les opérateurs dépassant 500 départs commerciaux de passagers ou 52 départs commerciaux tout-cargo depuis des aéroports de l'Union en 2024. Dans chaque aéroport de l'Union, les opérateurs éligibles devaient s'approvisionner en au moins 90 % du carburant dont ils avaient besoin annuellement. Pour un opérateur de charter dépassant le seuil de 500 vols et dans le champ d'application du SEQE-UE, la tarification doit intégrer les achats de quotas en plus du plancher annuel d'approvisionnement de 90 % spécifique à chaque aéroport.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Taille d'Aéronef :
Les Opérateurs de Charters Ajoutent de la Capacité pour des Missions DistinctesLes grands jets représentaient une part de 52,72 % de la taille du marché des services de charters en jets privés en 2026. En 2025, Qatar Executive a réceptionné 2 Gulfstream G700, portant sa flotte totale à 24 aéronefs. Gulfstream décrit le G700 comme son aéronef à la plus grande cabine. Dans le cas de Qatar Executive, 2 livraisons de G700 ont porté la flotte à 24 aéronefs, montrant comment l'accès charter à la plus grande cabine de Gulfstream s'étend par de petits ajouts à la flotte d'un opérateur.
Les jets légers devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 7,7 % entre 2027 et 2032. Au 11 octobre 2026, Waltzing Matilda Aviation avait ajouté un Embraer Phenom 300 de 7 places à sa flotte de charters à la demande à Hanscom Field à Bedford, Massachusetts. L'aéronef était destiné à desservir les clients de charter de la côte Est. L'ajout a porté la flotte Part 135 de Waltzing Matilda Aviation à 5 aéronefs, de sorte que l'expansion des jets légers peut approfondir le service dans une base régionale existante.



Par Modèle de Service :
L'Organisation de Voyages et l'Accès Récurrent Créent des Obligations DifférentesLe charter à la demande représentait une part de marché des services de charters en jets privés de 51,44 % en 2026. Air Charter Service a organisé plus de 430 vols charter sur le Phenom 300 en 2025. L'aéronef était le type de jet privé le plus populaire de la société cette année-là. Air Charter Service a organisé ces vols pour ses clients, les opérateurs partenaires fournissant et exploitant les aéronefs. L'utilisation répétée du Phenom 300 par Air Charter Service fait de l'accès à ce type via les opérateurs partenaires une dépendance d'exécution spécifique.
Le charter par abonnement devrait être le segment à la croissance la plus rapide, enregistrant un CAGR de 9,4 % entre 2027 et 2032. Vista a signalé que l'adhésion au Programme d'abonnement VistaJet en Asie-Pacifique a augmenté de 26 % d'une année sur l'autre au premier semestre 2025. VistaJet indique que son Programme offre aux membres un accès garanti à sa flotte d'aéronefs pour les voyages mondiaux tout au long de l'année. Les membres achètent une assurance d'accès, de sorte que l'obligation du prestataire va au-delà de l'inscription des clients jusqu'à la satisfaction de leurs demandes d'aéronefs.

Par Type de Vol :
Les Services Transfrontaliers Connectent les Routes Long-Courriers et RégionalesLes vols internationaux détenaient 52,93 % du marché en 2026 et devraient enregistrer un CAGR de 9,3 % entre 2027 et 2032, ce qui en fait le segment le plus grand et à la croissance la plus rapide. Les vols en jet privé de VistaJet depuis l'Afrique vers l'Asie ont augmenté de 42 % en 2025. En mai 2026, VistaJet a signalé une demande croissante de long-courriers alors que les chefs d'entreprise et entrepreneurs malaisiens opéraient plus fréquemment à travers l'Asie, l'Europe, le Moyen-Orient et l'Amérique du Nord. Pour un prestataire desservant ces voyageurs malaisiens, l'opportunité commerciale s'étend sur plusieurs tronçons régionaux de leurs voyages d'affaires.
Les routes régionales offrent également aux prestataires de services internationaux une opportunité d'approfondir leur présence au sein d'un réseau de vols plus large. Les vols de Vista entre Hong Kong et Shanghai figuraient parmi ses 3 routes régionales les plus fréquentées tout au long de 2025, suivant de près les allers-retours entre Hong Kong et Tokyo. Un service répété sur des paires de villes établies donne au prestataire une base pour concurrencer sur la disponibilité des routes au sein de son offre internationale plus large.
Par Utilisateur Final :
Les Comptes Entreprises et les Programmes Sportifs Génèrent des Besoins de Voyage DistinctsLes entreprises et PME détenaient 44,89 % du marché en 2026, formant le segment le plus important. Chez Wheels Up, les ventes du Fonds d'adhésion aux entreprises ont augmenté de 35 % d'une année sur l'autre au quatrième trimestre 2025. Le canal entreprises de la société a augmenté de plus de 8 % d'une année sur l'autre au deuxième trimestre 2026 pour les offres d'adhésion et de charter combinées. Un prestataire développant des comptes entreprises peut donc connecter l'accès prépayé avec l'exécution de charters.
Le sport et le divertissement devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 8,85 % entre 2027 et 2032. Les membres du programme de football de Texas A&M ont effectué 39 voyages en jet privé au cours de l'exercice 2025. Parmi ces voyages, 15 étaient explicitement déclarés pour le recrutement, des raisons médicales ou des conférences telles que les journées médias. Avec 15 des 39 voyages déclarés pour le recrutement, des raisons médicales ou des conférences, une partie des vols privés de ce programme soutient des activités au-delà des déplacements pour les compétitions elles-mêmes.
Analyse géographique
Marché des Services de Charte de Jets Privés en Amérique du Nord
L'Amérique du Nord représentait une part de 81,93 % de la taille du marché des services de charters en jets privés en 2026. En novembre 2025, Axis Jet, basée en Californie, a annoncé un deuxième Cessna Citation X pour sa flotte de charters gérés, exploité sous le certificat FAA Part 135 de sa société sœur Modesto Executive Air Charter, Inc. Les données WINGX ont placé la part de l'Amérique du Nord dans le trafic mondial de jets d'affaires à 72 % en 2025. L'expansion annoncée d'Axis Jet illustre comment les aéronefs gérés peuvent atteindre cette base de vols via le certificat Part 135 d'un opérateur associé.
Marché des Services de Charters en Jets Privés en Amérique du Sud
L'Amérique du Sud devrait être la géographie à la croissance la plus rapide, enregistrant un CAGR de 9,55 % entre 2027 et 2032. L'opérateur brésilien Líder Aviação a ajouté un Gulfstream G450 à sa flotte autorisée pour les charters le 11 février 2025. Avi-Go a signalé que les vols en jets d'affaires ont augmenté de 45 % au Brésil et de 42 % en Colombie de janvier à août 2025 par rapport à la même période de 2024, pour les opérations privées, charter et d'entreprise. L'opportunité de charter réside dans le service de la partie charter payant de cette base de vols en expansion avec des aéronefs agréés.
En Europe, Sparfell a obtenu un Certificat de Transporteur Aérien luxembourgeois en 2025 et a mis un Gulfstream G500 à disposition pour des charters depuis Paris-Le Bourget. Sa certification luxembourgeoise et sa disponibilité de charters à Paris illustrent comment un opérateur peut développer une présence réglementaire et un accès client dans différents pays. Le bureau de Singapour d'Air Charter Service a organisé plus de charters dans l'ensemble de ses activités au cours des 9 premiers mois de 2025 que l'année précédente, augmentant la charge de travail d'organisation gérée par ce canal Asie-Pacifique. La guerre américano-israélienne contre l'Iran a perturbé l'espace aérien du Golfe à partir de février 2026, et Air Charter Service a signalé des demandes d'avions privés en mars environ 200 % à 300 % au-dessus de la normale alors que les gens cherchaient à quitter le Moyen-Orient. Les départs urgents en période de perturbation rendent la capacité d'aéronefs déployables plus déterminante que le volume des demandes entrantes.
Cadre Réglementaire et Perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un opérateur entrant et fournissant des services de charters en jets privés. Les candidats au Part 135 américain doivent généralement démontrer l'utilisation exclusive d'un aéronef approprié par la propriété ou un bail couvrant 6 mois continus à compter de la certification. Cet engagement en ressources illustre pourquoi les cadres d'entrée affectent la capacité qu'un opérateur peut apporter dans les opérations de vol, en plus des obligations organisationnelles qu'il doit maintenir.
Tableau Réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Australie | Brésil |
|---|---|---|---|---|
| Autorité principale | Administration fédérale de l'aviation | Autorité de l'aviation civile | Autorité de la sécurité de l'aviation civile (CASA) | Agência Nacional de Aviação Civil (ANAC) |
| Instruments ou orientations clés | 14 CFR Part 135 ; transition du système de demande initiale | Règlement britannique (UE) n° 965/2012 et règles applicables en matière de licences et de navigabilité | Règlement sur la sécurité de l'aviation civile de 1998, Partie 119 ; transition conditionnelle CASA EX17/26 | RBAC 135 Amendement 15, en vigueur le 9 janvier 2026 ; RBAC 119 |
| Effet commercial | Base, aéronef approprié, manuels et ressources de formation applicables avant la certification | Opérations limitées par la portée approuvée du certificat de transporteur aérien (CTA) et les approbations applicables en matière de licences et de navigabilité | Maintenir les systèmes de gestion de la sécurité et de formation ; allègement conditionnel du processus pour les ajouts de gestionnaires éligibles | Certification pour les avions couverts avec jusqu'à 19 sièges passagers et jusqu'à 3 400 kilogrammes de charge utile |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||||
La note Moyen des États-Unis reflète les engagements en matière d'aéronefs et d'organisation, la transition du système de demande au 30 septembre 2026 soutenant la continuité du cadre opérationnel sous-jacent. La note Moyen du Royaume-Uni et les perspectives de continuité reposent sur la portée opérationnelle approuvée du CTA et les obligations applicables en matière de navigabilité continue et de licences. La note Moyen de l'Australie et les perspectives Sans changement reflètent les obligations continues de gestion de la sécurité, avec une approbation ordinaire à moins que les ajouts de responsables de la sécurité éligibles ne respectent la date limite du 1er décembre 2026 d'EX17/26 pour les documents spécifiés, le formulaire approuvé et le contenu de l'exposé de gestion de la sécurité. La note Moyen du Brésil et les perspectives de continuité reflètent une voie de certification actuelle délimitée par la configuration des aéronefs, faisant de la portée des avions approuvés un élément central du service offert via cette voie.
Étapes de la Chaîne de Valeur
La comparaison suit la fourniture d'aéronefs, l'organisation des charters, la préparation des voyages et la livraison des vols pour montrer où les prestataires capturent de la valeur. Jetex coordonne la planification des vols, les autorisations et les services de dispatch et dispose de partenariats avec plus de 600 fournisseurs de carburant certifiés. La livraison d'aéronefs crée l'actif de capacité, tandis que l'organisation, la coordination du soutien et la disponibilité des aéronefs connectent cet actif au voyage d'un client.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Fourniture et livraison d'aéronefs | Fabricants d'aéronefs tels qu'Embraer et le segment Textron Aviation de Textron Inc. | Ventes d'aéronefs | Délai de livraison avant que l'aéronef puisse entrer en service | Échelonner l'introduction de la flotte et conserver une capacité alternative |
| Organisation des charters | Courtiers en charters tels que Air Charter Service Group Limited | Revenus de courtage de charters au commencement du vol selon la politique de 2025 | Disponibilité de l'opérateur entre l'organisation et le départ | Confirmer le transporteur et la disponibilité du voyage lors de la coordination de l'itinéraire client |
| Préparation et soutien du voyage | Coordinateurs de soutien aux vols tels que Jetex | Frais de services de soutien aux vols | Coordination des autorisations, du dispatch et du carburant avant le départ | Utiliser un plan de voyage partagé avec des responsabilités de soutien confirmées |
| Livraison du vol et disponibilité des aéronefs | Opérateurs de flotte intégrés tels que NetJets Inc. | Revenus de services de vol | Temps d'aéronef partagé entre les vols et la maintenance | Planifier les visites aux centres de service autour des rotations de vols |
| Source: Mordor Intelligence | ||||
Dans ses états financiers de 2025, Air Charter Service Group a comptabilisé les revenus de courtage de charters au commencement d'un vol. NetJets exploite ses aéronefs et ses centres de service, illustrant comment un prestataire de vols peut intégrer le travail de disponibilité au sein de son réseau opérationnel. Pour un organisateur avec ce jalon, la disponibilité des aéronefs affecte le chemin d'un voyage réservé aux revenus de courtage gagnés. Lorsqu'un courtier s'appuie sur une autre société pour exploiter le voyage, la valeur capturée à une étape peut dépendre du travail de préparation effectué à une autre.
Paysage concurrentiel
Concentration du Marché
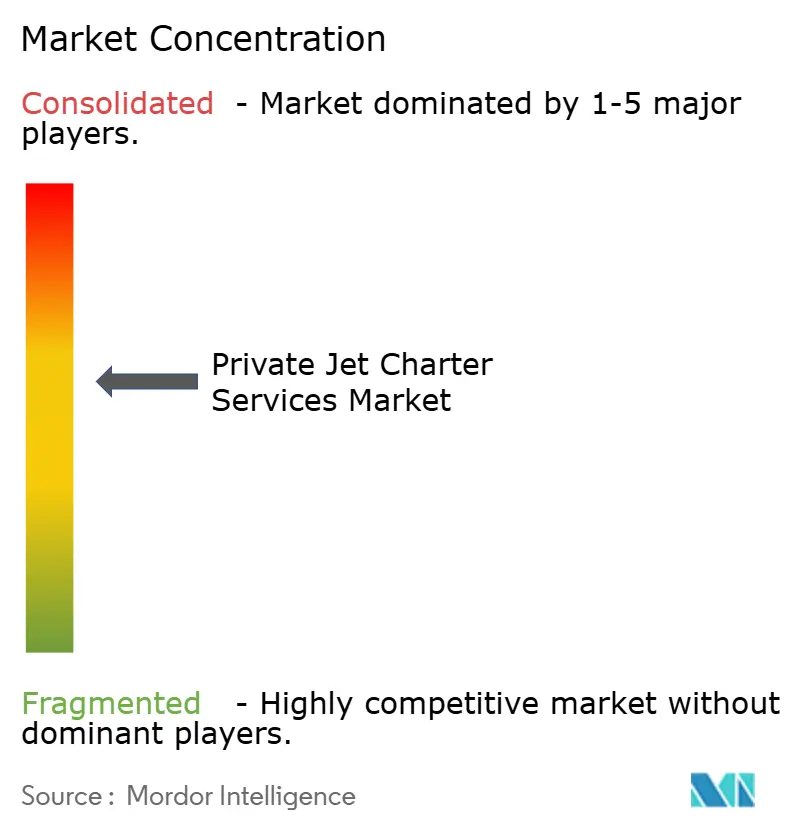
La concurrence est modérément consolidée, combinant des prestataires basés sur des flottes avec des courtiers en charters qui organisent la capacité d'aéronefs de tiers. NetJets Inc. et VistaJet Group Holding Limited se font concurrence en tant que prestataires d'aviation privée, VistaJet ayant signalé une croissance de 39 % d'une année sur l'autre des heures vendues en Europe au premier semestre 2025. Air Charter Service Group Limited organise des vols en tant que courtier en utilisant des opérateurs d'aéronefs tiers. Flexjet LLC achète des jets d'affaires pour sa flotte d'aviation privée, faisant des engagements d'approvisionnement en aéronefs une partie de sa position concurrentielle. Wheels Up Experience Inc. a décrit son partenariat avec Delta en 2025 comme connectant l'aviation privée avec les voyages commerciaux premium pour les clients individuels et d'entreprise, de sorte que sa stratégie de distribution couvre les deux types de vols.
La différenciation des services et l'expansion de la flotte nécessitent des engagements différents de la part des prestataires établis. En décembre 2025, NetJets a conclu un accord avec Starlink pour équiper environ 600 aéronefs de sa flotte mondiale d'une connexion Wi-Fi haut débit d'ici fin 2026. Le 18 septembre 2026, Embraer a livré le premier Praetor 600E à Flexjet, faisant de Flexjet le client de lancement de la flotte pour le jet d'affaires super-moyen. L'accord de connectivité cible le service à bord, tandis que la livraison du Praetor 600E ajoute une capacité super-moyenne à la flotte, de sorte que l'intégration technologique et l'accès aux livraisons sont des exigences distinctes pour les prestataires cherchant à correspondre à ces offres.
Air Charter Service a signalé une augmentation du nombre de contrats de charters en jets privés et une hausse de 26 % des revenus de jets privés au cours du premier semestre de son exercice débutant le 1er février 2026. La société a attribué la hausse des revenus à des aéronefs moyens plus grands et à des secteurs plus longs. Aux États-Unis, les détenteurs de certificat Part 135 sont responsables du contrôle opérationnel et doivent indiquer les noms et titres des personnes autorisées à l'exercer dans leurs manuels requis. Les courtiers en charters aériens doivent divulguer la raison sociale du transporteur exploitant et leur propre capacité contractuelle avant de conclure un contrat de vol spécifique. Dans les charters américains, les détenteurs de certificat portent la responsabilité opérationnelle tandis que les courtiers rendent les relations avec les transporteurs explicites avant la contractualisation, de sorte que les deux modèles se font concurrence avec des obligations différentes envers l'acheteur.
Leaders du secteur des services de charter en jet privé
-
NetJets Inc.
-
VistaJet Group Holding Limited
-
Air Charter Service Group Limited
-
Flexjet LLC
-
Wheels Up Experience Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Charte de Jets Privés Entreprises couvertes dans ce rapport
- NetJets Inc.
- Flexjet LLC
- VistaJet Group Holding Limited
- Wheels Up Experience Inc.
- flyExclusive
- XO Global LLC
- Jet Linx Aviation, LLC
- GAMA Aviation Plc
- Air Charter Service Group Limited
- PrivateFly Limited
- Sentient Jet
- Paramount Business Jets
- GlobeAir AG
- Luxaviation Group
- Jetex FZE
- RoyalJet Group
- Deer Jet
- Club One Air
- Metrojet Limited
- Executive Jets Asia Pte. Ltd.
- Magellan Jets
- FXAIR
- Flapper Tecnologia S.A.
- Global Jet Centre
- InsiJets Ltd.
- OJets Pte. Ltd.
- Jettly Inc.
- Prime Jet LLC
Principales Opportunités pour les Participants au Marché
Les opportunités comparent le charter d'entreprise sélectif avec différentes formes de service de mission récurrent pour montrer comment les engagements en matière d'aéronefs peuvent répondre aux besoins des acheteurs. Honeywell a signalé en 2025 que les départements de vols d'entreprise utilisaient le charter de manière sélective aux côtés des aéronefs détenus en propre et de la copropriété fractionnée tout en optimisant les coûts d'exploitation. La Division des achats des Nations Unies a publié en mars 2026 une expression d'intérêt permanente (EI) invitant les opérateurs à s'inscrire pour des charters récurrents à long terme et de réserve, y compris des jets légers d'une capacité inférieure à 20 passagers. La contractualisation directe avec les opérateurs nécessite une inscription à la fois commerciale/financière et technique/opérationnelle, et l'EI permanente est ouverte jusqu'au 11 janvier 2027.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Complémentation de flotte d'entreprise | Utilisation sélective du charter dans le cadre de l'optimisation des coûts d'entreprise de 2025 | Départements de vols d'entreprise | Vendre le charter spécifique à la mission comme complément à une flotte interne | Démontrer la valeur spécifique au voyage par rapport aux alternatives détenues en propre et fractionnées | Opérateurs et organisateurs de charters |
| Capacité de mission de jet léger en réserve | Service de réserve et jets légers inclus dans la voie d'inscription aux Nations Unies | Missions de terrain des Nations Unies, principalement en Afrique et au Moyen-Orient | Réserver une disponibilité définie de jets légers pour les appels de réserve de mission | Équilibrer la disponibilité de réserve avec d'autres missions payantes | Opérateurs de jets légers qualifiés |
| Services de mission de jet léger à long terme | Charter à long terme inclus dans la voie fournisseur permanente des Nations Unies | Missions des Nations Unies cherchant un service aérien continu | Proposer un jet léger avec soutien pour une mission soutenue de longue durée | Maintenir la disponibilité des aéronefs sur la durée du contrat | Opérateurs qualifiés avec capacité de déploiement soutenu |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est de positionner une capacité de jets légers qualifiés pour les besoins de mission récurrents des Nations Unies. Chaque engagement de disponibilité réserve du temps d'aéronef qui pourrait autrement soutenir des voyages charter individuels. La durée du contrat et la promesse de service déterminent par conséquent la part de la même flotte qui reste disponible pour d'autres clients.
Développements industriels récents dans Marché des Services de Charte de Jets Privés
- Septembre 2026 : Embraer a livré le premier Praetor 600E à Flexjet le 18 septembre, faisant de Flexjet le client de lancement de la flotte pour le jet d'affaires super-moyen.
- Août 2026 : Wheels Up a signalé que la demande d'une année sur l'autre a plus que doublé pour ses aéronefs Phenom et Challenger alors que sa flotte contrôlée de ces aéronefs s'est étendue de 22 à 40.
- Avril 2026 : Vista a accueilli son premier Bombardier Global 8000 dans sa flotte, introduisant l'aéronef dans ses services d'aviation privée via des opérateurs agréés.
Marché des Services de Charte de Jets Privés Portée du rapport et méthodologie de recherche
Définition du Marché et Couverture
Le marché des services de charters en jets privés mesure les dépenses annuelles des clients pour l'organisation et la livraison de vols charter privés sur des aéronefs d'affaires à voilure fixe, y compris les réservations de voyages et les programmes d'accès aux vols prépayés. Il couvre ces services à l'échelle mondiale.
Exclusions du périmètre : Les ventes d'aéronefs, la location pure d'aéronefs ou les participations en copropriété fractionnée sans service de vol charter, les services aéroportuaires et FBO autonomes, et la maintenance et la formation autonomes vendues séparément de la livraison de vols charter sont exclues.
Aperçu de la Segmentation
- Par taille d'aéronef
- Léger
- Mi-taille
- Grand
- Par modèle de service
- Charter à la demande
- Adhésion par carte jet
- Charter par abonnement
- Intégration charter fractionné
- Vol à vide/charter partagé
- Par type de vol
- National
- Court-courrier
- Long-courrier
- International
- Court-courrier
- Long-courrier
- National
- Par utilisateur final
- Entreprises et PME
- UHNWI/Particuliers
- Sports et divertissement
- Gouvernement et ONG
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La Federal Aviation Administration (FAA) explique que le Part 135 autorise le service aérien à la demande et non programmé et décrit les exigences opérationnelles et de sécurité utilisées pour distinguer l'activité de charter autorisée. L'Agence de la sécurité aérienne de l'Union européenne (AESA) fournit des documents de certification des transporteurs aériens et des règles d'exploitation, tandis que la National Business Aviation Association (NBAA) fournit un contexte d'aviation d'affaires qui aide à interpréter l'utilisation des aéronefs et les oprations des clients. Ces sources, telles que les documents de certification de la FAA, les règles d'exploitation aérienne de l'AESA, les publications de la NBAA et les communications des opérateurs, aident à définir les services de vol éligibles et à vérifier les moteurs du marché par rapport aux conditions de flotte et d'exploitation.
Les dépôts de sociétés, les rapports annuels, les documents destinés aux investisseurs et la presse aéronautique réputée peuvent clarifier les revenus de charter, les conditions des programmes d'accès, les ajouts de flotte et l'activité régionale, les mesures déclarées par les entreprises étant maintenues distinctes des totaux à l'échelle du marché. Ces éléments de preuve sont recoupés avec les informations publiques sur l'activité aéronautique et les informations réglementaires pour identifier les différences de couverture et expliquer les mouvements inhabituels. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens structurés et une courte enquête couvriraient les opérateurs de charters, les courtiers et les prestataires de programmes d'adhésion, les gestionnaires d'aéronefs et de flottes, et les acheteurs de voyages d'affaires en Asie-Pacifique, en EMEA et dans les Amériques. Les répondants examineraient l'interprétation des sources secondaires des modèles d'accès aux vols, de la disponibilité des aéronefs, de la tarification et de la demande par taille d'aéronef, modèle de service, type de vol, utilisateur final et région. Les données contradictoires ou manquantes feraient l'objet d'un suivi auprès des responsables fonctionnels concernés et seraient réconciliées avec les indicateurs indépendants d'activité, de flotte et financiers avant leur inclusion dans les estimations.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | Asie-Pacifique : 28 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 40 % |
Dimensionnement du Marché et Prévisions
Une estimation descendante des dépenses annuelles mondiales des clients pour les services de vols charter privés serait répartie entre la taille des aéronefs, le modèle de service, le type de vol domestique et international, l'utilisateur final et la région. Le modèle suivrait les secteurs charter payants et les heures de vol comme indicateurs d'activité, le revenu moyen par secteur et par classe d'aéronef comme indicateurs de rendement, la disponibilité et l'utilisation de la flotte comme indicateurs de capacité, et l'adhésion aux programmes d'accès récurrents et les vols comme indicateurs de demande. L'activité régionale des jets d'affaires et le déploiement de la flotte aideraient à localiser les revenus résultants. Les parts de segment seraient construites à partir du mélange de ces indicateurs de service et de clientèle observés, puis vérifiées par rapport aux revenus déclarés des opérateurs et des organisateurs sans double comptage des paiements entre eux. Une régression multivariée pourrait relier les revenus de charter aux mesures d'activité, de rendement, de capacité et de programme récurrent, avec une analyse de scénarios pour les coûts de carburant et d'exploitation, l'adoption du modèle d'accès et la demande régionale façonnant les perspectives 2027-2032. Des vérifications ascendantes sélectives multiplieraient le volume de charter échantillonné par le tarif ou le revenu par secteur observé et consolideraient les revenus de charter divulgués par des opérateurs représentatifs. Les lacunes dans les données comparables de vols, de prix ou de programmes seraient délimitées avec l'activité régionale et les résultats documentés des entreprises, puis vérifiées auprès des répondants primaires au niveau des variables.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulariseraient les revenus modélisés avec des signaux indépendants d'activité de vols, de flotte, de tarification et de revenus d'entreprise, vérifieraient la cohérence arithmétique des totaux par segment et par région, et examineraient les valeurs aberrantes ou les écarts importants par rapport aux mouvements historiques avant validation. Un écart déclencherait des vérifications des sources et, lorsque l'opérateur, le courtier ou l'acheteur responsable peut clarifier une définition ou une période, un recontact du répondant. Les données non résolues ne seraient révisées que lorsque des preuves corroborantes soutiennent un changement. L'ensemble de données serait actualisé annuellement, réexaminé entre les publications après des événements importants de flotte, réglementaires ou de demande, et soumis à une nouvelle vérification avant livraison pour les dates des sources, les calculs et la cohérence.
Taille du Marché des Services de Charters en Jets Privés de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Le marché des services de charters en jets privés mesure les dépenses annuelles des clients pour l'organisation et la livraison de vols charter privés sur des aéronefs d'affaires à voilure fixe, y compris les réservations de voyages et les programmes d'accès aux vols prépayés. Le modèle suivrait les secteurs charter payants et les heures de vol comme indicateurs d'activité, le revenu moyen par secteur et par classe d'aéronef comme indicateurs de rendement, la disponibilité et l'utilisation de la flotte comme indicateurs de capacité, et l'adhésion aux programmes d'accès récurrents et les vols comme indicateurs de demande.
Les principaux facteurs d'écart sont traités par une frontière de transaction cohérente, des données d'entrée de demande spécifiques au marché et des recoupements tout au long de l'étude. Les analystes triangulariseraient les revenus modélisés avec des signaux indépendants d'activité de vols, de flotte, de tarification et de revenus d'entreprise, vérifieraient la cohérence arithmétique des totaux par segment et par région, et examineraient les valeurs aberrantes ou les écarts importants par rapport aux mouvements historiques avant validation.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 19,06 milliards USD (2027) | |
| Éditeur mondial de recherche de marché A | 27,88 milliards USD (2026) | À sa base de 2026, cette estimation est supérieure de 46,3 % à la valeur 2027 de ce rapport de 19,1 milliards USD, 1 an plus tard. |
| Cabinet de conseil mondial B | 15,02 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 21,2 % à la valeur 2027 de ce rapport de 19,06 milliards USD, 2 ans plus tard. Sa prévision publiée augmente à partir de la base de 2025 jusqu'en 2032, ce qui est cohérent avec une valeur plus faible pour les années antérieures. |
Mordor Intelligence lie l'estimation à la couverture définie de l'étude et au modèle de demande. Les analystes triangulariseraient les revenus modélisés avec des signaux indépendants d'activité de vols, de flotte, de tarification et de revenus d'entreprise, vérifieraient la cohérence arithmétique des totaux par segment et par région, et examineraient les valeurs aberrantes ou les écarts importants par rapport aux mouvements historiques avant validation.
Questions clés traitées dans le rapport
Quelle est la taille du marché des services de charters en jets privés et ses perspectives de croissance ?
La taille devrait atteindre 19,06 milliards USD en 2027 et 27,52 milliards USD d'ici 2032, enregistrant un CAGR de 7,62 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de services de charters en jets privés ?
L'expansion de la richesse et les programmes d'accès récurrents soutiennent la demande. Altrata a signalé une croissance de 14,4 % de la population mondiale ultra-fortunée en 2025, et la base de membres du Programme de Vista a augmenté de 12 % cette année-là.
Quelle taille d'aéronef domine la demande de charters en jets privés ?
Les grands jets détenaient 52,72 % du marché en 2026. Les jets légers devraient connaître la croissance la plus rapide avec un CAGR de 7,7 % entre 2027 et 2032.
Quelles entreprises se font concurrence dans les services de charters en jets privés ?
NetJets Inc., VistaJet Group Holding Limited, Air Charter Service Group Limited, Flexjet LLC et Wheels Up Experience Inc. sont les principaux participants.
Quelle est la principale contrainte pesant sur les services de charters en jets privés ?
Les coûts d'exploitation peuvent contraindre la tarification. Wheels Up a signalé que le carburant représentait 14 % de son coût total consolidé des revenus en 2025.
Quelle région est en tête des services de charters en jets privés, et où la croissance est-elle la plus rapide ?
L'Amérique du Nord détenait 81,93 % du marché en 2026. L'Amérique du Sud devrait connaître la croissance la plus rapide avec un CAGR de 9,55 % entre 2027 et 2032.