
Taille et parts du marché des snacks premium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 54.62 Milliards de dollars |
| Taille du Marché (2031) | 67.08 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
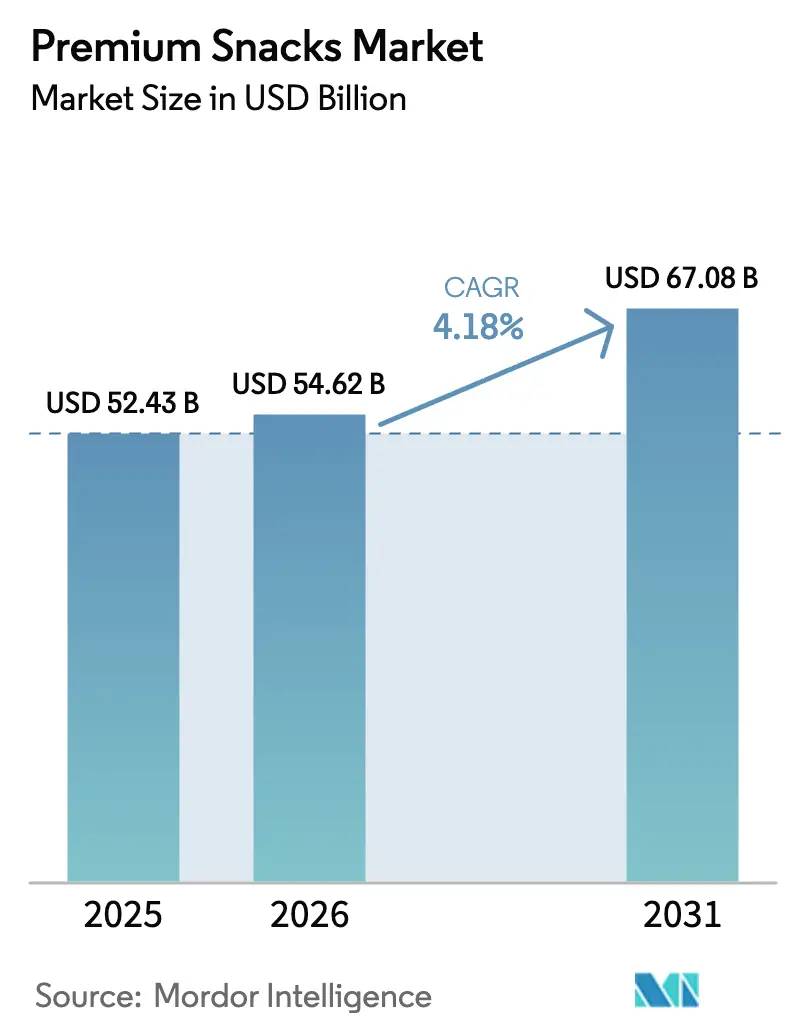
Analyse du marché des snacks premium par Mordor Intelligence
La taille du marché des snacks premium en 2026 est estimée à 54,62 milliards USD, en progression par rapport à la valeur de 2025 de 52,43 milliards USD, avec des projections pour 2031 atteignant 67,08 milliards USD, croissant à un CAGR de 4,18 % sur la période 2026-2031. Le comportement des consommateurs a considérablement évolué, les snacks premium faisant désormais partie intégrante de leurs paniers d'achat plutôt que d'être un achat occasionnel. L'expansion du marché est portée par des produits mettant en avant des bénéfices santé, une déclaration transparente des ingrédients et des attributs fonctionnels, qui continuent d'attirer les consommateurs même en période d'incertitude économique. Les entreprises qui parviennent à combiner avec succès des bénéfices nutritionnels et des expériences gustatives uniques et satisfaisantes affichent de solides indicateurs de fidélisation de la clientèle. La structure concurrentielle du marché se transforme à mesure que l'essor des plateformes de commerce numérique réduit l'importance de l'espace en rayon traditionnel, permettant aux fabricants artisanaux et de niche d'atteindre une expansion significative. Par ailleurs, les décisions d'achat des consommateurs sont de plus en plus influencées par leur capacité à retracer l'origine des produits et à évaluer leur impact environnemental, ce qui contraint les entreprises à investir dans des technologies avancées de traçabilité des chaînes d'approvisionnement et à mettre en œuvre des pratiques agricoles durables.
Points clés du rapport
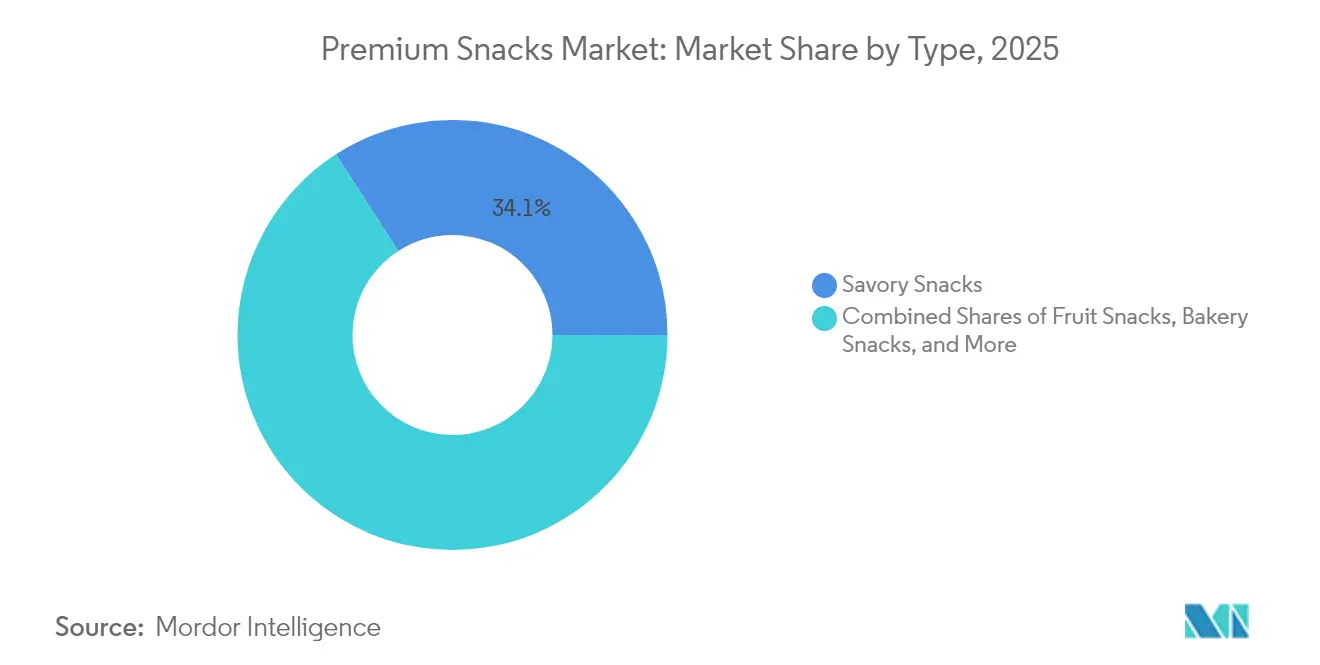
- Par type, les snacks salés ont dominé avec une part de revenus de 34,12 % en 2025 et devraient se développer à un CAGR de 5,52 % jusqu'en 2031.
- Par catégorie, les formats conventionnels ont détenu une part de 63,05 % en 2025, tandis que les offres en forme libre sont positionnées pour un CAGR de 5,39 % jusqu'en 2031.
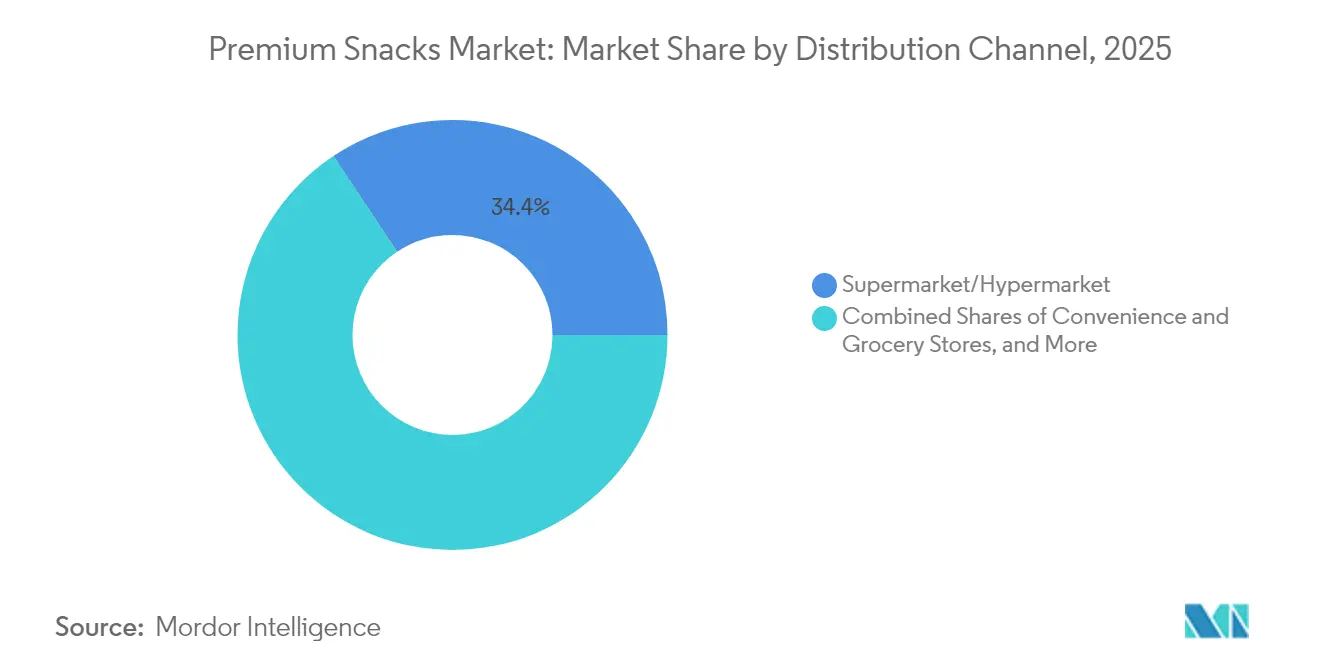
- Par canal de distribution, les supermarchés et hypermarchés ont conservé une part de 34,35 % en 2025, tandis que les détaillants en ligne devraient croître à un CAGR de 5,73 % entre 2026 et 2031.
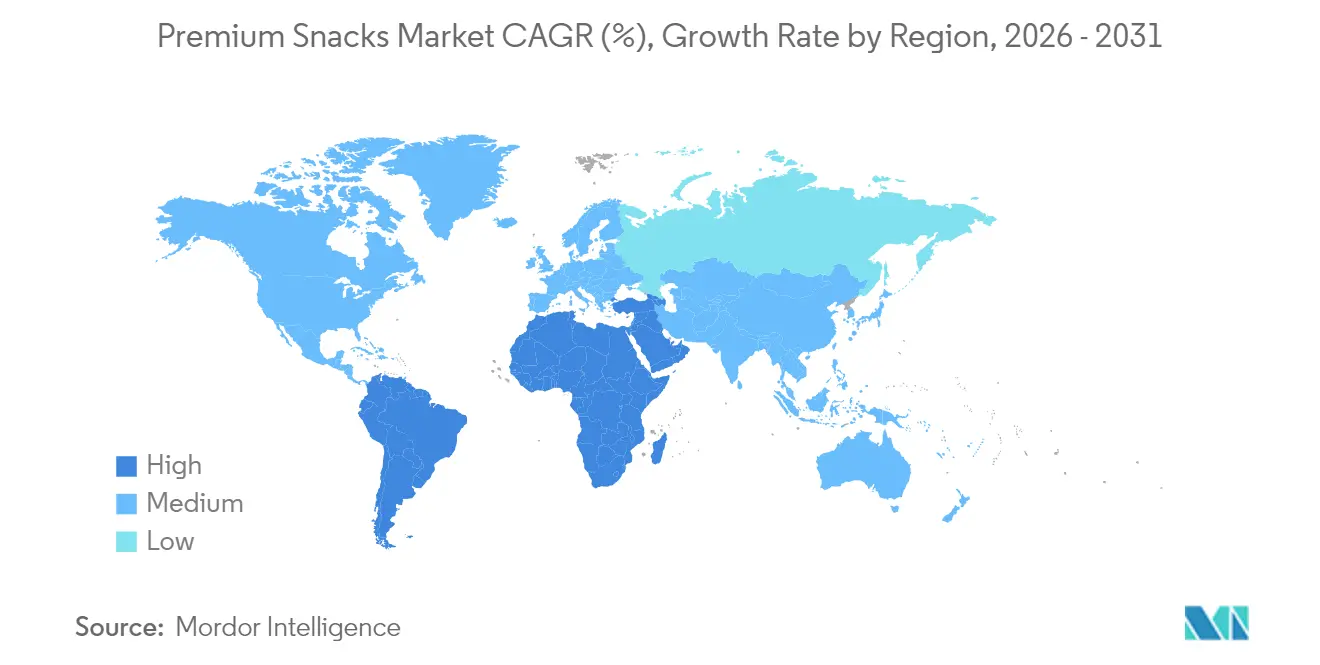
- Par géographie, l'Europe a représenté 28,10 % des revenus de 2025, mais l'Asie-Pacifique devrait afficher le CAGR le plus rapide de 5,08 % au cours de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante d'ingrédients plus sains, à faible teneur calorique et à étiquette propre | 1.2% | Mondial, avec une adoption la plus forte en Amérique du Nord et dans l'Union européenne | Moyen terme (2-4 ans) |
| Croissance de la préférence des consommateurs pour les snacks à base de plantes | 0.8% | Amérique du Nord et Union européenne en tête, expansion vers les centres urbains de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande accrue de produits sans gluten et sans allergènes | 0.7% | Mondial, avec un soutien réglementaire dans les marchés développés | Moyen terme (2-4 ans) |
| Essor des snacks fonctionnels | 0.6% | Asie-Pacifique en tête, suivi de l'Amérique du Nord | Court terme (≤ 2 ans) |
| Transition vers des ingrédients biologiques et non-OGM | 0.5% | Amérique du Nord et Union européenne, marchés Asie-Pacifique sélectifs | Long terme (≥ 4 ans) |
| Initiatives de durabilité dans l'emballage et l'approvisionnement en ingrédients | 0.4% | Portée par la réglementation de l'Union européenne, expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'ingrédients plus sains, à faible teneur calorique et à étiquette propre
La tendance à la reformulation à étiquette propre favorise le positionnement premium, les fabricants remplaçant les additifs artificiels par des alternatives naturelles. Intersnack Group a réussi à éliminer les colorants et édulcorants artificiels de l'ensemble de son portefeuille de produits tout en conservant des arômes naturels, démontrant des approches efficaces en matière de transparence des ingrédients qui séduisent les consommateurs soucieux de leur santé. Cette transition va au-delà de la simple substitution des ingrédients pour inclure de nouvelles méthodes de conservation, des entreprises comme Kerry développant des antimicrobiens à base de vinaigre et des solutions à base de fibres de champignons pour prolonger la durée de conservation tout en maintenant les normes d'étiquette propre. L'ingrédient ClearHT de MycoTechnology, dérivé de la truffe au miel et ayant récemment obtenu le statut FEMA GRAS, représente une avancée dans la modulation naturelle du goût permettant une réduction du sucre sans édulcorants artificiels. Cette approbation réglementaire témoigne d'une acceptation croissante des ingrédients naturels d'origine biotechnologique qui répondent aux préférences des consommateurs en matière de bénéfices santé et de saveurs familières. La combinaison de l'étiquetage propre et des bénéfices fonctionnels crée des opportunités de marché premium où les fabricants peuvent atteindre des marges plus élevées grâce à une communication transparente sur les ingrédients et une nutrition améliorée.
Croissance de la préférence des consommateurs pour les snacks à base de plantes
Les snacks à base de plantes ont transformé le marché en intégrant des formulations riches en protéines issues des légumineuses, des noix et des graines, offrant des bénéfices nutritionnels supérieurs par rapport aux snacks conventionnels. Le marché continue de se développer grâce aux évolutions réglementaires, notamment avec l'approbation par l'EFSA de l'huile de souchet. Cette huile, contenant des quantités substantielles d'acide oléique, offre aux fabricants une alternative premium aux huiles traditionnelles dans leurs produits de snacking [1]Source : Autorité européenne de sécurité des aliments, "Sécurité de l'huile de souchet (Cyperus esculentus) en tant que nouvel aliment conformément au règlement (UE) 2015/2283", efsa.europa.eu. La catégorie s'est encore diversifiée en intégrant des ingrédients fonctionnels, notamment le DHA dérivé des microalgues Schizochytrium. Cet ingrédient, désormais approuvé pour les produits protéinés dans des paramètres définis, permet aux fabricants d'apporter des bénéfices en oméga-3 sans recourir à des sources d'origine halieutique. Des entreprises comme Ferrero illustrent l'engagement de l'industrie en faveur de la durabilité à travers des programmes d'approvisionnement traçable complets englobant le cacao, la noisette et l'huile de palme, tout en promouvant activement les pratiques agricoles régénératrices. L'adoption de produits à base de plantes a pris un élan considérable dans les marchés urbains, portée principalement par la conscience environnementale et la flexibilité alimentaire, plutôt que par des préférences strictement végétariennes. Les récentes innovations manufacturières dans les technologies d'extrusion et de fermentation ont permis de surmonter avec succès les défis liés à la texture, éliminant les compromis traditionnellement associés aux formulations à base de plantes.
Demande accrue de produits sans gluten et sans allergènes
Le marché des produits sans allergènes présente d'importantes barrières à l'entrée en raison des exigences liées aux installations de fabrication spécialisées et aux chaînes d'approvisionnement séparées, ce qui permet aux entreprises de maintenir des prix premium. Des organisations telles que Every Body Eat et Free2b Foods acquièrent des avantages concurrentiels grâce à des systèmes complets de contrôle des allergènes gérant non seulement le gluten, mais aussi l'ensemble des principaux allergènes, au service d'un marché d'environ 32 millions d'Américains présentant des restrictions alimentaires. La loi de modernisation de la sécurité alimentaire (Food Safety Modernization Act) de la FDA, en vigueur depuis janvier 2026, renforce ce marché en imposant des protocoles plus stricts de prévention de la contamination croisée par les allergènes et de vérification des fournisseurs. L'évaluation par l'Autorité européenne de sécurité des aliments (EFSA) de nouveaux ingrédients, dont Acheta domesticus (grillon domestique), démontre le besoin continu de recherches sur l'allergénicité et d'études sur la réactivité croisée pour développer des méthodes appropriées d'étiquetage et d'évaluation des risques. Les améliorations technologiques dans la fabrication permettent désormais la production d'articles sans gluten équivalents aux produits conventionnels en termes de texture et de durée de conservation, supprimant les limitations de qualité antérieures. Le marché continue de se développer avec l'augmentation des diagnostics de maladie cœliaque et la sensibilisation croissante à la sensibilité au gluten, indiquant une croissance soutenue du marché au-delà de l'adoption initiale des consommateurs.
Essor des snacks fonctionnels
Le snacking fonctionnel combine commodité et bénéfices santé spécifiques en intégrant des ingrédients bioactifs qui produisent des effets physiologiques mesurables. Ces bénéfices soutiennent les prix premium et encouragent les achats répétés. Par exemple, FrieslandCampina Ingredients a obtenu l'approbation de 16 allégations santé pour son ingrédient Biotis Vivinal GOS, démontrant la voie réglementaire pour des bénéfices fonctionnels validés. Le marché s'étend désormais au-delà des vitamines et minéraux traditionnels pour inclure des prébiotiques, des adaptogènes et des composés d'amélioration cognitive ciblant des préoccupations de santé spécifiques telles que la gestion du stress et la concentration mentale. Les organes de réglementation, tels que l'EFSA, exigent des preuves cliniques complètes pour les allégations fonctionnelles, conférant un avantage concurrentiel aux entreprises qui investissent dans des études scientifiques et la conformité réglementaire. Les marchés asiatiques, notamment le Japon avec son système FOSHU (aliments pour usages de santé spécifiés), sont à l'avant-garde du développement des snacks fonctionnels, influençant les stratégies produits mondiales. Le développement des produits met l'accent sur des systèmes d'administration qui maximisent la biodisponibilité tout en préservant le goût, notamment les technologies d'encapsulation et de libération prolongée pour améliorer l'efficacité des ingrédients.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementations strictes en matière de sécurité alimentaire et d'étiquetage | -0.4% | Mondial, avec des coûts de conformité variables selon les régions | Moyen terme (2-4 ans) |
| Complexité de la gestion de la chaîne d'approvisionnement pour les ingrédients de haute qualité | -0.3% | Mondial, particulièrement aigu dans les marchés émergents | Court terme (≤ 2 ans) |
| Courte durée de conservation pour de nombreux snacks premium et périssables | -0.3% | Mondial, particulièrement difficile pour le commerce électronique | Court terme (≤ 2 ans) |
| Allergènes et restrictions alimentaires limitant la portée du marché | -0.2% | Marchés développés avec une forte sensibilisation aux allergies | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes en matière de sécurité alimentaire et d'étiquetage
L'environnement réglementaire complexe dans l'industrie alimentaire représente des défis opérationnels et financiers significatifs pour les fabricants de produits alimentaires premium, affectant particulièrement les marques de plus petite taille. Ces entreprises font face à des obstacles importants dans la gestion des coûts de conformité, car elles ne disposent pas des ressources et des avantages d'échelle dont bénéficient les concurrents plus importants. Les mises à jour de la loi de modernisation de la sécurité alimentaire de la FDA, prévues pour 2025-2027, introduisent des exigences de traçabilité plus strictes, avec une date limite de conformité unifiée au 20 janvier 2026, nécessitant des mises à niveau substantielles des systèmes dans l'ensemble de l'industrie [2]Source : Administration américaine des denrées alimentaires et des médicaments (U.S. Food & Drug Administration), "Règle finale FSMA sur les exigences relatives aux dossiers de traçabilité supplémentaires pour certains aliments", fda.gov. Le paysage réglementaire se complexifie davantage avec les variations au niveau des États, cinq États mettant en œuvre des lois distinctes sur la responsabilité élargie des producteurs pour l'emballage, chacune avec des exigences spécifiques en matière de contenu recyclé et de recyclabilité. Cette fragmentation réglementaire contraint les fabricants à naviguer et à se conformer simultanément à de multiples cadres. La situation devient encore plus difficile pour les entreprises cherchant à obtenir des approbations de nouveaux ingrédients dans le cadre des orientations actualisées de l'EFSA, où, malgré des processus rationalisés, des évaluations de sécurité complètes impliquant des données compositionnelles détaillées, des études de toxicologie et des tests d'allergénicité peuvent prolonger les délais d'accès au marché de 12 à 18 mois. La non-harmonisation des réglementations internationales complique davantage l'accès au marché pour les marques premium visant une distribution mondiale, tandis que les fabricants de snacks fonctionnels font face à des pressions supplémentaires en raison de l'exigence de preuves cliniques et d'une surveillance continue pour la justification des allégations de santé, créant des contraintes financières particulièrement pesantes pour les acteurs de plus petite taille.
Complexité de la gestion de la chaîne d'approvisionnement pour les ingrédients de haute qualité
L'approvisionnement en ingrédients premium exige des réseaux de fournisseurs spécialisés et des systèmes de contrôle de la qualité, augmentant la complexité opérationnelle et les besoins en fonds de roulement par rapport à la production de snacks conventionnels. L'approche d'approvisionnement de Mondelez International illustre ces défis, 70 % de son empreinte carbone étant liée aux matières premières, nécessitant des programmes d'engagement fournisseurs étendus et des systèmes de vérification de la durabilité hors de portée des concurrents plus petits. Les exigences de traçabilité deviennent plus strictes à mesure que les entreprises s'approvisionnent en ingrédients biologiques, non-OGM et d'origine durable, nécessitant une documentation sur des chaînes d'approvisionnement à plusieurs niveaux, en particulier pour les articles de spécialité comme le souchet, les céréales anciennes et les extraits de fruits exotiques. Les perturbations liées au climat affectent la disponibilité et le prix des ingrédients premium, incitant des entreprises comme Ferrero à mettre en œuvre des outils d'évaluation des risques tels que Global Forest Watch pour surveiller la déforestation et les risques climatiques dans les régions d'approvisionnement en matières premières. Les ingrédients premium nécessitent des tests et des conditions de stockage spécialisés, augmentant l'investissement dans les installations et les coûts opérationnels, notamment pour les composés bioactifs sensibles à la température et les conservateurs naturels à durée de conservation limitée. Les entreprises poursuivant de multiples certifications (biologique, commerce équitable, non-OGM) sur des portefeuilles d'ingrédients diversifiés font face à une complexité accrue, car des chaînes d'approvisionnement et des systèmes de documentation séparés sollicitent les ressources opérationnelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la dominance des snacks salés stimule l'innovationLes snacks salés dominent le marché des snacks avec une part de marché substantielle de 34,12 % en 2025, tout en affichant de solides perspectives de croissance à un CAGR de 5,52 % jusqu'en 2031. La performance remarquable du segment peut être attribuée à des innovations produits réussies intégrant une teneur en protéines accrue, des assaisonnements internationaux diversifiés et des formulations alternatives à base de plantes. Cette position de leader du marché est renforcée par la capacité du segment à s'adapter continuellement aux préférences changeantes des consommateurs grâce à une sélection flexible des ingrédients et à des formats de produits innovants.
Les snacks de boulangerie maintiennent leur position de deuxième catégorie en importance sur le marché, les biscuits et gâteaux secs affichant des performances particulièrement solides grâce à leur accent sur les méthodes de production artisanales et les reformulations à étiquette propre. Le sous-segment des gâteaux et pâtisseries a su se positionner en ciblant les consommateurs en quête d'expériences gourmandes grâce à l'intégration d'ingrédients premium. Dans la catégorie des snacks surgelés, les fabricants répondent à la demande de commodité des consommateurs grâce à un contrôle précis des portions et à une durée de conservation prolongée des produits. Toutefois, ce segment connaît une croissance plus lente par rapport aux catégories de snacks à température ambiante, principalement en raison des défis opérationnels liés aux exigences de distribution en chaîne du froid et à l'augmentation des coûts énergétiques associés au stockage frigorifique.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par catégorie :
la stabilité du conventionnel rencontre l'innovation en forme libreLe segment des produits en forme libre affiche une croissance robuste avec un CAGR de 5,39 %, signalant un glissement significatif dans les préférences des consommateurs et la dynamique du marché. Alors que les formats conventionnels continuent de dominer avec une part de marché substantielle de 63,05 % en 2025, la dynamique croissante des produits en forme libre indique des exigences évolutives des consommateurs en matière d'emballages innovants et d'expériences de consommation.
La position forte de la catégorie conventionnelle sur le marché découle d'habitudes d'achat profondément ancrées chez les consommateurs et de processus de fabrication bien établis permettant de livrer des produits rentables à grande échelle. Parallèlement, les produits en forme libre se taillent une niche en offrant des fonctionnalités améliorées de contrôle des portions et une commodité accrue, attirant les consommateurs en quête de premium. Cette évolution du marché place les fabricants devant une décision stratégique cruciale : maximiser les retours sur l'infrastructure de production existante ou investir dans de nouveaux équipements et des modifications de la chaîne d'approvisionnement pour capitaliser sur la demande croissante de formats flexibles à prix plus élevés.
Par canal de distribution :
la transformation numérique s'accélèreLe paysage de la distribution connaît un glissement significatif, la vente au détail en ligne progressant à un CAGR de 5,73 %, dépassant les autres canaux, grâce à une meilleure technologie et à l'évolution des habitudes d'achat. Alors que le commerce numérique se développe rapidement, les supermarchés et hypermarchés physiques demeurent la colonne vertébrale de la distribution, représentant 34,35 % du marché en 2025. Ce qui a commencé comme une nécessité imposée par la pandémie s'est transformé en un changement durable dans la façon dont les gens font leurs achats, les consommateurs adoptant la facilité des achats en ligne et de la découverte de produits. Les données récentes du rapport sur le commerce électronique de détail du Bureau du recensement des États-Unis (2025) montrent que les ventes de commerce électronique ont atteint 292,2 milliards USD non ajustés et 304,2 milliards USD corrigés des variations saisonnières au deuxième trimestre 2025, représentant 16,3 % du total des ventes au détail. Bien que la croissance du commerce électronique se soit modérée à 5,3 % en glissement annuel, elle surpasse encore la croissance globale du commerce de détail.
L'évolution de l'environnement de la distribution crée un exercice d'équilibre pour les marques premium qui s'efforcent de développer des stratégies combinant les partenariats traditionnels avec la grande distribution et les opportunités de ventes directes aux consommateurs. Les commerces de proximité et épiceries locaux continuent de jouer un rôle vital en répondant aux besoins d'achats immédiats et en captant les achats spontanés. Cependant, ils croissent plus lentement que les canaux en ligne, qui excellent en offrant des gammes de produits plus larges et des expériences d'achat personnalisées correspondant aux préférences individuelles des clients.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché européen des Snacks Premium
Le marché européen se positionne en tête de l'industrie avec une part dominante de 28,10 % en 2025, reflétant l'attachement profond de la région aux produits alimentaires premium. Les consommateurs européens manifestent constamment leur préférence pour les offres artisanales et biologiques, soutenues par des cadres réglementaires solides qui garantissent l'authenticité des produits et la validation des allégations de santé. La culture sophistiquée du snacking premium de la région crée des barrières naturelles à l'entrée sur le marché tout en assurant une demande soutenue pour les marques axées sur la qualité des ingrédients et la transparence de la chaîne d'approvisionnement. Les puissances du marché que sont l'Allemagne, le Royaume-Uni et la France stimulent le succès régional grâce à leur fort pouvoir d'achat et à leurs réseaux de distribution avancés. Les marchés émergents au sein de l'Europe, notamment la Pologne et la Belgique, affichent un potentiel de croissance prometteur à mesure que leur base de consommateurs de classe moyenne s'élargit. Les réglementations unifiées de l'Union européenne facilitent les échanges transfrontaliers fluides tout en maintenant des normes élevées qui protègent les marques premium établies sur le marché.
Marché des Snacks Premium dans les Amériques, en APAC et au MEA
La région Asie-Pacifique s'impose comme le moteur de croissance du marché, progressant à un CAGR robuste de 5,08 % jusqu'en 2031. Cette croissance impressionnante découle du développement urbain rapide de la région et de la montée en puissance du pouvoir d'achat des consommateurs, notamment dans les villes de niveau 2 de Chine et d'Inde, où de nouveaux segments de consommateurs recherchent activement des produits premium. Les marques internationales trouvent le succès grâce à des stratégies de localisation réfléchies, tandis que les entreprises locales tirent parti de leur connaissance du marché et de leurs atouts en matière de distribution pour capter des segments de marché premium. Le segment des barres nutritionnelles en Chine illustre cette trajectoire de croissance, se développant à un CAGR exceptionnel de 22,8 %. Les marchés d'Asie du Sud-Est bénéficient de la révolution du commerce de détail numérique, permettant aux marques premium d'entrer en contact direct avec les consommateurs. Le cadre réglementaire FOSHU bien établi au Japon offre des voies claires pour les approbations d'aliments fonctionnels, influençant l'innovation produit dans toute la région. L'Amérique du Nord maintient sa solide position sur le marché grâce à des catégories de snacking premium bien établies et à la disposition des consommateurs à investir dans des produits axés sur la santé, malgré des signes de maturité du marché dans les segments principaux. L'environnement réglementaire favorable aux entreprises de la région, notamment la voie GRAS, encourage l'innovation produit, tandis que les systèmes de certification biologique et sans OGM bien établis soutiennent le positionnement premium sur le marché. Le Mexique présente de nouvelles opportunités à mesure que sa croissance économique stimule la demande de snacks premium alliant saveurs traditionnelles et commodité moderne. Les marchés d'Amérique du Sud et du Moyen-Orient & Afrique recèlent un potentiel à long terme significatif, l'amélioration des conditions économiques et des infrastructures de distribution créant de nouvelles opportunités pour les marques premium prêtes à investir dans l'expansion régionale et la conformité réglementaire.

Paysage réglementaire
La réglementation applicable aux snacks premium évolue vers des exigences plus strictes en matière de sécurité alimentaire, d'étiquetage et de justification des allégations de santé et fonctionnelles, ce qui accroît les attentes en matière de conformité tant pour les grands fabricants que pour les marques premium plus récentes. Aux États-Unis, l'échéance de conformité en matière de traçabilité fixée au 20 janvier 2026 par la loi FDA Food Safety Modernization Act (FSMA) constitue un catalyseur clé pour les investissements dans les systèmes de traçabilité et la vérification des fournisseurs, en particulier pour les allégations premium liées à l'origine, aux allergènes et à l'intégrité des ingrédients.
En 2026, le programme FDA Human Foods Program a mis en avant des livrables prioritaires incluant des chantiers touchant les aliments emballés, notamment l'étiquetage nutritionnel en face avant (actions ciblées pour début 2026) et des changements potentiels concernant la voie GRAS, y compris une proposition portant sur la soumission obligatoire des notifications GRAS. Parallèlement, l'attention portée aux définitions et au marketing des aliments ultra-transformés s'accroît, et des actions contentieuses au niveau des collectivités locales (par exemple, la ville de San Francisco engageant des poursuites contre de grandes entreprises alimentaires concernant les impacts sur la santé et le marketing des aliments ultra-transformés) ajoutent un examen réputationnel et juridique aux portefeuilles de snacks premium se positionnant sur le créneau « meilleur pour la santé ».
Analyse de la chaîne de valeur
La chaîne de valeur des snacks premium débute par l'approvisionnement en intrants différenciés (céréales spéciales, noix, cacao, ingrédients fonctionnels, conservateurs à étiquette propre), puis passe par la transformation et la formulation, l'emballage, la distribution et l'exécution multicanal en distribution. En amont, le positionnement premium accroît la dépendance envers des fournisseurs audités et une documentation multi-niveaux pour les certifications et allégations, tout en augmentant l'exposition à la disponibilité des ingrédients et à la volatilité des prix des matières premières spécialisées et issues d'un approvisionnement durable. Les fabricants répondent généralement par une qualification plus stricte des fournisseurs, des programmes de traçabilité et de transparence, ainsi que des capacités de reformulation, refletant l'évolution du secteur vers des chaînes d'approvisionnement de suivi et de vérification, portée par les attentes des consommateurs en matière de transparence et la conformité en matière de sécurité alimentaire.
En milieu de chaîne, la fabrication et l'emballage constituent des étapes clés de création de valeur, où la gestion de la durée de conservation et la qualité sensorielle protègent les marges dans les circuits ambiants et le commerce en ligne. Des technologies telles que des barrières améliorées à l'humidité et à l'oxygène et des formats d'emballage préservant la fraîcheur sont de plus en plus utilisées pour les produits premium à étiquette propre comportant moins de conservateurs synthétiques. En aval, la distribution se répartit entre le commerce de détail traditionnel (où les planogrammes et la rationalisation des référencements limitent l'accès) et les canaux en ligne et de vente directe aux consommateurs en croissance, qui récompensent la narration de marque, les bonnes évaluations et une exécution logistique efficace ; ce mélange nécessite une coordination de la planification de la demande, de la rotation des stocks et de l'adéquation des emballages sur les rayons physiques et numériques.
Paysage concurrentiel
Le marché des snacks premium affiche un mélange équilibré de grandes multinationales et de plus petits acteurs régionaux travaillant côte à côte. Les entreprises régionales ont construit leur présence sur le marché en se concentrant sur des produits axés sur la santé, des pratiques durables et une production artisanale de haute qualité. Les entreprises de tout le marché prennent le contrôle de leurs chaînes d'approvisionnement grâce à l'intégration verticale, Mondelez montrant l'exemple avec son investissement de 1 milliard USD dans les programmes Cocoa Life d'ici avril 2025. Cet investissement aide Mondelez à sécuriser son approvisionnement en matières premières tout en renforçant sa position en tant qu'entreprise axée sur la durabilité, à laquelle les consommateurs premium font confiance. Les entreprises adoptent également de nouvelles technologies, des systèmes de chaîne de blocs (blockchain) qui suivent les produits à l'IA qui prédit la demande des consommateurs et aux systèmes automatisés qui maintiennent la qualité des produits, le tout contribuant à réduire les coûts et à fournir des produits cohérents.
La catégorie des snacks fonctionnels offre un potentiel commercial significatif, en particulier là où les exigences réglementaires créent des barrières à l'entrée. Les entreprises qui investissent du temps et des ressources dans les tests cliniques et le développement de nouveaux ingrédients acquièrent un avantage concurrentiel dans cet espace. Les nouvelles entreprises transforment le marché en vendant directement aux consommateurs et en utilisant le marketing sur les réseaux sociaux pour contourner les canaux de distribution traditionnels. Les entreprises établies ont répondu en acquérant ces marques innovantes et en créant des laboratoires d'innovation qui leur permettent de développer de nouveaux produits avec la rapidité et la flexibilité d'une start-up.
Le succès sur le marché dépend désormais de la capacité des entreprises à équilibrer la responsabilité environnementale avec des opérations efficaces. Les consommateurs d'aujourd'hui veulent savoir que leurs snacks sont produits de manière durable, mais n'accepteront pas une qualité moindre ou moins de commodité. Les entreprises qui comprennent et respectent des réglementations complexes en matière de sécurité alimentaire bénéficient d'un avantage, d'autant plus que ces exigences se renforcent. Cet avantage devient encore plus important lors de l'expansion internationale, où les entreprises ont besoin à la fois d'une expertise réglementaire et d'une solidité financière pour naviguer dans les processus d'approbation propres à chaque pays.
Leaders du secteur des snacks premium
PepsiCo Inc.
Mondelez International
Kellanova
General Mills Inc.
Conagra Brands, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Snacks Premium
- PepsiCo Inc.
- Mondelez International
- Kellanova
- General Mills Inc.
- Conagra Brands, Inc.
- Mars Incorporated
- Nestlé S.A.
- Campbell Soup Company
- B&G Foods, Inc.
- Hershey Co.
- Chocoladefabriken Lindt & Sprüngli AG
- Keurig Dr Pepper
- Calbee Inc.
- Orion Corp.
- Unilever PLC
- Lotus Bakeries NV
- J&J Snack Foods Corp.
- Arca Continental
- Ferrero Group
- Berco’s Popcorn

Opportunités de marché et perspectives d'avenir
Une opportunité se dessine autour de la reformulation et de l'architecture de portefeuille adaptées aux définitions plus strictes, aux attentes en matière d'étiquetage et à l'examen des aliments ultra-transformés, tout en continuant à soutenir un goût premium et des allégations produit claires. L'attention portée par la FDA en 2026 à l'étiquetage nutritionnel en face avant et aux possibles changements des pratiques de notification GRAS renforce le besoin de dossiers d'ingrédients plus solides, d'une gouvernance des allégations et d'une communication sur l'emballage plus transparente, créant une marge de différenciation pour les marques premium capables d'appuyer un approvisionnement vérifié, des étiquettes plus propres et des bénéfices fonctionnels justifiés. Les actions contentieuses des collectivités locales visant le marketing et les impacts sur la santé des aliments ultra-transformés (par exemple, l'action de la ville de San Francisco impliquant de grandes entreprises alimentaires) accroît encore la valeur d'un marketing conçu pour la conformité, d'un langage d'allégations prudent et d'une rénovation des produits vers des listes d'ingrédients plus simples.
L'exécution en distribution crée également des espaces vacants pour les snacks premium qui répondent à des missions d'achat plus claires et à une segmentation de catégorie plus stricte. Les distributeurs réorganisent les assortiments de snacks en couloirs distincts (indulgence premium, protéines fonctionnelles/meilleur pour la santé, et valeur/marque de distributeur), ce qui favorise les marques ayant une proposition ciblée et une architecture prix-format spécifique à chaque canal plutôt que des assortiments larges et indifférenciés. Parallèlement, la demande pour des profils de saveurs mondiaux et plus complexes soutient l'innovation dans les gammes salées et d'indulgence premium, tandis que l'innovation en matière de protéines fonctionnelles et la fabrication maîtrisant les allergènes aident à traduire les niveaux de prix premium dans les supermarchés, les formats club et les achats en ligne guidés par la découverte.
Recent Industry Developments in Marché des Snacks Premium
- Juillet 2026 : Ancient Crunch a étendu la distribution de ses snacks MASA à 326 magasins Target à l'échelle nationale. Cette expansion renforce la portée directe auprès des consommateurs et accroît la présence dans les circuits grand public, soutenant la visibilité de la marque dans le segment MASA premium.
- Juillet 2026 : Partenariat de licence entre Wicked Cutz et Cinnabon pour produire des snacks à base de viande inspirés de la pâtisserie (y compris du jerky au bacon). Ce partenariat donne accès à l'aura de marque de Cinnabon pour stimuler la diversification du portefeuille et renforcer le positionnement premium.
- Juin 2026 : Second Nature Brands a conclu un accord pour acquérir Tillamook Country Smoker auprès d'Insignia Capital Group. Cette opération renforce l'échelle, la distribution et la diversification des produits dans les snacks protéinés premium, consolidant sa position dans la catégorie.


Marché des Snacks Premium Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des snacks premium couvre les produits de snacking emballés positionnés à un prix plus élevé en raison de meilleurs ingrédients, d'allégations fonctionnelles ou à étiquette propre, de saveurs distinctives et d'un emballage premium, et il est mesuré en valeur au niveau fabricant, vendue via les principaux circuits de distribution et en ligne.
Exclusions du périmètre : les ventes de snacks destinées uniquement à la restauration hors foyer, les snacks non emballés et les snacks préparés à domicile à titre privé sont exclus de cette estimation de marché.
Aperçu de la segmentation
- Par type
- Snacks surgelés
- Snacks salés
- Snacks à base de fruits
- Snacks de boulangerie
- Biscuits et gâteaux secs
- Gâteaux
- Pâtisseries
- Autres
- Autres
- Par catégorie
- Conventionnel
- Forme libre
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries et commerces de proximité
- Détaillants en ligne
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par établir une image claire de l'offre et de la demande pour les snacks premium à l'aide de statistiques publiques et de références de catégorie vérifiables. Des apports utiles proviennent de sources telles que l'USDA et d'autres offices nationaux de statistiques agricoles et alimentaires, les flux commerciaux UN Comtrade pour les ingrédients de snacks et les produits finis, les indicateurs macroéconomiques de la Banque mondiale et du FMI concernant le revenu et l'inflation alimentaire, ainsi que des régulateurs comme la FDA américaine pour les cadres d'étiquetage influençant les allégations premium.
Le travail documentaire est ensuite complété par les documents d'entreprise, les rapports annuels, les présentations aux investisseurs et une couverture de presse fiable pour comprendre le mix de portefeuille et l'exposition par canal. Lorsqu'elles sont disponibles, nous utilisons également des bases de données payantes pour les données financières et l'actualité des entreprises, des bases de données de brevets pour suivre l'activité en matière d'ingrédients et de procédés, et une base de données de données d'expédition import-export au niveau des envois pour vérifier la cohérence des mouvements commerciaux liés aux catégories de snacks pertinentes. Ces sources de recherche documentaire sont illustratives et non exhaustives, et des références supplémentaires ont été utilisées pour collecter des données, valider des hypothèses et clarifier les lacunes.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester ce que les acheteurs et les vendeurs considèrent comme premium dans la tarification et le placement en rayon au quotidien, un domaine où les hypothèses documentaires peuvent dériver. Nous avons échangé avec un ensemble de fabricants, de fournisseurs d'ingrédients, de distributeurs et d'acteurs de la catégorie côté distribution dans les principales régions afin de valider les répartitions par canal, les surprimes premium et le rythme de reformulation (comme la réduction du sucre et les substitutions vers des ingrédients plus propres).
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 12 % | APAC : 41 % |
| Rang intermédiaire : 59 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 37 % |
| Acteurs plus petits : 14 % | Managers : 53 % | Amériques : 22 % |
Dimensionnement et prévision du marché
Le marché est d'abord reconstitué selon une approche descendante, où les dépenses alimentaires et d'épicerie, les répartitions par catégorie de snacks emballés et les taux de premiumisation sont ventilés par géographie, puis convertis en valeur selon un calendrier de change cohérent. Nous corroborons ensuite ces totaux par des approximations ascendantes sélectives, en utilisant des vérifications de prix sur un échantillon de marques et de distributeurs, des estimations de surprimes premium par rapport aux fourchettes grand public, et des vérifications auprès des fournisseurs et des canaux sur les mouvements de volume, ce qui aide à corriger les doubles comptages dans les catégories qui se chevauchent.
Les principaux intrants du modèle incluent la surprime premium par type de snack, la pénétration de la vente en ligne pour les achats de snacks, les parts d'allégations à étiquette propre et « meilleur pour la santé » au sein des snacks, les signaux de coût des matières premières (noix, cacao, produits laitiers, céréales), ainsi que les évolutions observées des emballages et des tailles de portion influençant la tarification réalisée. Pour les prévisions, une analyse de scénarios est utilisée pour refléter différents comportements de montée ou descente en gamme des consommateurs sous l'effet de l'inflation, et les hypothèses sont alignées sur les points de vue d'experts recueillis lors des discussions primaires. Lorsque les indicateurs sont incomplets pour les marques plus petites, les lacunes sont traitées à l'aide de proxys de pénétration au niveau régional et d'échelles de prix observées, puis les hypothèses sont revérifiées jusqu'à ce que les résultats restent cohérents entre les canaux.
Validation des données et cycle de mise à jour
Nous validons le modèle en vérifiant si les dépenses de snacking par habitant implicites et les niveaux de part premium semblent réalistes par rapport à des indicateurs indépendants de dépenses alimentaires, des signaux commerciaux et des trajectoires d'inflation. Les valeurs aberrantes sont examinées région par région, et si une répartition par canal ou une surprime semble trop agressive, les hypothèses sous-jacentes sont revues et, si nécessaire, les experts sont recontactés pour une vérification rapide.
Avant validation finale, le fichier fait l'objet d'une revue en plusieurs étapes par les analystes, au cours de laquelle les liens de calcul, les conversions de devises et les correspondances d'années sont revérifiés afin de détecter les erreurs. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements majeurs modifient la tarification, l'étiquetage ou le comportement des canaux. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus à jour disponible à ce moment-là.
Comparaison de l'estimation du marché des snacks premium de Mordor Intelligence avec d'autres estimations publiées
Les différentes valeurs publiées pour les snacks premium peuvent sembler très éloignées les unes des autres, car le terme premium est interprété de plusieurs manières, et parce que certaines sources mélangent les ventes au détail avec la valeur au niveau fabricant. L'année de référence utilisée, le calendrier de change et le fait que la tarification en ligne soit traitée ou non de la même manière que la tarification en magasin peuvent également faire varier le chiffre final.
L'écart principal provient de la manière dont le terme premium est comptabilisé : Mordor Intelligence n'inclut que les snacks présentant une surprime durable ainsi que des ingrédients différenciés ou un emballage porté par des allégations, plutôt que de partir de totaux larges de snacks et d'en désigner une partie comme premium. Un autre facteur est le chevauchement de catégories, certaines estimations intégrant des articles adjacents comme les produits gastronomiques généraux ou les gammes de friandises, ce qui peut gonfler le total même lorsque l'occasion d'achat n'est pas principalement le snacking.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 54,62 milliards USD (2026) | |
| Cabinet de conseil mondial A | 31,10 milliards USD (2025) | Utilise un filtre premium plus étroit pouvant sous-estimer les extensions premium au sein de larges portefeuilles de snacks, et applique une lentille de croissance à horizon plus long qui lisse les évolutions de canaux à court terme. |
| Éditeur sectoriel B | 30,00 milliards USD (2024) | Part d'une année de référence antérieure et semble appliquer des règles d'inclusion de produits plus strictes, ce qui peut exclure des articles premium signalant la qualité par l'emballage et les ingrédients plutôt que par des libellés de catégorie. |
L'écart observé dans le tableau s'explique principalement par les règles de définition du premium, le choix de l'année de référence, et la mesure dans laquelle chaque modèle relie la valeur à des échelles de prix observables sur l'ensemble des canaux. Lorsque les étapes sont ancrées à des indicateurs reproductibles tels que la surprime, l'intensité des allégations et le mix de canaux, le chiffre obtenu devient plus facile à auditer et à actualiser au fil de l'évolution des conditions.


Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des snacks premium en 2026 ?
La taille du marché des snacks premium a atteint 54,62 milliards USD en 2026.
Quel type de snack détient la plus grande part ?
Les snacks salés ont dominé avec une part de 34,12 % en 2025 et continuent de surpasser les autres catégories.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait afficher un CAGR de 5,08 %, le rythme régional le plus soutenu.
À quelle vitesse les canaux en ligne vont-ils se développer ?
Les ventes via les détaillants en ligne devraient progresser à un CAGR de 5,73 % entre 2026 et 2031.
Quelle acquisition récente a reconfiguré le paysage des leaders ?
L'acquisition de Kellanova par Mars pour 35,9 milliards USD en avril 2025 a créé la plus grande entreprise de snacking au monde.
Dernière mise à jour de la page le:



