
Taille et part de marché des catalyseurs en métaux précieux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
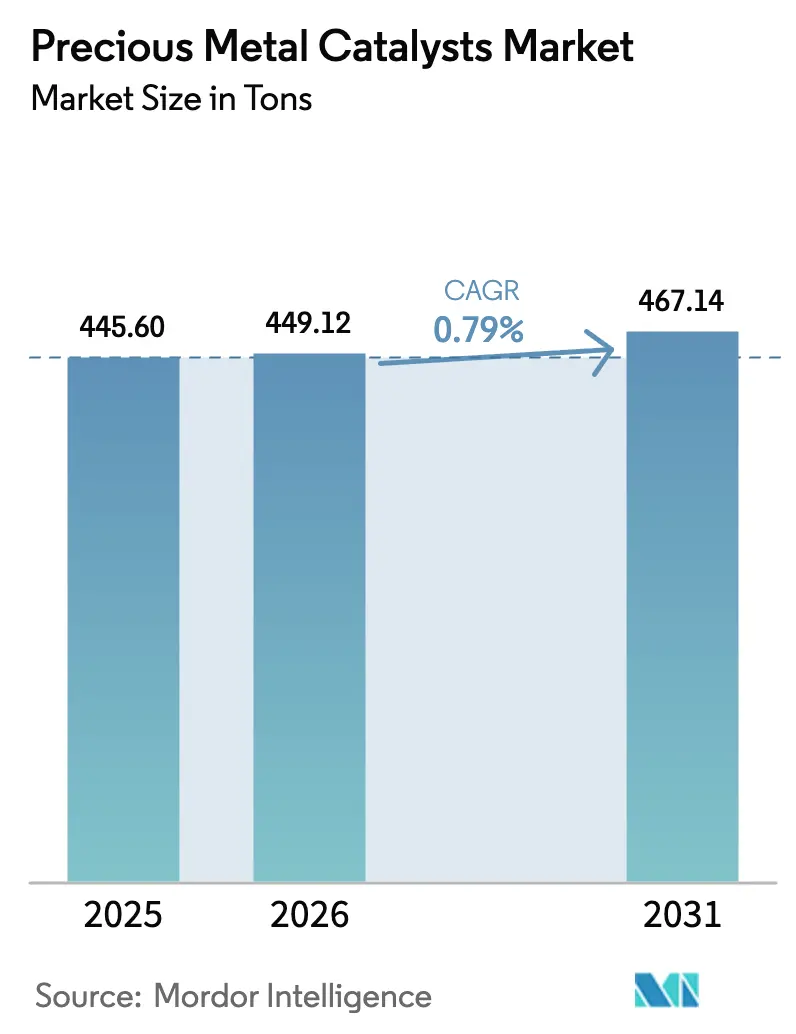
| Volume du Marché (2026) | 449.12 tonnes |
| Volume du Marché (2031) | 467.14 tonnes |
| Taux de croissance (2026 - 2031) | 0.79 % |
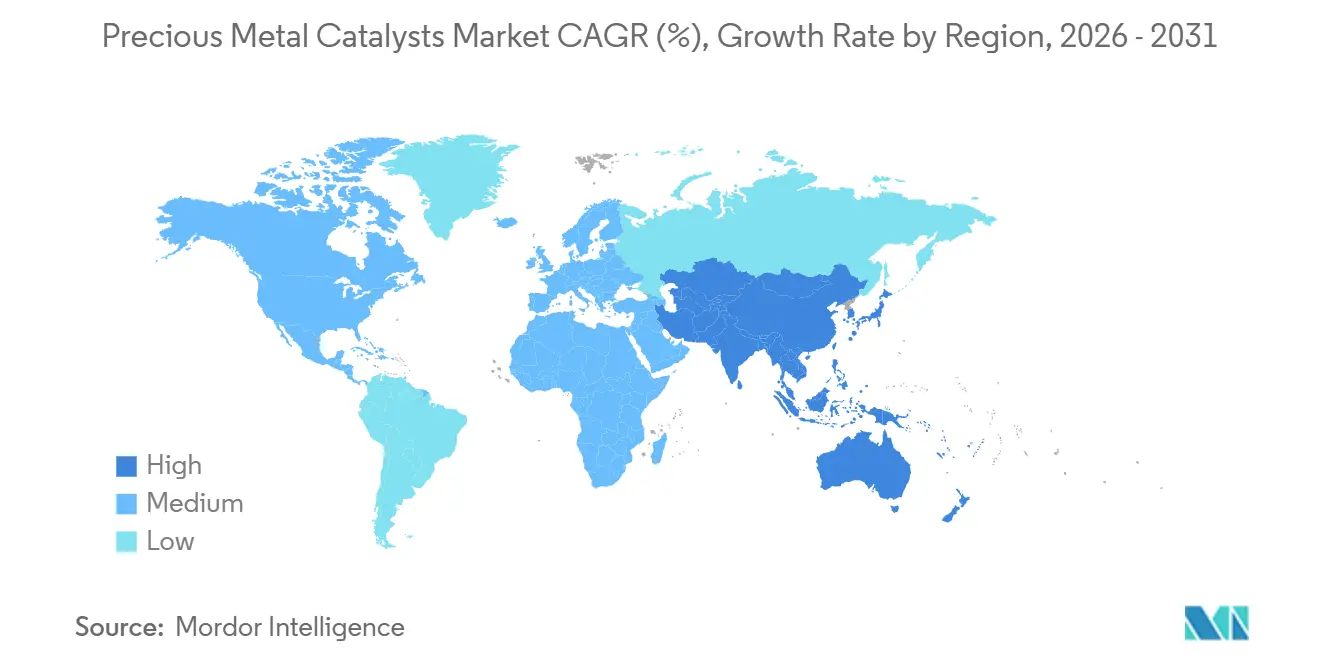
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
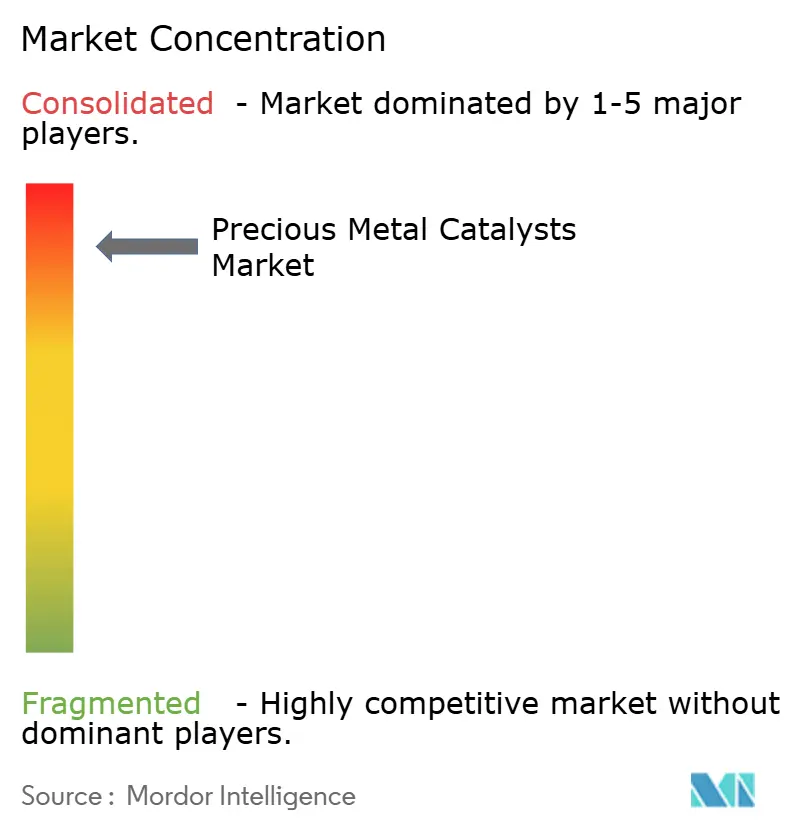
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des catalyseurs en métaux précieux par Mordor Intelligence
La taille du marché des catalyseurs en métaux précieux était évaluée à 445,60 tonnes en 2025 et devrait croître de 449,12 tonnes en 2026 pour atteindre 467,14 tonnes d'ici 2031, à un CAGR de 0,79 % durant la période de prévision (2026-2031). Une croissance globale modeste coexiste avec des évolutions prononcées dans la composition de la demande, notamment l'érosion progressive des volumes d'autocatalyseurs, la montée en puissance rapide des électrolyseurs à hydrogène vert et les exigences croissantes en matière de précision dans la synthèse pharmaceutique. Le renforcement des réglementations Euro 7, China VI-b et Bharat Stage VII augmente les charges en métaux du groupe du platine (MGP) par véhicule, même si les véhicules électriques à batterie (VEB) tempèrent les livraisons unitaires. Parallèlement, le déploiement des électrolyseurs à membrane échangeuse de protons (MEP) oriente l'iridium et le platine vers des corridors d'expansion à deux chiffres, incitant les fournisseurs à élargir les boucles de recyclage et à déployer des plateformes de formulation assistées par l'IA. Les couvertures stratégiques — substitution du platine au palladium, dépôt de couches atomiques (DCA) à l'échelle angström et optimisation des processus par jumeau numérique — défendent les marges face à la volatilité des cours au comptant des MGP. Le rééquilibrage du portefeuille vers les catalyseurs pour piles à combustible, raffinage et pharmaceutique devient un levier concurrentiel central alors que les acteurs établis font face à un paysage de croissance bifurqué.
Principaux enseignements du rapport
- Par type de métal, le platine représentait 40,92 % de la part de marché des catalyseurs en métaux précieux en 2025, tandis que l'iridium progresse à un CAGR de 3,01 % jusqu'en 2031.
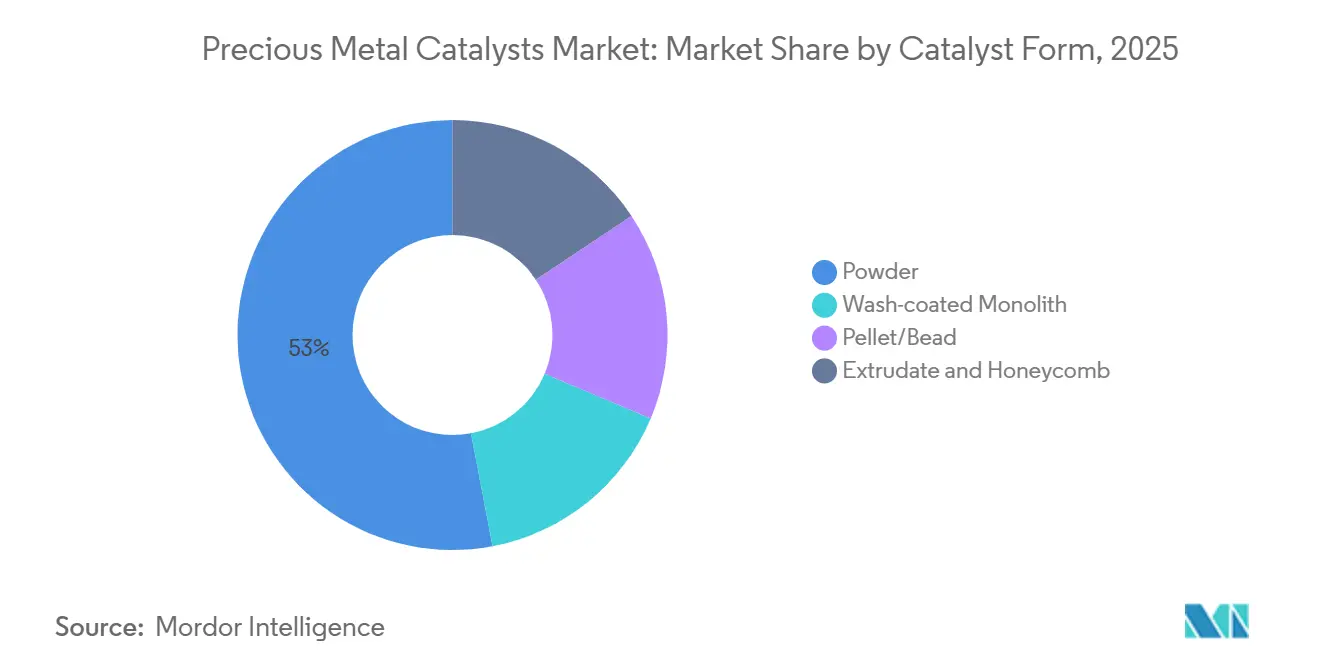
- Par forme de catalyseur, les variantes en poudre représentaient 52,98 % du marché des catalyseurs en métaux précieux en 2025, tandis que les monolithes à revêtement lavé devraient croître à un CAGR de 1,66 % jusqu'en 2031.
- Par procédé de fabrication, l'imprégnation par humidité naissante détenait une part de 47,18 % de la taille du marché des catalyseurs en métaux précieux en 2025 ; le dépôt chimique en phase vapeur/dépôt de couches atomiques enregistre le CAGR projeté le plus élevé à 2,93 % jusqu'en 2031.
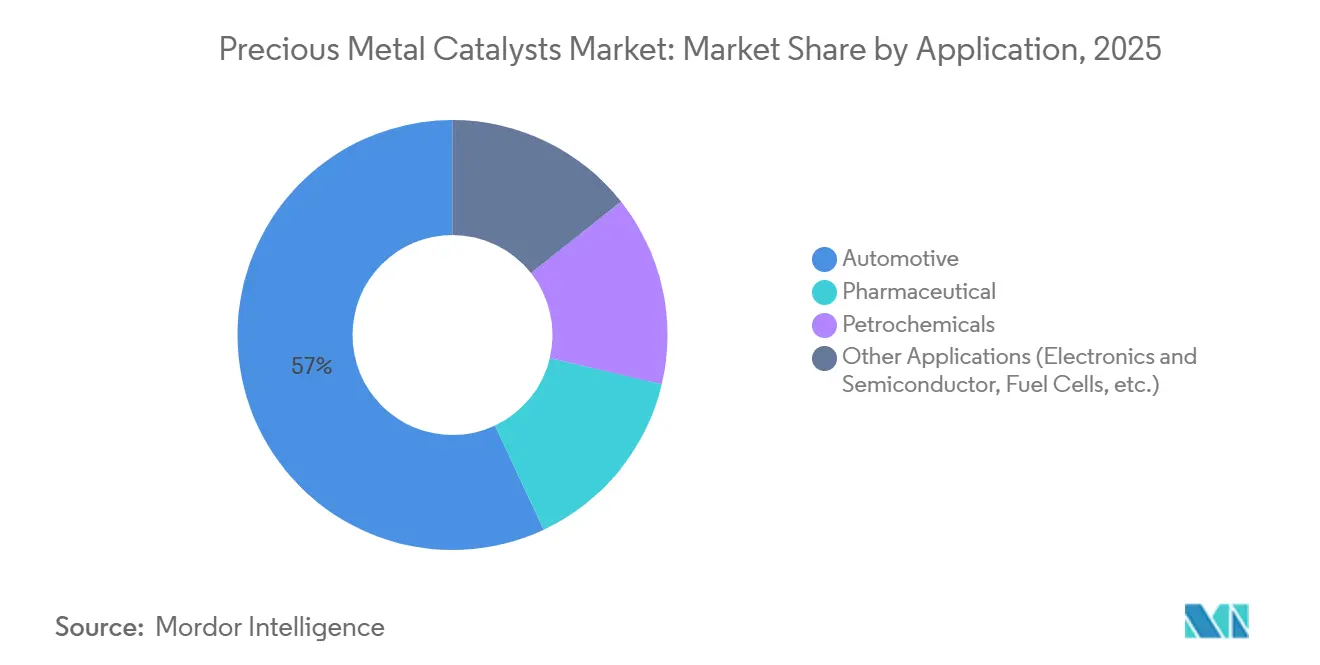
- Par application, l'automobile maintenait une part de revenus de 56,98 % en 2025 ; le segment des autres applications, incluant les piles à combustible, l'électronique et l'hydrogène vert, devrait se développer à un CAGR de 2,78 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 39,82 % de la taille du marché des catalyseurs en métaux précieux en 2025 et devrait croître à un CAGR de 1,22 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~)% d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Normes d'émissions à l'échappement et stationnaires plus strictes | +0.3% | Mondial, avec une application maximale dans l'UE, en Chine et en Inde | Moyen terme (2-4 ans) |
| Transition des raffineries pétrolières vers des carburants propres à indice d'octane plus élevé | +0.2% | Amérique du Nord, Moyen-Orient, pôles de raffinage en Asie-Pacifique | Long terme (≥ 4 ans) |
| Substitution du platine au palladium dans les autocatalyseurs tri-métalliques | +0.1% | Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Développement de l'hydrogène vert stimulant la demande de catalyseurs Ir/Pt | +0.4% | Europe, Japon, Corée du Sud, premiers adoptants en Asie-Pacifique | Long terme (≥ 4 ans) |
| Voies de réaction conçues par l'IA réduisant les charges en MGP | +0.3% | Mondial, avec une application maximale dans l'UE, en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Normes d'émissions à l'échappement et stationnaires plus strictes
La Commission européenne a finalisé Euro 7 fin 2025 pour une mise en œuvre en 2027, obligeant les constructeurs automobiles à augmenter les charges en rhodium et en palladium de 15 à 20 % par véhicule. La norme nationale VI-b de la Chine, entrée en vigueur en juillet 2024, a entraîné une augmentation de 12 % de la demande de catalyseurs MGP parmi les constructeurs automobiles nationaux en 2025. Le Bharat Stage VII indien (avril 2028) étendra les plafonds d'émissions en conditions de conduite réelle aux deux-roues, créant un nouveau segment adressable. Les normes Tier 4 Final de l'EPA américaine stimulent simultanément les catalyseurs d'oxydation à base de platine pour les moteurs diesel hors route. Le résultat net est un enrichissement du mix créateur de valeur qui compense partiellement la stagnation des volumes de moteurs à combustion interne (MCI).
Transition des raffineries pétrolières vers des carburants propres à indice d'octane plus élevé
Les plafonds de teneur en soufre de l'Organisation maritime internationale et les mandats régionaux sur l'essence à faible teneur en soufre entraînent des modernisations de raffineries favorisant les catalyseurs platine sur alumine pour l'hydrotraitement[1]. La raffinerie Jazan de Saudi Aramco, mise en service en 2024, a déployé plus de 200 tonnes de catalyseurs en métaux précieux dans ses unités d'hydrocraquage. Reliance Industries a alloué 1,2 milliard USD en 2025 pour la conformité BS-VII à Jamnagar, ancrant la demande incrémentale de catalyseurs platine-rhénium. Ces investissements soutiennent une voie de croissance parallèle qui équilibre l'attrition des autocatalyseurs liée aux VEB.
Substitution du platine au palladium dans les autocatalyseurs tri-métalliques
Avec un palladium atteignant en moyenne 2 100 USD/oz contre 950 USD/oz pour le platine en 2025, les constructeurs automobiles ont reformulé les catalyseurs trois voies, portant la teneur en platine d'environ 15 % à près de 30 % de la masse en MGP. Stellantis a porté la part du platine à 28 % de ses systèmes de catalyseurs Euro 6d, réduisant l'utilisation du palladium de 600 kg par an dans ses usines européennes. Les avancées en chimie des revêtements lavés atténuent les limitations historiques du platine en matière d'allumage, stabilisant la demande globale en MGP même si les volumes de palladium fléchissent.
Développement de l'hydrogène vert stimulant la demande de catalyseurs Ir/Pt
Le programme H2Global allemand a alloué 4,5 milliards EUR en 2025, catalysant des commandes pour 2 GW d'électrolyseurs à membrane échangeuse de protons qui nécessiteront 18 à 22 tonnes d'iridium d'ici 2027. La feuille de route hydrogène 2026 du Japon canalise 300 milliards JPY dans la fabrication d'électrolyseurs, en privilégiant le recyclage de l'iridium pour atténuer les goulets d'étranglement de l'approvisionnement. Les cathodes à membrane échangeuse de protons absorbent également du platine, tandis que les alliages ruthénium-platine gagnent des parts de marché pour une meilleure résistance à la corrosion.
Analyse de l'impact des freins*
| Freins | (~)% d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité persistante des prix des MGP et chocs d'approvisionnement | -0.2% | Mondial, aigu en Asie-Pacifique et en Europe dépendantes de l'approvisionnement sud-africain/russe | Court terme (≤ 2 ans) |
| Pénétration des VE réduisant la demande d'autocatalyseurs pour MCI | -0.3% | Chine, Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Hausse des taux de recyclage réduisant la demande primaire | -0.1% | Mondial, concentré dans les régions disposant d'une infrastructure de collecte mature | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité persistante des prix des MGP et chocs d'approvisionnement
Le rhodium a oscillé entre 9 200 et 14 000 USD/oz en 2025 après que des arrêts de mines sud-africaines ont réduit l'offre de 18 %[2]. Les exportations russes de palladium ont chuté de 40 tonnes sous l'effet des sanctions, obligeant les formulateurs européens à acheter du métal recyclé à prix plus élevé. L'iridium a bondi de 35 % sur les commandes d'électrolyseurs, reportant plusieurs projets à membrane échangeuse de protons. Les fournisseurs de rang 2 sans recyclage intégré ont subi une compression de marge de 400 à 600 points de base dans le cadre de contrats à prix fixe.
Pénétration des VE réduisant la demande d'autocatalyseurs pour MCI
La part des VEB en Chine a atteint 38 % des ventes de voitures particulières en 2025, supprimant environ 12 000 cycles de remplacement d'autocatalyseurs dans les flottes de covoiturage de Pékin et Shanghai. L'Europe a atteint 22 % de pénétration des VEB en 2025 grâce à des subventions ciblées. Le crédit d'impôt IRA américain a doublé la part des VEB à 11 %, incitant les entreprises de catalyseurs à accélérer leur diversification vers les segments des piles à combustible et pharmaceutique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de métal :
l'iridium progresse le plus rapidement malgré la domination du platineLe platine a conservé une part de 40,92 % en 2025, ancré par sa polyvalence dans les plateformes d'autocatalyseurs, de raffinage et pharmaceutiques. L'iridium, bien que modeste en termes absolus, se développe à un CAGR de 3,01 % grâce au déploiement des électrolyseurs à membrane échangeuse de protons. Le ruthénium se taille une niche dans les catalyseurs chlore-alcali et ammoniac pour des gains économiques de procédé. Les nanoparticules optimisées par l'IA réduisent de moitié l'intensité en iridium dans les électrolyseurs de 1 MW, renforçant une trajectoire valeur-sur-volume.
Le dépôt de couches atomiques est crucial ici : Johnson Matthey a démontré des taux d'évolution de l'oxygène 50 % plus élevés avec des points d'iridium sur oxyde de titane, réduisant de moitié l'intensité en métal par MW. Pour le platine, le rétrécissement des décotes par rapport au palladium ouvre une marge de prix qui soutient l'expérimentation de formulation.
Par forme de catalyseur :
la poudre en tête, les monolithes progressent grâce aux gains d'intégrationLes catalyseurs en poudre représentaient 52,98 % de la demande de 2025, dominant les réacteurs discontinus pharmaceutiques et les lits fixes de raffinage grâce à une régénération facile. Les monolithes à revêtement lavé croissent à un CAGR de 1,66 %, les systèmes d'émissions automobiles et stationnaires privilégiant une faible perte de charge. Le monolithe sans rhodium d'Umicore en 2025 respecte les limites Euro VI avec 30 % de MGP total en moins. Les formes en pastilles ciblent les réacteurs d'hydrogénation où la résistance mécanique compense les coûts. Les gains d'intégration placent les monolithes à l'avant-garde de la recherche et du développement en matière de contrôle des émissions, tandis que les poudres conservent leur primauté là où la flexibilité des procédés discontinus prévaut.

Par procédé de fabrication :
le DCA monte en puissance face à la hausse des exigences de précisionL'imprégnation par humidité naissante détenait une part de 47,18 % en 2025 en raison de son faible coût et de son évolutivité pour les catalyseurs automobiles. Le dépôt chimique en phase vapeur ou dépôt de couches atomiques (DCA) progresse à un CAGR de 2,93 % alors que les producteurs de piles à combustible et de produits chimiques fins exigent une précision sub-nanométrique. La nouvelle ligne DCA de Heraeus offre une activité massique du platine 40 % supérieure aux références d'imprégnation. L'imprégnation reste optimale pour les catalyseurs de raffinage où des charges en platine de 0,3 à 0,5 % en masse suffisent. Le dépôt électrochimique progresse dans les électrolyseurs, produisant des revêtements d'iridium à adhérence supérieure.
Par application :
l'automobile détient la majorité, les piles à combustible émergentLes catalyseurs automobiles détenaient encore une part de 56,98 % en 2025, mais la substitution par les VEB réduit le volume absolu même si l'intensité en MGP par véhicule augmente. Les catalyseurs pharmaceutiques permettent plus de 60 % des hydrogénations génériques mondiales. Les catalyseurs pétrochimiques soutiennent la production d'essence et d'aromatiques, notamment dans les raffineries du Moyen-Orient et d'Asie. Les piles à combustible et les électrolyseurs se trouvent dans le compartiment « autres applications » et croissent avec le CAGR le plus rapide de 2,78 %. Le tonnage d'iridium et de platine est en forte progression à mesure que les feuilles de route régionales sur l'hydrogène se consolident. Le plan de Toyota de tripler la production de la Mirai implique une demande supplémentaire de 1,2 tonne de cathode en platine d'ici 2027.
Analyse géographique
Marché des Catalyseurs à Métaux Précieux en Asie-Pacifique
L'Asie-Pacifique contrôlait 39,82 % du volume de 2025 et devrait croître à un CAGR de 1,22 % malgré les vents contraires liés à la politique des véhicules électriques à nouvelle énergie en Chine. La norme nationale VI-b de la Chine a augmenté les charges en MGP par moteur à combustion interne de 14 % en 2025, amortissant le déclin du volume de catalyseurs. La subvention japonaise de 300 milliards JPY pour les électrolyseurs fait pivoter la chaîne d'approvisionnement vers le recyclage de l'iridium, TANAKA triplant sa capacité de catalyseurs PEM. La norme Bharat Stage VII de l'Inde stimulera la pénétration des catalyseurs pour deux-roues depuis moins de 40 % aujourd'hui, ajoutant un potentiel de croissance significatif. Les 12 000 livraisons de NEXO en Corée du Sud en 2025 ont maintenu les volumes de cathodes en platine à un niveau soutenu.
Marché des Catalyseurs à Métaux Précieux dans les Amériques et en EMEA
L'Amérique du Nord reste à forte valeur ajoutée : les raffineurs américains ont installé 8 tonnes de catalyseurs au platine pour satisfaire aux exigences en soufre de la norme Tier 3 en 2025. Le financement européen de 3 milliards EUR pour les électrolyseurs canalise la demande en iridium vers l'Allemagne, l'Espagne et les Pays-Bas. L'Amérique du Sud s'appuie sur le mandat brésilien de mélange d'éthanol, stimulant les achats de catalyseurs de reformage platine-rhénium. Le Moyen-Orient bénéficie de nouvelles unités d'hydrocraquage à Jazan, tandis que l'Afrique du Sud tire parti de son extraction nationale de MGP pour une logistique de recyclage compétitive.
Paysage réglementaire
Les exigences de conformité pour les catalyseurs à base de métaux précieux sont façonnées par les réglementations sur les émissions et sur les produits chimiques, l'Europe agissant comme un marché de référence clé pour les deux. Du côté des émissions, la finalisation d'Euro 7 fin 2025 pour une mise en œuvre en 2027, ainsi que la norme China VI-b effective en juillet 2024 et Bharat Stage VII en avril 2028, resserrent les limites d'échappement et renforcent la demande pour des formulations de catalyseurs PGM plus performantes dans les applications mobiles et certaines applications stationnaires.
Du côté des produits chimiques et de la circularité, les obligations REACH de l'UE continuent d'affecter l'enregistrement, les exigences en matière de données et la communication en aval pour les producteurs et importateurs de catalyseurs. La loi européenne sur les matières premières critiques (règlement (UE) 2024/1252) ajoute également une dimension de sécurité d'approvisionnement avec des objectifs pour 2030 incluant le recyclage de 25 % des matières premières stratégiques. En mai 2026, le règlement d'exécution (UE) 2026/1116 de la Commission a précisé les flux de produits, composants et déchets présentant un potentiel de récupération de matières premières critiques, et en juillet 2026, l'ECHA a mis à jour l'annexe XVII de REACH avec des exigences de toxicologie spécifiques aux nanomatériaux pour les produits chimiques de spécialité contenant des nanoparticules manufacturées exportés vers l'UE, effectives à partir du 1er octobre 2026. Cela accroît les exigences de conformité pour les systèmes de catalyseurs à base de nanotechnologies et renforce l'intérêt d'essais et d'une documentation qualifiés.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement primaire en PGM (extraction, raffinage et séparation du platine, du palladium, du rhodium, du ruthénium et de l'iridium), puis se poursuit par le négoce des métaux et la gestion des stocks, suivis de la fabrication des catalyseurs (préparation des précurseurs, imprégnation ou dépôt, revêtement sur substrats céramiques ou métalliques, extrusion ou formage en nid d'abeille, activation et contrôle qualité). En aval, les catalyseurs sont intégrés par les équipementiers et les intégrateurs de systèmes dans le post-traitement des gaz d'échappement automobiles, les unités de raffinerie et de pétrochimie, la synthèse pharmaceutique et les composants émergents pour l'hydrogène et les piles à combustible, où la certification des performances et les essais de durée de vie interviennent de plus en plus dans la qualification client.
La récupération en fin de vie est intégrée au système plutôt que traitée comme une étape terminale : les catalyseurs usagés sont collectés, décarcassés le cas échéant, puis raffinés pour redevenir des sels métalliques ou de l'éponge réutilisables, soutenant un approvisionnement en boucle fermée. Des acteurs intégrés tels qu'Umicore, Heraeus et Johnson Matthey couvrent le négoce, la fabrication et le recyclage, ce qui contribue à réduire l'exposition des clients à la volatilité des prix des PGM et à sécuriser des intrants tels que l'iridium pour les électrolyseurs PEM. Lorsqu'une tension d'approvisionnement survient, elle peut se traduire en cascade par des retards d'approvisionnement et des contraintes de planification de la production, tandis que les évolutions technologiques telles que le dépôt de plus haute précision (pour les piles à combustible, la chimie fine et les électrolyseurs) et un recours accru aux matières recyclées visent à stabiliser la disponibilité et à répondre aux exigences de durabilité.
Paysage concurrentiel
Le marché des catalyseurs en métaux précieux présente une consolidation modérée. Le recyclage en boucle fermée est devenu un facteur de différenciation essentiel. Par exemple, Umicore s'approvisionne à 52 % à partir de la récupération secondaire de MGP, réalisant une réduction de 18 % des émissions de portée 3. Les dépôts de brevets pour les catalyseurs conçus par l'IA ont augmenté de 40 % d'une année sur l'autre, des acteurs de premier plan tels que BASF et Clariant exploitant l'apprentissage automatique pour optimiser les synergies bimétalliques. Les concurrents chinois Kaili Catalyst et Shaanxi Kaida ont réalisé une croissance de 22 % en capitalisant sur leur proximité avec les constructeurs automobiles dans le cadre des réglementations China VI-b. Les entreprises de rang 1 allouent 50 à 100 millions USD par an aux technologies DCA et IA pour maintenir leur rentabilité dans des segments à haute valeur ajoutée tels que les piles à combustible et les produits pharmaceutiques. Pendant ce temps, les entreprises de rang 2 se concentrent sur des améliorations progressives de l'efficacité de l'imprégnation. De plus, des opportunités dans des espaces non exploités émergent dans le recyclage de l'iridium pour les membranes à membrane échangeuse de protons et les catalyseurs au ruthénium pour les cellules chlore-alcali.
Leaders du secteur des catalyseurs en métaux précieux
-
BASF
-
Honeywell International, Inc.
-
Umicore
-
Heraeus Precious Metals
-
Clariant
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Catalyseurs à Métaux Précieux Entreprises couvertes dans ce rapport
- ALS
- American Elements
- BASF
- Catalytic Products International
- CHIMET
- Clariant
- Evonik Industries AG
- Heraeus Precious Metals
- Honeywell International, Inc.
- Kaili Catalyst New Materials Co., Ltd.
- ReMetall Deutschland AG
- Sabin Metal Corp.
- Shaanxi Kaida Chemical Co., Ltd.
- Stanford Advanced Materials
- Takasago International Corporation
- TANAKA Precious Metal Group Co., Ltd.
- Thermo Fisher Scientific Inc.
- Umicore
- Valterra Platinum Limited
Lire l’analyse des entreprises de catalyseurs à métaux précieux
Opportunités de marché et perspectives d'avenir
La sécurité d'approvisionnement axée sur le recyclage et la circularité motivée par la conformité restent des espaces blancs centraux, en particulier pour l'iridium et d'autres PGM rares utilisés dans les électrolyseurs PEM. Des ancrages politiques tels que la loi européenne sur les matières premières critiques (règlement (UE) 2024/1252), associée à son règlement d'exécution de mai 2026 qui précise les flux de déchets pertinents pour la récupération, augmente l'incitation à construire des réseaux en boucle fermée pour les catalyseurs usagés et les résidus de procédé. Cela tend à favoriser les entreprises capables de regrouper la gestion des métaux, le raffinage et l'approvisionnement en catalyseurs.
La réduction de la teneur en métal grâce à la technologie ouvre également des possibilités de différenciation des produits. Fraunhofer IAP a annoncé en janvier 2026 avoir développé des catalyseurs à teneur réduite en iridium pour l'électrolyse PEM, maintenant les performances à 7 mg d'iridium pour 25 centimètres carrés. En mars 2026, Johnson Matthey a entamé la mise en service en phase initiale d'une nouvelle raffinerie de PGM au Royaume-Uni, soutenant la disponibilité locale de métaux raffinés et de contenu recyclé pour la fabrication de catalyseurs. Au-delà des émissions mobiles, le contrôle des émissions stationnaires lié à l'expansion des infrastructures de centres de données offre un débouché supplémentaire pour les systèmes de catalyseurs d'oxydation et connexes, élargissant le marché adressable au-delà des catalyseurs automobiles traditionnels pour moteurs à combustion interne.
Développements industriels récents dans Marché des Catalyseurs à Métaux Précieux
- Mai 2026 : Heraeus Precious Metals a signé un protocole d'accord avec VSParticle pour développer des électrodes de transport poreuses à faible teneur en iridium destinées à l'électrolyse de l'eau PEM à l'aide de la technologie d'ablation par étincelles. Cette collaboration vise des conceptions de couches catalytiques réduisant l'utilisation d'iridium tout en préservant les performances, répondant directement à une contrainte matérielle clé dans la montée en puissance des électrolyseurs PEM.
- Novembre 2025 : BASF Environmental Catalyst and Metal Solutions a ouvert une nouvelle usine de production à Budenheim, en Allemagne, pour les composants d'hydrogène vert et de piles à combustible, incluant une production à l'échelle du gigawatt de membranes revêtues de catalyseur à faible charge en PGM. Cette extension du site renforce la capacité de fabrication régionale pour les composants de la chaîne de valeur de l'hydrogène et favorise des cycles de qualification industrielle plus rapides pour les systèmes de catalyseurs à métaux précieux de nouvelle génération.
- Janvier 2024 : BASF ECMS et Heraeus Precious Metals ont lancé les activités de leur coentreprise BASF HERAEUS Metal Resource Co., Ltd., une installation de recyclage à Pinghu, en Chine, conçue pour recycler 10 000 tonnes de catalyseurs automobiles par an. Ce démarrage a accru l'offre secondaire de PGM en Asie et amélioré la résilience face aux perturbations de l'approvisionnement primaire en métaux et à la volatilité des prix.
Marché des Catalyseurs à Métaux Précieux Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les catalyseurs dans lesquels un métal précieux constitue le composant catalytique actif, et il est comptabilisé lorsque le matériau est fourni pour une utilisation dans des réactions chimiques industrielles et automobiles.
Exclusions du périmètre : Nous excluons l'exploitation minière, le raffinage primaire des métaux et le négoce de métaux précieux purs qui ne sont pas vendus en tant que matériau catalyseur.
Aperçu de la Segmentation
- Par type de métal
- Platine
- Palladium
- Rhodium
- Iridium
- Ruthénium
- Autres types de métaux (osmium, or, argent)
- Par forme de catalyseur
- Poudre
- Pastille / Bille
- Extrudé et nid d'abeilles
- Monolithe à revêtement lavé
- Par procédé de fabrication
- Imprégnation par humidité naissante
- Dépôt sans courant et électrochimique
- Dépôt chimique en phase vapeur / dépôt de couches atomiques
- Sol-gel / Précipitation
- Autre nano-structuration avancée
- Par application
- Automobile
- Pharmaceutique
- Pétrochimie
- Autres applications (électronique et semi-conducteurs, piles à combustible, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par la cartographie des domaines d'utilisation des catalyseurs à métaux précieux, puis par la mise en relation de ces utilisations avec des signaux mesurables de production et d'échanges commerciaux. Des sources publiques telles que l'USGS, UN Comtrade, Eurostat et les agences statistiques nationales nous ont permis de comprendre la disponibilité des métaux, les flux commerciaux et les grandes tendances de la production industrielle. Nous avons également utilisé les publications sur les émissions et les perspectives automobiles d'agences telles que l'Agence Internationale de l'Énergie et l'US EPA pour cadrer l'orientation de la demande là où l'utilisation des catalyseurs est dictée par la réglementation.
Pour ancrer le modèle dans le contexte des entreprises, nous avons examiné des rapports annuels, des présentations aux investisseurs et de la documentation technique sur les produits décrivant les formes de catalyseurs et leurs utilisations finales typiques. Le cas échéant, nous avons eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et des ensembles de données commerciales au niveau des expéditions afin de recouper le mix produit et de valider les schémas d'importation-exportation. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont également été utilisées lors de la collecte des données, de la validation et de la clarification de la recherche.
Entretiens Primaires et Enquêtes
Les données primaires ont été recueillies par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de producteurs, distributeurs, recycleurs et utilisateurs finaux de catalyseurs intervenant dans les secteurs de l'automobile, de la pétrochimie et de la pharmacie. Nous avons couvert l'APAC, l'EMEA et les Amériques, afin que des hypothèses telles que les charges en métaux, l'intensité du recyclage et le rythme de la demande puissent être testées et révisées lorsque les indicateurs documentaires n'expliquaient pas pleinement les mouvements du marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 15 % | APAC : 43 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 33 % |
| Acteurs de plus petite taille : 20 % | Managers : 59 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché est construit selon une approche descendante dans laquelle les données de production et d'échanges commerciaux permettent de reconstituer le bassin de demande en matériaux catalyseurs à métaux précieux, puis nous alignons ce résultat sur l'activité des utilisateurs finaux. Les données d'entrée déterminantes comprennent la production automobile et l'intensité du contrôle des émissions, le débit des raffineries et de la pétrochimie, les tendances de production des intermédiaires pharmaceutiques, ainsi que les évolutions signalées des prix des métaux précieux susceptibles de modifier les comportements de substitution. Étant donné que les performances des catalyseurs dépendent également du choix du métal, nous suivons l'équilibre entre le platine, le palladium, le rhodium et les autres métaux précieux afin d'éviter de surestimer les volumes lorsque les variations de valeur sont principalement liées aux prix.
Les résultats sont corroborés par des approximations sélectives ascendantes, telles que des contrôles ponctuels du ratio chiffre d'affaires/volume chez des fournisseurs, des discussions avec les canaux de distribution sur la charge moyenne en métal par application, et des recoupements avec la disponibilité du recyclage susceptible de contraindre la demande en catalyseurs neufs. Si un pays dispose de données directes limitées, nous comblons les lacunes à l'aide d'indicateurs de substitution tels que les indices de production industrielle et les flux des partenaires commerciaux, puis nous retestons ces indicateurs lors d'entretiens avant de finaliser les totaux. Les prévisions s'appuient sur une analyse de scénarios étayée par les attentes des experts concernant le calendrier réglementaire, le mix de véhicules (moteur à combustion interne, hybride) et le taux d'utilisation des capacités dans le raffinage et la chimie, qui sont traduits en perspectives de volume par année.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par de multiples contrôles qui comparent les totaux du modèle à des signaux indépendants tels que la disponibilité de l'offre en métaux, les mouvements commerciaux et les tendances de production des utilisateurs finaux, avant la validation finale. Les écarts sont examinés au niveau des pays et des applications, et lorsqu'une valeur aberrante apparaît, nous réexaminons l'hypothèse sous-jacente et recontactons les répondants concernés pour comprendre ce qui a changé. Une deuxième revue par un analyste est effectuée pour confirmer que les unités, les conversions et la logique des séries temporelles sont cohérentes entre les régions.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que de fortes fluctuations des prix des métaux précieux ou des annonces réglementaires majeures susceptibles de modifier rapidement la demande en catalyseurs. Avant la livraison, une passe finale est effectuée afin que les dernières publications publiques et les données industrielles validées soient reflétées dans la version publiée.
Taille du Marché des Catalyseurs à Métaux Précieux selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les différentes tailles de marché publiées pour les catalyseurs à métaux précieux peuvent sembler très éloignées les unes des autres, même lorsque les utilisations finales sont similaires, car les règles de comptabilisation ne sont pas toujours alignées. Les principaux facteurs explicatifs sont la question de savoir si l'estimation est construite en valeur USD ou en volume physique, la manière dont les effets du recyclage et des prix des métaux sont traités, et la fréquence à laquelle le modèle est actualisé.
L'écart principal provient du choix de l'unité et du périmètre : Mordor Intelligence dimensionne ce marché en tonnes de matériau catalyseur et maintient les totaux liés à la charge en métal et au débit des utilisateurs finaux plutôt qu'aux fluctuations des prix, ce qui peut gonfler les estimations en USD lors des années de prix élevés.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 449,12 tonnes (2026) | |
| Cabinet de Conseil Mondial A | 21,56 milliards USD (2025) | Ce chiffre est exprimé en valeur USD, de sorte que les cycles de prix des métaux précieux peuvent modifier sensiblement le total même si le volume de catalyseurs est stable, et le périmètre intègre vraisemblablement le matériau catalyseur avec des composantes de valeur plus larges à travers les utilisations finales. |
| Éditeur Sectoriel B | 14,89 milliards USD (2025) | Cette estimation semble axée sur la valeur avec une longue fenêtre de prévision, ce qui peut intégrer des hypothèses plus fortes sur les prix et la demande, et les notes publiées sur le périmètre sont moins détaillées sur la manière dont les compensations liées au recyclage et les variations de charge en métal sont traitées. |
L'écart entre les chiffres publiés reflète principalement la question de savoir si le marché est comptabilisé comme un bassin de demande physique en catalyseurs ou comme un bassin de revenus qui évolue avec les prix des matières premières. En maintenant le modèle traçable par rapport à l'activité des utilisateurs finaux, au mix de métaux et à des hypothèses réalistes de charge, nous pouvons expliquer les mouvements d'une année à l'autre en étapes simples qui peuvent être revérifiées lorsque les conditions changent.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des catalyseurs en métaux précieux en 2026 ?
Le marché est estimé à 449,12 tonnes en 2026, avec un CAGR de 0,79 % projeté jusqu'en 2031.
Quel type de métal détient la plus grande part dans le domaine des catalyseurs en métaux précieux ?
Le platine maintient son leadership avec 40,92 % du volume de 2025.
À quelle vitesse la demande en iridium croît-elle ?
La demande en iridium progresse à un CAGR de 3,01 %, portée par les déploiements d'électrolyseurs à membrane échangeuse de protons.
Pourquoi les catalyseurs monolithiques gagnent-ils en popularité ?
Les monolithes à revêtement lavé réduisent la perte de charge et les stocks de métaux nobles, croissant à un CAGR de 1,66 %.
Quelle est l'importance de la région Asie-Pacifique dans la demande mondiale ?
L'Asie-Pacifique représentait 39,82 % du volume de 2025 et est la région à la croissance la plus rapide avec un CAGR de 1,22 %.
Quelle mesure stratégique les fournisseurs utilisent-ils pour atténuer les fluctuations des prix des MGP ?
Le recyclage élargi en boucle fermée fournit désormais plus de la moitié des matières premières d'Umicore, protégeant les marges.