
Taille et part du marché des logiciels de gestion des immobilisations
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.37 Milliards de dollars |
| Taille du Marché (2031) | 9.18 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
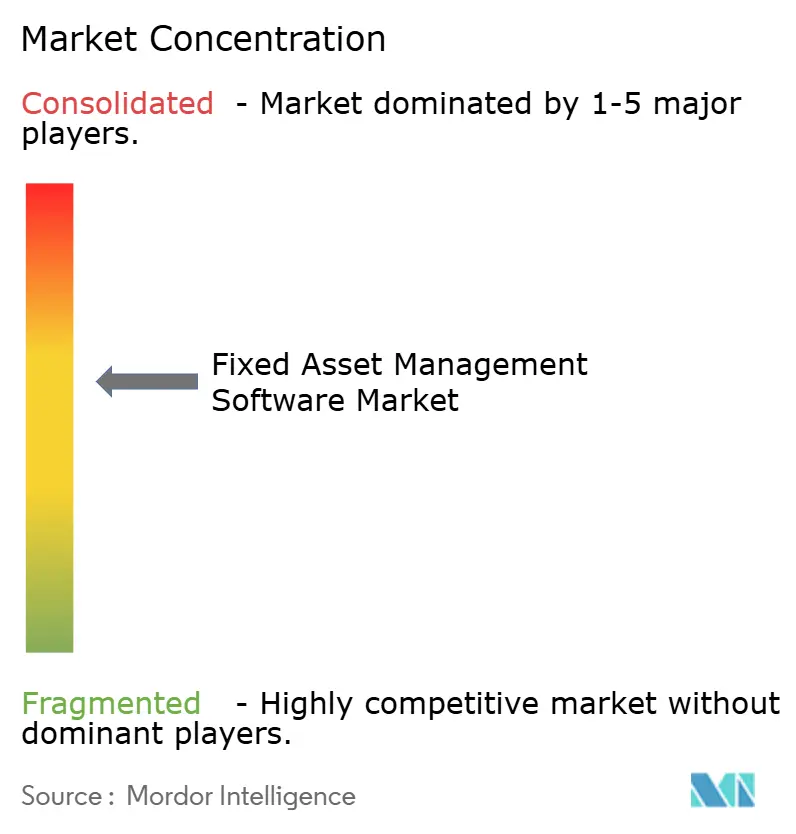
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels de gestion des immobilisations par Mordor Intelligence
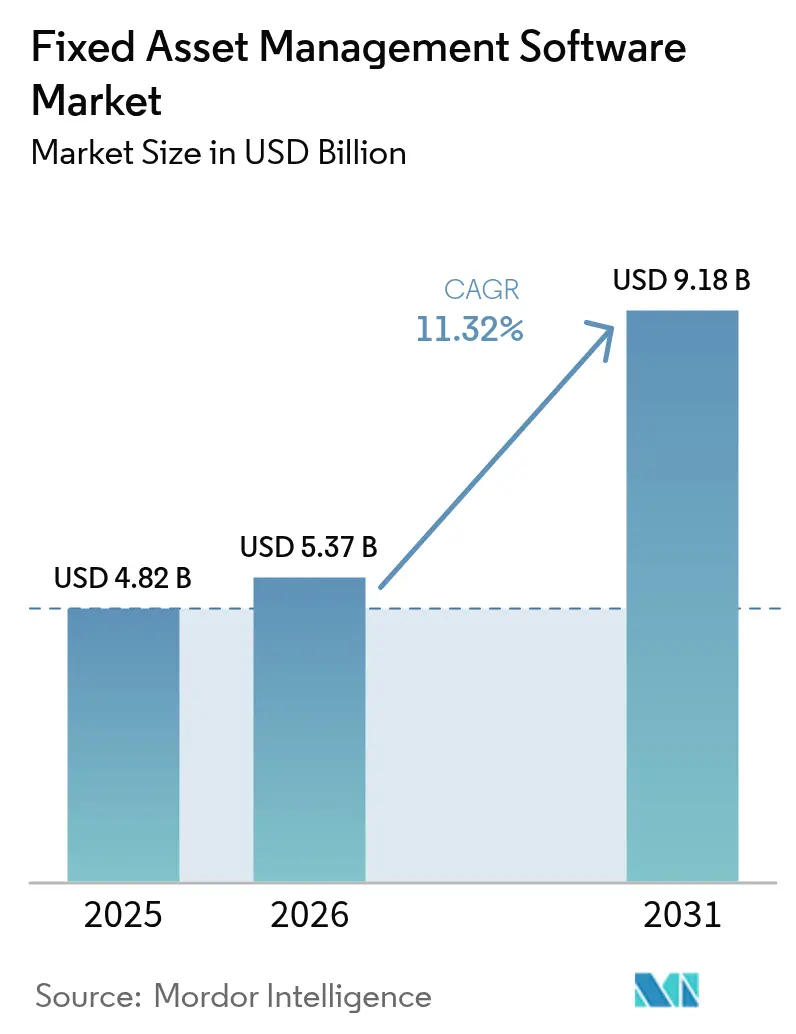
Le marché des logiciels de gestion des immobilisations était évalué à 4,82 milliards USD en 2025 et devrait croître de 5,37 milliards USD en 2026 pour atteindre 9,18 milliards USD d'ici 2031, à un TCAC de 11,32 % au cours de la période de prévision (2026-2031). L'essor des investissements dans le suivi en temps réel, la maintenance prédictive et les architectures cloud natives propulse le logiciel de la simple tenue de registres à une plateforme opérationnelle stratégique, notamment dans les secteurs de la fabrication, du transport et de la santé. L'Amérique du Nord continue d'ancrer la demande mondiale, tandis qu'une croissance soutenue à deux chiffres en Asie-Pacifique déplace l'attention concurrentielle vers le soutien réglementaire localisé et les déploiements SaaS à moindre coût. Les éditeurs affûtent leurs propositions de valeur autour du reporting ESG, des économies de coûts pilotées par l'IA et de la maintenance basée sur les risques, tandis que les acquisitions de Siemens et de Prometheus Group témoignent d'une dynamique de consolidation croissante parmi les fournisseurs de plateformes. Malgré des préoccupations persistantes concernant la sécurité des clouds mutualisés et les contraintes budgétaires des PME, la configuration low-code, la tarification par abonnement et les incitations gouvernementales à la numérisation élargissent la demande adressable et raccourcissent les cycles de retour sur investissement pour les acheteurs.
Principaux enseignements du rapport
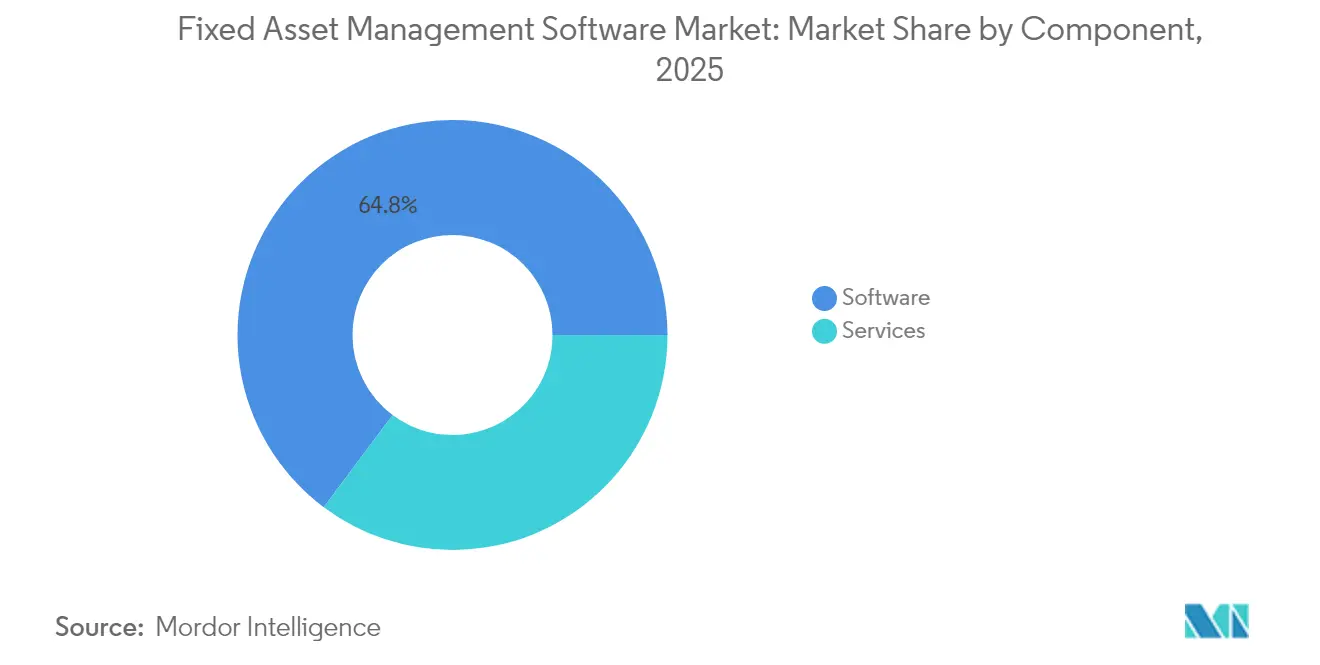
- Par composant, la catégorie logiciels a représenté 64,78 % de la part de marché des logiciels de gestion des immobilisations en 2025, tandis que les services progressent à un TCAC de 13,22 % jusqu'en 2031.
- Par modèle de déploiement, les systèmes sur site détenaient 62,95 % de la taille du marché des logiciels de gestion des immobilisations en 2025, mais les solutions cloud devraient croître à un TCAC de 13,26 %.
- Par taille d'entreprise, les grandes entreprises représentaient 71,25 % de la taille du marché des logiciels de gestion des immobilisations en 2025 ; les PME affichent la croissance la plus rapide avec un TCAC de 12,57 %.
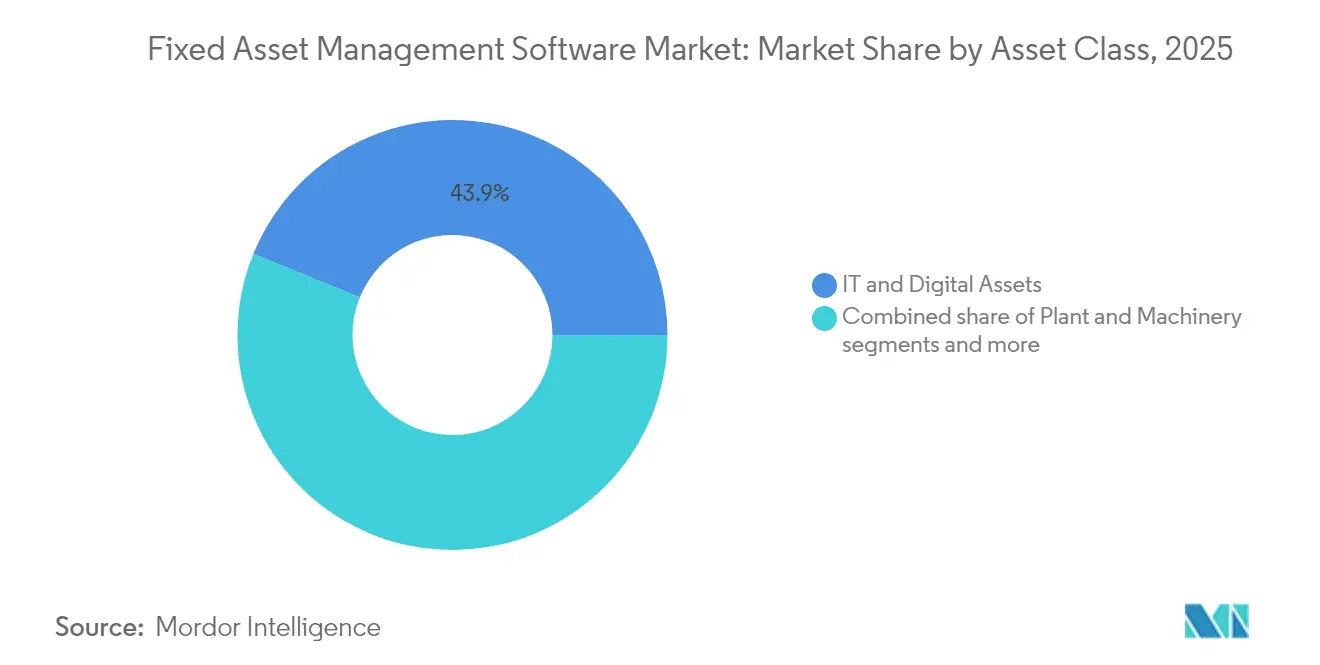
- Par classe d'actifs, les actifs informatiques et numériques détenaient une part de 43,85 % de la taille du marché des logiciels de gestion des immobilisations en 2025, tandis que le segment des flottes et des équipements mobiles devrait s'étendre à un TCAC de 12,34 % jusqu'en 2031.
- Par secteur d'activité, la fabrication industrielle représentait 21,72 % de la part de marché des logiciels de gestion des immobilisations en 2025, tandis que le transport et la logistique progressent à un TCAC de 11,63 %.
- Par zone géographique, l'Amérique du Nord était en tête avec une part de revenus de 36,88 % en 2025 ; l'Asie-Pacifique devrait enregistrer un TCAC de 12,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Logiciels de Gestion des Immobilisations*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé, frein pour les PME | −0.8% | Mondial, particulièrement aigu dans les économies en développement | Court terme (≤ 2 ans) |
| Préoccupations en matière de sécurité des données et de confidentialité | −0.6% | Union européenne et Amérique du Nord, en expansion mondiale | Moyen terme (2-4 ans) |
| Complexité de l'intégration des équipements hérités | −0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Dépendance fournisseur et interopérabilité limitée | −0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accent croissant sur l'optimisation des coûts opérationnels
La maîtrise des coûts est en tête des priorités des directeurs des systèmes d'information (DSI) face à l'inflation et à la volatilité des chaînes d'approvisionnement qui pèsent sur les marges. IFS a enregistré une hausse de 33 % de ses revenus logiciels et une progression de 46 % de ses revenus cloud en 2024, preuve que les acheteurs privilégient un retour sur investissement rapide et des modèles en charges d'exploitation plutôt que des déploiements à forte intensité capitalistique[1]IFS, « IFS génère une forte dynamique continue en 2024 », ifs.com. Les modules enrichis par l'IA identifient les équipements sous-utilisés, prédisent les pannes de composants et rééquilibrent les calendriers de maintenance pour réduire les arrêts non planifiés. Les PME industrielles illustrent ce bénéfice : des études publiées dans des revues à comité de lecture confirment que les systèmes Industrial IoT génèrent des réductions de coûts statistiquement significatives dépassant les dépenses d'installation, accélérant l'adoption au-delà des grandes multinationales. Les éditeurs intègrent désormais des tableaux de bord de retour sur investissement et des garanties d'économies dans leurs offres afin de raccourcir les cycles de décision et de neutraliser les objections budgétaires.
Adoption croissante du suivi d'actifs en temps réel via l'IoT
La miniaturisation des capteurs et la connectivité abordable sous-tendent un bond spectaculaire en matière de visibilité des actifs. Les hôpitaux déploient des étiquettes RFID et Bluetooth pour réduire considérablement le temps de recherche des équipements, limitant ainsi les frais de location et les pertes d'actifs. Le marché du suivi des actifs hospitaliers lui-même progresse à un TCAC de 16,8 %, confirmant le statut du secteur de la santé en tant qu'adopteur précoce. Les plateformes de transport intègrent la télématique, l'optimisation des itinéraires et la surveillance de l'état des équipements, propulsant les revenus logiciels du secteur à 72 milliards USD avec un TCAC attendu de 19,8 %. Les ensembles de données en temps réel améliorent également les audits réglementaires, produisant des pistes immuables qui satisfont aux normes ISO et aux mandats de sécurité, tout en alimentant des modèles prédictifs qui font évoluer la maintenance du réactif vers le proactif.
Pressions réglementaires et de conformité aux audits financiers
Les gouvernements renforcent les règles de gestion des actifs qui imposent une documentation détaillée du cycle de vie. La General Services Administration des États-Unis exige des agences exécutives qu'elles exploitent des systèmes conformes au Programme commun d'amélioration de la gestion financière (JFMIP), convertissant la conformité en ligne budgétaire non discrétionnaire[2]Administration des services généraux des États-Unis, « Exigences des systèmes de gestion des actifs », gsa.gov. L'IRS a formalisé les contrôles des actifs informatiques en 2024, signalant une discipline de niveau entreprise désormais attendue dans tous les départements fédéraux. Les prestataires de soins de santé sont confrontés aux mandats de suivi des équipements de la FDA qui alimentent la demande de modules spécialisés s'intégrant aux systèmes d'information hospitaliers. Ces directives protègent le marché des logiciels de gestion des immobilisations des cycles macroéconomiques en inscrivant la gestion des actifs dans les cadres de gouvernance.
Passage rapide vers des suites EAM SaaS cloud natives
L'adoption du cloud est passée de la simple migration vers des architectures composables et prêtes pour l'IA. La migration de GE Vernova vers un environnement de gestion des performances des actifs basé sur le cloud a documenté des cycles de mise à niveau plus rapides et une cybersécurité renforcée par rapport aux infrastructures sur site. PwC a rapporté que 92 % des entreprises les plus performantes augmenteraient leurs dépenses cloud en 2025 pour bénéficier d'une capacité de calcul élastique pour les charges de travail IA. Les modèles par abonnement abaissent les barrières d'entrée pour les PME, tandis que les mises à jour sans intervention réduisent les frais généraux pour les grandes entreprises. Les plateformes cloud permettent également des visualisations de jumeaux numériques et des flux de travail en réalité augmentée auxquels les techniciens de terrain accèdent via des tablettes et des lunettes intelligentes.
Analyse de l'Impact des Freins sur le Marché des Logiciels de Gestion des Immobilisations*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé, frein pour les PME | −0.8% | Mondial, particulièrement aigu dans les économies en développement | Court terme (≤ 2 ans) |
| Préoccupations en matière de sécurité des données et de confidentialité | −0.6% | Union européenne et Amérique du Nord, en expansion mondiale | Moyen terme (2-4 ans) |
| Complexité de l'intégration des équipements hérités | −0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Dépendance fournisseur et interopérabilité limitée | −0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé, frein pour les PME
Les plateformes complètes peuvent nécessiter entre 200 000 et 250 000 USD pour des déploiements personnalisés dans le secteur de la santé, des sommes qui dissuadent les petites entreprises. Des enquêtes auprès de 4 500 PME confirment que les contraintes financières et les pénuries de compétences demeurent le principal frein à l'adoption du numérique. Les analyses de l'OCDE soulignent que les PME accusent un retard par rapport aux grandes entreprises dans l'adoption de logiciels avancés, ce qui creuse les écarts de productivité. Les éditeurs répondent par des offres SaaS à paliers, des déploiements progressifs et des subventions gouvernementales qui répartissent les dépenses sur des cycles d'abonnement, bien que la réticence budgétaire persiste dans les économies émergentes.
Préoccupations liées à la sécurité des données et à la confidentialité dans les clouds mutualisés
La télémétrie critique des actifs transite par des clouds publics, soulevant des craintes d'espionnage industriel et de non-conformité aux lois sur la souveraineté des données. Le Conseil des directeurs des systèmes d'information des États-Unis avertit que les agences restent responsables de la sécurité même lorsque les charges de travail sont hébergées sur des infrastructures tierces. Les fabricants soucieux de protéger leur propriété intellectuelle privilégient souvent des architectures hybrides qui maintiennent les analyses sensibles sur site, mais les grands fournisseurs cloud proposent désormais des cadres de confiance zéro, des clés gérées par le client et des certifications sectorielles pour atténuer la perception des risques. Les progrès sont réguliers, mais le déficit de confiance freine encore le taux de croissance global.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Logiciels de Gestion des Immobilisations
Par composant :
les services accélèrent le succès de la mise en œuvreLes modules logiciels ont conservé 64,78 % de la part de marché des logiciels de gestion des immobilisations en 2025, les entreprises exigeant des fonctionnalités intégrées de suivi, d'amortissement et de conformité. La croissance se concentre désormais sur les services, qui progressent à un TCAC de 13,22 % jusqu'en 2031, car les migrations depuis des bases de données héritées, le nettoyage des données et les programmes de gestion du changement nécessitent une expertise externe. Les partenaires d'implémentation conçoivent des configurations de capteurs IoT, cartographient les hiérarchies de maintenance et forment les utilisateurs aux flux de travail prédictifs — des activités que les équipes internes peinent à gérer. Les services gérés séduisent les PME dépourvues d'un support informatique 24h/24 et 7j/7, en offrant une surveillance, une correction et un reporting complets selon des modalités à la consommation.
Le sous-segment du suivi des actifs et du code-barres bénéficie directement de l'essor de l'IoT, tandis que les modules de maintenance prédictive enrichis par l'IA aident les organisations à éviter les arrêts catastrophiques. Les équipes comptables s'appuient sur des calculateurs d'amortissement pour s'aligner sur les calendriers fiscaux en évolution, notamment dans les juridictions qui mettent en place des règles d'amortissement accéléré. Les modules de conformité intègrent désormais des indicateurs ESG tels que l'intensité énergétique et l'intensité des émissions, permettant l'exportation automatisée vers les rapports de développement durable. Dans l'ensemble, l'étendue des fonctionnalités renforce le marché des logiciels de gestion des immobilisations en tant que couche fondamentale des données de performance des entreprises.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport


Par modèle de déploiement :
la transformation cloud s'accélèreLes systèmes sur site représentaient 62,95 % de la taille du marché des logiciels de gestion des immobilisations en 2025, héritage des cycles d'investissement en capital antérieurs et des postures de sécurité strictes dans des secteurs tels que la défense. Pourtant, les plateformes cloud progressent à un TCAC de 13,26 % alors que les DSI recherchent des ressources élastiques capables de gérer les flux de capteurs et les charges de travail IA. Les premiers adopteurs citent la gestion automatique des versions, la réduction des dépenses de renouvellement matériel et l'accès mobile permanent pour les techniciens répartis. Les configurations hybrides persistent : les contrôles de processus sensibles restent sur site, tandis que les tableaux de bord analytiques résident dans des clouds régionaux pour les cas d'usage tolérants à la latence.
L'edge computing complète les deux modèles en prétraitant les images de vibrations ou thermiques aux passerelles avant d'envoyer des résumés au cloud, réduisant ainsi la bande passante et les coûts. Des éditeurs tels que IFS ont indiqué une hausse de 46 % des revenus cloud en 2024, alors que les clients sous licence migrent vers des contrats à l'usage. La direction est sans équivoque. D'ici 2030, le marché des logiciels de gestion des immobilisations sera centré sur la consommation SaaS, les copilotes IA et les flux de travail configurés par clic plutôt que sur le nombre de serveurs.
Par taille d'entreprise :
l'adoption par les PME démocratise la technologieLes grandes entreprises dominent encore les dépenses, avec 71,25 % de la taille du marché des logiciels de gestion des immobilisations en 2025, car elles gèrent d'importants parcs d'usines, des flottes aériennes ou des réseaux logistiques nationaux. Ces entreprises intègrent les suites de gestion des actifs avec les ERP, la chaîne d'approvisionnement et les outils de consolidation financière pour produire un système d'enregistrement unique. Cependant, les PME représentent l'expansion la plus rapide avec un TCAC de 12,57 %. La tarification par abonnement, les bibliothèques de modèles et les configurateurs low-code éliminent de nombreux obstacles historiques. Les interfaces mobile-first permettent aux travailleurs de première ligne d'agir sans longues sessions de formation en salle, ce qui est essentiel pour les entreprises ne disposant pas de formateurs informatiques dédiés.
Les subventions gouvernementales et les programmes de leasing fintech atténuent davantage les coûts initiaux. L'OCDE attribue aux mandats de travail à distance imposés par la pandémie l'accélération de l'adoption du cloud parmi les petites usines et les entreprises de services sur le terrain. À mesure que les PME renforcent leur maturité numérique, elles débloquent des avantages de planification prédictive, de rationalisation des stocks et de récupération de garanties autrefois réservés aux pairs du Fortune 500. Cette démocratisation élargit le flux de revenus global du secteur des logiciels de gestion des immobilisations et diversifie les canaux de mise sur le marché des éditeurs.
Par classe d'actifs :
les actifs numériques en tête des priorités des entreprisesLes actifs informatiques et numériques ont constitué la plus grande part avec 43,85 % en 2025. Les réglementations en matière de cybersécurité, les audits de licences logicielles et la flexibilité du travail à distance ont contraint les organisations à inventorier les serveurs, les équipements réseau et les abonnements SaaS avec une précision granulaire. Les actifs d'usines et de machines suivent de près, reflétant la dynamique continuelle visant à améliorer le rendement et l'efficacité énergétique sur les lignes de production. Les équipements de flotte constituent la catégorie en plein essor, enregistrant un TCAC de 12,34 %, car les véhicules équipés de télématique génèrent des données qui alimentent des tableaux de bord consolidés pour les répartiteurs et les équipes financières.
Les actifs immobiliers et d'infrastructure gagnent en dynamisme grâce aux rénovations de bâtiments intelligents et aux objectifs de développement durable des entreprises. À mesure que les classes d'actifs convergent dans les tableaux de bord, les équipes de direction bénéficient d'une vue panoramique qui soutient les décisions d'investissement inter-actifs. La cartographie des interdépendances signale comment une défaillance du système CVC pourrait compromettre un centre de données ou comment un mauvais entretien des camions gonfle les empreintes carbone, tissant les priorités ESG dans les opérations quotidiennes au sein du marché des logiciels de gestion des immobilisations.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Par secteur d'activité :
la fabrication en tête tandis que le transport s'accélèreLa fabrication industrielle représentait 21,72 % de la part de marché des logiciels de gestion des immobilisations en 2025, portée par les programmes Industrie 4.0 qui combinent des capteurs de condition avec des données MES et ERP pour une optimisation en boucle fermée. Les analyses prédictives minimisent les arrêts sur les machines à coût élevé, et les modules qualité lient les performances des actifs aux défauts des produits finis. Le transport et la logistique affichent la croissance la plus rapide avec un TCAC de 11,63 % jusqu'en 2031. La demande du commerce électronique, la complexité de la livraison du dernier kilomètre et les réglementations sur les flottes vertes poussent les transporteurs à instrumenter les véhicules, les entrepôts et les conteneurs.
Les établissements de santé déploient des systèmes spécialisés pour le suivi des instruments chirurgicaux, l'utilisation des pompes à perfusion et les exigences de reporting de la FDA, correspondant à l'essor du suivi des actifs hospitaliers documenté précédemment. Les entreprises du secteur des services publics numérisent les sous-stations et les compteurs pour coordonner les apports renouvelables avec les infrastructures vieillissantes. Les acteurs de la construction et de l'immobilier suivent les équipements lourds sur plusieurs sites tout en respectant les mandats BIM. L'étendue des cas d'usage verticaux souligne pourquoi le marché des logiciels de gestion des immobilisations maintient une expansion à deux chiffres même lorsque certains segments arrivent à maturité.
Analyse géographique
Marché des Logiciels de Gestion des Immobilisations en Amérique du Nord
L'Amérique du Nord a maintenu une part de revenus de 36,88 % en 2025, portée par l'adoption précoce par les grandes entreprises, les mandats de conformité fédéraux et des écosystèmes de partenaires solides. Les agences des États-Unis doivent exploiter des systèmes de gestion des actifs conformes au JFMIP, intégrant un financement stable dans les budgets annuels. Le Canada accroît ses investissements dans la modernisation de l'énergie et de la santé, tandis que les usines maquiladoras mexicaines adoptent des suites de gestion des actifs en mode SaaS pour soutenir les chaînes d'approvisionnement à l'exportation. La maturité du marché tempère la croissance, mais la concurrence entre fournisseurs s'intensifie autour des modules complémentaires d'intelligence artificielle et des renouvellements d'abonnements.
Marché des Logiciels de Gestion des Immobilisations en Asie-Pacifique
L'Asie-Pacifique affiche la trajectoire de croissance la plus rapide avec un CAGR de 12,05 % jusqu'en 2031, reflétant des mises à niveau industrielles agressives, des développements d'infrastructures et l'adoption du cloud par les PME en Chine, en Inde et dans les pays de l'ASEAN. Les incitations de Pékin en faveur de l'Industrie 4.0, l'expansion des zones économiques spéciales numériques de New Delhi et la logistique du commerce électronique transfrontalier exigent toutes une visibilité unifiée des actifs. Les packs linguistiques localisés d'Oracle, la facturation multidevises et les modèles de conformité spécifiques à chaque région accélèrent les déploiements. Le Japon et la Corée du Sud tirent parti de l'intégration avancée de la robotique, tandis que l'Indonésie et le Viêt Nam installent des systèmes de télématique de flotte pour gérer la logistique archipelagique.
Marché des Logiciels de Gestion des Immobilisations en Europe
L'Europe combine une croissance stable avec des moteurs de demande différenciés. La directive européenne sur les rapports de durabilité des entreprises oblige plus de 50 000 entreprises à divulguer les performances des actifs et leur impact climatique, renforçant ainsi les conversions vers les logiciels. Les fabricants du Mittelstand allemand déploient la maintenance par intelligence artificielle pour se prémunir contre les coûts énergétiques, le Royaume-Uni étend le suivi des équipements du NHS, et la France intègre des outils de gestion des actifs dans la modernisation du nucléaire et du ferroviaire. Les lois sur la souveraineté des données ouvrent un espace aux fournisseurs de cloud régionaux pour concurrencer les hyperscalers, faisant de la conformité un avantage concurrentiel.


Paysage réglementaire
La réglementation touchant les logiciels de gestion des immobilisations est de plus en plus liée à un contrôle auditable et fondé sur le cycle de vie des équipements physiques et de l'infrastructure numérique. En juillet 2024, l'ISO a publié des éditions mises à jour des normes ISO 55000 et ISO 55001 et a ajouté des normes de lignes directrices connexes (ISO 55011/55012/55013), renforçant les exigences communes relatives aux registres d'actifs, à la gouvernance, aux compétences et à la qualité des données, que les fournisseurs intègrent de plus en plus dans leurs modules de conformité et de reporting.
Les règles spécifiques aux secteurs et aux juridictions se durcissent également en matière de cybersécurité, d'auditabilité et de divulgation de la propriété. En avril 2026, la Federal Communications Commission des États-Unis a adopté des règles d'attestation relatives à la propriété/au contrôle par des adversaires étrangers pour certains titulaires de licence, d'autorisation ou d'approbation (entrée en vigueur le 9 juin 2026), augmentant la demande de conformité pour des registres d'actifs et de fournisseurs traçables dans les environnements des télécommunications. En juillet 2026, le gouvernement du Royaume-Uni a mis à jour le Telecommunications Security Code of Practice (version 1.1), appelant explicitement à des contrôles de gestion des actifs tels que l'enregistrement des équipements en fin de support principal et le maintien de plans de gestion des risques alignés sur les directives du NCSC. L'adoption régionale se poursuit également, notamment avec l'approbation par l'organisation de normalisation du CCG de la norme GSO ISO 55001:2025 (14 octobre 2025), qui favorise l'harmonisation des achats et des audits internes fondés sur des normes dans les marchés du CCG.
Analyse de la chaîne de valeur
La chaîne de valeur des logiciels de gestion des immobilisations commence par les plateformes et infrastructures fondamentales (cloud, bases de données et outils de sécurité) et se poursuit à travers les fournisseurs d'applications, les partenaires d'implémentation et les services gérés continus. Les principaux fournisseurs incluent les grands écosystèmes d'applications d'entreprise (SAP, Oracle, Microsoft Dynamics 365) qui fournissent l'ossature financière des immobilisations, ainsi que des plateformes spécialisées de gestion des actifs et des opérations d'entreprise (par exemple IBM Maximo et des plateformes d'inventaire axées sur les télécommunications telles qu'Amdocs) qui élargissent la couverture des actifs opérationnels et réseau. La différenciation est de plus en plus liée à des capacités packagées telles que les flux de travail mobile-first, l'ingestion IoT et la détection d'anomalies pilotée par l'IA, qui transforment les registres d'actifs en systèmes de décision opérationnels.
L'intégration intermédiaire et les services de données constituent une étape clé, car la plupart des déploiements doivent relier les événements de maintenance, d'approvisionnement et d'inventaire aux registres financiers des immobilisations, notamment la création automatisée d'enregistrements à partir des reçus et la liaison des ordres de travail aux processus d'amortissement et de capitalisation. Les intégrateurs de systèmes et les partenaires ISV gèrent le nettoyage des données, la modélisation des hiérarchies, l'intégration des capteurs et les intégrations ERP vers EAM/ITAM, qui constituent souvent l'étape la plus longue du délai de création de valeur pour les acheteurs. En aval, la distribution est menée par les ventes directes aux entreprises et les achats via les places de marché cloud, tandis que la réussite client, le support géré et la configuration continue génèrent des revenus récurrents à mesure que les organisations élargissent leur couverture des équipements industriels vers les actifs informatiques et numériques (43,85 % de part en 2025) et vers les flux de travail liés aux flottes et équipements mobiles.
Paysage concurrentiel
Le marché des logiciels de gestion des immobilisations présente une fragmentation modérée mais de clairs vecteurs de consolidation. Les poids lourds du secteur, IBM, SAP et Oracle, s'appuient sur leurs installations ERP bien établies pour vendre en upsell des modules de gestion des actifs intégrés, renforçant la fidélisation via des feuilles de route à fournisseur unique. L'acquisition par Siemens de Brightly Software pour 1,6 milliard USD en 2022 a signalé l'entrée de géants de l'automatisation industrielle désireux de fusionner la technologie opérationnelle avec les flux de travail de maintenance. L'acquisition de CAD Service par Hexagon en 2025 renforce la visualisation 3D, permettant des guides de maintenance en réalité augmentée dans des environnements à haute complexité.
IFS, AssetWorks et Prometheus Group se différencient par leur expertise sectorielle approfondie et une innovation cloud rapide. IFS se positionne comme une suite industrielle axée sur l'IA, attestée par une croissance de 46 % des revenus cloud en 2024. Les six acquisitions de Prometheus Group depuis 2019 affûtent les capacités EAM mobiles et l'intégration Oracle. UpKeep, MaintainX et Fleetio perturbent le marché par le bas avec des interfaces mobile-first et des contrats par abonnement qui trouvent un écho auprès des PME aux ressources limitées. Les dépôts de brevets prolifèrent autour de la détection d'anomalies par apprentissage automatique et la synchronisation des jumeaux numériques, tandis que les API ouvertes deviennent déterminantes pour les partenariats d'écosystème.
Les alliances stratégiques élargissent la portée des plateformes. Le partenariat de Fleetio en 2024 avec Razor Tracking intègre la télématique agricole, séduisant les fabricants d'équipements lourds. GE Vernova collabore avec les entreprises de services publics pour intégrer des modules prédictifs dans les actifs renouvelables. Les compagnies d'assurance pilotent des offres de maintenance basées sur les risques avec des éditeurs de logiciels, proposant des réductions de primes qui renforcent une chaîne de valeur couvrant les opérations et la finance. L'intensité concurrentielle pousse la tarification vers des offres groupées à paliers plutôt que vers des licences monolithiques, démocratisant davantage l'accès à toutes les tailles d'entreprises.
Leaders du secteur des logiciels de gestion des immobilisations
Infor Inc.
IBM Corporation
SAP SE
FMIS Ltd.
Asset Panda, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Logiciels de Gestion des Immobilisations
- IBM Corporation
- SAP SE
- Infor Inc.
- Oracle Corporation
- Hexagon AB (HxGN EAM)
- IFS AB
- AssetWorks LLC
- Asset Panda LLC
- FMIS Ltd.
- Ramco Systems
- UpKeep Technologies
- Sage Group plc
- MRI Software LLC
- Fiix Software
- Wasp Barcode Technologies (AssetCloud)
- Tracet (Adaequare Info Pvt Ltd.)
- RCS Technologies
- Mynd Integrated Solutions
- Osource Global
- EZ Web Enterprises
- InfoFort LLC
Lire l’analyse des entreprises de logiciels de gestion des immobilisations

Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans la gestion convergente des immobilisations financières avec les inventaires opérationnels, informatiques et de réseaux de télécommunications, où les acheteurs consolident des registres fragmentés et comblent les lacunes d'audit. Cette orientation est soutenue par la mise à jour 2024 de la famille ISO 55000/55001 et par des exigences liées à la cybersécurité qui accordent une importance accrue au statut du cycle de vie (par exemple, les équipements en fin de support) dans le cadre de la gestion des risques. Cet accent accroît la demande de modèles de données d'actifs qui relient les attributs matériels, logiciels, firmware et contractuels dans une vue unique. Les fournisseurs disposant de connecteurs solides vers les suites ERP (SAP, Oracle, Microsoft Dynamics 365) et vers les environnements d'inventaire spécifiques aux télécommunications peuvent capter des budgets de consolidation liés à la gouvernance et à la préparation aux audits, plutôt qu'à l'automatisation discrétionnaire.
Un espace blanc porté par le produit apparaît également dans les environnements de média et de production qui nécessitent une intelligence des actifs allant au-delà de l'amortissement générique, notamment le suivi des licences et les métadonnées techniques d'origine OEM. En avril 2026, Advanced Systems Group s'est associé à Beam Dynamics pour proposer la Beam Asset and License Intelligence Platform aux clients médias mondiaux, reflétant une demande pour une intelligence des actifs et des licences spécialisée qui relie l'inventaire à l'économie du cycle de vie. Parallèlement, les explications assistées par IA des chiffres clés des immobilisations et l'extraction automatisée des données contractuelles (comme les baux) s'intègrent aux suites d'entreprise grand public, créant de la place pour des modules différenciés qui réduisent la réconciliation manuelle entre les opérations, la finance et la conformité pour les organisations multi-sites et les PME adoptant une tarification par abonnement afin de gérer la barrière du coût initial.
Développements Récents du Secteur sur le Marché des Logiciels de Gestion des Immobilisations
- Juillet 2026 : IBM a mis en avant les capacités prévues pour IBM Maximo Application Suite 9.2, notamment l'intégration d'agents IA et l'extraction automatisée de données à partir de contrats de location. Cette mise à jour fait progresser l'automatisation autour des documents non structurés qui peuvent ralentir les flux de travail liés aux immobilisations et aux baux, renforçant la position de Maximo dans les environnements d'actifs fortement réglementés en matière de conformité.
- Avril 2026 : SAP a lancé SAP Cloud ERP Private 2025 FPS1, ajoutant une explication assistée par IA pour les chiffres clés des immobilisations et une capacité de proposition de capitalisation pilotée par l'IA. Ces ajouts font progresser la comptabilité des immobilisations vers une aide à la décision assistée au sein de l'ERP central, augmentant la pression concurrentielle sur les outils autonomes pour se différencier par des intégrations opérationnelles plus poussées et des modèles sectoriels.
- Juin 2025 : IBM a annoncé la disponibilité générale de Maximo Application Suite 9.1. Cette version soutient la modernisation continue des plateformes pour les entreprises à forte intensité d'actifs et offre une nouvelle base de référence pour les clients passant de déploiements EAM existants vers des opérations et un reporting basés sur une suite, alignés sur le cloud.


Marché des Logiciels de Gestion des Immobilisations Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les produits logiciels utilisés pour enregistrer, suivre, amortir et auditer les immobilisations tout au long de leur cycle de vie, y compris les déploiements packagés et livrés en cloud. Le chiffre d'affaires est comptabilisé à partir des licences ou abonnements logiciels qui soutiennent la comptabilité, le suivi et le reporting des immobilisations dans les contextes professionnels.
Exclusions du périmètre : nous excluons les lecteurs et étiquettes RFID autonomes, les suites ERP génériques où les immobilisations ne constituent qu'un petit module, et les plateformes de maintenance des installations qui ne gèrent pas la comptabilité des immobilisations.
Aperçu de la segmentation
- Par composant
- Logiciels
- Module de suivi des actifs et de code-barres
- Module de maintenance préventive et prédictive
- Module de gestion des amortissements et de la fiscalité
- Module de gestion des risques et de la conformité
- Services
- Services professionnels et de mise en œuvre
- Services gérés
- Logiciels
- Par modèle de déploiement
- Basé sur le cloud
- Sur site
- Par taille d'entreprise
- Grandes entreprises
- Petites et moyennes entreprises
- Par classe d'actifs
- Actifs informatiques et numériques
- Usines et machines
- Flottes et équipements mobiles
- Immobilier et infrastructure
- Par secteur d'activité
- Fabrication industrielle
- Transport et logistique
- Santé et sciences de la vie
- Énergie et services publics
- Construction et immobilier
- Gouvernement et secteur public
- Technologies de l'information et télécommunications
- Autres secteurs (médias, éducation, BFSI, commerce de détail)
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par clarifier ce que les acheteurs paient réellement dans les logiciels de gestion des immobilisations, et comment les fournisseurs décrivent des modules tels que l'amortissement, les pistes d'audit et le suivi des actifs. Nous nous sommes appuyés sur des sources publiques telles que les dépôts de la SEC américaine, les séries du Bureau of Labor Statistics américain pour le contexte de l'emploi et des salaires dans les fonctions informatiques et financières, les tableaux de recensement des TIC et des entreprises du Bureau du recensement américain, et les indicateurs de l'OCDE et de la Banque mondiale sur la numérisation des entreprises et les tendances d'investissement.
Pour éviter de fonder le modèle sur des opinions, nous avons également examiné les directives comptables et de conformité ainsi que les signaux d'adoption provenant de sources telles que la documentation IFRS, les portails d'achats publics et les publications d'associations traitant des contrôles d'actifs et de la préparation aux audits. En outre, nous avons utilisé des sources secondaires générales telles que les rapports annuels des fournisseurs, les présentations aux investisseurs, la documentation produit et la couverture médiatique fiable des évolutions de tarification et de déploiement. Des abonnements à des bases de données payantes ont été utilisés de manière sélective pour les données financières des entreprises, les recherches de brevets et l'analyse de contrats ou d'appels d'offres afin de valider où la demande est active. Ces sources documentaires ne sont qu'illustratives, et de nombreuses autres références publiques ont été utilisées pour collecter, vérifier et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la vérification de ce qui est acheté en tant qu'outil de gestion des immobilisations par rapport à ce qui est intégré dans des suites d'entreprise plus larges, et sur la manière dont les prix évoluent entre les licences sur site et les abonnements cloud. Nous avons échangé avec un ensemble de fournisseurs de logiciels, de partenaires d'implémentation et d'utilisateurs finaux issus de fonctions à forte intensité d'actifs (finance, informatique et opérations) dans les principales régions, afin que des hypothèses telles que les taux d'adoption, les valeurs contractuelles moyennes et le comportement de renouvellement puissent être ajustées vers des fourchettes réalistes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Cadres dirigeants (CXO) : 13 % | APAC : 49 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 33 % |
| Petits acteurs : 17 % | Managers : 56 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché a été construit selon une approche descendante et ascendante, où les dépenses en logiciels d'entreprise et les indicateurs d'adoption numérique ont d'abord été utilisés pour reconstituer le bassin de demande, puis le total a été testé à l'aide d'approximations sélectives des fournisseurs et des canaux. En pratique, nous sommes partis de l'ensemble adressable des organisations qui ont besoin de registres formels d'immobilisations et de pistes d'audit, puis nous avons appliqué une logique de pénétration et de tarification par type de déploiement.
Les principales données utilisées dans le modèle comprenaient la répartition entre les déploiements sur site et cloud, les schémas typiques d'abonnement par rapport à la licence, le comportement de renouvellement, et la fréquence avec laquelle les processus de gestion des immobilisations passent des feuilles de calcul à des outils dédiés. Nous avons également suivi des signaux d'achat concrets tels que les besoins de préparation aux audits et à la conformité, les calendriers de modernisation des systèmes financiers, et la part des secteurs à forte intensité d'actifs dans chaque région, qui portent généralement des registres d'immobilisations plus importants. Lorsque des vérifications ascendantes étaient nécessaires, les valeurs contractuelles moyennes échantillonnées ont été multipliées par le nombre estimé de clients, puis ajustées pour tenir compte des écarts lorsque les fournisseurs vendent via des partenaires ou intègrent des modules dans des accords plus larges.
Pour les prévisions, une analyse de scénarios a été utilisée car l'adoption est façonnée à la fois par des facteurs stables tels que la migration vers le cloud et la conformité, et par des évolutions ponctuelles telles que les cycles budgétaires et les changements de politique. Les hypothèses de croissance ont été testées à l'aide de données primaires sur l'évolution des prix, le rythme de conversion vers le cloud et l'expansion des acheteurs des grandes entreprises vers les entreprises de taille intermédiaire.
Validation des données et cycle de mise à jour
Avant la finalisation des résultats, les résultats sont triangulés par rapport à des vérifications indépendantes telles que l'orientation des revenus des fournisseurs, l'activité contractuelle publique et la tendance implicite du mix de déploiement au fil du temps. Les valeurs aberrantes sont étudiées en réexaminant les hypothèses, en revérifiant les conversions et, si nécessaire, en recontactant les personnes interrogées pour confirmer si un changement est réel ou lié au calendrier, à la devise ou à l'intégration groupée.
Chaque passage du modèle est examiné par étapes, avec des vérifications par des pairs sur les données d'entrée, la logique mathématique et la cohérence des totaux avec les signaux de marché connus. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent et peuvent modifier la croissance, tels que des changements majeurs de politique ou des évolutions significatives de produits et de tarification. Juste avant la livraison, nous procédons à une dernière vérification pour garantir que les données les plus récentes disponibles ont été reflétées de manière cohérente dans les tableaux et les analyses.
Taille du marché des logiciels de gestion des immobilisations selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les logiciels de gestion des immobilisations varient souvent car les différentes études ne comptabilisent pas les mêmes lignes de revenus, et elles ne s'alignent pas non plus sur les mêmes années de référence, le calendrier des devises et ce que le terme « logiciel » signifie en pratique. Nous constatons généralement que les plus grandes différences proviennent de l'inclusion ou non des services, de la manière dont les abonnements cloud sont annualisés, et de l'intégration ou non de catégories adjacentes.
L'écart principal provient de l'ajout ou non des services d'implémentation et de support à la valeur du logiciel, où Mordor Intelligence ne comptabilise les services que lorsqu'ils sont vendus dans le cadre du contrat logiciel principal, et exclut du périmètre les traceurs matériels autonomes et les suites ERP génériques.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,82 milliards USD (2025) | |
| Éditeur sectoriel A | 4,53 milliards USD (2025) | Utilise une approche logiciel-plus-services dans certaines sections mais applique une couverture prudente des fournisseurs et des ajustements limités pour les accords groupés en suite, ce qui peut réduire le total 2025. |
| Éditeur sectoriel B | 4,06 milliards USD (2024) | Suit un ensemble plus large de « logiciels d'immobilisations » avec des étiquettes de déploiement mixtes, mais l'alignement des années et la conversion vers une base de revenus logiciels cohérente ne sont pas toujours explicites, ce qui peut modifier les valeurs lors de comparaisons année par année. |
En observant l'écart, les principaux facteurs sont ce qui est comptabilisé comme revenu logiciel, la manière dont les contrats groupés sont traités, et si l'année indiquée correspond au même calendrier de devises. En reliant les hypothèses à des unités d'achat claires telles que les abonnements, les licences et les modules complémentaires liés aux contrats, l'estimation reste traçable et plus facile à reproduire lorsque de nouvelles données sont publiées.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des logiciels de gestion des immobilisations ?
Le marché est évalué à 5,37 milliards USD en 2026 et devrait atteindre 9,18 milliards USD d'ici 2031 à un TCAC de 11,32 %.
Quelle région connaît la croissance la plus rapide pour les solutions de gestion des immobilisations ?
L'Asie-Pacifique affiche la croissance la plus rapide avec un TCAC de 12,05 % jusqu'en 2031, portée par l'expansion manufacturière, l'adoption réglementaire et les déploiements cloud natifs.
À quelle vitesse les déploiements cloud progressent-ils par rapport aux systèmes sur site ?
Les solutions cloud progressent à un TCAC de 13,26 %, dépassant la croissance des systèmes sur site, alors que les entreprises privilégient la scalabilité, la préparation à l'IA et la réduction des dépenses d'investissement.
Quel secteur détient la plus grande part des dépenses du marché ?
La fabrication industrielle contrôle 21,72 % des revenus 2025, reflétant des portefeuilles d'équipements complexes et une priorité élevée d'évitement des arrêts.
Quels sont les principaux facteurs de l'expansion du marché ?
L'optimisation des coûts, le suivi en temps réel via l'IoT, les mandats de conformité, l'adoption du cloud, le reporting ESG et les modèles de maintenance liés à l'assurtech stimulent collectivement la demande.
Comment les PME surmontent-elles les coûts élevés de mise en œuvre ?
La tarification SaaS par abonnement, les subventions gouvernementales et les déploiements progressifs réduisent les dépenses initiales, permettant aux PME d'accéder aux mêmes capacités prédictives que les grandes entreprises.
Dernière mise à jour de la page le:



