
Taille et part du marché des cartouches pharmaceutiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
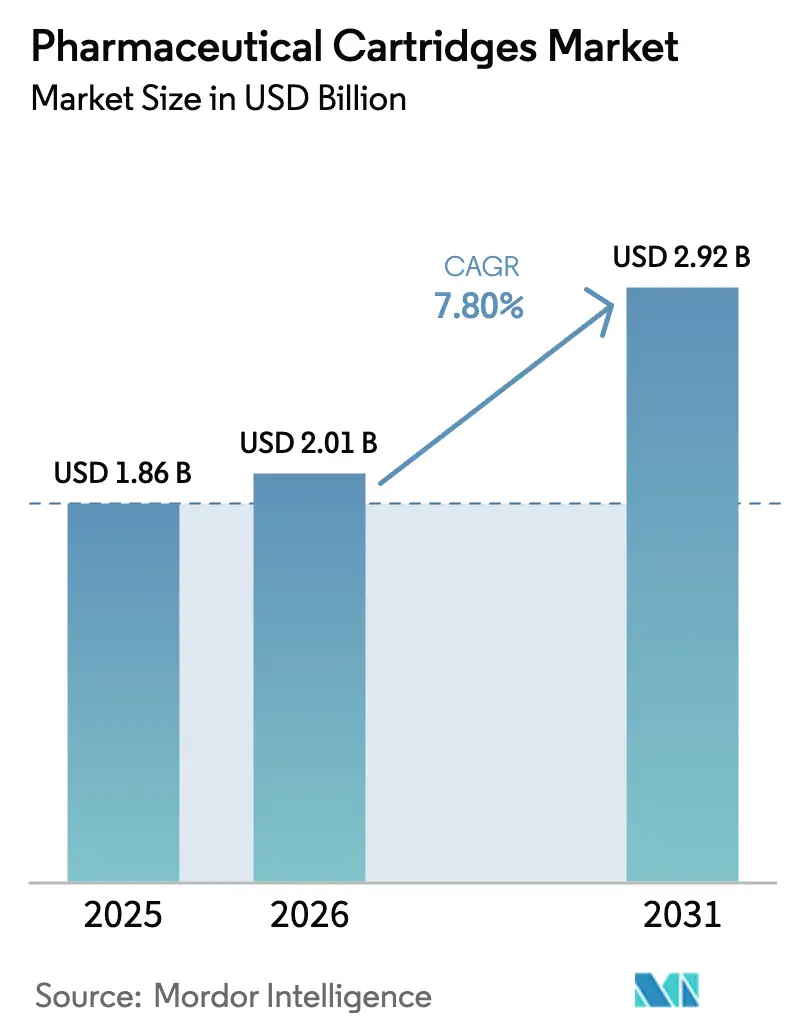
| Taille du Marché (2026) | 2.01 Milliards de dollars |
| Taille du Marché (2031) | 2.92 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des cartouches pharmaceutiques par Mordor Intelligence
La taille du marché des cartouches pharmaceutiques devrait passer de 1,86 milliard USD en 2025 à 2,01 milliards USD en 2026 et devrait atteindre 2,92 milliards USD d'ici 2031, avec un TCAC de 7,80 % sur la période 2026-2031. La croissance repose sur un virage décisif vers les biologiques auto-administrés, les thérapies GLP-1 à haute viscosité et l'utilisation plus large de dispositifs d'administration sous-cutanée à grand volume permettant aux patients de traiter leurs maladies chroniques à domicile. La convergence réglementaire, notamment la révision de l'Annexe 1 de l'Union européenne sur les règles de stérilité, oriente les fabricants vers des cartouches prêtes à l'emploi (RTU) qui suppriment les étapes coûteuses de lavage et de dépyrogénation, tandis que l'automatisation du remplissage-finition pilotée par l'IA réduit la casse du verre et divise par deux les rejets erronés. Le verre reste le matériau privilégié, mais les plastiques techniques tels que le COC et le COP progressent le plus rapidement grâce à leur résistance aux chocs et à leur compatibilité chimique. La demande est la plus forte dans le diabète, mais l'oncologie affiche désormais la progression la plus rapide à mesure que les conjugués anticorps-médicament migrent vers des formats de cartouches, et l'Amérique du Nord continue de détenir la plus grande part régionale, soutenue par des expansions de capacité de plusieurs milliards de dollars.
Principaux enseignements du rapport
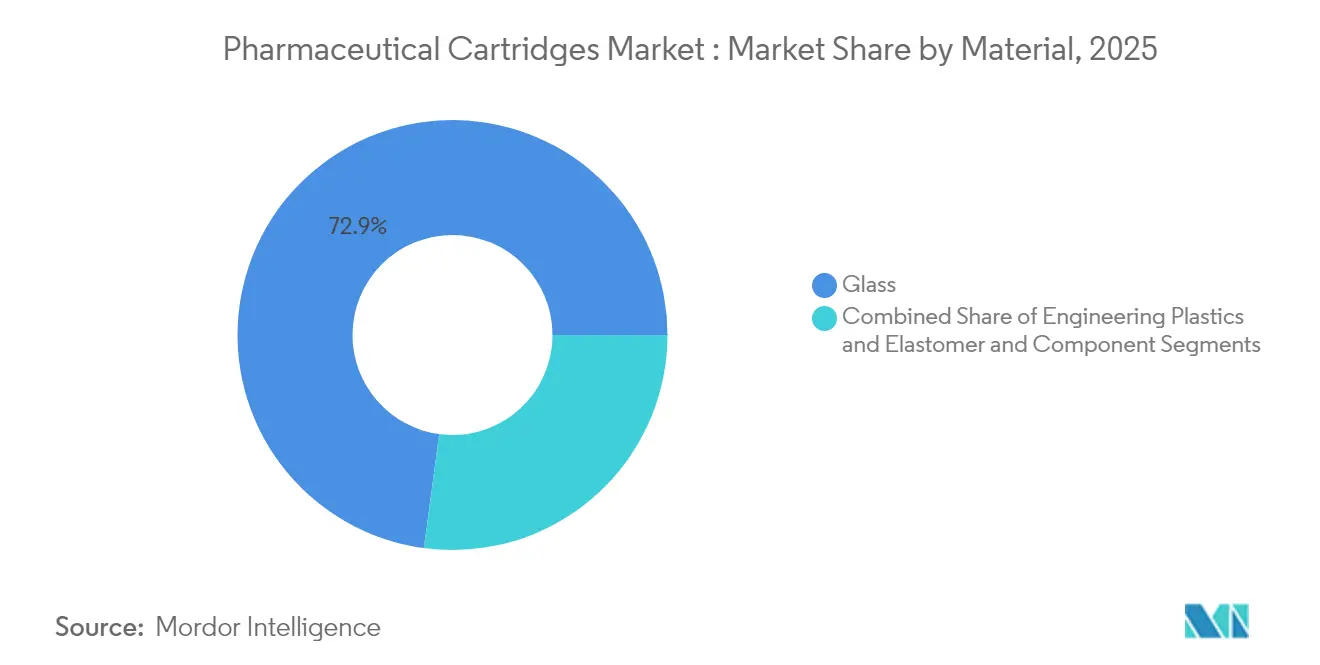
- Par matériau, le verre détenait 72,88 % de la part du marché des cartouches pharmaceutiques en 2025, tandis que les plastiques techniques devraient enregistrer un TCAC de 11,71 % jusqu'en 2031.
- Par compatibilité avec les dispositifs d'administration, les stylos injecteurs réutilisables étaient en tête avec une part de revenus de 43,55 % en 2025 ; les pompes portables sur le corps devraient progresser à un TCAC de 10,98 % jusqu'en 2031.
- Par capacité, les cartouches de moins de 3 ml représentaient 40,92 % de la taille du marché des cartouches pharmaceutiques en 2025, tandis que les dispositifs de plus de 10 ml devraient croître à un TCAC de 9,86 % durant la période 2026-2031.
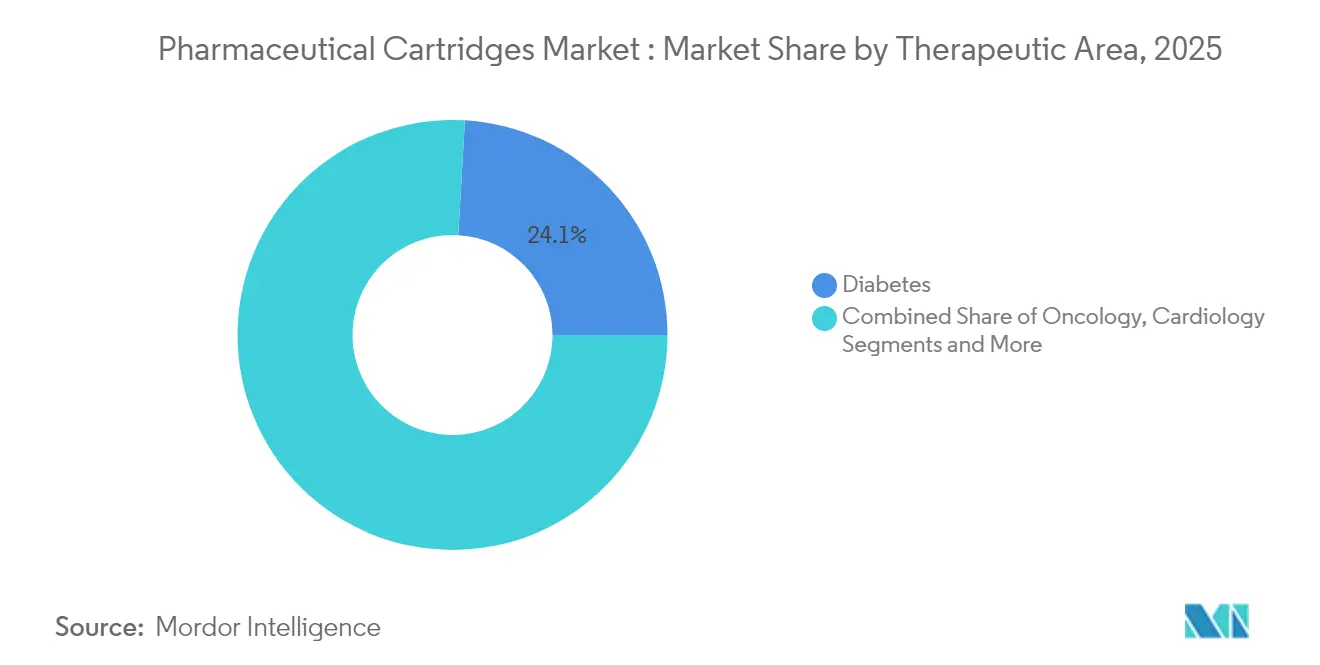
- Par aire thérapeutique, le diabète dominait avec une part de 24,08 % de la taille du marché des cartouches pharmaceutiques en 2025 ; l'oncologie devrait se développer à un TCAC de 14,12 % jusqu'en 2031.
- Par utilisateur final, les entreprises pharmaceutiques représentaient 59,05 % de la demande en 2025, mais les CMO/CDMO devraient afficher le TCAC le plus élevé, à 11,32 %, jusqu'en 2031.
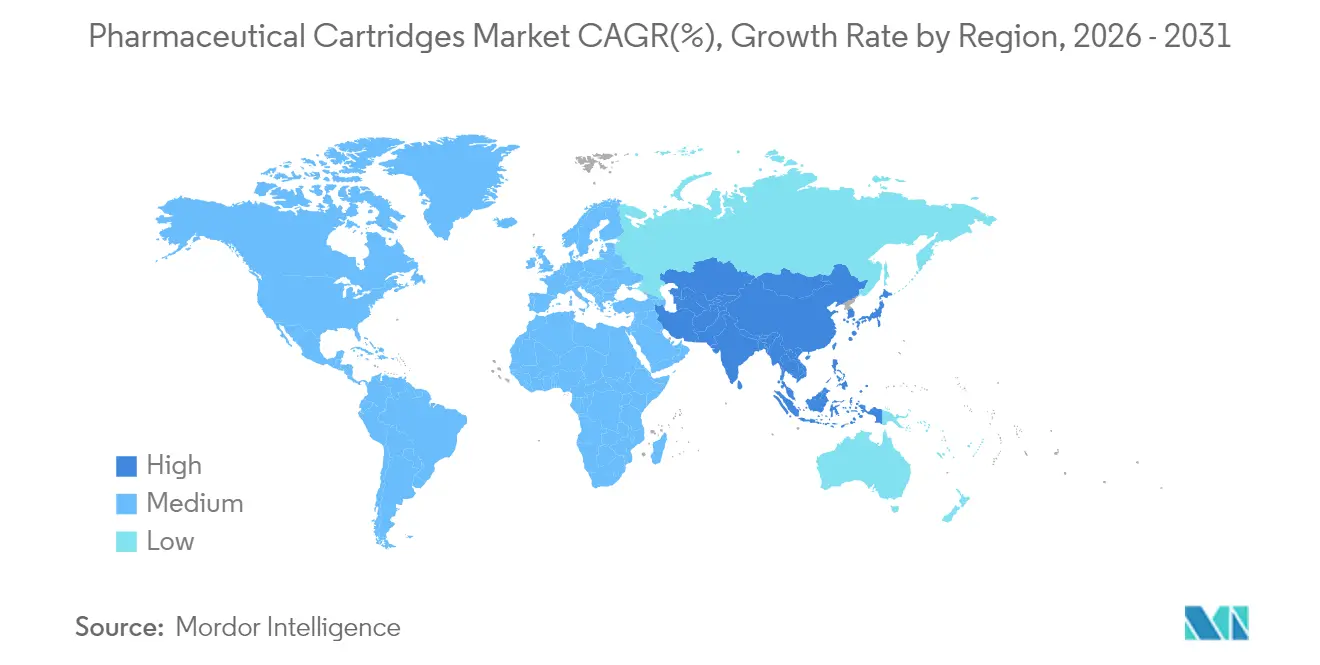
- Par géographie, l'Amérique du Nord a capté 38,21 % de la part du marché des cartouches pharmaceutiques en 2025, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un TCAC de 9,84 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des cartouches pharmaceutiques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de stylos auto-injecteurs et de formats d'injecteurs portables | +1.8% | Mondial, plus prononcé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Migration des biologiques GLP-1 contre l'obésité et à haute viscosité vers l'administration par cartouche | +2.1% | Mondial, porté par l'Amérique du Nord, se diffusant vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Émergence de cartouches pour injecteurs portables sur le corps à grand volume (≥ 10 ml) | +1.2% | Amérique du Nord et Europe, adoption précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Règles de stérilité de l'Annexe 1 de la directive européenne stimulant l'adoption des cartouches RTU | +0.9% | Principalement en Europe, avec des répercussions réglementaires mondiales | Court terme (≤ 2 ans) |
| Automatisation du remplissage-finition pilotée par l'IA réduisant la casse du verre et les rebuts | +0.7% | Mondial, concentré dans les pôles de fabrication avancée | Long terme (≥ 4 ans) |
| Verre à marquage laser intelligent compatible UDI pour la traçabilité | +0.5% | Mondial, piloté par la réglementation | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de stylos auto-injecteurs et de formats d'injecteurs portables
Les stylos injecteurs et les pompes portables constituent désormais le socle du traitement centré sur le patient, permettant aux individus d'administrer des thérapies chroniques sans se rendre en clinique. Ypsomed a vendu plus de 12 millions de stylos réutilisables et 1,7 milliard de stylos préremplis en 2024, soulignant l'ampleur de l'adoption. Avec environ 500 millions de personnes vivant avec le diabète de type 2 et 1 milliard touchées par l'obésité, les dispositifs conviviaux permettant des dosages fréquents sont devenus indispensables. Les travaux cliniques montrent que les injections sous-cutanées jusqu'à 10 ml obtiennent une acceptation de 79 % chez les patients et que la douleur revient au niveau de référence en 30 minutes, de sorte que l'augmentation des volumes de cartouches répond aux seuils de confort des consommateurs.[1]Wendy D. Woodley, « Évaluation clinique des effets tissulaires, de la douleur et de l'acceptabilité des injections sous-cutanées à grand volume chez des adultes sains », Clinical and Translational Science, ascpt.onlinelibrary.wiley.comLes stylos connectés enregistrent désormais les données de dosage pour le suivi de l'observance, transformant le matériel d'administration en outils de données en vie réelle qui renforcent les propositions de valeur des entreprises pharmaceutiques. Cette tendance ajoute un volume régulier au marché des cartouches pharmaceutiques à mesure que la thérapie à domicile passe de l'exception à la norme.
Migration des biologiques GLP-1 contre l'obésité et à haute viscosité vers l'administration par cartouche
Les agonistes des récepteurs GLP-1 sont devenus la classe pharmaceutique à la croissance la plus rapide et leur migration du diabète vers le traitement de l'obésité génère de nouvelles commandes de cartouches. West Pharmaceutical Services a conclu des accords pluriannuels sur les élastomères principalement destinés à ce segment, les produits auto-injectables représentant déjà 73 % des ventes de son segment propriétaire. Pour traiter les formulations plus épaisses que 15 cP, BD s'est associé à Ypsomed pour combiner les seringues en verre Neopak XtraFlow avec des auto-injecteurs, garantissant une administration sous-cutanée fluide. Les analyses de brevets montrent que 57 % des dépôts relatifs aux GLP-1 portent sur les mécanismes d'administration plutôt que sur les molécules, révélant des avantages concurrentiels susceptibles de ralentir l'érosion générique tout en maintenant une demande élevée de cartouches. Les auto-injecteurs rechargeables émergent comme des alternatives plus écologiques et moins coûteuses, mais ils reposent toujours sur des cartouches robustes conçues pour de multiples actuations. Ces développements insufflent une urgence dans les expansions de capacité à travers le marché des cartouches pharmaceutiques.
Émergence de cartouches pour injecteurs portables sur le corps à grand volume (≥ 10 ml)
Les injecteurs portables permettent l'administration sous-cutanée de biologiques précédemment réservés aux perfusions intraveineuses. La plateforme Vertiva 10 ml de Stevanato Group illustre cette orientation, offrant des fenêtres d'administration prolongées pour les thérapeutiques à haute dose. Les essais montrent que les dispositifs portables de 5 ml atteignent une localisation de 93,2 % dans le tissu cible avec une forte acceptation des utilisateurs. Les canules ultra-fines qui élargissent la lumière de 30 % réduisent les temps d'administration pour les solutions épaisses, répondant aux défis de viscosité.[2]Bruce C. Roberts, « Une nouvelle conception de canule améliore les taux d'auto-injection à grand volume pour les solutions à haute viscosité », PubMed, pubmed.ncbi.nlm.nih.gov Les analyses de pipeline recensent 182 biologiques sous-cutanés à grand volume, les doses en oncologie couvrant souvent 5-20 ml contre ≤ 5 ml pour les usages non cancéreux. Les différentes plages de doses exigent des géométries de cartouches spécifiques, renforçant la nécessité de lignes de fabrication polyvalentes au sein du marché des cartouches pharmaceutiques.
Règles de stérilité de l'Annexe 1 de la directive européenne stimulant l'adoption des cartouches RTU
La révision de l'Annexe 1 en 2023 a élargi les directives de fabrication stérile de 16 à 58 pages. Les exigences relatives aux technologies de barrière et aux tests d'intégrité post-stérilisation avant utilisation (PUPSIT) accroissent la complexité des lignes de lavage-stérilisation traditionnelles, incitant à passer aux cartouches RTU qui arrivent stériles et prêtes au remplissage. Les systèmes RTU éliminent plusieurs étapes de traitement, réduisent le risque de contamination et augmentent le débit des lignes.[3]Tina Morris, « PUPSIT et la révision de l'Annexe 1 », PDA, pda.org Un consortium réunissant SCHOTT Pharma, Gerresheimer et Stevanato Group vise à standardiser les formats RTU, témoignant d'une reconnaissance collective que la pression réglementaire favorise désormais les contenants pré-stérilisés. À mesure que les entreprises standardisent leur production mondiale sur les règles les plus strictes, l'Annexe 1 stimule indirectement les taux d'adoption des RTU dans le monde entier, ajoutant une valeur premium au marché des cartouches pharmaceutiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fabrication complexe en plusieurs étapes et validation cGMP stricte | -1.4% | Mondial, accentué dans les juridictions strictes | Long terme (≥ 4 ans) |
| Risque de substitution par des seringues préremplies dans la gamme ≤ 3 ml | -0.8% | Mondial, notamment pour les thérapies bien établies | Moyen terme (2-4 ans) |
| Pénuries mondiales de tubes en borosilicate liées à la demande en verre solaire | -0.6% | Chaînes d'approvisionnement mondiales, aiguë en Asie-Pacifique | Court terme (≤ 2 ans) |
| Investissement croissant dans les patchs à micro-réseaux sans aiguille | -0.4% | Pôles de R&D en Amérique du Nord et en Europe, diffusion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fabrication complexe en plusieurs étapes et validation cGMP stricte
La fabrication de cartouches exige des tolérances de précision pour la force de désamorçage, la force de glissement et le déplacement du piston. La norme USP <382> impose désormais des tests du système de fermeture du contenant plutôt que des contrôles de composants individuels, ajoutant de nouvelles couches de validation. Les cycles de développement peuvent s'allonger de 12 à 18 mois à mesure que chaque variable fait l'objet d'une validation statistique. Les outils d'IA ajoutent des exigences de transparence car les régulateurs souhaitent disposer de la logique algorithmique en plus des indicateurs de performance. Les salles blanches de haute qualité, les isolateurs de barrière et les fours de dépyrogénation validés élèvent les seuils d'investissement, décourageant les nouveaux entrants et ralentissant les ajouts de capacité au sein du marché des cartouches pharmaceutiques.
Risque de substitution par des seringues préremplies dans la gamme ≤ 3 ml
Les médicaments à faible volume peuvent rester avec des seringues qui offrent des coûts unitaires inférieurs et des solutions de remplissage clés en main. Des thérapies telles que les anticoagulants et les hormones de croissance utilisent déjà des seringues de 1 à 3 ml, et le passage aux cartouches offre un avantage clinique limité. Les promoteurs de médicaments préfèrent souvent tirer parti des lignes de seringues existantes plutôt que d'investir dans de nouveaux outillages de cartouches, à moins que la viscosité ou les caractéristiques centrées sur le patient n'imposent un changement, ce qui tempère la croissance pour cette gamme de capacité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : la domination du verre face au défi des plastiques techniques
Le verre détenait 72,88 % de la part globale du marché des cartouches pharmaceutiques en 2025, reflétant des décennies de confiance réglementaire et sa nature inerte et transparente. Le segment bénéficie d'une large compatibilité avec les lignes et d'un outillage hérité abondant sur les sites de remplissage-finition. Les plastiques techniques, notamment le COC et le COP, progressent à un TCAC de 11,71 % car ils résistent aux chocs et tolèrent les biologiques à pH élevé, ce qui est avantageux pour les nouveaux agents oncologiques. La validation réglementaire est arrivée lorsque TOPAS Advanced Polymers a obtenu la première conformité USP 661.1 pour les oléfines cycliques.
Les acteurs du secteur des cartouches pharmaceutiques investissent dans des lignes polymères correspondant aux cadences de production du verre, mais les fournisseurs de verre répondent avec du borosilicate renforcé tel que SCHOTT EVERIC pour réduire les rejets cosmétiques. Les pipelines oncologiques nécessitant un stockage cryogénique se tournent vers les polymères car leur intégrité d'étanchéité surpasse celle du verre à basse température. Les débats sur la durabilité ajoutent des tensions ; les polymères permettent un moulage économe en énergie, tandis que le verre met en avant sa recyclabilité éprouvée. La concurrence s'intensifiera à mesure que les deux camps commercialiseront des revêtements avancés et des améliorations de siliconisation pour capter des parts au sein du marché des cartouches pharmaceutiques.


Par compatibilité avec les dispositifs d'administration : les systèmes portables perturbent la domination des stylos
Les stylos injecteurs réutilisables ont sécurisé 43,55 % de la taille du marché des cartouches pharmaceutiques en 2025, ancrés par des décennies de familiarité avec la thérapie insulinique. Pourtant, les pompes portables sur le corps devraient croître à un TCAC de 10,98 % jusqu'en 2031 car elles abritent des cartouches de 5 à 10 ml qui administrent des biologiques GLP-1 hebdomadaires ou des biologiques oncologiques à domicile. Les injecteurs portables BD Libertas ont prouvé l'administration sous-cutanée pour des agents jusqu'à 50 cP, confirmant la maturité technique.
Les fabricants de dispositifs forgent désormais des réseaux multi-fournisseurs garantissant l'adéquation du verre et des élastomères sur toutes les plateformes, Ypsomed coordonnant plus de 15 partenaires pour sécuriser les stocks mondiaux. Les actionneurs à gaz et la force d'actuation surveillée par l'IA remplacent les ressorts traditionnels pour manipuler les médicaments visqueux en toute sécurité. Des auto-injecteurs ciblant des volumes de 5,5 ml arrivent d'Aktiv Medical Systems, indiquant des normes de dosage plus élevées. Ces changements élargissent les choix et stimulent le marché global des cartouches pharmaceutiques.
Par capacité : les cartouches à grand volume stimulent l'innovation
Les cartouches de moins de 3 ml détenaient 40,92 % de la part du marché des cartouches pharmaceutiques en 2025 en raison des produits de longue date pour le diabète et les hormones. La taille du marché des cartouches pharmaceutiques pour les contenants de plus de 10 ml devrait augmenter à un TCAC de 9,86 % car les biologiques à haute dose migrent désormais vers les dispositifs portables sous-cutanés. Le portefeuille de Stevanato Group couvre 5 à 50 ml, prouvant la flexibilité d'échelle.
Les données cliniques montrent que les injections de 10 ml respectent les seuils de tolérance lorsqu'elles sont administrées sur plusieurs minutes, de sorte que les fabricants de dispositifs optimisent le débit via des canules ultra-fines. Les cartouches plus grandes exigent un verre plus résistant et des couches de silicone raffinées pour prévenir la casse lors du transport. Les lignes de remplissage ajustent la force d'insertion du bouchon et les paramètres de ventilation pour les volumes internes plus importants. Ces révisions techniques soutiennent un champ thérapeutique plus large et approfondissent la pénétration des segments grand format au sein du marché des cartouches pharmaceutiques.
Par aire thérapeutique : la croissance de l'oncologie défie le leadership du diabète
Le diabète représentait 24,08 % de la taille du marché des cartouches pharmaceutiques en 2025, porté par l'insuline et, de plus en plus, par la double utilisation des agents GLP-1 pour le contrôle du poids. L'oncologie est positionnée pour un TCAC de 14,12 %, le plus rapide parmi tous les segments. Les conjugués anticorps-médicament et les inhibiteurs de points de contrôle immunitaire sont désormais lancés sous des formes hautement concentrées adaptées aux cartouches de 5 à 10 ml, permettant aux patients d'éviter les unités de perfusion.
L'immunologie reste importante car les biosimilaires de l'adalimumab renforcent les modèles auto-administrés. Les biologiques respiratoires ciblant l'asthme sévère, les traitements ophtalmiques anti-VEGF et les nouvelles injections en neurologie étendent encore l'utilisation des cartouches. Les contenants polymères tolérant le stockage cryogénique répondent aux besoins des vecteurs de thérapie génique et cellulaire. À mesure que la médecine personnalisée se développe, les cartouches remplies avec précision soutiennent la production en micro-lots, améliorant les perspectives du marché des cartouches pharmaceutiques.
Par utilisateur final : l'externalisation aux CMO remodèle la fabrication
Les entreprises pharmaceutiques commandaient 59,05 % de la demande en 2025 grâce à la supervision directe des produits propriétaires et aux investissements en capacité. Les CMO/CDMO affichent cependant le TCAC le plus élevé, à 11,32 %, car les développeurs de médicaments externalisent l'assemblage stérile à des partenaires spécialisés. PCI Pharma Services a alloué 365 millions USD sur ses sites américains et européens pour l'emballage médicament-dispositif.
Resilience prévoit de remplir jusqu'à 200 millions de cartouches par an d'ici 2025 après sa mise à niveau de 225 millions USD à Cincinnati. Les CDMO d'Asie-Pacifique attirent des volumes grâce à des avantages de coûts et à l'alignement sur les BPF PIC/S, Terumo développant ses services d'assemblage de cartouches. Cette tendance à l'externalisation renforce la flexibilité, soutient les lancements de petites biotechs et favorise la croissance soutenue du marché des cartouches pharmaceutiques.
Analyse géographique
L'Amérique du Nord détenait 38,21 % de la part du marché des cartouches pharmaceutiques en 2025, soutenue par d'importants projets d'investissement tels que le campus de remplissage-finition de 4,1 milliards USD de Novo Nordisk et l'usine de seringues polymères de 371 millions USD de SCHOTT Pharma en Caroline du Nord. L'encouragement de la FDA en faveur de la fabrication avancée accélère l'adoption de l'IA et des isolateurs modulaires, positionnant la région comme référence mondiale pour la production de nouvelle génération.
L'Europe suit de près en raison des réformes de stérilité de l'Annexe 1 qui poussent à l'adoption des RTU. Le nouveau site de Stevanato Group à Cisterna di Latina ajoute une capacité régionale pour les cartouches EZ-fill, en accord avec la loi européenne sur les médicaments critiques qui vise la sécurité d'approvisionnement via la production locale. Les règles d'évaluation clinique conjointe et le futur règlement sur l'évaluation des technologies de santé unifient la demande, favorisant les fournisseurs ayant une conformité éprouvée sur plusieurs marchés.
L'Asie-Pacifique devrait croître à un TCAC de 9,84 % jusqu'en 2031, le plus rapide au monde. Kapoor Glass en Inde exporte 90 % de sa production de cartouches vers des clients occidentaux, soulignant la base de fabrication rentable de la région. L'harmonisation réglementaire à travers la Conférence de partenariat asiatique des associations pharmaceutiques facilite les approbations transfrontalières. Des pays comme la Corée du Sud et Singapour développent des pôles biotechnologiques, tandis que le secteur des biologiques en expansion en Chine accroît le besoin de contenants de haute qualité. Collectivement, ces initiatives cimentent l'Asie-Pacifique comme un moteur de croissance essentiel pour le marché des cartouches pharmaceutiques.

Paysage réglementaire
Les conteneurs primaires stériles et leurs opérations de remplissage pour les cartouches pharmaceutiques sont façonnés par les exigences des BPF, les normes pharmacopéiques relatives aux matériaux et les exigences de connexion des dispositifs. En Europe, la révision de l'Annexe 1 des BPF de l'UE, entrée en vigueur en août 2023, est devenue une référence pratique pour le traitement aseptique lié aux cartouches, encourageant les fabricants à documenter des Stratégies de Contrôle de la Contamination (CCS) et à accroître le recours aux technologies de barrière et aux approches de test d'intégrité telles que le PUPSIT. Cette convergence réglementaire a également favorisé une adoption plus large des cartouches prêtes à l'emploi (RTU).
À l'échelle mondiale, les organismes de normalisation et les régulateurs continuent de renforcer les normes de conception et de vérification des systèmes de contenants et de fermetures. L'ISO a publié la norme ISO 11040-8:2026 en 2026, couvrant les exigences et les méthodes d'essai pour les seringues préremplies finies, ce qui influence les attentes concernant les composants interagissants (corps, pistons, fermetures) souvent partagés entre les écosystèmes de cartouches. Les directives de la FDA relatives aux systèmes en verre soulignent également la nécessité de tests de compatibilité et de connectivité au-delà des normes dimensionnelles de base, de sorte que la reconnaissance de l'ISO 11040-4 n'élimine pas la vérification spécifique au produit. La normalisation des connecteurs s'étend également aux composants de transfert adjacents autour du remplissage-finition, West Pharmaceutical Services ayant aligné ses produits Vial Adapter sur la norme ISO 80369-7 en mai 2026 afin de soutenir la traçabilité et des pratiques de connexion plus sûres dans les chaînes d'approvisionnement d'injectables.
Analyse de la chaîne de valeur
La chaîne de valeur des cartouches pharmaceutiques commence par les matières premières telles que le tube de verre borosilicaté et les polymères d'ingénierie, notamment le COP et le COC, ainsi que les composants en élastomère et en caoutchouc. Elle se poursuit ensuite par la mise en forme et la finition (conversion, recuisson, traitement de surface ou siliconisation, et inspection), suivies du nettoyage et de la stérilisation, ou de la préparation RTU. À mesure que les offres RTU se développent, une part croissante de la complexité se déplace vers l'amont, chez les fournisseurs de conteneurs qui livrent des nids ou bacs pré-lavés, dépyrogénés et stériles, permettant aux fabricants de médicaments et aux CDMO de se concentrer sur le remplissage aseptique, le bouchage, l'inspection et l'assemblage des dispositifs pour stylos, auto-injecteurs et systèmes portables.
Tout au long de la chaîne, la charge de qualification et le contrôle des changements constituent des points de gouvernance clés, car tout changement de matériau, de procédé ou de fournisseur nécessite généralement une requalification avec le titulaire du médicament, conformément aux exigences des cGMP et aux accords de qualité. En 2026, West Pharmaceutical Services a mis en évidence cet équilibre par la collaboration et la réallocation de portefeuille : elle a renouvelé son accord d'échange technologique et de licences croisées avec Daikyo Seiko, Ltd. le 14 juillet 2026 pour un développement conjoint couvrant les flacons, les cartouches et les seringues, et a transféré les droits de fabrication et d'approvisionnement du système d'administration corporel SmartDose 3,5 mL avec effet au 1er juillet 2026. Prises ensemble, ces actions montrent comment les fournisseurs de cartouches gèrent l'accès à l'innovation via les licences et le co-développement, tout en réallouant les ressources entre les plateformes d'administration, avec des CDMO et des partenaires de dispositifs ajoutant des capacités et des nœuds d'assemblage plus proches des marchés finaux.
Paysage concurrentiel
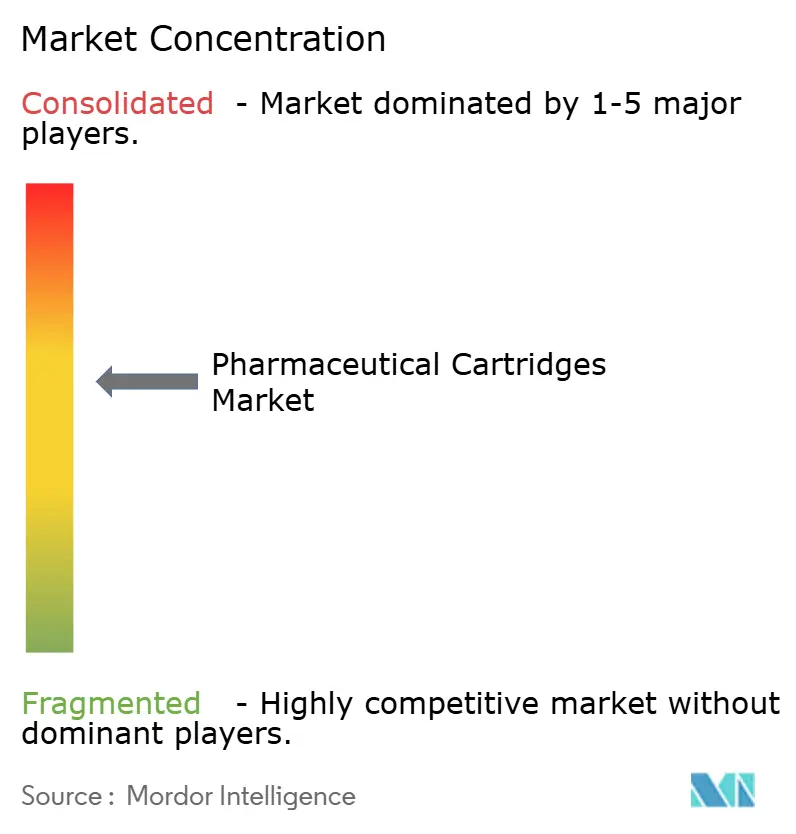
Le marché des cartouches pharmaceutiques reste modérément fragmenté. Stevanato Group, SCHOTT AG et West Pharmaceutical Services ancrent le premier rang grâce à une intégration verticale qui fusionne la fabrication de cartouches, le remplissage et l'assemblage de dispositifs. Leur alliance sur les normes RTU unit les expertises et accélère l'acceptation réglementaire. Les fournisseurs de verre poursuivent des innovations en matière de revêtement et de marquage laser, tandis que les spécialistes des plastiques étendent la capacité de moulage en salle blanche pour remporter des contrats en oncologie.
Les brevets se concentrent autour des mécanismes d'administration, notamment les auto-injecteurs GLP-1, ce qui protège les acteurs établis et entrave les nouveaux entrants. Les perturbateurs comprennent les développeurs de patchs à micro-aiguilles qui promettent un dosage biologique sans aiguille, et les entreprises de plastiques techniques ciblant les flacons oncologiques incassables. L'intégration de puces RFID dans les cartouches intelligentes par BD illustre la différenciation par la traçabilité. Alors que les clients pharmaceutiques recherchent des partenaires à source unique, les fournisseurs proposant des solutions clés en main bénéficient d'un avantage stratégique, mais la demande croissante laisse de la place aux spécialistes de niche axés sur la durabilité ou l'emballage intelligent.
Leaders du secteur des cartouches pharmaceutiques
-
Nipro Corporation
-
Gerresheimer AG
-
Stevanato Group
-
Schott AG
-
West Pharmaceutical Services
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'adoption des cartouches prêtes à l'emploi (RTU), motivée par la conformité réglementaire, demeure un axe de développement clair, en particulier alors que les exigences aseptiques alignées sur l'Annexe 1 poussent les fabricants à réduire les étapes de préparation sur site et l'intervention humaine. Ce changement oriente les décisions d'achat vers des fournisseurs capables de proposer des conteneurs RTU avec une assurance de stérilité validée, des formats compatibles avec les barrières et une documentation de contrôle des changements, plutôt que de se concentrer principalement sur les prix unitaires. Les travaux de normalisation entre les principaux fournisseurs de conteneurs, y compris les efforts sectoriels d'harmonisation des formats RTU, soutiennent également les transferts multi-sites pour les entreprises pharmaceutiques et les CDMO et améliorent l'évolutivité à l'échelle géographique.
Un deuxième groupe d'opportunités concerne la capacité de remplissage-finition stérile multi-formats, prenant en charge la fabrication de cartouches en parallèle des seringues et des flacons. Cela correspond aux besoins des programmes combinant médicament et dispositif, qui nécessitent des lignes flexibles et des ensembles de composants validés. En 2026, des signaux concrets d'investissement et de capacité incluent des extensions de CDMO axées sur le remplissage-finition compatible avec les cartouches, telles que l'extension de 100 millions USD de Grand River Aseptic Manufacturing pour le remplissage de seringues et de cartouches, et l'investissement de 30 millions USD de Halo Pharma pour ajouter la fabrication de flacons stériles, de seringues préremplies et de cartouches. Du côté des fournisseurs, le développement de produits ciblant les biologiques complexes et l'appariement avec des dispositifs continue d'émerger, notamment l'introduction par SCHOTT Pharma, en avril 2026, d'une solution de cartouche en verre stérile pour biologiques dans les formats 3 mL et 5 mL.
Développements récents du secteur
- Juillet 2026 : Shantha Biologics a conclu un accord avec Novo Nordisk pour fournir des services de remplissage-finition de cartouches dans son établissement approuvé par la FDA américaine à Hyderabad, en Inde. Cette collaboration accroît la capacité pour les cartouches biologiques et soutient la chaîne d'approvisionnement des injectables. Cet accord positionne Shantha pour servir les thérapies GLP-1 en croissance et autres thérapies biologiques, soutenant la demande à court terme.
- Juillet 2026 : West Pharmaceutical Services a finalisé la vente et le transfert des droits de fabrication et d'approvisionnement du système d'administration corporel SmartDose 3,5 mL. Cette cession restructure son portefeuille d'administration corporelle en réduisant son empreinte de capacité. Les ressources sont redirigées vers des segments à plus forte valeur et des opportunités de croissance plus rapide.
- Juin 2026 : SCHOTT Pharma a inauguré une installation élargie de production de flacons à Lebanon, en Pennsylvanie, soutenue par la BARDA. Cette extension augmente la capacité de fabrication nationale pour les flacons utilisés dans les vaccins et les biologiques. Cette initiative renforce la résilience de l'approvisionnement en emballages aux États-Unis et la préparation au déploiement à grande échelle des biologiques.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché des cartouches pharmaceutiques couvre les conteneurs primaires stériles en contact avec le médicament qui contiennent des médicaments injectables destinés à être utilisés dans des systèmes d'administration à cartouche, et la valeur reflète les ventes du conteneur de cartouche lui-même auprès des utilisateurs finaux.
Exclusions du périmètre : sont exclus le dispositif d'administration (stylo, injecteur, pompe), les aiguilles, l'emballage secondaire et la valeur du produit médicamenteux.
Aperçu de la segmentation
-
Par matériau
-
Verre
- Type I (borosilicate)
- Type II (verre sodocalcique traité)
- Type III (verre sodocalcique)
-
Plastiques techniques
- COP/COC (oléfine cyclique)
- PETG/autres polymères
- Élastomères et composants en caoutchouc
-
Verre
-
Par compatibilité avec les dispositifs d'administration
- Stylos injecteurs réutilisables
- Stylos injecteurs jetables
- Pompes portables sur le corps
- Seringues d'anesthésie locale dentaire
- Auto-injecteurs
-
Par capacité (ml)
- < 3
- 3 – 5
- 5 – 10
- > 10 (grand volume)
-
Par aire thérapeutique
- Ophtalmologie
- Respiratoire
- Neurologie
- Oncologie
- Immunologie (dont AcM)
- Cardiologie
- Diabète (insulines, GLP-1)
- Anesthésie dentaire
- Autres thérapies
-
Par utilisateur final
- Entreprises pharmaceutiques
- Entreprises biotechnologiques
- CMO / CDMO
- Autres utilisateurs finaux (santé animale, cabinets dentaires)
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et établir une image initiale de l'offre et de la demande avant de s'entretenir avec les acteurs du secteur. Nous avons consulté des sources publiques, notamment les bases de données de la FDA américaine (approbations de médicaments et directives sur les produits combinés), le site web de l'Agence européenne des médicaments, UN Comtrade pour les flux commerciaux de matériaux d'emballage pharmaceutique, et les statistiques sanitaires de l'OCDE pour les tendances de traitement des maladies chroniques influençant les volumes d'injectables.
Du côté de l'offre, nous avons examiné les rapports annuels d'entreprises, les présentations aux investisseurs et les communiqués de presse officiels afin de comprendre les extensions de capacité, les certifications qualité et les implantations de fabrication régionales. Les bases de données de brevets et les articles de revues à comité de lecture ont été utilisés pour suivre les tendances relatives aux matériaux et aux fermetures pouvant influencer l'adoption dans les biologiques sensibles. Nous avons également utilisé des abonnements payants pour les données financières des entreprises et pour le suivi des brevets et de l'actualité afin de réduire les lacunes de visibilité sur les entreprises privées. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références publiques ont également été vérifiées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la manière dont les cartouches sont spécifiées, achetées et qualifiées, car ces choix façonnent la demande réelle davantage que la croissance globale des injections. Nous avons échangé avec un ensemble de fabricants de cartouches, d'équipes d'emballage pharmaceutique et biotechnologique, de parties prenantes du remplissage-finition et de la fabrication sous contrat, ainsi que d'experts qualité et réglementaires dans les principales régions, afin de confirmer et d'ajuster les hypothèses relatives à l'utilisation, au mix et à la tarification.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 34 % | Cadres dirigeants : 15 % | APAC : 44 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 37 % |
| Petits acteurs : 17 % | Managers : 47 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une reconstruction descendante reliant les volumes de thérapies injectables et les tendances d'administration par dispositif à la consommation de cartouches, puis filtrée par l'éligibilité des formats et la capacité de remplissage-finition au niveau régional. Les variables clés prises en compte incluaient la part des biologiques administrés via des systèmes à cartouche, la base installée de plateformes d'administration compatibles, le rythme d'adoption de l'auto-administration pour les thérapies chroniques, les extensions régionales de fabrication stérile, et les fourchettes de prix de vente moyens par matériau et capacité.
Les totaux ont ensuite été vérifiés à l'aide d'approximations ascendantes sélectives, principalement par des répartitions de revenus échantillonnées auprès des fournisseurs, des vérifications de canaux avec les équipes d'achat d'emballages, et des recoupements volume × prix de vente moyen pour les zones thérapeutiques à forte utilisation. Lorsque les divulgations des entreprises étaient limitées, les lacunes ont été comblées par des références de pairs, des signaux de capacité et des fourchettes d'utilisation étayées par des entretiens, puis affinées par une validation de suivi.
Pour les prévisions, une analyse de scénarios a été utilisée afin de tester l'évolution des résultats selon différentes vitesses d'adoption de l'auto-injection, différents taux de croissance des biologiques et différents délais de qualification pour l'emballage primaire. Les hypothèses ont été maintenues cohérentes entre les régions, puis ajustées lorsque les experts ont indiqué des contraintes, telles que la capacité d'inspection ou des exigences plus strictes en matière d'extractibles et de lixiviables.
Validation des données et cycle de mise à jour
La validation s'est appuyée sur la triangulation de la valeur modélisée avec des signaux indépendants, notamment les évolutions des annonces de capacité de remplissage-finition, les indicateurs d'adoption des dispositifs et l'activité réglementaire publique affectant les délais de qualification de l'emballage primaire. Nous avons également effectué des vérifications d'écarts entre régions et matériaux afin d'examiner les valeurs aberrantes, puis avons revu la logique et les données sous-jacentes en plusieurs étapes avant validation finale.
Les rapports sont actualisés selon un cycle annuel, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des ajouts majeurs de capacité, des changements réglementaires ou des perturbations d'approvisionnement pouvant modifier la disponibilité ou la tarification des cartouches. Avant la livraison, un analyste effectue une nouvelle passe de données et reconfirme les hypothèses clés afin que la vision reflète les informations les plus récentes disponibles.
Estimation du marché des cartouches pharmaceutiques par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les cartouches pharmaceutiques peuvent différer sensiblement, même lorsque le même nom de produit est utilisé, car les limites de périmètre et les périodes considérées sont traitées différemment. Nous observons généralement des écarts liés à ce qui est comptabilisé comme une vente de cartouche, à la manière dont les prix sont moyennés entre matériaux et capacités, et au fait que l'estimation soit construite à partir de signaux de demande, de signaux d'offre, ou d'une combinaison des deux.
Les évolutions de capacité de remplissage-finition et les délais de qualification des cartouches sont les vérifications factuelles qui relient la valeur 2026 de Mordor Intelligence à un bassin de consommation réaliste, plutôt que de supposer que toute la croissance des injectables se convertit en demande de cartouches. L'écart reflète également le fait que les revenus liés aux dispositifs soient intégrés ou non dans le total, que des conteneurs primaires adjacents soient inclus, et la manière dont le calendrier des devises et la cadence de mise à jour sont gérés lorsque les prix et les volumes évoluent au cours de l'année.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,01 milliards USD (2026) | |
| Éditeur de marché mondial A | 1,07 milliard USD (2024) | Utilise une année de référence antérieure et un périmètre comptabilisé plus restreint en valeur, et le champ d'application penche souvent vers les chiffres déclarés par les fabricants, qui peuvent manquer le calendrier de la demande induite par la qualification en aval. |
| Éditeur de recherche B | 0,54 milliard USD (2022) | Rapporte une croissance incrémentale sur une période ancrée à une année de référence 2022, ce qui peut être mal interprété comme la valeur totale du marché, et peut appliquer des hypothèses de tarification et de mix simplifiées entre régions. |
Globalement, la comparaison montre que les différences s'expliquent surtout par le choix de l'année de référence, le fait que le chiffre rapporté soit une valeur totale ou une croissance incrémentale, et le degré de rigueur avec lequel le modèle est ancré à la demande éligible aux cartouches. En maintenant des inclusions précises et en revérifiant les principaux moteurs de volume et de tarification à travers des entretiens et des signaux externes, nous obtenons un chiffre plus facile à retracer et à reproduire à partir d'étapes claires.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des cartouches pharmaceutiques ?
La taille du marché des cartouches pharmaceutiques s'élevait à 2,01 milliards USD en 2026 et est en bonne voie pour atteindre 2,92 milliards USD d'ici 2031 (2026-2031).
Quelle aire thérapeutique connaît la croissance la plus rapide pour la demande de cartouches ?
L'oncologie affiche la croissance la plus élevée, avec un TCAC prévu de 14,12 % jusqu'en 2031 (2026-2031), à mesure que les thérapies à base d'anticorps à haute concentration migrent vers des formats sous-cutanés.
Pourquoi les plastiques techniques gagnent-ils du terrain face au verre ?
Les plastiques COC et COP résistent aux chocs, tolèrent les biologiques à pH élevé et répondent aux nouvelles normes USP 661.1, ce qui les rend attractifs pour les médicaments de nouvelle génération.
Comment les modifications de l'Annexe 1 de l'UE affectent-elles le choix des cartouches ?
Des règles de stérilité plus strictes favorisent les cartouches prêtes à l'emploi qui arrivent pré-stérilisées, réduisant les étapes de lavage et le risque de contamination.
Quel rôle jouent les CMO/CDMO dans l'approvisionnement en cartouches ?
Les CMO/CDMO constituent le groupe d'utilisateurs finaux à la croissance la plus rapide avec un TCAC de 11,32 % jusqu'en 2031 (2026-2031), développant la capacité de remplissage-finition stérile afin que les entreprises pharmaceutiques puissent se concentrer sur la R&D.
Dernière mise à jour de la page le:



