
Taille et part du marché de la médecine de précision
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 125.71 Milliards de dollars |
| Taille du Marché (2031) | 237.28 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la médecine de précision par Mordor Intelligence
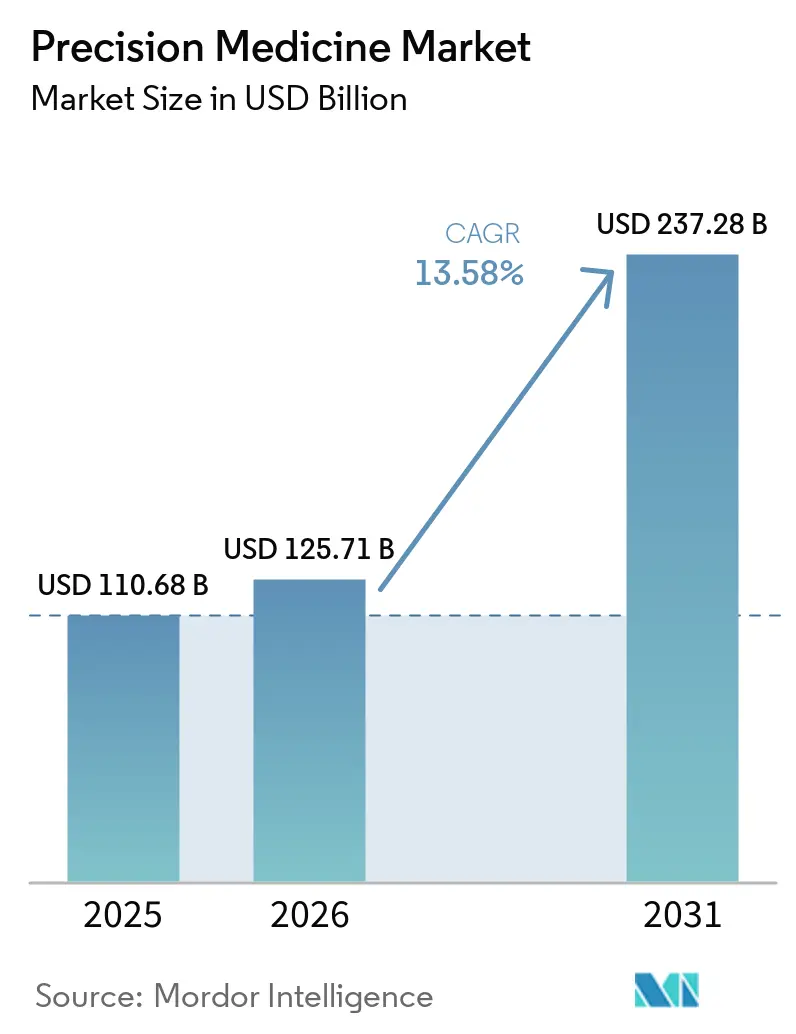
La taille du marché de la médecine de précision devrait passer de 110,68 milliards USD en 2025 et 125,71 milliards USD en 2026 à 237,28 milliards USD d'ici 2031, enregistrant un TCAC de 13,58 % entre 2026 et 2031.
Les approbations de biomarqueurs de précision s'accélèrent car les régulateurs évaluent désormais les données en temps réel, réduisant les cycles d'examen et offrant aux couples médicament-diagnostic une fenêtre commerciale plus précoce. La dynamique du secteur est renforcée par les initiatives nationales en matière de génome qui réduisent les coûts de découverte, par les outils de diagnostic basés sur l'IA qui se mettent continuellement à jour grâce aux données du monde réel, et par la réduction des temps de cycle de synthèse des oligonucléotides qui permet de produire des vaccins personnalisés le jour même. La concurrence se divise entre les intégrateurs de plateformes qui monétisent les données à grande échelle et les fournisseurs d'outils spécialisés qui proposent des analyses de premier ordre. Parallèlement, des règles divergentes en matière de souveraineté des données créent à la fois des coûts de conformité et des opportunités d'arbitrage régional.
Principaux enseignements du rapport
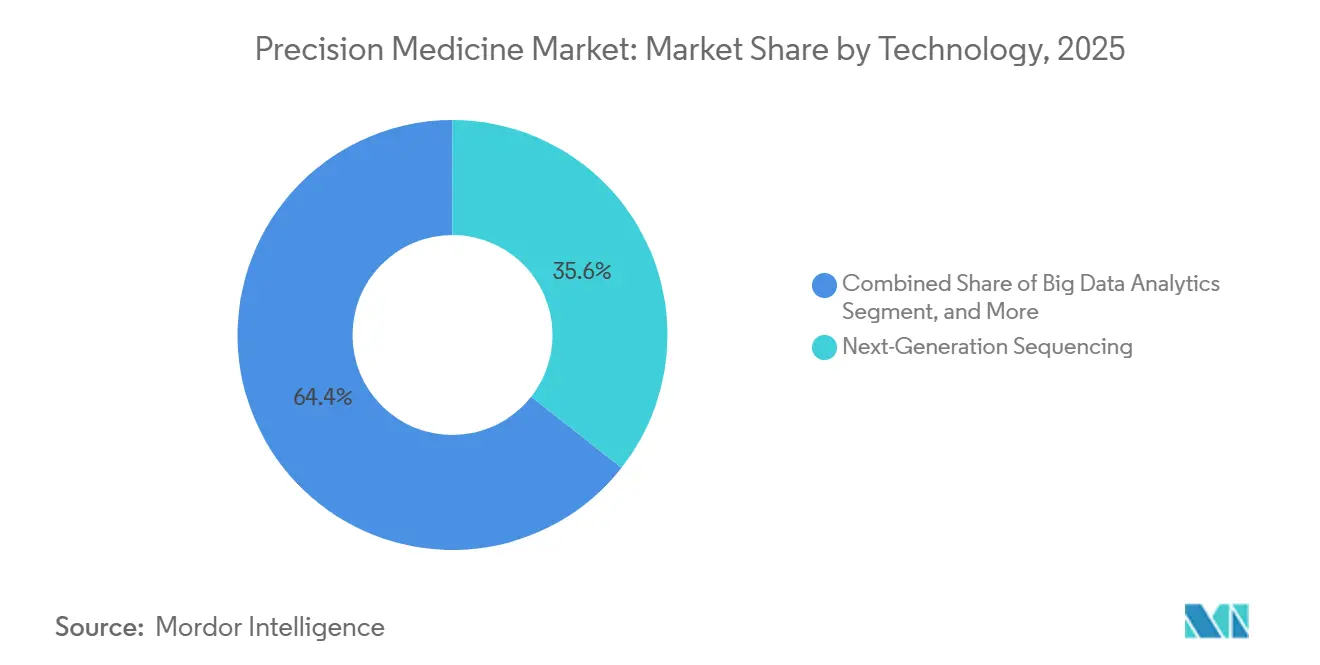
- Par technologie, le séquençage de nouvelle génération détenait 35,55 % de la part du marché de la médecine de précision en 2025 ; les outils d'IA et d'apprentissage automatique progressent à un TCAC de 17,85 % jusqu'en 2031.
- Par application, l'oncologie était en tête avec 40,53 % des revenus en 2025, tandis que les maladies rares et génétiques devraient se développer à un TCAC de 15,75 % jusqu'en 2031.
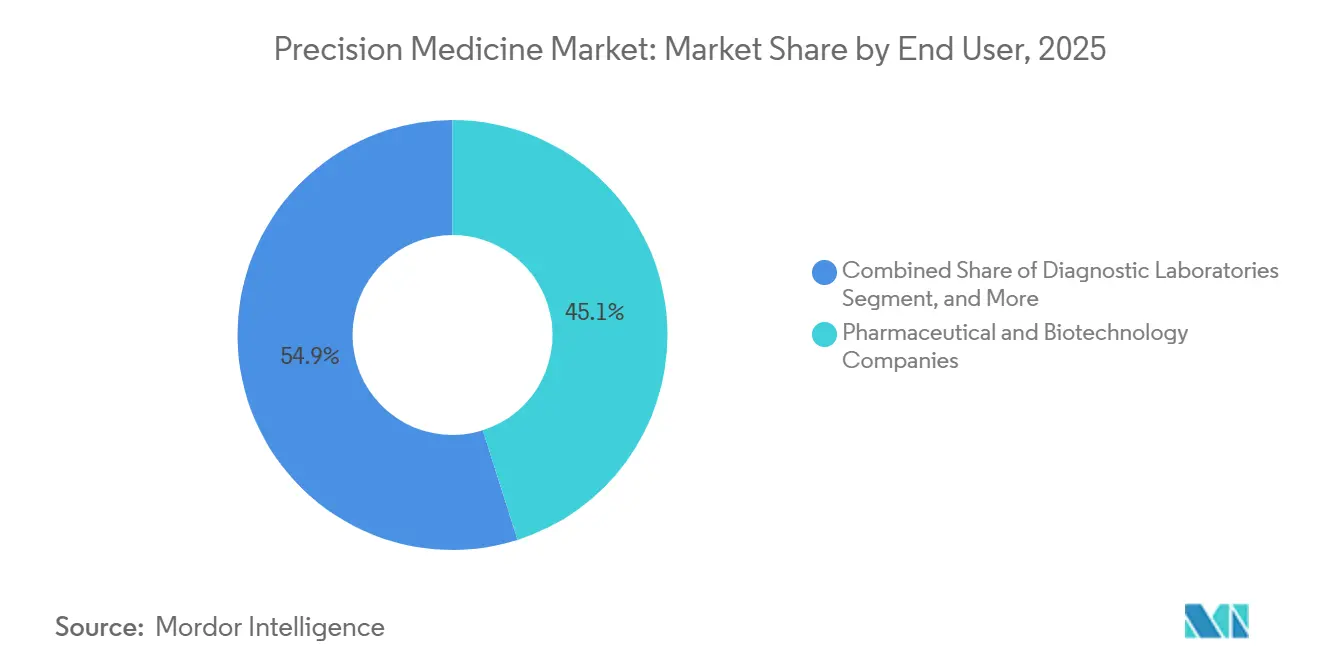
- Par utilisateur final, les entreprises pharmaceutiques et biotechnologiques représentaient 45,15 % des dépenses en 2025 ; les soins à domicile progressent à un TCAC de 15,82 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 42,55 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un TCAC de 14,72 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Initiatives nationales en génomique accélérant le financement de la R&D | +2.3% | Mondial, avec concentration aux États-Unis, au Royaume-Uni, en Chine, en Inde, au Japon | Moyen terme (2-4 ans) |
| Intégration de l'IA et de l'apprentissage automatique en génomique | +3.2% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Avancées en biologie du cancer élargissant le pipeline de biomarqueurs | +2.7% | Mondial, dirigé par les États-Unis et l'Europe | Moyen terme (2-4 ans) |
| Déclin rapide des temps de cycle de synthèse des oligonucléotides permettant des thérapies le jour même | +1.4% | Amérique du Nord et Europe, émergence en Asie-Pacifique | Court terme (≤ 2 ans) |
| Émergence de biobanques numériques monétisant les données génomiques multi-ethniques | +1.1% | Mondial, leadership précoce aux États-Unis, au Royaume-Uni, en Chine | Long terme (≥ 4 ans) |
| Examen oncologique en temps réel de la FDA raccourcissant les cycles d'approbation | +1.9% | Amérique du Nord, répercussion sur l'UE et le Japon | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Initiatives nationales en génomique accélérant le financement de la R&D
Les programmes génomiques soutenus par les gouvernements réduisent le risque de découverte des biomarqueurs en fournissant de larges cohortes bien phénotypées. La publication par la UK Biobank de 500 000 exomes en 2024 permet aux développeurs de médicaments d'effectuer une validation de cibles in silico avant tout investissement clinique[1]. L'Inde a séquencé 10 000 individus issus de 99 groupes ethniques, révélant 135 millions de variants absents des ensembles de données occidentaux et ouvrant des voies de licence pour des thérapies spécifiques à l'Asie du Sud, diversifiant davantage l'opportunité du marché mondial de la médecine de précision. Le Japon a enrôlé 200 000 citoyens pour générer des scores de risque polygénique qui alimenteront des produits de souscription de précision. Aux États-Unis, le plan de travail cloud All of Us a traité 18 500 requêtes de recherche en 2025, dont 42 % provenaient de chercheurs non américains, démontrant que la conception en accès ouvert multiplie les connaissances sans augmentation linéaire des coûts[2]. L'Initiative de médecine de précision chinoise, dotée de 9,2 milliards USD, finance des biobanques provinciales, faisant de son environnement de données le plus grand en dehors des États-Unis.
Intégration de l'IA et de l'apprentissage automatique en génomique
La clarté réglementaire a transformé les algorithmes adaptatifs en outils de diagnostic courants. Les directives de la FDA publiées en janvier 2024 permettent aux dispositifs à algorithme verrouillé d'actualiser leurs modèles à l'aide de données probantes du monde réel sans nouveau dossier 510(k), réduisant les coûts de maintenance et maintenant la sensibilité au-dessus de 95 %. Paige AI a obtenu l'autorisation la même année pour un modèle de gradation du cancer de la prostate réentraîné chaque trimestre. BGI a déployé un logiciel basé sur l'IA dans 300 hôpitaux chinois, réduisant le délai de diagnostic des maladies rares de 45 jours à 7 jours. Foundation Medicine a intégré l'IA générative pour inférer la charge mutationnelle tumorale à partir des données de panel, éliminant le séquençage de l'exome entier et réduisant les coûts de 40 %. L'introduction en bourse de Tempus AI à 6,1 milliards USD souligne la confiance des investisseurs dans les plateformes natives de données qui intègrent les couches cliniques, d'imagerie et d'omique, renforçant la confiance dans les modèles évolutifs à travers le marché de la médecine de précision. L'adoption est renforcée par l'élargissement de la couverture des payeurs pour le séquençage de nouvelle génération, réaffirmant la position de l'oncologie comme locataire principal du marché des logiciels de médecine de précision.
Avancées en biologie du cancer élargissant le pipeline de biomarqueurs
Les diagnostics multi-analytes fragmentent l'oncologie en micro-segments avec des remboursements étroits mais lucratifs. La FDA a autorisé 23 diagnostics compagnons en 2024, dont 14 nécessitent des panels de séquençage de nouvelle génération plutôt que des tests à gène unique. Le Tagrisso d'AstraZeneca a obtenu une extension d'indication pour une mutation présente dans 2 % des cancers du poumon, illustrant les structures de prix élevés réalisables lorsque les cohortes sont définies moléculairement. L'acquisition de RayzeBio par Bristol Myers Squibb pour 4,1 milliards USD ajoute des actifs radiopharmaceutiques qui associent médicament et diagnostic d'imagerie dans une seule proposition de valeur. L'adoption de la biopsie liquide a augmenté après que le test Shield de Guardant est devenu le premier test de dépistage colorectal à base sanguine pour les adultes à risque moyen, élargissant la population testable de 150 000 patients à 50 millions d'individus asymptomatiques.
Examen oncologique en temps réel de la FDA raccourcissant les cycles d'approbation
La voie d'examen oncologique en temps réel a réduit le délai médian d'approbation à 4,3 mois en 2025, contre 10 mois auparavant, en permettant aux examinateurs d'analyser les données en continu. Mirati a utilisé cette voie pour mettre l'adagrasib sur le marché six mois plus tôt, enregistrant 180 millions USD de ventes la première année, soit 40 % au-dessus des prévisions. Novartis s'est associé à Illumina sur un panel pan-cancéreux qui accompagnera toutes les thérapies ciblées soumises dans le cadre de cette voie, standardisant les tests de biomarqueurs au lancement. L'EMA a reproduit ce dispositif avec la voie PRIME, plafonnant l'examen à 150 jours.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations fragmentées sur les données multi-omiques transfrontalières | -1.6% | Mondial, aigu dans les flux UE-Asie et États-Unis-Chine | Long terme (≥ 4 ans) |
| Coût élevé et accessibilité limitée des tests génétiques | -1.8% | Marchés émergents, zones rurales dans les économies développées | Moyen terme (2-4 ans) |
| Pénurie de généticiens cliniques limitant la capacité d'interprétation | -1.1% | Mondial, plus sévère aux États-Unis et en Europe | Moyen terme (2-4 ans) |
| Augmentation des cyberattaques sur les clouds génomiques élevant les risques de responsabilité | -0.7% | Mondial, accru en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations fragmentées sur les données multi-omiques transfrontalières
Les règles chinoises de 2024 sur les ressources génétiques humaines obligent les entreprises étrangères à conserver les génomes chinois sur le territoire national, entraînant une duplication coûteuse des infrastructures et retardant les essais multinationaux dans le secteur de la médecine de précision. Le RGPD de l'UE interdit les transferts vers des juridictions non adéquates, obligeant les biobanques américaines à négocier des clauses types qui alourdissent les charges juridiques[3]. Illumina a enregistré 45 millions USD de dépenses de conformité et des retards de lancement de huit mois en Europe en 2025. La loi indienne de 2024 sur la protection des données personnelles numériques exige le stockage local des informations génomiques sensibles, contraignant les laboratoires internationaux à de nouvelles dépenses en centres de données, limitant l'adoption clinique plus large et ralentissant l'expansion équitable dans le secteur de la médecine de précision.
Coût élevé et accessibilité limitée des tests génétiques
Le séquençage est tombé à 600 USD par génome en 2025, mais l'interprétation clinique varie de 1 200 à 3 000 USD, rendant les tests inaccessibles aux segments à paiement direct dans les économies à revenu intermédiaire supérieur[4]. Seulement 212 nouveaux généticiens cliniques ont été certifiés dans le monde en 2024, entraînant des délais d'attente de six mois pour les patients ruraux américains. La restructuration de 23andMe en 2025, qui a supprimé 40 % des effectifs, souligne la difficulté de maintenir des offres directes aux consommateurs lorsque le coût d'acquisition client dépasse la valeur vie client. Même dans les marchés riches, des lacunes de couverture persistent : Medicare rembourse les tests de cancer héréditaire mais exclut les scores de risque polygénique pour les maladies cardiaques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
l'IA remodèle l'économie de l'interprétationLe séquençage de nouvelle génération a généré 35,55 % des revenus du marché de la médecine de précision en 2025, soutenu par une base installée de 25 000 séquenceurs Illumina et des offres agressives à bas coût de BGI. Les analyses basées sur l'IA devraient surpasser toutes les autres catégories avec un TCAC de 17,85 %, bénéficiant du plan de contrôle des changements simplifié de la FDA. Les plateformes de mégadonnées migrent vers des architectures natives du cloud, comme l'illustrent la valorisation de Tempus AI et l'adoption généralisée du plan de travail fédéré All of Us. Les diagnostics compagnons restent essentiels mais font face à des pressions de regroupement qui transfèrent la comptabilisation des revenus vers des flux de redevances thérapeutiques. La protéomique et la métabolomique ajoutent des couches orthogonales qui augmentent le pouvoir prédictif ; le panel de 7 000 protéines de SomaLogic réduit les faux positifs dans le scoring polygénique de 30 %.

Par application :
la domination de l'oncologie masque la vélocité des maladies raresL'oncologie représentait 40,53 % des revenus par application en 2025, la couverture Medicare s'étant élargie et 17 thérapies liées à des biomarqueurs étant entrées sur le marché américain. Les maladies rares et génétiques affichent cependant le taux de croissance le plus rapide avec un TCAC de 15,75 %, propulsées par des thérapies géniques telles que Lyfgenia, dont le prix est de 3,1 millions USD et qui nécessite des tests génétiques confirmatoires. L'élan de la neurologie repose sur les diagnostics de la maladie d'Alzheimer associés aux médicaments ciblant l'amyloïde, tandis que la cardiologie combine le dépistage du risque polygénique avec le dosage pharmacogénomique, désormais utilisé par 15 % des pratiques de cardiologie américaines. Les approches de précision en maladies infectieuses ne sont disponibles commercialement que pour les infections nosocomiales ; les utilisations métaboliques restent centrées sur le dépistage néonatal, renforçant collectivement la domination structurelle de l'oncologie sur le marché de la médecine de précision.
Par utilisateur final :
la disruption des soins à domicile défie les acteurs établis des laboratoiresLes entreprises pharmaceutiques et biotechnologiques représentaient 45,15 % des dépenses en 2025 en raison des programmes obligatoires de diagnostics compagnons. Les canaux de soins à domicile progressent à un TCAC de 15,82 % à mesure que les kits d'ascendance et de bien-être contournent les laboratoires hospitaliers. Pourtant, le paradoxe du coût client de 23andMe montre que l'échelle seule ne garantit pas la rentabilité. Les laboratoires de diagnostic luttent contre la compression des remboursements en réduisant les prix des panels, comme en témoigne l'offre pharmacogénétique à 99 USD de Labcorp.
Analyse géographique
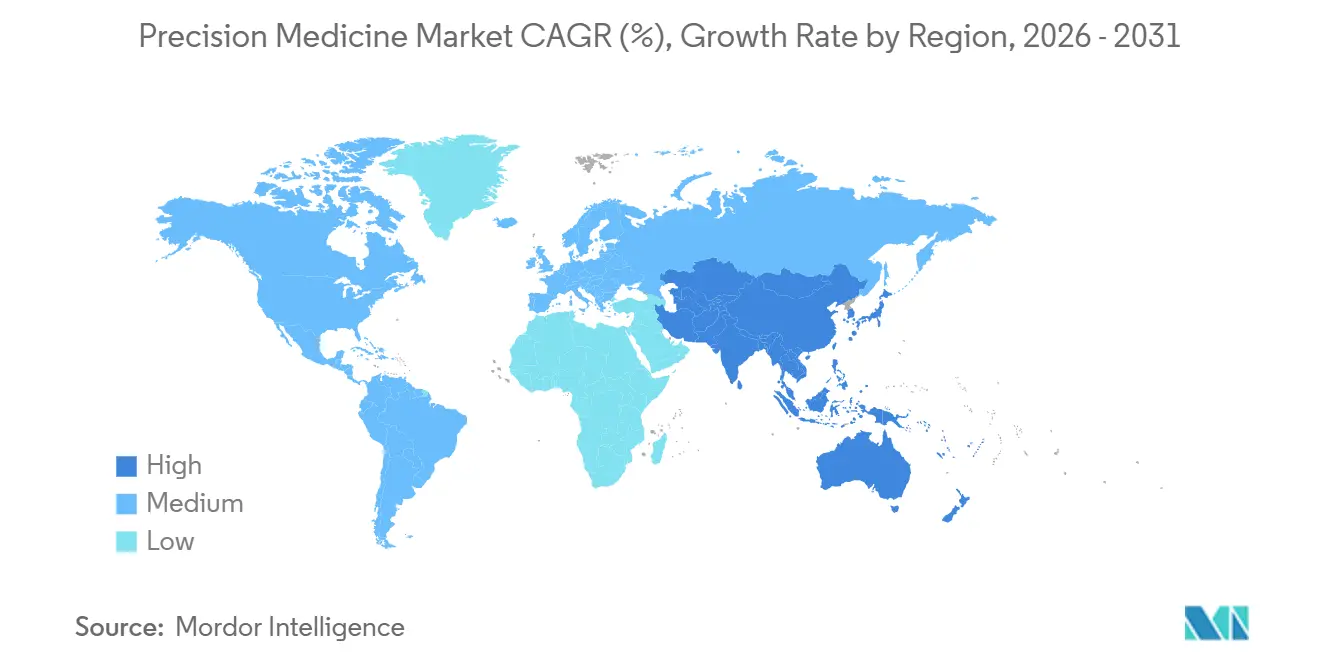
Marché de la Médecine de Précision pour les Amériques, l'APAC et l'EMEA
L'Amérique du Nord a représenté 42,55 % des revenus du marché de la médecine de précision en 2025, portée par le profilage complet, le remboursement et le jeu de données All of Us. Le Canada a standardisé la couverture pour 12 paires médicament-gène en 2025, accélérant l'adoption nationale. L'Asie-Pacifique, quant à elle, devrait enregistrer la croissance la plus rapide avec un CAGR de 14,72 %, soutenue par l'initiative multimilliardaire de la Chine et le déploiement rapide de l'IA, qui a réduit le délai de diagnostic de 45 jours à 7 jours. La cohorte de 10 000 génomes de l'Inde introduit 135 millions de variants inédits, tandis que l'accent mis par le Japon sur les maladies cardiovasculaires cible des produits de souscription adossés aux assureurs. L'Australie atteint une couverture publique de 90 % pour les tests sur les maladies rares, mais reste limitée en volume par la taille de sa population. L'Europe présente une variabilité intra-régionale : le Royaume-Uni a réduit les délais de diagnostic des maladies rares à 14 jours dans le cadre du NHS, tandis que l'Allemagne peine encore avec 16 payeurs étatiques. Le plan des 100 000 génomes de l'Arabie Saoudite est en tête au Moyen-Orient, tandis que les capacités de l'Afrique du Sud restent limitées à trois laboratoires de séquençage de grade clinique. L'Amérique du Sud progresse lentement ; le Brésil couvre les tests de cancer héréditaire, mais pas les analyses pan-omiques.
Paysage réglementaire
Les régulateurs formalisent des voies pour les thérapies individualisées et guidées par biomarqueurs, ainsi que pour les diagnostics logiciels évolutifs. En février 2026, la FDA américaine a publié un projet de directive sur l'utilisation d'un Plausible Mechanism Framework pour soutenir le développement de thérapies individualisées destinées à des maladies génétiques spécifiques ayant une cause biologique connue. Ce cadre vise à harmoniser les attentes en matière de preuves pour les populations ultra-rares tout en maintenant un seuil structuré de bénéfice-risque.
En Europe, l'Agence européenne des médicaments (EMA) continue d'opérationnaliser les voies de qualification pour les nouvelles méthodologies utilisées dans le développement de la médecine de précision. En juin 2026, l'EMA a mis à jour ses directives procédurales sur la Qualification of novel methodologies (QoNM), reliant explicitement la qualification des méthodes et les considérations logicielles associées à un ensemble réglementaire évolutif comprenant l'EU AI Act, ainsi que le MDR et l'IVDR. Ce cadrage actualisé maintient les stratégies multi-omiques, les biomarqueurs et les méthodes basées sur l'IA liés à des voies de qualification et de dispositifs définies plutôt qu'à une validation ad hoc.
Paysage concurrentiel
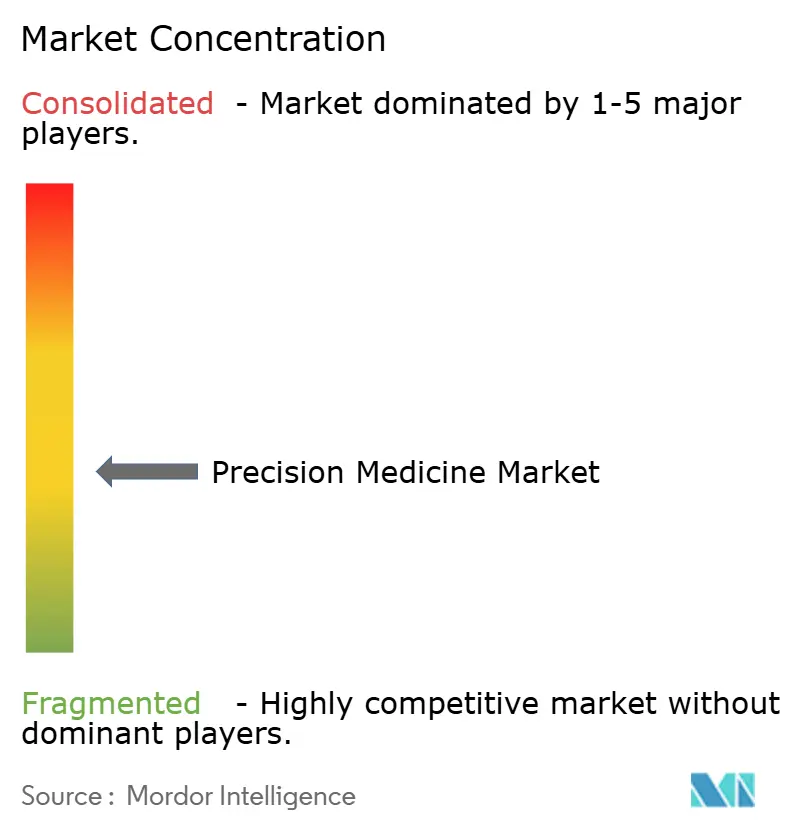
Le marché de la médecine de précision présente une concentration modérée : les cinq premiers acteurs détenaient une part significative des revenus mondiaux en 2025, trop faible pour dominer mais suffisamment élevée pour influencer les normes. L'avantage matériel d'Illumina s'érode à mesure que BGI et Element Biosciences lancent des génomes à moins de 500 USD qui sous-cotent les prix historiques. Les entreprises de plateformes telles que Tempus AI agrègent des données cliniques, d'imagerie et omiques pour la modélisation prédictive, tandis que des spécialistes comme Guardant Health se concentrent sur les biopsies liquides qui ciblent désormais les populations de dépistage après l'autorisation FDA de Shield en 2024. Les leaders de l'IA déposent des volumes croissants de brevets. Illumina a déposé 47 brevets d'apprentissage automatique en 2024, contre 12 l'année précédente. Les avantages du premier entrant s'accumulent pour les entreprises obtenant des désignations de dispositif révolutionnaire, qui réduisent l'entrée sur le marché d'environ 18 mois. Des espaces blancs subsistent en pharmacogénomique, où la pénétration des tests précède les variants actionnables dans seulement 1 ordonnance américaine sur 10.
Leaders du secteur de la médecine de précision
-
Pfizer Inc.
-
Thermo Fisher Scientific Inc.
-
Novartis AG
-
Qiagen N.V.
-
Illumina Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la médecine de précision Entreprises couvertes dans ce rapport
- 23andMe Holding Co.
- Adaptive Biotechnologies Corp.
- Agilent Technologies
- AstraZeneca
- BGI Genomics Co. Ltd.
- Biogen
- Bristol-Myers Squibb
- Caris Life Sciences
- CRISPR Therapeutics AG
- Roche
- Flatiron Health
- Foundation Medicine Inc.
- Guardant Health
- Illumina
- Laboratory Corp. of America Holdings (Labcorp)
- Merck
- Myriad Genetics
- Novartis
- Personalis Inc.
- Pfizer
- QIAGEN
- Tempus Labs Inc.
- Thermo Fisher Scientific
Opportunités de marché et perspectives d'avenir
Les signaux politiques et d'infrastructure publique élargissent le périmètre adressable de la médecine de précision, au-delà de l'usage spécialisé vers des programmes à l'échelle des populations et un échange de données plus standardisé. En mai 2026, l'Assemblée mondiale de la santé a approuvé une résolution sur la médecine de précision et a chargé l'OMS de développer une Stratégie mondiale sur la médecine de précision, ce qui établit un cadre plus clair pour les feuilles de route nationales de mise en œuvre reliant la génomique, l'IA et les priorités d'accès équitable.
L'espace commercial disponible s'élargit dans la détection précoce du cancer et dans la couche opérationnelle qui transforme les données multi-omiques en flux de travail cliniques déployables, incluant l'automatisation, le séquençage distribué et les dossiers de preuves soutenant le remboursement. Les preuves incluent GRAIL, qui a présenté les résultats de l'essai NHS-Galleri lors de l'ASCO Annual Meeting de mai 2026, avec une réduction rapportée de 14% des diagnostics de Stade IV pour un groupe prédéfini de cancers, ainsi que plusieurs lancements et résultats en 2026 (par exemple, Roche a introduit la plateforme de séquençage AXELIOS 1 en juin 2026, et Caris Life Sciences a lancé le test sanguin de détection précoce multi-cancers Caris Detect en juillet 2026). Par ailleurs, les modèles d'accès aux données et de collaboration deviennent plus centraux pour la découverte de médicaments, comme l'illustre l'accord pluriannuel conclu par Helix avec AstraZeneca en juillet 2026 pour fournir l'accès aux cohortes GenoSphere pour la recherche génomique.
Développements industriels récents dans Marché de la médecine de précision
- Juillet 2026 : Novartis a accepté d'acquérir Myricx Bio pour 1,1 milliard USD initial plus des paiements d'étapes afin d'ajouter une classe de charge utile différenciée pour les conjugués anticorps-médicament (inhibiteur de N-myristoyltransférase, NMTi) à son moteur d'innovation en oncologie. L'acquisition soutient les programmes de développement de médicaments qui s'appuient sur une sélection de patients guidée par biomarqueurs et renforce la demande pour les tests compagnons et les flux de données translationnelles intégrés.
- Mai 2026 : Roche a conclu un accord de fusion définitif pour acquérir PathAI pour 750 millions USD initial plus des paiements d'étapes, visant à intégrer des capacités de pathologie numérique alimentées par l'IA dans Roche Diagnostics. L'accord renforce le lien entre les diagnostics basés sur les tissus et le développement thérapeutique, soutenant une découverte de biomarqueurs à plus haut débit et une aide à la décision plus standardisée pilotée par la pathologie dans les essais oncologiques et la pratique clinique.
- Avril 2026 : Thermo Fisher Scientific a annoncé une collaboration stratégique avec Precision Health Research, Singapore (PRECISE) pour faire progresser l'étude PRECISE-SG100K, une initiative de biobanque à l'échelle de la population visant plus de 100 000 participants. Le partenariat élargit la génération de données protéomiques et génomiques à l'échelle de la cohorte, soutenant le développement de preuves multi-omiques qui sous-tendent les biomarqueurs de médecine de précision et la validation en conditions réelles.
Marché de la médecine de précision Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché est défini comme les revenus générés par les technologies et solutions de médecine de précision qui soutiennent le diagnostic au niveau du patient, la stratification et les décisions de traitement ciblé, y compris les services associés utilisés dans les contextes cliniques et de recherche.
Exclusions du périmètre : Nous excluons les parcours de soins généraux non personnalisés et les outils informatiques de santé généraux qui ne sont pas principalement utilisés pour permettre des décisions de médecine de précision.
Présentation de la segmentation
- Par technologie
- Analytique des mégadonnées
- Bioinformatique
- Séquençage de nouvelle génération (NGS)
- IA et apprentissage automatique
- Diagnostics compagnons
- Génomique
- Protéomique
- Métabolomique
- Épigénomique
- Transcriptomique
- Par application
- Oncologie
- Neurologie (SNC)
- Immunologie
- Cardiologie
- Maladies infectieuses
- Respiratoire
- Maladies rares et génétiques
- Troubles métaboliques
- Autres indications
- Par utilisateur final
- Entreprises pharmaceutiques et biotechnologiques
- Laboratoires de diagnostic
- Hôpitaux et cliniques
- Instituts académiques et de recherche
- Organisations de recherche sous contrat (CRO)
- Entreprises de technologies de la santé et de bioinformatique
- Soins à domicile
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par l'identification des signaux de demande pouvant être suivis de manière cohérente entre les pays et les domaines pathologiques. Nous avons utilisé des sources publiques telles que les bases de données de la FDA américaine pour les approbations et les références de diagnostic compagnon, les publications des CDC et des NIH pour la charge de morbidité et les programmes de génomique, ainsi que les indicateurs de l'OCDE et de la Banque mondiale pour le contexte des dépenses de santé.
Afin d'éviter de construire le modèle sur un seul flux de données étroit, nous avons également examiné des sources telles que les documents de l'OMS, ClinicalTrials.gov pour l'orientation du pipeline, et des revues à comité de lecture traitant de l'adoption du séquençage et des pratiques de test des biomarqueurs. Les rapports annuels des entreprises, les présentations aux investisseurs, les retranscriptions des conférences téléphoniques sur les résultats, les sites web des associations et la presse réputée ont été utilisés pour recouper les changements de stratégie, les narratifs de tarification et les ajouts de capacité. En parallèle, des abonnements payants sélectionnés ont été utilisés pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, ainsi que les bases de données de brevets afin de renforcer la couverture là où les informations publiques étaient insuffisantes. Ces exemples sont illustratifs, et d'autres sources ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour mettre à l'épreuve les hypothèses documentaires concernant ce qui est comptabilisé comme revenu de médecine de précision, et ce qui est mieux traité comme dépense de santé adjacente. Nous avons échangé avec un ensemble de prestataires de tests, de parties prenantes de la prestation de soins de santé, d'équipes pharmaceutiques et biotechnologiques, ainsi que de spécialistes des technologies et des services, puis nous avons utilisé ces contributions pour affiner les taux d'adoption, la progression des prix et les évolutions de mix dans les principales régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 16 % | APAC : 41 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 36 % |
| Acteurs plus petits : 20 % | Managers : 59 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le modèle central utilise une approche descendante dans laquelle les bassins de patients traités et l'intensité des tests sont reconstitués par indication, puis traduits en valeur à l'aide des prix typiques des tests et des solutions dans chaque région. Une fois cette ossature établie, nous avons corroboré les totaux avec des approximations ascendantes sélectives, telles que des vérifications du volume échantillonné multiplié par le prix de vente moyen pour les principaux flux de travail de test, ainsi que des échanges avec les fournisseurs et les canaux de distribution pour ajuster l'utilisation réelle.
Parmi les données pratiques utilisées dans le modèle figurent la pénétration des tests en oncologie et pour les maladies rares, l'évolution du mix entre le séquençage et d'autres méthodes moléculaires avancées, le lien entre les diagnostics compagnons et l'adoption des thérapies, l'évolution du prix de vente moyen des panels de tests, et le rythme d'adoption clinique dans les hôpitaux et les laboratoires de diagnostic. Lorsque la visibilité ascendante était incomplète, les lacunes ont été comblées en appliquant des fourchettes conservatrices pour l'adoption et la tarification, puis en les affinant à l'aide des retours primaires sur l'utilisation et les habitudes d'achat.
Pour les prévisions, une analyse de scénarios a été utilisée car le marché est sensible aux approbations réglementaires, aux changements de remboursement et à la vitesse de mise à jour des recommandations cliniques. Les scénarios ont été ancrés aux vues consensuelles recueillies lors des entretiens sur la rapidité avec laquelle les tests génomiques et les parcours de traitement guidés par les biomarqueurs devraient se développer dans les régions et les contextes de soins.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les approbations publiques et les références de diagnostic, la dynamique des essais cliniques par domaine pathologique, et la capacité globale des dépenses de santé afin de s'assurer que les chiffres restaient réalistes. Les écarts importants ont déclenché un examen approfondi des facteurs déterminants, suivi d'une vérification des hypothèses sous-jacentes et, si nécessaire, d'une reprise de contact avec les acteurs du secteur pour clarification.
Avant la validation finale, les résultats font l'objet d'examens analytiques en plusieurs étapes au cours desquels les valeurs aberrantes sont testées, la logique de calcul est réexécutée et les hypothèses clés sont comparées entre les régions pour en vérifier la cohérence. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements majeurs de politique ou des évolutions importantes de l'adoption. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Taille du marché de la médecine de précision de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la médecine de précision diffèrent souvent parce que le périmètre est défini différemment, et les facteurs de demande choisis peuvent orienter le modèle dans des directions distinctes. Les plus grands écarts proviennent généralement de ce qui est comptabilisé comme revenu de médecine de précision par rapport aux dépenses de santé adjacentes, ainsi que de la rapidité supposée de l'évolution des prix et de l'adoption.
L'écart principal provient de la question de savoir si les revenus pharmaceutiques généraux et la prestation de soins généralisée sont intégrés dans le total, et de la façon dont Mordor Intelligence comptabilise la médecine de précision uniquement lorsque le revenu est lié à la stratification des patients et aux signaux de soutien à la décision ciblée (tels que l'intensité des tests de biomarqueurs et l'adoption des flux de travail guidés par le séquençage), plutôt que de traiter l'ensemble de la valeur des thérapies spécialisées comme étant dans le périmètre.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 125,71 milliards USD (2026) | |
| Cabinet de conseil mondial A | 119,03 milliards USD (2025) | Utilise une année de base différente et intègre souvent des catégories supplémentaires de produits et de médicaments dans la définition, ce qui peut réduire l'écart entre la valeur portée par les diagnostics et les revenus thérapeutiques plus larges. |
| Éditeur spécialisé B | 87,91 milliards USD (2025) | Applique un cadrage des revenus de type sortie d'usine et une capture plus étroite des utilisations finales, ce qui peut sous-estimer les services en aval et les dépenses liées aux flux de travail cliniques qui soutiennent néanmoins la prise de décision en médecine de précision. |
L'écart entre les trois chiffres s'explique principalement par le calendrier (2025 par rapport à 2026) et par ce qui est inclus comme valeur de médecine de précision par rapport aux soins adjacents. Lorsque le modèle est ancré à des signaux d'utilisation clairs tels que la pénétration des tests, le mix de séquençage et le lien avec les diagnostics compagnons, le total obtenu est plus facile à tracer et à reproduire à mesure que de nouvelles données arrivent.
Questions clés auxquelles le rapport répond
Quelle est la valeur attendue du marché de la médecine de précision en 2031 ?
Il est prévu d'atteindre 237,28 milliards USD d'ici 2031 sur la base d'un TCAC de 13,58 % à partir de 2026.
Quel segment technologique connaît la croissance la plus rapide dans la médecine de précision ?
Les outils d'IA et d'apprentissage automatique progressent à un TCAC de 17,85 %, dépassant toutes les autres technologies.
Pourquoi l'Asie-Pacifique est-elle considérée comme la région la plus dynamique pour la médecine de précision ?
L'initiative nationale chinoise de 9,2 milliards USD et l'adoption rapide de l'interprétation assistée par IA propulsent le TCAC de 14,72 % de la région.
Comment l'examen oncologique en temps réel de la FDA a-t-il affecté les approbations de médicaments ?
La voie a réduit le délai médian d'approbation à 4,3 mois en 2025, réduisant environ de moitié les délais précédents.
Quel domaine d'application au-delà de l'oncologie affiche une croissance notable ?
Les maladies rares et génétiques se développent à un TCAC de 15,75 % à mesure que les thérapies géniques à haute valeur atteignent le marché.