
Taille et parts du marché de la fabrication pharmaceutique
Analyse du marché de la fabrication pharmaceutique par Mordor Intelligence
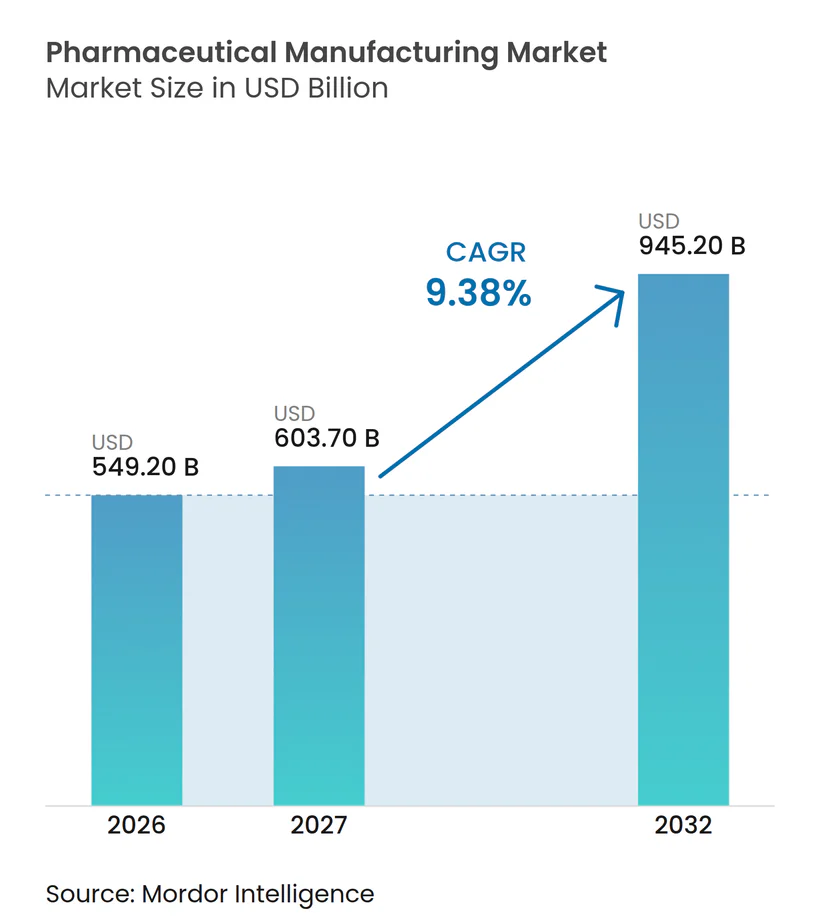
La taille du marché de la fabrication pharmaceutique devrait s'étendre de 549,2 milliards USD en 2026 et 603,7 milliards USD en 2027 à 945,2 milliards USD d'ici 2032, enregistrant un CAGR de 9,38 % entre 2027 et 2032.
Les investissements en recherche et l'entrée des biosimilaires accroissent l'importance de la transposition des travaux de développement en médicaments reproductibles. Pour les médicaments injectables à base de dispositifs, l'approvisionnement en substance active doit être adapté aux capacités de remplissage et de dispositif d'administration. La localisation en Inde peut élargir les options d'approvisionnement en ingrédients, tandis que la fabrication sous contrat et les sites contrôlés par le propriétaire offrent différentes façons de coordonner la chaîne de production. Les normes de construction américaines et les obligations indiennes en matière de système qualité pharmaceutique font de la préparation à la fabrication un élément de la décision d'expansion. Les producteurs ajoutant des capacités injectables font donc face à deux défis liés : sécuriser les ingrédients pour des doses supplémentaires et obtenir un retour sur investissement dans un contexte de pression sur les prix des médicaments aux États-Unis.
Principaux enseignements du rapport
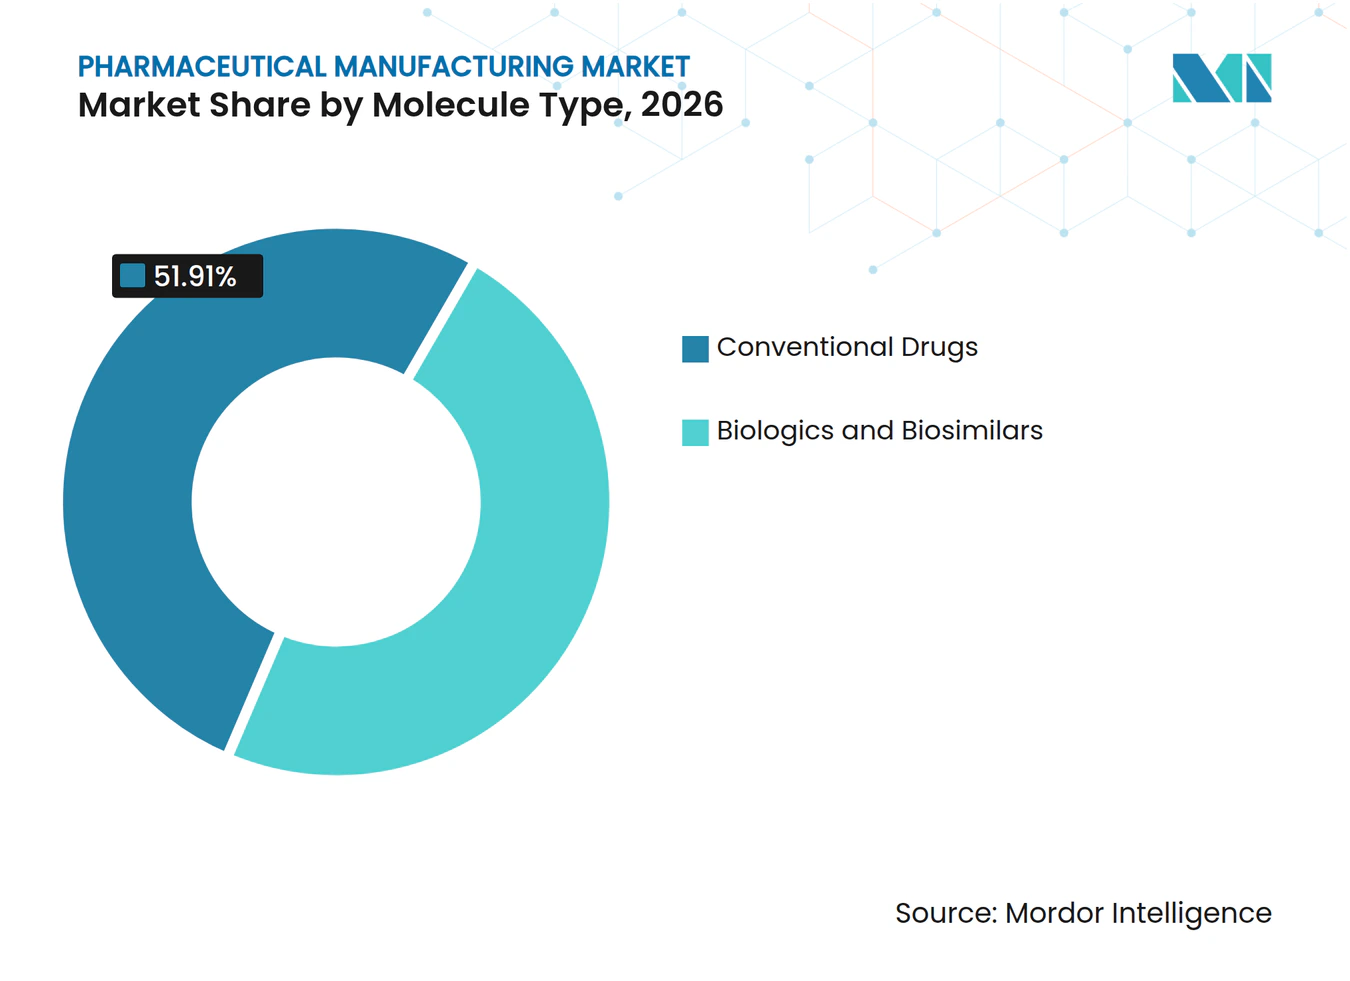
- Le type de molécule était dominé par les médicaments conventionnels, avec une part de marché de la fabrication pharmaceutique de 51,91 % en 2026, tandis que les biologiques et les biosimilaires devraient connaître la croissance la plus rapide, avec un CAGR de 10,08 % durant 2027-2032.
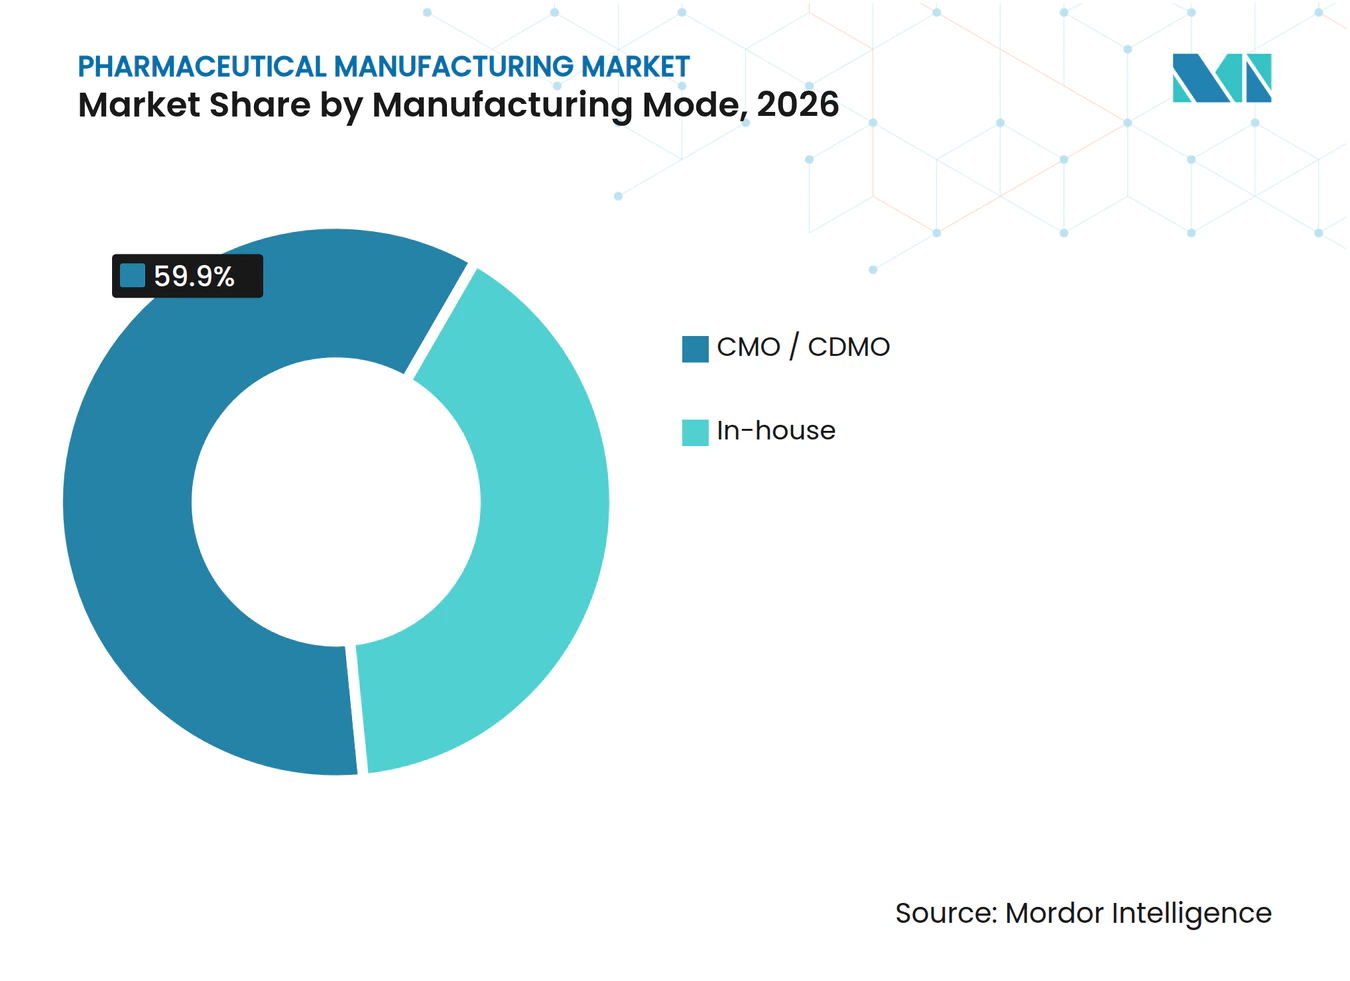
- Le mode de fabrication était dominé par la production CMO / CDMO, qui détenait une part de 59,9 % de la taille du marché de la fabrication pharmaceutique en 2026 et devrait connaître la croissance la plus rapide, avec un CAGR de 10,12 % durant 2027-2032.
- Par formulation, les comprimés représentaient 30,88 % du chiffre d'affaires en 2026, et les injectables devraient connaître la croissance la plus rapide, avec un CAGR de 11 % durant 2027-2032.
- La fabrication par lots dominait la répartition technologique avec une part de 71,46 % en 2026, tandis que la fabrication en continu est le segment à la croissance la plus rapide, avec un CAGR de 10,7 % prévu pour 2027-2032.
- L'oncologie dominait les applications avec une part de 29,91 % en 2026 et devrait être le segment à la croissance la plus rapide, avec un CAGR de 11 % durant 2027-2032.
- Les médicaments sur ordonnance dominaient le type de prescription avec une part de 85,67 % en 2026, mais les médicaments sans ordonnance devraient connaître la croissance la plus rapide, avec un CAGR de 10,9 % durant 2027-2032.
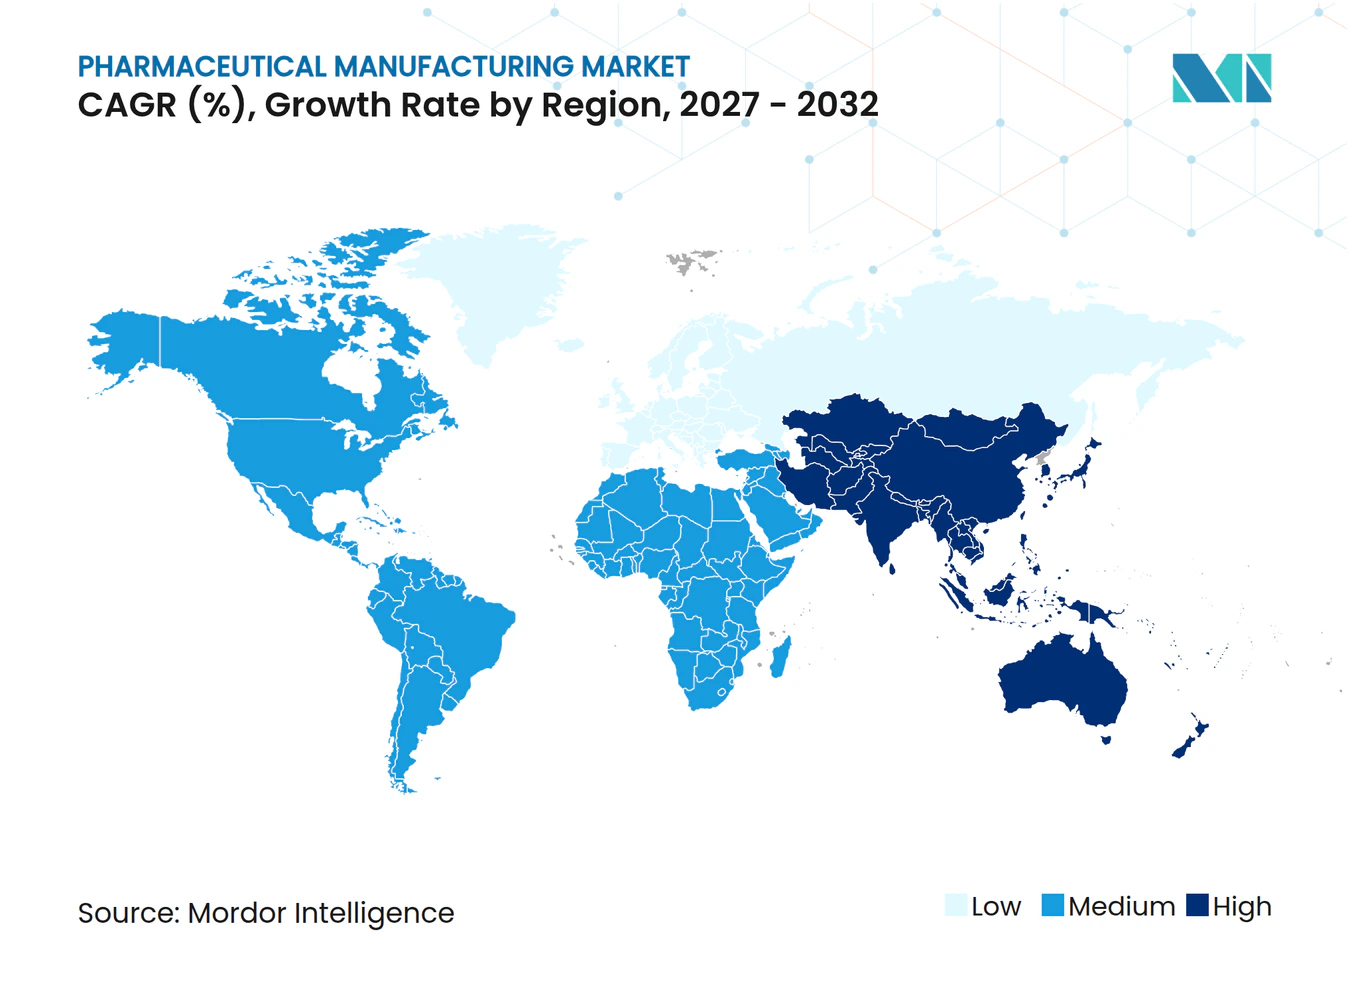
- Par géographie, l'Amérique du Nord détenait une part de 36,41 % en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide, avec un CAGR de 10,6 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des investissements en R&D des grandes entreprises pharmaceutiques | +3.7% | États-Unis, Danemark, France, Chine et Brésil | Moyen terme (2-4 ans) |
| Intégration de l'automatisation assistée par l'IA dans les lignes existantes | +1.8% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor des biosimilaires après les principales échéances de brevets | +3.9% | États-Unis et Union européenne | Court terme (≤ 2 ans) |
| Relocalisation et localisation des capacités de production de principes actifs pharmaceutiques | +2.4% | Sites de fabrication soutenus par le PLI en Inde | Moyen terme (2-4 ans) |
| Lignes de micro-lots décentralisées pour les médicaments personnalisés | +0.7% | États membres de l'Union européenne | Long terme (≥ 4 ans) |
| Impression 3D de comprimés sans chaleur ni solvant | +0.2% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des investissements en R&D des grandes entreprises pharmaceutiques
La hausse des budgets de recherche peut accroître la demande de fabrication lorsque les médicaments financés progressent vers la production. Les dépenses totales de recherche et développement de GSK plc ont augmenté de 18 % aux taux de change réels en 2025 par rapport à 2024, soit 19 % à taux de change constants.[1] La réorganisation de la R&D de Novo Nordisk en 2025 a intégré plus tôt les considérations de fabricabilité et d'approvisionnement dans le développement des médicaments. Pour les propriétaires de médicaments, une contribution plus précoce à la fabrication peut faire des exigences de processus une partie des choix de développement plutôt qu'une décision de capacité ultérieure. Avancer ces décisions peut stimuler la demande de travaux de développement de procédés et de planification des capacités avant qu'un médicament n'atteigne la production commerciale.
Intégration de l'automatisation assistée par l'IA dans les lignes existantes
Pour une ligne de production existante, le test commercial d'une modernisation assistée par l'IA est de savoir si elle améliore la production de médicaments utilisables à partir des équipements déjà en place. Une modernisation assistée par l'IA ajoute des analyses aux équipements déjà installés, de sorte que son intérêt repose sur la production supplémentaire conforme aux spécifications qu'elle libère de ces équipements. Une modernisation qui augmente la production conforme aux spécifications peut soutenir un approvisionnement supplémentaire en médicaments tout en réduisant le besoin d'une addition comparable de capacité physique. Sa contribution à la croissance de la fabrication dépend donc des unités conformes supplémentaires atteignant la vente. Un producteur confronté à une demande accrue mesure donc la modernisation par les unités conformes qu'elle ajoute à l'offre vendable à partir du bâtiment existant.
Essor des biosimilaires après les principales échéances de brevets
La fabrication de biosimilaires bénéficie d'une voie de demande concrète lorsqu'un concurrent autorisé devient disponible pour les patients. L'Agence européenne des médicaments (EMA) a signalé 41 approbations de biosimilaires dans l'Union européenne en 2025, le nombre annuel le plus élevé jamais approuvé. Le 24 février 2025, Biocon Biologics, une filiale de Biocon Limited, a lancé YESINTEK (ustekinumab-kfce) comme l'un des premiers biosimilaires américains du Stelara. L'activité d'approbation élargit le pipeline de produits potentiels, tandis qu'un lancement établit un médicament spécifique nécessitant un approvisionnement au-delà des travaux de développement. La préparation commerciale peut donc être importante parallèlement à l'avancement du développement des biosimilaires, car l'ouverture concurrentielle est l'entrée dans une catégorie de traitement existante avec un médicament de référence déjà établi.
Relocalisation et localisation des capacités de production de principes actifs pharmaceutiques
Dans le cadre du régime PLI indien pour les médicaments en vrac, la production avait commencé pour 18 principes actifs pharmaceutiques (PAP) d'ici mars 2026, réduisant la dépendance aux importations. Le régime avait également créé des capacités pour 28 PAP, matières de départ clés et intermédiaires pharmaceutiques, bien que 10 n'aient pas atteint la production commerciale à cette date. Cet écart sépare les PAP que les formulateurs peuvent s'approvisionner des projets de capacité en attente de production commerciale. Pour les formulateurs de médicaments, la production localisée peut fournir une source alternative d'ingrédients actifs plutôt qu'une simple usine prospective supplémentaire. L'effet sur la demande dépend donc de la conversion des investissements en approvisionnement utilisable pour les médicaments finis. Les fabricants capables de réaliser cette transition peuvent concourir pour des relations d'approvisionnement que les seules annonces de capacité ne peuvent pas sécuriser.
Analyse de l'impact des contraintes*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pression mondiale sur les prix des médicaments et maîtrise des coûts | -1.9% | États-Unis et Chine | Court terme (≤ 2 ans) |
| Fragilité de la chaîne d'approvisionnement en intrants critiques | -0.9% | États membres de l'Union européenne | Moyen terme (2-4 ans) |
| Pénurie de solvants recyclés de qualité BPF | -0.3% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Responsabilité en matière de cybersécurité dans les usines connectées | -0.2% | Sites de fabrication de produits médicaux aux États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pression mondiale sur les prix des médicaments et maîtrise des coûts
La pression sur les prix des médicaments affaiblit les revenus disponibles pour soutenir la fabrication, même lorsque les médicaments conservent un rôle thérapeutique. Merck & Co a signalé que les efforts mondiaux de maîtrise des coûts ont exercé une pression sur les prix et l'accès au marché en 2025, avec des réductions de prix imposées par les gouvernements sur plusieurs marchés internationaux.[2] Les ventes mondiales combinées de Januvia et Janumet ont chuté de 31 % à 429 millions USD au T2 2026 par rapport au T2 2025. Merck & Co a cité une demande américaine plus faible et une tarification nette due à la concurrence, ainsi qu'une demande chinoise plus faible et la concurrence des génériques sur d'autres marchés internationaux. Ces mécanismes affectent à la fois la valeur capturée par vente et le volume nécessitant une production, faisant d'une capacité supplémentaire une réponse incomplète. Pour les fabricants exposés, des prix nets plus bas réduisent la récupération des coûts tandis qu'une demande plus faible réduit la production sur laquelle les coûts de fabrication peuvent être répartis.
Fragilité de la chaîne d'approvisionnement en intrants critiques
Un approvisionnement concentré en intrants peut contraindre la production même lorsque la capacité de dosage fini est disponible. L'évaluation 2025 de la Commission européenne a révélé qu'environ 75 % des sites de production chimique de PAP se trouvaient en dehors de l'UE, notamment en Inde et en Chine. Environ 21 % des PAP analysés n'avaient aucune production dans l'UE, limitant les alternatives régionales en cas de perturbation des chaînes d'approvisionnement internationales. L'ajout de capacité en aval seul ne crée pas une source alternative d'ingrédients. Aux États-Unis, Phlow et Fresenius Kabi ont convenu en février 2026 de fournir respectivement des PAP et des doses finies pour l'injection d'épinéphrine, USP, aux hôpitaux américains, sous réserve d'approbations pour une disponibilité possible en 2027. Les formulateurs de l'UE restent donc exposés aux interruptions d'approvisionnement en intrants internationaux, tandis que le calendrier conditionnel américain illustre le délai nécessaire pour établir une chaîne d'approvisionnement de remplacement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de molécule :
l'échelle conventionnelle rencontre l'expansion biologiqueLes médicaments conventionnels représentaient une part de 51,91 % de la taille du marché de la fabrication pharmaceutique en 2026. Dans son rapport de durabilité 2025, Hikma a déclaré une capacité annuelle aux États-Unis pour plus de 12 milliards de doses finies de médicaments essentiels et un portefeuille dépassant 800 produits, dont plus de 180 médicaments injectables stériles. Hikma décrit son portefeuille américain comme des médicaments génériques. Cette combinaison d'échelle de doses et d'étendue de produits donne aux fabricants établis une base de production servant de multiples besoins en médicaments. L'échelle de doses et l'étendue du portefeuille de Hikma montrent que la production conventionnelle dépend du maintien de nombreux médicaments établis en approvisionnement continu, ce que rendent possible les usines américaines à haut volume.
Les biologiques et les biosimilaires sont le segment à la croissance la plus rapide, avec un CAGR projeté de 10,08 % durant 2027-2032. Les modalités complexes, notamment les anticorps bi- et multispécifiques et les conjugués anticorps-médicament, ont contribué à plus de la moitié du chiffre d'affaires du groupe WuXi Biologics au premier semestre 2026. La plateforme de biologiques intégrés de Lonza a enregistré une croissance des ventes de 10 % à taux de change constants au premier semestre 2026 par rapport au premier semestre 2025. La composition des revenus de WuXi donne à l'expertise en modalités complexes un rôle direct dans le service de ses programmes, tandis que le résultat des ventes de Lonza montre une expansion des activités de développement et de fabrication de biologiques. Les anticorps complexes et les conjugués anticorps-médicament nécessitent des capacités de processus spécifiques à la molécule, de sorte que la composition des modalités de WuXi Biologics et la croissance de Lonza pointent vers des fournisseurs spécialisés plutôt que vers une capacité interchangeable.



Par mode de fabrication :
l'exécution commerciale renforce la fabrication sous contratLa production CMO / CDMO représentait une part de marché de la fabrication pharmaceutique de 59,9 % en 2026 et est le segment à la croissance la plus rapide, avec un CAGR de 10,12 % prévu durant 2027-2032. Le chiffre d'affaires de fabrication de WuXi Biologics a augmenté de 26,4 % en 2025 par rapport à 2024, soutenu par la progression des projets et la montée en puissance des projets existants. Samsung Biologics a également conclu un accord de fabrication avec une entreprise pharmaceutique européenne au T4 2025. Cet accord illustre comment les propriétaires de médicaments peuvent sécuriser des services de production grâce à une relation commerciale avec un prestataire spécialisé. Les prestataires saisissent l'opportunité de fabrication lorsque leurs capacités restent pertinentes à mesure que les projets passent du développement à la production récurrente.
La fabrication en interne préserve une forme différente de contrôle sur les étapes de production liées. En février 2026, Novo Nordisk a annoncé la production en interne aux États-Unis de comprimés Wegovy, avec des ingrédients actifs fabriqués sur son site de Clayton, en Caroline du Nord, et des comprimés fabriqués et conditionnés sur son site de Durham, en Caroline du Nord. Cela relie les opérations en amont et de dosage fini du même propriétaire de médicament sur des sites distincts. Pour un propriétaire de produit, cet arrangement peut faire de la coordination de la production d'ingrédients, de la fabrication de comprimés et du conditionnement une décision opérationnelle interne. Le mode de fabrication détermine qui coordonne la chaîne de production, les propriétaires internes définissant en interne le séquençage des ingrédients et des comprimés, et les propriétaires externalisés confiant cette coordination aux prestataires.

Par formulation :
la capacité en comprimés soutient une commercialisation plus largeLes comprimés étaient le segment le plus important, représentant une part de marché de 30,88 % en 2026. En septembre 2025, Biocon Generics Inc., une filiale entièrement détenue de Biocon Limited, a inauguré son installation de dosage solide oral à Cranbury, New Jersey, avec une capacité annuelle de 2 milliards de comprimés. Certains produits avaient déjà été commercialisés depuis le site, avec plusieurs autres en cours de développement. Étant donné que des produits avaient déjà été commercialisés depuis le site et que plusieurs autres étaient en cours de développement, la capacité de 2 milliards de comprimés sert des programmes déjà sur le marché et d'autres encore à lancer.
Les injectables devraient être le segment à la croissance la plus rapide, avec un CAGR de 11 % durant 2027-2032. L'activité injectables européenne de Hikma a augmenté de 23 % en 2025, la société liant son service régional à la fabrication locale, une chaîne d'approvisionnement courte et un portefeuille axé sur les hôpitaux. En décembre 2025, la Food and Drug Administration (FDA) américaine a approuvé le spray nasal CARDAMYST (étripamil) de Milestone Pharmaceuticals pour la tachycardie supraventriculaire paroxystique symptomatique aiguë (TSVP) chez l'adulte. L'approbation couvre l'auto-administration en dehors des services d'urgence ou d'autres établissements de soins de santé. Un producteur choisissant entre les injectables hospitaliers et un spray nasal auto-administré choisit également quel cadre de traitement sa formulation peut servir.
Par technologie de fabrication :
la propriété de la plateforme modifie les choix de productionLa fabrication par lots était le segment le plus important, avec une part de marché de 71,46 % en 2026. WuXi Biologics a signalé l'achèvement structurel et l'arrivée des équipements clés sur son site de substance médicamenteuse et de produit médicamenteux microbien à Chengdu le 24 avril 2026. Le site était conçu pour jusqu'à 110 lots de substance médicamenteuse annuellement à l'achèvement, avec une mise en circulation selon les bonnes pratiques de fabrication (BPF) prévue d'ici fin 2026. L'étape physique montre un développement engagé, tandis que la capacité de lots prospective place la planification de la production au centre du modèle opérationnel. Les opérateurs par lots ont besoin à la fois de l'installation physique et de l'étape de mise en circulation ultérieure pour établir une base de production au service des clients.
La fabrication en continu est le segment à la croissance la plus rapide, avec un CAGR de 10,7 % prévu durant 2027-2032. WuXi Biologics, un fabricant sous contrat, a achevé la première campagne commerciale de qualification des performances de processus pour 3 bioréacteurs à usage unique de 5 000 litres chacun sur sa ligne de substance médicamenteuse à Hangzhou en avril 2025. Evotec a finalisé la vente de son site de biologiques à Toulouse, en France, à Sandoz et a accordé à l'acheteur une licence indéfinie sur la plateforme de fabrication en continu d'Evotec, effective le 5 décembre 2025.[3] La combinaison de la propriété du site et de l'accès à la plateforme donne à un producteur un moyen d'internaliser un modèle de fabrication spécifique par le biais d'une transaction commerciale conclue. Les acheteurs peuvent choisir entre l'achat de services de fabrication sur une plateforme technologique particulière et la propriété et la licence de la plateforme elle-même.
Par application :
l'expansion de l'oncologie nécessite des capacités d'intrants spécialiséesL'oncologie était en tête avec une part de marché de 29,91 % en 2026 et devrait être le segment à la croissance la plus rapide, avec un CAGR de 11 % durant 2027-2032. Lupin Manufacturing Solutions, une filiale entièrement détenue de Lupin Limited et fabricant sous contrat, a annoncé en novembre 2025 la mise en service d'une installation dédiée de PAP oncologiques à haute puissance à Visakhapatnam, en Inde. L'installation en amont était équipée de 20 réacteurs et conçue pour des lots de 1 à 35 kilogrammes. IQVIA a rapporté que les ventes mondiales de médicaments oncologiques sur ordonnance ont atteint environ 288 milliards USD en 2025, mesurées aux prix catalogue plutôt qu'aux prix de vente nets départ usine du fabricant utilisés pour les valeurs de segment de ce rapport. La plage de lots de 1 à 35 kilogrammes de Lupin permet au bloc d'approvisionner des ingrédients oncologiques à haute puissance pour des programmes clients de différentes tailles, un intrant en amont pour les médicaments oncologiques finis que le segment comptabilise.
Dans le diabète, la question commerciale inclut le maintien d'un approvisionnement abordable lorsque les priorités de fabrication changent. L'Organisation mondiale de la santé (OMS) a rapporté en mars 2026 que les principaux fournisseurs déplaçaient progressivement leurs capacités des anciens produits d'insuline humaine vers des traitements plus récents et plus rentables. L'insuline humaine était l'option la plus abordable dans ce compte rendu et figurait sur la Liste modèle des médicaments essentiels de l'OMS. Cela crée une question d'investissement différente de l'ajout de production pour les nouveaux traitements, car la disponibilité des produits dépend des médicaments qui conservent des capacités. L'opportunité de fabrication inclut le maintien de produits d'insuline abordables spécifiques parallèlement à l'expansion des capacités requises pour la croissance prévue de l'oncologie.
Par type de prescription :
l'accès sans ordonnance crée des ouvertures spécifiques aux produitsLes médicaments sur ordonnance étaient le segment le plus important, détenant une part de marché de 85,67 % en 2026. En Italie, 66,9 % des personnes assistées par le Service national de santé ont reçu au moins une prescription médicamenteuse en 2025, selon l'Agence italienne des médicaments (AIFA). IQVIA a rapporté des ventes mondiales de médicaments sur ordonnance d'environ 1,7 billion USD en 2025, en hausse de 10 % d'une année sur l'autre, aux prix catalogue plutôt que sur la base des prix de vente nets départ usine du fabricant de ce rapport. La combinaison de l'échelle des dépenses mondiales et de l'utilisation large dans les systèmes nationaux donne aux producteurs de prescriptions établis une grande base d'approvisionnement à servir, tandis que les conversions sans ordonnance créent une voie distincte vers des clients supplémentaires.
Les médicaments sans ordonnance (OTC) devraient être le segment à la croissance la plus rapide, avec un CAGR de 10,9 % durant 2027-2032. Le 22 mai 2026, la FDA a approuvé le gel acnéique Differin Epiduo de Galderma, contenant de l'adapalène à 0,1 % et du peroxyde de benzoyle à 2,5 %, pour une utilisation OTC aux États-Unis chez les personnes âgées de 12 ans et plus. La conversion prescription vers OTC crée une voie sans ordonnance pour une formulation et un groupe d'âge spécifiés. Pour les fabricants, l'opportunité de production est centrée sur l'approvisionnement de la formulation couverte par cette décision d'accès. Une conversion ciblée peut élargir la base de clients accessible tout en maintenant l'ouverture commerciale liée à un médicament et une étiquette précisément définis.
Analyse géographique
Marché de la fabrication pharmaceutique en Amérique du Nord
L'Amérique du Nord détenait une part de marché de la fabrication pharmaceutique de 36,41 % en 2026. En septembre 2025, FUJIFILM Biotechnologies, une filiale de fabrication sous contrat de FUJIFILM Corporation, a ouvert la première phase de son site de fabrication à l'échelle commerciale par culture cellulaire d'une valeur prévue de 3,2 milliards USD à Holly Springs, en Caroline du Nord. La phase ouverte comprenait 8 bioréacteurs à culture cellulaire de mammifères, chacun de 20 000 litres, avec une portée de fabrication couvrant la substance médicamenteuse et le produit médicamenteux. La combinaison de culture cellulaire à grande échelle et de capacité de produit médicamenteux du site illustre une base d'approvisionnement soutenant la position de tête de l'Amérique du Nord, les propriétaires de médicaments pouvant s'approvisionner pour les deux étapes de production au sein de la région.
Marché de la fabrication pharmaceutique en Asie-Pacifique
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un CAGR de 10,6 % prévu durant 2027-2032. En octobre 2025, Lilly a annoncé un investissement de 90 milliards INR (1 milliard USD) pour développer ses opérations de fabrication sous contrat à Hyderabad, en Inde. Duopharma Biotech a augmenté la capacité de céphalosporines stériles de son installation de Klang, en Malaisie, de 600 000 à 800 000 flacons par mois à partir du T3 2025. L'annonce indienne concerne l'expansion de la fabrication sous contrat, tandis que le résultat malaisien montre une augmentation achevée de la capacité pour une catégorie de médicaments spécifique. Les fabricants régionaux font face à des choix d'expansion différents, les partenariats de production et la capacité de flacons stériles offrant des voies distinctes vers l'activité de fabrication locale.
En Europe, Gedeon Richter Polska a commencé à développer son usine de médicaments à Grodzisk Mazowiecki, en Pologne, en février 2025, estimant environ 30 % de capacité de production supplémentaire pour l'entreprise. Dans la région Moyen-Orient et Afrique, l'installation égyptienne de Jamjoom Pharma a produit 29 millions d'unités en 2025, contre 24,9 millions en 2024. En Amérique du Sud, le Brésil a enregistré 6,3 milliards de boîtes de médicaments vendues dans 14 371 présentations en 2025. Gonher de Colombie a annoncé l'ouverture de son Usine 3 et de son Usine 4 à Bogotá en juin 2025. Gedeon Richter lie son expansion à Grodzisk Mazowiecki à la sécurité médicamenteuse en Pologne et en Europe, tandis que la large gamme de présentations du Brésil fait de l'approvisionnement d'un assortiment varié de médicaments un défi distinct pour les fabricants.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des fabricants établissant des capacités de médicaments finis non stériles pour l'approvisionnement local. Des cadres de qualité de fabrication définis aident les investisseurs à planifier tout en nécessitant une préparation substantielle à la conformité. Les changements administratifs peuvent modifier la voie d'accès à la production indépendamment du travail technique nécessaire pour fabriquer des médicaments conformes.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Inde | Afrique du Sud | Brésil |
|---|---|---|---|---|---|
| Autorité principale | Food and Drug Administration (FDA) | Autorités compétentes des États fédéraux | Organisation centrale de contrôle des normes pharmaceutiques (CDSCO) et autorités d'octroi de licences des États | Autorité de réglementation des produits de santé d'Afrique du Sud (SAHPRA) | Agência Nacional de Vigilância Sanitária (Anvisa) |
| Instruments ou orientations clés | 21 CFR Partie 211 ; voie d'enregistrement distribué proposée Partie 207 à partir de juillet 2026 | AMWHV ; documentation BPF proposée, systèmes et orientations IA dans le programme 2026-2028 | Révision du calendrier M BPF et système qualité pharmaceutique | Loi 101 de 1965, articles 22C(1)(b) et 22C(6) ; voie de nouvelle demande numérique | RDC 658/2022 BPF générale des médicaments |
| Effet commercial | Contrôles de production et de qualité, à l'exclusion des médicaments à émission de positrons et des gaz médicaux ; consolidation d'enregistrement proposée pour les arrangements distribués éligibles | Permis de fabrication d'État et surveillance BPF ; préparation numérique/IA potentielle | Préparation des installations, des équipements et du système qualité | Licence de fabrication et conditions de qualité/BPF fixées par l'Autorité ; nouvelles demandes numériques obligatoires à partir du 1er septembre 2026 | Système qualité, processus critiques validés, personnel qualifié et dossiers |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Assouplissement | Durcissement | Sans changement | Assouplissement | Sans changement |
| Source: Mordor Intelligence | |||||
Le jugement d'assouplissement américain reflète la proposition de juillet 2026 d'enregistrer des unités équivalentes dans plusieurs sites fabriquant les mêmes médicaments sous une seule unité qualité et un système qualité pharmaceutique unifié comme un seul établissement. Le durcissement allemand reflète la documentation BPF proposée, les systèmes informatisés et les orientations IA dans le programme 2026-2028 de l'EMA, tandis que la continuité indienne reflète le calendrier M en vigueur et la demande de préparation aux inspections de novembre 2025. La continuité non stérile du Brésil repose sur la BPF générale RDC 658/2022, avec la révision des règles stériles d'Anvisa ouverte en décembre 2025 et son dialogue d'analyse d'impact partiel annoncé le 11 septembre 2026 pour le 29 septembre. La voie de demande numérique obligatoire du 1er septembre 2026 en Afrique du Sud conserve les frais, l'examen et les inspections, avec les renouvellements et les modifications prévus à partir du 1er octobre et les soumissions par courrier électronique autorisées pour ces demandes.
Étapes de la chaîne de valeur
La comparaison suit la production de substance médicamenteuse à travers la formulation et le remplissage jusqu'à l'étiquetage et le conditionnement finaux, illustrée par les services de fabrication de biologiques. La production conventionnelle de comprimés relie également la fabrication d'ingrédients, la fabrication de formes pharmaceutiques et le conditionnement, comme le démontrent les opérations internes de Novo Nordisk. Biocon Generics exploite une installation de dosage solide oral, tandis que WuXi Biologics fournit des services de substance médicamenteuse et de produit médicamenteux biologiques à l'échelle clinique et commerciale. La valeur s'accumule donc à travers les ventes de médicaments finis et les travaux de production sous contrat, les revenus de chaque opérateur dépendant des étapes qu'il réalise.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production de substance médicamenteuse biologique | Fabricants de biologiques sous contrat tels que WuXi Biologics | Chiffre d'affaires du service de fabrication de substance médicamenteuse | Adaptation de l'échelle en amont aux exigences en aval | Coordonner les campagnes de substance avec la capacité de produit médicamenteux |
| Formulation et remplissage | Prestataires de services de produits médicamenteux tels que WuXi Biologics | Chiffre d'affaires du service de formulation et de remplissage | Alignement du processus de remplissage avec la fermeture de contenant choisie | Établir la configuration du produit et du contenant avant de planifier la montée en puissance |
| Étiquetage et conditionnement | Prestataires de finition pharmaceutique tels que WuXi Biologics | Chiffre d'affaires du service d'étiquetage et de conditionnement | Plannings de finition décalés par rapport à la disponibilité du produit rempli | Lier les créneaux de finition aux campagnes de remplissage |
| Source: Mordor Intelligence | ||||
La production intégrée de comprimés et les services biologiques sous contrat placent des étapes successives sous différents arrangements commerciaux. Une expansion en amont peut augmenter le besoin de fabrication de formes pharmaceutiques et de finition sans augmenter immédiatement la production de médicaments conditionnés. Pour un producteur intégré, la coordination de ces étapes soutient les ventes de médicaments finis, tandis qu'un prestataire de services peut percevoir des honoraires supplémentaires en connectant ses travaux de substance, de remplissage et de conditionnement.
Paysage concurrentiel
Concentration du Marché
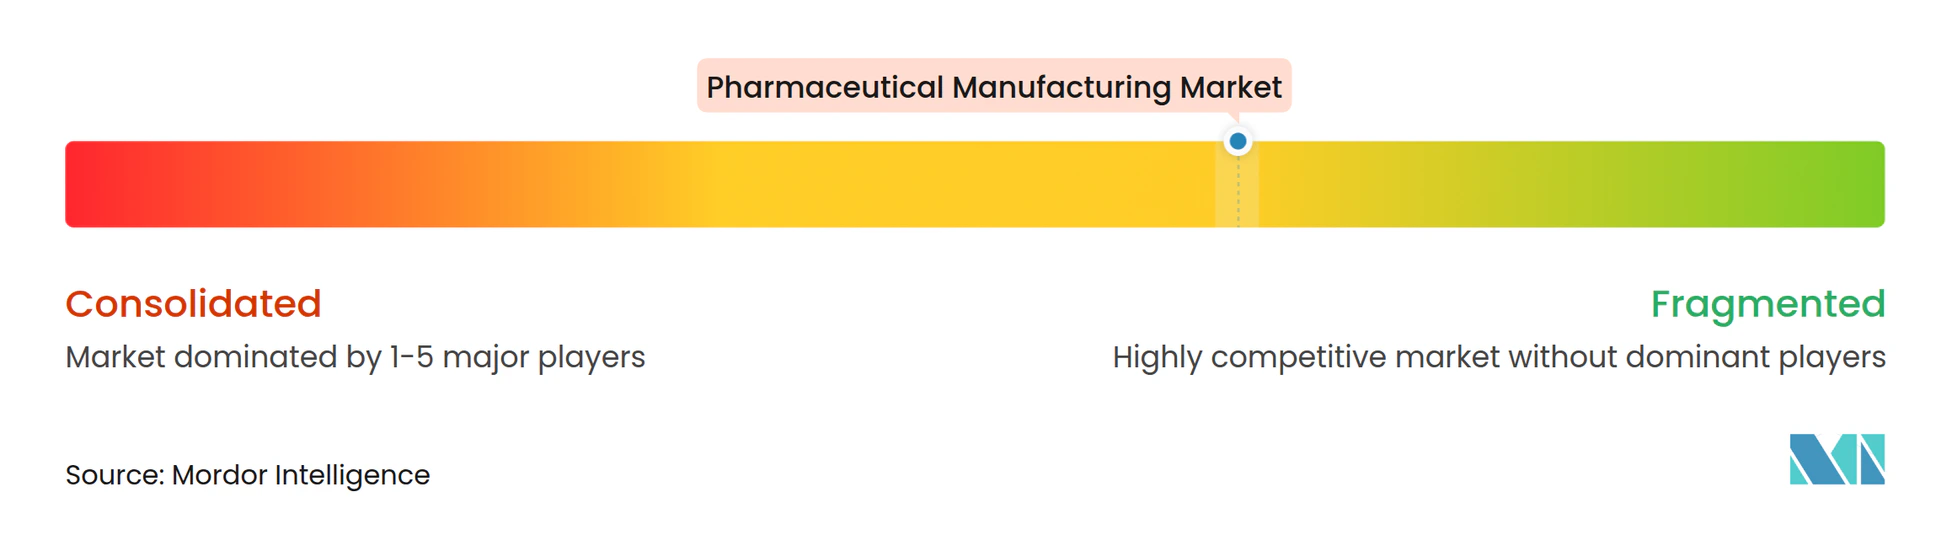
Plusieurs grands producteurs intégrés ancrent la concurrence dans les médicaments conventionnels, les biologiques et de multiples formes de dosage fini, avec un champ plus large de fabricants concurrençant par des produits et des capacités distincts. Pfizer Inc, AstraZeneca plc, Sanofi SA, F. Hoffmann-La Roche AG et Lilly figurent parmi les principaux fabricants pharmaceutiques. Dans sa revue annuelle 2025, Pfizer a déclaré environ 45 milliards de doses de plus de 500 médicaments et vaccins annuellement pour environ 200 pays et territoires. L'étendue du réseau peut soutenir de multiples besoins en médicaments sur les marchés, augmentant le défi commercial pour les entrants dont l'empreinte de fabrication et la couverture de produits sont plus limitées.
En juillet 2025, AstraZeneca a annoncé un programme américain de recherche et de fabrication prévu de 50 milliards USD d'ici 2030, incluant une installation de substance médicamenteuse proposée en Virginie. L'installation était prévue pour fabriquer des petites molécules, des peptides et des oligonucléotides, couvrant plusieurs formats moléculaires. En août 2026, Genentech, membre du groupe Roche, a annoncé une installation de remplissage-finition de dispositifs d'environ 750 millions USD à Hillsboro, en Oregon, pour les médicaments injectables et les dispositifs d'administration, avec des opérations attendues en 2031. Ces plans concernent différentes étapes de production, de sorte que la différenciation de fabrication peut reposer sur la capacité moléculaire ou un processus de dispositif d'administration en plus de l'échelle d'investissement.
En septembre 2026, Lilly a posé la première pierre d'une installation prévue de 6,5 milliards USD à Houston pour les PAP de Foundayo et d'autres médicaments à petites molécules et thérapies avancées. Sanofi organise ses sites de chimie, pharmaceutiques et injectables en grappes de bout en bout à travers des sites industriels régionaux et locaux, et son groupe de sites de lancement dédiés s'étend de la fabrication de PAP au conditionnement de produits finis à Sisteron, Aramon, Ambarès et Scoppito. En vertu du 21 CFR 211.42(a) américain, les bâtiments utilisés pour fabriquer, traiter, conditionner ou détenir un produit médicamenteux doivent être de taille, de construction et d'emplacement appropriés pour faciliter le nettoyage, la maintenance et les opérations appropriées. Cette obligation s'applique à l'installation de remplissage-finition prévue de Genentech à Hillsboro, où les opérations sont attendues en 2031, liant la capacité future à une norme de bâtiment. La pose de la première pierre de Lilly à Houston en septembre 2026 et le démarrage prévu de Genentech à Hillsboro en 2031 représentent une future capacité de PAP et de remplissage-finition, contrastant avec le groupe PAP-conditionnement établi de Sanofi.
Leaders du secteur de la fabrication pharmaceutique
-
Pfizer Inc
-
AstraZeneca plc
-
Sanofi SA
-
F. Hoffmann-La Roche AG
-
Lilly
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Fabrication Pharmaceutique Entreprises couvertes dans ce rapport
- Abbvie
- Amgen
- AstraZeneca
- BMS
- Boehringer Ingelheim
- Catalent
- Cipla
- GlaxoSmithKline
- Eli Lilly and Company
- Lonza Group
- Merck
- Novartis
- Novo Nordisk
- Pfizer
- Roche
- Sanofi
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
Principales opportunités pour les acteurs du marché
La comparaison examine les ouvertures de soutien au capital et de résilience de l'approvisionnement pour les fabricants de médicaments finis au Royaume-Uni, dans l'Union européenne et aux États-Unis. Ces ouvertures relient l'investissement dans la fabrication à la disponibilité du financement, à la résilience des médicaments critiques et au développement de l'approvisionnement national. La distinction commerciale est de savoir si un investisseur peut utiliser une voie de financement active ou doit développer un projet autour d'une politique prospective ou d'un changement de chaîne d'approvisionnement. La valeur de ces facilitateurs dépend de la préparation d'installations conformes et de la sécurisation des ingrédients nécessaires à la production de médicaments finis.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Investissement dans la capacité de médicaments finis au Royaume-Uni | Les subventions en capital du Fonds de fabrication innovante des sciences de la vie restent ouvertes jusqu'à l'allocation, sous réserve d'éligibilité et d'exigences BPF | Fabricants développant des projets éligibles de médicaments humains au Royaume-Uni | Développer un projet de dosage fini prêt pour les BPF avec un plan de capital éligible | Travaux de préparation BPF et financement de subventions limité | Fabricants avec des projets éligibles de médicaments finis au Royaume-Uni |
| Production résiliente de médicaments critiques dans l'UE | La proposition de loi sur les médicaments critiques de mars 2025 inclut un financement prospectif et des procédures accélérées pour les projets désignés | Fabricants de médicaments critiques dans l'UE | Préparer des projets de dosage fini axés sur un approvisionnement résilient en médicaments critiques | Calendrier d'adoption et de mise en œuvre législatives | Fabricants développant des projets éligibles de médicaments critiques dans l'UE |
| Approvisionnement national américain en comprimés de métoprolol | L'expansion du partenariat de mars 2026 de l'API Innovation Center avec son partenaire fédéral ASPR inclut des comprimés de métoprolol prévus | Approvisionnement américain en médicaments cardiovasculaires, notamment les comprimés de métoprolol | Associer le développement d'ingrédients nationaux à la fabrication de comprimés finis qualifiés | Vulnérabilité d'approvisionnement en ingrédients signalée pour le métoprolol en mars 2026 | Fabricants américains de dosage fini ; API Innovation Center en tant que participant au développement |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est la conversion des priorités de résilience de l'approvisionnement en médicaments finis fabriquables. L'API Innovation Center a identifié l'absence d'une source américaine de PAP de métoprolol lors de l'annonce du développement prévu de comprimés en mars 2026. Un projet de comprimés national qui établit également une source d'ingrédients répondrait à la vulnérabilité là où la seule capacité de formulation ne le peut pas.
Développements industriels récents dans Marché de la Fabrication Pharmaceutique
- Oct 2026 : Bayer a annoncé un site de fabrication pharmaceutique prévu de 2,2 milliards USD à New Albany, en Ohio, avec des opérations de substance médicamenteuse attendues en 2031 et un module de produit médicamenteux prévu en 2034.
- Sep 2026 : Lilly a posé la première pierre d'une installation prévue de 6,5 milliards USD à Houston pour fabriquer des principes actifs pharmaceutiques pour Foundayo et d'autres médicaments à petites molécules et thérapies avancées.
- Août 2026 : Gilead Sciences a posé la première pierre de son installation biologiques Chess prévue à Foster City, en Californie, avec une achèvement estimé d'ici 2029.
Marché de la Fabrication Pharmaceutique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché mondial de la fabrication pharmaceutique mesure le chiffre d'affaires annuel des fabricants provenant des produits pharmaceutiques finis fabriqués en interne ou par des fabricants sous contrat dans le monde entier. Il valorise les ventes au premier client indépendant au niveau départ usine.
Exclusions du périmètre : Les principes actifs pharmaceutiques vendus séparément, les excipients et autres intrants de fabrication, les honoraires de service de fabrication CMO/CDMO autonomes, les marges de revente en aval, et les services de recherche, développement et essais cliniques pharmaceutiques sont exclus.
Aperçu de la segmentation
- Par type de molécule
- Produits biologiques et biosimilaires
- Médicaments conventionnels
- Par mode de fabrication
- En interne
- CMO / CDMO
- Par formulation
- Comprimés
- Gélules
- Injectables
- Topiques et transdermiques
- Sprays nasaux et pulmonaires
- Autres
- Par technologie de fabrication
- Traitement par lots
- Continu
- À usage unique
- Par application
- Oncologie
- Diabète
- Cardiovasculaire
- Neurologie
- Respiratoire
- Autres
- Par type de prescription
- Sur ordonnance
- En vente libre (OTC)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques et officielles telles que les orientations de bonnes pratiques de fabrication de l'Agence européenne des médicaments et le 21 CFR Partie 211 de l'eCFR établissent les exigences réglementaires pertinentes pour la fabrication de médicaments et les produits pharmaceutiques finis. Les questions-réponses RDC 658/2022 d'Anvisa et la publication du Forum mondial sur la production locale de l'Organisation mondiale de la santé fournissent un contexte réglementaire et de production locale lié à l'accès aux médicaments. La publication du Bureau de presse du gouvernement indien sur le régime d'incitation liée à la production pharmaceutique décrit les incitations gouvernementales destinées à promouvoir la production nationale et la composition des produits, encadrant la politique de fabrication et le contexte d'approvisionnement.
Les rapports annuels des entreprises, les dépôts réglementaires, les présentations aux investisseurs et la presse économique réputée peuvent compléter les preuves publiques de production, de chiffre d'affaires, d'expansion des capacités et de composition des produits, chaque mesure étant vérifiée par rapport à la limite produit fini, première vente. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées peuvent inclure des fabricants pharmaceutiques, des fabricants sous contrat, des responsables qualité et opérations, et des spécialistes commerciaux ou financiers ayant une connaissance directe des ventes de produits finis et de l'économie de la production. Les répondants peuvent tester les estimations secondaires pour les limites du marché, la composition régionale, les schémas d'externalisation et de formulation, tandis que les analystes résolvent les points de vue contradictoires par rapport aux preuves documentées de chiffre d'affaires et de capacité.
Lorsqu'un segment ou une région manque de preuves directes, les analystes peuvent utiliser les divulgations publiques des entreprises, les statistiques commerciales et réglementaires, et des proxies transparents, en enregistrant les hypothèses pour examen. Les entretiens auprès des fabricants, des acheteurs et des fonctions techniques peuvent trianguler les hypothèses sans s'appuyer sur un seul type de répondant.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux : 20 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 29 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 33 % |
Dimensionnement du marché et prévisions
Le modèle estime le chiffre d'affaires mondial sur une base 2027 et projette la valeur annuelle jusqu'en 2032, en utilisant la vente de produit fini à la valeur départ usine comme base commune. Les analystes commencent par une estimation descendante à partir du chiffre d'affaires des produits pharmaceutiques et de l'activité de fabrication, puis vérifient les totaux sélectionnés avec des cumuls de chiffre d'affaires des fournisseurs et des volumes de produits échantillonnés multipliés par les prix de vente des fabricants, à l'exclusion des honoraires de service autonomes et des majorations en aval.
Les intrants clés comprennent le chiffre d'affaires des médicaments finis par molécule et formulation, le chiffre d'affaires de fabrication des fabricants et de la production sous contrat, la demande par domaine thérapeutique, la capacité et l'utilisation de la production, et les ventes ou flux d'exportation régionaux de médicaments. Ces indicateurs aident à établir la valeur totale et les parts de segment en comparant le chiffre d'affaires de produit fini attribuable à chaque catégorie avec le total mondial. La régression multivariée peut relier la croissance du chiffre d'affaires à la demande de médicaments, aux ajouts de capacité, à l'externalisation et aux changements de composition, avec une analyse de scénarios utilisée lorsque les changements de politique, de brevet ou d'investissement affaiblissent les relations historiques. Les données rares de fournisseurs ou de pays peuvent utiliser des proxies régionaux divulgués et des vérifications de sources alternatives. Les répondants techniques, commerciaux et financiers peuvent évaluer les moteurs et les prévisions au niveau des variables, et les désaccords peuvent inciter à la révision des intrants et des hypothèses de scénarios.
Cycle de validation et de mise à jour des données
Les analystes triangulent l'estimation par rapport au chiffre d'affaires indépendant des entreprises, aux signaux réglementaires et commerciaux, aux annonces de capacité et aux preuves de ventes au niveau du marché, puis examinent les écarts en termes d'année, de limite de produit, de devise et de traitement des canaux. Un second analyste examine les intrants et les calculs, les anomalies sont résolues avant la validation, et les répondants sont recontactés lorsqu'un problème de limite matérielle, un signal opérationnel contradictoire ou un changement d'estimation inexpliqué subsiste.
Le modèle est actualisé annuellement, mis à jour entre les cycles lorsque des événements importants modifient la production ou la demande, et fait l'objet d'un nouvel examen avant livraison des sources, des calculs et de la cohérence narrative.
Taille du marché de la fabrication pharmaceutique de Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché mondial de la fabrication pharmaceutique mesure le chiffre d'affaires annuel des fabricants provenant des produits pharmaceutiques finis fabriqués en interne ou par des fabricants sous contrat dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les intrants clés comprennent le chiffre d'affaires des médicaments finis par molécule et formulation, le chiffre d'affaires de fabrication des fabricants et de la production sous contrat, la demande par domaine thérapeutique, la capacité et l'utilisation de la production, et les ventes ou flux d'exportation régionaux de médicaments.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 603,7 milliards USD (2027) | |
| Consultance mondiale A | 1,84 billion USD (2025) | Sur sa base 2025, cette estimation est supérieure de 204,8 % à la valeur 2027 de ce rapport de 603,7 milliards USD, 2 ans plus tard. |
| Journal sectoriel B | 1,77 billion USD (2025) | Sur sa base 2025, cette estimation est supérieure de 193,2 % à la valeur 2027 de ce rapport de 603,7 milliards USD, 2 ans plus tard. |
Les analystes de Mordor Intelligence triangulent l'estimation par rapport au chiffre d'affaires indépendant des entreprises, aux signaux réglementaires et commerciaux, aux annonces de capacité et aux preuves de ventes au niveau du marché, puis examinent les écarts en termes d'année, de limite de produit, de devise et de traitement des canaux.
Questions clés auxquelles le rapport répond
Quelles sont les perspectives de taille du marché de la fabrication pharmaceutique ?
La taille devrait atteindre 945,2 milliards USD d'ici 2032, contre 603,7 milliards USD en 2027, avec un CAGR de 9,38 % entre 2027 et 2032.
Quelles forces soutiennent la demande de fabrication pharmaceutique ?
Les investissements en recherche, l'entrée des biosimilaires et la localisation des PAP soutiennent la demande. La production avait démarré pour 18 PAP dans le cadre du régime indien de médicaments en vrac d'ici mars 2026.
Quelle catégorie de molécules domine le chiffre d'affaires de la fabrication pharmaceutique ?
Les médicaments conventionnels étaient en tête avec une part de 51,91 % en 2026, tandis que les biologiques et les biosimilaires devraient connaître la croissance la plus rapide, avec un CAGR de 10,08 % durant 2027-2032.
Quelles entreprises sont les principaux fabricants pharmaceutiques ?
Les principaux acteurs comprennent Pfizer Inc, AstraZeneca plc, Sanofi SA, F. Hoffmann-La Roche AG et Lilly.
Qu'est-ce qui pourrait freiner la croissance de la fabrication de médicaments finis ?
La pression sur les prix et la concentration des intrants peuvent contraindre les rendements. Merck & Co a signalé une pression sur les prix et l'accès au marché due à la maîtrise des coûts en 2025.
Quelle région est en tête de la fabrication pharmaceutique, et où la croissance est-elle la plus rapide ?
L'Amérique du Nord détenait 36,41 % du marché en 2026. L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 10,6 % prévu pour 2027-2032.