
Taille et part du marché des soins pour animaux de compagnie
Analyse du marché des soins pour animaux de compagnie par Mordor Intelligence
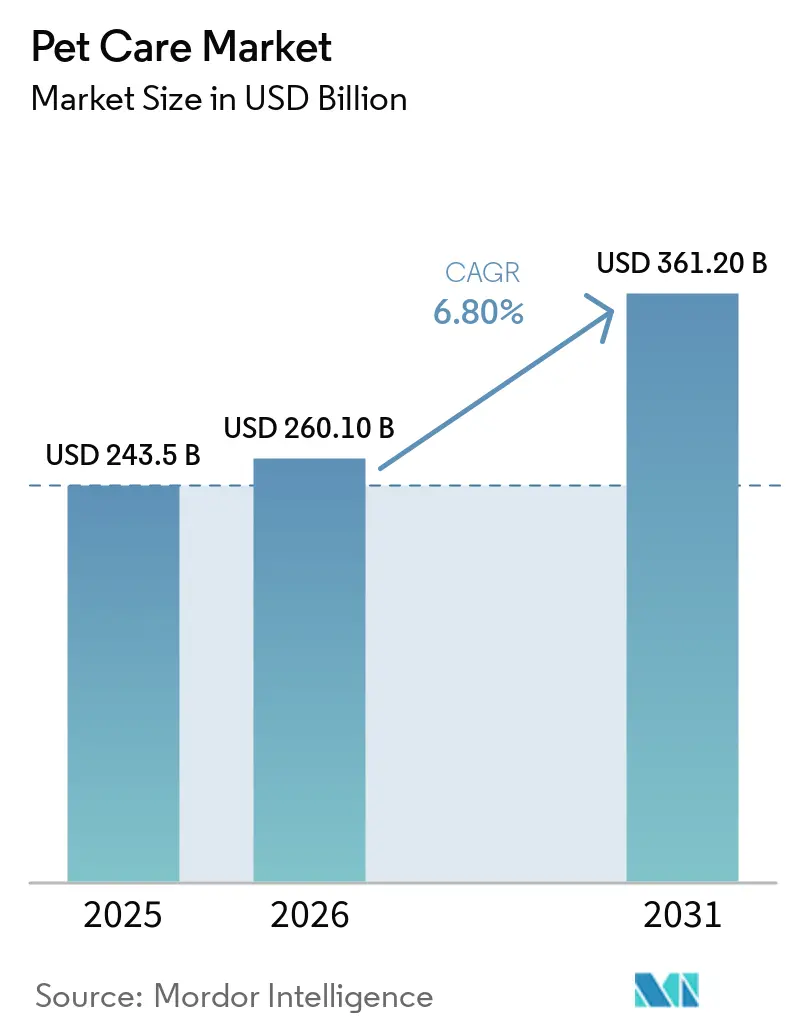
La taille du marché des soins pour animaux de compagnie devrait s'étendre de 260,1 milliards USD en 2026 et 277,8 milliards USD en 2027 à 377,9 milliards USD d'ici 2032, enregistrant un CAGR de 6,35 % entre 2027 et 2032.
L'engagement des propriétaires envers le bien-être de leurs animaux de compagnie soutient les dépenses, tandis que la montée en gamme sélective maintient l'accessibilité au cœur des propositions premium. Aux États-Unis, les achats en ligne et les relations établies avec les clients offrent aux fournisseurs des voies d'accès plus larges vers ces acheteurs. Les régimes alimentaires frais, les investissements dans la fabrication et les produits ayant des usages cliniques approuvés spécifiques élargissent la manière dont les fournisseurs peuvent répondre à ces besoins. Les coûts des matières premières et la mise en œuvre des étiquetages limitent la facilité avec laquelle les fournisseurs peuvent convertir ces capacités en produits abordables. La croissance favorise donc les fournisseurs dont les offres fraîches, cliniques ou numériques comportent un bénéfice documenté en matière d'alimentation ou de soins, car la montée en gamme sélective signifie que les propriétaires paient davantage uniquement lorsque ce bénéfice est visible.
Principaux enseignements du rapport
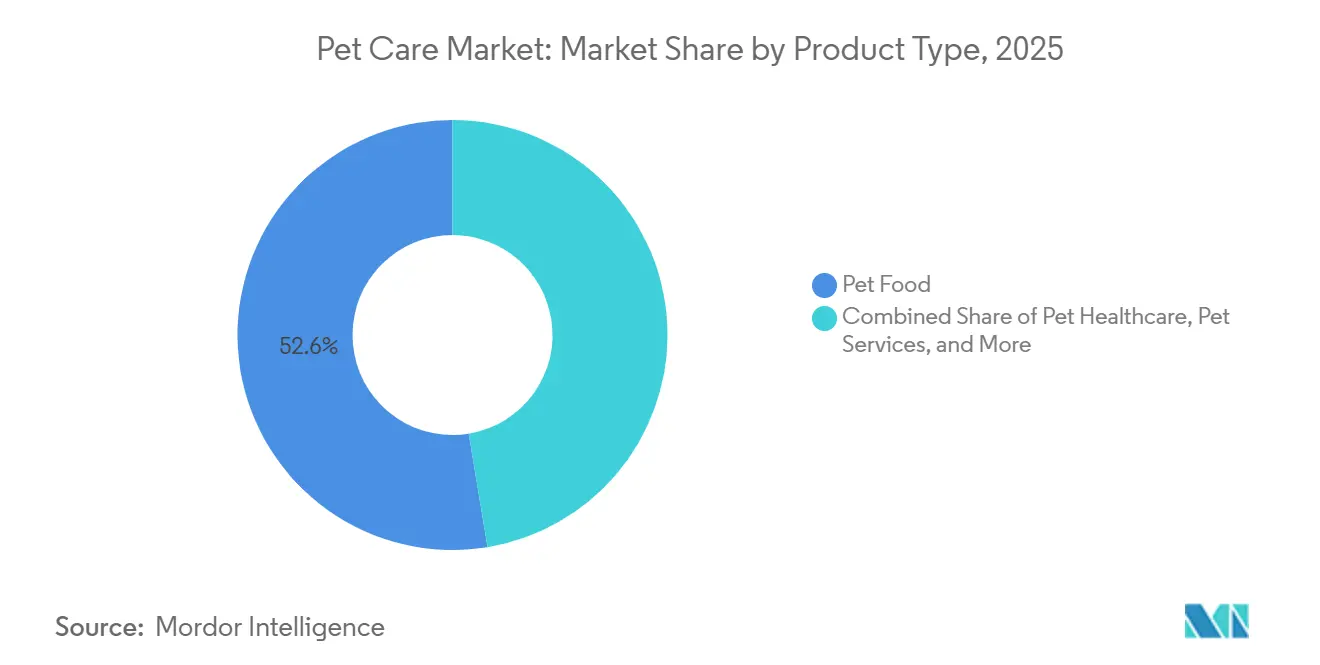
- Par type de produit, l'alimentation pour animaux de compagnie détenait une part de 52,37 % de la taille du marché des soins pour animaux de compagnie en 2026, tandis que les services pour animaux de compagnie devraient connaître la croissance la plus rapide avec un CAGR de 7,75 % entre 2027 et 2032.
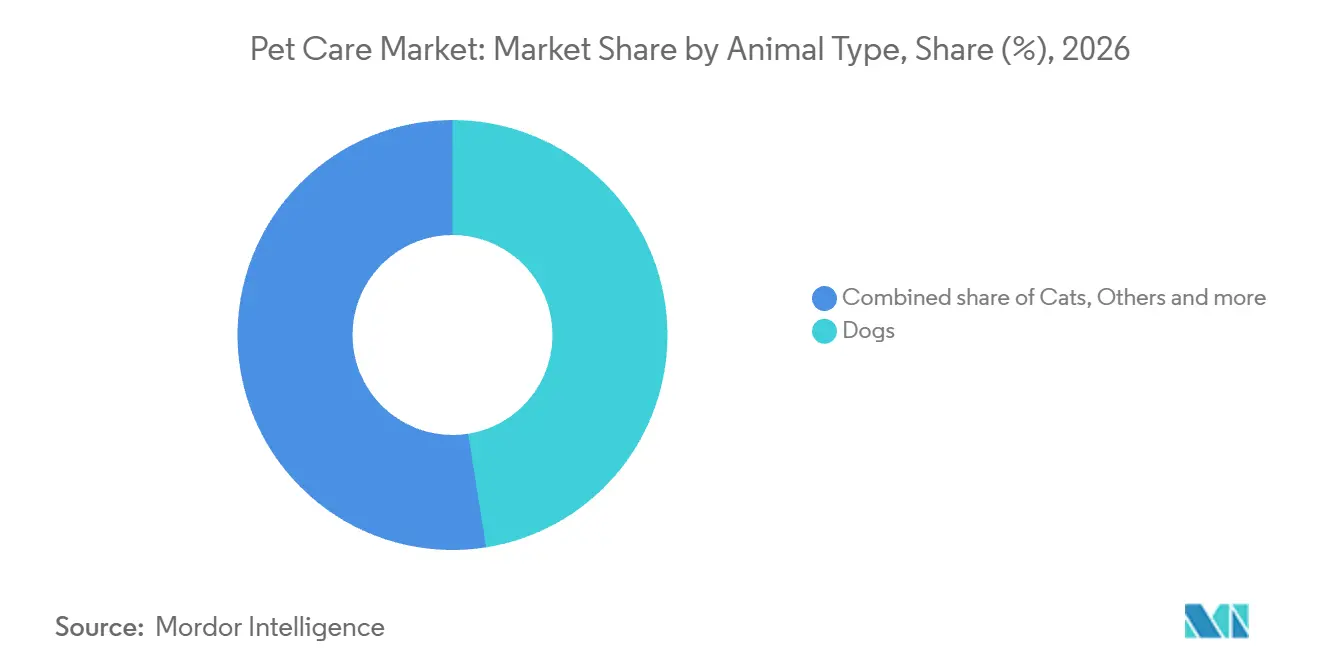
- Parmi les types d'animaux, les chiens représentaient une part de marché des soins pour animaux de compagnie de 47,5 % en 2026, les chats étant prévus comme le segment à la croissance la plus rapide avec un CAGR de 8 % entre 2027 et 2032.
- Sur l'ensemble des canaux de distribution, le commerce de détail hors ligne représentait 71,74 % du chiffre d'affaires du secteur en 2026, tandis que le commerce de détail en ligne devrait connaître la croissance la plus rapide avec un CAGR de 11,3 % entre 2027 et 2032.
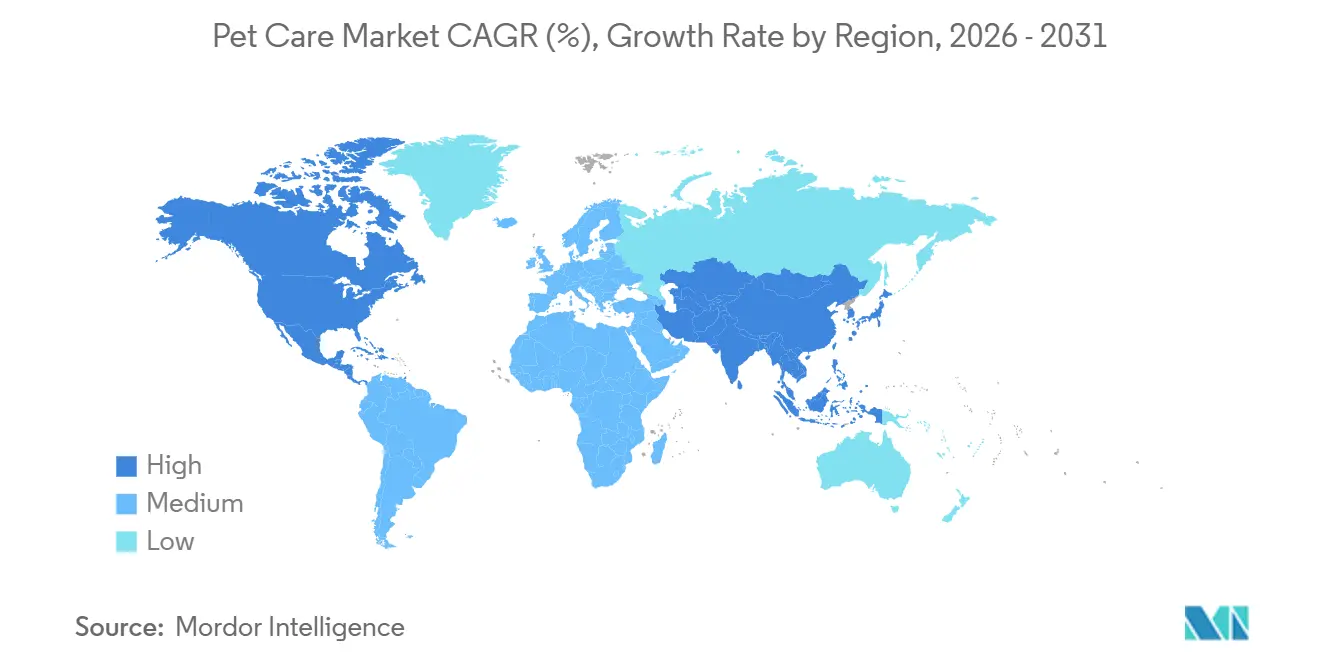
- Sur le plan géographique, l'Amérique du Nord était en tête avec 33,1 % du chiffre d'affaires du secteur en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 9,1 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Humanisation et premiumisation des animaux de compagnie | +2.3% | États-Unis et Royaume-Uni | Moyen terme (2 à 4 ans) |
| Croissance de la possession d'animaux de compagnie chez les millennials et la génération Z | +1.65% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Expansion du commerce de détail en ligne et de l'abonnement automatique | +1.8% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Adoption des soins préventifs et des assurances | +1.25% | À travers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Corporatisation des cliniques vétérinaires et vente croisée de plans de soins | +0.7% | À travers le Royaume-Uni | Moyen terme (2 à 4 ans) |
| Approbations de nouvelles protéines et d'ingrédients fonctionnels | +0.60% | À travers les États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Humanisation et premiumisation des animaux de compagnie
Les propriétaires qui placent le bien-être de leurs animaux de compagnie au même niveau que le leur constituent une base de demande pour des soins axés sur des bénéfices significatifs pour la santé. Elanco a interrogé 1 409 propriétaires d'animaux de compagnie américains du 29 au 31 mai 2026. Parmi les répondants, 88 % considéraient le bonheur et le bien-être de leur animal aussi importants que les leurs, tandis que 31 % ont déclaré avoir augmenté leurs dépenses en matière de santé et de bien-être de leur animal au cours des 3 mois précédents. L'augmentation des dépenses déclarée malgré la hausse du coût de la vie suggère que les offres axées sur la santé peuvent maintenir la demande lorsque les ménages font des économies. Dans l'enquête britannique de mars 2026 de Johnsons Veterinary Products, 58 % des répondants se souciaient davantage du bien-être de leur animal que du leur, contre 59 % en 2022 sur une déclaration similaire, indiquant une base stable pour les dépenses de santé.
Croissance de la possession d'animaux de compagnie chez les millennials et la génération Z
Les propriétaires plus jeunes peuvent élargir la demande sans adopter une approche uniformément premium des soins pour animaux de compagnie. En 2025, la génération Z représentait 22 % des propriétaires de chats américains, soit une augmentation de 10 % d'une année sur l'autre.[1] Les résultats de l'enquête 2025 de l'American Pet Products Association (APPA) décrivaient ces propriétaires comme associant des produits de base orientés vers la valeur à des achats premium ciblés offrant des bénéfices perçus en matière de santé, de bien-être ou d'enrichissement. Pour les fournisseurs, cette combinaison soutient un assortiment de base abordable aux côtés d'ajouts sélectionnés dont les propriétaires peuvent identifier l'utilité. La conséquence commerciale est la nécessité de servir à la fois l'accessibilité courante et la montée en gamme sélective au sein d'une même relation client, plutôt que d'assimiler une base plus large de jeunes propriétaires à une volonté de payer davantage pour chaque achat.
Expansion du commerce de détail en ligne et de l'abonnement automatique
L'accès en ligne élargit le bassin de propriétaires d'animaux de compagnie accessibles, tandis que l'abonnement automatique peut ancrer une relation client continue. Les données de l'enquête APPA ont montré que 53 % des propriétaires d'animaux de compagnie américains ont effectué des achats en ligne en 2025, la part la plus élevée en 4 ans. Les ventes aux clients Autoship de Chewy ont augmenté de 9,3 % d'une année sur l'autre pour atteindre 2,82 milliards USD au cours des 13 semaines terminées le 2 août 2026. Cette mesure inclut les achats effectués en dehors du programme par des clients ayant passé une commande Autoship au cours des 364 jours précédents. Pour une marque référencée auprès d'un détaillant en ligne, l'opportunité commerciale s'étend au panier plus large d'un foyer Autoship, y compris les achats complémentaires aux côtés des commandes programmées.
Adoption des soins préventifs et des assurances
Une base plus large d'animaux de compagnie assurés peut rendre le traitement couvert moins dépendant de la capacité d'un propriétaire à absorber une facture vétérinaire isolée. La North American Pet Health Insurance Association (NAPHIA) a déclaré 7,6 millions d'animaux de compagnie assurés en Amérique du Nord à la fin de 2025. Ce chiffre était en hausse de 8,5 % par rapport à 7,03 millions à la fin de 2024. Cette expansion élargit la population pour laquelle les décisions de traitement peuvent intégrer le remboursement par l'assurance aux côtés du paiement immédiat du ménage. Pour les prestataires vétérinaires, le remboursement peut réduire le coût à la charge d'un propriétaire inscrit pour un traitement couvert, soutenant la demande de consultations et les dépenses de traitement au sein d'une population assurée plus large.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des matières premières et des emballages | -0.8% | États-Unis, Australie, République tchèque, Italie et Pays-Bas | Court terme (≤ 2 ans) |
| Renforcement de la conformité en matière d'étiquetage et d'allégations | -0.5% | État de Washington | Moyen terme (2 à 4 ans) |
| Pénuries de main-d'œuvre vétérinaire | -0.35% | À travers le Royaume-Uni | Long terme (≥ 4 ans) |
| Économie de la chaîne du froid et de la livraison intermédiaire pour les régimes alimentaires frais | -0.2% | À travers les États-Unis | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des matières premières et des emballages
La volatilité des coûts des matières premières limite la part de la marge d'un fournisseur d'alimentation pour animaux de compagnie pouvant soutenir des prix abordables et l'expansion commerciale. Au deuxième trimestre 2026, des coûts de matières premières et d'emballages significativement plus élevés ont créé un impact négatif de 290 points de base d'une année sur l'autre sur la marge brute de Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company).[2] Un impact négatif sur la marge de cette ampleur laisse un fournisseur de nutrition avec moins de marge de manœuvre pour maintenir les prix en rayon tout en finançant la croissance. Colgate-Palmolive a attribué une contribution à la marge de 300 points de base chez Hill's à ses initiatives d'économies de coûts visant à financer la croissance au cours du même trimestre, contribuant à compenser la pression. La contribution des économies correspondait approximativement à l'impact des coûts des matières premières au cours de ce trimestre, laissant la protection contre cette pression dépendante de programmes de coûts générant des gains comparables.
Renforcement de la conformité en matière d'étiquetage et d'allégations
Les modifications du contenu obligatoire des étiquettes peuvent détourner les ressources d'un fabricant d'alimentation pour animaux de compagnie de l'expansion de l'assortiment vers les travaux de conformité. La réglementation sur l'étiquetage des aliments pour animaux de compagnie de l'État de Washington, entrée en vigueur le 7 juillet 2025, a adopté des exigences et des définitions d'étiquetage mises à jour et a accordé une période d'application discrétionnaire aux fabricants pour mettre en œuvre les changements.[3] La tâche de mise en œuvre concerne à la fois les informations présentées et la terminologie utilisée pour les aliments pour animaux de compagnie et les aliments pour animaux de compagnie spéciaux. Les fabricants desservant cette juridiction font donc face à un problème de coordination entre la conception des étiquettes et les produits qu'ils ont l'intention de vendre. Les travaux de refonte des étiquettes incombent donc à chaque gamme d'aliments pour animaux de compagnie et d'aliments pour animaux de compagnie spéciaux vendue dans l'État de Washington, et ils entrent en concurrence avec les nouvelles introductions de produits pour les mêmes ressources en matière d'emballage et de réglementation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'échelle de l'alimentation rencontre un accès plus large aux servicesL'alimentation pour animaux de compagnie représentait une part de 52,37 % de la taille du marché des soins pour animaux de compagnie en 2026. Freshpet, Inc., un producteur d'alimentation fraîche pour animaux de compagnie, a déclaré 1,1 milliard USD de ventes nettes pour 2025, en hausse de 13 % par rapport à 2024. Sa mesure de pénétration des foyers, basée sur les données du panel Numerator, a atteint 15,9 millions de foyers américains au cours des 12 mois terminés le 28 juin 2026, en hausse d'environ 0,8 million d'une année sur l'autre. Le résultat des ventes établit une échelle commerciale pour un producteur d'alimentation fraîche, tandis que la pénétration des foyers mesure l'étendue de l'adoption. La croissance de cette base de foyers soutient l'alimentation fraîche en tant qu'activité d'adoption de format, offrant aux fabricants un mécanisme d'expansion au-delà des variations des prix de vente.
Les services pour animaux de compagnie devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 7,75 % entre 2027 et 2032. En avril 2026, PetSmart LLC (BC Partners) a décrit un salon de toilettage professionnel dans chaque magasin de son réseau aux États-Unis, à Porto Rico et au Canada. Il propose également des cours de dressage, le Doggie Day Camp et l'hébergement PetsHotel dans de nombreux établissements. La combinaison de la vente au détail de produits avec le toilettage, le dressage et l'hébergement crée une opportunité de générer des revenus de services à partir d'une relation client établie. Chaque service ajoute une transaction distincte au-delà de l'achat de produits.

Par type d'animal :
les dépenses pour les chiens et la possession de chats créent des trajectoires de croissance distinctesLes chiens représentaient une part de marché des soins pour animaux de compagnie de 47,5 % en 2026. En 2025, 71 millions de foyers américains possédaient des chiens, selon le rapport 2026 sur les chiens de l'APPA. Les soins vétérinaires représentaient 29 % des dépenses des propriétaires de chiens américains en 2025, tandis que l'alimentation représentait 27 %. Le segment le plus important combine donc une large base de propriétaires avec des dépenses substantielles à la fois pour l'alimentation et les soins cliniques, offrant aux fournisseurs des moyens distincts de servir le même foyer. Étant donné que les soins vétérinaires dépassent l'alimentation dans les dépenses des propriétaires de chiens dans cette enquête américaine, les produits et services liés aux cliniques s'appuient sur la plus grande catégorie de dépenses unique.
Les chats devraient être le segment à la croissance la plus rapide, avec un CAGR de 8 % entre 2027 et 2032. L'APPA a déclaré 53 millions de foyers américains possédant des chats en 2025, en hausse de 5 % par rapport à 2024. Les dépenses moyennes en alimentation parmi les propriétaires de chats américains ont atteint 337,5 USD en 2025, en hausse de 9 % d'une année sur l'autre. Les foyers américains avec 3 chats ou plus ont également augmenté de 7 % d'une année sur l'autre en 2025. L'augmentation des foyers multi-chats ajoute une exigence d'alimentation distincte au sein des foyers existants, élargissant l'opportunité nutritionnelle au-delà de l'ajout de nouveaux propriétaires de chats pour la première fois.
Par canal de distribution :
l'expansion des magasins complète la portée numérique des clientsLe commerce de détail hors ligne était le segment le plus important, avec une part de 71,74 % du chiffre d'affaires total en 2026. Fressnapf | Maxi Zoo a ouvert 53 magasins au deuxième trimestre 2026, portant son réseau de groupe à 2 964 magasins. La société a identifié la France, l'Italie et la Pologne comme marchés clés pour ces ouvertures. L'expansion ajoute des emplacements physiques en rayon dans ces marchés nationaux clés. Les marques qui obtiennent un référencement dans les nouveaux magasins bénéficient d'un accès en personne aux acheteurs, faisant du référencement physique de l'assortiment un levier concret pour l'expansion géographique.
Le commerce de détail en ligne devrait être le segment à la croissance la plus rapide, enregistrant un CAGR de 11,3 % entre 2027 et 2032. Chewy a déclaré 21,7 millions de clients actifs à la fin du trimestre le 2 août 2026, en hausse de 3,8 % d'une année sur l'autre. Sa mesure couvre les clients actifs au cours des 364 jours précédents et incluait environ 43 000 clients SmartPak tout en excluant les ajouts liés à l'acquisition de Modern Animal. La société sert les acheteurs via des sites web et des applications mobiles. L'augmentation des acheteurs actifs renforce l'argument commercial en faveur de la distribution numérique, même avant toute augmentation des dépenses par acheteur.
Analyse géographique
Marché des soins pour animaux de compagnie en Amérique du Nord
L'Amérique du Nord représentait une part de 33,1 % de la taille du marché des soins pour animaux de compagnie en 2026. L'enquête 2025 de l'APPA a dénombré 95 millions de foyers américains possédant au moins un animal de compagnie. Le 20 mars 2025, ADM Animal Nutrition a inauguré une usine à Yecapixtla, au Mexique, avec 3 lignes de production pour les aliments humides pour chiens et chats, à la suite d'un investissement de 39 millions USD. Il s'agit de la première usine au Mexique dédiée aux aliments humides pour chiens et chats, de sorte que l'investissement ajoute une capacité de production spécifique au format à l'intérieur de la région. Parallèlement à la base de foyers propriétaires d'animaux de compagnie aux États-Unis, cela montre que la région détenant la plus grande part associe une demande substantielle des propriétaires à une nouvelle production spécialisée d'aliments humides au Mexique.
Marché des Soins pour Animaux de Compagnie en Asie-Pacifique
L'Asie-Pacifique devrait être la région à la croissance la plus rapide, enregistrant un CAGR de 9,1 % entre 2027 et 2032. La population urbaine de chiens et de chats en Chine a atteint 126 millions en 2025, en hausse de 1,8 % par rapport à 2024. La hausse des dépenses par animal a soutenu la croissance de la valeur marchande des chiens et chats urbains en Chine de 4,1 % d'une année sur l'autre en 2025, distinguant l'expansion de la population animale du montant dépensé pour prendre soin de chaque animal. Ce mécanisme offre aux fournisseurs une voie vers des ventes plus importantes grâce à des dépenses de soins plus approfondies parmi les propriétaires urbains existants, même avec une croissance modeste du nombre d'animaux de compagnie.
En Amérique du Sud, le commerce électronique pur devrait représenter 38,5 % des ventes en ligne d'animaux de compagnie au Brésil selon la projection 2026 de l'ABEMPET, basée sur les données du premier trimestre. En Europe, Musti Group a servi 1,9 million de clients via 497 magasins en Finlande, en Suède, en Norvège et dans les pays baltes à la fin de l'année 2025, avec des services de soins dans certains établissements. Au Moyen-Orient, la voie d'octroi de licences pour les services de soins aux animaux de compagnie prévue par Oman exige un document de bail ou de propriété foncière, un enregistrement commercial et un plan cadastral. En Afrique, l'enquête générale sur les ménages 2025 d'Afrique du Sud a révélé que la possession de chiens et de chats était plus courante parmi les ménages plus aisés. Les conditions d'entrée diffèrent selon les pays, des spécialistes en ligne au Brésil et des réseaux de magasins avec des services sélectionnés dans les pays nordiques et baltes à une voie d'octroi de licences en attente à Oman et une possession liée à la richesse en Afrique du Sud.
Cadre réglementaire et perspectives
Certaines juridictions sont comparées sur les règles auxquelles font face les fabricants d'aliments conditionnés pour chiens et chats et leurs canaux d'importation. Les évaluations portent sur l'entrée administrative sur le marché et la conformité continue du point de vue de ce fournisseur. La proposition de la FDA du 11 août 2026 remplacerait les avis volontaires généralement reconnus comme sûrs (GRAS) par des avis obligatoires d'utilisation couverte si elle est finalisée, sous réserve d'exceptions et d'une simplification temporaire pour certaines substances déjà dans le commerce interétatique. Sa date d'entrée en vigueur proposée est de 60 jours après la publication d'une règle finale, avec une conformité 18 mois après cette date d'entrée en vigueur.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Royaume-Uni | Japon | Arabie Saoudite | Afrique du Sud |
|---|---|---|---|---|---|---|
| Autorité principale | FDA | Ministère de l'Agriculture et de l'Élevage (MAPA) | Autorités locales en Angleterre, au Pays de Galles et en Irlande du Nord | Ministère de l'Agriculture, des Forêts et de la Pêche et Ministère de l'Environnement | Autorité saoudienne de l'alimentation et des médicaments (SFDA) | Registraire en vertu de la Loi 36 |
| Instruments clés ou orientation | 21 CFR Partie 507 ; avis GRAS proposés pour les utilisations couvertes, sous réserve d'exceptions | Limites de mycotoxines pour les aliments pour chiens et chats, à l'exclusion des aliments à mâcher, des jouets à mâcher, des aliments semi-humides et du lait/substituts de lait | Enregistrement ou approbation de l'établissement d'alimentation en fonction de l'activité | Notification et tenue de registres en vertu de la Loi sur la sécurité des aliments pour animaux de compagnie ; les registres des distributeurs excluent les détaillants | Licence du Système national d'enregistrement des aliments pour animaux et enregistrement préalable au commerce des produits | Enregistrement en vertu de la Loi 36 et procédure d'importation |
| Effet commercial | Contrôles de sécurité alimentaire pour les installations d'alimentation animale couvertes | Enregistrement de l'établissement ; les produits couverts dépassant les limites sont impropres à l'utilisation ou à la consommation animale | Les activités des locaux déterminent la voie d'enregistrement ou d'approbation | Les fabricants/importateurs notifient et tiennent des registres ; les registres des distributeurs excluent les détaillants | Enregistrement avant le commerce plus documentation d'expédition et normes de dédouanement applicables | Un certificat d'enregistrement peut autoriser les importations d'aliments pour animaux de compagnie sans permis d'importation séparé |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Élevé | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Sans changement | Sans changement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||||||
Les contrôles de sécurité alimentaire américains et la nouvelle étape de notification potentielle justifient une attractivité Moyenne et une orientation de Durcissement pour les fournisseurs introduisant des substances couvertes. L'enregistrement ou l'approbation en fonction de l'activité en Angleterre, au Pays de Galles et en Irlande du Nord soutient la continuité au Royaume-Uni, tandis que la voie continue de notification et de tenue de registres du Japon offre un mécanisme d'entrée administrative plus léger. La note Moyenne du Brésil reflète les travaux d'enregistrement des établissements et de contrôle des contaminants, avec une continuité fondée sur les limites entrées en vigueur le 1er juillet 2026. L'octroi de licences AFNR de l'Arabie Saoudite pour les importateurs d'aliments pour animaux, les établissements et les produits, ainsi que les certificats d'expédition dépendant des ingrédients, soutiennent une attractivité Moyenne, tandis que la voie d'importation continue basée sur des certificats d'Afrique du Sud soutient une attractivité Moyenne et Sans changement.
Étapes de la chaîne de valeur
La fabrication, la distribution au détail et les soins cliniques sont comparés selon la manière dont les fournisseurs génèrent des revenus et les contraintes opérationnelles qui en découlent. Au cours de l'exercice 2025, Chewy a collaboré avec environ 4 000 marques du secteur des animaux de compagnie et proposait environ 190 000 produits et services via ses sites web et applications mobiles. Cette échelle d'assortiment montre pourquoi la vente au détail nécessite une coordination des fournisseurs et une capacité de traitement des commandes, tandis que la fabrication et la prestation clinique dépendent de différents actifs opérationnels.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Fabrication d'aliments pour animaux de compagnie | Fabricants d'aliments pour animaux de compagnie tels que Freshpet, Inc. et Nestlé Purina PetCare Company (Nestlé S.A.) | Ventes d'aliments pour animaux de compagnie | Risque que la croissance dépasse la capacité propre ou sous contrat planifiée de Freshpet, Inc. | Planifier les ajouts de capacité par étapes en fonction de la demande et conserver des options de fabrication sous contrat |
| Vente au détail et traitement des commandes de produits | Détaillants d'animaux de compagnie tels que Chewy et PetSmart LLC (BC Partners) | Ventes de produits au détail | Faire correspondre l'étendue de l'assortiment avec la capacité de livraison localisée | Aligner l'exécution locale et l'allocation des stocks avec les engagements de livraison |
| Prestation de soins vétérinaires | Opérateurs de cliniques vétérinaires tels que Chewy | Honoraires de consultation et de traitement | Coordonner l'expansion des soins cliniques avec une activité de vente au détail de produits | Planifier la capacité clinique séparément du réapprovisionnement en produits |
| Source: Mordor Intelligence | ||||
Chewy a déclaré une capacité de traitement des commandes pour servir plus de 80 % de la population américaine en une nuit et presque 100 % en 2 jours au cours de l'exercice 2025. Chewy a finalisé son acquisition de la plateforme vétérinaire Modern Animal le 21 mai 2026. Le 10 juin 2026, Chewy a indiqué que 29 cliniques Modern Animal avaient porté son réseau Chewy Vet Care de 18 à la fin de l'exercice précédent à 47 cliniques. La combinaison de ces réseaux permet au détaillant de poursuivre les ventes de produits et les honoraires de soins via des capacités opérationnelles distinctes, de sorte que l'opportunité de revenus cliniques nécessite son propre argumentaire d'investissement au-delà de la couverture de livraison.
Paysage concurrentiel
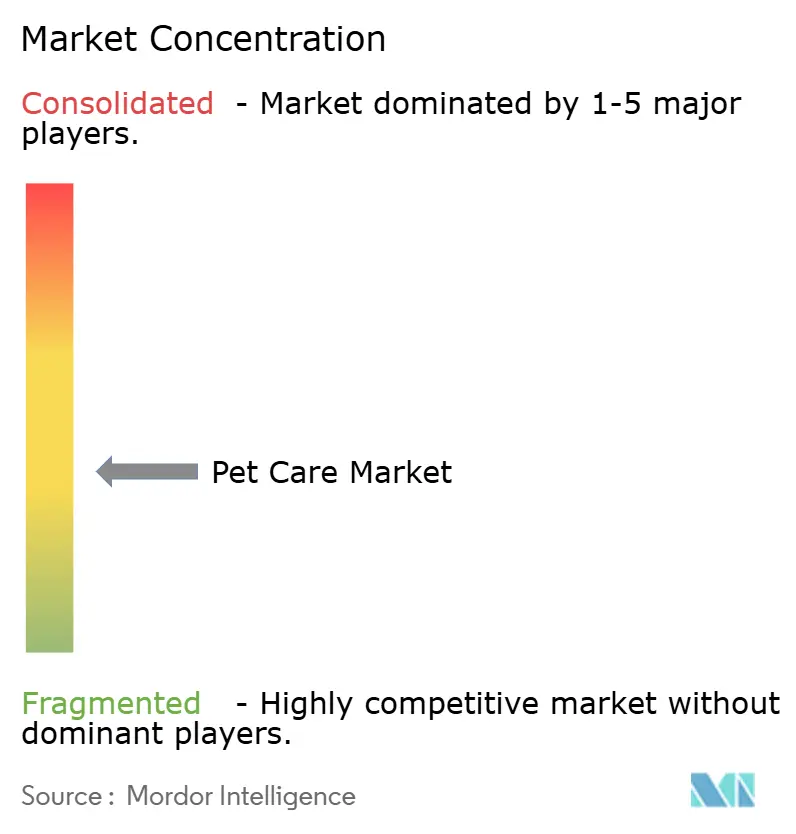
La concurrence présente une structure mixte de groupes intégrés produits et soins, de producteurs de nutrition, de fournisseurs de santé animale et de détaillants, créant des positions concurrentielles différentes dans les domaines de l'alimentation, du traitement et de la distribution. Nestlé Purina PetCare Company (Nestlé S.A.) produit des aliments pour animaux de compagnie, tandis que Mars, Incorporated fournit des produits de soins pour animaux de compagnie et des services vétérinaires. PetSmart LLC (BC Partners) est en concurrence en tant que détaillant omnicanal d'animaux de compagnie en Amérique du Nord. Zoetis Inc. a déclaré 6,28 milliards USD de chiffre d'affaires en 2025 provenant de produits pour chiens et chats. Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company) opère au sein de l'activité Nutrition pour animaux de compagnie de sa société mère, dont les produits représentaient 23 % des ventes nettes mondiales de Colgate-Palmolive en 2025.
L'expansion des capacités et les acquisitions offrent différentes voies pour renforcer un portefeuille de nutrition. Le 31 août 2026, Purina a ouvert son usine de Batavia, dans l'Ohio, après avoir investi plus de 550 millions USD, avec la production de Purina Pro Plan, Purina ONE et Dog Chow. Le 30 avril 2025, Colgate-Palmolive a acquis Care TopCo Pty Ltd, propriétaire de Prime100, pour 471 millions AUD (environ 301 millions USD) en espèces, donnant à Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company) une entrée dans la catégorie des aliments frais pour animaux de compagnie en Australie. Pour les fournisseurs d'aliments frais en Australie, l'entrée de Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company) dans la catégorie apporte la concurrence d'une société mère de nutrition diversifiée, faisant du format d'alimentation une frontière concurrentielle que les acquisitions peuvent franchir.
Le 10 novembre 2025, Zoetis Inc. a lancé Vanguard Recombishield aux États-Unis après que le Département de l'Agriculture des États-Unis l'a homologué le 4 mars 2025. Le vaccin injectable protège les chiens contre Bordetella bronchiseptica, également connu sous le nom de toux du chenil. La séquence lie une nouvelle offre de produit à un usage de prévention des maladies homologué, faisant du positionnement réglementaire une partie de l'expansion du portefeuille. Recombishield offre aux pratiques vétérinaires une option homologuée par l'USDA pour la prévention de la toux du chenil canine, de sorte qu'un concurrent cherchant le même protocole a besoin de son propre produit homologué et pas seulement de la distribution. La date d'homologation du 4 mars 2025 et le lancement américain du 10 novembre 2025 montrent que l'étape d'approbation est venue en premier et que le déploiement commercial a suivi.
Leaders du secteur des soins pour animaux de compagnie
-
Nestlé Purina PetCare Company (Nestlé S.A.)
-
Mars, Incorporated
-
PetSmart LLC (BC Partners)
-
Zoetis Inc.
-
Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Soins pour Animaux de Compagnie Entreprises couvertes dans ce rapport
- Mars, Incorporated
- Nestlé Purina PetCare Company (Nestlé S.A.)
- Hill’s Pet Nutrition, Inc. (Colgate-Palmolive Company)
- The J. M. Smucker Company
- Blue Buffalo Company, Ltd. (General Mills, Inc.)
- Spectrum Brands Holdings, Inc.
- Central Garden & Pet Company
- Freshpet, Inc.
- Unicharm Corporation
- Zoetis Inc.
- Elanco Animal Health Incorporated
- Virbac S.A.
- Dechra Pharmaceuticals Limited
- IDEXX Laboratories, Inc.
- PetSmart LLC (BC Partners)
Lire l’analyse des entreprises de soins pour animaux de compagnie
Principales opportunités pour les acteurs du marché
Ces opportunités comparent les façons dont les prestataires vétérinaires peuvent servir les patients via des consultations hybrides, des visites à domicile et des options de paiement pour les traitements. La Loi 102 de Caroline du Sud, entrée en vigueur le 9 mars 2026, permet aux vétérinaires agréés par l'État de pratiquer la télémédecine après qu'un examen en personne ou une visite en temps opportun des locaux établit la relation vétérinaire-client-patient. Les vétérinaires doivent juger les soins à distance médicalement appropriés, obtenir et enregistrer le consentement du client, et respecter les normes applicables en matière de soins, de technologie, de confidentialité et de respect de la vie privée. La prescription nécessite généralement une relation établie et reste soumise aux limites légales, tandis que le traitement ne peut pas être recommandé uniquement sur la base d'un questionnaire en ligne.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Consultations de suivi hybrides | Cadre de télémédecine conditionnel en vigueur depuis mars 2026 | Patients établis en Caroline du Sud avec des besoins de soins mineurs | Planifier des suivis virtuels appropriés entre les soins en personne | Relation en personne initiale et pertinence médicale | Pratiques vétérinaires telles que Carolina Integrative Veterinary Hospital |
| Visites vétérinaires à domicile sélectionnées | Les propriétaires américains interrogés en 2024-2025 ont exprimé leur intérêt si des visites à domicile étaient disponibles | Propriétaires de chiens et de chats cherchant des visites à domicile, y compris dans l'Upstate de Caroline du Sud | Proposer des visites de bien-être et non urgentes sélectionnées avec orientation vers une clinique si nécessaire | Frais de déplacement convenus et limites sur les procédures sûres à domicile | Pratiques de visites à domicile telles que Long Animal Wellness |
| Options de paiement pour les traitements | Une enquête 2025 auprès de vétérinaires américains a identifié une offre inégale de plans de paiement après un refus de traitement lié au coût | Clients d'animaux de compagnie de compagnie refusant le traitement recommandé en raison du coût | Intégrer les options de paiement avec des choix de traitement clairement chiffrés | Refus de traitement recommandé motivé par le coût | Pratiques vétérinaires pour animaux de compagnie de compagnie |
| Source: Mordor Intelligence | |||||
Dans une enquête menée auprès de 933 vétérinaires américains spécialisés dans les animaux de compagnie de compagnie, réalisée du 9 septembre au 5 octobre 2025, 22 % proposaient souvent et 19 % proposaient toujours des options de plan de paiement lorsque les clients refusaient le traitement recommandé en raison du coût. L'opportunité centrale est de faciliter la poursuite et le paiement de soins appropriés tout en préservant les examens et le jugement clinique dont dépendent les soins hybrides. Un ensemble commercial utile associe un rendez-vous de suivi approprié à une option de paiement réalisable, avec des soins en personne maintenus chaque fois que le patient en a besoin.
Développements industriels récents dans Marché des Soins pour Animaux de Compagnie
- Août 2026 : Nestlé Purina PetCare Company (Nestlé S.A.) a ouvert son usine d'aliments pour animaux de compagnie à Batavia, dans l'Ohio, à la suite d'un investissement de plus de 550 millions USD.
- Août 2026 : La FDA a proposé de remplacer les avis volontaires généralement reconnus comme sûrs (GRAS) par des avis obligatoires pour les utilisations couvertes dans les aliments humains et animaux si la règle est finalisée, sous réserve d'exceptions. Elle a également proposé des soumissions temporaires simplifiées pour certaines substances déjà dans le commerce interétatique. La date d'entrée en vigueur proposée est de 60 jours après la publication d'une règle finale, avec une conformité proposée 18 mois après cette date d'entrée en vigueur.
- Juil. 2026 : Les limites maximales de mycotoxines pour les aliments pour chiens et chats au Brésil sont entrées en vigueur le 1er juillet, classant les produits couverts dépassant les limites comme impropres à l'utilisation ou à la consommation animale. La règle exclut les aliments à mâcher, les jouets à mâcher, les aliments semi-humides et le lait et les substituts de lait.
Marché des Soins pour Animaux de Compagnie Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché des soins pour animaux de compagnie mesure les dépenses mondiales annuelles des utilisateurs finaux en produits et services pour les animaux de compagnie, notamment l'alimentation, les soins de santé, le toilettage, les loisirs et les assurances. Les achats sont comptabilisés dans les commerces de détail hors ligne et en ligne ainsi que dans les services payants.
Exclusions du périmètre : les aliments pour le bétail, la nutrition sportive équine et les fournitures pour animaux de laboratoire sont exclus.
Aperçu de la segmentation
- Par type de produit
- Alimentation pour animaux de compagnie
- Soins de santé pour animaux de compagnie
- Produits de toilettage pour animaux de compagnie
- Accessoires pour animaux de compagnie
- Services pour animaux de compagnie
- Par type d'animal
- Chiens
- Chats
- Autres animaux de compagnie
- Par canal de distribution
- Commerce de détail hors ligne
- Supermarchés et hypermarchés
- Animaleries spécialisées
- Cliniques vétérinaires
- Commerce de détail en ligne
- Commerce de détail hors ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les données publiques sur le marché et la réglementation sont rassemblées à partir de sources telles que les statistiques annuelles de dépenses et de possession de l'American Pet Products Association, les règles de l'Union européenne sur les aliments pour animaux et les données sur les aliments pour animaux de compagnie des ménages, les mesures annuelles d'animaux de compagnie assurés de la North American Pet Health Insurance Association, et les recommandations nutritionnelles de la World Small Animal Veterinary Association. Ces sources aident à ancrer la demande des ménages, les dépenses par catégorie, le traitement réglementaire, la pénétration des assurances et le contexte des produits liés à la nutrition sur le marché mondial.
Les rapports annuels des entreprises et les documents destinés aux investisseurs fournissent les ventes déclarées, les portefeuilles de produits et de services, l'exposition géographique, les développements des canaux et les plans d'expansion, tandis que la presse spécialisée réputée peut aider à clarifier les développements datés des entreprises ou de la réglementation. Les sources sectorielles et nationales sont comparées à ces informations pour clarifier les définitions et le calendrier des signaux du marché. Ces sources nommées sont illustratives, non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées incluraient des cadres supérieurs, des responsables fonctionnels et des gestionnaires d'organisations d'alimentation pour animaux de compagnie, de soins de santé, d'accessoires, de vente au détail, vétérinaires, de toilettage, d'hébergement, de dressage et d'assurance dans les principales régions. Les répondants vérifieraient les résultats secondaires sur les habitudes de dépenses, la composition des canaux, l'activité de services, les prix et les facteurs de croissance, clarifieraient les différences dans les définitions des catégories et identifieraient les lacunes dans les données nationales ou de segment. Les analystes compareraient ces perspectives avec les informations des entreprises et les indicateurs publics, puis examineraient les conflits importants par des suivis ciblés et des recoupements.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Petits acteurs : 20 % | Gestionnaires : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
L'estimation mondiale est construite de haut en bas à partir des dépenses des utilisateurs finaux sur les achats de produits pour animaux de compagnie, les soins payants et les assurances, puis vérifiée sélectivement par rapport aux ventes des fournisseurs, aux informations des détaillants et des prestataires de services, et au prix de vente moyen échantillonné multiplié par le volume lorsque les données de catégorie le permettent. Le modèle suit les foyers et les animaux propriétaires d'animaux de compagnie, les dépenses par foyer, la composition des dépenses par catégorie et par zone géographique, les ventes hors ligne par rapport aux ventes en ligne, et l'adoption des services et des assurances. Ces indicateurs relient le comportement de possession et d'achat aux parts de produits, d'animaux, de canaux et de régions. Les valeurs historiques du marché et ces facteurs soutiennent une régression multivariée lorsque des observations comparables sont disponibles, avec une analyse de scénarios utilisée pour les catégories peu documentées et les changements structurels. Les données manquantes sont encadrées à l'aide des années adjacentes, des données nationales et des indicateurs de catégories comparables. Les parts de segment sont construites à partir des ventes de catégories et des données de dépenses et réconciliées avec le total mondial, tandis que les répondants experts vérifient si les facteurs de prévision et les mouvements de parts correspondent aux conditions du marché. Des vérifications ascendantes sélectives testent l'agrégat pour détecter les lacunes. Les différences importantes sont retracées jusqu'à la couverture, le prix, le volume ou le calendrier avant que les données ne soient révisées.
Validation des données et cycle de mise à jour
Les analystes triangulent les informations des entreprises, les statistiques sectorielles, les indicateurs réglementaires et commerciaux, et les données des répondants, puis vérifient les totaux, les taux de croissance, les parts de segment, les unités, les devises et les mouvements d'une année sur l'autre pour détecter les anomalies. Les écarts sont examinés par rapport aux définitions des sources et aux signaux de marché indépendants, résolus avec une comparaison documentée des sources, et escaladés pour un nouveau contact ciblé avec les répondants lorsque les définitions, le calendrier ou l'activité déclarée restent peu clairs. Le modèle de marché est actualisé annuellement, mis à jour entre les cycles lorsque des événements importants modifient la demande ou l'accès au marché, et soumis à une nouvelle révision des sources et des calculs avant la livraison.
Taille du marché des soins pour animaux de compagnie de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations relatives aux soins pour animaux de compagnie diffèrent lorsque les achats de produits, les services payants et les assurances sont regroupés sous des périmètres différents. L'étude suit les dépenses des utilisateurs finaux en matière de soins pour animaux de compagnie dans les canaux de vente au détail et de services, en maintenant les aliments pour le bétail, la nutrition sportive équine et les fournitures pour animaux de laboratoire en dehors du périmètre mesuré.
Les principaux facteurs d'écart comprennent l'éventail des achats de soins comptabilisés et la relation entre la possession et les dépenses. Les foyers propriétaires d'animaux de compagnie, les dépenses par foyer, la composition des catégories, l'activité des canaux et l'adoption des services informent le modèle, avec les informations des fournisseurs, des détaillants et des prestataires de services utilisées pour vérifier son échelle.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 277,8 milliards USD (2027) | |
| Cabinet de conseil mondial A | 230,9 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 16,9 % à la valeur 2027 de ce rapport de 277,8 milliards USD, 2 ans plus tard. L'année de base antérieure place l'estimation avant deux années supplémentaires de croissance du marché. |
| Cabinet de conseil mondial B | 181,9 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 34,5 % à la valeur 2027 de ce rapport de 277,8 milliards USD, 2 ans plus tard. L'année de base antérieure place l'estimation avant deux années supplémentaires de croissance du marché. |
Mordor Intelligence relie l'estimation à des achats identifiables pour animaux de compagnie de compagnie et à des indicateurs de dépenses observables. Ce lien rend la couverture et les hypothèses traçables lorsque les acheteurs comparent l'opportunité de produits et de services.
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des soins pour animaux de compagnie d'ici 2032 ?
La taille devrait augmenter de 277,8 milliards USD en 2027 à 377,9 milliards USD d'ici 2032, enregistrant un CAGR de 6,35 % entre 2027 et 2032.
Quels facteurs soutiennent la croissance des produits et soins pour animaux de compagnie ?
L'engagement des propriétaires, la premiumisation sélective, le commerce de détail en ligne et l'adoption des assurances soutiennent la croissance. L'Amérique du Nord comptait 7,6 millions d'animaux de compagnie assurés à la fin de 2025.
Quelle catégorie de produits de soins pour animaux de compagnie détient la plus grande part ?
L'alimentation pour animaux de compagnie représentait 52,37 % du chiffre d'affaires du secteur en 2026.
Quelles entreprises sont les principaux concurrents dans les produits et soins pour animaux de compagnie ?
Les principaux acteurs comprennent Nestlé Purina PetCare Company (Nestlé S.A.), Mars, Incorporated, PetSmart LLC (BC Partners), Zoetis Inc. et Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company).
Qu'est-ce qui pourrait contraindre les perspectives des fournisseurs d'aliments pour animaux de compagnie ?
Des coûts de matières premières et d'emballages plus élevés ont causé un impact négatif de 290 points de base d'une année sur l'autre sur la marge brute de Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company) au deuxième trimestre 2026. Les modifications d'étiquetage de l'État de Washington nécessitent également des travaux de mise en œuvre, avec une application discrétionnaire autorisée lors de l'entrée en vigueur de la règle en juillet 2025.
Quelles régions sont en tête de la demande et de la croissance du secteur des soins pour animaux de compagnie ?
L'Amérique du Nord détenait 33,1 % du chiffre d'affaires du secteur en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide, avec un CAGR de 9,1 % entre 2027 et 2032.