
Taille et part du marché des animaux de compagnie aux États-Unis
Analyse du marché des animaux de compagnie aux États-Unis par Mordor Intelligence
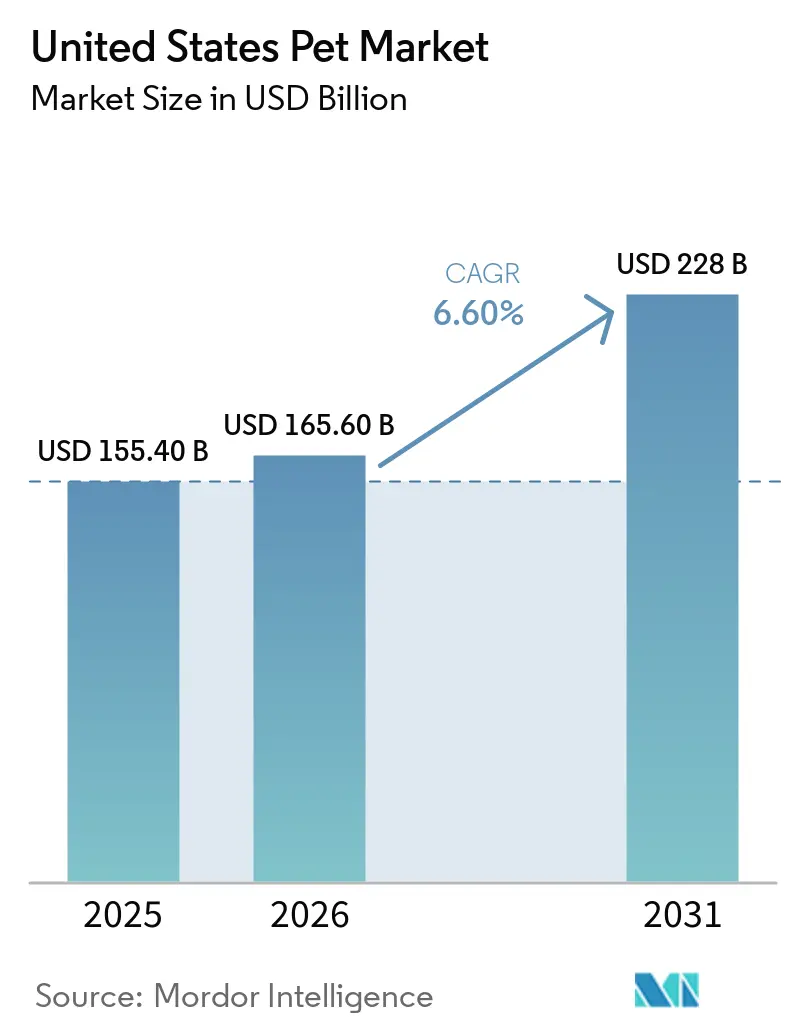
La taille du marché des animaux de compagnie aux États-Unis était évaluée à 165,6 milliards USD en 2026 et devrait croître de 176,5 milliards USD en 2027 pour atteindre 235,1 milliards USD d'ici 2032, à un CAGR de 5,9 % durant la période de prévision (2027-2032).
L'alimentation personnalisée, les achats multicanaux et l'adoption de l'assurance soutiennent la croissance aux États-Unis. Les aliments de qualité humaine offrent aux fabricants une proposition de produit spécifique, tandis qu'une couverture plus large peut contribuer à financer des traitements vétérinaires répétés. Les fournisseurs peuvent relier ces besoins grâce à des offres alimentaires ciblées et à des circuits qui servent le foyer lors de différentes occasions d'achat. La pression sur l'accessibilité financière et les contraintes en matière de personnel clinique limitent la conversion vers des achats à plus haute valeur ajoutée et des soins à domicile. L'assurance peut élargir l'accès au financement des soins vétérinaires, mais les contraintes de personnel limitent la quantité de soins que les cabinets concernés peuvent dispenser ; ainsi, la croissance axée sur les services dépend autant de la capacité clinique que de la couverture.
Principaux enseignements du rapport
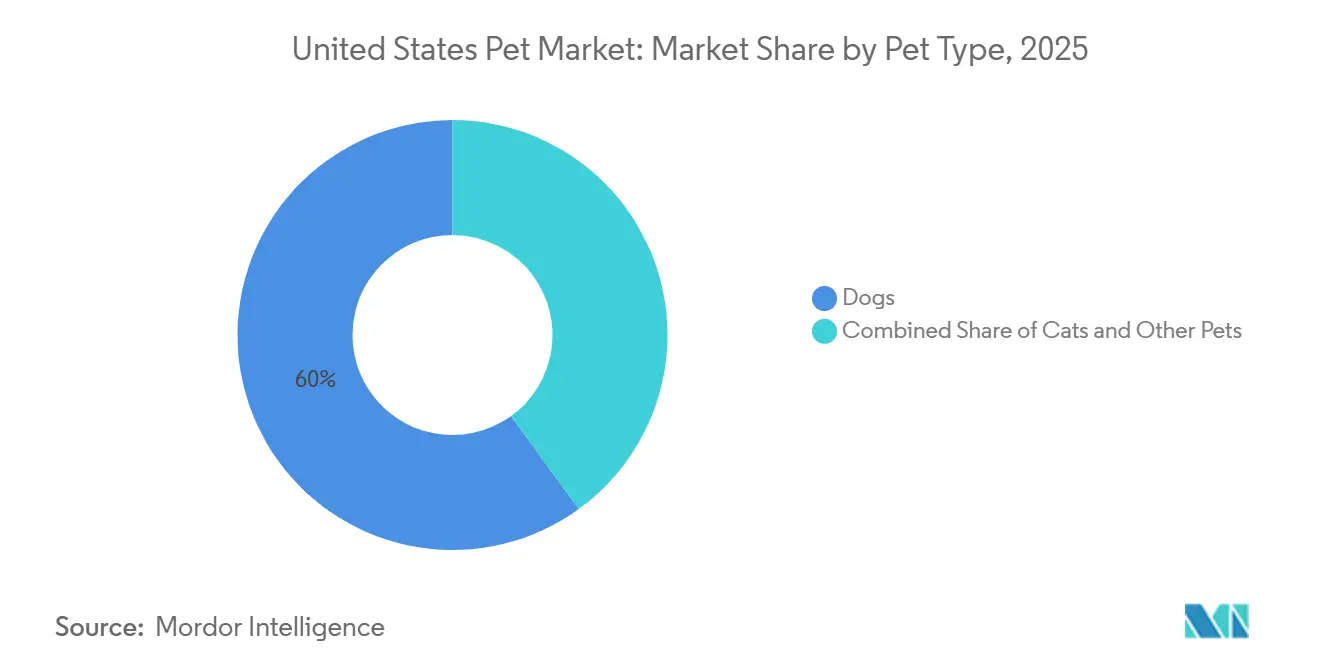
- Par type d'animal, les chiens détenaient une part de marché de 59,7 % sur le marché des animaux de compagnie aux États-Unis en 2026, tandis que les chats devraient connaître la croissance la plus rapide avec un CAGR de 7,3 % durant la période 2027-2032.
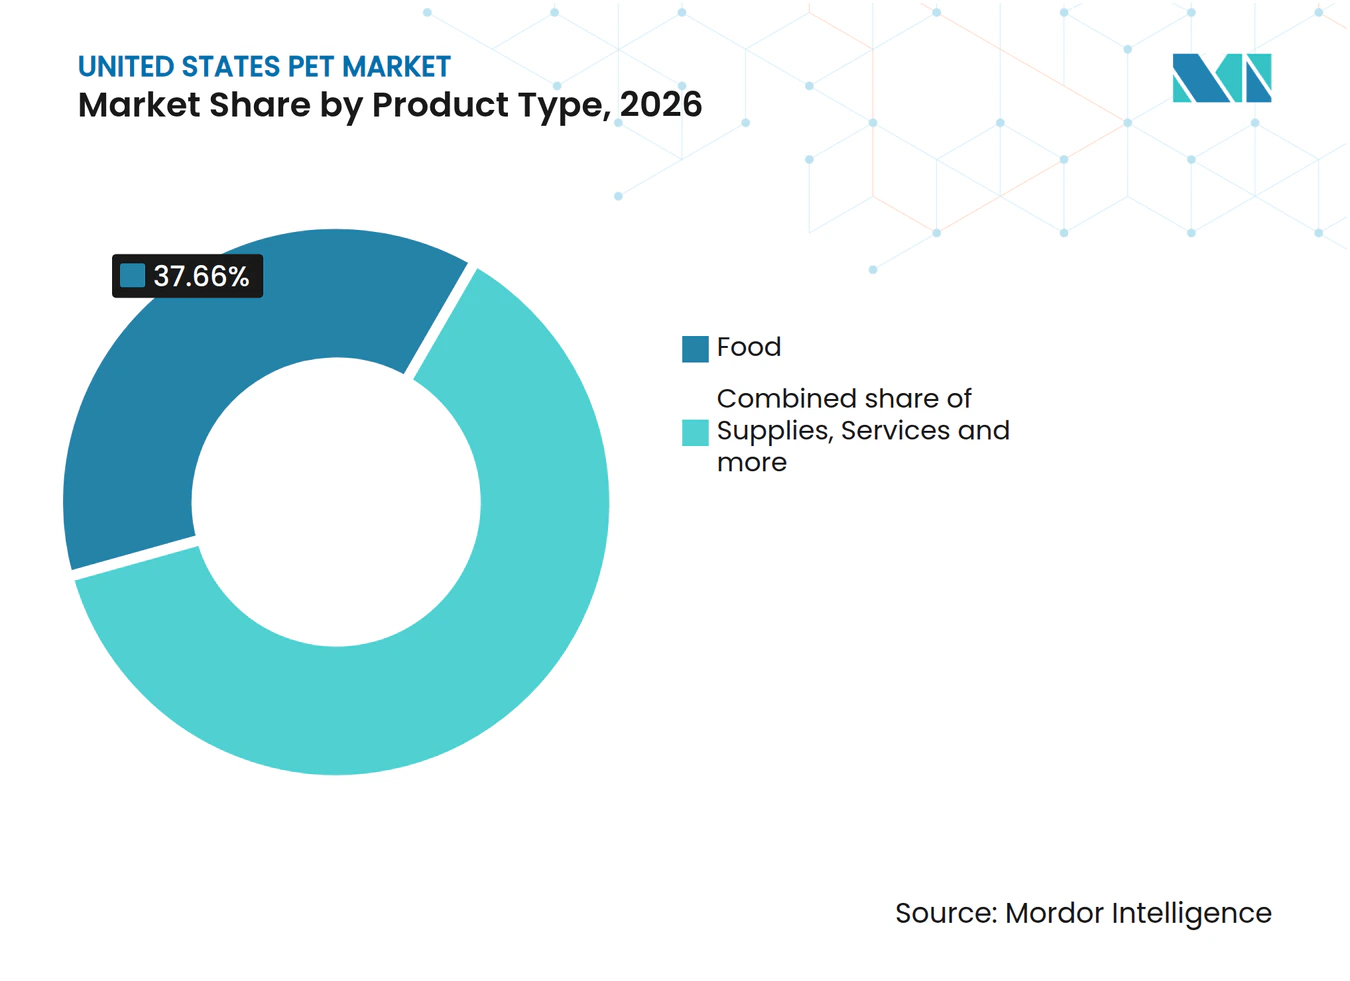
- L'alimentation a dominé les types de produits avec une part de 37,66 % de la taille du marché des animaux de compagnie aux États-Unis en 2026, et les services devraient connaître la croissance la plus rapide avec un CAGR de 15,3 % durant la période 2027-2032.
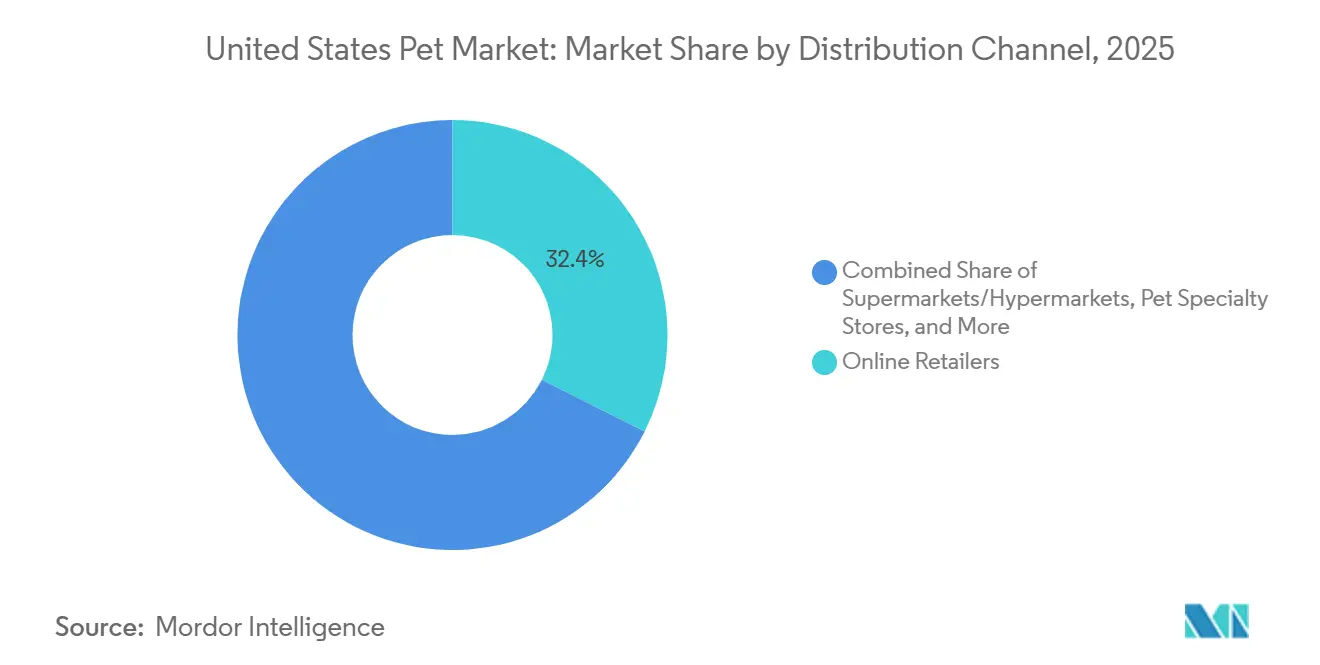
- Les détaillants en ligne ont dominé les canaux de distribution avec 33,01 % des dépenses du marché en 2026, tandis que les marques en vente directe aux consommateurs devraient connaître la croissance la plus rapide avec un CAGR de 17,9 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses haut de gamme tirées par l'humanisation | +2.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Accélération du commerce électronique et de la pénétration omnicanale | +2.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Adoption croissante de l'assurance pour animaux de compagnie | +1.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Expansion des avantages sociaux liés aux soins des animaux de compagnie offerts par les employeurs | +0.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Efforts de la FDA pour accélérer l'examen de nouveaux traitements thérapeutiques | +0.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Approvisionnement en nouvelles protéines résistantes au changement climatique | +0.3% | Zones d'approvisionnement de Chicago et du fleuve Mississippi | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses haut de gamme tirées par l'humanisation
La personnalisation de l'alimentation offre aux fabricants d'aliments pour animaux de compagnie plusieurs façons de construire une relation différenciée avec les propriétaires de chiens. L'Association américaine des produits pour animaux de compagnie (APPA) a indiqué que 19 % des propriétaires de chiens américains ont acheté des aliments de qualité humaine en 2025. Son enquête de 2025 a également révélé que les propriétaires de chiens de la génération Z adoptaient de plus en plus les mélanges et les compléments alimentaires pour personnaliser les repas et apporter de la variété. Les aliments de qualité humaine constituent une offre de régime principal différenciée, tandis que les mélanges et les compléments peuvent générer un achat supplémentaire en complément du régime de base. Étant donné qu'un complément peut être vendu à des foyers qui achètent déjà l'alimentation principale d'une autre marque, l'humanisation peut augmenter le chiffre d'affaires par occasion d'alimentation sans nécessiter un changement de régime principal.
Accélération du commerce électronique et de la pénétration omnicanale
Les détaillants d'animaux de compagnie peuvent élargir leur présence numérique tout en conservant un rôle pour les magasins physiques dans la même relation client. L'enquête de l'APPA auprès de 9 221 propriétaires en octobre 2025 a révélé que 53 % des propriétaires d'animaux de compagnie américains faisaient leurs achats en ligne, la part la plus élevée en 4 ans. Les données de NielsenIQ ont montré que 65,2 % des acheteurs américains de produits pour animaux de compagnie faisaient leurs achats à la fois en magasin et en ligne en 2025, cette part ayant augmenté de 6,6 % d'une année sur l'autre.[1] Ce chevauchement fait de l'exclusivité de canal une prémisse commerciale moins utile que la capacité à servir un acheteur sur plusieurs formats. La commande en ligne peut soutenir le réapprovisionnement en produits, tandis qu'une présence physique offre un point de contact distinct. L'expansion numérique peut par conséquent renforcer une relation de service soutenue par les magasins plutôt que d'obliger le client à abandonner les points de vente physiques.
Adoption croissante de l'assurance pour animaux de compagnie
L'adoption de l'assurance crée un circuit de financement pour les traitements vétérinaires répétés, y compris les soins qui s'étendent au-delà d'une seule visite. L'Association nord-américaine d'assurance santé pour animaux de compagnie a indiqué que le nombre d'animaux de compagnie assurés aux États-Unis a augmenté de 9 % en 2025 par rapport à 2024. Une population assurée plus importante offre aux cabinets vétérinaires davantage de clients disposant d'un circuit de financement potentiel pour des traitements répétés. Pour les prestataires vétérinaires, l'opportunité réside dans la conversion des soins couverts éligibles en traitements dispensés tout au long de l'évolution de la pathologie. L'effet commercial peut donc s'étendre au-delà d'une consultation initiale aux soins ultérieurs du même animal assuré.
Expansion des avantages sociaux liés aux soins pour animaux de compagnie offerts par les employeurs
Les avantages sociaux en entreprise offrent aux assureurs d'animaux de compagnie un accès à des assurés potentiels avant qu'une facture de traitement spécifique ne crée une urgence. Gallagher a indiqué que 36 % des employeurs américains interrogés proposaient une assurance pour animaux de compagnie en 2026, soit une hausse de 13 points de pourcentage par rapport à 2023. Son étude de référence portait sur 3 717 organisations américaines interrogées de janvier à mars 2026. Une offre de l'employeur peut intégrer la couverture dans la décision d'avantages sociaux d'un employé, créant ainsi un circuit supplémentaire vers le financement des soins vétérinaires. Pour les assureurs, l'opportunité commerciale consiste à transformer cet accès en souscription grâce à des conditions de couverture claires et à une offre employé viable. La contribution aux dépenses de soins dépend donc des polices activées, ce qui rend la conversion à la souscription plus déterminante que le nombre d'employeurs atteints.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déclassement vers des marques d'entrée de gamme sous l'effet de l'inflation | -0.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Pénurie de personnel vétérinaire | -0.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Frais d'emballage liés à la responsabilité élargie des producteurs | -0.2% | État de l'Oregon | Moyen terme (2-4 ans) |
| Volatilité des tendances sur les réseaux sociaux et risque de gestion des stocks | -0.1% | New York | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déclassement vers des marques d'entrée de gamme sous l'effet de l'inflation
La pression sur les prix peut contraindre les revenus du segment premium même lorsque les propriétaires conservent certains aliments haut de gamme dans la gamelle. L'enquête 2025 de l'APPA a révélé que les propriétaires de chiens américains mélangeaient des aliments premium pour chiens avec des choix économiques pour étirer leur budget.[2] Les aliments premium sont restés l'option la plus couramment donnée. L'enquête 2025 de l'Association pour la prévention de l'obésité chez les animaux de compagnie a révélé que 40 % des propriétaires ont signalé des changements liés aux coûts, notamment le changement de marque d'aliments, la réduction des visites vétérinaires, la diminution des friandises et les restrictions sur les régimes thérapeutiques. Ensemble, ces comportements exposent les fournisseurs à des substitutions au sein des habitudes alimentaires et les prestataires à une réduction des occasions de soins rémunérés. La contrainte commerciale résiduelle est un plafond sur l'intensité des dépenses, les marques d'aliments premium et les prestataires vétérinaires se disputant les dollars discrétionnaires limités d'un foyer.
Pénurie de personnel vétérinaire
Une demande de traitement accrue ne peut se transformer en chiffre d'affaires de services que si les cabinets disposent d'un personnel suffisant pour dispenser les soins. L'enquête 2025 de Veterinary Management Groups auprès des cabinets membres, principalement dans le domaine des soins aux animaux de compagnie, a révélé que les pénuries de personnel limitaient la capacité des cabinets indépendants à recevoir des patients.[3] L'enquête a identifié le personnel, plutôt que les installations ou l'espace, comme la contrainte de capacité. Cette distinction rend le retour commercial de locaux supplémentaires conditionnel à la capacité de pourvoir en personnel les sessions de soins associées. Pour les prestataires indépendants, la main-d'œuvre disponible fixe donc une limite pratique à la quantité de demande supplémentaire de patients pouvant être satisfaite. Une capacité clinique non pourvue peut retarder la conversion des revenus même lorsque les foyers sont prêts à payer pour un traitement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'animal :
la portée des foyers et la nutrition féline façonnent la demandeLes chiens représentaient une part de 59,7 % de la taille du marché des animaux de compagnie aux États-Unis en 2026. L'APPA a recensé 71 millions de foyers américains propriétaires de chiens en 2025, illustrant la large base de consommateurs derrière le segment le plus important. Cette base de propriétaires s'est élargie d'environ 4 millions de foyers entre 2024 et 2025. Une population de foyers en expansion offre aux fournisseurs d'aliments et de soins un accès à une demande supplémentaire en parallèle des achats de leur clientèle établie. La croissance peut par conséquent provenir d'un élargissement de la portée de la propriété, réduisant la nécessité de s'appuyer exclusivement sur des dépenses plus élevées de chaque foyer propriétaire de chien existant.
Les chats devraient être le segment de type d'animal à la croissance la plus rapide, avec un CAGR de 7,3 % durant la période 2027-2032. L'APPA a recensé 53 millions de foyers américains propriétaires de chats en 2025, en hausse de 5 % par rapport à 2024. Nestlé a indiqué que les aliments humides pour chats aux États-Unis ont été à l'origine de la croissance de son activité PetCare en 2025, aidés par de nouvelles capacités de production au quatrième trimestre après que des contraintes d'approvisionnement ont affecté la majeure partie de l'année. La combinaison d'une base de propriétaires en expansion et d'investissements dans l'approvisionnement spécifiques à un format crée un argument commercial en faveur d'offres nutritionnelles spécifiques aux chats avec une capacité de production adaptée au format alimentaire. Les fournisseurs d'aliments humides ne peuvent saisir cette opportunité que lorsque la disponibilité de la production suit le rythme de la base d'acheteurs, ce qui rend l'exécution aussi déterminante que le positionnement du produit.



Par type de produit :
l'alimentation ancre les dépenses tandis que les services se développentL'alimentation représentait une part de marché de 37,66 % sur le marché des animaux de compagnie aux États-Unis en 2026. L'APPA a indiqué que les ventes d'aliments et de friandises pour animaux de compagnie aux États-Unis s'élevaient à 68,3 milliards USD en 2025, illustrant la base de dépenses derrière le segment de produits le plus important. Farmina Pet Foods, un producteur italien familial, a ouvert sa première usine alimentaire américaine à Reidsville, en Caroline du Nord, en juin 2025. L'installation de 13 935 mètres carrés représentait un investissement de 115 millions USD dans la capacité de production américaine. Une usine de 115 millions USD et 13 935 mètres carrés constitue un engagement fixe en termes de volume américain, de sorte que son rendement dépend de la rapidité avec laquelle Farmina peut remplir l'installation avec des commandes.
Les services devraient être le segment de produits à la croissance la plus rapide, avec un CAGR de 15,3 % durant la période 2027-2032. Petco disposait d'environ 300 hôpitaux vétérinaires à service complet dans son réseau d'entreprise au 31 janvier 2026 et exploitait environ 1 600 cliniques Vetco par semaine. Par rapport aux 52 semaines terminées le 1er février 2025, les ventes nettes « Services et autres » de Petco à l'échelle de l'entreprise ont augmenté et les ventes nettes de produits ont diminué au cours des 52 semaines terminées le 31 janvier 2026. Un prestataire intégré peut par conséquent traiter la conception du format clinique comme faisant partie de la diversification des revenus, donnant aux soins un rôle commercial au-delà du soutien aux ventes de produits.

Par canal de distribution :
l'échelle de la distribution de détail rencontre les plans de repas en vente directeLes détaillants en ligne constituaient le plus grand segment de distribution, représentant 33,01 % des dépenses du marché en 2026. Chewy a déclaré des ventes nettes consolidées à l'échelle de l'entreprise de 3,33 milliards USD, couvrant les opérations aux États-Unis et au Canada, pour les 13 semaines terminées le 2 août 2026, en hausse de 7,3 % d'une année sur l'autre. Son réseau de distribution aux États-Unis et au Canada pour l'exercice 2025 avait la capacité de servir plus de 80 % de la population américaine en une nuit et presque 100 % en 2 jours. Un réseau de distribution avec cette portée déclarée permet à un détaillant en ligne d'offrir une livraison rapide à la plupart des foyers américains et de consolider les achats de produits des foyers auprès d'un seul détaillant. Atteindre cette couverture de livraison crée un obstacle concurrentiel pour les spécialistes de plus petite taille cherchant à atteindre la même portée auprès des foyers.
Les marques en vente directe aux consommateurs devraient croître à un CAGR de 17,9 % durant la période 2027-2032, ce qui en fait le segment de distribution à la croissance la plus rapide. En mars 2026, The Farmer's Dog a déclaré avoir servi plus d'un milliard de repas depuis sa fondation. Son annonce de mars 2026 a identifié Walmart comme son premier partenaire de distribution, reliant la marque de plans de repas à un circuit supplémentaire d'accès aux consommateurs. Pour une marque en vente directe, le choix est de savoir comment utiliser une distribution plus large tout en préservant un rôle distinct pour son propre service de plans de repas. La portée en distribution de détail peut soutenir la découverte de la marque, tandis qu'une offre directe clairement définie peut concurrencer pour la relation d'alimentation continue.
Analyse géographique
L'activité de soins pour animaux de compagnie en milieu urbain combine des volumes de traitement substantiels avec des différences dans l'intensité des dépenses des foyers. Le Schwarzman Animal Medical Center de New York a enregistré 59 867 visites de patients dans son hôpital en 2025. Les vétérinaires de MASH et Curo Pet Care ont acquis les actifs du Metropolitan Animal Specialty Hospital de Los Angeles auprès d'Ethos Veterinary Health en mai 2025 et ont poursuivi les services d'urgence et de spécialité. Les données de carte Bank of America pour janvier à avril 2025 ont placé les dépenses mensuelles moyennes en animaleries et chez les vétérinaires dans la zone métropolitaine de Seattle à plus de 30 % au-dessus de la moyenne américaine dans une comparaison portant sur 20 zones métropolitaines. L'opportunité urbaine combine une base de patients établie à New York avec des dépenses élevées à Seattle et la continuité des services de spécialité à Los Angeles.
Dans le Midwest, Nestlé Purina PetCare a ouvert son usine de Batavia, Ohio, en août 2026, produisant déjà des aliments et conçue pour nourrir environ 8 millions d'animaux de compagnie par an. Dans le Sud, MedVet, détenu et dirigé par des vétérinaires, a ouvert son hôpital de Chamblee, Géorgie, en novembre 2025, offrant des soins d'urgence et de spécialité 24h/24 et 7j/7 dans toute la zone métropolitaine d'Atlanta. L'Austin Veterinary Emergency & Specialty Center a ouvert un hôpital texan de 4 181 mètres carrés en mars 2026, triplant la taille de ses installations précédentes et élargissant les soins d'urgence et de spécialité. Ces investissements créent différentes tâches commerciales, reliant la capacité de production supplémentaire de l'Ohio à la distribution et transformant les nouveaux espaces hospitaliers du Sud en rendez-vous cliniques utilisables.
Une étude de client mystère menée début 2025 dans 6 États a révélé que des propriétaires de chiens simulés ont obtenu des rendez-vous dans des cabinets vétérinaires ruraux moins de 62 % du temps. Les rendez-vous ruraux réussis impliquaient une attente moyenne de 8,6 jours et un trajet de 13 miles. Parmi les États de la côte Ouest, la loi de l'État de Washington, entrée en vigueur en juillet 2025, exige des subdivisions politiques qu'elles traitent le co-hébergement des animaux de compagnie dans les mises à jour des plans d'urgence, dans la mesure du possible compte tenu des ressources et des circonstances propres au site. Washington exige également des informations sur les sites Web concernant l'hébergement des animaux dans les refuges dans la mesure du possible, des plans d'évacuation et des listes de contrôle, ainsi que des organisations locales d'aide d'urgence. La disponibilité limitée des rendez-vous dans les cabinets ruraux enquêtés limite l'opportunité de service immédiate en dehors des zones métropolitaines.
Cadre réglementaire et perspectives
Les juridictions sélectionnées comparent les exigences fédérales et celles de New York du point de vue d'un fabricant d'aliments pour animaux de compagnie exploitant un établissement couvert et distribuant des marques à New York. La conformité fédérale dépend de la couverture de l'établissement, des exemptions, des exigences modifiées et des dangers identifiés comme nécessitant un contrôle. L'enregistrement de marque à New York nécessite l'approbation du commissaire avant la distribution, avec une nouvelle demande lorsqu'une marque enregistrée change.
Tableau réglementaire
| Facteur de décision | États-Unis | New York |
|---|---|---|
| Autorité principale | Administration américaine des denrées alimentaires et des médicaments | Département de l'agriculture et des marchés de New York |
| Instruments clés ou orientation | 21 CFR Partie 507 pour les établissements d'aliments pour animaux couverts | Loi sur l'agriculture et les marchés §129 ; 1 NYCRR §257.10 |
| Effet commercial | Plan de sécurité alimentaire écrit et analyse des dangers ; contrôles préventifs lorsque requis | 100 USD annuels par marque ; nouvelle demande pour les changements de marque ; contrôles de fabrication spécifiés |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
La note fédérale Moyenne reflète un cadre de contrôle préventif défini ainsi qu'une charge de planification continue pour les fabricants couverts. La note Moyenne de New York reflète l'administration annuelle des marques ainsi qu'une règle de fabrication de l'État incorporant les sous-parties A, B, C, E et F de la 21 CFR Partie 507 telles que révisées le 29 juillet 2016. L'amendement de fabrication de l'État est entré en vigueur en novembre 2024, plaçant cette exigence dans le cadre de conformité établi. Les jugements Sans changement reposent sur la gestion continue des dangers au niveau des établissements et le travail récurrent d'enregistrement des marques comme base commerciale pour le fabricant.
Étapes de la chaîne de valeur
La chaîne de valeur compare le contrôle de la fabrication, l'exécution des commandes aux consommateurs et la prestation de soins vétérinaires comme sources distinctes de revenus pour les fournisseurs. Freshpet a fabriqué environ 99,1 % de son volume de produits propres en utilisant des équipements appartenant à l'entreprise en 2025. Au cours de l'exercice 2025, Petco disposait de 7 centres de distribution principaux et 2 régionaux aux États-Unis, complétés par des programmes d'exécution basés en magasin. Ces modèles opérationnels placent la valeur à différents points, le contrôle de la production soutenant la proposition alimentaire et la portée de la livraison soutenant l'accès du détaillant aux clients.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fabrication d'aliments pour animaux de compagnie | Fabricants d'aliments tels que Freshpet Inc. et Royal Canin, faisant partie de Mars, Incorporated | Ventes d'aliments pour animaux de compagnie | Adéquation de la capacité de production à la demande spécifique au format | Élargir la capacité dans le format contraint et diversifier les circuits de production |
| Distribution de détail et exécution des commandes aux consommateurs | Détaillants d'animaux de compagnie tels que Chewy et Petco | Ventes de produits au détail | Distance de livraison et manutention réfrigérée pour les aliments frais | Combiner les centres de distribution avec l'exécution en magasin lorsque disponible |
| Prestation de soins vétérinaires | Prestataires vétérinaires tels que Petco et Banfield Pet Hospital | Honoraires de consultation, de diagnostic et de traitement vétérinaires | Capacité à planifier et à dispenser des soins cliniques | Séparer les rendez-vous hospitaliers des flux de travail récurrents des cliniques |
| Source: Mordor Intelligence | ||||
Freshpet a principalement utilisé des transporteurs réfrigérés basés sur des actifs et des courtiers en fret réfrigéré limités pour sa distribution sortante au cours de l'exercice 2025. Pour les fournisseurs d'aliments frais, le contrôle de la fabrication nécessite donc un système de distribution adapté aux exigences de manutention du produit. Les prestataires vétérinaires capturent de la valeur lorsqu'un service clinique est dispensé, ce qui fait des sessions de soins disponibles une contrainte commerciale différente de la portée des colis. L'expansion dans ces activités peut approfondir la relation avec le consommateur, mais une capacité d'usine supplémentaire ne peut pas à elle seule résoudre un goulot d'étranglement dans la livraison ou les services cliniques.
Paysage concurrentiel
Concentration du Marché
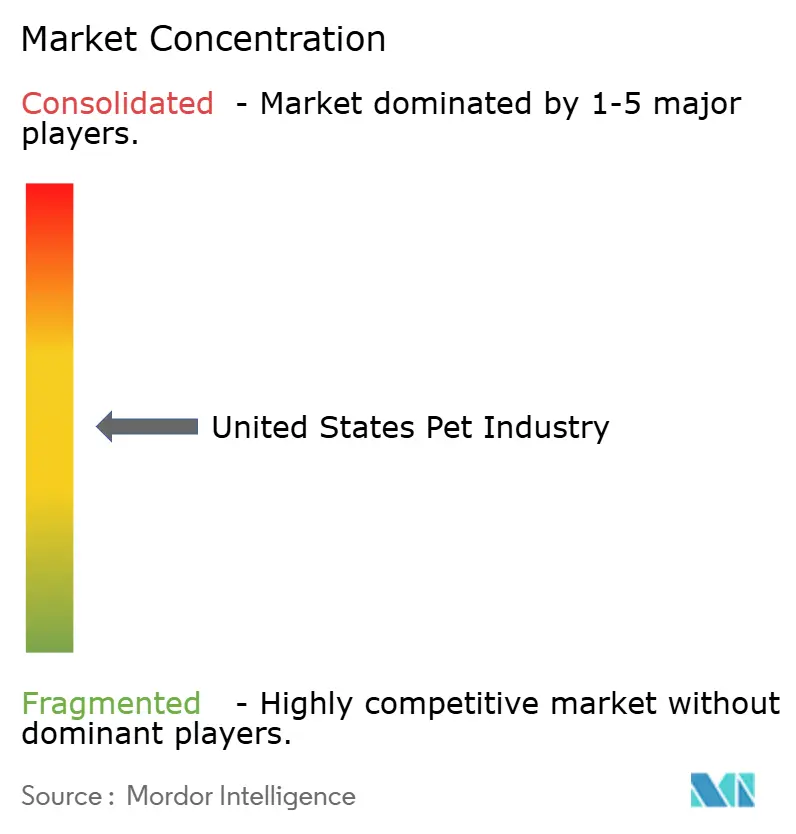
Les grands fabricants d'aliments de marque sont en concurrence avec des producteurs spécialisés et d'aliments frais, des détaillants et des opérateurs vétérinaires, laissant le marché modérément fragmenté. Les principaux fournisseurs d'aliments comprennent Mars, Incorporated, Nestlé S.A. (Purina), The J. M. Smucker Company, Colgate-Palmolive Company (Hill's Pet Nutrition Inc.) et General Mills Inc. Mars a ouvert une installation de production d'aliments secs pour animaux de compagnie Royal Canin de 41 806 mètres carrés à Lewisburg, Ohio, en mai 2025, avec une capacité conçue pour nourrir 4 millions d'animaux de compagnie par an. Cette échelle industrielle fait des actifs de fabrication et de la capacité à les maintenir productifs des barrières significatives pour les challengers cherchant à égaler la portée des fournisseurs établis.
Au cours de l'exercice 2025, Smucker a indiqué que les Milk-Bone Peanut Buttery Bites ont surpassé les innovations concurrentes lancées en 2024. Il a déclaré que le lancement a contribué à une croissance à deux chiffres des ventes nettes des snacks mous et moelleux pour chiens Milk-Bone au cours de cet exercice. La friandise était fabriquée avec du beurre de cacahuète Jif, intégrant l'une des marques d'aliments humains de Smucker dans son offre de snacks pour chiens. Pour un producteur multi-catégories, la combinaison crée un lien interne de développement de produits entre les activités d'aliments humains et de snacks pour animaux de compagnie. L'utilisation d'une marque d'animaux de compagnie existante pour cette innovation peut concentrer l'effort commercial sur la proposition d'ingrédients plutôt que sur l'établissement d'une marque entièrement nouvelle.
Freshpet a déclaré des ventes nettes consolidées à l'échelle de l'entreprise au deuxième trimestre 2026 de 305,6 millions USD, en hausse de 15,5 % d'une année sur l'autre, principalement grâce à un volume supérieur de 15,7 %, partiellement compensé par un prix et un mix défavorables de 0,2 %. Le certificat de janvier 2026 du Clean Label Project a reconnu les aliments pour chiens Freshpet Select et les friandises Dog Joy avec son Prix de Pureté volontaire de tierce partie. Face à des fabricants tels que Mars et Purina, cette reconnaissance de test spécifique au produit offre à Freshpet une base de différenciation au-delà de l'échelle de production. Les fournisseurs établis font donc face à un challenger combinant un élan de ventes démontré avec des offres d'aliments et de friandises pour chiens testées de manière indépendante.
Leaders du secteur des animaux de compagnie aux États-Unis
-
Mars, Incorporated
-
Nestlé S.A. (Purina)
-
The J. M. Smucker Company
-
Colgate-Palmolive Company (Hill's Pet Nutrition Inc.)
-
General Mills Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Animaux de Compagnie aux États-Unis Entreprises couvertes dans ce rapport
- Mars, Incorporated
- Nestlé S.A. (Purina)
- Colgate-Palmolive Company (Hill's Pet Nutrition Inc.)
- The J. M. Smucker Company
- General Mills Inc.
- Spectrum Brands, Inc.
- BC Partners
- Petco Animal Supplies, Inc.
- Elanco Animal Health Inc.
- Freshpet Inc.
- Zoetis Inc.
- Trupanion
- Central Garden & Pet Company
- Bark, Inc.
- The Farmer's Dog, Inc.
Lire l’analyse des entreprises de marché des animaux de compagnie aux états-unis
Opportunités clés pour les acteurs du marché
Les opportunités comparent le positionnement des aliments pour chats, les aliments pour chiens axés sur la valeur et les friandises à mâcher pour chiens comme différents circuits vers les dépenses des consommateurs. La hausse des dépenses alimentaires, l'utilisation plus large des aliments de base et les achats généralisés de friandises à mâcher créent différentes décisions de développement de produits. Pour les fournisseurs, l'opportunité est de faire correspondre un usage d'alimentation ou de soin spécifique avec une offre capable de soutenir des achats répétés à différents niveaux de prix.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principale barrière | Bénéficiaires probables |
|---|---|---|---|---|---|
| Valeur plus claire dans la nutrition féline | Les dépenses alimentaires moyennes des propriétaires de chats américains ont atteint 337,53 USD en 2025, en hausse de 9 % d'une année sur l'autre | Foyers propriétaires de chats | Développer des offres alimentaires spécifiques au format avec des conseils de service clairs | Démontrer une valeur d'alimentation différenciée | Producteurs d'aliments pour chats tels que Nestlé S.A. (Purina) |
| Portefeuilles d'aliments pour chiens axés sur la valeur | L'alimentation de base a atteint 21 % des propriétaires de chiens américains en 2025, en hausse d'un 11 % déclaré d'une année sur l'autre | Propriétaires de chiens axés sur la valeur, notamment la génération Z, les Millennials et la génération X | Proposer des niveaux de valeur définis avec une économie de conditionnement et de service transparente | Financer la qualité du produit à un prix abordable | Principaux producteurs d'aliments pour chiens tels que Nestlé S.A. (Purina) |
| Friandises à mâcher pour chiens à usage spécifique | En 2025, 65 % des propriétaires de chiens américains ont acheté des friandises à mâcher, en hausse de 5 % d'une année sur l'autre | Propriétaires de chiens achetant des friandises à mâcher | Associer des tailles d'emballage adaptées à des attributs de produit documentés | Justifier une proposition distinctive de santé bucco-dentaire | Fournisseurs de friandises dentaires tels que Mars, Incorporated via GREENIES |
| Source: Mordor Intelligence | |||||
La demande axée sur la valeur et la hausse des dépenses alimentaires peuvent coexister au sein de différents groupes d'acheteurs. L'ouverture centrale est de distinguer les achats d'aliments pour chiens axés sur la recherche de valeur de la hausse des dépenses alimentaires moyennes pour les chats. Les fournisseurs peuvent répondre à ces différents besoins d'achat sans faire dépendre la croissance des revenus d'un mouvement uniforme vers des aliments plus chers.
Développements industriels récents dans Marché des Animaux de Compagnie aux États-Unis
- Août 2026 : Nestlé Purina PetCare a ouvert une usine d'aliments secs pour animaux de compagnie de 120 774 mètres carrés à Batavia, Ohio, sa 24e usine américaine, représentant un investissement de plus de 550 millions USD.
- Mai 2026 : L'Administration américaine des denrées alimentaires et des médicaments a approuvé conditionnellement le Liavium-CA1 de TriviumVet, des comprimés à croquer à base de prégabaline, pour la gestion de la douleur et des signes cliniques associés à la malformation de Chiari et à la syringomyélie chez les chiens.
Marché des Animaux de Compagnie aux États-Unis Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des animaux de compagnie aux États-Unis mesure les dépenses annuelles des consommateurs en alimentation, fournitures et services pour les animaux de compagnie aux États-Unis. Il est évalué aux prix payés par les utilisateurs finaux aux détaillants et prestataires de services, y compris les cliniques vétérinaires.
Exclusions du périmètre : les aliments pour le bétail, les intrants pour l'aquaculture commerciale, les transactions liées aux courses équines et les services de santé animale pour les animaux de ferme sont exclus.
Aperçu de la segmentation
- Par type d'animal
- Chien
- Chat
- Autres animaux de compagnie
- Par type de produit
- Alimentation
- Croquettes sèches
- Alimentation humide / en conserve
- Alimentation fraîche / surgelée
- Friandises et mâche-os
- Compléments alimentaires
- Fournitures
- Toilettage et hygiène
- Jouets et enrichissement
- Literie et habitat
- Autres fournitures
- Services
- Soins vétérinaires
- Assurance
- Pension et garderie
- Formation et comportement
- Alimentation
- Par canal de distribution
- Supermarchés / Hypermarchés
- Grandes surfaces / Clubs
- Animaleries spécialisées
- Cliniques vétérinaires
- Détaillants en ligne
- Marques en vente directe aux consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire utilise les résultats publics de l'Association américaine des produits pour animaux de compagnie, tels que ses estimations annuelles des dépenses du secteur et ses enquêtes auprès des propriétaires, pour établir les catégories de dépenses, les habitudes de possession et le comportement des consommateurs. Les rapports de GlobalPETS sur les résultats des enquêtes de l'association, les recherches sur les cabinets de Veterinary Management Groups et les travaux évalués par des pairs dans Frontiers in Veterinary Science aident à interpréter les achats en ligne, la capacité clinique et l'accès des foyers aux soins aux États-Unis.
Les dépôts d'entreprises, les documents destinés aux investisseurs, la presse économique réputée et les documents réglementaires publics pertinents fournissent des vérifications supplémentaires sur l'activité des détaillants, des fabricants et des prestataires de services, ainsi que sur les changements affectant le marché. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire couvre les fabricants d'aliments et de fournitures pour animaux de compagnie aux États-Unis, les détaillants, les prestataires vétérinaires, les assureurs et d'autres entreprises de services pour animaux de compagnie, avec des répondants responsables de la stratégie de marché, des opérations de catégorie, des canaux de vente ou des finances. Les discussions testent les interprétations des sources secondaires concernant les dépenses des consommateurs, la classification des canaux, les variations de prix et de volume, et la couverture des frais de service, puis clarifient les lacunes lorsque les rapports d'entreprise combinent les activités liées et non liées aux animaux de compagnie. Les analystes triangulent les estimations à partir des perspectives des répondants et des preuves publiées indépendantes, documentent les différences non résolues et les examinent avant de définir les paramètres de prévision.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 50 % | Responsables fonctionnels / d'unité : 35 % | |
| Acteurs plus petits : 20 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime les dépenses totales des consommateurs américains à partir d'une vue descendante des achats d'animaux de compagnie et des frais de service, puis vérifie certains totaux par rapport aux preuves des fournisseurs et des canaux et aux prix de vente moyens échantillonnés multipliés par les volumes de ventes estimés. La possession d'animaux de compagnie par les foyers et le mix d'espèces informent l'allocation par type d'animal, tandis que les dépenses en alimentation, fournitures et services, les prix moyens, la fréquence d'achat, l'utilisation vétérinaire et les habitudes d'achat en ligne et en magasin informent les parts de produits et de canaux. Les valeurs des segments sont construites à partir des meilleures preuves disponibles sur les ventes par catégorie et les dépenses des foyers, et réconciliées avec le total afin que chaque transaction ne soit comptée qu'une seule fois. Les ventes au détail et les revenus des fabricants pour le même article ne sont pas additionnés.
Les prévisions utilisent une régression multivariée lorsque les dépenses ont des liens interprétables avec la possession, les prix et l'utilisation des soins, avec une analyse de scénarios pour des changements tels que la pression sur le budget des foyers, l'adoption de l'assurance et la capacité vétérinaire. La prévision de valeur reflète à la fois les quantités achetées et le prix et le mix de catégories, tandis que des vérifications sélectives du volume distinguent les variations unitaires des mouvements de prix. Des experts primaires examinent la direction et la plausibilité pratique des moteurs individuels et des prévisions de segments. Lorsque les données de catégorie ou les divulgations d'entreprises combinent des catégories, les analystes utilisent des preuves d'années adjacentes, des parts transparentes et des hypothèses bornées, puis testent ces hypothèses par rapport au total et aux récapitulatifs disponibles des canaux ou des fournisseurs.
Cycle de validation et de mise à jour des données
Les analystes triangulent les dépenses des foyers, les statistiques des associations, les divulgations des entreprises et les indicateurs des canaux ou des services, en vérifiant que chaque source mesure les ventes aux consommateurs ou les frais dans les limites des États-Unis. Ils examinent les valeurs aberrantes, les mouvements de catégories, les différences d'années sources et les écarts entre le total du marché et les vérifications sélectives des fournisseurs ou des canaux, puis documentent les réconciliations lors de la revue des analystes avant la validation finale. Les analystes recontactent les répondants concernés lorsque les définitions sont en conflit ou qu'une nouvelle divulgation modifie substantiellement une donnée d'entrée. Le modèle est actualisé annuellement, révisé entre les cycles après des événements de marché importants, et soumis à une nouvelle validation avant livraison.
Comparaison du dimensionnement du marché des animaux de compagnie aux États-Unis par Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des animaux de compagnie aux États-Unis mesure les dépenses annuelles des consommateurs en alimentation, fournitures et services pour les animaux de compagnie aux États-Unis.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Le modèle estime les dépenses totales des consommateurs américains à partir d'une vue descendante des achats d'animaux de compagnie et des frais de service, puis vérifie certains totaux par rapport aux preuves des fournisseurs et des canaux et aux prix de vente moyens échantillonnés multipliés par les volumes de ventes estimés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 176,5 milliards USD (2027) | |
| Association sectorielle A | 158 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 10,5 % à la valeur 2027 de ce rapport de 176,5 milliards USD, 2 ans plus tard. L'estimation mesure les dépenses de 2025, deux ans avant la valeur 2027 du rapport. |
| Cabinet de conseil mondial B | 158 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 10,5 % à la valeur 2027 de ce rapport de 176,5 milliards USD, 2 ans plus tard. L'estimation mesure les dépenses de 2025, deux ans avant la valeur 2027 du rapport. |
Les analystes de Mordor Intelligence triangulent les dépenses des foyers, les statistiques des associations, les divulgations des entreprises et les indicateurs des canaux ou des services, en vérifiant que chaque source mesure les ventes aux consommateurs ou les frais dans les limites des États-Unis.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des animaux de compagnie aux États-Unis ?
Le marché est estimé à 176,5 milliards USD en 2027 et devrait atteindre 235,1 milliards USD d'ici 2032, à un CAGR de 5,9 % durant la période 2027-2032.
Quelles forces stimulent les dépenses de soins pour animaux de compagnie aux États-Unis ?
L'alimentation personnalisée, les achats multicanaux et l'adoption de l'assurance soutiennent la demande. En 2025, 19 % des propriétaires de chiens américains ont acheté des aliments de qualité humaine.
Quel type d'animal domine les dépenses des consommateurs ?
Les chiens représentaient 59,7 % des dépenses en 2026. Les chats devraient croître à un CAGR de 7,3 % durant la période 2027-2032.
Quelles entreprises sont les principaux concurrents dans l'alimentation pour animaux de compagnie ?
Mars, Incorporated et l'activité Purina de Nestlé figurent parmi les principaux fournisseurs d'aliments pour animaux de compagnie.
Qu'est-ce qui pourrait contraindre les perspectives des soins pour animaux de compagnie ?
La pression sur l'accessibilité financière et les effectifs vétérinaires limités peuvent restreindre les dépenses et la capacité de soins. L'enquête 2025 de l'Association pour la prévention de l'obésité chez les animaux de compagnie a révélé que 40 % des propriétaires ont signalé des changements dans les soins pour animaux de compagnie liés aux coûts.
Comment l'activité de soins pour animaux de compagnie diffère-t-elle selon les régions des États-Unis ?
Les dépenses mensuelles moyennes en animaleries et chez les vétérinaires dans la zone métropolitaine de Seattle dépassaient la moyenne américaine de plus de 30 % de janvier à avril 2025 selon les données de carte Bank of America. Austin, Texas, a bénéficié d'un hôpital vétérinaire plus grand en mars 2026.