
Taille et part du marché de l'optogénétique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 642.84 Millions de dollars américains |
| Taille du Marché (2032) | 753.61 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.23 % |
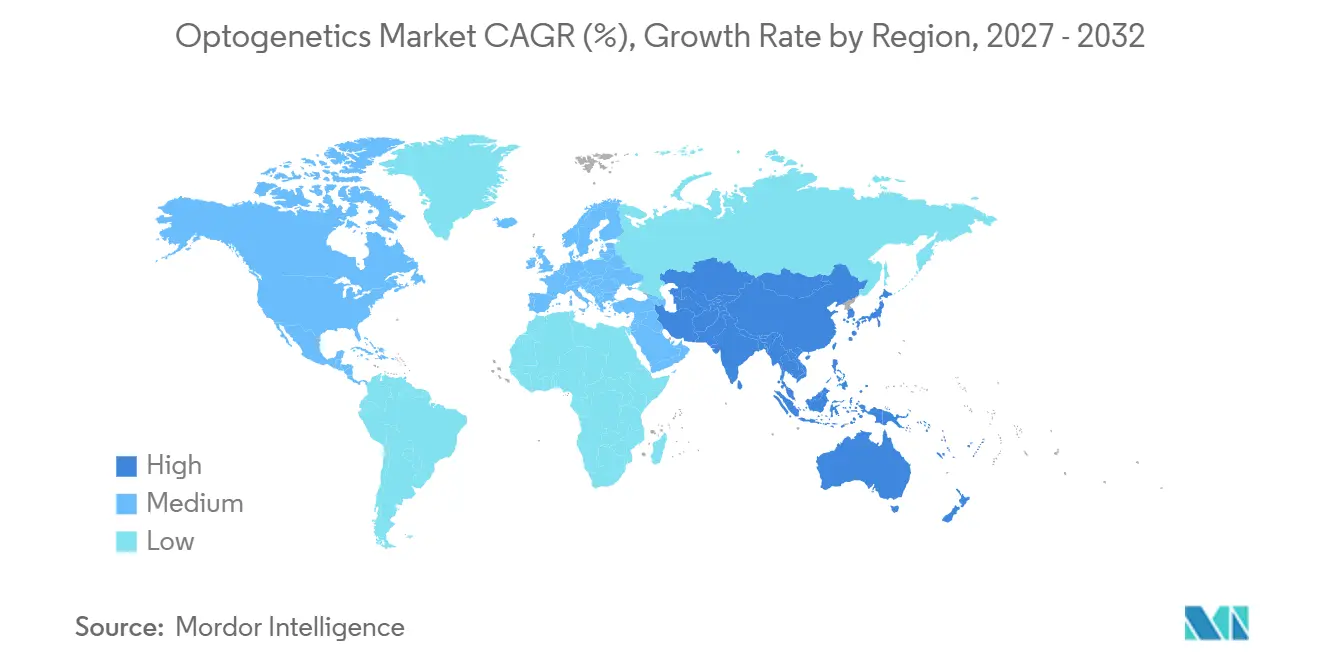
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'optogénétique par Mordor Intelligence
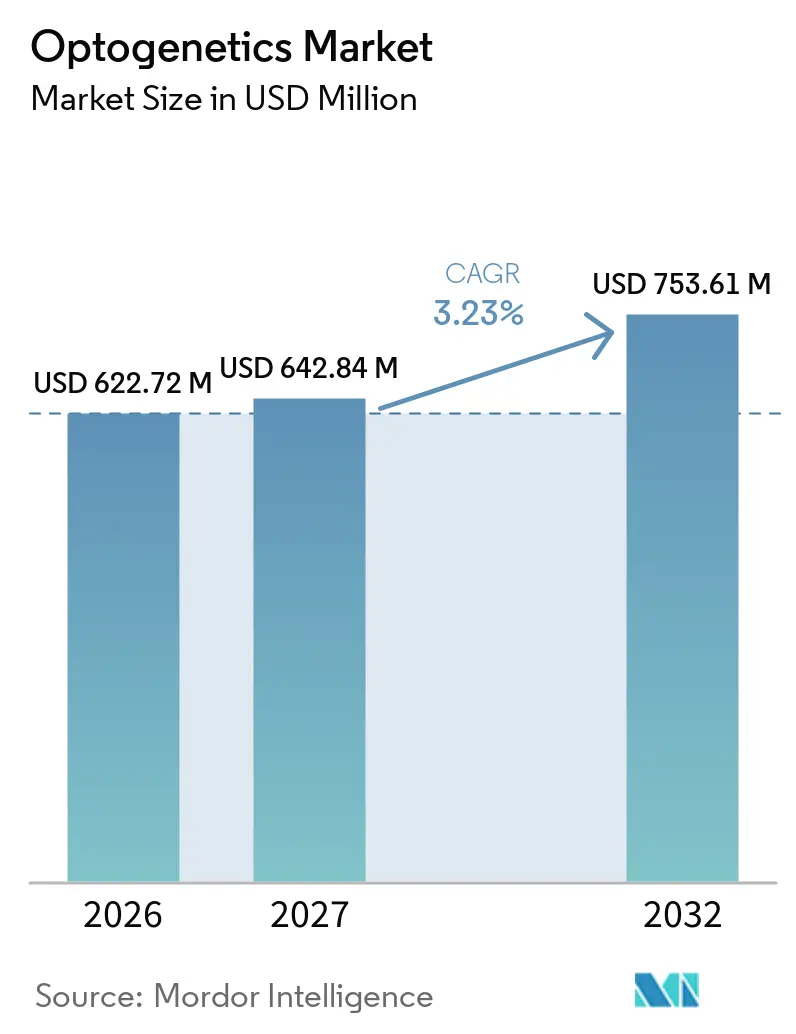
La taille du marché de l'optogénétique devrait passer de 622,72 millions USD en 2026 à 642,84 millions USD en 2027 et devrait atteindre 753,61 millions USD d'ici 2032, à un CAGR de 3,23 % sur la période 2027-2032.
Les capitaux se déplacent des projets de découverte pure vers les pipelines de restauration de la vision en phase avancée, alors que trois thérapies expérimentales ont obtenu le statut de voie rapide (Fast Track) ou de thérapie révolutionnaire (Breakthrough Therapy) de la FDA au cours de la période 2024-2025, signalant que la viabilité commerciale remplace la preuve de concept comme principal critère d'évaluation du domaine. Les fournisseurs de matériel réduisent les facteurs de forme et les prix pour répondre à la demande de neuromodulation en boucle fermée, tandis que les ingénieurs en opsines font progresser des variantes à décalage vers le rouge permettant une pénétration tissulaire plus profonde sans lésion photothermique. Les investisseurs misent sur des acteurs intégrés verticalement qui regroupent sources lumineuses, vecteurs et logiciels d'analyse, une stratégie qui évince les fournisseurs d'outils académiques tout en accélérant les délais de transfert vers la clinique. Les agences réglementaires de trois continents publient désormais des orientations dédiées à l'optogénétique, réduisant la duplication des dossiers et raccourcissant de 6 mois le programme moyen d'activation des IND.
Principaux enseignements du rapport
- Par type de produit, les équipements lumineux ont dominé le marché de l'optogénétique avec une part de revenus de 43,72 % en 2026, tandis que les capteurs progressent à un CAGR de 6,06 % jusqu'en 2032.
- Par technique, la livraison par vecteur viral a capté 31,27 % de la taille du marché de l'optogénétique en 2026 ; la livraison non virale et par nanoparticules connaît la croissance la plus rapide avec un CAGR de 7,63 %.
- Par application, les neurosciences représentaient 51,72 % de la part du marché de l'optogénétique en 2026, mais le traitement des maladies rétiniennes devrait enregistrer le CAGR le plus élevé, à 8,18 %, jusqu'en 2032.
- Par utilisateur final, les instituts académiques et de recherche représentaient 57,78 % des dépenses de 2026, tandis que les entreprises de biotechnologie et pharmaceutiques progressent à un CAGR de 9,41 %.
- Par géographie, l'Amérique du Nord représentait 41,08 % des revenus de 2026, tandis que l'Asie-Pacifique est en passe de connaître l'expansion la plus rapide avec un CAGR de 10,27 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation du financement de la recherche en neurosciences et de l'initiative BRAIN | +0.9% | Amérique du Nord, Europe, avec des retombées vers les pôles académiques d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Prévalence croissante des troubles neurologiques et rétiniens | +1.2% | Mondial, avec une charge aiguë dans les populations vieillissantes d'Amérique du Nord, d'Europe et du Japon | Long terme (≥ 4 ans) |
| Avancées dans les opsines, les vecteurs viraux et le matériel mini-LED/laser | +1.5% | Mondial, porté par les centres de R&D d'Amérique du Nord et d'Europe | Moyen terme (2 à 4 ans) |
| Essor des essais cliniques de restauration de la vision | +1.1% | Amérique du Nord, Europe, avec une activité émergente en Chine | Court terme (≤ 2 ans) |
| Plateformes de neuromodulation en boucle fermée assistées par IA | +0.7% | Amérique du Nord, Europe, avec une adoption précoce au Japon et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Relocalisation des chaînes d'approvisionnement en composants optiques | +0.5% | Amérique du Nord, Europe, portée par la loi CHIPS et les politiques d'autonomie stratégique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du financement de la recherche en neurosciences et de l'initiative BRAIN
Les crédits fédéraux des États-Unis sont passés de 680 millions USD en 2023 à 321 millions USD en 2025, mais le budget priorise désormais les outils optogénétiques avec des critères cliniques directs.[1] Le seul programme d'atlas BICAN a attribué 126 millions USD en 2024 à des projets qui marquent les types de cellules cérébrales avec des opsines, créant des ensembles de données déjà concédés sous licence par des fabricants d'outils pour la validation de dosages. Le Projet Cerveau Humain européen a engagé 89 millions EUR (97 millions USD) en 2025 pour des plateformes intégrant des lectures optogénétiques avec des dossiers médicaux électroniques, tandis que le programme Brain/MINDS 2.0 du Japon a alloué 15 milliards JPY (102 millions USD) à des modèles de maladies sur le ouistiti, positionnant les ORC régionaux pour des études externalisées. La réorientation des subventions vers des jalons translationnels favorise les entreprises capables de fournir matériel, vecteurs et logiciels sous forme de packages unifiés plutôt que de composants à la carte. Ce paysage de subventions renforce le marché de l'optogénétique en finançant à la fois les phases de découverte précoce et de validation préclinique.
Prévalence croissante des troubles neurologiques et rétiniens
La dégénérescence rétinienne liée à l'âge et les dystrophies rétiniennes héréditaires touchaient 285 millions de personnes en 2025, avec une incidence en hausse de 3,2 % par an.[2] Environ 40 % des patients légalement aveugles dans les pays à revenus élevés ne sont pas éligibles aux greffes de cellules ou aux implants électroniques, faisant de la thérapie optogénétique une alternative de premier plan. Les cas de maladie de Parkinson ont atteint 8,5 millions en 2024, et la stimulation optogénétique préclinique est prometteuse pour la modulation spécifique aux types cellulaires sans électrodes permanentes. L'épilepsie touche 50 millions de personnes dans le monde, et un essai sur rongeurs de 2025 a rapporté une réduction de 62 % des convulsions après une inhibition optogénétique en boucle fermée. La demande augmente donc pour des vecteurs évolutifs, des sources lumineuses miniaturisées et des plateformes d'analyse capables d'interventions chroniques et spécifiques aux cellules.
Avancées dans les opsines, les vecteurs viraux et le matériel mini-LED/laser
Les channelrhodopsines à décalage vers le rouge telles que ChRmine étendent la profondeur contrôlable au-delà de 3 mm, soit un gain de 50 % par rapport aux outils à lumière bleue antérieurs. Addgene a expédié 12 400 plasmides optogénétiques en 2024, dont 38 % contenaient des constructions à décalage vers le rouge, indiquant une nette préférence pour une pénétration plus profonde.[3] Les nouveaux capsides AAV atteignent désormais une transduction des cellules ganglionnaires rétiniennes 10 fois plus élevée, réduisant les doses de vecteurs et les coûts de fabrication par patient de 18 000 USD. Inscopix a commercialisé un réseau de micro-LED sans fil à 16 canaux en 2025, supprimant les attaches à fibre optique qui contraignaient auparavant les études sur le mouvement animal. Simultanément, la miniaturisation des diodes laser a réduit le volume des modules à 8 × 8 × 15 mm, permettant des stimulateurs cardiaques entièrement implantables dans des essais porcins.
Essor des essais cliniques de restauration de la vision
Entre 2024 et 2025, quatre programmes de thérapie génique rétinienne ont enrôlé 412 patients, soit une multiplication par 3,4 par rapport à 2020-2023. Le MCO-010 de Nanoscope a atteint son critère d'évaluation de Phase 2b lorsque 55 % des patients atteints de rétinite pigmentaire ont gagné ≥ 15 lettres sur le tableau ETDRS. Le GS030 de GenSight a obtenu des gains de localisation d'objets chez 63 % des participants, en s'appuyant sur des lunettes qui convertissent les images en lumière ambrée pour l'activation des ChR. Le BS01 de Bionic Sight a reçu la désignation Fast Track de la FDA en 2024, tandis que Ray Therapeutics a inauguré un premier essai chez l'homme pour RAY-01 en 2025. Collectivement, ces jalons témoignent de la confiance des investisseurs dans le fait que la restauration de la vision par optogénétique deviendra une catégorie commerciale d'ici la fin de la décennie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé des lasers et de la fabrication de vecteurs viraux en BPF | -0.8% | Mondial, avec un impact aigu sur les marchés émergents dépourvus d'infrastructures subventionnées | Long terme (≥ 4 ans) |
| Rigueur réglementaire de la thérapie génique et longs délais | -0.6% | Amérique du Nord, Europe, avec une harmonisation progressive en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Limites de sécurité photothermique pour les actionneurs à décalage vers le rouge | -0.3% | Mondial, affectant particulièrement les applications de stimulation en tissu profond et chronique | Moyen terme (2 à 4 ans) |
| Fuite des microscopistes avancés vers d'autres secteurs de la photonique | -0.4% | Amérique du Nord, Europe, avec un impact émergent en Chine et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé des lasers et de la fabrication de vecteurs viraux en BPF
La construction d'une installation de vecteurs viraux en BPF de 200 L peut coûter entre 45 et 65 millions USD, une barrière qui empêche la plupart des spin-offs académiques de s'intégrer verticalement. Les systèmes laser multi-longueurs d'onde coûtent entre 80 000 et 150 000 USD, et les configurations comportementales complètes peuvent dépasser 500 000 USD, limitant l'adoption dans les environnements à budget contraint. Les fabricants sous contrat facturent entre 250 000 et 400 000 USD par lot d'AAV, de sorte que les essais ophtalmologiques de Phase 1/2 préfinancent souvent 1,2 million USD en coûts de vecteurs avant le début de l'administration des doses. Les marchés émergents doivent également absorber les droits de douane à l'importation et les retards réglementaires qui ajoutent 12 à 18 % aux prix du matériel et prolongent la mise en service des laboratoires de 2 ans. Ces facteurs freinent collectivement l'adoption dans les régions en développement.
Rigueur réglementaire de la thérapie génique et longs délais
Les orientations de la FDA publiées en 2024 exigent une toxicologie de 12 mois sur deux espèces ainsi qu'une biodistribution sur trois tissus oculaires, prolongeant les dossiers IND à 24 mois et ajoutant entre 3 et 5 millions USD par programme. L'Agence européenne des médicaments exige désormais une preuve de concept sur grand animal avant l'octroi du statut de médicament orphelin, retardant le dépôt européen de GenSight de neuf mois. Après approbation, la surveillance obligatoire des patients sur cinq ans coûte entre 12 000 et 18 000 USD par sujet, comprimant les marges de remboursement. La voie SAKIGAKE du Japon réduit l'examen formel mais oblige les promoteurs à collecter des données en vie réelle auprès de 200 patients dans un délai de sept ans, une charge lourde pour les entreprises en phase d'amorçage. Le registre post-commercialisation décennal de la Chine ajoute une surveillance trimestrielle, augmentant les coûts du cycle de vie de 22 %.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
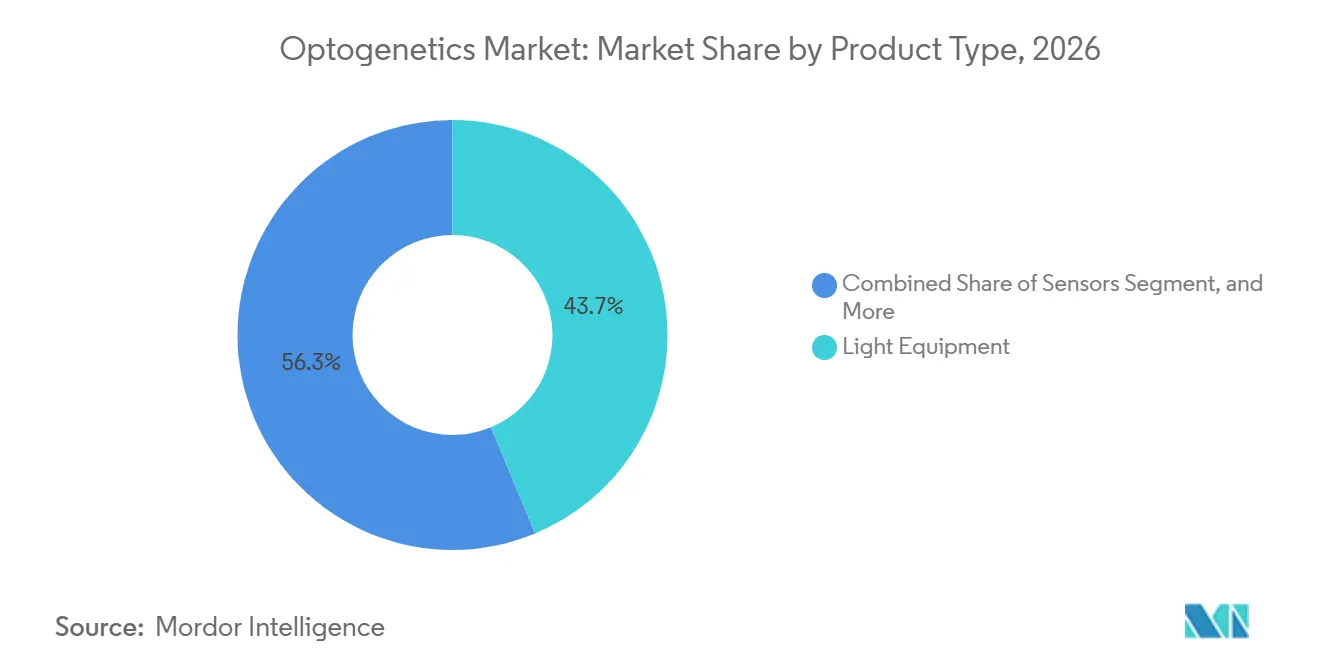
les capteurs gagnent du terrain grâce à la demande en boucle ferméeLes équipements lumineux ont maintenu une part de 43,72 % en 2026, les LED à couplage par fibre optique et les diodes laser restant des équipements de laboratoire incontournables, même si les prix de vente moyens ont reculé de 6 % sous l'effet de nouveaux entrants chinois. Les actionneurs, notamment ChRmine et Chrimson, ont bénéficié d'exigences de pénétration plus profondes, avec des expéditions en hausse de 22 % en 2024, selon Addgene.
Les capteurs surpassent toutes les autres catégories avec un CAGR de 6,06 %. La FDA a classé la neuromodulation en boucle fermée en classe III en 2024, mais elle a également émis une voie de produit combiné simplifiée qui a catalysé la demande de capteurs de calcium et de tension couplés à des processeurs en temps réel. Le nVoke d'Inscopix associe un miniscope de 1,2 g à des GPU embarqués, permettant des expériences adaptatives impossibles avec les équipements en boucle ouverte traditionnels. À mesure que ces systèmes se généralisent, les fournisseurs de composants intègrent l'intelligence artificielle embarquée pour automatiser le retour d'information, une fonctionnalité qui renforce l'ancrage à long terme du marché de l'optogénétique auprès des équipes de découverte de médicaments.



Par technique :
les méthodes non virales défient la domination des AAVLa livraison par vecteur viral à base d'AAV détenait 31,27 % des revenus de 2026, soutenue par trois thérapies géniques rétiniennes approuvées par la FDA qui valident la plateforme. Les sérotypes émergents offrant une transduction rétinienne 10 fois supérieure permettent de réduire les doses et de diminuer le coût des marchandises vendues par patient de 18 000 USD.
La livraison non virale et par nanoparticules se développe à un CAGR de 7,63 %, éclipsant les flux de travail sur animaux transgéniques, car les ultrasons et les nanoparticules lipidiques contournent la limite de 4,7 kb de l'AAV et les réponses immunitaires. Un article publié en 2024 dans Nature Biomedical Engineering a rapporté une transfection de 42 % des neurones corticaux avec un fragment de 9 kb à l'aide d'ultrasons focalisés, un résultat inaccessible avec les vecteurs standard. Compte tenu du blocage clinique imposé par la FDA en 2024 sur un essai rétinien à base d'AAV en raison d'une inflammation, les laboratoires se tournent vers des kits à nanoparticules qui s'associent bien à une expression rapide de l'ARNm et à des profils de sécurité transitoires.
Par application :
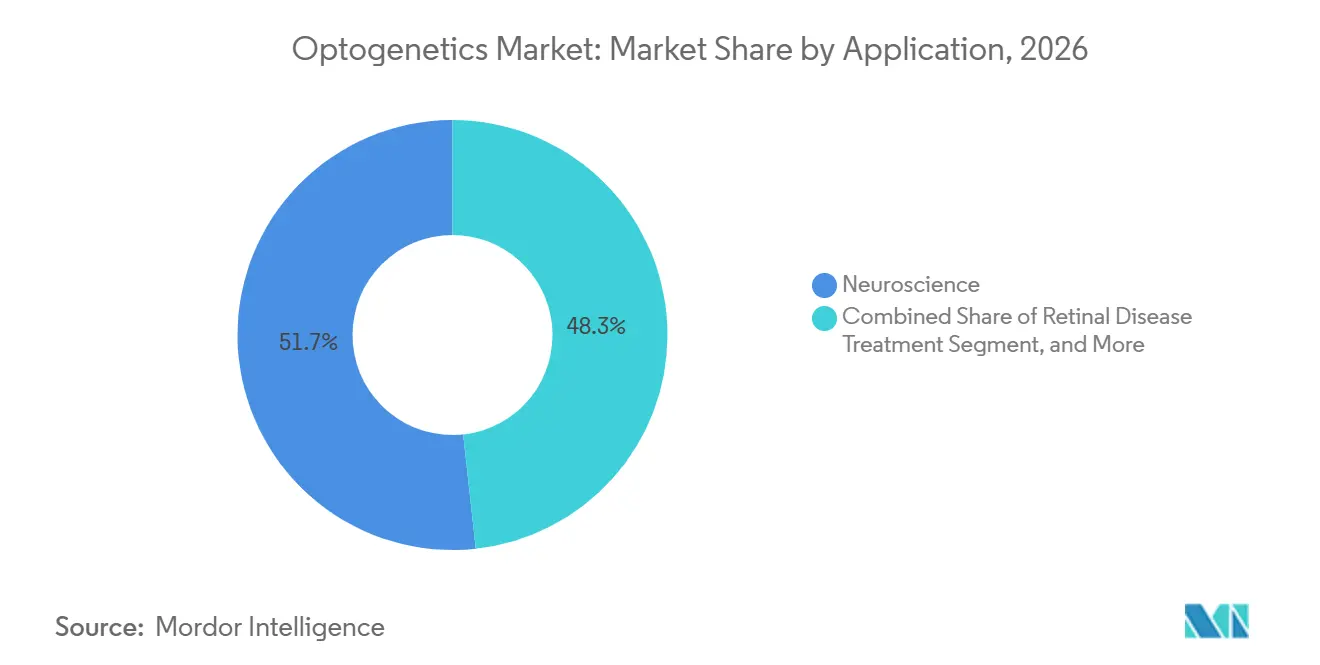
le traitement des maladies rétiniennes dépasse la croissance des neurosciencesLes neurosciences représentaient encore 51,72 % des revenus de 2026, soutenues par 11 centres de ressources subventionnés par les NIH qui associent l'approvisionnement en vecteurs viraux à la formation en microscopie. Les plateformes de suivi comportemental telles que Noldus EthoVision exploitent désormais des classificateurs d'apprentissage automatique pour corréler la locomotion avec les perturbations optogénétiques en temps réel dans 340 laboratoires à travers le monde.
Le traitement des maladies rétiniennes progresse au rythme le plus rapide, avec un CAGR de 8,18 %. La cohorte adressable comprend des patients atteints de rtinite pigmentaire ou d'atrophie géographique avec une rétine interne intacte, totalisant 1,2 million de personnes aux États-Unis et dans l'UE, et les modèles économiques montrent une disposition à payer allant jusqu'à 600 000 USD par traitement. Les résultats principaux de l'étude PIONEER de GenSight, publiés en 2024, ont démontré une fonction significative chez 63 % des sujets portant des lunettes de conversion d'image, un ensemble de données qui devrait servir de base aux dépôts de BLA en 2025. Cette dynamique positive renforce la taille globale du marché de l'optogénétique en amorçant des procédures à haute valeur ajoutée remboursées dans le cadre des dispositifs de thérapie génique.

Par utilisateur final :
les entreprises de biotechnologie accélèrent l'adoptionLes instituts académiques et de recherche ont consacré 57,78 % de leurs budgets en 2026, grâce à 1,8 milliard USD de subventions publiques couvrant les NIH, l'ERC et les programmes nationaux sur le cerveau. Le partage obligatoire des constructions dans les six mois suivant la publication génère des effets de réseau qui favorisent une adoption plus large.
Les entreprises de biotechnologie et pharmaceutiques constituent la cohorte à la croissance la plus rapide, avec un CAGR de 9,41 %. L'acquisition d'Inscopix par Danaher en 2024 intègre les mini-scopes dans des suites de criblage multimodales, tandis que la collaboration de Merck KGaA avec Addgene en 2025 vise à réduire de moitié les délais des tests GPCR. Circuit Therapeutics a levé 45 millions USD pour piloter la gestion optogénétique de la douleur, première application clinique non sensorielle de la technologie. En conséquence, la part du marché de l'optogénétique attribuée aux utilisateurs industriels augmentera régulièrement à mesure que l'industrie pharmaceutique intégrera les lectures basées sur les opsines dans ses pipelines principaux.
Analyse géographique
Marché de l'optogénétique en Amérique du Nord
L'Amérique du Nord représentait 41,08 % des revenus de 2026, soutenue par le budget BRAIN des NIH de 321 millions USD et un large éventail de CDMOs capables de livrer des AAV de qualité recherche en 12 semaines. Dix-huit des 28 essais optogénétiques actifs sont menés dans le cadre des directives simplifiées de la FDA de 2024 sur les gènes oculaires, soulignant la primauté des États-Unis dans les études de première administration à l'homme. Le programme IRSC canadien de 22 millions CAD (16 millions USD) accélère le développement de dispositifs anti-épileptiques en boucle fermée, tandis que les dépôts simultanés auprès de Santé Canada et de la FDA réduisent de quatre mois les délais réglementaires.
Marché de l'optogénétique en Europe
L'Europe bénéficie des directives harmonisées de l'UE de 2024 qui réduisent les coûts d'activation des IND de 18 % et permettent un seul dossier pour les essais multicentriques. L'Allemagne est en tête des exportations de matériel, avec 4 200 modules LED expédiés en 2024, soit une hausse de 16 % par rapport à 2023. L'Institut britannique de recherche sur la démence a investi 18 millions GBP dans des projets optogénétiques sur la maladie d'Alzheimer, en tirant parti des capacités BPF subventionnées des centres nationaux de thérapie. GenSight en France a généré 42 millions EUR de chiffre d'affaires en 2024 grâce aux paiements de jalons, mettant en lumière la dynamique thérapeutique dans la région.
Marché de l'optogénétique en Asie-Pacifique
L'Asie-Pacifique est le leader en termes de dynamisme avec un CAGR de 10,27 %. Le fonds chinois de cartographie cérébrale de 2,1 milliards CNY (290 millions USD) impose la validation optogénétique, créant une demande intérieure garantie. Le programme Brain/MINDS 2.0 du Japon et les voies rapides SAKIGAKE réduisent de quatre ans les cycles d'approbation conventionnels, attirant des commanditaires occidentaux vers les ORC locaux. Le centre national d'optogénétique de Corée du Sud, doté de 28 millions USD, se concentre sur les troubles psychiatriques, tandis que l'Inde et l'Australie allouent des subventions plus modestes mais stratégiques à la recherche sur le matériel à faible coût et sur la douleur et les addictions.
Marché de l'optogénétique au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud restent des marchés naissants. L'allocation de 3,2 millions USD du Qatar et le laboratoire de 1,8 million USD d'Afrique du Sud témoignent d'un renforcement des capacités en phase précoce, mais le plafond de prise en charge des coûts de 30 % de la FAPESP contraint les chercheurs brésiliens à externaliser les travaux sur les vecteurs à l'étranger, allongeant les délais de 18 mois.
Paysage réglementaire
L'optogénétique englobe des produits combinés dispositif-médicament (matériel de délivrance de lumière associé à des vecteurs de thérapie génique, et dans certains programmes, des lunettes portables), et est donc traitée dans le cadre des dispositifs de produits combinés établis plutôt que via un ensemble de règles spécifiques à l'optogénétique. Aux États-Unis, le FDA Office of Combination Products coordonne la supervision entre le CDER et le CDRH, et les fabricants doivent aligner leurs systèmes qualité et leurs contrôles de bonnes pratiques de fabrication actuelles sur le 21 CFR Part 4 pour les produits comprenant à la fois des composants médicamenteux et dispositifs.
Les exigences se renforcent en matière de traçabilité et d'étiquetage pour les composants dispositifs utilisés dans les produits combinés. En juin 2025, la FDA a publié un projet de directive traitant des exigences relatives à l'identifiant unique de dispositif (UDI) pour les produits combinés comportant des composants dispositifs, renforçant l'identification de bout en bout depuis la fabrication jusqu'à la surveillance post-commercialisation. À l'échelle internationale, l'ISO a publié la norme ISO 20417:2026 en mars 2026 (mise à jour de l'édition précédente) afin de normaliser les informations fournies par les fabricants de dispositifs médicaux, tandis qu'en Europe, l'EMA travaille avec les autorités compétentes nationales pour garantir que les éléments dispositifs utilisés en association avec des médicaments répondent aux attentes du règlement européen sur les dispositifs médicaux. Cela accroît l'importance d'une documentation technique conforme pour l'approvisionnement clinique transfrontalier et la commercialisation ultérieure.
Paysage concurrentiel
Concentration du Marché
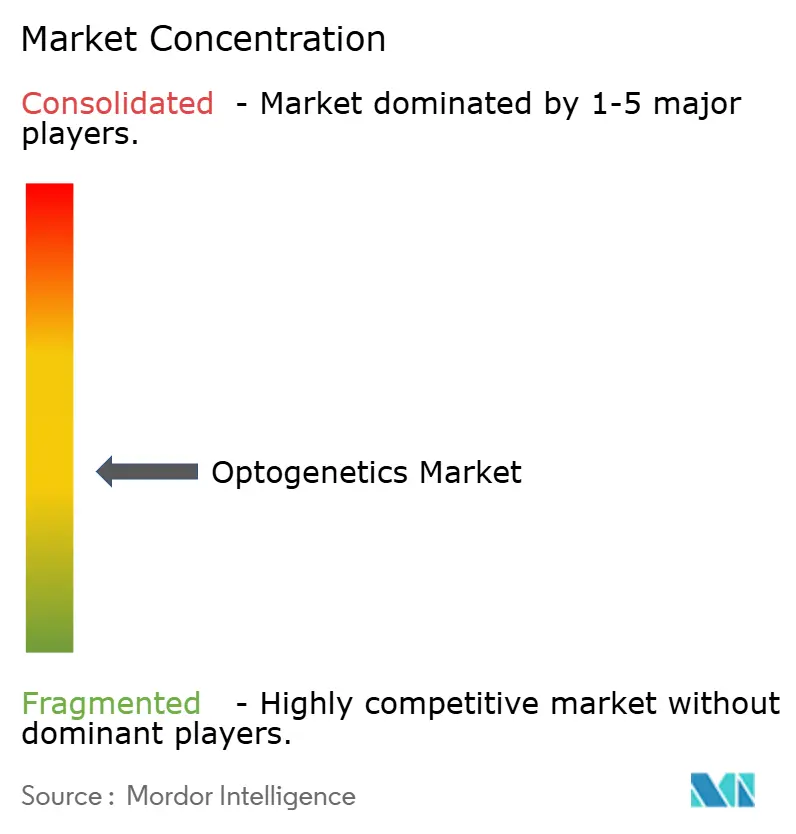
Le marché de l'optogénétique est modérément fragmenté à mesure que les niches du matériel, des vecteurs et des thérapeutiques convergent. Thorlabs et Doric Lenses se disputent la miniaturisation des modules ; le lancement du laser bleu 8 × 8 × 15 mm de Thorlabs en 2024 a réduit l'empreinte des implants de 40 %, stimulant les prototypes de stimulation cardiaque sans fil. Le volume de 12 400 plasmides d'Addgene lui confère un statut quasi monopolistique, mais le service de clonage personnalisé en trois semaines de VectorBuilder gagne du terrain auprès des programmes de biotechnologie sensibles au temps.
Les développeurs thérapeutiques GenSight, Nanoscope et Bionic Sight sont engagés dans une course pour déposer le premier BLA optogénétique. Les données PIONEER 2024 de GenSight sont devenues le référentiel clinique, poussant les concurrents à poursuivre des lunettes ou des capsides différenciés. La plateforme nVoke d'Inscopix est le seul système commercial en boucle fermée, mais son prix de 180 000 USD laisse de la place pour des challengers à prix intermédiaire. L'intensité des brevets a bondi de 27 % en 2024, avec 142 brevets USPTO couvrant les opsines à décalage vers le rouge, les réseaux de LED sans fil et les algorithmes de rétroaction, soulignant une innovation soutenue.
La conformité devient un avantage concurrentiel : six fournisseurs de matériel ont obtenu la certification ISO 13485 au cours de la période 2024-2025, les qualifiant pour des contrats d'approvisionnement d'essais cliniques exigeant des flux de fabrication audités. Dans l'ensemble, les alliances stratégiques entre fabricants d'outils et entreprises thérapeutiques réduisent les écarts le long de la chaîne de valeur et accélèrent le développement de solutions de bout en bout.
Leaders du secteur de l'optogénétique
-
Laserglow Technologies
-
Coherent Inc.
-
Thorlabs Inc.
-
Noldus Information Technology
-
GenSight Biologics S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Optogénétique Entreprises couvertes dans ce rapport
- Addgene
- AGTC
- Bruker
- Circuit Therapeutics
- Coherent
- Danaher
- Doric Lenses
- Elliot Scientific Ltd.
- GenSight Biologics S.A.
- Inscopix Inc.
- Laserglow Technologies
- Merck
- Nanoscope Therapeutics
- Noldus Information Technology
- Opto Biolabs GmbH
- Prizmatix
- Thorlabs
Opportunités de marché et perspectives d'avenir
L'espace commercial vacant le plus évident se situe dans les voies de traitement des maladies rétiniennes à un stade avancé combinant une administration génique intravitréenne avec une stimulation lumineuse externe ou implantable, car cette voie fait passer l'optogénétique d'un outil de recherche à une thérapie remboursable. En 2026, plusieurs jalons ont renforcé la traction de ce segment : Ray Therapeutics a obtenu la désignation FDA Regenerative Medicine Advanced Therapy (RMAT) pour RTx-015 (rétinite pigmentaire), Restore Vision a rapporté des résultats intermédiaires positifs d'une première étude chez l'humain de phase 1/2 au Japon pour RV-001 (y compris l'absence de toxicités limitant la dose chez les patients inclus), et des preuves cliniques publiées en 2026 ont couvert UGX-201 dans la discussion sur la sécurité et l'efficacité pour la rétinite pigmentaire non syndromique avancée.
Une seconde opportunité réside dans la mise à l'échelle précoce de la fabrication, du conditionnement et de la distribution conformes aux normes commerciales pour les thérapies géniques optogénétiques, ce qui cible un goulot d'étranglement récurrent dans l'approvisionnement en vecteurs GMP et la préparation des produits combinés. En juillet 2026, Nanoscope Therapeutics et Catalent ont étendu leur partenariat pour soutenir les activités de développement en phase tardive et d'approvisionnement commercial pour MCO-010, incluant un conditionnement et une distribution conformes aux normes commerciales alignés sur le processus BLA auprès de la FDA. Ces étapes soutiennent des chaînes d'approvisionnement plus standardisées pour les vecteurs, les composants dispositifs et la documentation associée, et elles créent également des voies de qualification pour les fournisseurs de matériel et de capteurs de niveau intermédiaire en tant que fournisseurs pour essais cliniques (fabrication alignée sur l'ISO 13485 et documentation dispositif prête pour l'UDI), à mesure que les programmes de neuromodulation en boucle fermée et de restauration de la vision s'étendent au-delà des centres pionniers.
Développements industriels récents dans Marché de l'Optogénétique
- Juillet 2026 : Nanoscope Therapeutics et Catalent ont étendu leur partenariat autour de MCO-010 pour couvrir le soutien au développement en phase tardive ainsi que le conditionnement et la distribution conformes aux normes commerciales alignés sur le processus BLA de la FDA. Cette collaboration témoigne d'un investissement plus précoce dans l'infrastructure de commercialisation des thérapies géniques optogénétiques, resserrant les délais entre les travaux cliniques pivots et la préparation du lancement.
- Juin 2026 : GenSight Biologics a lancé des essais d'ingénierie dans le cadre du processus de transfert de technologie LUMEVOQ (GS010) chez Catalent. L'avancement des activités de transfert technologique améliore la préparation de l'approvisionnement et réduit le risque d'exécution pour les programmes dépendant de la disponibilité de vecteurs GMP et d'une manipulation strictement contrôlée à travers les canaux cliniques et d'accès précoce.
- Juin 2025 : Coherent Inc. a introduit Osprey, un laser femtoseconde compact positionné pour les flux de travail en optogénétique (ainsi que pour la microchirurgie et la fabrication de dispositifs médicaux). Une plateforme laser ultrarapide plus petite et orientée production favorise un accès plus large à la photonique de précision utilisée dans les configurations optogénétiques avancées, y compris les applications à deux photons et les étapes de fabrication de dispositifs utilisées par les développeurs d'outils.
Marché de l'Optogénétique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché de l'optogénétique couvre les revenus générés par les outils et systèmes utilisant la lumière pour contrôler ou mesurer des cellules génétiquement ciblées, principalement dans la recherche en sciences de la vie et les usages translationnels émergents.
Exclusions du périmètre : ce dimensionnement exclut les instruments photoniques généraux qui ne sont pas spécifiquement conçus pour les flux de travail en optogénétique, ainsi que les consommables de laboratoire généraux non directement liés aux expériences optogénétiques.
Aperçu de la segmentation
- Par type de produit
- Équipements lumineux
- Actionneurs
- Capteurs
- Par technique
- Administration par vecteur viral
- Animaux transgéniques et systèmes dépendants de Cre
- Administration non virale et par nanoparticules
- Par application
- Neurosciences
- Traitement des maladies rétiniennes
- Suivi comportemental
- Cardiovasculaire et stimulation
- Par utilisateur final
- Établissements académiques et de recherche
- Entreprises de biotechnologie et pharmaceutiques
- Organisations de recherche sous contrat
- Hôpitaux et cliniques
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la base factuelle, de sorte que notre modèle part de ce qui peut être vérifié dans les registres publics et les ensembles de données reproductibles. Nous avons consulté des sources telles que NIH RePORTER pour l'orientation des financements, PubMed et d'autres publications évaluées par des pairs pour les tendances d'utilisation et l'adoption des techniques, ainsi que les registres d'essais cliniques pour l'activité translationnelle.
Nous avons également utilisé le contexte réglementaire et de classification provenant de sources telles que les pages de la FDA et de la Commission européenne décrivant les voies d'accès aux dispositifs et à la recherche, ce qui permet d'éviter de mélanger les marchés d'imagerie adjacents. Les dépôts d'entreprises, les présentations aux investisseurs, les communiqués de presse et les annonces des laboratoires universitaires ont été examinés pour comprendre les lancements de produits et les fourchettes de prix, puis ces éléments ont été vérifiés avec un abonnement payant aux données financières des entreprises et, le cas échéant, aux bases de données de brevets. Les sources de recherche documentaire listées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont été examinées pour collecter, valider et clarifier les données utilisées dans le modèle final.
Entretiens primaires et enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour tester les hypothèses difficiles à vérifier à partir d'informations publiques, notamment en ce qui concerne le comportement d'achat, les cycles de remplacement et la fréquence à laquelle les configurations optogénétiques sont étendues plutôt que reconstruites. Nous avons échangé avec des parties prenantes parmi les fournisseurs d'outils, les distributeurs et les utilisateurs finaux, notamment des laboratoires académiques, des instituts de recherche, des ORC, ainsi que des équipes pharmaceutiques et biotechnologiques, puis nous avons recoupé les données entre l'APAC, l'EMEA et les Amériques afin d'éviter un biais lié à une seule région.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux : 12 % | APAC : 47 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 30 % |
| Acteurs de plus petite taille : 15 % | Responsables : 60 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le marché est dimensionné selon une approche descendante dans laquelle les signaux de dépenses de recherche et l'adoption déclarée des méthodes optogénétiques sont traduits en un bassin de demande adressable, puis répartis entre les dépenses liées aux outils et aux flux de travail. Lorsque la structure est claire, nous utilisons une approximation ascendante sélective pour corroborer les totaux en combinant des prix échantillonnés avec des volumes unitaires estimés sur des ensembles d'achats courants, tels que le matériel de stimulation lumineuse, les capteurs et les modules de support.
Les principaux paramètres qui ont guidé le modèle comprennent l'orientation des financements publics de la recherche en neurosciences et en vision, le volume de publications et les mentions de techniques dans la littérature sur l'optogénétique, la croissance de la base installée dans les laboratoires à forte activité, ainsi que les cycles de remplacement et de mise à niveau des équipements lumineux et des capteurs. Nous avons également suivi la dynamique des applications, par exemple l'expérimentation en neurosciences par rapport à la recherche sur les maladies rétiniennes, ainsi que les signaux d'expansion régionale, ce qui explique pourquoi certaines années s'accélèrent plus que d'autres. Lorsque les données ascendantes étaient incomplètes, les lacunes ont été comblées en appliquant des taux de pénétration conservateurs au bassin d'utilisateurs finaux concerné, puis en utilisant des vérifications basées sur des entretiens portant sur les dépenses typiques par laboratoire et les délais d'approvisionnement habituels.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios soutenue par une couche de régression multivariée simple, dans laquelle les variables indépendantes sont la perspective prospective sur les financements de la recherche, la dynamique des publications et l'adoption attendue des nouvelles techniques de livraison. Les taux de croissance finaux ont ensuite été ajustés lorsque les répondants primaires ont signalé des contraintes spécifiques, telles que les cycles budgétaires ou des délais de validation plus longs pour les programmes translationnels.
Validation des données et cycle de mise à jour
Avant de finaliser la taille du marché, nos analystes comparent les résultats du modèle avec des signaux indépendants tels que l'orientation des financements, les tendances de publication et le rythme d'introduction de nouveaux outils, ce qui permet de détecter les doubles comptages ou les périmètres manqués. Si un écart semble inhabituel, les hypothèses sont examinées ligne par ligne et des appels de suivi sont déclenchés pour confirmer si le problème porte sur les prix, les volumes unitaires ou un décalage temporel.
Un processus de révision en plusieurs étapes est suivi avant la validation finale, comprenant une révision par les pairs et une vérification finale de la cohérence entre les régions et les applications. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie les perspectives de la demande ou de l'offre. Juste avant la livraison, nous effectuons une vérification finale afin que la version publiée reflète les dernières informations publiques disponibles et les retours de terrain.
Taille du marché de l'optogénétique selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées du marché de l'optogénétique diffèrent souvent parce que chaque éditeur choisit des définitions, des années et des règles d'inclusion différentes, puis applique ses propres hypothèses sur l'adoption et les prix. Nous considérons ces différences comme attendues, de sorte que la comparaison vise à montrer ce qui explique généralement l'écart.
Les plus grands écarts proviennent généralement du fait que les estimations mélangent les outils de recherche avec des systèmes de neurophotonique et d'imagerie plus larges, et du fait qu'elles supposent une montée en puissance agressive vers un usage clinique dans la fenêtre de prévision. Des différences apparaissent également dans la façon dont les prix sont normalisés entre les régions, dans la rapidité supposée de la baisse des prix de vente moyens à mesure que les volumes augmentent, et dans la fréquence à laquelle les hypothèses sont actualisées lorsque les signaux de financement et de publication évoluent. L'écart ci-dessous s'explique en grande partie par le fait que seuls les équipements et capteurs spécifiques à l'optogénétique liés à des flux de travail définis sont comptabilisés, sans intégrer les plateformes optiques adjacentes, un choix de périmètre appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,63 milliard USD (2026) | |
| Cabinet de conseil mondial A | 0,68 milliard USD (2025) | Utilise une année de base antérieure et tend à inclure un ensemble plus large de systèmes de support autour des configurations optogénétiques, ce qui peut augmenter la valeur de départ par rapport à un comptage d'équipements uniquement dédiés à l'optogénétique. |
| Éditeur sectoriel B | 0,78 milliard USD (2024) | Ancre le marché sur une année plus ancienne et applique une courbe d'adoption plus rapide qui suppose implicitement une montée en puissance plus rapide vers des cas d'usage non liés à la recherche, ce qui gonfle le niveau initial et la trajectoire de croissance. |
En examinant les trois chiffres, les différences sont principalement liées à l'étendue du périmètre, au choix de l'année de base et à la rapidité supposée de l'expansion de l'adoption au-delà des contextes de recherche fondamentale. En maintenant des données traçables jusqu'aux financements, aux publications et aux comportements d'achat des utilisateurs finaux, la taille du marché qui en résulte reste plus facile à reproduire et à mettre à jour d'année en année.
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de l'optogénétique en 2032 ?
Il est prévu qu'il atteigne 753,61 millions USD d'ici 2032, avec un CAGR de 3,23 % sur la période 2027-2032.
Quelle catégorie de produits connaît la croissance la plus rapide dans l'optogénétique ?
Les capteurs progressent à un TCAC de 6,06 % en raison de la demande de plateformes de neuromodulation en boucle fermée intégrant l'imagerie en temps réel et la rétroaction pilotée par IA.
Pourquoi l'Asie-Pacifique enregistre-t-elle le taux de croissance le plus élevé ?
Les importants fonds publics de neurosciences en Chine et au Japon, associés à des voies réglementaires accélérées telles que SAKIGAKE, soutiennent un TCAC de 10,27 % pour la région.
Qu'est-ce qui freine l'adoption plus large des thérapies optogénétiques ?
Les dépenses en capital élevées pour les installations de vecteurs viraux en BPF et les réglementations strictes sur la thérapie génique allongent les délais et gonflent les coûts, limitant l'adoption dans les zones géographiques aux ressources limitées.
Quelle application clinique présente le plus grand élan commercial ?
Le traitement des maladies rétiniennes est en tête avec un TCAC de 8,18 %, porté par des données positives de Phase 2 et de multiples désignations Fast Track de la FDA pour les candidats à la restauration de la vision.