
Taille et part du marché de l'endodontie
VUE D’ENSEMBLE DU MARCHÉ
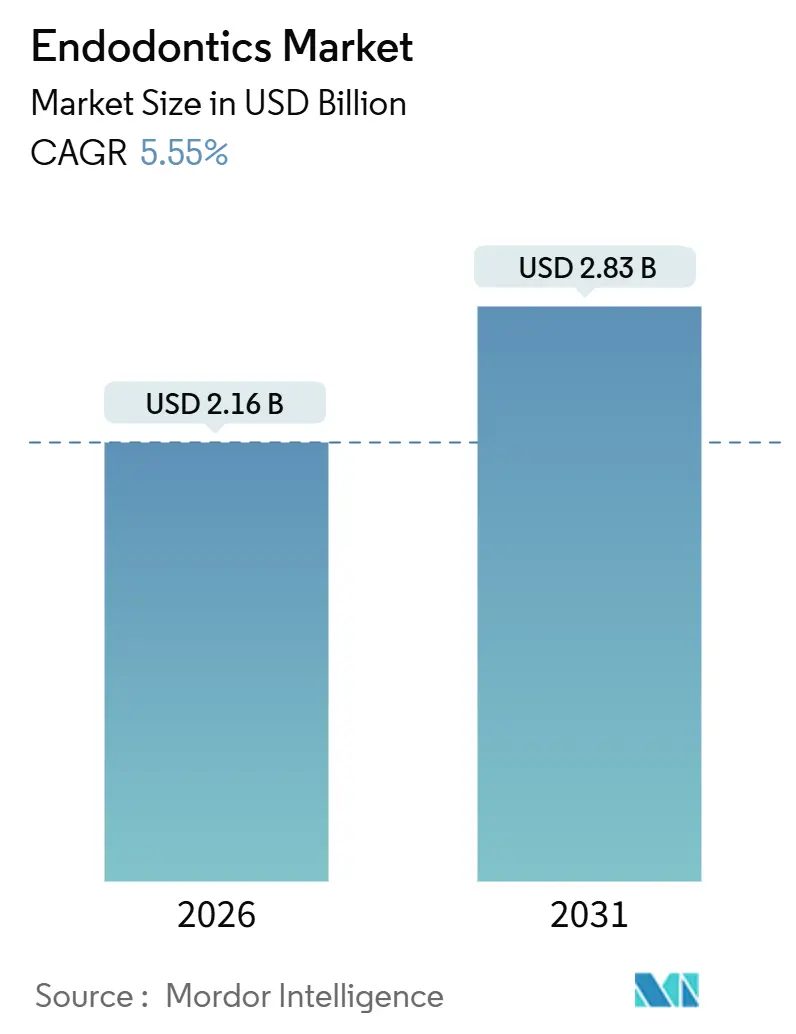
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.16 Milliards de dollars |
| Taille du Marché (2031) | 2.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
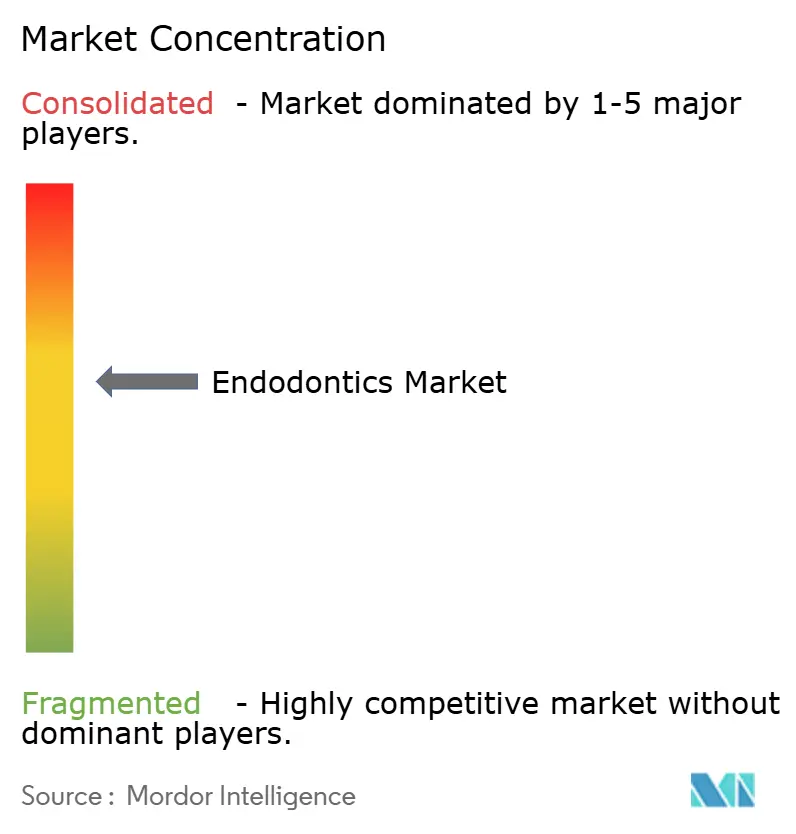
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'endodontie par Mordor Intelligence
La taille du marché de l'endodontie est estimée à 2,16 milliards USD en 2026 et devrait atteindre 2,83 milliards USD d'ici 2031, à un CAGR de 5,55 % au cours de la période de prévision (2026-2031).
La croissance régulière est alimentée par le vieillissement de la population qui conserve davantage de dents naturelles, par la modernisation des procédures des systèmes manuels vers les systèmes rotatifs et guidés par l'IA, ainsi que par une plus grande disposition des économies émergentes à payer pour des procédures de conservation des dents plutôt que pour des extractions. Les dépenses technologiques se déplacent vers des plateformes de traitement à forte intensité de capital, telles que les localisateurs d'apex avec moteurs intégrés, les unités laser et la navigation par IA, qui améliorent les taux de réussite dès la première intervention et réduisent les besoins de retraitement. Les ventes récurrentes de consommables restent le principal pilier de revenus, mais les mises à niveau des équipements génèrent les gains incrémentiels les plus rapides. Le renforcement des réglementations en matière de contrôle des infections en Europe, au Japon et en Australie accélère le passage à l'instrumentation à usage unique, tandis que les subventions, notamment en Allemagne et en France, atténuent la résistance aux prix. Parallèlement, la région Asie-Pacifique développe des corridors de tourisme dentaire offrant une technologie de standard occidental à des prix attractifs, attirant la demande d'Amérique du Nord et d'Europe. L'Organisation mondiale de la Santé a signalé que 2,5 milliards d'adultes souffraient de caries non traitées en 2025, soulignant le besoin clinique persistant qui sous-tend les volumes de procédures à long terme.
Points clés du rapport
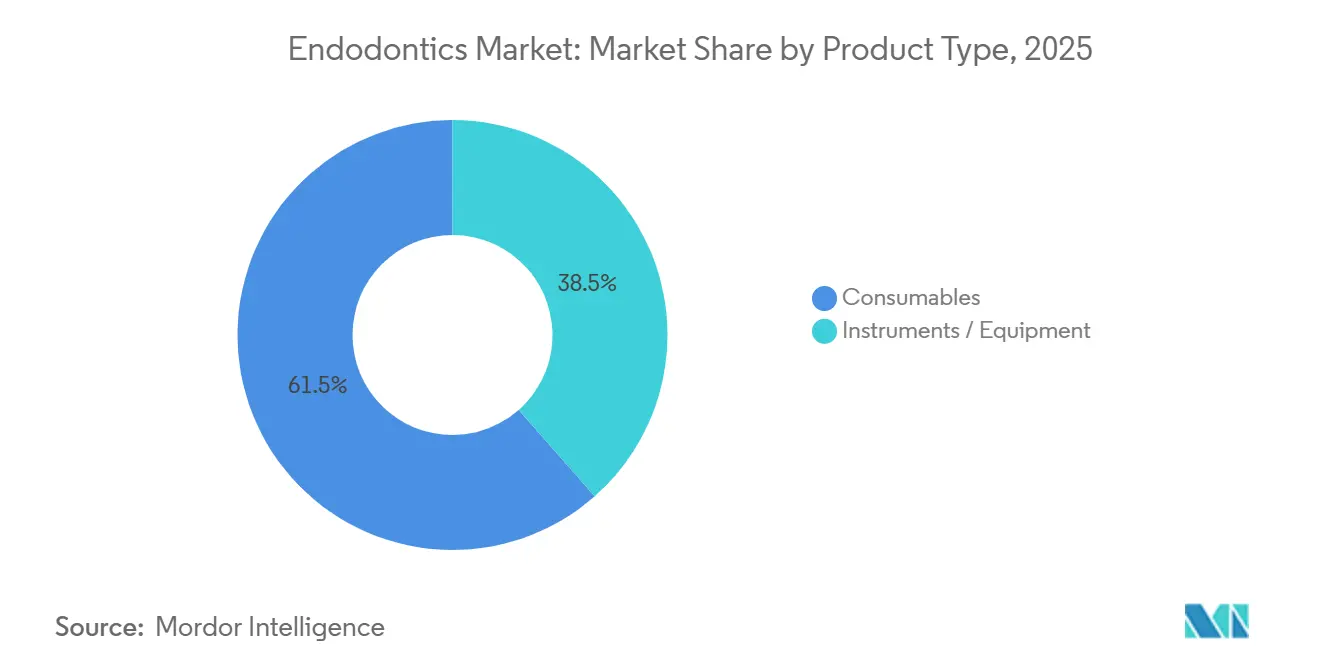
- Par type de produit, les consommables ont dominé avec 61,55 % de la part du marché de l'endodontie en 2025 ; les instruments et équipements devraient progresser à un CAGR de 7,25 % jusqu'en 2031.
- Par utilisateur final, les cabinets dentaires ont représenté 58,53 % de la taille du marché de l'endodontie en 2025, tandis que les instituts académiques et de recherche se développeront à un CAGR de 8,85 % jusqu'en 2031.
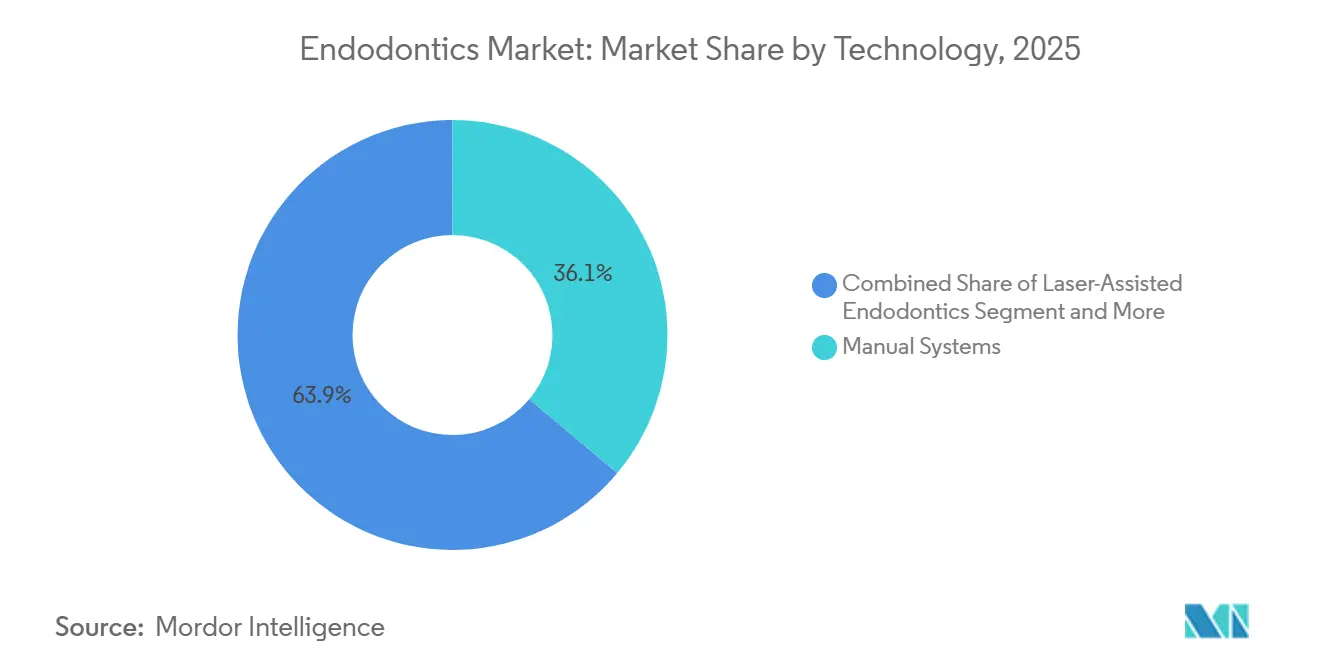
- Par technologie, les systèmes manuels ont conservé 36,13 % de la part du marché de l'endodontie en 2025 ; la navigation guidée par IA est prête à progresser à un CAGR de 9,7 % jusqu'en 2031.
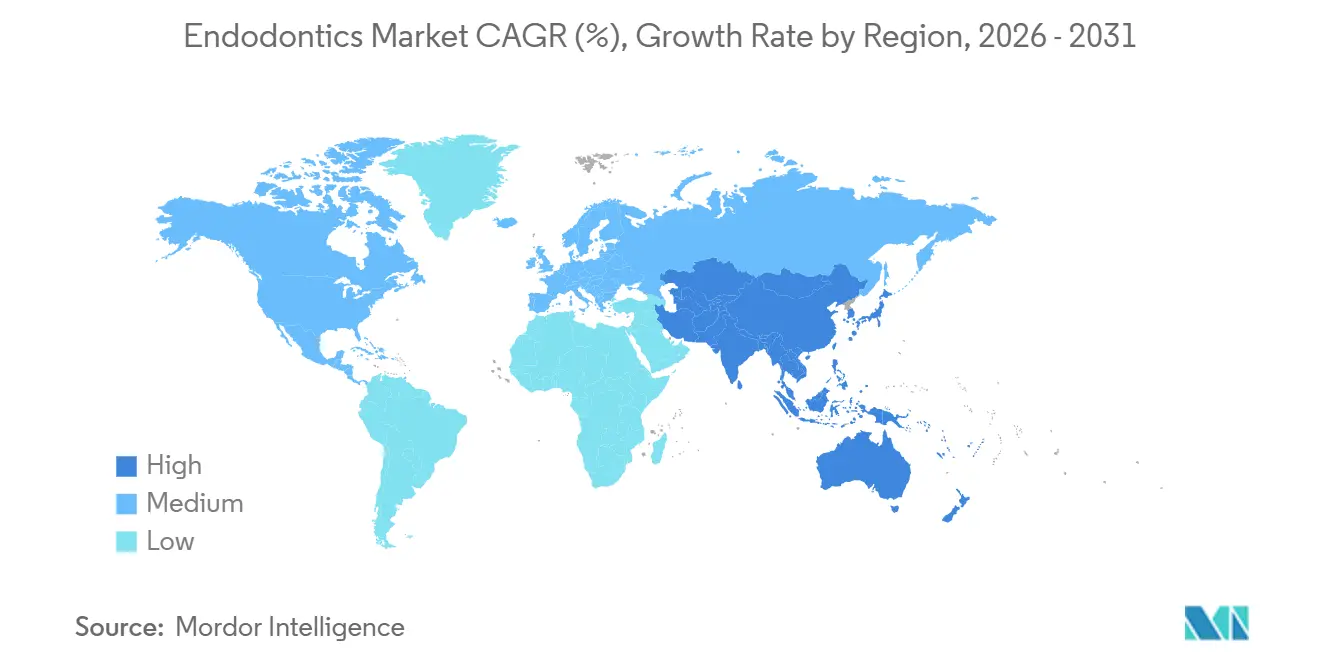
- Par géographie, l'Amérique du Nord a dominé les revenus avec une part de 37,23 % de la taille du marché de l'endodontie en 2025, tandis que la région Asie-Pacifique devrait progresser à un CAGR de 8,51 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incidence croissante des cas de maladies parodontales et de caries dentaires chez la population vieillissante | +1.2% | Mondial, avec une concentration en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Avancées rapides dans les limes rotatives en NiTi et les systèmes à mouvement adaptatif | +1.5% | Mondial, adoption précoce en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Expansion des réseaux de cabinets dentaires et des pôles de tourisme dentaire dans les marchés émergents | +1.3% | Cœur de la région Asie-Pacifique, avec des retombées au Moyen-Orient et en Amérique du Sud | Moyen terme (2-4 ans) |
| Imagerie périapicale 3D pilotée par l'IA améliorant la précision du traitement | +0.9% | Amérique du Nord et UE, déploiements pilotes dans les zones urbaines d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Subventions de l'UE pour l'instrumentation à usage unique afin de limiter les infections croisées | +0.6% | Union européenne, réplication potentielle en Australie et au Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante des cas de maladies parodontales et de caries dentaires chez la population vieillissante
Les adultes âgés de 65 ans et plus représenteront 16 % de la population mondiale d'ici 2030, une cohorte présentant une prévalence de la parodontite apicale 2,8 fois plus élevée que les groupes d'âge plus jeunes. Les campagnes de conservation des dents ont réduit l'édentulisme, mais ont simultanément augmenté le nombre de dents susceptibles de subir une nécrose pulpaire. Le Japon, la société la plus vieillissante du monde, a enregistré une hausse de 11 % des procédures de traitement des canaux radiculaires pour 1 000 habitants entre 2020 et 2024, une progression entièrement couverte par l'assurance nationale. Les maladies systémiques chroniques telles que le diabète compromettent la cicatrisation et augmentent les volumes de retraitement, favorisant les obturateurs avancés qui libèrent des ions calcium et hydroxyle. Ces vents démographiques favorables sont plus faibles en Afrique subsaharienne et en Asie du Sud, où les populations plus jeunes et la faible utilisation des soins dentaires retardent l'impact immédiat, mais le vecteur à long terme reste orienté à la hausse.
Avancées rapides dans les limes rotatives en NiTi et les systèmes à mouvement adaptatif
Les alliages nickel-titane traités thermiquement — commercialisés sous les noms Gold Wire, Blue Wire ou CM Wire — offrent une résistance à la fatigue cyclique supérieure de 40 % à 60 % par rapport au NiTi superélastique conventionnel, permettant une mise en forme assurée des courbures canalaires complexes[1]. Dentsply Sirona a expédié plus de 8 millions de limes WaveOne Gold dans le monde entier d'ici fin 2025, tandis que le XP-endo Shaper de FKG Dentaire utilise l'expansion à mémoire de forme pour minimiser le pré-évasement. Les algorithmes à mouvement adaptatif intégrés dans les moteurs sans fil ajustent le couple et la rotation en temps réel, réduisant la formation de marches et diminuant le temps de fauteuil de 18 % selon une méta-analyse de 2025. Ces avancées sont particulièrement importantes dans les molaires pluriradiculées où les limes traditionnelles risquent de se séparer, améliorant ainsi le succès clinique et le débit de patients.
Expansion des réseaux de cabinets dentaires et des pôles de tourisme dentaire dans les marchés émergents
Les chaînes dentaires financées par des fonds de capital-investissement en Inde, en Thaïlande et au Brésil standardisent les flux de travail endodontiques, tirent parti des achats en volume pour réduire les coûts par procédure et commercialisent des soins certifiés ISO 13485 auprès des patients internationaux. La Thaïlande accorde des incitations fiscales aux cliniques obtenant l'accréditation de la Joint Commission International et accueillant au moins 30 % de patients étrangers, stimulant l'expansion à Bangkok et à Phuket. Le segment du tourisme dentaire entrant en Inde a progressé de 22 % en glissement annuel en 2025, les procédures endodontiques représentant près d'un cinquième des cas, les cliniques proposant des traitements de canal associés à une imagerie CBCT à 40 %-50 % des prix américains. Des protocoles uniformes augmentent la rotation des dispositifs, accélèrent la diffusion technologique et réduisent la période de retour sur investissement des systèmes guidés par l'IA.
Imagerie périapicale 3D pilotée par l'IA améliorant la précision du traitement
La tomographie volumique à faisceau conique associée à des algorithmes d'apprentissage automatique détecte les canaux accessoires et les lésions périapicales avec une sensibilité de 92 % contre 68 % pour la radiographie bidimensionnelle. La FDA a homologué le logiciel Second Opinion de Pearl Inc. en 2025, permettant aux cliniciens de superposer des cartes anatomiques codées par couleur sur des flux CBCT en direct. L'Apex ID d'Envista a ajouté la navigation par IA la même année, réduisant les radiographies redondantes et diminuant de neuf minutes le temps moyen par cas. L'adoption est la plus forte en Amérique du Nord et en Europe occidentale, où le remboursement est favorable, tandis que l'Asie du Sud-Est et l'Amérique latine mènent des programmes pilotes dans des hôpitaux universitaires pour valider le rapport coût-bénéfice.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé des dispositifs et consommables endodontiques avancés | -0.7% | Mondial, le plus aigu dans les pays à revenu faible et intermédiaire d'Asie-Pacifique, d'Afrique subsaharienne et d'Amérique du Sud | Long terme (≥ 4 ans) |
| Procédures d'approbation mondiales strictes pour les nouveaux systèmes d'obturation et laser | -0.4% | Mondial, avec les délais les plus longs en Amérique du Nord, dans l'UE et au Japon | Moyen terme (2-4 ans) |
| Remboursement limité pour le retraitement et l'imagerie CBCT | -0.6% | Amérique du Nord, Europe, Australie ; impact minimal dans les marchés à paiement direct en Asie et en Amérique latine | Moyen terme (2-4 ans) |
| Réglementations environnementales sur les plastiques à usage unique augmentant les coûts des consommables | -0.3% | Union européenne, avec des retombées au Royaume-Uni et au Canada ; application pilote en Californie et en Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des dispositifs et consommables endodontiques avancés
L'équipement d'une salle de traitement avec un moteur sans fil, un localisateur d'apex, un scanner CBCT et une plateforme laser peut dépasser 80 000 USD. Les systèmes rotatifs en NiTi coûtent entre 8 et 15 USD par canal dans le cadre de protocoles à usage unique ou à réutilisation limitée, contre 2 à 3 USD pour les limes endodontiques manuelles en acier inoxydable, un différentiel difficile à absorber lorsque les honoraires moyens de traitement canalaire sont compris entre 50 et 150 USD. Les droits de douane de 10 % sur les dispositifs dentaires en Inde et le service après-vente fragmenté en Indonésie ou au Nigeria freinent davantage l'adoption. La location et les équipements reconditionnés constituent des alternatives, mais les lacunes en matière de garantie et la qualité de service inégale rendent de nombreux cliniciens méfiants. Dans les marchés où le paiement direct par le patient est dominant, les dépenses sont directement répercutées sur les patients, ce qui limite la pénétration aux grandes cliniques urbaines.
Procédures d'approbation mondiales strictes pour les nouveaux systèmes d'obturation et laser
Les nouveaux obturateurs bioactifs sans précédents clairs font souvent face à la procédure d'approbation préalable à la mise sur le marché de la FDA, prolongeant la commercialisation jusqu'à deux ans et coûtant entre 2 et 4 millions USD en tests. Le règlement européen sur les dispositifs médicaux exige une évaluation clinique plus complète et une surveillance post-commercialisation, ajoutant 12 à 18 mois aux délais de lancement[2]. L'autorité réglementaire japonaise a reclassé les moteurs à mouvement adaptatif dans une classe de risque plus élevée en 2025, déclenchant de nouveaux tests de biocompatibilité. Ces obstacles favorisent les acteurs établis qui peuvent amortir les frais de conformité sur des portefeuilles plus larges, marginalisant les petits innovateurs et ralentissant le renouvellement technologique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les consommables ancrent les revenus, les équipements s'accélèrentLes consommables ont représenté 61,55 % de la part du marché de l'endodontie en 2025, portés par le renouvellement constant des limes, des matériaux d'obturation et des solutions d'irrigation. Les limes en NiTi traitées thermiquement, offrant une résistance à la fatigue supérieure de 40 % à 60 %, supplantent les alliages conventionnels et sont essentielles aux achats répétés. Les obturateurs bioactifs qui libèrent des ions calcium réduisent la cicatrisation périapicale jusqu'à 20 % par rapport aux alternatives à base de résine époxy. Les instruments et équipements, bien que représentant une part moindre, progresseront à un CAGR de 7,25 %, soutenus par des moteurs sans fil avec connectivité Bluetooth, des unités laser pour la pulpotomie minimalement invasive et des localisateurs d'apex intégrant l'IA. Les pistolets d'obturation assistés par machine accélèrent les obturations tridimensionnelles, séduisant les cabinets à fort volume. Alors que l'Union européenne pousse vers les limes jetables, les volumes unitaires augmentent même si les marges par unité se compriment, bénéficiant aux entreprises disposant de lignes de conditionnement intégrées verticalement.


Par utilisateur final :
les cabinets dominent, les instituts académiques progressent fortementLes cabinets dentaires ont généré 58,53 % de la taille du marché de l'endodontie en 2025 et restent le principal canal de revenus. Les chaînes d'entreprises en Inde, au Brésil et aux États-Unis négocient des remises importantes sur les volumes, favorisant la standardisation des équipements et creusant l'écart technologique avec les cabinets individuels. Les instituts académiques et de recherche, en expansion à un CAGR de 8,85 %, soutiennent l'adoption précoce du CBCT, des lasers et des systèmes d'IA, aidés par des subventions gouvernementales en Chine et en Inde qui ont augmenté les places de troisième cycle de plus d'un tiers depuis 2024. Les hôpitaux dentaires, bien que croissant plus lentement, gèrent des retraitements complexes et des cas chirurgicaux nécessitant une imagerie et une microscopie haut de gamme, maintenant les dépenses par cas à un niveau élevé. Cette bifurcation positionne les cabinets comme moteurs de volume et les universités comme incubateurs technologiques.
Par technologie :
le manuel persiste, la navigation par IA perturbe le marchéL'instrumentation manuelle représentait encore 36,13 % de la part du marché de l'endodontie en 2025, soutenue par son faible coût et la familiarité des cliniciens, notamment pour les dents simples à canal unique. Les plateformes rotatives dominent les molaires pluricanaux, aidées par des moteurs sans fil qui imitent le retour tactile des limes manuelles. Les approches assistées par laser restent de niche en raison de coûts d'investissement supérieurs à 25 000 USD et d'exigences de formation spécialisée, mais trouvent une faveur croissante dans la pulpotomie pédiatrique. La navigation guidée par IA, homologuée en tant que logiciel en tant que dispositif médical aux États-Unis et en Europe, se développera à un CAGR de 9,7 % jusqu'en 2031, réduisant les erreurs procédurales et améliorant la qualité d'obturation de 15 % dans les premiers essais présentés à l'Association américaine des endodontistes. L'adoption varie fortement selon la géographie ; les cabinets spécialisés nord-américains sont en tête, tandis que de nombreux marchés émergents restent en phase pilote.

Analyse géographique
Marché de l'endodontie en Amérique du Nord
L'Amérique du Nord a capturé 37,23 % des revenus mondiaux en 2025. Les États-Unis accueillent 15 millions de procédures annuellement et sont en tête de l'adoption des systèmes de navigation par IA et des systèmes laser, bien que le remboursement des retraitements et de l'imagerie CBCT adjuvante reste incohérent. Le modèle public-privé mixte du Canada crée un marché à deux niveaux, et les villes frontalières du Mexique attirent les touristes dentaires américains avec des dispositifs homologués par la FDA à des tarifs inférieurs de 50 %.
Marché de l'endodontie en Asie-Pacifique
L'Asie-Pacifique progressera à un CAGR de 8,51 % jusqu'en 2031, portée par la hausse des revenus de la classe moyenne et les efforts gouvernementaux en matière d'infrastructures. La Chine subventionne les systèmes rotatifs et les localisateurs d'apex pour les communes rurales, réduisant les écarts de qualité entre zones urbaines et rurales. L'Inde forme plus de 2 000 nouveaux spécialistes en endodontie chaque année, renforçant la capacité procédurale. La Thaïlande et la Malaisie combinent des chaînes d'approvisionnement certifiées ISO avec des cliniciens formés à l'international, soutenant l'attrait du tourisme dentaire. L'Australie évalue des mandats d'usage unique qui pourraient accélérer la transition vers des limes à usage unique et augmenter le chiffre d'affaires des consommables.
Marché de l'endodontie en EMEA
L'Europe accorde la priorité au contrôle des infections, l'Allemagne et la France remboursant 70 % à 80 % des coûts des limes jetables, accélérant ainsi l'adoption dans les établissements privés et hospitaliers. Les contraintes budgétaires du NHS au Royaume-Uni maintiennent un fossé entre les soins de base et les offres premium privées. Les villes d'Europe du Sud accueillent des patients d'Europe du Nord à la recherche de prix plus bas tout en bénéficiant de dispositifs marqués CE. Le Moyen-Orient investit dans des pôles dentaires dans le cadre de plans de diversification des soins de santé, et le secteur privé sud-africain adopte les technologies rotatives et CBCT à des rythmes similaires à ceux de l'Europe du Sud.
Marché de l'endodontie en Amérique du Sud
L'Amérique du Sud enregistre des poches de croissance rapide, principalement au Brésil et en Argentine où les chaînes urbaines standardisent les protocoles. La volatilité des devises perturbe occasionnellement les importations, mais favorise les marchés locaux de remise à neuf des équipements CBCT et laser.

Paysage réglementaire
Les instruments d'endodontie, les matériaux d'obturation et les équipements auxiliaires tels que les localisateurs d'apex et les moteurs endodontiques sont réglementés en tant que dispositifs médicaux, l'accès au marché étant façonné par les exigences réglementaires et les normes consensuelles. Aux États-Unis, la réglementation du système de gestion de la qualité de la FDA (QMSR) est entrée en vigueur le 2 février 2026, influençant la manière dont les fabricants de dispositifs se préparent aux inspections et alignent leurs systèmes qualité.
En Europe, le règlement relatif aux dispositifs médicaux (UE) 2017/745 continue d'exiger davantage de preuves cliniques et d'attentes en matière de surveillance post-commercialisation, tandis que le règlement délégué de la Commission (UE) 2026/1359 modifie les dispositions du MDR affectant l'évaluation documentaire de certains dispositifs implantables de classe IIb. Pour l'analyse comparative des performances des produits, la norme ISO 3630-8:2026 a été publiée en juin 2026, définissant les méthodes d'essai et les exigences relatives à la précision des localisateurs d'apex électroniques utilisés en thérapie endodontique.
Paysage concurrentiel
Dentsply Sirona et Envista détenaient conjointement un pourcentage significatif des revenus mondiaux en 2025, s'appuyant sur des portefeuilles de bout en bout couvrant les limes, les moteurs, les dispositifs d'obturation et l'imagerie. FKG Dentaire, VDW et Micro-Mega sécurisent des marges premium sur les limes rotatives grâce à un traitement thermique propriétaire et une géométrie adaptative qui améliorent la flexibilité et la durée de vie en fatigue. Biolase et Fotona se taillent une niche dans le laser, tandis que les start-ups de navigation par IA intègrent les données CBCT avec un guidage procédural en temps réel, fragmentant le segment des équipements. La certification ISO 13485 et l'homologation FDA 510(k) restent des barrières à l'entrée redoutables, notamment après que le règlement européen sur les dispositifs médicaux a renforcé les exigences en matière de preuves. Les fabricants sous contrat en Chine et en Inde défient les niveaux de prix, fournissant des limes génériques avec des remises allant jusqu'à 50 %, poussant les acteurs établis à se différencier par les données cliniques, la formation continue et les couches de services numériques.
L'activité en matière de brevets est intense ; Dentsply Sirona détient plus de 150 brevets actifs sur la métallurgie NiTi et la géométrie des limes[3]. La série XP-endo de FKG Dentaire utilise l'expansion à mémoire de forme pour réaliser une mise en forme sans conicité, gagnant en popularité dans les retraitements complexes. Les espaces blancs émergents comprennent les obturateurs bioactifs qui accélèrent la cicatrisation, les kits de limes à usage unique adaptés à des anatomies spécifiques et les plateformes en nuage reliant la documentation des cas à l'inventaire et à la codification des remboursements.
Leaders du secteur de l'endodontie
-
Dentsply Sirona
-
Septodont Holding
-
Brasseler USA
-
Envista (Kerr)
-
Coltene Holding
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'endodontie
- BIOLASE
- Brasseler USA
- Coltene Holding
- Dentsply Sirona
- DiaDent Group
- EdgeEndo
- Envista (Kerr)
- FKG Dentaire
- Fotona d.o.o.
- Henry Schein Endo
- Hu-Friedy Group (STERIS)
- Ivoclar Vivadent
- J Morita Corp.
- Mani Inc.
- Micro-Mega
- Neolix
- Poldent
- Septodont
- SS White Dental
- Tri Hawk
- Ultradent Products
- VDW GmbH

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent sur la simplification des flux de travail et la premiumisation du mix de consommables, alors que les cliniques et les chaînes standardisent leurs protocoles et passent d'une instrumentation réutilisable à une instrumentation à usage unique ou à réutilisation limitée, dans un contexte de contrôle des infections renforcé dans certaines régions d'Europe, du Japon et d'Australie. Les consommables représentant déjà 61,55 % de la part de marché en 2025, les fabricants qui proposent des kits de limes spécifiques aux procédures associés à des moteurs compatibles, des matériaux d'obturation et des protocoles d'irrigation peuvent améliorer les taux d'attachement et les achats répétés, en particulier dans les réseaux de cliniques dentaires et les pôles de tourisme dentaire en Inde, en Thaïlande et en Malaisie, où des soins standardisés, conformes à la norme ISO 13485, sont activement commercialisés auprès des patients internationaux.
Les homologations réglementaires et l'entrée sur le marché d'une base de fournisseurs plus large élargissent le choix de produits et créent des espaces vacants dans la tarification intermédiaire pour les équipements endodontiques et les matériaux bioactifs. Aux États-Unis, plusieurs dispositifs et matériaux endodontiques ont obtenu des homologations FDA 510(k) au cours de 2025, notamment Denjoy Dental pour un système endodontique intégré (Meet Endo-II) et Enpuno pour un ciment bioceramique injectable de canal radiculaire (nRoot SP), soutenant des cycles de commercialisation plus rapides pour les innovations basées sur des dispositifs prédicats. Sur le plan technologique, l'imagerie périapicale 3D pilotée par IA et la navigation guidée par logiciel passent de déploiements pilotes à une considération courante dans les cabinets à débit plus élevé, soutenues par l'homologation FDA du logiciel Second Opinion de Pearl Inc. en 2025, qui offre une voie définie pour les fournisseurs de logiciels en tant que dispositif médical (SaMD) afin d'intégrer le diagnostic et le guidage dans les flux de travail endodontiques.
Recent Industry Developments in Marché de l'endodontie
- Mars 2026 : Septodont a lancé la gamme de limes endodontiques GenENDO grâce à un accord de distribution exclusif avec Micro-Mega SA. Ce lancement étend la portée du portefeuille de limes de Septodont en s'appuyant sur le réseau endodontique établi de Micro-Mega, favorisant une adoption plus large des systèmes de limes standardisés dans les zones géographiques ciblées. Cette collaboration renforce la stratégie de distribution de Septodont et positionne GenENDO comme une offre centrale sur des marchés régionaux à forte croissance.
- Juin 2025 : Septodont et Micro-Mega SA ont annoncé un partenariat de distribution stratégique pour la gamme GenENDO en Europe, au Royaume-Uni, au Moyen-Orient et en Afrique. Ce partenariat a élargi la couverture commerciale des consommables endodontiques et a aligné deux fabricants dentaires sur l'accès et le soutien à la formation dans plusieurs régions.
- Octobre 2024 : Septodont a lancé BioRoot Flow, un ciment bioactif de canal radiculaire sous forme de seringue basé sur la technologie Active Biosilicate. Ce lancement a renforcé la tendance vers des matériaux d'obturation bioactifs conçus pour faciliter la manipulation et se différencier cliniquement, augmentant la pression concurrentielle sur le segment premium des ciments d'obturation.


Marché de l'endodontie Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de l'endodontie couvre la valeur des ventes des produits utilisés pour diagnostiquer, préparer, nettoyer, mettre en forme et obturer les systèmes canalaires, ainsi que les équipements endodontiques de soutien utilisés lors de ces procédures en milieu clinique.
Exclusions du périmètre : nous ne comptabilisons pas les systèmes d'imagerie dentaire générale, les implants dentaires, les dispositifs orthodontiques ni les autres équipements dentaires non endodontiques.
Aperçu de la segmentation
- Par type de produit
- Consommables
- Fraises endodontiques
- Matériaux d'obturation
- Limes et façonneurs endodontiques
- Solutions d'irrigation et lubrifiants
- Instruments / Équipements
- Localisateurs d'apex
- Lasers
- Systèmes d'obturation assistés par machine
- Détartreurs
- Autres
- Consommables
- Par utilisateur final
- Cabinets dentaires
- Hôpitaux dentaires
- Instituts académiques et de recherche
- Par technologie
- Systèmes manuels
- Systèmes rotatifs
- Endodontie assistée par laser
- Systèmes de navigation guidés par l'IA
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle relative à la charge de santé bucco-dentaire, aux comportements de traitement et à l'accès aux soins, puis pour ancrer les hypothèses de modélisation. Pour le contexte de la demande, nous nous référons généralement à des bases de données de santé publique telles que les ressources de l'Organisation mondiale de la santé en matière de santé bucco-dentaire, les statistiques de santé bucco-dentaire des CDC et les données de santé de l'OCDE pour le contexte des visites dentaires et des effectifs, ainsi qu'à des revues dentaires à comité de lecture traitant des résultats des traitements canalaires et des évolutions des techniques.
Pour ancrer le côté offre, nous examinons également des sources telles que les bases de données de la FDA américaine pour le contexte des catégories de dispositifs, les statistiques douanières et commerciales pour les instruments et matériaux dentaires pertinents, ainsi que les rapports annuels et les présentations aux investisseurs des entreprises qui communiquent sur leurs performances en matière de produits dentaires ou de spécialité. Si nécessaire, nous complétons ces informations par des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et des bases de données d'import-export au niveau des expéditions pour une vérification directionnelle. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur les dentistes et les spécialistes en endodontie, les responsables des achats et de la gestion des cabinets, ainsi que les fonctions orientées produits au sein des fabricants et des distributeurs, afin de vérifier les hypothèses de tarification et d'adoption en termes simples. Ce marché étant mondial, nous avons équilibré les contributions entre les principales régions, et nous avons réexaminé les thèmes atypiques lorsque les résultats du modèle ne correspondaient pas aux signaux de procédures et d'utilisation observés lors des travaux documentaires. Au cours de ces discussions, nous avons défini ce qui devait être considéré comme un usage exclusivement endodontique, validé les cycles de remplacement typiques des équipements et soumis les hypothèses de prévision finale à des tests de résistance.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 17 % | APAC : 47 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 23 % | EMEA : 30 % |
| Acteurs de plus petite taille : 19 % | Managers : 60 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le modèle de dimensionnement commence par une construction descendante du bassin de demande endodontique adressable, dans lequel l'activité procédurale et les indicateurs d'accès aux soins sont traduits en besoins de consommation de produits et de déploiement d'équipements par région. Les totaux sont ensuite corroborés par des approximations ascendantes sélectives, en utilisant des prix de vente moyens échantillonnés multipliés par des volumes unitaires estimés pour les principaux consommables, ainsi qu'un contrôle de vraisemblance sur les expéditions d'équipements et le remplacement du parc installé.
Les principaux paramètres comprenaient les tendances de fréquence des traitements canalaires, la répartition entre praticiens généralistes et spécialistes, les taux d'adoption des systèmes de limes rotatifs et réciprocants, l'utilisation moyenne des matériaux d'obturation par procédure, et les cycles de remplacement des moteurs et des localisateurs d'apex. Lorsque la visibilité ascendante est plus faible pour les pays de plus petite taille ou les gammes de produits plus étroites, les lacunes ont été comblées par des ratios de substitution issus de marchés similaires, puis vérifiées par des entretiens et des signaux commerciaux.
Pour les prévisions, nous avons eu recours à une analyse de scénarios soutenue par une régression multivariée simple. Les facteurs testés conjointement comprenaient les signaux de prévalence des maladies bucco-dentaires, la densité des dentistes et la croissance des cabinets, ainsi que la progression observée des prix. Les hypothèses ont été ajustées par consensus d'experts afin que la courbe finale reste réaliste et explicable, même lorsque des fluctuations de la demande à court terme apparaissaient.
Cycle de validation des données et de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des indicateurs indépendants tels que les tendances des visites dentaires, les évolutions de la composition des procédures, la direction des flux commerciaux et les signaux de performance des entreprises visibles publiquement. Les écarts importants ont été examinés avant validation. Si un pays ou un groupe de produits affiche une progression inexplicable par l'adoption, les prix ou les changements de politique, les hypothèses ont été réouvertes et certains interlocuteurs ont été recontactés pour confirmer ce qui avait changé.
Avant la publication, les chiffres passent par un processus de révision analytique en plusieurs étapes afin que les définitions, le traitement des devises et la logique de croissance soient cohérents entre les régions. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs tels que des mouvements de prix importants, des actions réglementaires ou des changements brusques dans les volumes de procédures. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de l'endodontie selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur le marché de l'endodontie varient souvent, même lorsqu'ils semblent couvrir les mêmes produits, car les délimitations du périmètre et les choix de calendrier ne sont pas cohérents d'une source à l'autre. Des différences peuvent également apparaître lorsqu'un modèle met l'accent sur les déploiements d'équipements, tandis qu'un autre s'appuie davantage sur la consommation de consommables, ce qui peut faire varier la valeur du marché à la hausse ou à la baisse.
Le tableau de référence montre un écart principalement expliqué par ce qui est comptabilisé comme dépenses exclusivement endodontiques, l'année utilisée pour la conversion des devises, et la manière dont les prix de vente moyens sont progressivement augmentés dans le temps. Le tableau suggère également que certaines estimations intègrent des consommables dentaires adjacents, et dans le modèle de Mordor Intelligence, la valeur n'est comptabilisée que lorsque l'article est directement utilisé pour un traitement canalaire, un retraitement ou des procédures endodontiques chirurgicales, ce qui exclut du périmètre l'imagerie dentaire générale et les autres dispositifs non endodontiques.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,16 milliards USD (2026) | |
| Éditeur sectoriel A | 2,49 milliards USD (2025) | Utilise une année de base différente et peut inclure un panier de consommables plus large (par exemple, les fraises et forets dentaires généraux) qui ne sont pas toujours liés aux procédures de traitement canalaire, ce qui augmente les dépenses comptabilisées. |
| Observatoire de marché B | 1,96 milliard USD (2024) | Ancre le marché dans une année antérieure et tend à s'appuyer sur des taux de croissance macroéconomiques plus larges avec un ajustement limité pour l'adoption des systèmes rotatifs, la part des retraitements et les cycles de remplacement des équipements, ce qui peut sous-estimer la valeur à court terme dans les régions à évolution plus rapide. |
En lisant les trois valeurs ensemble, la conclusion pratique est que la rigueur du périmètre et la logique de tarification expliquent la majeure partie de la différence, et non un désaccord sur le fait que l'endodontie est en croissance. En maintenant le modèle ancré sur la consommation liée aux procédures et des cycles de vie réalistes des équipements, nous obtenons une vision équilibrée du marché qui peut être reproduite et auditée lorsque de nouveaux signaux publics ou des contributions d'experts émergent.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de l'endodontie ?
La taille du marché de l'endodontie a atteint 2,16 milliards USD en 2026 et devrait atteindre 2,83 milliards USD d'ici 2031.
À quelle vitesse la demande mondiale d'équipements de traitement des canaux radiculaires croît-elle ?
Le chiffre d'affaires agrégé devrait se développer à un CAGR de 5,55 % jusqu'en 2031, les segments des instruments et équipements progressant plus rapidement que les consommables.
Quelle région affichera la croissance la plus élevée jusqu'en 2031 ?
La région Asie-Pacifique progressera à un CAGR de 8,51 % grâce aux pôles de tourisme dentaire, à la hausse des revenus de la classe moyenne et au soutien public aux cliniques rurales.
Quel segment technologique est le plus disruptif ?
Les systèmes de navigation guidés par l'IA, homologués en tant que logiciel en tant que dispositif médical, devraient croître de 9,7 % par an en réduisant les erreurs procédurales et le temps de fauteuil.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

