
Taille et part du marché des centres de données hyperscale en Norvège
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
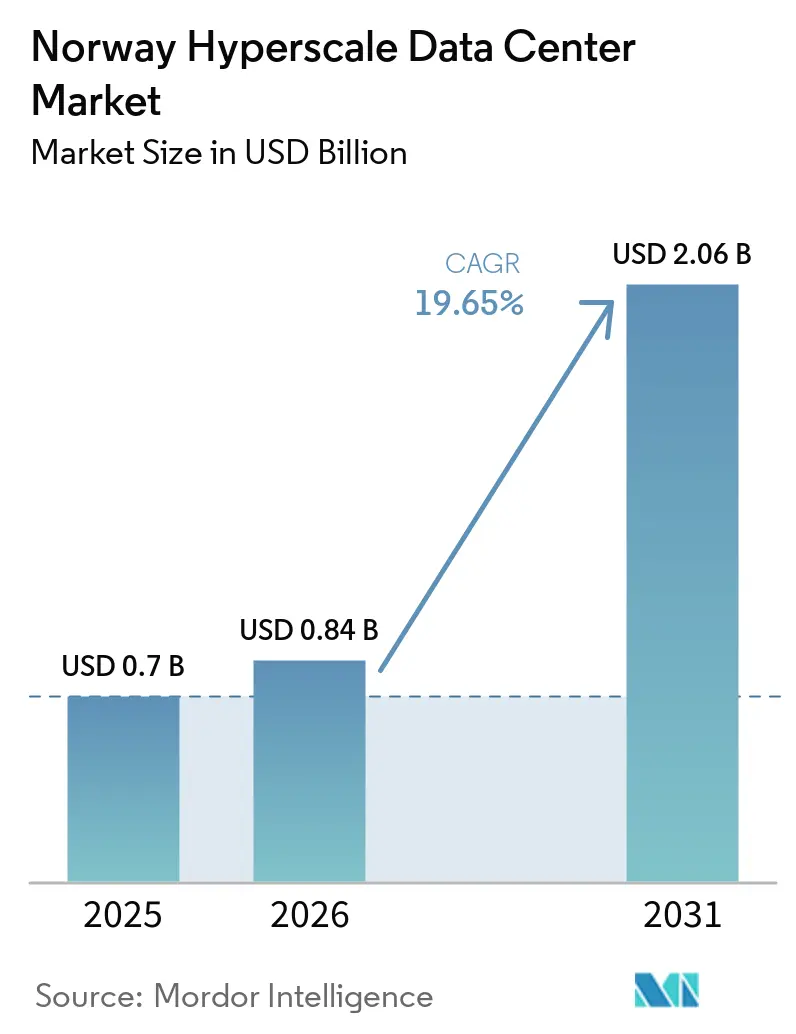
| Taille du marché de l'année de base (2025) | 0.7 Milliards de dollars |
| Taille du Marché (2026) | 0.84 Milliards de dollars |
| Taille du Marché (2031) | 2.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 19.65 % |
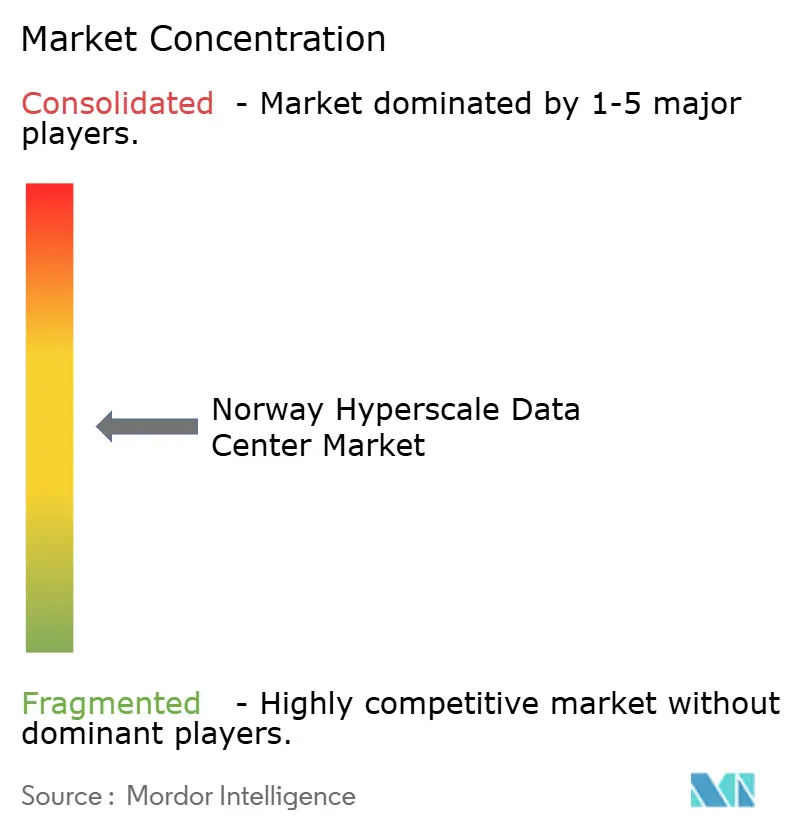
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscale en Norvège par Mordor Intelligence
La taille du marché des centres de données hyperscale en Norvège est projetée à 0,7 milliard USD en 2025, 0,84 milliard USD en 2026, et devrait atteindre 2,06 milliards USD d'ici 2031, avec un CAGR de 19,65 % de 2026 à 2031. En termes de volume de production, le marché était évalué à 0,54 millier de mégawatts en 2025 et devrait passer de 1,19 millier de mégawatts en 2026 à 4,59 milliers de mégawatts d'ici 2031, à un CAGR de 17,14 % durant la période de prévision (2026-2031).
La demande croissante de services cloud souverains, de charges de travail d'IA à faible émission de carbone et de contrats d'énergie renouvelable multi-mégawatts sous-tend cette expansion. Les opérateurs bénéficient de prix de gros de l'électricité inférieurs à 0,05 EUR/kWh, d'un refroidissement par air libre de qualité arctique et d'un cadre réglementaire favorisant les fournisseurs d'infrastructures locaux et alliés. La dynamique concurrentielle est renforcée par les stratégies d'autoconstruction des hyperscalers, une transition rapide vers des clusters GPU refroidis par liquide et des pressions sur les coûts des matériaux qui encouragent la construction modulaire. En conséquence, le marché des centres de données hyperscale en Norvège se distingue comme un nœud européen privilégié pour les déploiements cloud et d'IA à forte intensité énergétique, tandis que la consolidation modérée du secteur crée des opportunités pour les entrants spécialisés ciblant des charges de travail de niche.
Principaux enseignements du rapport
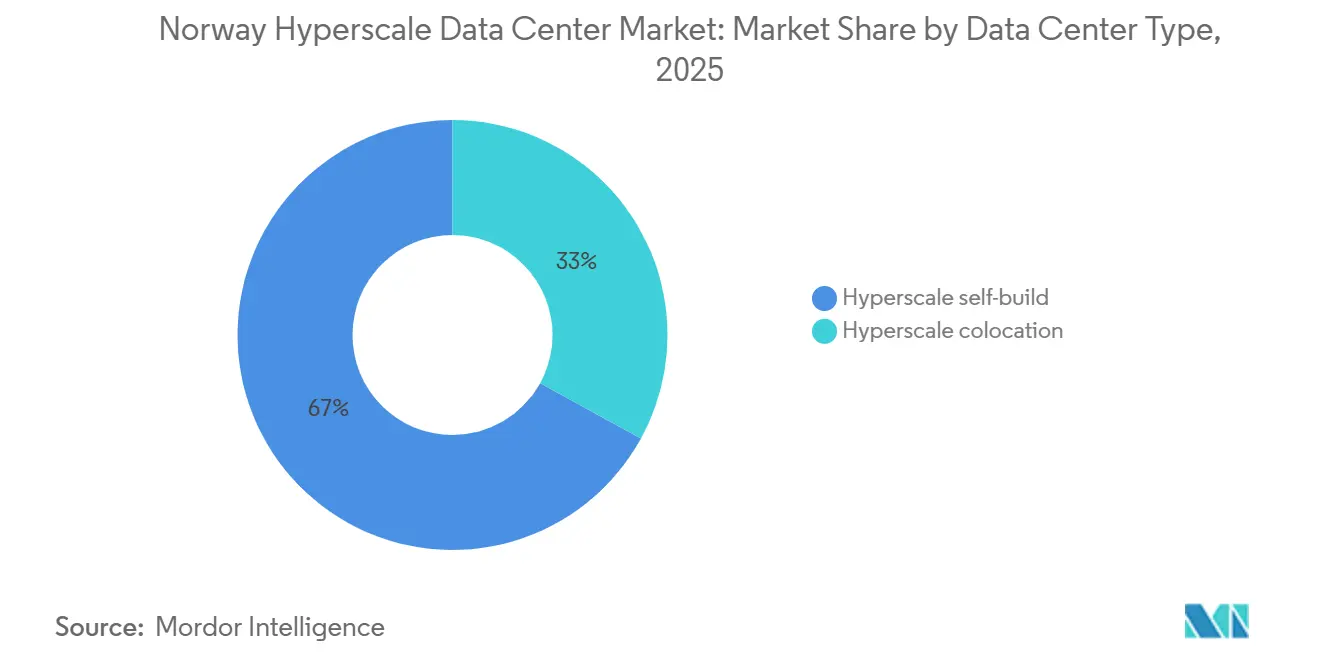
- Par type de centre de données, les installations en construction propre ont représenté 67 % de la part de marché des centres de données hyperscale en Norvège en 2025, tandis que la colocation hyperscale devrait enregistrer le CAGR le plus rapide, soit 21,5 %, de 2026 à 2031.
- Par composant, l'infrastructure informatique a représenté 41 % du marché des centres de données hyperscale en Norvège en 2025, tandis que l'infrastructure mécanique, principalement le refroidissement avancé, devrait se développer à un CAGR de 22,0 % jusqu'en 2031.
- Par norme de niveau, les installations de niveau III ont capté 78 % de la part des revenus en 2025, tandis que le niveau IV devrait croître à un CAGR de 21,0 % jusqu'en 2031.
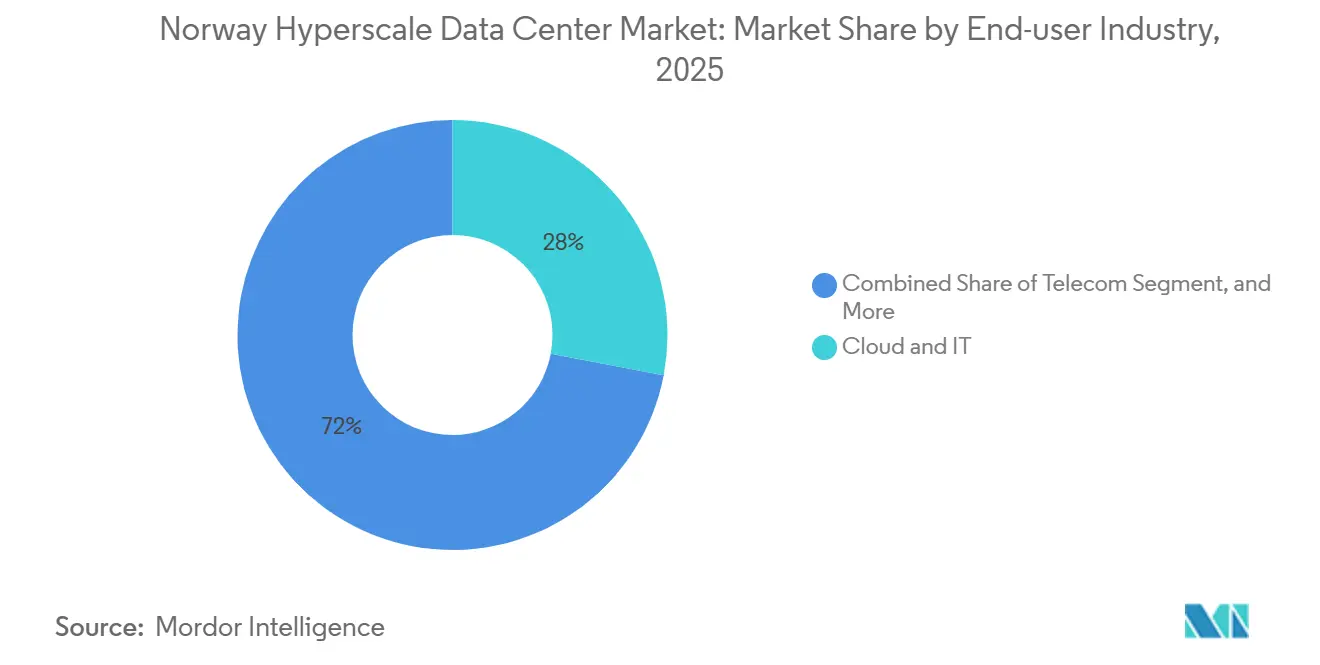
- Par secteur d'utilisation final, les services cloud et informatiques sont en tête avec une part de 28 % en 2025, et ce segment devrait croître à un CAGR de 20,5 % jusqu'en 2031.
- Par taille de centre de données, les sites massifs représentent une part de 39,5 % en 2025, tandis que les méga-sites devraient enregistrer le CAGR le plus rapide, soit 21,2 %, jusqu'en 2031.
Tendances et perspectives du marché des centres de données hyperscale en Norvège
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de cloud souverain | +3.2% | National, axé sur l'est de la Norvège | Moyen terme (2 à 4 ans) |
| Seuils de latence UE inférieurs à 400 ms | +2.8% | National, répercussions sur les pays nordiques | Long terme (≥ 4 ans) |
| Contrats d'achat d'énergie hydroélectrique renouvelable inférieurs à 0,05 EUR/kWh | +4.1% | National, plus fort dans le nord et l'ouest | Long terme (≥ 4 ans) |
| Subventions pour la réutilisation de la chaleur | +1.9% | National, concentration urbaine | Moyen terme (2 à 4 ans) |
| Grappes d'intelligence artificielle générative inférieures à 45 gCO₂/kWh | +3.7% | National, avantage du nord | Court terme (≤ 2 ans) |
| Projets de jumeau numérique et de calcul haute performance | +2.1% | National, pôles de recherche | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des mandats de cloud souverain pour les charges de travail critiques du secteur public
La politique gouvernementale exige désormais que les services sensibles résident sur des infrastructures contrôlées au niveau national répondant à des critères stricts de souveraineté des données. Des partenariats tels que Telenor-AWS sont structurés autour d'entités juridiques norvégiennes, d'une gestion locale des clés et d'opérations dans le pays, incitant les hyperscalers à construire des campus dédiés conformes à ces règles [1]. Les exigences de souveraineté accélèrent donc l'investissement direct et favorisent les acteurs locaux capables de certifier leur conformité.
Seuils de latence UE inférieurs à 400 ms favorisant les pays nordiques comme nœuds périphériques de cœur de réseau
Les routes norvégiennes offrent des temps d'aller-retour inférieurs à 400 millisecondes pour plus de la moitié des entreprises européennes, rendant le pays attractif pour les charges de travail de proximité périphérique nécessitant néanmoins une puissance de traitement substantielle. L'agrégation par OS-IX de plus de 60 réseaux et les nouveaux câbles sous-marins réduisent la latence vers Francfort et Londres, conduisant les fournisseurs de négoce financier, d'IoT et de réalité mixte à développer leurs capacités dans et autour d'Oslo.
Contrats d'achat d'énergie hydroélectrique renouvelable supérieurs à 300 MW à moins de 0,05 EUR/kWh
Les contrats hydroélectriques à long terme fixent les coûts de l'énergie à des niveaux que la plupart des marchés d'Europe occidentale ne peuvent égaler, réduisant les dépenses d'exploitation jusqu'à 60 % pour les grappes d'entraînement d'intelligence artificielle. Le campus multiphase de Google à Skien illustre l'ampleur de cet avantage concurrentiel, avec des plans visant à quadrupler la capacité une fois les premières économies prouvées.
Grappes de processeurs graphiques pour l'intelligence artificielle générative recherchant des emplacements inférieurs à 45 gCO₂/kWh
Les engagements des entreprises en matière de neutralité carbone nécessitent une électricité à faible empreinte carbone pour les fermes de processeurs graphiques multi-pétaflops. Le réseau électrique norvégien affiche en moyenne 45 gCO₂/kWh grâce à la prédominance de l'hydroélectricité, satisfaisant aux déclarations de durabilité numérique au titre de la directive européenne sur la publication d'informations en matière de durabilité par les entreprises. Les projets pionniers tels que l'usine d'intelligence artificielle alimentée par NVIDIA de Telenor captent une prime auprès des entreprises souhaitant entraîner ou affiner des modèles sans recourir à des crédits de compensation.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de créneaux de réseau 132 kV près d'Oslo | –2.3% | Est de la Norvège | Court terme (≤ 2 ans) |
| Hausse de la taxe foncière sur les salles de serveurs | –1.7% | National | Moyen terme (2 à 4 ans) |
| Réglementations acoustiques plus strictes | –0.9% | Zones urbaines nationales | Moyen terme (2 à 4 ans) |
| Délais de livraison des processeurs graphiques/optiques supérieurs à 52 semaines | –1.4% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de créneaux de raccordement au réseau 132 kV près d'Oslo
L'opérateur de réseau de transport Statnett a reçu des demandes de centres de données représentant 3 300 MW dépassant la capacité métropolitaine actuelle. Les projets font désormais face à des délais d'attente de cinq à dix ans pour les alimentations haute tension, retardant la mise en service de nouvelles capacités et incitant les opérateurs à se tourner vers le nord de la Norvège ou vers la production décentralisée modulaire sur site [2].
Hausse des propositions de taxe foncière sur les salles de serveurs
Les municipalités débattent de prélèvements susceptibles de tripler les taux d'imposition locaux effectifs pour les grandes fermes de serveurs, invoquant de faibles ratios effectifs/capital. L'incertitude sur les évaluations et les règles de droits acquis complique les modèles de sélection de sites, risquant de réduire les perspectives économiques à court terme pour les nouveaux entrants [3].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : Domination de l'auto-construction souveraine avec rattrapage rapide de la colocation
Les campus en construction propre hyperscale ont maintenu 67 % du marché des centres de données hyperscale en Norvège en 2025, les grands acteurs du cloud ayant déployé des conceptions sur mesure pour satisfaire aux certifications de cloud souverain et intégrer des réseaux de refroidissement spécifiques à l'intelligence artificielle. L'échelle de ce segment permet la conclusion directe d'accords d'achat d'électricité (PPA) et le déploiement de sous-stations sur site, ancrant des horizons d'investissement à long terme. La colocation hyperscale, bien que plus modeste, devrait croître à un CAGR de 21,5 % de 2026 à 2031, les secteurs réglementés cherchant à disposer de capacités conformes sans posséder leurs propres installations.
La demande portée par les locataires soutient un pipeline de halls multi-locataires conçus pour des densités de 30 à 50 kW par rack, incitant les opérateurs nordiques spécialisés à regrouper des services à noyau souverain, un refroidissement liquide en rack et des liaisons de réutilisation de chaleur vers les réseaux d'énergie de district. Ce modèle flexible permet aux entreprises d'intégrer des clusters riches en GPU tout en conservant le bouclier réglementaire de la propriété locale.
Par composant : Le refroidissement dépasse les dépenses informatiques
L'infrastructure informatique a représenté la part la plus importante, soit 41 %, du marché des centres de données hyperscale en Norvège en 2025, reflétant les cycles d'approvisionnement en GPU et les déploiements de serveurs personnalisés. Cependant, l'infrastructure mécanique, principalement le refroidissement direct sur puce et par immersion, devrait enregistrer un CAGR de 22,0 % de 2026 à 2031, sous l'effet de la hausse de la consommation électrique des processeurs et de la nécessité de technologies avancées d'extraction thermique.
Les opérateurs adoptent de plus en plus le refroidissement à double boucle par plaque froide, les cuves d'immersion diélectrique et les échangeurs de chaleur en porte arrière pour gérer les charges thermiques dans les salles d'intelligence artificielle à haute densité et améliorer l'efficacité d'utilisation de l'énergie (PUE). Les initiatives de réutilisation de la chaleur soutiennent également les investissements dans des systèmes qui redirigent la chaleur résiduelle vers les réseaux de chauffage urbain, renforçant ainsi le rôle de l'infrastructure mécanique dans les installations hyperscale de nouvelle génération en Norvège.
Par norme de niveau : Niveau III dominant avec déploiements sélectifs de Niveau IV
Les installations de niveau III ont représenté 78 % du marché des centres de données hyperscale en Norvège en 2025, reflétant leur équilibre entre fiabilité opérationnelle, maintenabilité et coûts d'infrastructure. Les installations de niveau IV, bien qu'elles représentent une part plus modeste, devraient croître à un CAGR illustratif de 21,0 % de 2026 à 2031, portées par la demande des charges de travail bancaires, de défense et de santé qui nécessitent une redondance accrue, une tolérance aux pannes et une interruption de service minimale.
Le centre de données souterrain Lefdal Mine Data Center en Norvège bénéficie de son environnement de mine reconverti, qui offre une protection physique naturelle et des conditions de refroidissement favorables. De telles installations peuvent prendre en charge des charges de travail informatiques sensibles à haute densité, tandis que le niveau de disponibilité requis dépend de la conception certifiée de l'installation et de la redondance mise en œuvre plutôt que de son seul emplacement souterrain.
Par secteur d'utilisation final : Les services cloud restent dominants
Les services cloud et informatiques ont représenté 28 % du marché des centres de données hyperscale en Norvège en 2025 et devraient croître à un CAGR illustratif de 20,5 % de 2026 à 2031, portés par les entreprises norvégiennes qui migrent leurs systèmes ERP, leurs plateformes d'analyse et leurs charges de travail d'intelligence artificielle générative vers des installations hyperscale écoénergétiques. Les opérateurs de télécommunications font également progresser la convergence réseau-cloud, en tirant parti de l'infrastructure des centres de données pour prendre en charge les cœurs 5G autonomes et l'informatique en périphérie. Parallèlement, les services bancaires, financiers, d'assurance (BFSI) et les organismes gouvernementaux continuent de donner la priorité à une infrastructure sécurisée et conforme aux réglementations locales, soutenant la demande de chiffrement avancé, de gestion des clés et de journalisation des audits.
La fabrication, les médias et le commerce électronique représentent des opportunités de croissance supplémentaires, les entreprises adoptant des clusters GPU pour les simulations de jumeaux numériques, le rendu en temps réel et les charges de travail du commerce de détail saisonnières. Cette gamme croissante d'applications soutient la demande d'infrastructures centrées sur les CPU et d'environnements informatiques à haute densité optimisés pour les GPU.

Par taille de centre de données : Les sites méga entrent en scène
Les campus à très grande échelle ont représenté 39,5 % du marché des centres de données hyperscale en Norvège en 2025, reflétant la demande d'infrastructures informatiques centralisées de grande envergure. Les installations à méga-échelle devraient enregistrer un CAGR illustratif de 21,2 % de 2026 à 2031, portées par les charges de travail d'intelligence artificielle qui nécessitent de fortes concentrations d'accélérateurs, une disponibilité électrique substantielle et des systèmes de refroidissement avancés. Les économies d'échelle peuvent soutenir les investissements dans des sous-stations dédiées, des installations de refroidissement en circuit fermé et des réseaux de fibres privées, aidant les opérateurs à améliorer l'efficacité de l'infrastructure à mesure que la capacité se développe.
Les installations à grande échelle inférieures à 25 MW restent importantes pour la mise en cache en périphérie, la reprise après sinistre et les charges de travail nécessitant une diversification géographique ou une conformité localisée. Ces installations complètent les campus à méga-échelle en fournissant une capacité distribuée et en améliorant la résilience de l'écosystème hyperscale en Norvège.
Analyse géographique
La Norvège orientale a conservé une part de 63 % en 2025 grâce à la densité de peering de l'OS-IX, à une main-d'œuvre qualifiée et à une faible latence vers le continent. La Norvège septentrionale, aidée par une hydroélectricité à moins de 0,05 EUR/kWh et un refroidissement quasi gratuit, devrait croître à un CAGR de 13,9 %, transformant d'anciens pôles industriels en zones d'entraînement d'IA. Les clusters de l'Ouest et du Centre complètent ces pôles avec une capacité alimentée par l'énergie éolienne et une redondance géographique.
Le corridor de centres de données de la Norvège orientale autour d'Oslo accueille la majorité des hôtels de télécommunications, des interconnexions d'entreprises et des points d'accès cloud. Sa proximité avec Francfort et Londres permet des charges de travail de trading financier qui ne peuvent tolérer des délais aller-retour supérieurs à 20 ms. Malgré la rareté de l'alimentation du réseau, les principaux acteurs acceptent des cycles de permis plus longs pour sécuriser les avantages de connectivité.
L'excédent hydroélectrique de la Norvège septentrionale sous-tend des investissements substantiels dans des clusters d'IA et de HPC qui favorisent la fenêtre de refroidissement naturel de 6 mois de la région. Les installations à Narvik, Bodø et Glomfjord atteignent régulièrement un PUE inférieur à 1,15, ce qui se traduit par des économies sur les coûts d'exploitation qui stimulent l'adoption parmi les start-ups d'entraînement de modèles et les consortiums de recherche.
Les corridors de l'Ouest et du Centre combinent plusieurs sources d'énergie — hydroélectricité au fil de l'eau, éolien terrestre et éolien offshore émergent — pour soutenir les clients recherchant un équilibre entre latence et empreinte carbone. Ces zones proposent des dispositifs de valorisation de la chaleur de district qui monétisent l'énergie thermique rsiduelle, améliorant encore les indicateurs de durabilité.
Paysage concurrentiel
Les hyperscalers cloud mondiaux - AWS, Microsoft, Google - ancrent le marché des centres de données hyperscale en Norvège avec des auto-constructions directes intégrant des piles matérielles propriétaires et des contrôles de sécurité sur mesure. Les spécialistes nordiques tels que Bulk Infrastructure, Lefdal Mine et Green Mountain se différencient par des contrats d'achat d'énergie renouvelable, des conceptions souterraines et la réutilisation de chaleur de district. Leurs stratégies combinées maintiennent une concentration modérée du marché et laissent de la place à des entreprises énergétiques comme Statkraft et Equinor pour entrer via des offres intégrées verticalement alliant puissance et calcul.
Les mouvements stratégiques mettent l'accent sur la durabilité. L'expansion de Google à Skien positionne le campus parmi les pôles d'intelligence artificielle générative les moins carbonés d'Europe. Bulk Infrastructure a augmenté ses revenus récurrents sous contrat de 160 % en glissement annuel grâce à des suites de colocation prêtes pour les processeurs graphiques. Les déploiements de refroidissement par submersion de Green Mountain réduisent la puissance de refroidissement jusqu'à 90 %, renforçant les marges des opérateurs et leurs références ESG.
L'activité en matière de brevets souligne l'intensité concurrentielle dans la recherche sur la gestion thermique. Inventec se classe désormais quatrième mondial en propriété intellectuelle sur le refroidissement liquide, signalant une maturation de la chaîne d'approvisionnement qui se répercutera sur les constructions nordiques.
Leaders du secteur des centres de données hyperscale en Norvège
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms Inc.
-
Bulk Infrastructure Group AS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Février 2025 : Telenor a lancé la première usine d'IA de Norvège avec NVIDIA, ciblant le traitement d'IA souverain.
- Février 2025 : Google a confirmé un investissement de 600 millions EUR (678 millions USD) dans un centre de données à Skien, initialement de 240 MW.
- Janvier 2025 : Microsoft a accéléré son expansion cloud nordique, citant la base d'énergie renouvelable de la Norvège.
Cadre de la méthodologie de recherche et portée du rapport
Définitions du marché et couverture principale
Notre étude définit le marché des centres de données hyperscale en Norvège comme les dépenses annuelles liées aux installations en autoconstruction ou en colocation qui prennent en charge des charges informatiques mono-locataire supérieures à 4 MW et sont exploitées par des propriétaires de plateformes cloud, de médias sociaux ou d'IA à l'intérieur des frontières norvégiennes. Nous comptabilisons également les charges d'infrastructure récurrentes enregistrées par les opérateurs une fois la salle mise sous tension.
Exclusion du périmètre : les pods de périphérie inférieurs à 1 MW, les salles de colocation de détail, l'hébergement géré et toute capacité étrangère louée par des entreprises norvégiennes ne sont pas inclus.
Aperçu de la segmentation
- Par type de centre de données
- Auto-construction hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unités de distribution d'alimentation
- Commutateurs de transfert et appareillages de commutation
- Systèmes d'alimentation sans interruption
- Générateurs
- Autres infrastructures électriques
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies
- Autres infrastructures mécaniques
- Construction générale
- Développement du noyau et de l'enveloppe
- Services d'installation et de mise en service
- Ingénierie de conception
- Détection d'incendie, suppression et sécurité physique
- Solutions DCIM/BMS
- Infrastructure informatique
- Par norme de niveau
- Niveau III
- Niveau IV
- Par secteur d'utilisation final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Industrie manufacturière
- Commerce électronique
- Autres utilisateurs finaux
- Par taille de centre de données
- Grand (inférieur ou égal à 25 MW)
- Massif (supérieur à 25 MW et inférieur ou égal à 60 MW)
- Méga (supérieur à 60 MW)
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor ont interrogé des développeurs d'installations, des planificateurs de réseau électrique, des intégrateurs CVC et des responsables des achats hyperscale à Oslo, Vestland et Nordland. Ces discussions ont permis de valider la puissance utilisable par rack, les cycles moyens de construction à mise en service et la densité future des clusters GPU, nous permettant d'affiner chaque facteur de conversion intégré dans le modèle.
Recherche documentaire
Nous avons commencé par collecter des ensembles de données publics provenant du registre de raccordement au réseau de Statnett, des bulletins de consommation d'énergie de la NVE, des tableaux de bord de l'association norvégienne du secteur des centres de données, des fichiers commerciaux d'Eurostat et des codes d'expédition douanière révélant les serveurs entrants et les équipements de refroidissement. Les dépôts d'entreprises et les avis d'appels d'offres ont été extraits via D&B Hoovers et Dow Jones Factiva pour cartographier les empreintes en mégawatts actuelles et planifiées. Les analyses de brevets de Questel nous ont ensuite aidés à évaluer le rythme d'adoption du refroidissement liquide.
Un contexte supplémentaire est venu de travaux académiques sur le refroidissement par air libre, de livres blancs gouvernementaux sur la fiscalité et d'interviews de presse crédibles détaillant les prix des accords d'achat d'électricité et les délais de construction. Les sources ci-dessus illustrent notre approche et ne constituent pas une liste exhaustive.
Dimensionnement du marché et prévisions
Une reconstruction descendante commence par les files d'attente de mégawatts approuvées par Statnett et les taux de mise en service historiques, qui sont ensuite valorisés par une courbe mixte en NOK par MW déployé que nous ajustons pour l'inflation. Des vérifications ascendantes sélectives, telles que les récapitulatifs de racks fournisseurs et le prix de vente moyen échantillonné multiplié par les unités expédiées, affinent les totaux. Les variables clés suivies comprennent les MW approuvés par le réseau, le PUE moyen, le taux de change NOK-USD, la part des hyperscalers dans les nouveaux permis, les évolutions de densité des racks et les tarifs des accords d'achat d'électricité renouvelable en vigueur. Une régression multivariée projette chaque facteur jusqu'en 2031 avant l'application de plages de scénarios pour les risques de retard de réseau ou de changement fiscal. Les lacunes laissées par des divulgations incomplètes d'installations sont comblées par des analogies prudemment calibrées à partir de constructions nordiques comparables.
Validation des données et cycle de mise à jour
Les résultats sont soumis à des contrôles de variance par rapport à des comptages de capacité indépendants et à des signaux de consommation d'énergie. Des réviseurs seniors examinent les anomalies et donnent leur approbation. Les rapports sont actualisés tous les douze mois, et nous déclenchons des mises à jour intermédiaires lorsque de nouveaux contrats de 50 MW ou plus, des chocs tarifaires sur l'énergie ou des changements de politique émergent. Une vérification finale de bon sens est effectuée avant la livraison au client.
Pourquoi notre référence sur le marché des centres de données hyperscale en Norvège est fiable
Les estimations publiées diffèrent souvent parce que les entreprises ne suivent pas les mêmes installations, utilisent des multiplicateurs MW-valeur variables ou actualisent leurs chiffres à des cadences différentes.
Les principaux facteurs d'écart dans les travaux concurrents comprennent le mélange de halls de détail et de périphérie dans les totaux, la valorisation des projets au capex annoncé plutôt qu'au capital réellement déployé, et l'application de moyennes de prix de vente moyens européens sans conversion en NOK reflétant les remises sur l'énergie liées à l'hydroélectricité. Le chiffre de Mordor est ancré dans des données de construction au niveau des installations et des courbes de coûts annuelles indexées sur les accords d'achat d'électricité, offrant aux décideurs un point de départ stable.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 696,9 millions USD (2025) | Mordor Intelligence | - |
| 3,19 milliards USD (2024) | Cabinet de conseil mondial A | Mélange d'entreprises, de périphérie et d'hyperscale ; utilise le prix de vente moyen mondial sans ajustement pour l'énergie norvégienne |
| 1,55 milliard USD (2024) | Annuaire sectoriel B | Mesure les dépenses d'investissement, et non les revenus réalisés ; comptabilise le capex pluriannuel à la signature |
| 398,6 millions USD (2024) | Cabinet de conseil régional C | Se concentre uniquement sur les loyers de colocation et omet les halls hyperscale en autoconstruction |
En résumé, notre périmètre rigoureux, notre sélection de variables et notre cadence d'actualisation annuelle créent une référence équilibrée et transparente que les clients peuvent relier à des données norvégiennes claires sur l'énergie, la capacité et les prix.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des centres de données hyperscale en Norvège ?
Le marché s'établit à 696,89 millions USD en 2025 et devrait atteindre 2 063,71 millions USD d'ici 2031.
Quel segment détient la plus grande part par type de centre de données ?
Les campus hyperscale en autoconstruction contrôlaient 67 % des revenus de 2025.
Pourquoi les opérateurs choisissent-ils le nord de la Norvège pour les nouveaux campus ?
L'abondance d'énergie hydroélectrique renouvelable à moins de 0,05 EUR/kWh et le refroidissement arctique réduisent les coûts d'exploitation.
À quelle vitesse le segment de l'infrastructure mécanique croît-il ?
Les systèmes de refroidissement et les systèmes mécaniques connexes devraient se développer à un TCAC de 14,8 % jusqu'en 2031.
Quel défi de raccordement au réseau affecte l'est de la Norvège ?
La pénurie de créneaux de transport 132 kV près d'Oslo impose des délais d'attente de cinq à dix ans pour les nouvelles grandes connexions.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Demande mondiale de serveurs, répartie par niveau, taille d'installation et type d'installation.
- Marché de la mise en réseau des centres de données au Nigeria Le réseau au Nigeria, par composant, utilisateur final et type de centre de données.
- Marché du refroidissement des centres de données aux Émirats arabes unis Refroidissement aux Émirats arabes unis, réparti par type d'installation, niveau et technologie de refroidissement.
- Marché des processeurs de data centers à Singapour Processeurs à Singapour, répartis par taille d'installation et niveau.
- Marché de la transformation des centres de données Demande mondiale de modernisation, répartie par services, niveau du centre de données et utilisateur final.
- Marché de la colocation pour centres de données Colocation dans toutes les régions, répartie par type de solution, niveau et taille d'installation.
- Marché des racks de centres de données aux États-Unis Racks aux États-Unis, répartis par taille de rack et utilisateur final.