
Tamaño y participación del mercado de centros de datos de hiperescala en Noruega
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
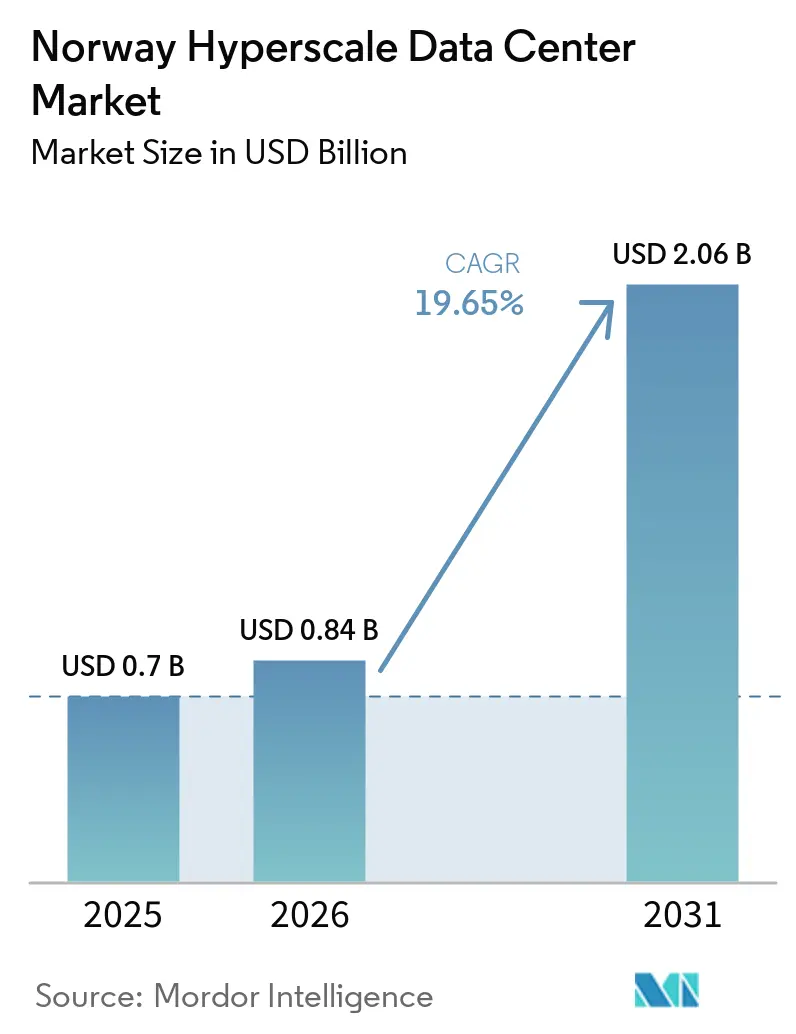
| Tamaño del mercado en el año base (2025) | 0.7 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.06 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.65 % |
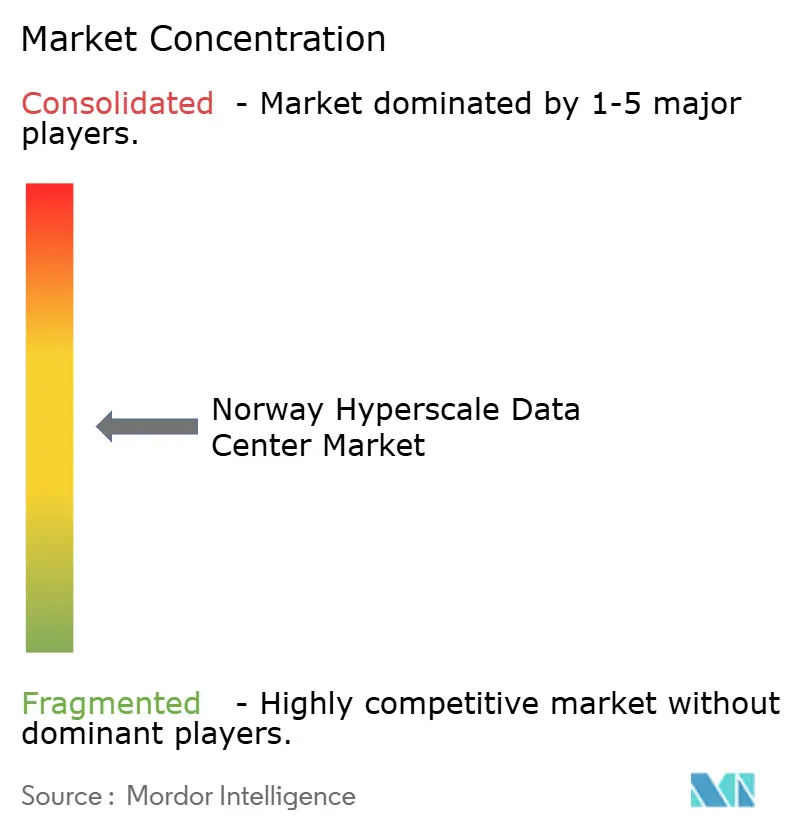
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de centros de datos de hiperescala en Noruega por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Centros de Datos Hiperescala de Noruega sea de 0,7 mil millones de USD en 2025, 0,84 mil millones de USD en 2026, y alcance los 2,06 mil millones de USD en 2031, creciendo a un CAGR del 19,65% de 2026 a 2031. En términos de volumen de producción, el mercado fue valorado en 0,54 mil megavatios en 2025 y se espera que crezca de 1,19 mil megavatios en 2026 a 4,59 mil megavatios en 2031, a un CAGR del 17,14% durante el período de pronóstico (2026-2031).
La creciente demanda de servicios de nube soberana, cargas de trabajo de IA con bajas emisiones de carbono y contratos de energía renovable de múltiples megavatios sustentan esta expansión. Los operadores se benefician de precios mayoristas de electricidad inferiores a 0,05 EUR/kWh, enfriamiento por aire libre de grado ártico y un marco normativo que favorece a los proveedores de infraestructura locales y aliados. El impulso competitivo se ve reforzado por las estrategias de autoconstrucción de los hiperescaladores, un rápido desplazamiento hacia clústeres de GPU con refrigeración líquida y presiones de costos de materiales que fomentan la construcción modular. Como resultado, el mercado de centros de datos hiperescala de Noruega se destaca como un nodo europeo preferido para implementaciones de nube e IA de alta intensidad energética, mientras que la moderada consolidación del sector crea espacio para participantes especializados orientados a cargas de trabajo de nicho.
Conclusiones clave del informe
- Por tipo de centro de datos, las instalaciones de construcción propia representaron el 67% de la cuota del mercado de centros de datos hiperescala en Noruega en 2025, mientras que la colocación hiperescala está proyectada para registrar la CAGR más rápida del 21,5% entre 2026 y 2031.
- Por componente, la infraestructura de TI representó el 41% del mercado de centros de datos hiperescala en Noruega en 2025, mientras que la infraestructura mecánica, principalmente la refrigeración avanzada, está proyectada para expandirse a una CAGR del 22,0% hasta 2031.
- Por estándar de nivel, las instalaciones de Nivel III capturaron el 78% de la cuota de ingresos en 2025, mientras que se prevé que el Nivel IV crezca a una CAGR del 21,0% hasta 2031.
- Por industria de usuario final, los servicios en la nube y de TI lideran con una cuota del 28% en 2025, y se proyecta que el segmento crezca a una CAGR del 20,5% hasta 2031.
- Por tamaño de centro de datos, los sitios masivos representan una cuota del 39,5% en 2025, mientras que se proyecta que los sitios mega registren la CAGR más rápida del 21,2% hasta 2031.
Tendencias e información del mercado de centros de datos de hiperescala en Noruega
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mandatos de nube soberana | +3.2% | Nacional, foco en el este de Noruega | Mediano plazo (2-4 años) |
| Umbrales de latencia de la UE inferiores a 400 ms | +2.8% | Nacional, extensión nórdica | Largo plazo (≥ 4 años) |
| Acuerdos de compra de energía renovable-hidroeléctrica inferiores a EUR 0,05/kWh | +4.1% | Nacional, más fuerte en el norte y el oeste | Largo plazo (≥ 4 años) |
| Subsidios de reutilización de calor | +1.9% | Nacional, concentración urbana | Mediano plazo (2-4 años) |
| Clústeres de inteligencia artificial generativa con menos de 45 gCO₂/kWh | +3.7% | Nacional, ventaja del norte | Corto plazo (≤ 2 años) |
| Proyectos de gemelo digital y HPC | +2.1% | Nacional, centros de investigación | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los mandatos de nube soberana para cargas de trabajo críticas del sector público
La política gubernamental ahora exige que los servicios sensibles residan en infraestructuras controladas a nivel nacional que cumplan con estrictos criterios de soberanía de datos. Las asociaciones como Telenor-AWS están estructuradas en torno a entidades jurídicas noruegas, gestión de claves local y operaciones en el país, lo que impulsa a los hiperescaladores a construir campus dedicados que se ajusten a estas normas [1]. Los requisitos de soberanía, por tanto, aceleran la inversión directa y favorecen a los actores locales capaces de certificar el cumplimiento.
Umbrales de latencia de la UE inferiores a 400 ms que favorecen a los países nórdicos como centros periféricos de núcleo
Las rutas noruegas ofrecen tiempos de ida y vuelta inferiores a 400 milisegundos a más de la mitad de las empresas europeas, lo que hace que el país resulte atractivo para cargas de trabajo adyacentes al borde que aún requieren una potencia de procesamiento sustancial. La agregación de más de 60 redes de OS-IX y los nuevos cables submarinos reducen la latencia hacia Fráncfort y Londres, lo que lleva a los proveedores de negociación financiera, IoT y realidad mixta a ampliar su capacidad en Oslo y sus alrededores.
Acuerdos de compra de energía renovable-hidroeléctrica superiores a 300 MW a precios inferiores a EUR 0,05/kWh
Los contratos hidroeléctricos a largo plazo fijan los costes de energía a niveles que la mayoría de los mercados de Europa Occidental no pueden igualar, reduciendo los gastos operativos hasta en un 60% para los clústeres de entrenamiento de inteligencia artificial. El campus multifase de Google en Skien ilustra la magnitud de la ventaja en costes, con planes de cuadruplicar la capacidad una vez que se comprueben los resultados económicos iniciales.
Clústeres de GPU de inteligencia artificial generativa que buscan ubicaciones con menos de 45 gCO₂/kWh
Los compromisos corporativos de neutralidad de carbono requieren electricidad de bajo contenido de carbono para granjas de GPU de múltiples petaflops. La red eléctrica de Noruega promedia 45 gCO₂/kWh gracias al predominio de la energía hidroeléctrica, lo que satisface las divulgaciones de sostenibilidad digital en virtud de la Directiva de Informes de Sostenibilidad Corporativa de la UE. Los proyectos pioneros como la fábrica de inteligencia artificial de Telenor impulsada por NVIDIA capturan una prima de las empresas que desean entrenar o ajustar modelos sin créditos de compensación.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escasez de ranuras de red de 132 kV cerca de Oslo | –2.3% | Este de Noruega | Corto plazo (≤ 2 años) |
| Incremento de los impuestos sobre la propiedad de las salas de datos | –1.7% | Nacional | Mediano plazo (2-4 años) |
| Regulaciones de ruido más estrictas | –0.9% | Urbano nacional | Mediano plazo (2-4 años) |
| Plazos de entrega de GPU/óptica superiores a 52 semanas | –1.4% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de ranuras de conexión a la red de 132 kV cerca de Oslo
El operador de transmisión Statnett recibió solicitudes de centros de datos por valor de 3.300 MW que superan la capacidad metropolitana actual. Los proyectos ahora enfrentan tiempos de espera de cinco a diez años para las conexiones de alta tensión, lo que retrasa la oferta nueva y empuja a los operadores hacia el norte de Noruega o hacia la generación modular en el propio sitio [2].
Incremento de las propuestas de impuesto sobre la propiedad en salas de servidores
Los municipios debaten gravámenes que podrían triplicar las tasas impositivas locales efectivas para las grandes granjas de servidores, citando las bajas proporciones de personal por capital. La incertidumbre sobre las evaluaciones y las normas de derechos adquiridos complica los modelos de selección de ubicaciones, lo que podría reducir la rentabilidad a corto plazo para los nuevos participantes [3].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de centro de datos: dominio de la autoconstrucción soberana con rápida recuperación de la coubicación
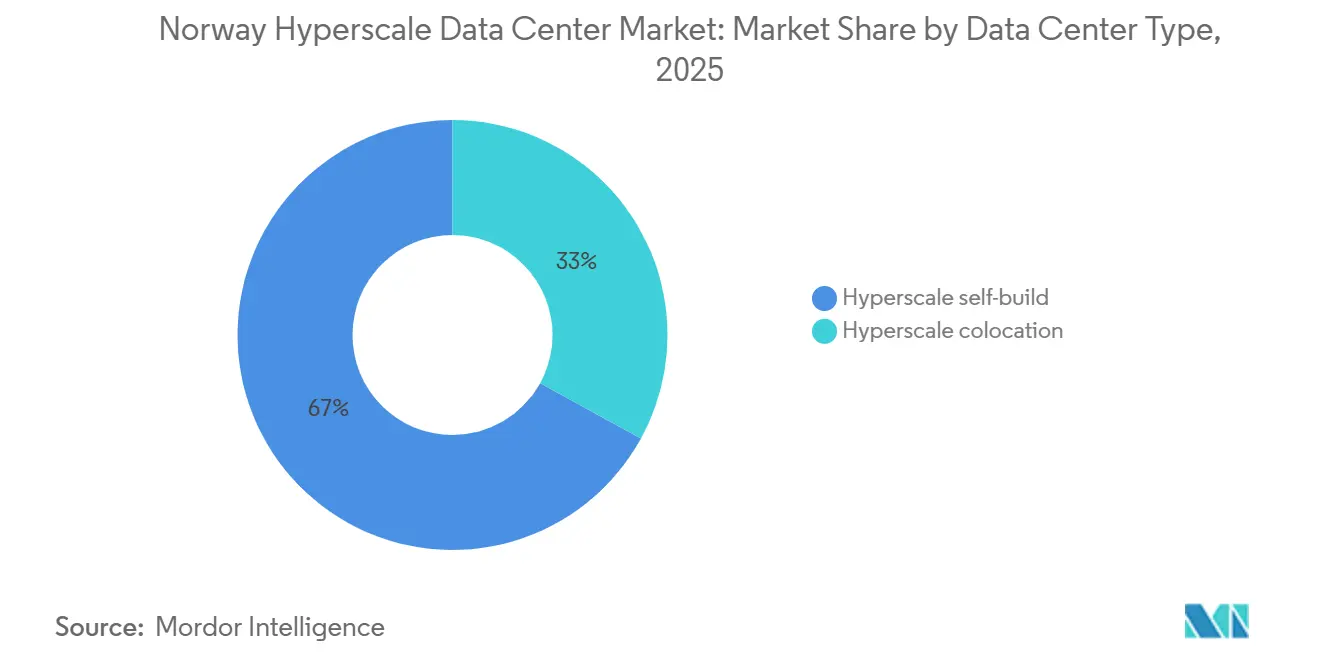
Los campus de construcción propia hiperescala mantuvieron el 67% del mercado de centros de datos hiperescala en Noruega en 2025, ya que los principales proveedores de nube desplegaron diseños a medida para cumplir con las certificaciones de nube soberana e integrar redes de refrigeración específicas para inteligencia artificial. La escala del segmento permite la celebración directa de Acuerdos de Compra de Energía (PPA) y el despliegue de subestaciones en sitio, lo que ancla horizontes de inversión a largo plazo. La colocación hiperescala, aunque de menor tamaño, está proyectada para crecer a una CAGR del 21,5% entre 2026 y 2031, a medida que las industrias reguladas buscan capacidad conforme sin necesidad de poseer instalaciones.
La demanda impulsada por los inquilinos respalda una cartera de salas multitenant diseñadas para densidades de 30 a 50 kW por rack, lo que lleva a los operadores nórdicos especializados a combinar servicios de núcleo soberano, refrigeración líquida en rack y conexiones de reutilización de calor a redes de energía de distrito. Este modelo flexible permite a las empresas incorporar clústeres con alta densidad de GPU manteniendo al mismo tiempo el escudo regulatorio de la propiedad local.
Por componente: la refrigeración supera al gasto en cómputo
La infraestructura de TI representó la mayor cuota, el 41%, del mercado de centros de datos hiperescala en Noruega en 2025, lo que refleja los ciclos de adquisición de GPU y los despliegues de servidores personalizados. Sin embargo, se proyecta que la infraestructura mecánica, principalmente la refrigeración directa al chip y por inmersión, registre una CAGR del 22,0% entre 2026 y 2031, impulsada por el aumento del consumo de energía de los procesadores y la necesidad de tecnologías avanzadas de extracción de calor.
Los operadores están adoptando cada vez más la refrigeración de doble circuito con placa fría, tanques de inmersión dieléctrica e intercambiadores de calor de puerta trasera para gestionar las cargas térmicas en salas de inteligencia artificial de alta densidad y mejorar la efectividad del uso de energía (PUE). Las iniciativas de reutilización de calor también respaldan la inversión en sistemas que redirigen el calor residual hacia redes de calefacción de distrito, lo que refuerza el papel de la infraestructura mecánica en las instalaciones hiperescala de próxima generación en Noruega.
Por estándar de nivel: Nivel III convencional con construcciones selectivas de Nivel IV
Las instalaciones de Nivel III representaron el 78% del mercado de centros de datos hiperescala en Noruega en 2025, lo que refleja su equilibrio entre fiabilidad operativa, mantenibilidad y costos de infraestructura. Las instalaciones de Nivel IV, aunque representan una cuota menor, están proyectadas para crecer a una CAGR ilustrativa del 21,0% entre 2026 y 2031, impulsadas por la demanda de cargas de trabajo bancarias, de defensa y de atención médica que requieren mayor redundancia, tolerancia a fallos y mínima interrupción del servicio.
El Centro de Datos de la Mina Lefdal subterráneo en Noruega se beneficia de su entorno de mina reconvertida, que proporciona protección física natural y condiciones de refrigeración favorables. Dichas instalaciones pueden soportar cargas de trabajo informáticas sensibles y de alta densidad, mientras que el nivel de disponibilidad requerido depende del diseño certificado de la instalación y de la redundancia implementada, y no únicamente de su ubicación subterránea.
Por industria de usuario final: los servicios en la nube siguen siendo dominantes
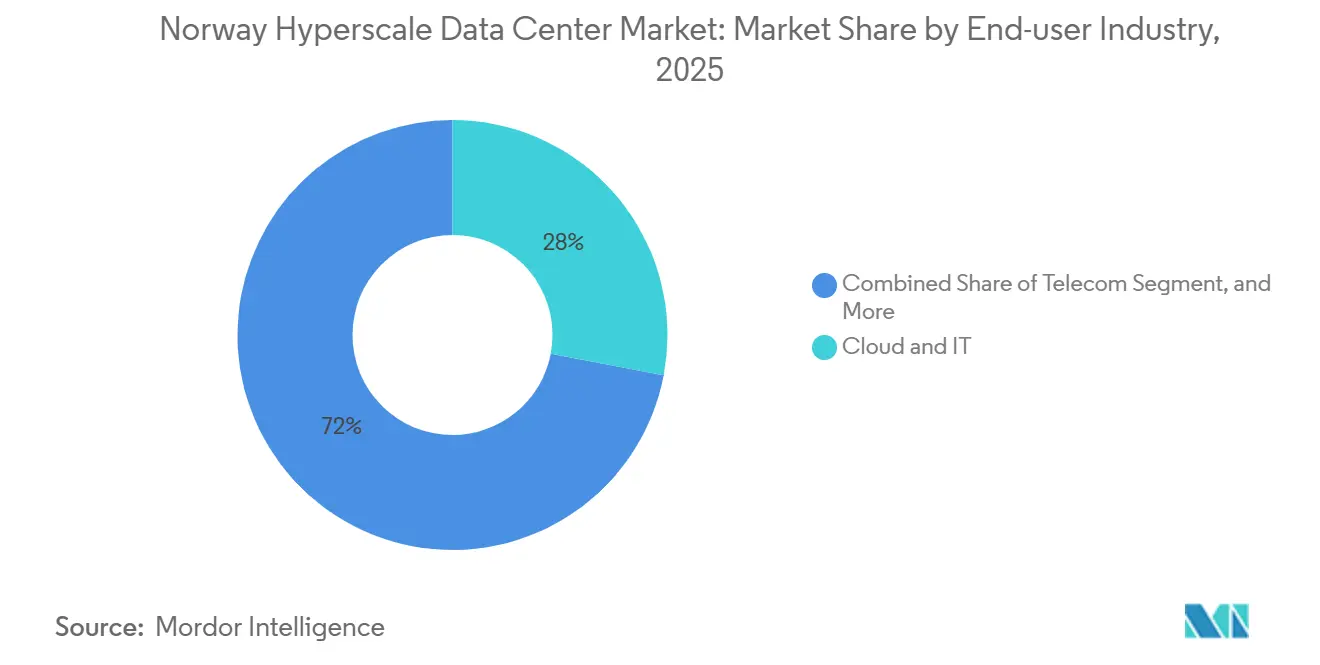
Los servicios en la nube y de TI representaron el 28% del mercado de centros de datos hiperescala en Noruega en 2025 y se proyecta que crezcan a una CAGR ilustrativa del 20,5% entre 2026 y 2031, impulsados por las empresas noruegas que migran sistemas ERP, plataformas de análisis y cargas de trabajo de inteligencia artificial generativa hacia instalaciones hiperescala energéticamente eficientes. Los operadores de telecomunicaciones también están avanzando en la convergencia de redes y nube, aprovechando la infraestructura de centros de datos para soportar núcleos 5G independientes y computación en el borde. Mientras tanto, la banca, los servicios financieros, los seguros (BFSI) y los organismos gubernamentales continúan priorizando una infraestructura segura y conforme a la normativa local, lo que respalda la demanda de cifrado avanzado, gestión de claves y registro de auditorías.
La manufactura, los medios de comunicación y el comercio electrónico representan oportunidades de crecimiento adicionales a medida que las empresas adoptan clústeres de GPU para simulaciones de gemelos digitales, renderizado en tiempo real y cargas de trabajo de comercio minorista estacional. Esta creciente variedad de aplicaciones respalda la demanda tanto de infraestructura centrada en CPU como de entornos informáticos de alta densidad optimizados para GPU.
Nota: Las participaciones de los segmentos individuales están disponibles con la compra del informe
Por tamaño del centro de datos: los sitios de escala mega entran en el foco
Los campus de escala masiva representaron el 39,5% del mercado de centros de datos hiperescala en Noruega en 2025, lo que refleja la demanda de infraestructura informática centralizada y de gran escala. Se proyecta que las instalaciones de escala mega registren una CAGR ilustrativa del 21,2% entre 2026 y 2031, impulsadas por cargas de trabajo de inteligencia artificial que requieren altas concentraciones de aceleradores, disponibilidad sustancial de energía y sistemas de refrigeración avanzados. Las economías de escala pueden respaldar la inversión en subestaciones dedicadas, plantas de refrigeración de circuito cerrado y redes de fibra privada, lo que ayuda a los operadores a mejorar la eficiencia de la infraestructura a medida que se expande la capacidad.
Las instalaciones de gran escala por debajo de 25 MW siguen siendo importantes para el almacenamiento en caché en el borde, la recuperación ante desastres y las cargas de trabajo que requieren diversificación geográfica o cumplimiento normativo localizado. Estas instalaciones complementan los campus de escala mega al proporcionar capacidad distribuida y mejorar la resiliencia en todo el ecosistema hiperescala de Noruega.
Análisis geográfico
Noruega Oriental retuvo una participación del 63% en 2025 gracias a la densidad de interconexión de OS-IX, la mano de obra calificada y la latencia cercana al continente. Noruega del Norte, favorecida por energía hidroeléctrica a menos de 0,05 EUR/kWh y enfriamiento casi gratuito, proyecta crecer a un CAGR del 13,9%, convirtiendo antiguos centros industriales en zonas de entrenamiento de IA. Los clústeres del Oeste y el Centro complementan estos polos con capacidad eólica y redundancia geográfica.
El corredor de centros de datos de Noruega Oriental en torno a Oslo alberga la mayor parte de los hoteles de operadores, las interconexiones empresariales y los puntos de acceso a la nube. Su proximidad a Fráncfort y Londres permite cargas de trabajo de negociación financiera que no pueden tolerar retardos de ida y vuelta superiores a 20 ms. A pesar de la escasez de alimentación de red, los principales actores aceptan ciclos de permisos más largos para asegurar ventajas de conectividad.
El superávit de energía hidroeléctrica de Noruega del Norte sustenta una inversión sustancial en clústeres de IA y computación de alto rendimiento que aprovechan la ventana de enfriamiento natural de 6 meses de la región. Las instalaciones en Narvik, Bodø y Glomfjord alcanzan consistentemente un PUE inferior a 1,15, lo que se traduce en ahorros en costos operativos que impulsan la adopción entre empresas emergentes de entrenamiento de modelos y consorcios de investigación.
Los corredores del Oeste y el Centro combinan múltiples fuentes de energía —hidroeléctrica de paso, eólica terrestre y eólica marina emergente— para atender a clientes que buscan un equilibrio entre latencia y huella de carbono. Estas zonas ofrecen esquemas de aprovechamiento de calor de distrito que monetizan la energía térmica residual, mejorando aún más las métricas de sostenibilidad.
Panorama competitivo
Los hiperescaladores globales de nube -AWS, Microsoft, Google- anclan el mercado de centros de datos de hiperescala en Noruega con autoconstrucciones directas que integran pilas de hardware propietario y controles de seguridad a medida. Los especialistas nórdicos como Bulk Infrastructure, Lefdal Mine y Green Mountain se diferencian mediante acuerdos de compra de energía renovable, diseños subterráneos y reutilización del calor de distrito. Sus estrategias combinadas mantienen la concentración del mercado en un nivel moderado y dejan espacio para que empresas energéticas como Statkraft y Equinor entren mediante ofertas de potencia más cómputo verticalmente integradas.
Los movimientos estratégicos enfatizan la sostenibilidad. La expansión de Google en Skien posiciona el campus entre los centros de inteligencia artificial generativa de menor contenido de carbono de Europa. Bulk Infrastructure incrementó sus ingresos recurrentes contratados un 160% interanual gracias a las suites de coubicación listas para GPU. Los despliegues de refrigeración por inmersión de Green Mountain reducen el consumo de energía de refrigeración hasta en un 90%, lo que refuerza los márgenes de los operadores y las credenciales ESG.
La actividad de patentes subraya la intensidad competitiva en la investigación de gestión térmica. Inventec ocupa ahora el cuarto lugar mundial en propiedad intelectual de refrigeración líquida, lo que señala la maduración de la cadena de suministro que se filtrará en las construcciones nórdicas.
Líderes de la industria de centros de datos de hiperescala en Noruega
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms Inc.
-
Bulk Infrastructure Group AS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Febrero de 2025: Telenor lanzó la primera fábrica de IA de Noruega con NVIDIA, orientada al procesamiento de IA soberana.
- Febrero de 2025: Google confirmó una inversión de 600 millones de EUR (678 millones de USD) en un centro de datos en Skien, inicialmente de 240 MW.
- Enero de 2025: Microsoft aceleró su expansión de nube en los países nórdicos, citando la base de energía renovable de Noruega.
Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de centros de datos hiperescala de Noruega como el gasto anual vinculado a instalaciones de autoconstrucción o colocación que soportan cargas de TI de un solo inquilino superiores a 4 MW y son operadas por propietarios de plataformas de nube, redes sociales o IA dentro de las fronteras noruegas. También contabilizamos los cargos recurrentes de infraestructura registrados por los operadores una vez que la sala está energizada.
Exclusión del alcance: No se incluyen los módulos de borde por debajo de 1 MW, las salas de colocación minorista, el alojamiento gestionado ni ninguna capacidad extranjera arrendada por empresas noruegas.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Autoconstrucción de hiperescala
- Coubicación de hiperescala
- Por componente
- Infraestructura de TI
- Infraestructura de servidores
- Infraestructura de almacenamiento
- Infraestructura de red
- Infraestructura eléctrica
- Unidades de distribución de energía
- Interruptores de transferencia y cuadros de mando
- Sistemas SAI
- Generadores
- Otra infraestructura eléctrica
- Infraestructura mecánica
- Sistemas de refrigeración
- Bastidores
- Otra infraestructura mecánica
- Construcción general
- Desarrollo del núcleo y la envolvente
- Servicios de instalación y puesta en marcha
- Ingeniería de diseño
- Detección y supresión de incendios y seguridad física
- Soluciones DCIM/BMS
- Infraestructura de TI
- Por estándar de nivel
- Nivel III
- Nivel IV
- Por industria de usuario final
- Nube y TI
- Telecomunicaciones
- Medios y entretenimiento
- Gobierno
- BFSI
- Fabricación
- Comercio electrónico
- Otros usuarios finales
- Por tamaño del centro de datos
- Grande (menor o igual a 25 MW)
- Masivo (mayor de 25 MW y menor o igual a 60 MW)
- Mega (mayor de 60 MW)
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistaron a desarrolladores de instalaciones, planificadores de redes eléctricas, integradores de sistemas de climatización y ventilación (HVAC) y responsables de adquisiciones hiperescala en Oslo, Vestland y Nordland. Estas conversaciones validaron la potencia utilizable por bastidor, los ciclos promedio de construcción hasta la puesta en marcha y la densidad futura de los clústeres de GPU, lo que nos permitió ajustar cada factor de conversión incorporado en el modelo.
Investigación Documental
Comenzamos recopilando conjuntos de datos públicos del registro de conexiones a la red de Statnett, los boletines de consumo energético de la NVE, los paneles de control de la asociación de la industria de centros de datos de Noruega, los archivos comerciales de Eurostat y los códigos de envíos aduaneros que revelan servidores entrantes y equipos de enfriamiento. Los archivos de empresas y los avisos de licitación se obtuvieron a través de D&B Hoovers y Dow Jones Factiva para mapear las huellas actuales y planificadas en megavatios. Los análisis de patentes de Questel nos ayudaron a comparar el ritmo de adopción del enfriamiento líquido.
El contexto adicional provino de trabajos académicos sobre enfriamiento por aire libre, documentos de política fiscal gubernamental y entrevistas de prensa acreditadas que detallan los precios de los Acuerdos de Compra de Energía y los plazos de construcción. Las fuentes mencionadas ilustran nuestro enfoque y no constituyen una lista exhaustiva.
Dimensionamiento del Mercado y Pronóstico
Una reconstrucción descendente parte de las colas de megavatios aprobadas por Statnett y las tasas históricas de puesta en marcha, que luego se valoran mediante una curva combinada de coronas noruegas por MW desplegado que ajustamos por inflación. Verificaciones ascendentes selectivas, como los totales de bastidores de proveedores y el precio de venta promedio muestral multiplicado por las unidades enviadas, afinan los totales. Las variables clave rastreadas incluyen MW aprobados por la red, PUE promedio, tipo de cambio NOK-USD, participación de los hiperescaladores en nuevos permisos, cambios en la densidad de bastidores y las tarifas vigentes de los Acuerdos de Compra de Energía renovable. Una regresión multivariante proyecta cada variable hasta 2031 antes de aplicar bandas de escenarios para riesgos de retrasos en la red o cambios fiscales. Las brechas dejadas por divulgaciones incompletas de instalaciones se cubren con análogos escalados con cautela a partir de construcciones nórdicas comparables.
Validación de Datos y Ciclo de Actualización
Los resultados se someten a controles de varianza frente a recuentos de capacidad independientes y señales de uso de energía. Los revisores senior examinan las anomalías y luego dan su aprobación. Los informes se actualizan cada doce meses, y activamos actualizaciones intermedias cuando surgen nuevos acuerdos de 50 MW o más, perturbaciones en las tarifas eléctricas o cambios de política. Se completa una verificación final de sentido antes de la entrega al cliente.
Por Qué Nuestra Línea de Base del Mercado de Centros de Datos Hiperescala de Noruega Merece Confianza
Las estimaciones publicadas suelen diferir porque las empresas no rastrean las mismas instalaciones, utilizan multiplicadores de MW a valor variables o actualizan las cifras en cadencias distintas.
Los principales factores de brecha en el trabajo de la competencia incluyen la mezcla de salas minoristas y de borde en los totales, la valoración de proyectos al costo de capital nominal en lugar del capital realmente desplegado, y la aplicación de promedios europeos de precio de venta promedio sin una conversión a coronas noruegas que refleje los descuentos de energía vinculados a la hidroeléctrica. La cifra de Mordor se basa en datos de construcción a nivel de instalación y curvas de costos indexadas anualmente a los Acuerdos de Compra de Energía, lo que proporciona a los responsables de la toma de decisiones un punto de partida estable.
Comparación de referencia
| Tamaño del mercado | Fuente anónima | Principal factor de brecha |
|---|---|---|
| 696,9 millones de USD (2025) | Mordor Intelligence | - |
| 3,19 mil millones de USD (2024) | Consultora Global A | Combina centros de datos empresariales, de borde e hiperescala; utiliza el precio de venta promedio global sin ajuste por el costo de energía en Noruega |
| 1,55 mil millones de USD (2024) | Libro de Datos de la Industria B | Mide los desembolsos de inversión, no los ingresos realizados; contabiliza el gasto de capital plurianual en el momento de la firma |
| 398,6 millones de USD (2024) | Consultoría Regional C | Se centra únicamente en el alquiler de colocación y omite las salas hiperescala de autoconstrucción |
En resumen, nuestro riguroso alcance, la selección de variables y la cadencia de actualización anual crean una línea de base equilibrada y transparente que los clientes pueden rastrear hasta los insumos claros de energía, capacidad y precios de Noruega.
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de centros de datos de hiperescala en Noruega?
El mercado se sitúa en USD 696,89 millones en 2025 y se proyecta que alcance los USD 2.063,71 millones en 2031.
¿Qué segmento tiene la mayor participación por tipo de centro de datos?
Los campus de autoconstrucción hiperescala controlaron el 67% de los ingresos de 2025.
¿Por qué los operadores eligen el norte de Noruega para los nuevos campus?
La abundante energía hidroeléctrica renovable a precios inferiores a EUR 0,05/kWh y la refrigeración ártica reducen los costes operativos.
¿A qué velocidad crece el segmento de infraestructura mecánica?
Se prevé que los sistemas de refrigeración y la infraestructura mecánica relacionada se expandan a una CAGR del 14,8% hasta 2031.
¿Qué desafío de conexión a la red afecta al este de Noruega?
La escasez de ranuras de transmisión de 132 kV cerca de Oslo impone tiempos de espera de cinco a diez años para las nuevas conexiones de gran tamaño.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción en todas las regiones, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos Demanda global de servidores, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Redes de Centros de Datos de Nigeria Redes en Nigeria, divididas por componente, usuario final y tipo de centro de datos.
- Mercado de Refrigeración de Centros de Datos de los Emiratos Árabes Unidos Refrigeración en los EAU, dividida por tipo de instalación, nivel y tecnología de refrigeración.
- Mercado de Procesadores de Centros de Datos de Singapur Procesadores de Singapur, divididos por tamaño de instalación y nivel.
- Mercado de Transformación de Centros de Datos Demanda global de modernización, dividida por servicios, nivel del centro de datos y usuario final.
- Mercado de Colocación para Centros de Datos Colocación en todas las regiones, dividida por tipo de solución, nivel y tamaño de instalación.
- Mercado de Racks para Centros de Datos de EE. UU. Racks en EE. UU., divididos por tamaño de rack y usuario final.