
Taille et parts du marché des centres de données d'Oslo
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 165.39 mégawatt |
| Volume du Marché (2026) | 185.34 mégawatt |
| Volume du Marché (2031) | 327.61 mégawatt |
| Taux de croissance (2026 - 2031) | 12.06 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données d'Oslo par Mordor Intelligence
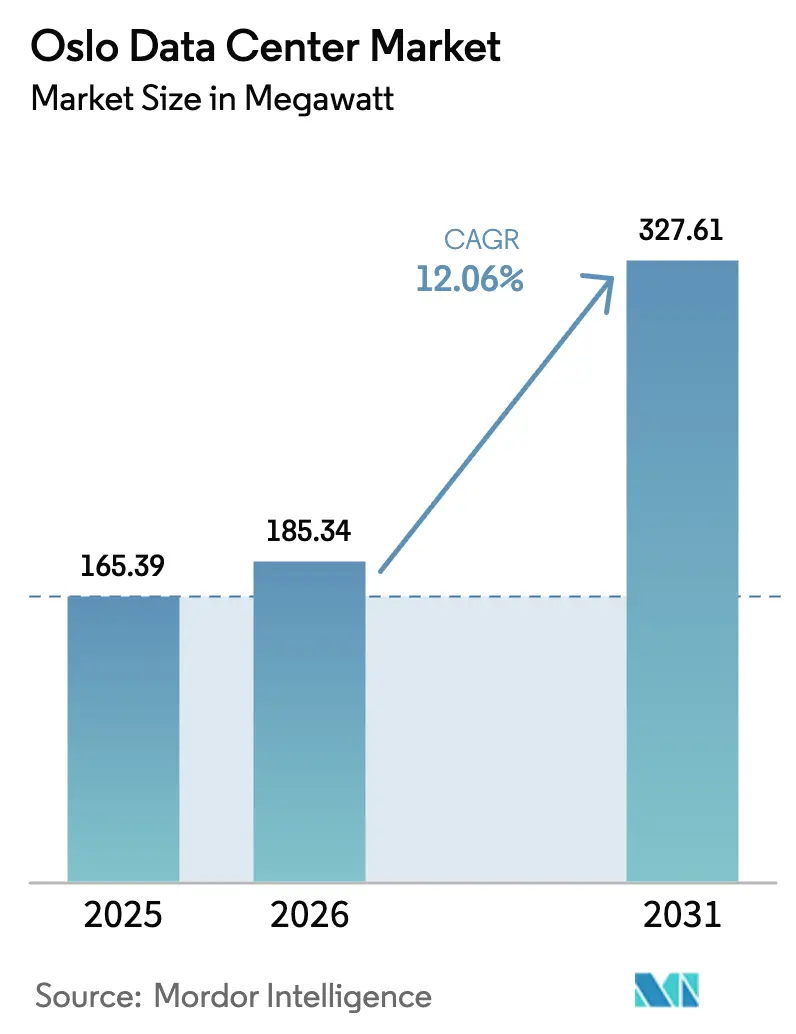
La taille du marché des centres de données d'Oslo devrait passer de 165,39 MW en 2025 à 185,34 MW en 2026, avec une prévision atteignant 327,61 MW d'ici 2031, à un TCAC de 12,06 % sur la période 2026-2031. La forte dynamique est portée par une électricité hydroélectrique 100 % renouvelable, un climat naturellement frais qui favorise des ratios PUE de premier ordre avoisinant 1,1, et le rôle croissant de la ville comme passerelle numérique reliant l'Europe continentale à l'Arctique et à l'Amérique du Nord. De nouveaux câbles sous-marins, d'importants investissements dans les énergies renouvelables et des incitations fiscales favorables sur l'électricité maintiennent les prix de l'énergie 30 à 40 % en dessous de nombreux grands hubs continentaux, préservant les avantages en termes de coût total. Les opérateurs bénéficient également de changements de politique qui accordent la priorité d'accès au réseau aux installations dotées de systèmes de récupération de chaleur, renforçant ainsi le discours de durabilité d'Oslo. Dans le même temps, les charges de travail hyperscale et d'IA poussent les densités moyennes par rack à la hausse, créant une demande de méga-campus, de refroidissement liquide et d'interconnexions de réseau flexibles qui sous-tendent la prochaine vague de croissance du marché des centres de données d'Oslo.
Points clés du rapport
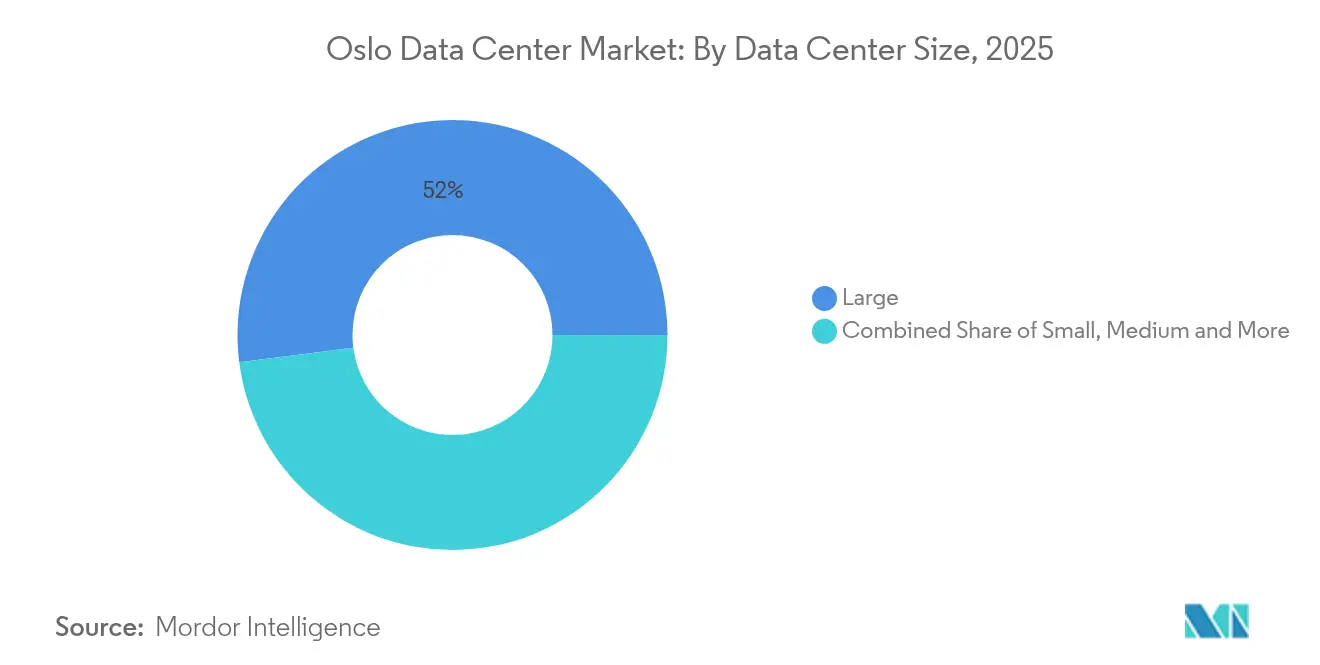
- Par taille de centre de données, les grandes installations ont dominé avec 52,02 % des parts du marché des centres de données d'Oslo en 2025, tandis que le segment méga devrait s'étendre à un TCAC de 14,93 % jusqu'en 2031.
- Par type de niveau, les installations de Niveau 3 ont représenté 70,65 % de la capacité en 2025 ; le Niveau 4 est la catégorie à la croissance la plus rapide, avec un TCAC de 19,05 % jusqu'en 2031.
- Par type de centre de données, les fournisseurs de colocation ont représenté 71,58 % du chiffre d'affaires en 2025, tandis que les fournisseurs de services cloud devraient croître à un TCAC de 18,32 % jusqu'en 2031.
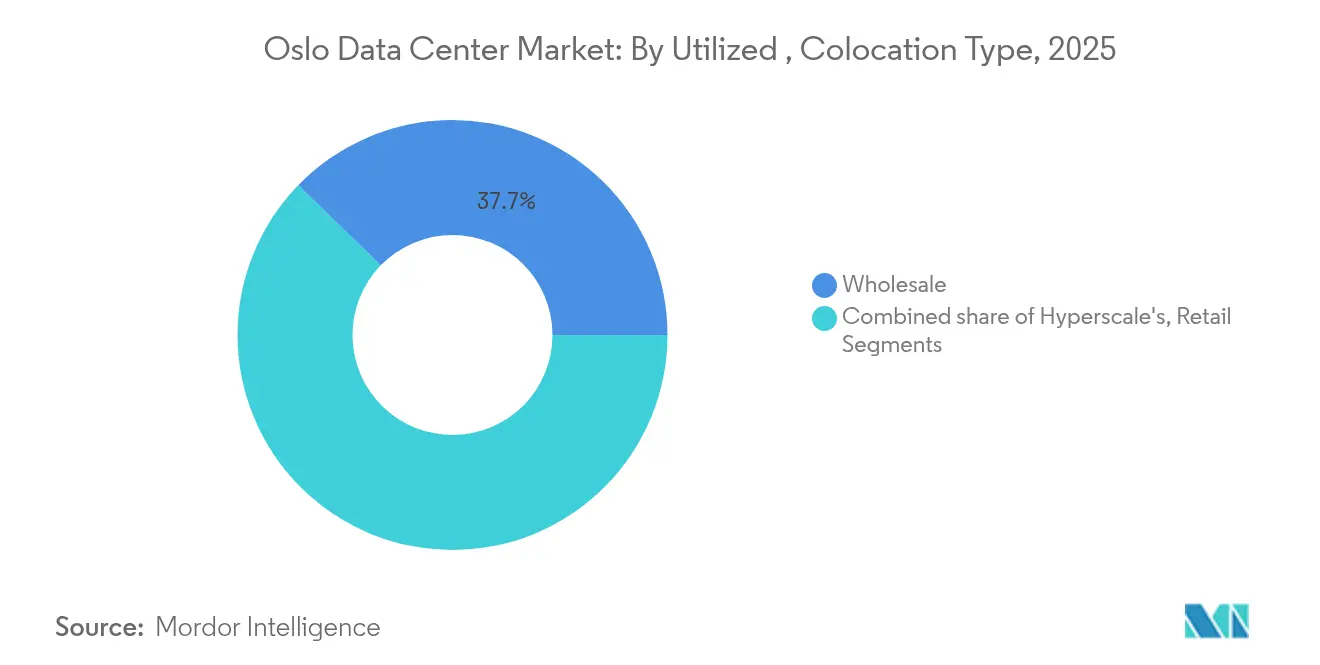
- Par modèle de colocation, le gros volume a représenté 37,74 % de la taille du marché des centres de données d'Oslo en 2025, et la colocation hyperscale progresse à un TCAC de 14,74 % jusqu'en 2031.
- Par utilisateur final, les services cloud et informatiques représentaient 22,05 % de la capacité en 2025 ; le secteur manufacturier affiche la trajectoire la plus rapide avec un TCAC de 15,34 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des centres de données d'Oslo
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mix énergétique renouvelable du réseau et climat froid | +2.5% | Oslo et régions adjacentes | Long terme (≥ 4 ans) |
| Allègement fiscal sur l'électricité pour les centres de données | +1.8% | National | Moyen terme (2-4 ans) |
| Pic de demande hyperscale lié à l'IA | +3.1% | Centré sur Oslo, attraction mondiale | Moyen terme (2-4 ans) |
| Nouveaux câbles transatlantiques et arctiques | +1.2% | Atterrissages dans l'Oslofjord | Long terme (≥ 4 ans) |
| Modèle de valorisation de la chaleur par le chauffage urbain | +1.0% | Zone métropolitaine d'Oslo | Moyen terme (2-4 ans) |
| Capital à faible coût via la taxonomie « Données pour le vert » de l'UE | +0.9% | Oslo et projets de l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Climat favorable et mix énergétique 100 % renouvelable
La Norvège alimente les centres de données en énergie hydroélectrique entièrement renouvelable, réduisant les émissions opérationnelles à quasi zéro et diminuant les coûts d'électricité jusqu'à 40 % par rapport aux principaux homologues européens.[1]Gouvernement norvégien, « Centres de données norvégiens – Des centrales durables et numériques », regjeringen.no Un climat ambiant frais favorise un refroidissement libre étendu, permettant des valeurs PUE typiques d'environ 1,1, bien en dessous du référentiel mondial de 1,57. En février 2025, le gouvernement a relevé la priorité d'allocation du réseau pour les sites dotés de systèmes de récupération de chaleur, récompensant les opérateurs qui s'intègrent au réseau de chauffage urbain d'Oslo. Ces facteurs attirent les entreprises mondiales qui alignent leur infrastructure sur leurs objectifs ESG tout en préservant leurs marges. L'avantage combiné en matière de durabilité et de coûts constitue un catalyseur à long terme pour le marché des centres de données d'Oslo.
Pic de demande hyperscale lié à l'IA (2025-2030)
L'essor des charges de travail IA accroît les densités par rack et pousse à des expansions multi-mégawatts. D'ici 2030, les salles prêtes pour l'IA devraient représenter 70 % de la capacité nordique. L'installation de Google d'une valeur de 600 millions d'euros à Skien pourrait à elle seule absorber 5 % de la consommation totale d'électricité de la Norvège lors de sa mise en service en 2026.[2]ITPro, « Google pose la première pierre de son premier centre de données norvégien », itpro.com Les fournisseurs de matériel répondent avec des cartes SmartNIC à haute bande passante et des solutions de refroidissement liquide conçues pour un trafic de 200 à 400 Gbps. Pour Oslo, l'appétit hyperscale se traduit par des campus plus vastes, des systèmes de refroidissement innovants et d'importantes demandes de raccordement au réseau qui reconfigurent les discussions sur la planification énergétique. Cette vague centrée sur l'IA est un moteur de croissance fondamental pour le marché des centres de données d'Oslo.
Nouveaux câbles transatlantiques et de connexion arctique atterrissant dans l'Oslofjord
Le câble Arctic Way (250 millions USD) reliera la Norvège continentale à Jan Mayen et au Svalbard, offrant à Oslo la voie sous-marine la plus septentrionale du monde d'ici 2028..[3]Space Norway et SubCom, « Contrat en vigueur pour le système de câble Arctic Way », subcom.com Far North Fiber ajoute une liaison Europe-Asie via l'Amérique du Nord, tandis que l'anneau N0R5KE Viking relie Bergen et Oslo avec une fibre de 192 cœurs d'ici fin 2025. La réduction de la latence, la diversification des itinéraires et le routage souverain rendent Oslo plus attrayant pour les charges de travail sensibles à la latence et les nœuds de reprise après sinistre. Une connectivité améliorée accélère davantage les investissements dans le marché des centres de données d'Oslo.
Accords d'achat de chaleur urbaine valorisant la chaleur résiduelle
Stack Infrastructure exporte environ 3,5 MW de chaleur depuis OSL01 vers le réseau Hafslund Oslo Celsio, chauffant 5 000 foyers et substituant 25 GWh d'énergie alternative par an. Les nouvelles constructions telles que Skygard à Hovinbyen sont conçues pour un modèle d'énergie circulaire similaire. Ces projets transforment les déchets thermiques en flux de revenus, s'alignent sur les objectifs climatiques municipaux et positionnent favorablement les opérateurs auprès des régulateurs. Une telle valorisation renforce la profondeur du marché des centres de données d'Oslo et illustre comment la durabilité devient un levier concurrentiel.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Moratoires d'utilisation des terres dans le Grand Oslo | −1.8% | Oslo métropolitain | Court terme (≤ 2 ans) |
| Hausse des frais de raccordement au réseau Statnett | −1.2% | National, focus Oslo | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre qualifiée pour le refroidissement liquide | −1.0% | National | Moyen terme (2-4 ans) |
| Opposition locale aux postes de transformation | −0.6% | Oslo urbain et suburbain | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Moratoires d'utilisation des terres dans le Grand Oslo
En juillet 2025, « centre de données » est devenu une catégorie d'utilisation des terres à part entière, ajoutant un niveau de contrôle aux révisions de zonage. Le budget climatique 2024 de la ville fixe un objectif de réduction des émissions de 95 % d'ici 2030, resserrant les conditions d'approbation pour les développements proches des zones résidentielles. Des analyses économiques montrent des frictions accrues pour les terrains agricoles ou proches de zones d'habitation, poussant les opérateurs à se tourner vers des conceptions verticales ou des sites suburbains. Ces obstacles en matière d'urbanisme ralentissent temporairement les extensions intra-périphériques et influencent les pipelines de projets sur l'ensemble du marché des centres de données d'Oslo.
Hausse des frais de raccordement au réseau (retard dans la mise à niveau de Statnett)
Une seule demande hyperscale de 840 MW pourrait représenter 5,5 % de la consommation nationale d'électricité, soulignant la pression sur la capacité du réseau. En 2024, le gouvernement a supprimé la taxe d'électricité préférentielle pour les centres de données, tandis que les prix de gros restent volatils depuis la crise énergétique de 2021. Le retard de Statnett allonge les délais de raccordement, contraignant les opérateurs à rechercher des gains d'efficacité et à conclure des accords d'achat d'électricité à long terme. Des coûts d'entrée plus élevés tempèrent la croissance à court terme sur l'ensemble du marché des centres de données d'Oslo.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données : les méga-installations reconfigurent le paysage
Les grandes installations contrôlaient 52,02 % des parts du marché des centres de données d'Oslo en 2025, reflétant la prévalence à long terme des constructions de 5 à 20 MW. Le segment méga, défini à partir de 45 MW, devrait enregistrer un TCAC de 14,93 % jusqu'en 2031, le plus élevé parmi toutes les tranches de taille. Cette progression est ancrée dans les économies d'échelle de l'IA et du cloud, avec des opérateurs qui concentrent les capacités sur des domaines de style campus pouvant doubler ou tripler grâce à des salles par phases. Le projet TikTok de Green Mountain d'une capacité de 90 à 150 MW et l'expansion OS-IX de Bulk en sont des exemples emblématiques.
Les méga-constructions stimulent l'innovation dans la logistique de la chaîne d'approvisionnement, la conception de sous-stations modulaires et les déploiements de refroidissement liquide en plusieurs étapes. La pénurie de terrains à Oslo pousse certains projets vers des départements périphériques tout en maintenant la latence des fibres dorsales en dessous de 3 ms. Les opérateurs maintiennent des installations moyennes pour des déploiements d'entreprise personnalisés, et les petits sites migrent de plus en plus vers des cas d'usage de périphérie. Ce rééquilibrage positionne les méga-campus comme le noyau de croissance du marché des centres de données d'Oslo.


Par type de niveau : la croissance du Niveau 4 signale un glissement vers les applications critiques
Le Niveau 3 a conservé 70,65 % des parts en 2025 grâce à son équilibre entre redondance N+1 et maîtrise des coûts. Pourtant, le Niveau 4 progresse avec un TCAC de 19,05 % à mesure que les charges de travail financières et gouvernementales exigent une topologie 2N et une architecture tolérante aux pannes. Les installations visant la certification Niveau 4 mettent l'accent sur les doubles chemins d'alimentation actifs, la maintenance simultanée et les boucles de refroidissement isolées aux défaillances.
Des projets comme DigiPlex Fetsund visent un PUE de 1,1 grâce à des systèmes d'air à évaporation indirecte tout en satisfaisant aux exigences du Niveau 4. L'obtention de la certification Niveau 4 renforce les accréditations en matière de souveraineté des données dans un contexte réglementaire de l'UE de plus en plus strict. Face à des obligations de disponibilité plus strictes, la taille du marché des centres de données d'Oslo pour les constructions de Niveau 4 augmentera régulièrement, tandis que les empreintes de Niveau 1/2 se réduiront à des exigences de niche.
Par type de centre de données : les fournisseurs de services cloud mènent la trajectoire de croissance
Les fournisseurs de colocation ont assuré 71,58 % de la capacité de 2025, tirant parti de baux flexibles et d'écosystèmes neutres vis-à-vis des opérateurs. Cependant, les fournisseurs de services cloud mèneront le peloton avec un TCAC de 18,32 % à mesure que les plateformes mondiales déploient des zones de disponibilité nordiques. L'hyperscale de Google à Skien en 2026 en est emblématique, ciblant des mélanges d'énergie sans carbone à 99 % selon itpro.com.
Le déploiement des fournisseurs de services cloud augmente la densité moyenne par rack à 30-50 kW et accélère l'adoption du refroidissement liquide et de la distribution d'alimentation en courant continu 48 V. Les entreprises valorisent toujours les suites de colocation dédiées pour le contrôle et la conformité, mais la migration des charges de travail vers le cloud public recalibre les schémas de demande. Ces évolutions soutiennent collectivement des taux d'utilisation élevés et renforcent la primauté des empreintes des fournisseurs de services cloud dans le marché des centres de données d'Oslo.
Par utilisation, type de colocation : la demande hyperscale reconfigure le marché
La colocation en gros volume représentait 37,74 % de la taille du marché des centres de données d'Oslo en 2025, offrant des suites dédiées précâblées pour l'aménagement des locataires. La colocation hyperscale connaît la croissance la plus rapide, à un TCAC de 14,74 %, car les locataires cloud et IA préfèrent des blocs multi-mégawatts avec une flexibilité de SLA. Les salles OS-IX de Bulk de mai 2025, pouvant accueillir jusqu'à 50 kW par rack, ciblent ce profil.
Les empreintes de détail restent pertinentes pour les PME ayant besoin d'une à cinq empreintes de rack avec des services gérés. Les opérateurs segmentent les installations, dédiant des colonnes électriques séparées aux clients hyperscale afin d'isoler les profils de charge des zones de détail. Cette bifurcation maximise le rendement des actifs et souligne l'opportunité centrée sur l'hyperscale au sein du marché des centres de données d'Oslo.
Par utilisation, utilisateur final : le secteur manufacturier mène la croissance
Les services cloud et informatiques détenaient 22,05 % des parts en 2025, les opérateurs SaaS et de plateformes ayant constitué des clusters centraux. La capacité manufacturière devrait progresser à un TCAC de 15,34 %, portée par les capteurs de l'Industrie 4,0, le contrôle qualité piloté par l'IA et la maintenance prédictive. L'« usine IA » de Telenor en 2025 souligne la demande industrielle de calcul dédié intégré aux piles de technologies opérationnelles.
D'autres secteurs — télécommunications, médias, BFSI, gouvernement et commerce électronique — continuent de déployer des nœuds sécurisés, mais la numérisation industrielle impose le rythme le plus rapide. Des microsites de périphérie apparaissent à proximité des lignes de production pour ramener la latence en dessous de 10 ms. Cette dynamique industrielle diversifie les revenus et amplifie la résilience sectorielle sur l'ensemble du marché des centres de données d'Oslo.
Analyse géographique
La ville d'Oslo concentre les anneaux de fibre optique, les atterrissages de câbles sous-marins et la main-d'œuvre qualifiée, ancrant l'essentiel de la capacité nationale. Des projets tels que le site urbain de Skygard d'une valeur de 2,4 milliards NOK associent des salles de données sécurisées à des espaces verts publics, illustrant la façon dont les opérateurs s'adaptent au zonage urbain tout en restant à moins de 5 km du centre-ville. L'effet de clustering cultive des sous-traitants spécialisés, des fournisseurs d'énergie résilients et des fournisseurs de fibre noire qui renforcent la domination d'Oslo dans le marché des centres de données d'Oslo.
Les départements périphériques d'Akershus et d'Østfold émergent comme des zones de débordement rentables, offrant de plus grandes parcelles de terrain et des permis plus faciles à obtenir. Green Mountain et d'autres acteurs hyperscale préfèrent ces zones pour leurs empreintes de campus tout en maintenant une latence inférieure à 3 ms vers l'échange Internet d'Oslo. Les mises à niveau du réseau peinent à suivre la demande, ce qui pousse les promoteurs à souvent échelonner les constructions autour de raccordements Statnett progressifs ou d'énergies renouvelables en autoconsommation.
Les nœuds côtiers près de l'Oslofjord gagnent en importance grâce aux nouveaux atterrissages de câbles tels que Arctic Way et N0R5KE Viking qui raccourcissent les trajets transatlantiques. Ces sites marient la fibre directe aux échanges continentaux avec l'accès à l'éolien offshore, les rendant idéaux pour les clusters de périphérie et les nœuds de distribution de contenu. Dans l'ensemble, la configuration tri-régionale — cœur urbain, départements suburbains et zones d'atterrissage côtières — crée une topologie équilibrée qui renforce la résilience et la scalabilité sur l'ensemble du marché des centres de données d'Oslo.
Paysage réglementaire
La Norvège a renforcé le périmètre réglementaire formel autour des centres de données grâce au règlement sur les centres de données (datasenterforskriften), adopté le 18 décembre 2024. Ces règles ont instauré une inscription obligatoire auprès de l'Autorité norvégienne des communications (Nkom) pour les opérateurs dépassant 0,5 MW de puissance électrique souscrite. Les lignes directrices associées et le calendrier de mise en conformité progressif ont abouti à une inscription obligatoire pour les opérateurs existants avant le 1er juillet 2025, accompagnée d'exigences en matière de systèmes de gestion de la sécurité, d'évaluations des risques et des vulnérabilités, et de planification de la continuité, autant d'éléments qui influencent la conception des sites, les procédures d'exploitation et le choix des fournisseurs sur le marché d'Oslo.
Le débat politique a également porté sur le degré de contrôle à exercer sur le secteur au-delà des obligations d'inscription et de préparation. Le 26 février 2026, le Parlement norvégien a rejeté un régime de licence national, maintenant ainsi le modèle actuel centré sur l'inscription auprès de Nkom et la préparation sécuritaire plutôt qu'un dispositif de licence complet. Parallèlement, l'examen local de l'aménagement dans le Grand Oslo continue de façonner les trajectoires de développement via les révisions de zonage et d'utilisation des sols.
Analyse de la chaîne de valeur
La chaîne de valeur des centres de données d'Oslo commence par l'approvisionnement en électricité et l'accès au réseau, soutenus par l'électricité hydroélectrique renouvelable de la Norvège et un profil climatique favorable à un refroidissement à haute efficacité. L'infrastructure de réseau et de raccordement façonne le phasage des projets et le calendrier des dépenses d'investissement, les développeurs et opérateurs structurant des ensembles électriques à long délai autour des postes de transformation, transformateurs, appareillages de commutation et générateurs de secours pour atteindre les objectifs de redondance Tier 3 et Tier 4 observés sur ce marché.
À mesure que les densités de racks augmentent, les capacités de refroidissement et de gestion thermique en amont deviennent de plus en plus centrales. Les campus norvégiens déploient également de plus en plus des approches de refroidissement avancées, notamment des systèmes à eau de mer en boucle fermée, comme le montre le modèle du Lefdal Mine Datacenter. En amont-aval, des opérateurs de colocation et de plateformes tels que Green Mountain, STACK Infrastructure et Lefdal Mine Datacenter agrègent la demande des hyperscalers, des entreprises et des charges de travail du secteur public, en travaillant avec des EPC, des fournisseurs de composants modulaires et des fournisseurs de fibre optique pour livrer des capacités par phases. En aval, l'interconnexion et les accès au cloud, ainsi que la valorisation du chauffage urbain lorsqu'elle est disponible, complètent la chaîne, tandis que des investisseurs en infrastructures comme 3i Infrastructure sont devenus plus visibles en tant que pourvoyeurs de capitaux soutenant le développement et l'expansion de campus de forte densité énergétique.
Paysage concurrentiel
Le marché des centres de données d'Oslo est modérément consolidé avec plusieurs acteurs tels que Stack Infrastructure, Inc., Bulk Infrastructure Group AS, Blix Solutions AS, etc. Les entreprises investissent continuellement dans des partenariats stratégiques et des développements de produits pour acquérir des parts de marché substantielles. Voici quelques-uns des développements récents sur le marché :
En mai 2023, DE-CIX a annoncé que ses nouveaux points d'échange Internet DE-CIX étaient disponibles dans les centres de données d'Oslo et de Kristiansand gérés par Bulk. Son service InterconnectionFLEX sera disponible grâce à une collaboration avec Bulk Infrastructure Group, offrant aux utilisateurs un package d'interconnexion pour le peering, la connectivité cloud et les interconnexions de réseaux privés (PNI). Les clients auront également un accès direct à plus de 50 clouds, plus de 2 000 réseaux locaux et internationaux, et plus de 250 centres de données en Allemagne, en Europe du Sud et aux États-Unis.
En janvier 2023, Green Mountain a achevé la construction d'un nouveau centre de données de 13,5 MW adjacent à son campus actuel OSL1-Enebakk. Il s'agit du troisième centre de données du campus, conçu pour la colocation. Avec cet ajout, le campus de centres de données d'Enebakk compte désormais trois centres de données. Les deux premiers centres de données de 4 MW accueilleront un seul locataire, tandis que la troisième structure de 13,5 MW hébergera plusieurs locataires. Le bâtiment de 10 000 m² sur trois étages est conçu selon les normes Niveau 3 et dispose de 1 300 m² d'espace blanc par étage. La capacité a déjà été réservée pour de nombreux clients, bien qu'il reste encore de la capacité disponible dans ce bâtiment et pour les futures extensions prévues du campus.
Leaders du secteur des centres de données d'Oslo
Stack Infrastructure
Bulk Infrastructure
Green Mountain
DigiPlex (Stack EMEA)
Lefdal Mine Datacenter
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité clé sur le marché des centres de données d'Oslo est la montée en puissance de la colocation à haute densité orientée IA, tout en opérant dans le cadre norvégien de sécurité et d'inscription de plus en plus strict pour les opérateurs dépassant 0,5 MW de puissance électrique souscrite auprès de Nkom. Cette combinaison crée une marge de manœuvre pour les opérateurs et fournisseurs capables d'industrialiser la conformité (systèmes de gestion de la sécurité, évaluations des risques et planification de la continuité) tout en répondant aux besoins d'ingénierie liés au refroidissement liquide, aux raccordements réseau à plus haute tension et à l'intégration de la récupération de chaleur. Les priorités de planification et d'accès au réseau dans la région d'Oslo récompensent de plus en plus cette intégration, en particulier lorsque les campus peuvent s'aligner sur les exigences de réutilisation de la chaleur.
La formation de capital et les pipelines de construction à travers la Norvège signalent également des plateformes de croissance investissables susceptibles d'influencer l'écosystème d'Oslo par des effets d'entraînement sur les talents, la chaîne d'approvisionnement et la clientèle. En mars 2026, Lefdal Mine Datacenter a annoncé une capacité opérationnelle de 37 MW avec 43 MW en construction, et 3i Infrastructure a accepté d'investir environ 300 millions d'EUR pour une participation majoritaire, avec un achèvement prévu pour l'été 2026, illustrant le financement institutionnel derrière les campus norvégiens. Parallèlement, le suivi du secteur indique que la Norvège a mené les pays nordiques en matière d'adoption de la colocation en 2025, renforçant l'attrait commercial pour des suites de gros et hyperscale supplémentaires, des conceptions riches en interconnexion, et des partenariats de réutilisation de la chaleur qui s'inscrivent dans le récit de durabilité et les contraintes urbaines d'Oslo.
Développements récents du secteur
- Juin 2026 : Magnora Data Center ASA cotée sur Euronext Growth Oslo avec un portefeuille de 585 MW répartis entre la Norvège, la Suède, la Finlande et l'Italie. Cette cotation reflète un canal de marché de capitaux publics pour financer l'expansion des centres de données européens dans la région d'Oslo et au-delà, élargissant l'accès au capital de croissance pour le secteur.
- Juin 2026 : Green Horizon obtient l'approbation de planification pour le projet de centre de données Norway 1 (36 MW) dans le sud-ouest de la Norvège. Cette autorisation réglementaire permet un développement à court terme et des synergies potentielles de réutilisation de la chaleur et d'interconnexion au réseau dans un corridor clé adjacent à Oslo.
- Juin 2026 : atNorth s'étend en Norvège avec l'acquisition de terrains à Haugaland pour un nouveau centre de données NOR01 (120 MW initiaux, extensible à 350 MW). Cette implantation renforce la capacité de centres de données IA de la Norvège et soutient le développement d'infrastructures IA régionales en tirant parti de l'hydroélectricité et des avantages de refroidissement.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Selon cette méthodologie, le marché des centres de données d'Oslo couvre les installations commerciales et dédiées fournissant des services de calcul et de stockage dans la région d'Oslo. Nous le mesurons à travers les dépenses et les revenus liés à la construction, à l'aménagement et à l'exploitation des capacités des centres de données.
Exclusions du périmètre : le marché n'inclut pas les dispositifs informatiques des utilisateurs finaux situés hors du centre de données (par exemple, les ordinateurs portables d'entreprise et le matériel réseau de bureau) ni les réseaux d'accès télécoms.
Aperçu de la segmentation
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Massif
- Méga
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par type de centre de données
- Fournisseurs de services cloud (FSC)
- Entreprise, modulaire et périphérie
- Colocation
- Utilisé
- Type de colocation
- Détail
- Gros volume
- Hyperscale
- Utilisateur final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Industrie manufacturière
- Commerce électronique
- Autres utilisateurs finaux
- Type de colocation
- Non utilisé
- Utilisé
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte spécifique à Oslo et ancrer le modèle avec des signaux publics traçables. Nous nous sommes principalement appuyés sur les statistiques officielles de l'énergie et de l'électricité, les notes de politique relatives aux centres de données et les indicateurs TIC nationaux pour comprendre comment la demande peut se traduire en ajouts de MW et en dépenses associées.
Pour les vérifications croisées, nous avons utilisé des sources publiques telles que Statistics Norway pour les tendances macroéconomiques et sectorielles, la Direction norvégienne des ressources hydrauliques et de l'énergie pour le contexte du réseau et de l'électricité, et l'Autorité norvégienne des communications pour les indicateurs de connectivité et de télécommunications. Nous avons également examiné des publications européennes sur le climat et l'énergie pour éclairer les hypothèses de référence utilisées dans la planification des infrastructures nordiques. Parallèlement, nous avons examiné les dépôts d'entreprises, les présentations aux investisseurs et les documents publics liés aux permis lorsqu'ils étaient disponibles, ainsi que la couverture médiatique de sources réputées. Des abonnements payants à des bases de données ont été utilisés de manière limitée pour les données financières et l'intelligence d'entreprise, le suivi des actualités et des finances, ainsi que les bases de données de brevets pour vérifier l'orientation technologique. Les sources documentaires listées ici sont uniquement illustratives. De nombreux autres documents ont été utilisés pour collecter des données, valider des hypothèses et clarifier des points qui n'étaient pas explicites dans les rapports publics.
Entretiens et enquêtes primaires
Nous utilisons des entretiens d'experts et des enquêtes auprès des opérateurs de centres de données, des développeurs, des spécialistes de l'énergie, des gestionnaires technologiques, et des utilisateurs d'entreprise à travers la Norvège. Leurs réponses aident à valider la capacité existante et planifiée, l'utilisation, les frais récurrents d'espace et d'énergie, la demande des clients, et le calendrier des projets. Les analystes utilisent ces résultats pour combler les lacunes des registres publics et concilier le modèle de marché final.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier rang : 30 % | Direction générale (CXO) : 15 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 20 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où la demande de capacité est reconstituée à partir de la croissance de la charge des centres de données d'Oslo, des annonces de pipeline et des contraintes liées à la disponibilité de l'électricité et à la préparation des sites. Cette demande est ensuite traduite en valeur de marché à l'aide de relations de coûts et de revenus typiques. Pour maintenir des totaux réalistes, nous corroborons les résultats avec des vérifications ascendantes sélectives, notamment des échantillons d'ajouts de MW par installation, la densité de racks typique et des fourchettes de tarification échantillonnées pour la colocation et l'espace de gros.
Les intrants clés de ce marché comprennent la charge informatique installée et planifiée en MW, les hypothèses moyennes d'efficacité d'utilisation de l'énergie utilisées localement, l'orientation des prix de l'électricité et la disponibilité d'électricité contractée, les évolutions de densité de racks liées aux charges de travail IA et haute performance, et les délais de construction pour les systèmes électriques et de refroidissement. Lorsque la visibilité ascendante est incomplète, par exemple pour des projets en phase initiale sans conception électrique confirmée, nous utilisons des hypothèses conservatrices d'utilisation et de calendrier, puis testons la sensibilité avec des scénarios alternatifs. Les prévisions sont construites à l'aide d'analyses de scénarios, car le court terme dépend des permis, des files d'attente de raccordement au réseau et de la rapidité des engagements hyperscale. Les résultats des scénarios sont également confrontés à ce que les répondants primaires jugent réalisable par année.
Validation des données et cycle de mise à jour
Les résultats du modèle sont validés par des vérifications de cohérence entre les MW, les dépenses implicites par MW, et le rythme des ajouts de capacité que la région d'Oslo peut raisonnablement absorber. Nous effectuons également des vérifications d'écart par rapport à des signaux indépendants tels que les connexions électriques déclarées, l'activité de construction et les annonces publiques. Tout résultat qui semble hors plage est réexaminé avant validation finale.
Un second analyste revoit les hypothèses clés, les calculs et les conversions d'unités. Des appels de suivi sont déclenchés lorsque les retours primaires entrent en contradiction avec les indicateurs publics. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, tels que des retards de grands projets, de nouveaux changements de politique énergétique ou des annonces majeures de capacité. Avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vision la plus récente.
Dimensionnement du marché des centres de données d'Oslo par Mordor Intelligence comparé à d'autres estimations publiées
Les chiffres publiés du marché pour les centres de données d'Oslo peuvent varier considérablement, en partie parce que certaines sources dimensionnent l'investissement en construction, d'autres se concentrent sur les revenus de colocation, et certaines mélangent les dépenses au niveau national avec la demande au niveau de la ville. Les différences proviennent également de l'année sélectionnée, de l'approche de conversion des devises, et du fait que l'estimation soit liée aux ajouts de MW ou aux dépenses plus larges en infrastructures numériques.
Le tableau de référence montre un écart provenant principalement de ce qui est compté comme valeur de marché. Dans le modèle de Mordor Intelligence, le total est lié à la construction de capacité et aux opérations à Oslo liées à la base de MW locale, plutôt qu'aux totaux à l'échelle de la Norvège ou aux annonces d'investissement national ponctuelles. Si d'autres estimations utilisent une géographie plus large, traitent les dépenses d'investissement comme la valeur totale du marché, ou supposent une progression des prix plus rapide sans vérifications sectorielles, leurs totaux peuvent augmenter rapidement même lorsque les perspectives de MW sont globalement similaires.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,45 milliard d'USD (2025) | |
| Cabinet de conseil mondial A | 1,55 milliard d'USD (2024) | Utilise une année de référence différente et privilégie les dépenses d'investissement nationales et les dépenses d'investissement engagées, qui peuvent devancer les revenus et la valeur d'exploitation réalisés à Oslo cette année-là. |
| Cabinet de suivi sectoriel B | 2,82 milliards d'USD (2023) | Combine les revenus de colocation à l'échelle de la Norvège avec les annonces de construction hyperscale et applique une logique de répartition limitée pour Oslo, ce qui peut surestimer le total au niveau de la ville lorsque les projets en pipeline sont encore en phase préalable à la construction. |
En examinant le tableau, la manière la plus reproductible de maintenir l'estimation stable consiste à séparer la valeur liée à la capacité au niveau de la ville des annonces d'investissement au niveau national. Nous testons ensuite le montant implicite en USD par MW par rapport à ce que les opérateurs et fournisseurs décrivent comme réalisable. Grâce à ces vérifications, la taille du marché reste traçable à un bassin de demande clair et peut être mise à jour proprement lorsque de nouvelles capacités, tarifications ou contraintes énergétiques évoluent.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des centres de données d'Oslo en 2026 ?
La taille du marché des centres de données d'Oslo est de 185,34 MW en 2026, avec une hausse prévue à 327,61 MW d'ici 2031, à un TCAC de 12,06 %.
Quel segment de taille d'installation connaît la croissance la plus rapide ?
Les méga centres de données affichent la croissance la plus élevée, enregistrant un TCAC de 14,93 % entre 2026 et 2031, à mesure que les charges de travail hyperscale et IA se concentrent.
Pourquoi les centres de données de Niveau 4 gagnent-ils en dynamique ?
Des exigences plus strictes en matière de disponibilité, de souveraineté des données et de conformité poussent les entreprises vers les redondances de Niveau 4, conférant à cette catégorie un TCAC de 19,05 % jusqu'en 2031.
Qu'est-ce qui rend Oslo attractive pour les opérateurs axés sur la durabilité ?
L'accès à une énergie hydroélectrique 100 % renouvelable, un climat froid permettant de faibles ratios PUE et des incitations à la récupération de chaleur résiduelle se combinent pour réduire les coûts d'exploitation et les émissions.
Quel est l'impact de l'expansion des câbles sous-marins sur la position d'Oslo ?
De nouveaux systèmes tels que Arctic Way, Far North Fiber et N0R5KE Viking réduisent la latence, améliorent la diversité des itinéraires et renforcent le rôle d'Oslo comme passerelle numérique septentrionale.
Quels défis politiques pourraient ralentir la croissance à court terme ?
Les moratoires d'utilisation des terres dans le Grand Oslo et la hausse des frais de raccordement au réseau due au retard de mise à niveau de Statnett augmentent la complexité des autorisations et les coûts en capital pour les promoteurs.
Dernière mise à jour de la page le:
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.
- Marché de la consommation d'eau des centres de données en Thaïlande La demande de consommation d'eau en Thaïlande, couvrant la taille des installations et le niveau.
- Marché de la mise en réseau des centres de données au Nigeria Le réseau au Nigéria, réparti par composant, utilisateur final et type de centre de données.
- Marché du refroidissement des centres de données aux Émirats arabes unis La demande en refroidissement aux Émirats arabes unis, couvrant le type d'installation, le niveau et la technologie de refroidissement.
- Marché des réseaux de centres de données en Asie-Pacifique Les réseaux en Asie-Pacifique, répartis par composant.
- Marché norvégien des centres de données hyperscale Les sites hyperscale en Norvège, répartis par type d'installation, composant et niveau (tier).
- Marché de la transformation des centres de données Modernisation sur le marché mondial, couvrant les services, le niveau du centre de données et l'utilisateur final.
- Marché de la construction de centres de données en Norvège La construction en Norvège, répartie par niveau.
- Marché singapourien de la consommation d'eau pour centres de données La consommation d'eau à Singapour, répartie par taille des installations et niveau (tier).
- Marché du stockage des data centers au Moyen-Orient Stockage au Moyen-Orient, réparti par technologie de stockage, type de stockage et utilisateur final.
- Marché de la mise en réseau des centres de données en Amérique du Nord Mise en réseau en Amérique du Nord, répartie par composant, utilisateur final et type de centre de données.



