
ノルウェー・ハイパースケール・データセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.7 十億米ドル |
| 市場規模 (2026) | 0.84 十億米ドル |
| 市場規模 (2031) | 2.06 十億米ドル |
| 成長率 (2026 - 2031) | 19.65 % |
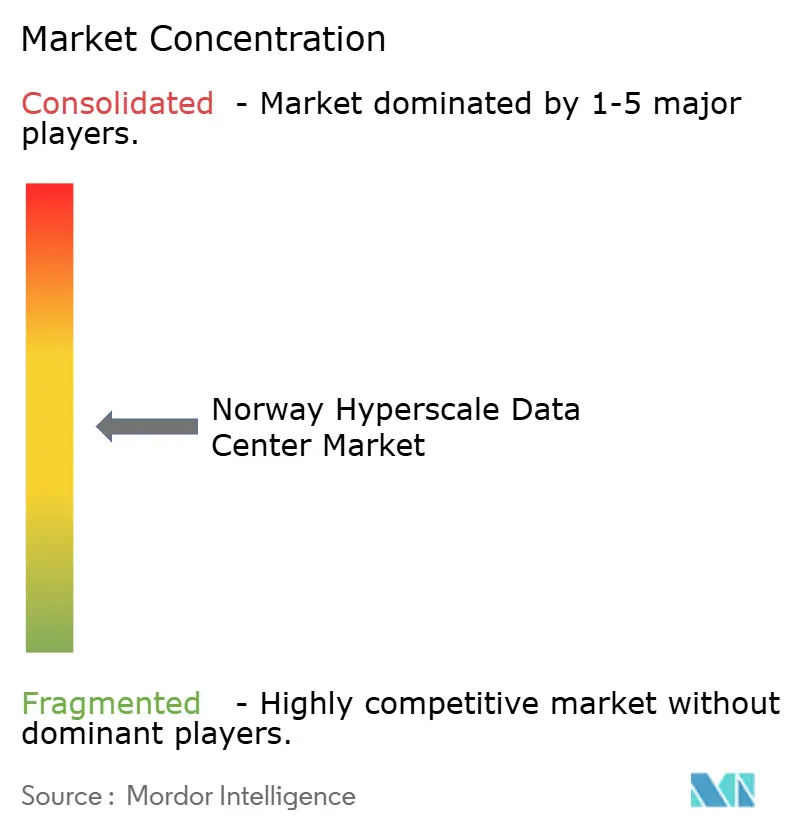
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるノルウェー・ハイパースケール・データセンター市場分析
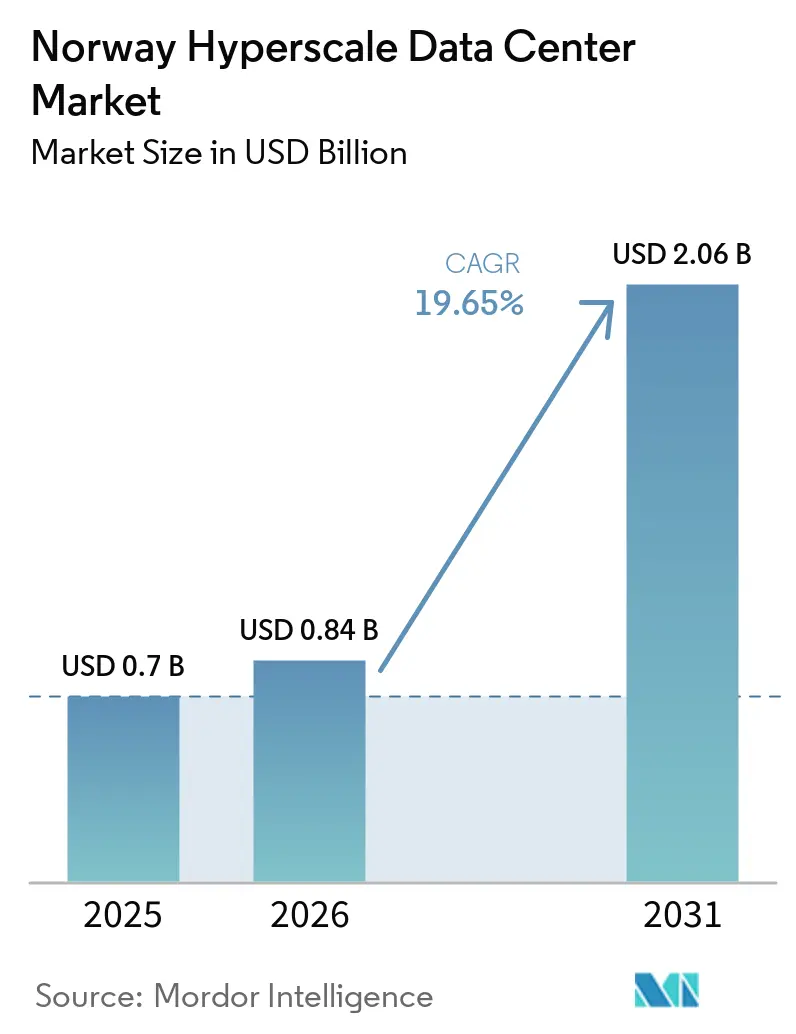
ノルウェーハイパースケールデータセンター市場規模は2025年に7億米ドル、2026年に8億4,000万米ドルと予測され、2031年までに20.6億米ドルに達し、2026年から2031年にかけて19.65% CAGRで成長する見込みである。生産量の観点では、市場は2025年に540メガワット(千単位)と評価され、2026年の1,190メガワット(千単位)から2031年には4,590メガワット(千単位)へと、予測期間(2026年~2031年)において17.14% CAGRで成長すると予測されてい。
ソブリンクラウドサービスへの需要拡大、低炭素AIワークロード、および数十メガット規模の再生可能エネルギー契約がこの成長を支えている。事業者は卸売電力価格が0.05ユーロ/kWh未満であること、北極圏グレードのフリーエアクーリング、ならびに地域および同盟国のインフラプロバイダーを優遇する政策枠組みから恩恵を受けている。競争上の勢いは、ハイパースケーラーによる自社建設戦略、液冷GPUクラスターへの急速な移行、およびモジュール式建設を促進するコスト圧力によってさらに強化されている。その結果、ノルウェーハイパースケールデータセンター市場はエネルギー集約型クラウドおよびAI展開における欧州の優先ノードとして際立っており、当セクターの緩やかな統合はニッチなワークロードを対象とする専門参入者に機会をもたらしている。
主要レポートのポイント
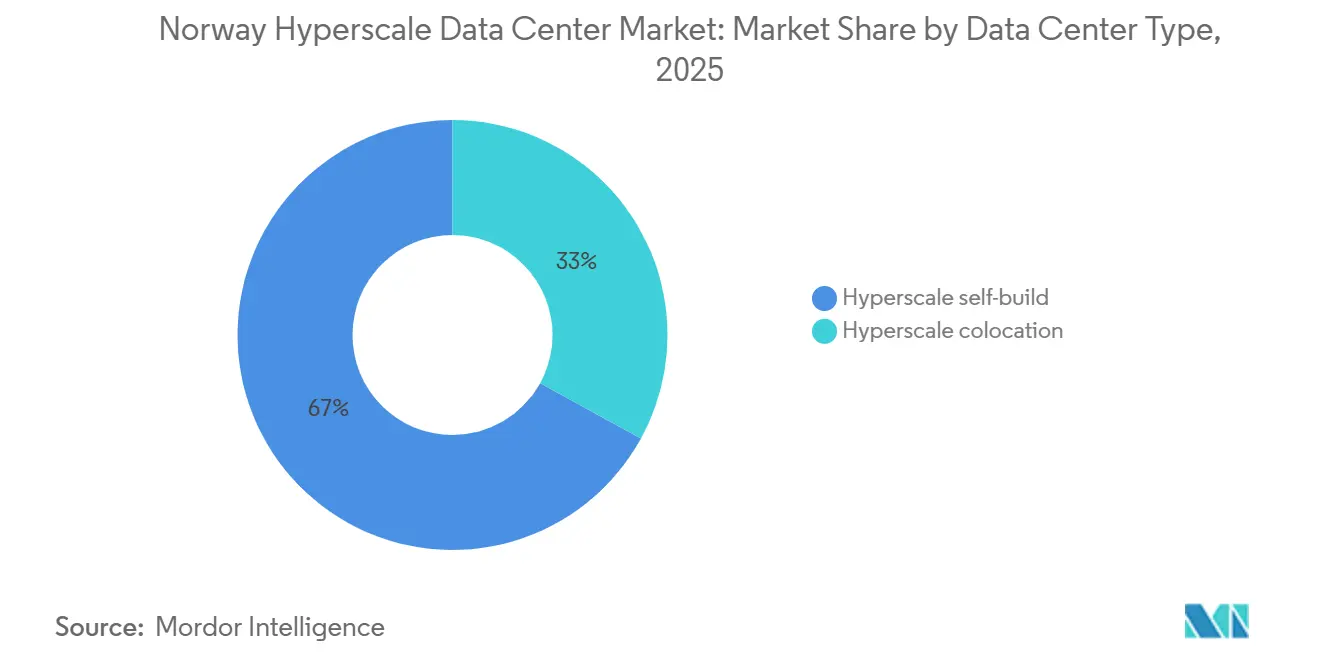
- データセンタータイプ別では、自社建設施設が2025年のノルウェー ハイパースケール データセンター 市場シェアの67%を占め、ハイパースケール コロケーションは2026年から2031年にかけて最も速い21.5%のCAGRを記録すると予測されています。
- コンポーネント別では、ITインフラストラクチャが2025年のノルウェー ハイパースケール データセンター 市場の41%を占め、主に高度な冷却システムを含む機械インフラストラクチャは2031年までに22.0%のCAGRで拡大すると予測されています。
- ティア標準別では、ティアIII施設が2025年の収益シェアの78%を獲得し、ティアIVは2031年までに21.0%のCAGRで成長すると予測されています。
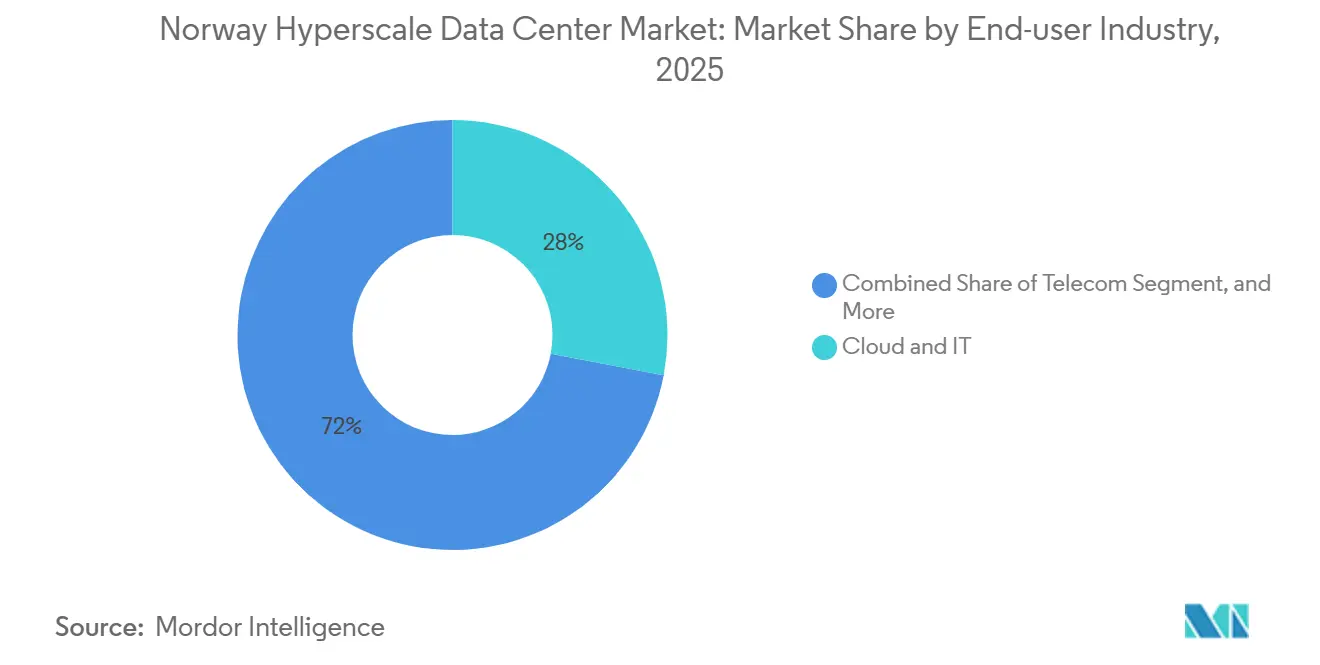
- エンドユーザー産業別では、クラウドおよびITサービスが2025年に28%のシェアでリードしており、同セグメントは2031年までに20.5%のCAGRで成長すると予測されています。
- データセンターサイズ別では、マッシブサイトが2025年に39.5%のシェアを占め、メガサイトは2031年までに最も速い21.2%のCAGRを記録すると予測されています。
ノルウェー・ハイパースケール・データセンター市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ソブリン・クラウドの義務化 | +3.2% | 国内、東ノルウェー重点 | 中期(2〜4年) |
| 400ms未満のEUレイテンシー閾値 | +2.8% | 国内、北欧への波及 | 長期(4年以上) |
| EUR0.05/kWh未満の再生可能水力電力購入契約 | +4.1% | 国内、北部・西部で最も顕著 | 長期(4年以上) |
| 熱再利用補助金 | +1.9% | 国内、都市部集中 | 中期(2〜4年) |
| 45gCO₂/kWh未満の生成AI(ジェネレーティブAI)クラスター | +3.7% | 国内、北部優位 | 短期(2年以内) |
| デジタルツインおよびHPCプロジェクト | +2.1% | 国内、研究拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
重要な公共部門ワークロードに対するソブリン・クラウドの義務化急増
政府方針は現在、厳格なデータ主権基準を満たす国内管理インフラ上に機密サービスを置くことを義務付けています。Telenor・AWSなどのパートナーシップはノルウェー法人、現地鍵管理、国内運営を軸に構成されており、これらの規則に沿った専用キャンパスをハイパースケーラーが建設するよう促しています。[1].ソブリン要件はそのため直接投資を加速させ、コンプライアンス認証が可能な地域プレイヤーを優遇します。
400ms未満のEUレイテンシー閾値が北欧をエッジ・オブ・コアハブとして優位にする
ノルウェーの通信経路は欧州企業の半数以上に対して400ミリ秒未満の往復遅延を実現しており、大規模な処理能力を必要とするエッジ隣接ワークロードにとって同国を魅力的なものにしています。OS-IXによる60以上のネットワーク集約と新たな海底ケーブルがフランクフルトおよびロンドンへのレイテンシーを短縮し、金融取引、IoT、混合現実プロバイダーがオスロ周辺の容量を拡大するよう促しています。
EUR0.05/kWh未満の300MW以上の再生可能水力電力購入契約
長期水力発電契約は、ほとんどの西欧市場が対抗できない水準で電力コストを固定し、AI学習クラスターの運営コストを最大60%削減します。GoogleのSkienキャンパスの多段階展開計画は、初期経済性が実証された後に容量を4倍にする計画で、コスト優位性の大きさを示しています。
45gCO₂/kWh未満を求める生成AI(ジェネレーティブAI)GPUクラスター
企業のネットゼロコミットメントは、マルチペタフロップGPUファームに低炭素電力を必要とします。ノルウェーの電力網は水力発電の優位性により平均45gCO₂/kWhを達成しており、EU企業持続可能性報告指令の下でのデジタル・サステナビリティ開示要件を満たしています。TelenorのNVIDIA搭載AIファクトリーのような先行プロジェクトは、オフセットクレジットなしでモデルの学習や微調整を行いたい企業からプレミアムを獲得しています。
制約要因の影響分析*
| 制約要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| オスロ近郊の132kV系統接続スロットの不足 | –2.3% | 東ノルウェー | 短期(2年以内) |
| データホールへの固定資産税の上昇 | –1.7% | 国内 | 中期(2〜4年) |
| より厳格な騒音規制 | –0.9% | 国内都市部 | 中期(2〜4年) |
| GPU・光学部品のリードタイム52週超 | –1.4% | 国内 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オスロ近郊の132kV系統接続スロットの不足
送電事業者Statnettは現在の都市部容量を超える3,300MW相当のデータセンター申請を受理しています。プロジェクトは現在、高圧電力供給に5〜10年の待機期間に直面しており、新規供給を遅延させ、事業者を北ノルウェーまたはモジュール式オンサイト発電へと誘導しています。[2].
データホールに対する固定資産税提案の上昇
自治体は、大規模サーバーファームに対して実効的な地方税率を3倍にする可能性のある課税を議論しており、人員対資本比率の低さを根拠としています。評価額や経過措置規定を巡る不確実性がサイト選定モデルを複雑化させ、新規参入事業者の短期的な経済性を低下させる可能性があります。[3].
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:ソブリン自社建設の優位性とコロケーションの急速な追い上げ
ハイパースケール自社建設キャンパスは、クラウド大手がソブリンクラウド認証を満たし、AI専用冷却ネットワークを統合するためにカスタム設計を導入したことにより、2025年のノルウェー ハイパースケール データセンター 市場の67%を維持しました。このセグメントの規模は、直接電力購入契約(PPA)とオンサイト変電所の導入を可能にし、長期的な投資期間を支えています。ハイパースケール コロケーションは規模こそ小さいものの、規制産業が施設を所有せずにコンプライアントな容量を求めるため、2026年から2031年にかけて21.5%のCAGRで成長すると予測されています。
テナント主導の需要は、30〜50 kW/ラック密度向けに設計されたマルチテナントホールのパイプラインを支え、北欧の専門オペレーターがソブリンカーネルサービス、インラック液体冷却、および地域エネルギーグリッドへの廃熱再利用リンクをバンドルするよう促しています。この柔軟なモデルは、ローカル所有権という制上の保護を維持しながら、GPUリッチなクラスターを導入する企業をサポートします。
コンポーネント別:冷却システムがコンピュート支出を上回る勢いで拡大
ITインフラストラクチャは、GPUの調達サイクルおよびカスタムサーバーの展開を反映し、2025年のノルウェー ハイパースケール データセンター 市場において最大のシェアである41%を占めました。しかし、主にダイレクトトゥチップおよびイマージョン冷却を含む機械インフラストラクチャは、プロセッサの消費電力の増加と高度な熱抽出技術の必要性に牽引され、2026年から2031年にかけて22.0%のCAGRを記録すると予測されています。
オペレーターは、高密度AIホールにおける熱負荷を管理し、電力使用効率(PUE)を改善するために、デュアルループ コールドプレート冷却、誘電体イマージョンタンク、およびリアドア熱交換器の採用を拡大しています。廃熱再利用の取り組みも、廃熱を地域暖房ネットワークに転送するシステムへの投資を支援しており、ノルウェーの次世代ハイパースケール施設における機械インフラストラクチャの役割を強化しています。
ティア標準別:主流のティアIIIと選択的なティアIV建設
ティアIII施設は、運用信頼性、保守性、およびインフラストラクチャコストのバランスを反映し、2025年のノルウェー ハイパースケール データセンター 市場の78%を占めました。ティアIV施設は、より小さなシェアを占めるものの、強化された冗長性、フォールトトレランス、および最小限のサービス中断を必要とする銀行、防衛、およびヘルスケアのワークロードからの需要に牽引され、2026年から2031年にかけて21.0%のCAGRで成長すると予測されています。
ノルウェーの地下施設であるLefdal Mine Data Centerは、再利用された鉱山環境の恩恵を受けており、自然な物理的保護と有利な冷却条件を提供しています。このような施設は、機密性の高い高密度コンピューティングワークロードをサポートできますが、必要な可用性レベルは地下という立地だけでなく、施設の認定設計と実装された冗長性に依存します。
エンドユーザー産業別:クラウドサービスが引き続き優位
クラウドおよびITサービスは2025年のノルウェー ハイパースケール データセンター 市場の28%を占め、ノルウェー企業がERPシステム、分析プラットフォーム、および生成AIワークロードをエネルギー効率の高いハイパースケール施設に移行することに牽引され、2026年から2031年にかけて20.5%のCAGRで成長すると予測されています。通信事業者もネットワーククラウドの収束を推進しており、データセンターインフラストラクチャを活用して5Gスタンドアロンコアおよびエッジコンピューティングをサポートしています。一方、銀行・金融サービス・保険(BFSI)および政府機関は、高度な暗号化、鍵管理、および監査ログへの需要を支援するセキュアでローカルコンプライアントなインフラストラクチャを引き続き優先しています。
製造業、メディア、およびeコマースは、企業がデジタルツインシミュレーション、リアルタイムレンダリング、および季節的な小売ワークロードにGPUクラスターを採用するにつれて、追加の成長機会を示しています。このような用途の拡大は、CPU中心のインフラストラクチャと高密度GPU最適化コンピューティング環境の両方に対する需要を支えています。
注記: 個別セグメントのシェアはレポート購入後にすべてご確認いただけます
データセンター規模別:メガスケールが注目の的に
マッシブスケールキャンパスは、大規模で集中型のコンピューティングインフラストラクチャへの需要を反映し、2025年のノルウェー ハイパースケール データセンター 市場の39.5%を占めました。メガスケール施設は、高濃度のアクセラレーター、十分な電力供給、および高度な冷却システムを必要とするAIワークロードに牽引され、2026年から2031年にかけて21.2%のCAGRを記録すると予測されています。規模の経済は、専用変電所、クローズドループ冷却プラント、およびプライベートファイバーネットワークへの投資を支援し、容量拡大に伴うインフラストラクチャ効率の向上をオペレーターが実現するのに役立ちます。
25 MW未満の大規模施設は、エッジキャッシング、ディザスタリカバリ、および地理的分散またはローカルコンプライアンスを必要とするワークロードにとって引き続き重要です。これらの施設は、分散型容量を提供し、ノルウェーのハイパースケール エコシステム全体のレジリエンスを向上させることで、メガスケールキャンパスを補完しています。
地理分析
東ノルウェーはOS-IXピアリング密度、熟練労働力、および欧州大陸への低遅延を背景に2025年の63%シェアを維持した。北ノルウェーは0.05ユーロ/kWh未満の水力発電とほぼ無償の冷却に支援され、13.9% CAGRで成長すると予測されており、かつての産業拠点をAIトレーニングゾーンへと転換している。西部および中部のクラスターは風力発電キャパシティと地理的冗長性でこれらの拠点を補完している。
オスロ周辺の東ノルウェーのデータセンターコリドーは、キャリアホテル、企業インターコネクト、およびクラウドオンランプの大部分を集積している。フランクフルトおよびロンドンへの近接性により、往復遅延が20ミリ秒を超えることが許容されない金融取引ワークロードが可能となっている。グリッド接続の希少性にもかかわらず、主要プレイヤーは接続性の優位性を確保するために長い許認可サイクルを受け入れている。
北ノルウェーの水力発電余剰は、6ヶ月間の自然冷却ウィンドウを活用するAIおよびHPCクラスターへの多大な投資を支えている。ナルビク、ボードー、およびグロムフィヨルドの施設は一貫してPUE 1.15未満を達成しており、モデルトレーニングのスタートアップや研究コンソーシアムの間での採用を促進する運用コスト削減につながっている。
西部および中部のコリドーは、流水式水力発電、陸上風力、および新興の洋上風力など複数のエネルギー源を組み合わせ、バランスの取れた遅延とカーボンフットプリントを求めるクライアントをサポートしている。これらのゾーンは廃熱エネルギーを収益化する地域熱引き取りスキームを提供し、サステナビリティ指標をさらに改善している。
競合状況
グローバルなクラウドハイパースケーラーであるAWS、Microsoft、Googleは、独自のハードウェアスタックと特注セキュリティ管理を組み込んだ直接自社建設によりノルウェー・ハイパースケール・データセンター市場に基盤を置いています。Bulk Infrastructure、Lefdal Mine、Green Mountainなどの北欧専門事業者は、再生可能エネルギーによる電力購入契約(PPA)、地下設計、地域熱再利用を通じて差別化を図っています。これらの統合戦略により市場集中度は中程度に維持され、Statkraftおよびエクイノール(Equinor)のようなエネルギー企業が垂直統合型の電力・コンピュート事業を通じて参入する余地が残されています。
戦略的動向はサステナビリティを重視しています。GoogleのSkien拡張は同キャンパスを欧州で最も低炭素な生成AI(ジェネレーティブAI)ハブの一つに位置付けています。Bulk Infrastructureは、GPU対応コロケーションスイートの後押しにより、契約済み経常収益を前年同期比160%増加させました。Green Mountainの水中冷却展開は冷却電力を最大90%削減し、事業者のマージンとESG評価を強化しています。
特許活動は熱管理研究における競争の激しさを裏付けています。Inventecは現在、液体冷却の知的財産において世界第4位にランクインしており、北欧の建設に波及するサプライチェーンの成熟化を示しています。
ノルウェー・ハイパースケール・データセンター産業リーダー
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms Inc.
-
Bulk Infrastructure Group AS
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年2月:Telenorがソブリンな AI処理を目的としてNVIDIAとともにノルウェー初のAIファクトリーを立ち上げた。
- 2025年2月:Googleがスキエンにおける6億ユーロ(6億7,800万米ドル)のデータセンター投資を確認し、当初240 MWの規模となる。
- 2025年1月:Microsoftがノルウェーの再生可能エネルギー基盤を理由に北欧クラウド拡張を加速した。
研究方法のフレームワークとレポートの範囲
市場の定義と主要カバレッジ
本調査では、ノルウェーのハイパースケールデータセンター市場を、ノルウェー国内でクラウド、ソーシャルメディア、またはAIプラットフォームオーナーが運営し、4 MWを超えるシングルテナントITロードをサポートする自社建設またはコロケーション施設に関連する年間支出として定義する。また、ホールが通電された後に事業者が計上する定期的なインフラ料金も含める。
スコープ外:1 MW未満のエッジポッド、リテールコロケーションルーム、マネージドホスティング、およびノルウェー企業がリースする海外キャパシティは含まれない。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社建設
- ハイパースケール・コロケーション
- コンポーネント別
- ITインフラ
- サーバーインフラ
- ストレージインフラ
- ネットワークインフラ
- 電気インフラ
- 電力分配ユニット(PDU)
- 切替スイッチおよびスイッチギア
- UPSシステム
- 発電機
- その他の電気インフラ
- 機械インフラ
- 冷却システム
- ラック
- その他の機械インフラ
- 一般建設
- コアおよびシェル開発
- 設置・試運転サービス
- 設計・エンジニアリング
- 火災感知・消火・物理セキュリティ
- データセンターインフラ管理(DCIM)・ビル管理システム(BMS)ソリューション
- ITインフラ
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウド・IT
- 通信
- メディア・エンターテインメント
- 政府
- 銀行・金融サービス・保険(BFSI)
- 製造業
- 電子商取引
- その他のエンドユーザー
- データセンター規模別
- ラージ(25MW以下)
- マッシブ(25MW超60MW以下)
- メガ(60MW超)
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、オスロ、ヴェストラン、およびノルランにわたる施設開発者、グリッドプランナー、HVACインテグレーター、およびハイパースケール調達リードにインタビューを実施した。これらの議論により、ラックあたりの使用可能電力、平均建設から稼働までのサイクル、および将来のGPUクラスター密度が検証され、モデルに組み込まれたすべての換算係数を精緻化することができた。
デスクリサーチ
まず、Statnettのグリッド接続登録簿、NVEのエネルギー消費速報、ノルウェーデータセンター産業協会のダッシュボード、Eurostatの貿易ファイル、および受信サーバーと冷却機器を明らかにする通関貨物コードから公開データセットを収集した。企業の申告書および入札通知はD&B HooversおよびDow Jones Factiva経由で取得し、現在および計画中のメガワットフットプリントをマッピンした。次に、Questelの特許分析により液冷採用ペースのベンチマークを行った。
フリーエアクーリングに関する学術研究、政府の税制白書、およびPPA価格と建設タイムラインを詳述する信頼性の高いプレスインタビューからも追加的な文脈を得た。上記の情報源は本調査のアプローチを例示するものであり、網羅的なリストではない。
市場規模推計と予測
トップダウン再構築は、Statnett承認のメガワットキューと過去の稼働率から始まり、インフレ調整を加えたブレンドNOK/展開MW曲線を通じて評価される。サプライヤーのラックロールアップや出荷ユニットに対するサンプリング平均販売価格などの選択的なボトムアップ検証により合計値を微調整する。追跡する主要変数には、グリッド承認MW、平均PUE、NOK-USD為替レート、新規許可におけるハイパースケーラーシェア、ラック密度の変化、および現行の再生可能エネルギーPPA料金が含まれる。多変量回帰により各ドライバーを2031年まで予測した後、グリッド遅延または税制変更リスクに対するシナリオバンドが適用される。施設開示が不完全なこによるギャップは、比較可能な北欧建設の類似事例を慎重にスケーリングして補完する。
データ検証と更新サイクル
アウトプットは独立したキャパシティカウントおよびエネルギー使用シグナルとの分散スクリーニングを経る。シニアレビュアーが異常値を精査した後に承認する。レポートは12ヶ月ごとに更新され、50 MW以上の新規案件、電力料金の急変、または政策変更が発生した場合には中間更新を実施する。クライアント納品前に最終確認チェックが完了する。
ノルウェーハイパースケールデータセンターのベースラインが信頼性を持つ理由
公表された推計値がしばしば異なるのは、各社が同一の施設を追跡しておらず、MW対価値の乗数が異なり、または異なるサイクルで数値を更新しているためである。
競合調査における主要なギャップ要因には、リテールおよびエッジホールを合計に混入させること、実際に展開された資本ではなく表面上の設備投資額でプロジェクトを評価すること、および水力発電連動の電力割引を反映したNOK換算なしに欧州の平均販売価格を適用するこが含まれる。Mordorの数値は施設レベルの建設データと年次PPA連動コスト曲線に基づいており、意思決定者に安定した出発点を提供する。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 6億9,690万米ドル(2025年) | Mordor Intelligence | - |
| 31.9億米ドル(2024年) | グローバルコンサルタンシーA | 企業、エッジ、およびハイパースケールを混在させ、ノルウェーの電力調整なしにグローバル平均販売価格を使用 |
| 15.5億米ドル(2024年) | 産業データブックB | 実現収益ではなく投資支出を測定し、契約締結時に複数年の設備投資を計上 |
| 3億9,860万米ドル(2024年) | 地域アドバイザリーC | コロケーション賃料のみに焦点を当て、自社建設ハイパースケールホールを除外 |
要約すると、Mordorの厳格なスコーピング、変数選択、および年次更新サイクルにより、クライアントがノルウェーのエネルギー、キャパシティ、および価格インプットに遡及できる、バランスの取れた透明性の高いベースラインが構築されている。
レポートで回答される主要な質問
ノルウェー・ハイパースケール・データセンター市場の現在の市場価値は?
市場は2025年に6億9,689万米ドルであり、2031年までに20億6,371万米ドルに達すると予測されています。
データセンタータイプ別で最大のシェアを占めるセグメントはどれですか?
自社建設ハイパースケーラーキャンパスが2025年収益の67%を支配した。
事業者が新規キャンパスに北ノルウェーを選ぶ理由は何ですか?
EUR0.05/kWh未満で供給される豊富な再生可能水力エネルギーと北極圏冷却が運営コストを低減させます。
機械インフラセグメントはどのくらいの速さで成長していますか?
冷却および関連する機械システムは2031年にかけて年平均成長率14.8%で拡大すると予測されています。
東ノルウェーに影響を与える系統接続の課題は何ですか?
オスロ近郊の132kV送電スロットの不足が、大型の新規接続に5〜10年の待機期間をもたらしています。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した全地域の建設市場。
- データセンターサーバー市場 グローバルサーバー需要を、ティア、施設規模、施設タイプ別に分類。
- ナイジェリア データセンターネットワーキング市場 ナイジェリアのネットワーキング市場(コンポーネント、エンドユーザー、データセンタータイプ別)
- アラブ首長国連邦データセンター冷却市場 UAEの冷却市場を、施設タイプ、階層、冷却技術別に分類。
- シンガポール データセンタープロセッサ市場 シンガポールのプロセッサ市場を、施設規模、階層別に分類。
- データセンタートランスフォーメーション市場 世界のモダナイゼーション需要(サービス、データセンターレベル、エンドユーザー別)。
- データセンターコロケーション市場 全地域のコロケーション市場を、ソリューションタイプ、階層、施設規模別に分類。
- 米国データセンターラック市場 米国のラック市場を、ラックサイズ、エンドユーザー別に分類。