
Norwegen Hyperscale-Rechenzentrum Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
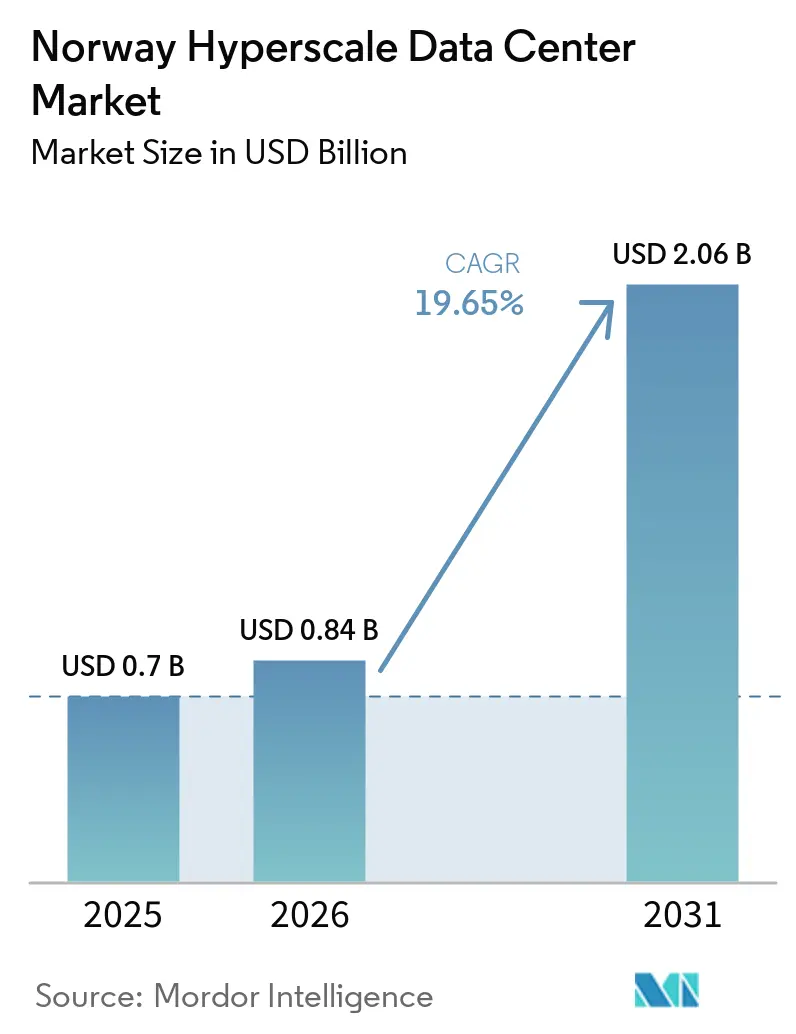
| Marktgröße im Basisjahr (2025) | 0.7 Milliarden US-Dollar |
| Marktgröße (2026) | 0.84 Milliarden US-Dollar |
| Marktgröße (2031) | 2.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.65 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Norwegen Hyperscale-Rechenzentrum Marktanalyse von Mordor Intelligence
Die Größe des Norwegen Hyperscale-Rechenzentrum-Markts wird auf 0,7 Milliarden USD im Jahr 2025 und 0,84 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 2,06 Milliarden USD erreichen, mit einem CAGR von 19,65% von 2026 bis 2031. In Bezug auf das Produktionsvolumen wurde der Markt 2025 auf 0,54 Tausend Megawatt bewertet und soll von 1,19 Tausend Megawatt im Jahr 2026 auf 4,59 Tausend Megawatt bis 2031 wachsen, mit einem CAGR von 17,14% während des Prognosezeitraums (2026-2031).
Die steigende Nachfrage nach souveränen Cloud-Diensten, kohlenstoffarmen KI-Workloads und Multi-Megawatt-Verträgen für erneuerbare Energien bilden die Grundlage dieser Expansion. Betreiber profitieren von Großhandelsstrompreisen unter 0,05 EUR/kWh, arktischer Freiluft-Kühlung und einem politischen Rahmen, der lokale und verbündete Infrastrukturanbieter begünstigt. Der Wettbewerbsschwung wird durch Eigenbauprojekte von Hyperscalern, einen raschen Übergang zu flüssigkeitsgekühlten GPU-Clustern und materiellen Kostendruck verstärkt, der den modularen Bau fördert. Infolgedessen hebt sich der Norwegen Hyperscale-Rechenzentrum-Markt als bevorzugter europäischer Knotenpunkt für energieintensive Cloud- und KI-Einsätze hervor, während die moderate Konsolidierung des Sektors Raum für spezialisierte Marktteilnehmer schafft, die auf Nischen-Workloads abzielen
Wichtigste Berichtsergebnisse
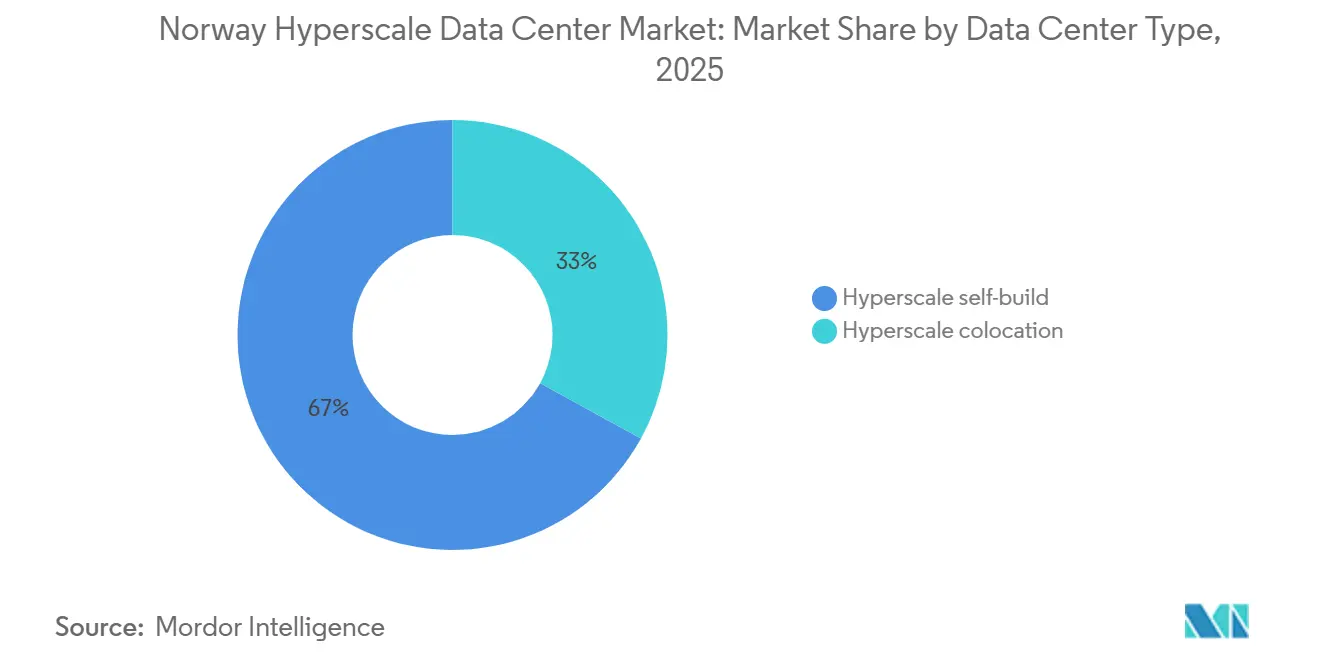
- Nach Rechenzentrumstyp entfielen 2025 67 % des Marktanteils am norwegischen Hyperscale-Rechenzentrum-Markt auf selbst errichtete Anlagen, während Hyperscale-Colocation voraussichtlich die höchste CAGR von 21,5 % von 2026 bis 2031 verzeichnen wird.
- Nach Komponente dominierte die IT-Infrastruktur 2025 mit 41 % den norwegischen Hyperscale-Rechenzentrum-Markt, während die mechanische Infrastruktur, hauptsächlich fortschrittliche Kühlung, bis 2031 voraussichtlich mit einer CAGR von 22,0 % wachsen wird.
- Nach Tier-Standard entfielen 2025 78 % des Umsatzanteils auf Tier-III-Anlagen, während Tier IV bis 2031 voraussichtlich mit einer CAGR von 21,0 % wachsen wird.
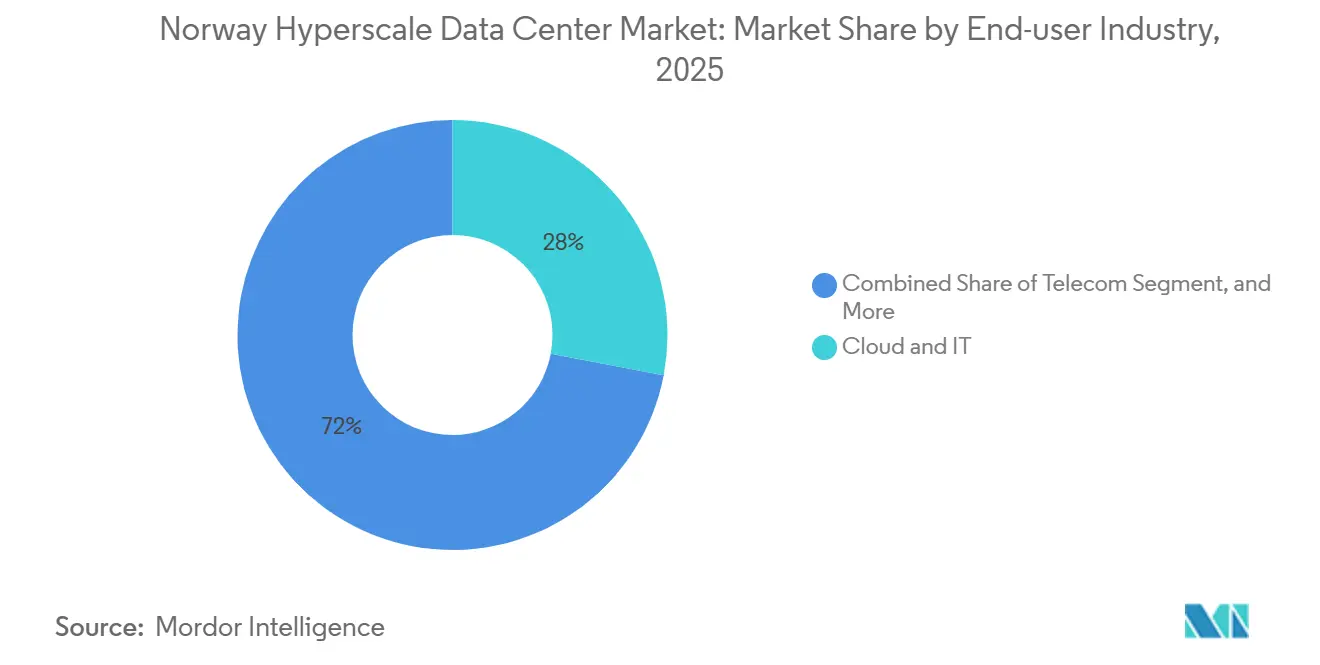
- Nach Endnutzerbranche führen Cloud- und IT-Dienste mit einem Anteil von 28 % im Jahr 2025, und das Segment wird voraussichtlich bis 2031 mit einer CAGR von 20,5 % wachsen.
- Nach Rechenzentrumsgrößen repräsentieren massive Standorte 2025 einen Anteil von 39,5 %, während Mega-Standorte voraussichtlich die höchste CAGR von 21,2 % bis 2031 verzeichnen werden.
Norwegen Hyperscale-Rechenzentrum Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Sovereign-Cloud-Mandate | +3.2% | National, Schwerpunkt Ostnorwegen | Mittelfristig (2-4 Jahre) |
| EU-Latenzgrenzwerte unter 400 ms | +2.8% | National, nordischer Übertragungseffekt | Langfristig (≥ 4 Jahre) |
| Erneuerbare-Wasser-PPAs unter EUR 0,05/kWh | +4.1% | National, am stärksten im Norden und Westen | Langfristig (≥ 4 Jahre) |
| Subventionen zur Wärmenutzung | +1.9% | National, städtische Konzentration | Mittelfristig (2-4 Jahre) |
| GenKI-Cluster unter 45 gCO₂/kWh | +3.7% | National, Vorteil Norden | Kurzfristig (≤ 2 Jahre) |
| Projekte für digitale Zwillinge und HPC | +2.1% | National, Forschungszentren | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Sovereign-Cloud-Mandate für kritische Arbeitslasten des öffentlichen Sektors
Die Regierungspolitik schreibt nun vor, dass sensible Dienste auf inländisch kontrollierter Infrastruktur betrieben werden müssen, die strenge Anforderungen an die Datensouveränität erfüllt. Partnerschaften wie Telenor-AWS sind auf norwegische Rechtspersönlichkeiten, lokales Schlüsselmanagement und inländischen Betrieb ausgerichtet, was Hyperscaler dazu veranlasst, dedizierte Campusse zu bauen, die diesen Vorschriften entsprechen [1]. Souveränitätsanforderungen beschleunigen daher direkte Investitionen und begünstigen lokale Akteure, die in der Lage sind, die Compliance zu zertifizieren.
EU-Latenzgrenzwerte unter 400 ms begünstigen die Nordics als Edge-of-Core-Knotenpunkte
Norwegische Routen liefern Rundlaufzeiten unter 400 Millisekunden zu mehr als der Hälfte der europäischen Unternehmen, was das Land für randnahe Arbeitslasten attraktiv macht, die dennoch erhebliche Rechenleistung benötigen. Die Aggregation von mehr als 60 Netzwerken durch OS-IX und neue Unterseekabel reduzieren die Latenz nach Frankfurt und London, was Anbieter aus den Bereichen Finanzhandel, IoT und Mixed Reality veranlasst, Kapazitäten in und um Oslo auszubauen.
Erneuerbare-Wasser-PPAs mit mehr als 300 MW zu Preisen unter EUR 0,05/kWh
Langfristige Wasserkraftverträge fixieren Energiekosten auf einem Niveau, das die meisten westeuropäischen Märkte nicht erreichen können, und senken die Betriebskosten für KI-Trainingscluster um bis zu 60 %. Googles mehrphasiger Skien-Campus veranschaulicht das Ausmaß des Kostenvorteils, mit Plänen zur Vervierfachung der Kapazität, sobald die anfängliche Wirtschaftlichkeit nachgewiesen ist.
GenKI-GPU-Cluster auf der Suche nach Standorten unter 45 gCO₂/kWh
Unternehmerische Netto-Null-Verpflichtungen erfordern kohlenstoffarmen Strom für Multi-Petaflop-GPU-Farmen. Norwegens Stromnetz weist aufgrund der Dominanz der Wasserkraft durchschnittlich 45 gCO₂/kWh auf und erfüllt damit die Anforderungen der digitalen Nachhaltigkeitsberichterstattung gemäß der EU-Richtlinie zur Unternehmens-Nachhaltigkeitsberichterstattung. Frühe Projekte wie Telenors NVIDIA-betriebene KI-Fabrik erzielen eine Prämie von Unternehmen, die Modelle trainieren oder verfeinern möchten, ohne Ausgleichsgutschriften zu verwenden.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Knappheit an 132-kV-Netzanschlüssen in der Nähe von Oslo | –2.3% | Ostnorwegen | Kurzfristig (≤ 2 Jahre) |
| Steigende Grundsteuervorschläge für Rechenzentren | –1.7% | National | Mittelfristig (2-4 Jahre) |
| Strengere Lärmschutzvorschriften | –0.9% | National, städtisch | Mittelfristig (2-4 Jahre) |
| GPU/Optik-Lieferzeiten > 52 Wochen | –1.4% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Knappheit an 132-kV-Netzanschlussplätzen in der Nähe von Oslo
Der Übertragungsnetzbetreiber Statnett erhielt Rechenzentrumsanfragen im Umfang von 3.300 MW, die die aktuelle Metropolkapazität übersteigen. Projekte sehen sich nun mit Wartezeiten von fünf bis zehn Jahren für Hochspannungsanschlüsse konfrontiert, was neue Kapazitäten verzögert und Betreiber in Richtung Nordnorwegen oder modulare standortbezogene Stromerzeugung drängt [2].
Steigende Grundsteuervorschläge für Rechenzentren
Kommunen diskutieren Abgaben, die die effektiven lokalen Steuersätze für große Serverfarmen verdreifachen könnten, mit Verweis auf niedrige Beschäftigungs-zu-Kapital-Verhältnisse. Unsicherheiten über Bewertungen und Bestandsschutzregelungen erschweren Standortauswahlmodelle und könnten die kurzfristige Wirtschaftlichkeit für neue Marktteilnehmer verringern [3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Dominanz des souveränen Eigenbaus mit rasch aufholendem Colocation-Segment
Hyperscale-Eigenbauten-Campusse hielten 2025 67 % des norwegischen Hyperscale-Rechenzentrum-Marktes, da Cloud-Großanbieter maßgeschneiderte Designs einsetzten, um Sovereign-Cloud-Zertifizierungen zu erfüllen und KI-spezifische Kühlnetzwerke zu integrieren. Die Größe des Segments ermöglicht direkte Stromabnahmeverträge (PPAs) und die Bereitstellung von Umspannwerken vor Ort, was langfristige Investitionshorizonte verankert. Hyperscale-Colocation ist zwar kleiner, wird jedoch voraussichtlich von 2026 bis 2031 mit einer CAGR von 21,5 % wachsen, da regulierte Branchen konforme Kapazitäten suchen, ohne eigene Anlagen zu besitzen.
Die mietergeführte Nachfrage unterstützt eine Pipeline von Mehrmieterhallen, die für Rack-Dichten von 30–50 kW ausgelegt sind, was spezialisierte nordische Betreiber dazu veranlasst, Sovereign-Kernel-Dienste, In-Rack-Flüssigkühlung und Wärmerückgewinnungsanbindungen an Fernwärmenetze zu bündeln. Dieses flexible Modell unterstützt Unternehmen beim Onboarding GPU-reicher Cluster, während der regulatorische Schutz durch lokale Eigentümerschaft erhalten bleibt.
Nach Komponente: Kühlung überholt Rechenausgaben
Die IT-Infrastruktur hatte 2025 mit 41 % den größten Anteil am norwegischen Hyperscale-Rechenzentrum-Markt, was GPU-Beschaffungszyklen und individuelle Server-Rollouts widerspiegelt. Die mechanische Infrastruktur, hauptsächlich Direkt-zu-Chip- und Immersionskühlung, wird jedoch voraussichtlich von 2026 bis 2031 eine CAGR von 22,0 % verzeichnen, angetrieben durch steigenden Prozessorenergieverbrauch und den Bedarf an fortschrittlichen Wärmeabfuhrtechnologien.
Betreiber setzen zunehmend auf Doppelkreis-Kaltplatten-Kühlung, dielektrische Immersionstanks und Heck-Wärmetauscher, um thermische Lasten in dichten KI-Hallen zu bewältigen und die Stromverbrauchseffizienz (PUE) zu verbessern. Wärmerückgewinnungsinitiativen unterstützen zudem Investitionen in Systeme, die Abwärme in Fernwärmenetze umleiten, und stärken die Rolle der mechanischen Infrastruktur in Norwegens Hyperscale-Anlagen der nächsten Generation.
Nach Tier-Standard: Mainstream-Tier-III mit selektiven Tier-IV-Ausbauten
Tier-III-Anlagen entfielen 2025 auf 78 % des norwegischen Hyperscale-Rechenzentrum-Marktes, was deren Balance aus Betriebszuverlässigkeit, Wartbarkeit und Infrastrukturkosten widerspiegelt. Tier-IV-Anlagen, obwohl mit einem kleineren Anteil vertreten, werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 21,0 % wachsen, angetrieben durch die Nachfrage aus dem Bank-, Verteidigungs- und Gesundheitswesen nach erhöhter Redundanz, Fehlertoleranz und minimaler Dienstunterbrechung.
Norwegens unterirdisches Lefdal Mine Datacenter AS profitiert von seiner umgenutzten Minenumgebung, die natürlichen physischen Schutz und günstige Kühlbedingungen bietet. Solche Anlagen können sensible, hochdichte Rechenlasten unterstützen, während das erforderliche Verfügbarkeitsniveau vom zertifizierten Design der Anlage und der implementierten Redundanz abhängt und nicht allein vom unterirdischen Standort.
Nach Endnutzerbranche: Cloud-Dienste bleiben dominant
Cloud- und IT-Dienste entfielen 2025 auf 28 % des norwegischen Hyperscale-Rechenzentrum-Marktes und werden voraussichtlich bis 2031 mit einer CAGR von 20,5 % wachsen, angetrieben durch norwegische Unternehmen, die ERP-Systeme, Analyseplattformen und generative KI-Arbeitslasten in energieeffiziente Hyperscale-Anlagen migrieren. Telekommunikationsbetreiber treiben zudem die Netzwerk-Cloud-Konvergenz voran und nutzen Rechenzentrumsinfrastruktur zur Unterstützung von 5G-Standalone-Kernen und Edge-Computing. Banken, Finanzdienstleister, Versicherungen (BFSI) und Behörden priorisieren weiterhin sichere, lokal konforme Infrastruktur und unterstützen die Nachfrage nach fortschrittlicher Verschlüsselung, Schlüsselverwaltung und Prüfprotokollierung.
Fertigung, Medien und E-Commerce stellen zusätzliche Wachstumschancen dar, da Unternehmen GPU-Cluster für Digitale-Zwilling-Simulationen, Echtzeit-Rendering und saisonale Einzelhandelsarbeitslasten einsetzen. Diese wachsende Bandbreite an Anwendungen unterstützt die Nachfrage sowohl nach CPU-zentrierter Infrastruktur als auch nach hochdichten, GPU-optimierten Rechenumgebungen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Rechenzentrum Größe: Mega-Maßstab rückt in den Mittelpunkt
Massive Campusse entfielen 2025 auf 39,5 % des norwegischen Hyperscale-Rechenzentrum-Marktes, was die Nachfrage nach großer, zentralisierter Recheninfrastruktur widerspiegelt. Mega-Anlagen werden voraussichtlich von 2026 bis 2031 eine CAGR von 21,2 % verzeichnen, angetrieben durch KI-Arbeitslasten, die hohe Konzentrationen von Beschleunigern, erhebliche Stromverfügbarkeit und fortschrittliche Kühlsysteme erfordern. Skaleneffekte können Investitionen in dedizierte Umspannwerke, geschlossene Kühlkreisläufe und private Glasfasernetze unterstützen und Betreibern helfen, die Infrastruktureffizienz bei wachsender Kapazität zu verbessern.
Großanlagen unter 25 MW bleiben wichtig für Edge-Caching, Notfallwiederherstellung und Arbeitslasten, die geografische Diversifizierung oder lokale Compliance erfordern. Diese Anlagen ergänzen Mega-Campusse, indem sie verteilte Kapazitäten bereitstellen und die Resilienz im norwegischen Hyperscale-Ökosystem verbessern.
Geografische Analyse
Ostnorwegen hielt 2025 einen Anteil von 63% dank der Peering-Dichte des OS-IX, qualifizierter Arbeitskräfte und geringer Latenz zum europäischen Festland. Nordnorwegen, begünstigt durch Wasserkraft unter 0,05 EUR/kWh und nahezu kostenlose Kühlung, soll mit einem CAGR von 13,9% wachsen und ehemalige Industriezentren in KI-Trainingszonen verwandeln. West- und Zentralcluster ergänzen diese Pole mit windkraftbetriebener Kapazität und geografischer Redundanz.
Ostnorwegens Rechenzentrumskorridore rund um Oslo beherbergen den Großteil der Carrier-Hotels, Unternehmensverbindungen und Cloud-Zugangspunkte. Die Nähe zu Frankfurt und London ermöglicht Finanzhandels-Workloads, die keine Hin- und Rücklaufverzögerungen über 20 ms tolerieren können. Trotz knapper Netzanschlusskapazitäten akzeptieren führende Akteure längere Genehmigungszyklen, um Konnektivitätsvorteile zu sichern.
Nordnorwegens Wasserkraftüberschuss bildet die Grundlage für erhebliche Investitionen in KI- und HPC-Cluster, die das 6-monatige natürliche Kühlfenster der Region nutzen. Anlagen in Narvik, Bodø und Glomfjord erreichen konsistent einen PUE unter 1,15, was zu Betriebskosteneinsparungen führt, die Start-ups für Modelltraining und Forschungskonsortien anziehen.
West- und Zentralkorridore kombinieren mehrere Energiequellen – Laufwasserkraft, Onshore-Wind und aufkommende Offshore-Wind – um Kunden zu unterstützen, die ausgewogene Latenz und CO₂-Fußabdrücke anstreben. Diese Zonen bieten Fernwärme-Abnahmeprogramme, die Abwärme monetarisieren und die Nachhaltigkeitskennzahlen weiter verbessern.
Wettbewerbslandschaft
Globale Cloud-Hyperscaler - AWS, Microsoft, Google - verankern den norwegischen Hyperscale-Rechenzentrum Markt mit direkten Eigenbauten, die proprietäre Hardware-Stacks und maßgeschneiderte Sicherheitskontrollen integrieren. Nordische Spezialisten wie Bulk Infrastructure, Lefdal Mine und Green Mountain differenzieren sich durch Erneuerbare-Energie-PPAs, unterirdische Designs und Fernwärmenutzung. Ihre kombinierten Strategien halten die Marktkonzentration moderat und lassen Energieunternehmen wie Statkraft und Equinor Raum, durch vertikal integrierte Strom-plus-Rechenangebote einzusteigen.
Strategische Maßnahmen betonen Nachhaltigkeit. Googles Skien-Erweiterung positioniert den Campus unter Europas kohlenstoffärmsten GenKI-Zentren. Bulk Infrastructure steigerte den vertraglich gebundenen wiederkehrenden Umsatz um 160 % im Jahresvergleich auf der Grundlage von GPU-bereiten Colocation-Suiten. Die Unterwasser-Kühlinstallationen von Green Mountain reduzieren den Kühlenergieverbrauch um bis zu 90 % und stärken Betreibermarge und ESG-Kennzahlen.
Patentaktivitäten unterstreichen die Wettbewerbsintensität in der Wärmemanagement-Forschung. Inventec rangiert nun weltweit auf Platz vier beim geistigen Eigentum im Bereich Flüssigkühlung, was auf eine Reifung der Lieferkette hindeutet, die in nordische Bauprojekte einfließen wird.
Branchenführer im Norwegen Hyperscale-Rechenzentrum
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms Inc.
-
Bulk Infrastructure Group AS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Februar 2025: Telenor startete Norwegens erste KI-Fabrik mit NVIDIA mit dem Ziel der souveränen KI-Verarbeitung.
- Februar 2025: Google bestätigte eine Rechenzentrum-Investition von 600 Millionen EUR (678 Millionen USD) in Skien mit anfänglich 240 MW.
- Januar 2025: Microsoft beschleunigte seine nordische Cloud-Expansion unter Berufung auf Norwegens Basis erneuerbarer Energien.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Norwegen Hyperscale-Rechenzentrum-Markt als die jährlichen Ausgaben für selbst gebaute oder Colocation-Anlagen, die Single-Tenant-IT-Lasten über 4 MW unterstützen und von Cloud-, Social-Media- oder KI-Plattformbetreibern innerhalb norwegischer Grenzen betrieben werden. Wir erfassen auch wiederkehrende Infrastrukturgebühren, die von Betreibern nach Inbetriebnahme der Halle verbucht werden.
Ausschluss aus dem Geltungsbereich: Edge-Pods unter 1 MW, Retail-Colocation-Räume, Managed Hosting und jegliche ausländische Kapazität, die von norwegischen Unternehmen gemietet wird, sind nicht enthalten.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale Eigenbau
- Hyperscale Colocation
- Nach Komponente
- IT-Infrastruktur
- Serverinfrastruktur
- Speicherinfrastruktur
- Netzwerkinfrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheiten
- Trennschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Bau
- Kern- und Hüllenbau
- Installations- und Inbetriebnahmedienste
- Planungstechnik
- Brandmelde-, Unterdrückungs- und physische Sicherheitssysteme
- DCIM/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentrum Größe
- Groß (kleiner oder gleich 25 MW)
- Massiv (größer als 25 MW und kleiner oder gleich 60 MW)
- Mega (größer als 60 MW)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Anlagenentwickler, Netzplaner, HLK-Integratoren und Hyperscale-Beschaffungsleiter in Oslo, Vestland und Nordland. Diese Gespräche validierten die nutzbare Leistung pro Rack, durchschnittliche Bau-zu-Inbetriebnahme-Zyklen und zukünftige GPU-Cluster-Dichte, was es uns ermöglichte, jeden im Modell eingebetteten Umrechnungsfaktor zu präzisieren.
Desk-Research
Wir begannen mit der Erfassung öffentlicher Datensätze aus dem Netzanschlussregister von Statnett, den Energieverbrauchsbulletins der NVE, den Dashboards des Verbands der norwegischen Rechenzentrumsbranche, Eurostat-Handelsdateien und Zollversandcodes, die eingehende Server und Kühlgeräte offenbaren. Unternehmensunterlagen und Ausschreibungsbekanntmachungen wurden über D&B Hoovers und Dow Jones Factiva abgerufen, um aktuelle und geplante Megawatt-Fußabdrücke zu kartieren. Questel-Patentanalysen halfen uns dann, das Tempo der Einführung von Flüssigkeitskühlung zu benchmarken.
Weiterer Kontext stammte aus akademischen Arbeiten zur Freiluft-Kühlung, staatlichen Steuer-Weißbüchern und glaubwürdigen Presseinterviews, die PPA-Preisgestaltung und Bauzeitpläne detaillieren. Die oben genannten Quellen veranschaulichen unseren Ansatz und stellen keine erschöpfende Liste dar.
Marktgrößenbestimmung & Prognose
Eine Top-down-Rekonstruktion beginnt mit von Statnett genehmigten Megawatt-Warteschlangen und historischen Inbetriebnahmeraten, die dann durch eine gemischte NOK-pro-eingesetztem-MW-Kurve bewertet werden, die wir für die Inflation anpassen. Ausgewählte Bottom-up-Prüfungen, wie Lieferanten-Rack-Rollups und gemittelte Durchschnittsverkaufspreise multipliziert mit versendeten Einheiten, verfeinern die Gesamtwerte. Zu den wichtigsten verfolgten Variablen gehören netzgenehmigte MW, durchschnittlicher PUE, NOK-USD-Wechselkurs, Hyperscaler-Anteil an neuen Genehmigungen, Rack-Dichteverschiebungen und geltende erneuerbare PPA-Tarife. Eine multivariate Regression projiziert jeden Treiber bis 2031, bevor Szenariobänder für Netzwerkverzögerungs- oder Steueränderungsrisiken angewendet werden. Lücken, die durch unvollständige Anlagenoffenlegungen entstehen, werden mit vorsichtig skalierten Analogien aus vergleichbaren nordischen Bauprojekten überbrückt.
Datenvalidierung & Aktualisierungszyklus
Ergebnisse werden durch Varianzprüfungen gegen unabhängige Kapazitätszählungen und Energieverbrauchssignale geprüft. Leitende Prüfer untersuchen Anomalien und geben dann ihre Freigabe. Berichte werden alle zwölf Monate aktualisiert, und wir lösen Zwischenaktualisierungen aus, wenn neue Deals über 50 MW, Stromtarifschocks oder politische Änderungen auftreten. Eine abschließende Plausibilitätsprüfung wird vor der Kundenlieferung durchgeführt.
Warum unsere Norwegen Hyperscale-Rechenzentrum-Basislinie Zuverlässigkeit gewährleistet
Veröffentlichte Schätzungen unterscheiden sich häufig, weil Unternehmen nicht dieselben Anlagen verfolgen, unterschiedliche MW-zu-Wert-Multiplikatoren verwenden oder Zahlen in unterschiedlichen Zyklen aktualisieren.
Wesentliche Lückentreiber in konkurrierenden Arbeiten umfassen die Vermischung von Retail- und Edge-Hallen in Gesamtwerte, die Bewertung von Projekten zum Headline-Capex statt zum tatsächlich eingesetzten Kapital und die Anwendung europäischer ASP-Durchschnitte ohne eine NOK-Umrechnung, die wasserkraftgebundene Stromrabatte widerspiegelt. Mordors Zahl basiert auf anlagenspezifischen Baudaten und jährlichen PPA-indizierten Kostenkurven und bietet Entscheidungsträgern einen stabilen Ausgangspunkt.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primärer Lückentreiber |
|---|---|---|
| 696,9 Millionen USD (2025) | Mordor Intelligence | - |
| 3,19 Milliarden USD (2024) | Globales Beratungsunternehmen A | Vermischt Unternehmens-, Edge- und Hyperscale-Anlagen; verwendet globalen ASP ohne Anpassung für norwegische Strompreise |
| 1,55 Milliarden USD (2024) | Branchen-Datenbuch B | Misst Investitionsausgaben, nicht realisierte Umsätze; zählt mehrjährige Investitionsausgaben zum Zeitpunkt der Unterzeichnung |
| 398,6 Millionen USD (2024) | Regionale Beratung C | Konzentriert sich nur auf Colocation-Mieten und lässt Hyperscale-Eigenbauhallen außer Acht |
Kurz gesagt schaffen unsere disziplinierte Abgrenzung, Variablenauswahl und jährliche Aktualisierungsfrequenz eine ausgewogene und transparente Basislinie, die Kunden auf klare norwegische Energie-, Kapazitäts- und Preiseingaben zurückverfolgen können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des norwegischen Hyperscale-Rechenzentrum Markts?
Der Markt beläuft sich im Jahr 2025 auf USD 696,89 Millionen und wird bis 2031 voraussichtlich USD 2.063,71 Millionen erreichen.
Welches Segment hält den größten Anteil nach Rechenzentrumstyp?
Hyperscale-Eigenbauprojekte kontrollierten 67% des Umsatzes im Jahr 2025.
Warum wählen Betreiber Nordnorwegen für neue Campusse?
Reichlich vorhandene erneuerbare Wasserkraft zu Preisen unter EUR 0,05/kWh und arktische Kühlung senken die Betriebskosten.
Wie schnell wächst das Segment der mechanischen Infrastruktur?
Kühlung und verwandte mechanische Systeme werden bis 2031 voraussichtlich mit einer CAGR von 14,8 % wachsen.
Welche Netzanschlussherausforderung betrifft Ostnorwegen?
Die Knappheit an 132-kV-Übertragungsplätzen in der Nähe von Oslo verursacht Wartezeiten von fünf bis zehn Jahren für neue Großanschlüsse.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Globale Servernachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrums-Networking in Nigeria Nigeria Netzwerktechnik, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Vereinigte Arabische Emirate Rechenzentrumskühlungsmarkt Kühlung in den VAE, unterteilt nach Anlagentyp, Tier und Kühltechnologie.
- Singapur Data-Center-Prozessor-Markt Prozessoren in Singapur, unterteilt nach Anlagengröße und Tier.
- Markt für Rechenzentrumstransformation Globale Nachfrage nach Modernisierung, unterteilt nach Services, Rechenzentrumsebene und Endnutzer.
- Rechenzentrums-Colocation-Markt Colocation in allen Regionen, unterteilt nach Lösungstyp, Tier und Anlagengröße.
- Markt für Rechenzentrumsracks USA Racks in den USA, unterteilt nach Rackgröße und Endnutzer.