
Taille et part du marché des centres de données hyperscale en Pologne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
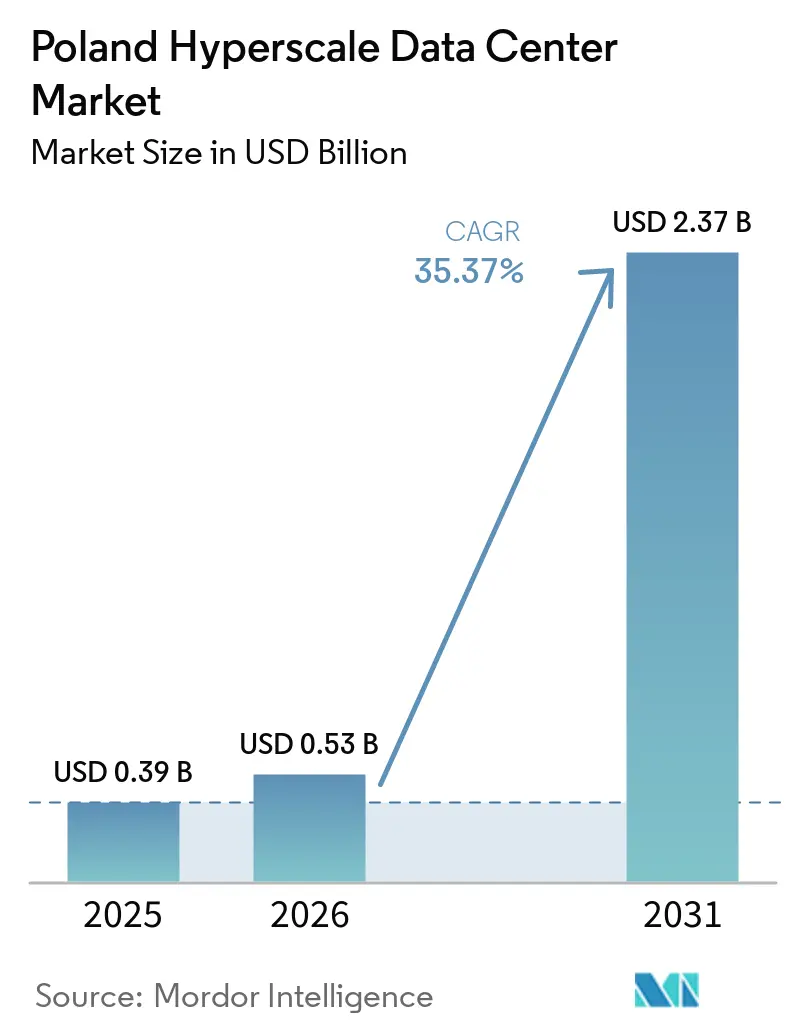
| Taille du Marché (2026) | 0.53 Milliards de dollars |
| Taille du Marché (2031) | 2.37 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 34.93 % |
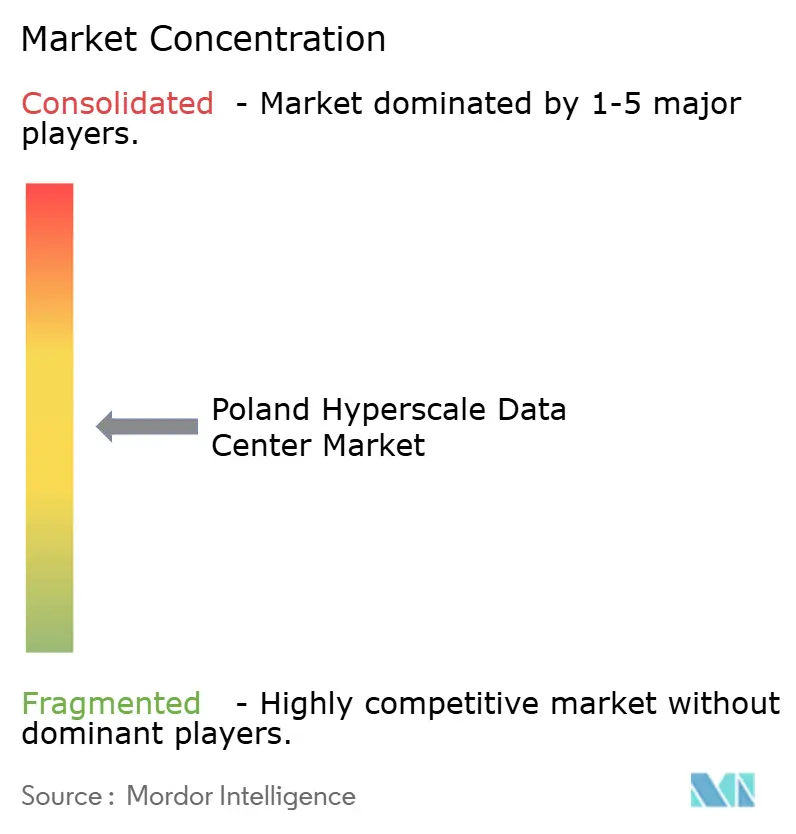
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscale en Pologne par Mordor Intelligence
La taille du marché des centres de données hyperscale en Pologne était évaluée à 0,39 milliard USD en 2025 et devrait croître de 0,53 milliard USD en 2026 pour atteindre 2,37 milliards USD d'ici 2031, à un TCAC de 34,93 % durant la période de prévision (2026-2031). En termes de volume de production, le marché était évalué à 0,35 millier de mégawatts en 2025 et devrait croître de 0,38 millier de mégawatts en 2026 pour atteindre 3,10 milliers de mégawatts d'ici 2031, à un TCAC de 52,08 % durant la période de prévision (2026-2031).
La montée en puissance des mandats de cloud souverain, les engagements de plusieurs milliards de dollars des hyperscalers et la base de coûts d'exploitation relativement faible de la Pologne se sont conjugués pour créer une attraction décisive en faveur de nouveaux déploiements. Les opérateurs privilégient les contrats d'achat d'énergie renouvelable (PPA), les modernisations par refroidissement liquide et les suites avancées de gestion de l'infrastructure des centres de données (DCIM) afin d'équilibrer la densité de puissance croissante avec les objectifs de durabilité. Le segment de la colocation reste dominant, mais les constructions en propre des hyperscalers s'accélèrent le plus rapidement, alors que Microsoft, Google et AWS s'empressent d'établir des zones de cloud souverain régionales. La hausse des frais du marché de capacité et la pénurie de talents en haute tension tempèrent les perspectives, mais n'ont pas ralenti l'acquisition de sites à court terme, notamment autour de Varsovie, Cracovie et Poznań. Le pouvoir de fixation des prix se déplace vers les installations prêtes pour l'IA, une tendance soulignée par la fabrique d'IA souveraine de 100 MW de Beyond.pl, conçue pour les clusters GPU à refroidissement liquide.
Principaux enseignements du rapport
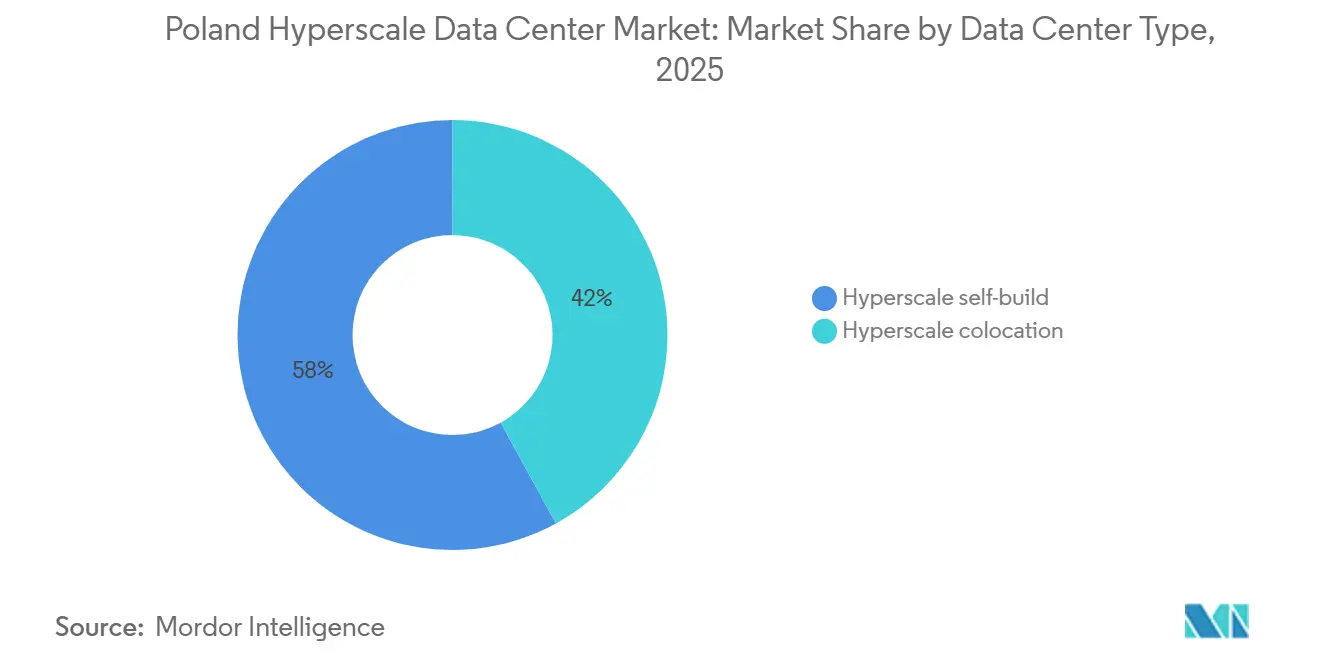
- Par type de centre de données, la colocation hyperscale représentait 58 % de la part de marché des centres de données hyperscale en Pologne en 2025, tandis que les installations en autoconstruction des hyperscalers devraient croître à un CAGR de 18,40 % jusqu'en 2031.
- Par composant, l'infrastructure informatique représentait 42 % de la taille du marché des centres de données hyperscale en Pologne en 2025, tandis que les systèmes de refroidissement devraient se développer à un CAGR de 22,70 % jusqu'en 2031.
- Par norme de niveau, les sites de niveau III représentaient 71 % de la capacité en 2025 ; les installations de niveau IV devraient progresser à un CAGR de 19,10 % jusqu'en 2031.
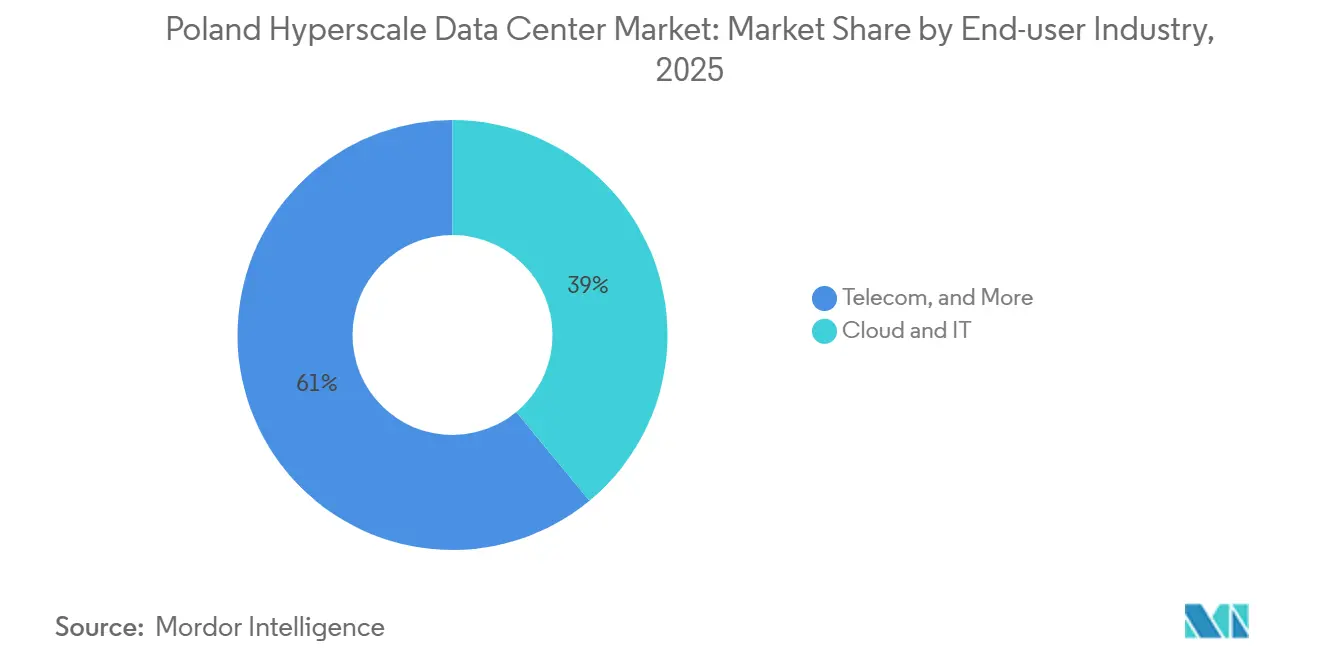
- Par secteur d'utilisation final, le cloud et l'informatique ont capté 39 % de la part des revenus en 2025 et devraient afficher un CAGR de 24,30 % jusqu'en 2031.
- Par taille de centre de données, les déploiements à très grande échelle (supérieurs à 25 MW et inférieurs ou égaux à 60 MW) contrôlaient 46 % de la taille du marché des centres de données hyperscale en Pologne en 2025, tandis que les constructions à échelle méga (supérieures à 60 MW) devraient progresser à un CAGR de 20,80 % entre 2026 et 2031.
Tendances et perspectives du marché des centres de données hyperscale en Pologne
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiements de régions cloud par les hyperscalers | +8.20% | National ; corridors Varsovie, Cracovie, Poznań | Moyen terme (2 à 4 ans) |
| Mandats de cloud souverain et zones périphériques RGPD | +6.80% | À l'échelle de l'UE avec la Pologne comme plaque tournante stratégique | Court terme (≤ 2 ans) |
| PPA d'énergie renouvelable exploitant l'essor du photovoltaïque solaire en Pologne | +4.10% | National ; plus fort dans les voïvodies du sud | Long terme (≥ 4 ans) |
| L'automatisation DCIM/IA réduit les coûts d'exploitation et les risques de pannes | +3.70% | Tendance mondiale avec adoption locale | Moyen terme (2 à 4 ans) |
| Refroidissement liquide pour les grappes LLM/GPU | +5.90% | National ; campus prêts pour l'IA | Court terme (≤ 2 ans) |
| Projets pilotes de micro-nucléaire sur site basés sur des SMR | +2.10% | Projets pilotes dans des zones industrielles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiements de régions cloud par les hyperscalers
L'engagement de Microsoft de 2,8 milliards PLN (705 millions USD) annoncé en février 2025 constitue le plus grand projet d'hyperscaler jamais annoncé en Pologne, englobant des capacités en matière de cloud, d'IA et de cybersécurité [1]. Des programmes similaires de plusieurs milliards de zlotys de Google placent Cracovie et Poznań sur la carte hyperscale, reflétant une stratégie visant à diversifier les charges de travail au-delà du réseau saturé de Varsovie. Le plan de cloud souverain européen plus large d'Amazon élève davantage le marché des centres de données hyperscale en Pologne en tant que nœud secondaire mais critique pour le débordement des charges de travail en provenance des plateformes FLAP-D. Ensemble, ces déploiements aiguisent la concurrence, accélèrent la constitution de réserves foncières et intensifient la demande de campus en construction neuve de classe 100 MW.
Mandats de cloud souverain et zones périphériques RGPD
Les règles européennes de souveraineté des données obligent les charges de travail à rester dans la juridiction de l'UE ; la double appartenance de la Pologne à l'UE et à l'OTAN, ainsi que son profil de coûts favorable, en font une ancre idéale pour le cloud souverain. La collaboration de Microsoft avec le gouvernement polonais sur la cybersécurité illustre l'attrait réglementaire pour une infrastructure conforme dans le pays. L'"Usine d'IA souveraine" de Beyond.pl maintient les ensembles de données d'entraînement à l'intérieur des frontières polonaises tout en répondant à la demande à l'échelle de l'UE, illustrant comment les opérateurs locaux monétisent la conformité.
PPA d'énergie renouvelable exploitant l'essor du photovoltaïque solaire en Pologne
Les volumes de PPA augmentent fortement alors que les opérateurs de centres de données concluent des accords pluridécennaux avec des développeurs de projets solaires comme BayWa r.e., dont l'installation photovoltaïque de 64,6 MWc à Witnica, sans subvention, a établi un précédent pour les PPA d'entreprise sans subvention [2]. Un portefeuille de projets dépassant 1 GW positionne les campus hyperscale pour atteindre les objectifs de neutralité carbone et se prémunir contre la volatilité des prix de l'électricité du réseau. Les pionniers s'assurent des tarifs avantageux avant que la demande industrielle ne resserre les prix des PPA, préservant ainsi un potentiel de marge à long terme.
Refroidissement liquide pour les grappes LLM/GPU
Les charges de travail d'IA ont porté les densités de puissance des baies bien au-delà de 50 kW, rendant le refroidissement liquide indispensable. Les constructions polonaises de CoreWeave s'articulent autour de boucles de liquide de refroidissement direct puce à puce qui dissipent la chaleur à un PUE inférieur à celui des systèmes à refroidissement par air comparables. Les solutions conteneurisées de Grando hébergent 2 240 GPU par module, permettant une capacité d'ajustement rapide pour les pics d'entraînement de modèles. Les opérateurs dotés d'une expertise technique approfondie acquièrent un avantage durable, car la complexité du refroidissement décourage les nouveaux entrants.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion du réseau et hausse des frais de marché de capacité | –4.3% | National ; aiguë dans la zone métropolitaine de Varsovie | Court terme (≤ 2 ans) |
| Pénurie de talents HT/MT et hausse des salaires | –2.8% | Grandes villes à l'échelle nationale | Moyen terme (2 à 4 ans) |
| Restrictions d'utilisation de l'eau dans les zones sujettes à la sécheresse | –1.9% | Voïvodies du sud et du centre | Long terme (≥ 4 ans) |
| Biais d'exportation de GPU lié à la loi européenne sur les semi-conducteurs | –2.1% | À l'échelle de l'UE, Pologne secondaire | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Congestion du réseau et hausse des frais de marché de capacité
La file d'attente de transmission de Varsovie a dépassé la capacité disponible, ce qui a conduit l'opérateur de réseau PSE à imposer des règles de paiement anticipé et des frais non remboursables plus élevés, prolongeant les délais de raccordement au-delà de 36 mois [3]. Des réformes parallèles en Allemagne laissent entrevoir une tendance régionale qui remet en question les stratégies de construction centrées sur les métropoles. Les promoteurs prospectent désormais des villes secondaires, mais les mises à niveau de transmission accusent un retard par rapport à la demande, tempérant la courbe de croissance du marché des centres de données hyperscale en Pologne.
Pénurie de talents HT/MT et hausse des salaires
Seulement 8,33% des fabricants polonais ont mis en œuvre des solutions d'Industrie 4.0, signalant une concurrence à venir pour les mêmes ingénieurs en haute tension requis par les centres de données. L'inflation salariale pour les postes de conception électrique senior a dépassé 12% en 2024, pénalisant les fournisseurs de colocation plus petits qui ne peuvent pas s'aligner sur les grilles salariales des hyperscalers. La décision de Flex de doubler sa production d'infrastructure d'alimentation en Pologne accentue la pression en détournant les talents vers la fabrication d'équipements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : l'élan de l'auto-construction s'accélère
Le segment a généré la plus forte progression sur le marché polonais des centres de données hyperscale en 2025, les autoconstructions des hyperscalers ciblant des campus axés sur l'intelligence artificielle. La valeur a progressé à un CAGR de 18,40 %, malgré le maintien d'une part de 58 % pour la colocation en 2025. Microsoft personnalise les topologies d'alimentation au niveau des baies pour alimenter les clusters GPU, tandis que Google répartit son empreinte entre des installations en autoconstruction à Cracovie et des salles louées à Poznań pour les nœuds de périphérie sensibles à la latence.
La colocation reste pertinente pour les charges de travail de migration et de substitution des entreprises nécessitant un hébergement souverain sans exposition aux dépenses d'investissement. Beyond.pl s'aligne sur ce créneau en intégrant des accélérateurs d'intelligence artificielle dans les accords de niveau de service de colocation, hybridant ainsi efficacement le modèle. Sur l'horizon de prévision, le marché polonais des centres de données hyperscale devrait se bifurquer : les hyperscalers disposant de ressources importantes posséderont des zones stratégiques dédiées à l'intelligence artificielle, tandis que les spécialistes de la colocation se repositionneront vers des locataires d'entreprise à densité moyenne nécessitant des empreintes conformes au RGPD dans plusieurs métropoles polonaises.
Par composant : les systèmes de refroidissement pilotent l'évolution de l'infrastructure
Les produits de refroidissement ont enregistré le taux de croissance des revenus le plus rapide, dépassant un CAGR de 22,70 %, même si l'infrastructure informatique a consolidé une part de valeur de 42 % en 2025. La taille du marché des centres de données hyperscale en Pologne pour le seul refroidissement devrait plus que tripler d'ici 2031, car chaque nouvelle baie GPU pousse les objectifs d'efficacité énergétique (PUE) des installations en dessous de 1,2. Les opérateurs intègrent progressivement des échangeurs de chaleur en porte arrière avant de migrer vers des boucles à plaques froides à contact direct avec les puces, assurant ainsi la pérennité pour des densités de 100 kW par armoire.
Les équipements électriques, les onduleurs (UPS), les appareillages de commutation et les chemins de câbles suivent la même tendance, mis à niveau vers des topologies à 415 V et 800 V afin de réduire l'intensité du courant tout en prenant en charge les GPU à l'échelle du mégawatt. L'espace au sol mécanique est étendu pour accueillir des pompes plus grandes et des collecteurs de liquide de refroidissement redondants. Les modules de refroidissement liquide conteneurisés de Grando permettent aux opérateurs de tester l'immersion diphasique avant d'engager des capitaux dans des rénovations à grande échelle. Par conséquent, le marché polonais des centres de données hyperscale valorise de plus en plus les services d'intégration technique autant que les dépenses matérielles, accélérant ainsi la consolidation des fournisseurs.
Par norme de niveau : la croissance du Niveau IV reflète les exigences de fiabilité de l'IA
Le Niveau III détenait 71% des parts, mais la taille du marché des centres de données hyperscale en Pologne pour les sites de Niveau IV devrait dépasser ce chiffre à un CAGR de 19,10%. Les défaillances d'entraînement d'IA déclenchées par des incidents d'alimentation peuvent gaspiller des millions d'heures-GPU, faisant de la redondance 2N+1 un coût rationnel. Le campus souverain de Beyond.pl et le projet WAW 3 d'Atman intègrent tous deux des alimentations utilitaires indépendantes et des circuits d'eau glacée en boucle pour atteindre une disponibilité de 99,995%.
Pendant ce temps, le Niveau III reste optimal pour les nœuds périphériques à latence équilibrée et les grappes de distribution de contenu où la redondance horizontale atténue le risque. La stratification à deux niveaux stimule les entreprises de conception-construction spécialisées dans les enveloppes de Niveau III à maintenance simultanée qui incluent des galeries d'équipements de Niveau IV optionnelles, offrant aux locataires une voie de montée en gamme sans nouvelles constructions en terrain vierge.
Par secteur d'utilisateur final : l'intensification de la domination du cloud et de l'informatique
Les charges de travail cloud et informatiques représentaient 39 % des revenus et devraient croître à un CAGR de 24,30 %, ce qui en fait la composante la plus importante du marché des centres de données hyperscale en Pologne. La migration des banques et des entreprises fintech vers des systèmes cœur de type SaaS ajoute des charges de pointe ; Alior Bank a transféré ses analyses vers VantageCloud natif Azure en 2024, stimulant de nouvelles victoires pour les hyperscalers.
Les opérateurs de télécommunications maintiennent la densité d'ingénierie du trafic via des coentreprises de fibre optique. Le FiberCo d'Orange, d'un montant de 2,75 milliards PLN, a établi 2,4 millions de liaisons de dernier kilomètre, renforçant l'interconnectivité en périphérie. Les segments Industrie 4.0 et commerce électronique sont en retard en termes absolus de MW, mais progressent rapidement en croissance relative, à mesure que le contrôle qualité par vision artificielle et les tableaux de bord d'inventaire en temps réel se généralisent dans la base industrielle résiliente de la Pologne.

Par taille de centre de données : les installations à méga-échelle captent la demande d'IA
Les salles à très grande échelle (supérieure à 25 MW et inférieure ou égale à 60 MW) représentaient 46 % de la taille du marché des centres de données hyperscale en Pologne en 2025 et demeurent le modèle central pour les zones de disponibilité cloud multi-régionales. Cependant, les constructions à méga-échelle progresseront à un CAGR de 20,80 %, portées par des laboratoires d'IA à locataire unique nécessitant des blocs d'alimentation contigus. Le campus souverain de 100 MW de Beyond.pl et la conception de 30 MW de Switch Datacenters à Varsovie illustrent un mouvement plus large vers des parcelles en champ libre plus grandes à proximité de sous-stations suburbaines.
Les grandes installations s'adaptent encore aux emplacements métropolitains contraints par la latence, mais font face à des économies d'échelle décroissantes à mesure que le refroidissement liquide gonfle les empreintes mécaniques. Le prochain cycle comportera probablement des clusters modulaires à méga-échelle connectés par des alimentations dédiées de 110 kV, renforçant le levier dans les négociations de capacité réseau tout en permettant un déploiement de capital par étapes.
Analyse géographique
Varsovie ancre le marché des centres de données hyperscale en Pologne avec le plus grand nombre de points d'accès au cloud souverain, soulignés par le campus de 705 millions USD de Microsoft et le site haute densité de Switch Datacenters. Cracovie et Poznań ont émergé comme des zones de croissance satellites où le foncier est moins cher et les contrats d'achat d'énergie renouvelable (PPA) sont abondants, comme en témoigne l'initiative de supercalculateur d'intelligence artificielle de Google. Les métropoles secondaires offrent un débouché face à la congestion de Varsovie tout en puisant dans le vivier de plus de 400 000 spécialistes en technologies de l'information concentrés dans les pôles universitaires.
Les voïvodies méridionales telles que Lubusz et la Silésie combinent l'ensoleillement solaire avec des charges industrielles ; la centrale de Witnica de BayWa r.e. offre un modèle de PPA illustratif que les opérateurs de centres de données peuvent reproduire pour atteindre des réductions d'émissions de scope 2. Les études longitudinales sur la sécheresse dans le bassin de la Neisse de Lusace alertent les opérateurs sur les futures restrictions d'utilisation de l'eau et mettent en lumière les conceptions de refroidissement par immersion qui réduisent la consommation évaporative.
Les fonds structurels européens affectés à la résilience du réseau électrique et un plan national visant à orienter 5 % du PIB vers la transformation d'ici 2035 garantissent la poursuite des développements d'infrastructures ; toutefois, les moratoires de raccordement dans la métropole de Varsovie poussent les promoteurs de la zone vers des parcs industriels en greenfield offrant des délais de raccordement plus rapides, entraînant une dispersion qui améliore la couverture en edge computing pour les clusters de l'Industrie 4.0 tirant parti de la prééminence manufacturière de la Pologne.
Paysage concurrentiel
Le secteur des centres de données hyperscale en Pologne affiche une concentration modérée. Microsoft et Google dominent le terrain grâce à des privilèges de cloud souverain et des engagements importants en dépenses d'investissement, tandis qu'AWS tire parti d'initiatives européennes plus larges pour la capacité de débordement. Le champion local Atman a obtenu 344 millions USD de financement lié aux critères ESG pour tripler la capacité de Varsovie, signalant sa confiance dans la colocation haut de gamme prête pour l'IA. Beyond.pl se différencie par un campus d'IA souverain et une expertise en refroidissement liquide basée sur des partenariats qui attire à la fois les charges de travail gouvernementales et celles des entreprises réglementées.
Les barrières à l'entrée sur le marché se resserrent à mesure que le refroidissement liquide, les conceptions de niveau supérieur et les PPA d'énergie renouvelable gonflent les capitaux initiaux. Des fabricants d'équipements comme Flex approfondissent la chaîne d'approvisionnement locale, raccourcissant les délais de livraison pour l'appareillage de commutation et les chemins de câbles, renforçant ainsi la résilience des grappes locales. Les projets pilotes de nucléaire modulaire émergents menés par KGHM-NuScale offrent une puissance de base à l'épreuve du temps, un potentiel changement de la donne pour les fermes de GPU assoiffées d'électricité décarbonée longue durée. Le thème plus large est la spécialisation : les opérateurs qui maîtrisent la nuance réglementaire, l'ingénierie de niveau IA et l'arbitrage en énergie renouvelable captureront une valeur disproportionnée à mesure que le marché des centres de données hyperscale en Pologne arrive à maturité.
Leaders du secteur des centres de données hyperscale en Pologne
-
Amazon Web Services Inc.
-
Google LLC
-
Meta Platforms, Inc.
-
Equinix, Inc.
-
Vantage Data Centers
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2025 : Microsoft a annoncé un investissement de 2,8 milliards PLN (environ 700 millions USD) dans les technologies cloud et d'IA en Pologne, élargissant considérablement son empreinte de centres de données pour répondre à la demande croissante de services de transformation numérique et établir le pays comme un pôle régional d'IA.
- Mars 2025 : Vantage Data Centers a annoncé des plans pour un campus de 64 MW à Varsovie, conçu pour répondre aux exigences hyperscale avec des technologies de refroidissement avancées et l'intégration des énergies renouvelables, renforçant la position de Varsovie comme aimant pour les investissements internationaux dans les centres de données.
- Janvier 2025 : Polcom a annoncé des plans pour construire deux nouveaux centres de données près de Cracovie, augmentant la capacité de l'entreprise à servir des clients nationaux et internationaux tout en contribuant au développement des marchés secondaires de centres de données en Pologne au-delà de Varsovie.
- Février 2025 : Amazon a commencé les opérations à la ferme solaire de Miłkowice, sécurisant 140 MW d'énergie propre pour les installations locales.
Cadre de la méthodologie de recherche et portée du rapport
Définitions du marché et couverture principale
Notre étude définit le marché des centres de données hyperscale en Pologne comme l'ensemble des installations en champ libre ou en expansion majeure situées en Pologne dont la charge informatique conçue dépasse 4 MW par salle et dont la propriété ou le bail à long terme appartient à des plateformes cloud mondiales ou à des entreprises numériques à locataire unique. Les revenus couvrent le coût initial de construction de l'infrastructure comptabilisé l'année de sa mise en service et les revenus de services récurrents associés à l'empreinte hyperscale.
Exclusion du périmètre : les salles de colocation d'entreprise, de périphérie et de détail inférieures à 4 MW, ainsi que les projets mineurs de modernisation ou de renouvellement d'équipements, sont exclus de cette base de référence.
Aperçu de la segmentation
- Par type de centre de données
- Auto-construction hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure serveur
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unité de distribution d'alimentation
- Commutateurs de transfert et appareillages de commutation
- Systèmes d'alimentation sans interruption (UPS)
- Générateurs
- Autre infrastructure électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies (racks)
- Autre infrastructure mécanique
- Construction générale
- Développement du noyau et de l'enveloppe
- Services d'installation et de mise en service
- Ingénierie de conception
- Détection d'incendie, suppression et sécurité physique
- Solutions DCIM/BMS
- Infrastructure informatique
- Par norme de niveau
- Niveau III
- Niveau IV
- Par secteur d'utilisateur final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Fabrication
- Commerce électronique
- Autres utilisateurs finaux
- Par taille de centre de données
- Grand (inférieur ou égal à 25 MW)
- Massif (supérieur à 25 MW et inférieur ou égal à 60 MW)
- Méga (supérieur à 60 MW)
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor ont mené des entretiens structurés avec des entrepreneurs en conception-construction, des dirigeants de colocation, des planificateurs de services publics et des responsables de régions cloud à Varsovie, Poznań et Wrocław. Les échanges ont permis de clarifier les MW en service par rapport aux MW autorisés, le prix moyen par MW déployé et les rampes d'utilisation des contrats, nous permettant de combler les lacunes que les données publiques seules ne permettent pas de résoudre.
Recherche documentaire
Nous avons commencé par extraire des données de base à partir de sources ouvertes telles que Statistics Poland sur la pénétration du haut débit fixe, l'Office des communications électroniques sur la croissance du trafic IP, les publications de raccordement au réseau PSE, les indices de prix de l'énergie d'Eurostat et les documents de politique de l'Association polonaise des centres de données. Les dépôts de documents d'entreprises, les communiqués de presse et les présentations aux investisseurs ont fourni des informations sur le calendrier et la taille des engagements de construction. Notre équipe a également consulté D&B Hoovers pour les données financières des filiales des hyperscalers, Dow Jones Factiva pour le flux d'informations sur les projets et les journaux d'expédition Volza pour les importations de racks et de systèmes de refroidissement. Ces sources ancrent le bassin de demande et les courbes de coûts ; de nombreuses références supplémentaires ont été consultées et sont disponibles sur dossier.
Dimensionnement du marché et prévisions
Un modèle descendant convertit le pipeline hyperscale engagé de la Pologne en valeur de marché annuelle en faisant passer le calendrier MW de chaque campus par le coût de référence par MW, puis en superposant les revenus de services captés à partir des taux de location négociés. Les résultats sont recoupés par des proxies ascendants sélectifs, des expéditions de racks fournisseurs et des estimations de prix de vente moyen (ASP) × volume échantillonnées, pour vérification de la plausibilité avant ajustement. Les variables clés comprennent la charge informatique installée, les annonces de dépenses d'investissement des hyperscalers, l'efficacité moyenne d'utilisation de l'énergie, la croissance de l'adoption du cloud, les tendances des tarifs énergétiques et les mouvements PLN-USD. Les prévisions reposent sur une régression multivariée combinée à une analyse de scénarios pour capturer les variations de la politique énergétique ou des délais d'approvisionnement. Là où des lacunes ascendantes subsistent, une interpolation prudente guidée par le consensus des répondants primaires est appliquée.
Validation des données et cycle de mise à jour
Les résultats passent des contrôles d'anomalies par rapport à des suiveurs de capacité indépendants, puis un analyste senior examine chaque hypothèse. Nous actualisons le modèle chaque année et déclenchons des mises à jour intermédiaires lorsque des publications de mégawatts, des changements de politique ou des fusions-acquisitions majeures modifieraient sensiblement la base de référence.
Pourquoi la base de référence de Mordor sur les centres de données hyperscale en Pologne inspire confiance
Les estimations publiées diffèrent parce que les entreprises choisissent des périmètres, des métriques et des cadences d'actualisation différents.
Les choix de taux de change et la question de savoir si elles comptabilisent les dépenses d'investissement annoncées ou les revenus réalisés creusent encore davantage les écarts.
Comparaison de référence
| Taille du marché | Source anonymisée | Facteur principal d'écart |
|---|---|---|
| 385,87 millions USD (2025) | Mordor Intelligence | - |
| 810 millions USD (2023) | Cabinet de conseil mondial A | Mélange de l'hyperscale avec la grande colocation, repose sur une extrapolation documentaire, validation limitée par des experts |
| 1,15 milliard USD (2024) | Cabinet de conseil régional B | Rapporte les dépenses d'investissement pour tous les types de centres de données plutôt que les revenus comptabilisés, omet les facteurs d'attrition du pipeline |
En résumé, le périmètre rigoureux de Mordor, les variables à double source et l'actualisation annuelle offrent aux décideurs une base de référence traçable et équilibrée qu'ils peuvent intégrer en toute confiance dans leurs stratégies budgétaires et de localisation.
Questions clés auxquelles répond le rapport
À quelle vitesse la Pologne ajoute-t-elle de nouvelles capacités de centres de données hyperscale ?
La charge informatique installée devrait passer de 0,35 GW en 2025 à 3,10 GW d'ici 2031, soit un TCAC de 52,08 % qui soutient des déploiements d'infrastructures soutenus.
Qu'est-ce qui motive l'intérêt des hyperscalers pour la Pologne ?
Les mandats de cloud souverain, l'application du RGPD, les PPA d'énergie renouvelable et les coûts fonciers et énergétiques inférieurs par rapport aux villes FLAP-D attirent Microsoft, Google et AWS.
Les solutions de refroidissement liquide deviennent-elles standard dans les installations polonaises ?
Oui ; les baies d'entraînement d'IA dépassant 50 kW rendent le refroidissement liquide indispensable, propulsant le segment des systèmes de refroidissement à un CAGR de 22,70%.
Quelle ville polonaise offre le plus grand potentiel de croissance hyperscale au-delà de Varsovie ?
Cracovie s'impose comme un pôle secondaire de premier plan, bénéficiant de l'investissement de Google dans un supercalculateur d'IA et de files d'attente de raccordement au réseau moins congestionnées.
Quelle est l'importance des PPA d'énergie renouvelable pour les opérateurs de centres de données en Pologne ?
Les contrats solaires tels que le PPA Witnica de BayWa r.e. offrent une stabilité des prix à long terme et aident les opérateurs à s'aligner sur les objectifs de neutralité carbone des hyperscalers.
Quelle norme de niveau convient le mieux aux charges de travail d'IA en Pologne ?
Les installations de Niveau IV, croissant à un CAGR de 19,10%, offrent une redondance 2N+1 qui minimise les interruptions coûteuses d'entraînement GPU.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché des serveurs pour centres de données Demande mondiale de serveurs, répartie par niveau, taille d'installation et type d'installation.
- Marché des réseaux pour centres de données en Pologne Les réseaux en Pologne, répartis par composant, utilisateur final et type de centre de données.
- Marché de l'alimentation électrique des centres de données en Pologne Systèmes d'alimentation en Pologne, répartis par composant, type d'installation et taille d'installation.
- Marché des GPU pour centres de données au Moyen-Orient et en Afrique GPU au Moyen-Orient et en Afrique, répartis par type de déploiement, type de GPU et interconnexion.
- Marché de la sécurité logique des centres de données Demande mondiale de sécurité réseau, répartie par solution, service et utilisateur final.
- Marché des racks pour centres de données en Pologne Demande de racks en Pologne, couvrant la taille des racks, le type de racks et le niveau.
- Marché de l'alimentation des data centers en Espagne Systèmes d'alimentation en Espagne, répartis par composant, type d'installation et taille d'installation.