
Tamanho e Participação do Mercado de Data Centers Hiperscale da Noruega
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.7 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.06 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 19.65 % |
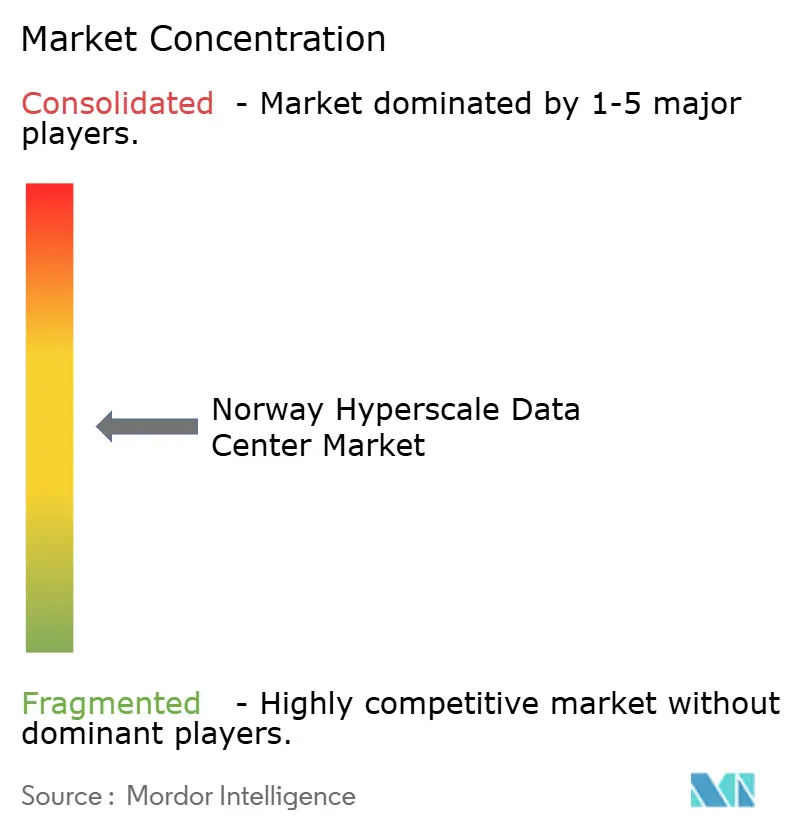
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers Hiperscale da Noruega pela Mordor Intelligence
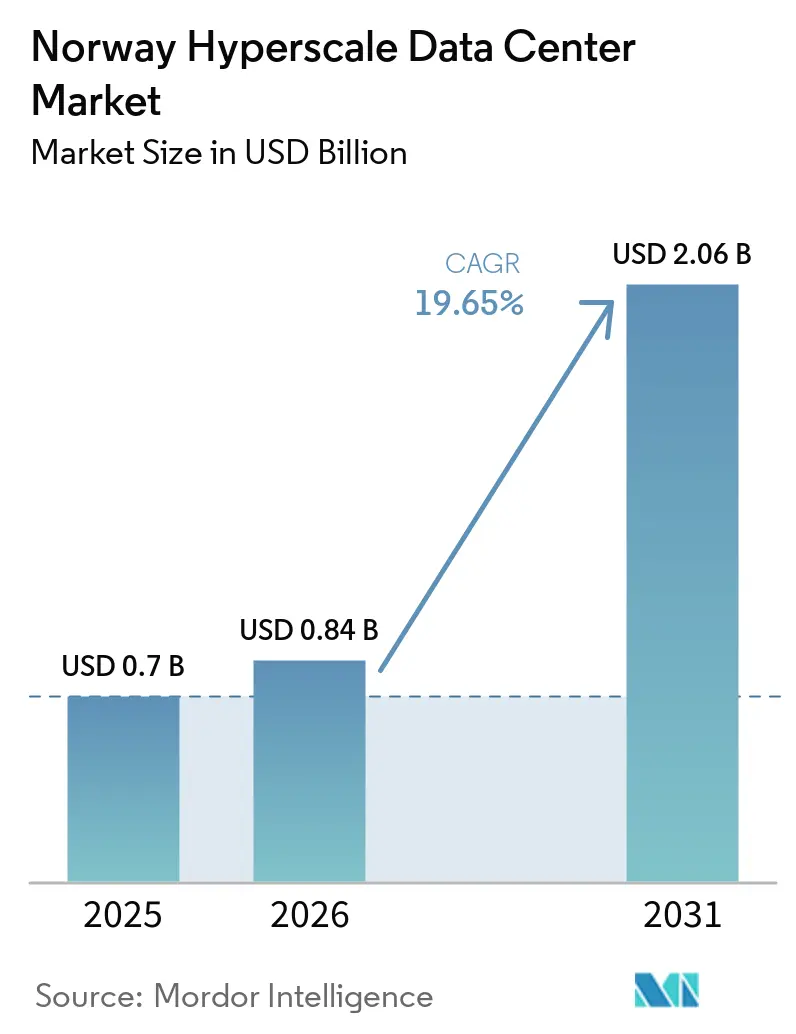
O tamanho do Mercado de Data Centers Hiperescala da Noruega está projetado em 0,7 bilhão de USD em 2025, 0,84 bilhão de USD em 2026, e deve atingir 2,06 bilhões de USD até 2031, crescendo a um CAGR de 19,65% de 2026 a 2031. Em termos de volume de produção, o mercado foi avaliado em 0,54 mil megawatts em 2025 e deve crescer de 1,19 mil megawatts em 2026 para 4,59 mil megawatts até 2031, a um CAGR de 17,14% durante o período de previsão (2026-2031).
A crescente demanda por serviços de nuvem soberana, cargas de trabalho de IA de baixo carbono e contratos de energia renovável de múltiplos megawatts sustentam essa expansão. Os operadores se beneficiam de preços de eletricidade no atacado abaixo de EUR 0,05/kWh, resfriamento por ar livre em padrão ártico e um arcabouço regulatório que favorece provedores de infraestrutura locais e aliados. O impulso competitivo é reforçado pelas estratégias de autoconstrução dos hiperescaladores, pela rápida transição para clusters de GPU com resfriamento líquido e pelas pressões de custo de materiais que incentivam a construção modular. Como resultado, o mercado de data centers hiperescala da Noruega se destaca como um nó europeu preferencial para implantações de nuvem e IA com uso intensivo de energia, enquanto a consolidação moderada do setor cria espaço para entrantes especializados voltados a cargas de trabalho de nicho
Principais Conclusões do Relatório
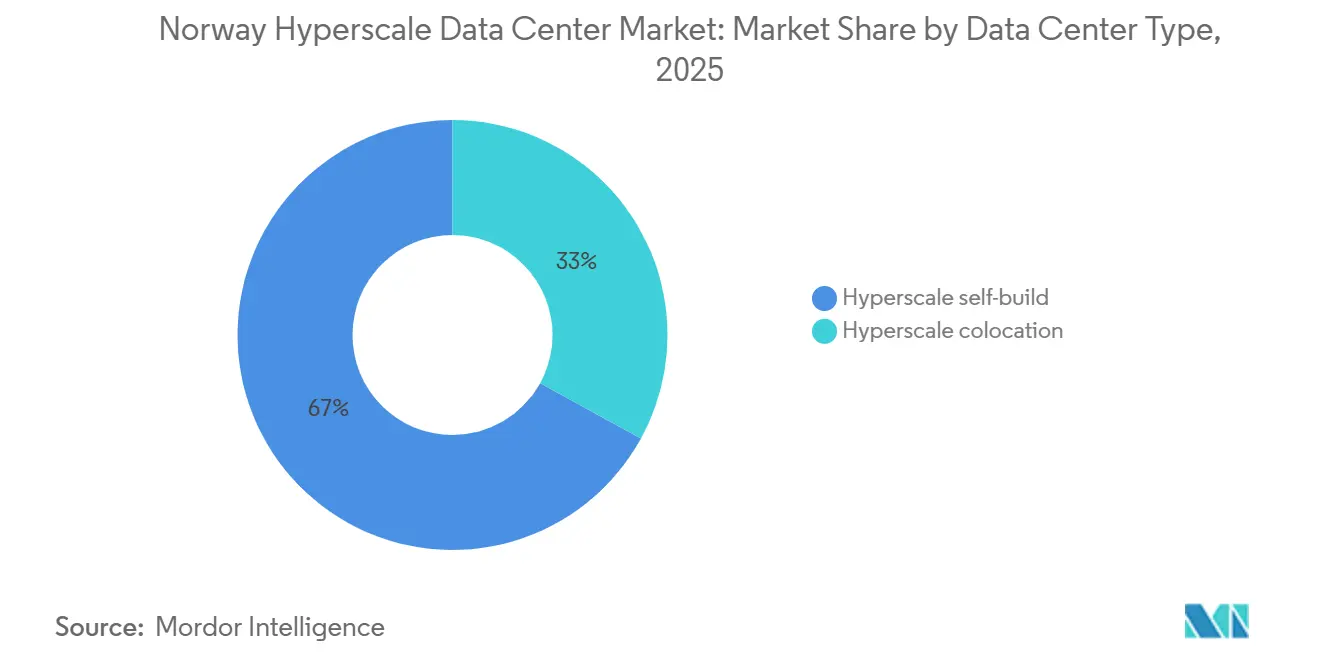
- Por tipo de data center, as instalações de construção própria representaram 67% da participação do mercado de data centers hiperescala da Noruega em 2025, enquanto a colocalização hiperescala deve registrar o CAGR mais rápido, de 21,5%, de 2026 a 2031.
- Por componente, a infraestrutura de TI representou 41% do mercado de data centers hiperescala da Noruega em 2025, enquanto a infraestrutura mecânica, principalmente o resfriamento avançado, deve expandir a um CAGR de 22,0% até 2031.
- Por padrão de nível, as instalações Tier III capturaram 78% da participação de receita em 2025, enquanto o Tier IV deve crescer a um CAGR de 21,0% até 2031.
- Por setor de usuário final, os serviços de nuvem e TI lideram com uma participação de 28% em 2025, e o segmento deve crescer a um CAGR de 20,5% até 2031.
- Por tamanho de data center, os sites massivos representam uma participação de 39,5% em 2025, enquanto os sites mega devem registrar o CAGR mais rápido, de 21,2%, até 2031.
Tendências e Perspectivas do Mercado de Data Centers Hiperscale da Noruega
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Mandatos de nuvem soberana | +3.2% | Nacional, foco no Leste da Noruega | Médio prazo (2-4 anos) |
| Limiares de latência da UE abaixo de 400 ms | +2.8% | Nacional, transbordamento nórdico | Longo prazo (≥ 4 anos) |
| Acordos de Compra de Energia de hidro renovável abaixo de EUR 0,05/kWh | +4.1% | Nacional, mais forte no Norte e Oeste | Longo prazo (≥ 4 anos) |
| Subsídios para reutilização de calor | +1.9% | Nacional, concentração urbana | Médio prazo (2-4 anos) |
| Clusters de GenAI abaixo de 45 gCO₂/kWh | +3.7% | Nacional, vantagem no Norte | Curto prazo (≤ 2 anos) |
| Projetos de gêmeo digital e CPD de alto desempenho | +2.1% | Nacional, centros de pesquisa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos mandatos de nuvem soberana para cargas de trabalho críticas do setor público
A política governamental agora exige que serviços sensíveis residam em infraestrutura controlada domesticamente que atenda a critérios rigorosos de soberania de dados. Parcerias como a Telenor-AWS são estruturadas em torno de entidades jurídicas norueguesas, gestão local de chaves e operações no país, levando os hiperscalers a construir campi dedicados que se alinham com essas regras [1]. Os requisitos de soberania, portanto, aceleram o investimento direto e favorecem os players locais capazes de certificar conformidade.
Limiares de latência da UE abaixo de 400 ms favorecendo os Países Nórdicos como centros de borda-núcleo
As rotas norueguesas entregam tempos de ida e volta abaixo de 400 milissegundos para mais da metade das empresas europeias, tornando o país atraente para cargas de trabalho adjacentes à borda que ainda precisam de substancial poder de processamento. A agregação de mais de 60 redes pela OS-IX e novos cabos submarinos reduzem a latência para Frankfurt e Londres, levando provedores de negociação financeira, IoT e realidade mista a expandir a capacidade em Oslo e arredores.
Acordos de Compra de Energia de hidro renovável acima de 300 MW com preços abaixo de EUR 0,05/kWh
Contratos hidroelétricos de longo prazo fixam custos de energia em níveis que a maioria dos mercados da Europa Ocidental não consegue igualar, reduzindo as despesas operacionais em até 60% para clusters de treinamento de IA. O campus multifásico de Skien do Google ilustra a magnitude da vantagem de custo, com planos de quadruplicar a capacidade assim que a economia inicial for comprovada.
Clusters de GPU de IA Generativa buscando locais com menos de 45 gCO₂/kWh
Os compromissos corporativos de neutralidade de carbono requerem eletricidade de baixo carbono para fazendas de GPU de vários petaflops. A rede da Noruega tem uma média de 45 gCO₂/kWh devido à predominância da energia hidrelétrica, satisfazendo as divulgações de sustentabilidade digital sob a Diretiva de Relatórios de Sustentabilidade Corporativa da UE. Projetos pioneiros, como a fábrica de IA com tecnologia NVIDIA da Telenor, capturam um prêmio de empresas que desejam treinar ou ajustar modelos sem créditos de compensação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez de slots de rede de 132 kV próximos a Oslo | –2.3% | Leste da Noruega | Curto prazo (≤ 2 anos) |
| Aumento dos impostos sobre propriedades de salas de servidores | –1.7% | Nacional | Médio prazo (2-4 anos) |
| Regulamentações mais rígidas sobre ruído | –0.9% | Áreas urbanas nacionais | Médio prazo (2-4 anos) |
| Prazos de entrega de GPU/ópticos > 52 semanas | –1.4% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de slots de conexão à rede de 132 kV próximos a Oslo
A operadora de transmissão Statnett recebeu solicitações de data centers de 3.300 MW que excedem a capacidade metropolitana atual. Os projetos agora enfrentam tempos de espera de cinco a dez anos para alimentações de alta tensão, atrasando o novo fornecimento e empurrando os operadores para o Norte da Noruega ou para a geração modular no local [2].
Propostas escaladas de imposto sobre propriedades de salas de servidores
Os municípios debatem encargos que poderiam triplicar as taxas efetivas de impostos locais para grandes fazendas de servidores, citando baixas proporções de mão de obra em relação ao capital. A incerteza sobre avaliações e regras de isenção complica os modelos de seleção de sites, potencialmente reduzindo a economia de curto prazo para novos entrantes [3].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center: Dominância de autoconstrução soberana com rápido crescimento da colocação
Os campi de construção própria hiperescala mantiveram 67% do mercado de data centers hiperescala da Noruega em 2025, à medida que os principais provedores de nuvem implantaram projetos personalizados para atender às certificações de nuvem soberana e integrar redes de resfriamento específicas para IA. A escala do segmento permite a celebração direta de Acordos de Compra de Energia (PPAs) e a implantação de subestações no local, ancorando horizontes de investimento de longa duração. A colocalização hiperescala, embora menor, deve crescer a um CAGR de 21,5% de 2026 a 2031, à medida que os setores regulamentados buscam capacidade em conformidade sem a necessidade de possuir instalações próprias.
A demanda liderada por inquilinos sustenta um pipeline de salas multilocatário projetadas para densidades de 30 a 50 kW/rack, levando operadores nórdicos especializados a oferecer serviços de kernel soberano, resfriamento líquido em rack e conexões de reutilização de calor para redes de energia de distrito. Esse modelo flexível apoia empresas que integram clusters ricos em GPU, mantendo o escudo regulatório da propriedade local.
Por Componente: Resfriamento supera os gastos com computação
A infraestrutura de TI representou a maior participação, de 41%, do mercado de data centers hiperescala da Noruega em 2025, refletindo os ciclos de aquisição de GPUs e a implantação de servidores personalizados. No entanto, a infraestrutura mecânica, principalmente o resfriamento direto ao chip e por imersão, deve registrar um CAGR de 22,0% de 2026 a 2031, impulsionado pelo aumento do consumo de energia dos processadores e pela necessidade de tecnologias avançadas de extração de calor.
Os operadores estão adotando cada vez mais o resfriamento por placa fria de circuito duplo, tanques de imersão dielétrica e trocadores de calor de porta traseira para gerenciar cargas térmicas em salas de IA densas e melhorar a eficiência no uso de energia (PUE). As iniciativas de reutilização de calor também apoiam o investimento em sistemas que redirecionam o calor residual para redes de aquecimento de distrito, fortalecendo o papel da infraestrutura mecânica nas instalações hiperescala de próxima geração da Noruega.
Por Padrão de Nível: Nível III predominante com implantações seletivas de Nível IV
As instalações Tier III representaram 78% do mercado de data centers hiperescala da Noruega em 2025, refletindo seu equilíbrio entre confiabilidade operacional, manutenibilidade e custos de infraestrutura. As instalações Tier IV, embora representem uma participação menor, devem crescer a um CAGR ilustrativo de 21,0% de 2026 a 2031, impulsionadas pela demanda de cargas de trabalho bancárias, de defesa e de saúde que exigem redundância aprimorada, tolerância a falhas e interrupção mínima de serviço.
O Lefdal Mine Data Center subterrâneo da Noruega se beneficia de seu ambiente de mina reaproveitado, que oferece proteção física natural e condições favoráveis de resfriamento. Essas instalações podem suportar cargas de trabalho computacionais sensíveis e de alta densidade, enquanto o nível de disponibilidade exigido depende do projeto certificado da instalação e da redundância implementada, e não apenas de sua localização subterrânea.
Por Setor do Usuário Final: Os serviços de nuvem permanecem dominantes
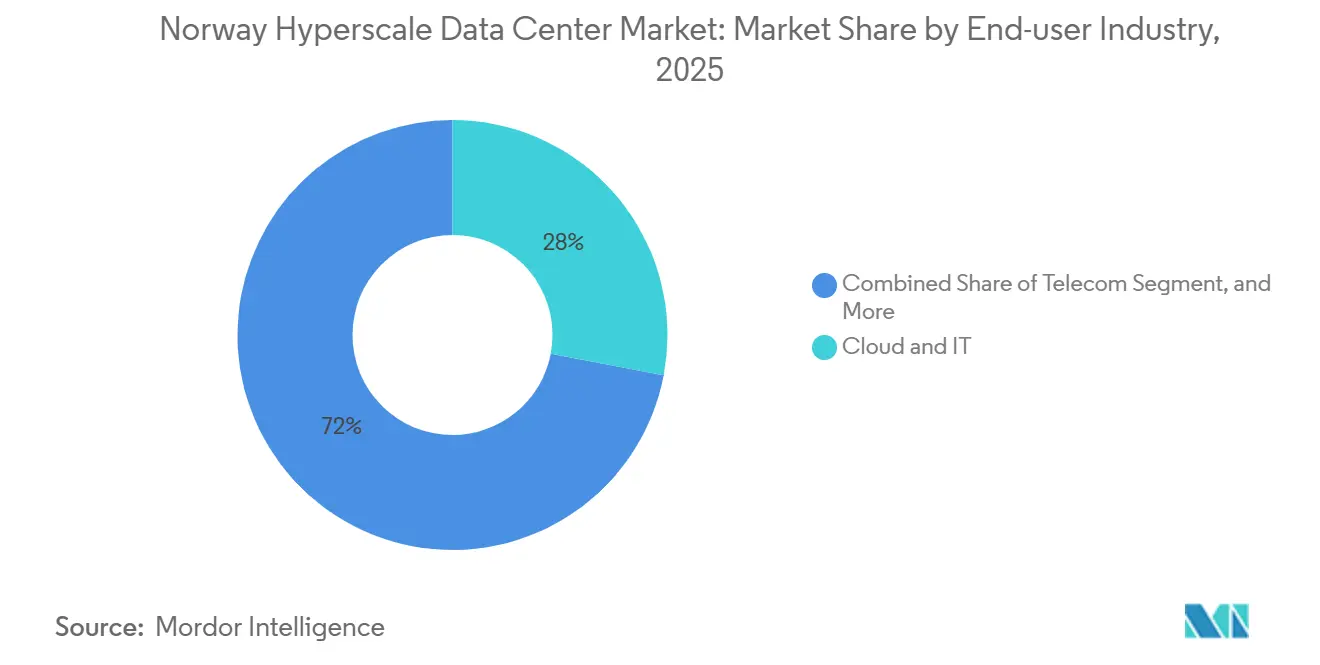
Os serviços de nuvem e TI representaram 28% do mercado de data centers hiperescala da Noruega em 2025 e devem crescer a um CAGR ilustrativo de 20,5% de 2026 a 2031, impulsionados pela migração de empresas norueguesas de sistemas ERP, plataformas de análise e cargas de trabalho de IA generativa para instalações hiperescala energeticamente eficientes. Os operadores de telecomunicações também estão avançando na convergência de rede e nuvem, aproveitando a infraestrutura de data centers para suportar núcleos 5G autônomos e computação de borda. Enquanto isso, os setores bancário, de serviços financeiros, seguros (BFSI) e agências governamentais continuam a priorizar infraestrutura segura e em conformidade local, sustentando a demanda por criptografia avançada, gerenciamento de chaves e registro de auditoria.
Manufatura, mídia e comércio eletrônico representam oportunidades adicionais de crescimento à medida que as empresas adotam clusters de GPU para simulações de gêmeos digitais, renderização em tempo real e cargas de trabalho de varejo sazonais. Essa gama crescente de aplicações sustenta a demanda tanto por infraestrutura centrada em CPU quanto por ambientes de computação de alta densidade otimizados para GPU.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tamanho do Data Center: Sites mega entram em destaque
Os campi de escala massiva representaram 39,5% do mercado de data centers hiperescala da Noruega em 2025, refletindo a demanda por infraestrutura de computação centralizada e de grande porte. As instalações de escala mega devem registrar um CAGR ilustrativo de 21,2% de 2026 a 2031, impulsionadas por cargas de trabalho de IA que exigem alta concentração de aceleradores, disponibilidade substancial de energia e sistemas avançados de resfriamento. As economias de escala podem apoiar o investimento em subestações dedicadas, plantas de resfriamento de circuito fechado e redes de fibra privada, ajudando os operadores a melhorar a eficiência da infraestrutura à medida que a capacidade se expande.
As instalações de grande porte abaixo de 25 MW continuam sendo importantes para cache de borda, recuperação de desastres e cargas de trabalho que exigem diversificação geográfica ou conformidade localizada. Essas instalações complementam os campi de escala mega ao fornecer capacidade distribuída e melhorar a resiliência em todo o ecossistema hiperescala da Noruega.
Análise Geográfica
A Noruega Oriental manteve uma participação de 63% em 2025 graças à densidade de peering do OS-IX, mão de obra qualificada e baixa latência em relação ao continente. A Noruega Setentrional, auxiliada por energia hidrelétrica abaixo de EUR 0,05/kWh e resfriamento quase gratuito, deve crescer a um CAGR de 13,9%, transformando antigos polos industriais em zonas de treinamento de IA. Os clusters do Oeste e do Centro complementam esses polos com capacidade movida a energia eólica e redundância geográfica.
O corredor de data centers da Noruega Oriental em torno de Oslo abriga a maior parte dos carrier hotels, interconexões empresariais e pontos de acesso à nuvem. Sua proximidade com Frankfurt e Londres viabiliza cargas de trabalho de negociação financeira que não toleram atrasos de ida e volta acima de 20 ms. Apesar da escassez de alimentação de rede, os principais participantes aceitam ciclos de licenciamento mais longos para garantir vantagens de conectividade.
O excedente de energia hidrelétrica da Noruega Setentrional sustenta investimentos substanciais em clusters de IA e HPC que favorecem a janela de resfriamento natural de 6 meses da região. As instalações em Narvik, Bodø e Glomfjord atingem consistentemente PUE abaixo de 1,15, traduzindo-se em economias de custo operacional que impulsionam a adoção entre startups de treinamento de modelos e consórcios de pesquisa.
Os corredores do Oeste e do Centro combinam múltiplas fontes de energia — hidrelétrica a fio d'água, eólica onshore e emergente eólica offshore — para atender clientes que buscam equilíbrio entre latência e pegada de carbono. Essas zonas oferecem esquemas de aproveitamento de calor de distrito que monetizam a energia térmica residual, melhorando ainda mais as métricas de sustentabilidade.
Cenário Competitivo
Os hiperscalers globais de nuvem - AWS, Microsoft, Google - ancoram o mercado de data centers hiperscale da Noruega com autoconstruções diretas que incorporam pilhas de hardware proprietárias e controles de segurança personalizados. Especialistas nórdicos como Bulk Infrastructure Group AS, Lefdal Mine Datacenter AS e Green Mountain AS se diferenciam por meio de Acordos de Compra de Energia de energia renovável, designs subterrâneos e reutilização de calor de distrito. Suas estratégias combinadas mantêm a concentração de mercado moderada e deixam espaço para empresas de energia como Statkraft SF e Equinor para entrar por meio de ofertas integradas verticalmente de energia mais computação.
Os movimentos estratégicos enfatizam a sustentabilidade. A expansão de Skien do Google posiciona o campus entre os centros de IA Generativa de menor carbono da Europa. A Bulk Infrastructure Group AS elevou a receita recorrente contratada em 160% ano a ano com base em suítes de colocação prontas para GPU. As implantações de resfriamento submerso da Green Mountain AS reduzem o consumo de energia de resfriamento em até 90%, melhorando as margens dos operadores e as credenciais de ESG.
A atividade de patentes sublinha a intensidade competitiva na pesquisa de gestão térmica. A Inventec agora ocupa o quarto lugar mundial em propriedade intelectual de resfriamento líquido, sinalizando a maturação da cadeia de suprimentos que se filtrará para as construções nórdicas.
Líderes do Setor de Data Centers Hiperscale da Noruega
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms Inc.
-
Bulk Infrastructure Group AS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Fevereiro de 2025: A Telenor lançou a primeira fábrica de IA da Noruega com a NVIDIA, visando o processamento soberano de IA.
- Fevereiro de 2025: O Google confirmou um investimento de EUR 600 milhões (USD 678 milhões) em data center em Skien, inicialmente de 240 MW.
- Janeiro de 2025: A Microsoft acelerou sua expansão de nuvem nos países nórdicos, citando a base de energia renovável da Noruega.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de data centers hiperescala da Noruega como os gastos anuais vinculados a instalações de autoconstrução ou colocalização que suportam cargas de TI de locatário único acima de 4 MW e são operadas por proprietários de plataformas de nuvem, mídia social ou IA dentro das fronteiras norueguesas. Também contabilizamos as cobranças recorrentes de infraestrutura registradas pelos operadores após a energização da sala.
Exclusão de escopo: Pods de borda abaixo de 1 MW, salas de colocalização de varejo, hospedagem gerenciada e qualquer capacidade estrangeira arrendada por empresas norueguesas não estão incluídos.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Autoconstrução hiperscale
- Colocação hiperscale
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidades de Distribuição de Energia
- Chaves de Transferência e Painéis de Distribuição
- Sistemas de UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento de Núcleo e Envoltória
- Serviços de Instalação e Comissionamento
- Engenharia de Projeto
- Detecção e Supressão de Incêndio e Segurança Física
- Soluções de DCIM/BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor do Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- Serviços Financeiros, Bancários e de Seguros
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho do Data Center
- Grande (Menor ou igual a 25 MW)
- Massivo (Maior que 25 MW e menor ou igual a 60 MW)
- Mega (Maior que 60 MW)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram desenvolvedores de instalações, planejadores de rede elétrica, integradores de HVAC e responsáveis por aquisições hiperescala em Oslo, Vestland e Nordland. Essas discussões validaram a potência utilizável por rack, os ciclos médios de construção até comissionamento e a futura densidade de clusters de GPU, permitindo-nos ajustar cada fator de conversão incorporado ao modelo.
Pesquisa Documental
Iniciamos coletando conjuntos de dados públicos do registro de conexão à rede da Statnett, dos boletins de consumo de energia da NVE, dos painéis da associação da indústria de data centers norueguesa, dos arquivos de comércio do Eurostat e dos códigos de remessa alfandegária que revelam servidores e equipamentos de resfriamento importados. Os registros de empresas e os avisos de licitação foram obtidos por meio do D&B Hoovers e do Dow Jones Factiva para mapear os footprints de megawatts atuais e planejados. A análise de patentes da Questel ajudou-nos a comparar o ritmo de adoção do resfriamento líquido.
Contexto adicional veio de trabalhos acadêmicos sobre resfriamento por ar livre, documentos de política tributária governamental e entrevistas jornalísticas confiáveis que detalham preços de PPA e cronogramas de construção. As fontes acima ilustram nossa abordagem e não constituem uma lista exaustiva.
Dimensionamento de Mercado e Previsão
Uma reconstrução de cima para baixo começa com as filas de megawatts aprovadas pela Statnett e as taxas históricas de comissionamento, que são então avaliadas por meio de uma curva combinada de NOK por MW implantado que ajustamos para a inflação. Verificações seletivas de baixo para cima, como totalizações de racks de fornecedores e preço médio de venda amostrado multiplicado por unidades embarcadas, refinam os totais. As principais variáveis monitoradas incluem MW aprovados pela rede, PUE médio, câmbio NOK-USD, participação dos hiperescaladores em novos licenciamentos, mudanças na densidade de racks e tarifas vigentes de PPA renovável. Uma regressão multivariada projeta cada driver até 2031 antes de aplicar bandas de cenário para riscos de atraso na rede ou mudanças tributárias. As lacunas deixadas por divulgações incompletas de instalações são preenchidas com análogos cuidadosamente dimensionados de construções nórdicas comparáveis.
Validação de Dados e Ciclo de Atualização
Os resultados passam por triagens de variância em relação a contagens independentes de capacidade e sinais de uso de energia. Revisores sênior analisam anomalias e, em seguida, aprovam. Os relatórios são atualizados a cada doze meses, e acionamos atualizações intermediárias quando surgem novos negócios acima de 50 MW, choques nas tarifas de energia ou mudanças de política. Uma verificação final de consistência é concluída antes da entrega ao cliente.
Por que Nossa Linha de Base do Mercado de Data Centers Hiperescala da Noruega Inspira Confiança
As estimativas publicadas frequentemente diferem porque as empresas não monitoram as mesmas instalações, utilizam multiplicadores de MW para valor variáveis ou atualizam os números em cadências diferentes.
Os principais fatores de lacuna nos trabalhos concorrentes incluem a mistura de salas de varejo e borda nos totais, a avaliação de projetos pelo capex nominal em vez do capital efetivamente implantado e a aplicação de médias de ASP europeias sem uma conversão de NOK que reflita os descontos de energia vinculados à hidrelétrica. O valor da Mordor está fundamentado em dados de construção no nível de instalação e curvas de custo indexadas ao PPA anuais, oferecendo aos tomadores de decisão um ponto de partida estável.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de lacuna |
|---|---|---|
| 696,9 milhões de USD (2025) | Mordor Intelligence | - |
| 3,19 bilhões de USD (2024) | Consultoria Global A | Combina enterprise, borda e hiperescala; utiliza ASP global sem ajuste de energia para a Noruega |
| 1,55 bilhão de USD (2024) | Banco de Dados do Setor B | Mede desembolsos de investimento, não receita realizada; contabiliza capex plurianual na assinatura |
| 398,6 milhões de USD (2024) | Consultoria Regional C | Concentra-se apenas no aluguel de colocalização e omite as salas hiperescala de autoconstrução |
Em resumo, nosso escopo disciplinado, seleção de variáveis e cadência de atualização anual criam uma linha de base equilibrada e transparente que os clientes podem rastrear até insumos claros de energia, capacidade e precificação noruegueses.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de data centers hiperscale da Noruega?
O mercado está em USD 696,89 milhões em 2025 e está projetado para atingir USD 2.063,71 milhões até 2031.
Qual segmento detém a maior participação por tipo de data center?
Os campi hiperescala de autoconstrução controlaram 67% da receita de 2025.
Por que os operadores estão escolhendo o Norte da Noruega para novos campi?
Energia hidro renovável abundante com preços abaixo de EUR 0,05/kWh e resfriamento ártico impulsionam menores custos operacionais.
Qual é a velocidade de crescimento do segmento de infraestrutura mecânica?
Espera-se que os sistemas de resfriamento e infraestrutura mecânica relacionada se expandam a uma CAGR de 14,8% até 2031.
Qual desafio de conexão à rede afeta o Leste da Noruega?
A escassez de slots de transmissão de 132 kV próximos a Oslo impõe tempos de espera de cinco a dez anos para novas grandes conexões.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Demanda global por servidores, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Rede de Data Centers da Nigéria Redes na Nigéria, divididas por componente, usuário final e tipo de data center.
- Mercado de Refrigeração de Data Centers dos Emirados Árabes Unidos Refrigeração nos EAU, dividida por tipo de instalação, camada e tecnologia de refrigeração.
- Mercado de Processadores para Data Centers de Singapura Processadores em Singapura, divididos por tamanho de instalação e camada.
- Mercado de Transformação de Data Centers Demanda global por modernização, dividida por serviços, nível do data center e usuário final.
- Mercado de Colocation para Data Center Colocation em todas as regiões, dividida por tipo de solução, camada e tamanho de instalação.
- Mercado de Racks para Data Centers dos EUA Os racks dos EUA, divididos por tamanho de rack e utilizador final.