
Taille et part de marché des systèmes d'automatisation des bâtiments en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
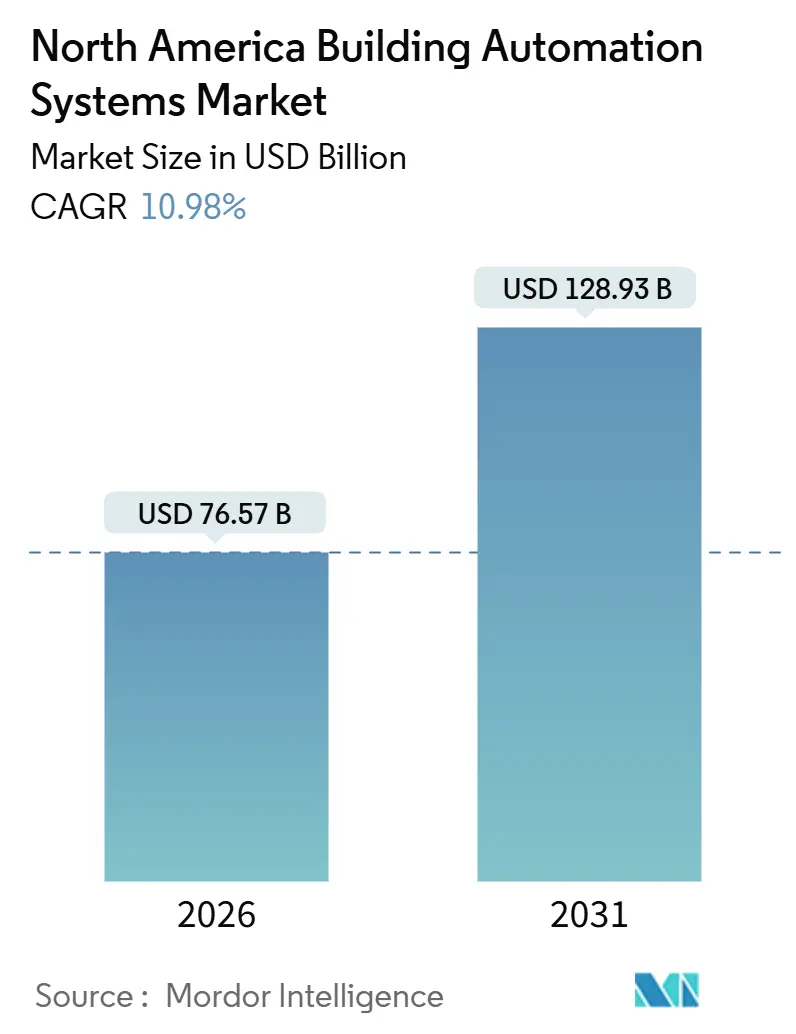
| Taille du Marché (2026) | 76.57 Milliards de dollars |
| Taille du Marché (2031) | 128.93 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.98 % |
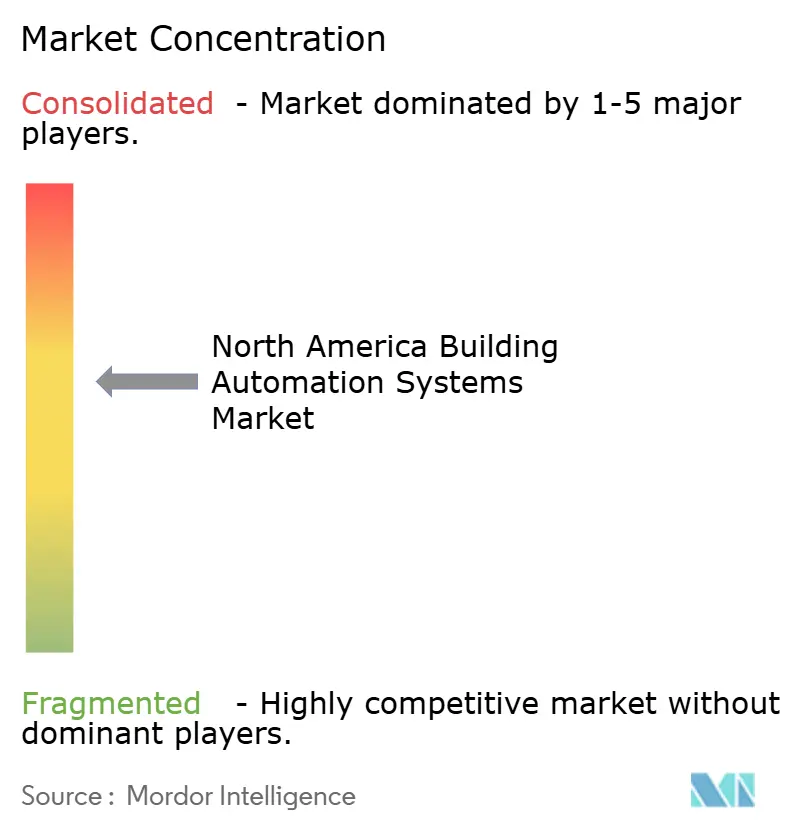
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'automatisation des bâtiments en Amérique du Nord par Mordor Intelligence
La taille du marché des systèmes d'automatisation des bâtiments en Amérique du Nord a atteint 76,57 milliards USD en 2026 et devrait progresser jusqu'à 128,93 milliards USD d'ici 2031, reflétant un TCAC de 10,98 %. Les solides incitations fédérales à la décarbonisation, la demande croissante des locataires pour des réductions de carbone vérifiables et la transition vers des analyses natives du cloud reconfigurent les critères d'approvisionnement et compriment les délais de projet. Le matériel représente toujours le bloc de revenus unitaire le plus important, mais les logiciels et les réseaux sans fil captent une croissance marginale à mesure que les propriétaires privilégient des modèles évolutifs basés sur l'abonnement. La pression réglementaire aux États-Unis et les régimes de tarification du carbone au Canada continuent de transformer les mises à niveau volontaires en obligations de conformité, tandis que la délocalisation à proximité au Mexique débouche sur un afflux de projets industriels sur site vierge. Parallèlement, les directives en matière de cybersécurité et la volatilité des semi-conducteurs allongent les délais de livraison et augmentent les coûts des composants, renforçant la valeur stratégique des plateformes intégrées capables de réduire les risques liés au déploiement.
Principaux enseignements du rapport
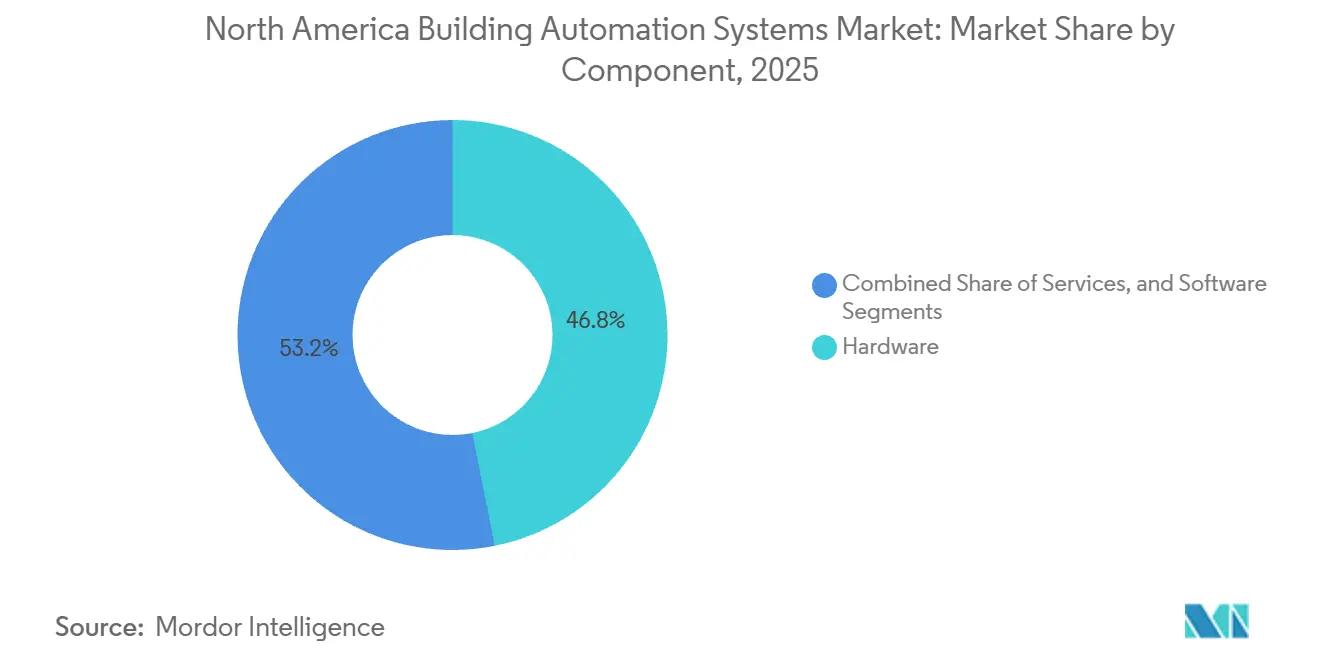
- Par composant, le matériel a dominé avec une part de revenus de 46,84 % en 2025, tandis que le logiciel progresse à un TCAC de 11,55 % jusqu'en 2031.
- Par type de système, le contrôle du chauffage, de la ventilation et de la climatisation représentait 39,42 % de la part de marché des systèmes d'automatisation des bâtiments en Amérique du Nord en 2025, tandis que les plateformes de gestion de l'énergie et d'analyse progressent à un TCAC de 11,74 % jusqu'en 2031.
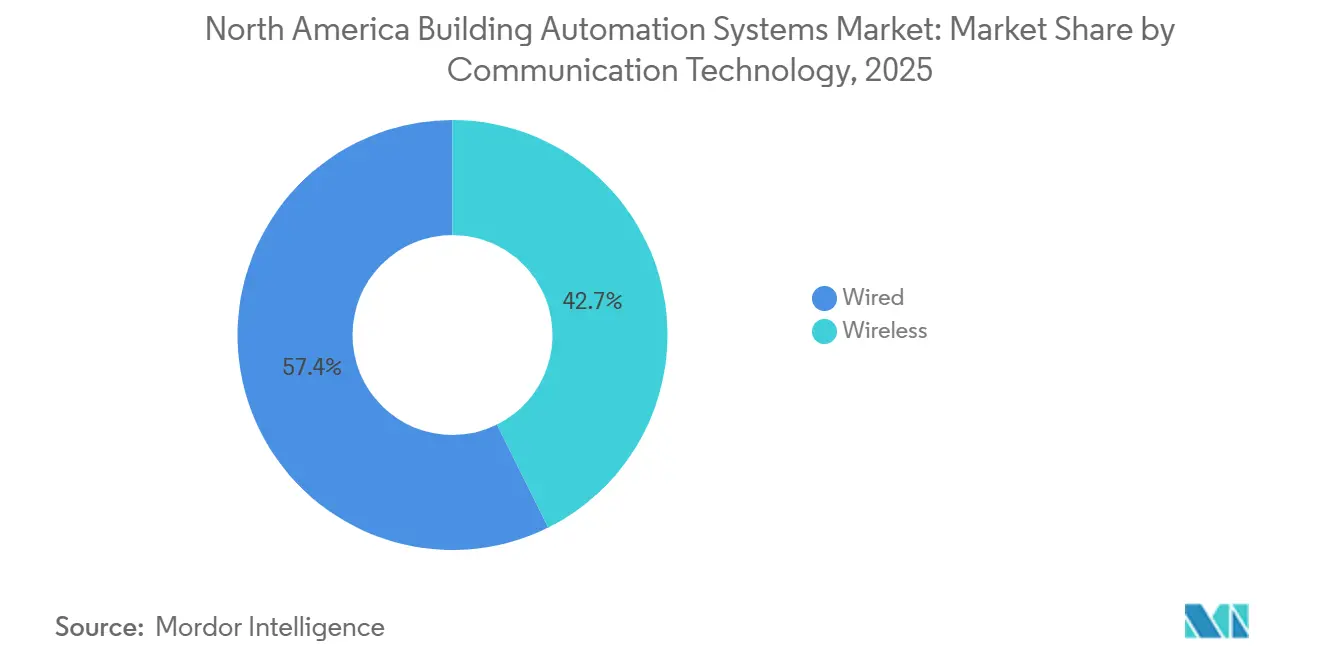
- Par technologie de communication, l'infrastructure filaire représentait 57,35 % de la taille du marché des systèmes d'automatisation des bâtiments en Amérique du Nord en 2025, mais les protocoles sans fil devraient croître à un TCAC de 11,46 %.
- Par utilisateur final, les bâtiments commerciaux représentaient 48,93 % des dépenses en 2025, mais les installations industrielles adoptent l'automatisation à un TCAC de 12,12 % jusqu'en 2031.
- Par pays, les États-Unis ont capté 78,23 % de la part de revenus en 2025, tandis que le Mexique enregistre la croissance la plus rapide avec un TCAC de 12,24 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des systèmes d'automatisation des bâtiments en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de la maintenance prédictive et de l'analyse basées sur l'IA | +2.1% | États-Unis et Canada, adoption précoce dans les corridors industriels du Mexique | Moyen terme (2 à 4 ans) |
| Incitations fédérales et étatiques accélérant la décarbonisation des bâtiments | +1.9% | États-Unis (Californie, New York, Washington), programmes fédéraux canadiens | Court terme (≤ 2 ans) |
| Croissance rapide des projets de modernisation CVC connectés | +1.6% | Amérique du Nord, concentrée dans les pôles immobiliers commerciaux | Moyen terme (2 à 4 ans) |
| Engagements ESG des entreprises stimulant les investissements dans les bâtiments intelligents | +1.4% | Portefeuilles d'entreprises aux États-Unis et au Canada, avec des répercussions sur les filiales mexicaines | Long terme (≥ 4 ans) |
| Transition vers des protocoles BACnet/IP et MQTT ouverts et interopérables | +0.9% | Amérique du Nord, adoption de normes mondiales | Moyen terme (2 à 4 ans) |
| Demande émergente de surveillance de la qualité de l'air intérieur après la pandémie | +0.8% | Secteurs commercial et institutionnel aux États-Unis et au Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption de la maintenance prédictive et de l'analyse basées sur l'IA
Les modèles d'apprentissage automatique convertissent les flux bruts de capteurs en diagnostics d'alerte précoce qui prédisent la dégradation des équipements trois jours à l'avance avec une précision de 85 %, réduisant les réparations d'urgence de 40 % et prolongeant la durée de vie des actifs de 15 %.[1]Honeywell, "Honeywell Forge for Buildings," HONEYWELL.COM Les plateformes d'analyse par abonnement permettent aux fournisseurs de garantir la disponibilité, faisant passer les revenus des ventes ponctuelles de pièces détachées aux contrats de performance. Un déploiement en 2025 dans 1 200 bâtiments a démontré que les données cloud agrégées aident les opérateurs à comparer les anomalies à l'échelle du portefeuille, une tâche impossible avec une analyse sur site unique. Les contrôleurs de périphérie intégrant des moteurs d'inférence exécutent désormais des algorithmes localement, réduisant la latence à 50 millisecondes et diminuant les besoins en bande passante cloud.
Incitations fédérales et étatiques accélérant la décarbonisation des bâtiments
La loi sur la réduction de l'inflation (Inflation Reduction Act) a augmenté la déduction de l'article 179D à 5,00 USD par pied carré pour les projets atteignant 50 % d'économies d'énergie, réduisant de moitié le délai de récupération simple de huit à quatre ans.[2]Internal Revenue Service, "Energy Efficient Commercial Buildings Deduction," IRS.GOV La loi locale 97 de la ville de New York impose une amende de 268 USD par tonne d'émissions équivalent CO₂ au-dessus des plafonds, transformant l'automatisation en outil de conformité plutôt qu'en mise à niveau discrétionnaire. La mise à jour 2025 du Titre 24 de la Californie impose la détection des défauts sur les grands systèmes CVC, rendant l'automatisation standard dans 90 % des nouvelles installations commerciales. La combinaison d'incitations et de sanctions a comprimé les cycles d'approvisionnement de 18 mois à neuf mois, les propriétaires se précipitant pour obtenir des incitations avant la réduction progressive de 2032.[3]U.S. Department of Energy, "Building Technologies Office," ENERGY.GOV
Croissance rapide des projets de modernisation CVC connectés
Le CVC consomme 40 % de l'électricité des bâtiments commerciaux. Les variateurs de fréquence et les thermostats intelligents synchronisent la production avec l'occupation et la météo, éliminant 20 % à 30 % de gaspillage. Une modernisation de portefeuille en 2025 a réduit les charges de pointe de 22 %, économisant 180 000 USD par an pour 500 000 pieds carrés. Les kits de superposition sans fil réduisent l'installation de six semaines à dix jours et diminuent les coûts de main-d'œuvre de 35 %. Les fournisseurs d'énergie paient désormais 50 USD par kilowatt-an pour la réponse à la demande, transformant le CVC connecté en générateur de revenus.
Engagements ESG des entreprises stimulant les investissements dans les bâtiments intelligents
Les investisseurs institutionnels gérant 130 billions USD exigent que les entreprises de leur portefeuille divulguent leurs émissions de Scope 1 et de Scope 2. Les bâtiments représentent souvent la moitié de cette empreinte, faisant de l'automatisation un élément central des discussions sur le coût du capital. Microsoft a réduit l'intensité énergétique de 28 % sur 17 millions de pieds carrés en 2025 après l'ajout d'un sous-comptage et d'analyses. Les baux verts obligent désormais les propriétaires à fournir des tableaux de bord en temps réel, transférant le risque de conformité ESG aux gestionnaires immobiliers. L'adoption dans les bâtiments de classe A a atteint 75 % en 2025, tandis que la classe B était à la traîne à 40 %.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux élevés de modernisation pour les bâtiments anciens | -1.2% | États-Unis et Canada, concentrés dans les marchés secondaires avec un parc immobilier ancien | Moyen terme (2 à 4 ans) |
| Pénurie de main-d'œuvre qualifiée pour l'intégration des systèmes d'automatisation des bâtiments et la cybersécurité | -0.9% | Amérique du Nord, problème aigu dans les marchés ruraux et secondaires | Long terme (≥ 4 ans) |
| Hausse des coûts de conformité en matière de cybersécurité | -0.7% | États-Unis et Canada, pression réglementaire de la CISA et du NERC | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement en semi-conducteurs affectant la disponibilité des contrôleurs | -0.6% | Amérique du Nord, dépendances d'approvisionnement mondiales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés de modernisation pour les bâtiments anciens
Les modernisations complètes coûtent entre 2,50 USD et 6,00 USD par pied carré, portant un projet de 100 000 pieds carrés à 250 000 USD - 600 000 USD. Les petits propriétaires font face à des délais de récupération de 7 à 10 ans sans remises, dépassant le seuil habituel de cinq ans pour les dépenses discrétionnaires. Les kits sans fil réduisent la main-d'œuvre jusqu'à 40 %, mais le matériel pèse toujours sur la trésorerie. Le financement à taux zéro sur facture des services publics a atteint 92 % de participation dans un projet pilote à Seattle, mais son élargissement nécessite une approbation réglementaire pouvant prendre deux ans.
Pénurie de main-d'œuvre qualifiée pour l'intégration des systèmes d'automatisation des bâtiments et la cybersécurité
Quarante pour cent des techniciens en automatisation pourraient prendre leur retraite d'ici 2030, tandis que les programmes de formation ne fournissent que les deux tiers des remplaçants nécessaires. L'intégration exige désormais des compétences en réseaux IP et en sécurité à confiance zéro que les métiers CVC traditionnels ne possèdent pas. Les calendriers de projet se sont allongés de 25 % en 2025 et ont repoussé la comptabilisation des revenus à des trimestres ultérieurs. Les professionnels certifiés en cybersécurité facturent entre 150 USD et 250 USD de l'heure, augmentant les coûts de mise en service. Les fournisseurs répondent avec des outils de diagnostic à distance et de réalité augmentée qui améliorent la productivité des techniciens juniors de 30 %.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant - Le logiciel s'impose à mesure que l'analyse monétise les données
Le logiciel a progressé de 11,55 % par an jusqu'en 2031, dépassant la part de 46,84 % du matériel dans le marché des systèmes d'automatisation des bâtiments en Amérique du Nord en 2025, à mesure que les plateformes cloud convertissent les données des appareils en frais récurrents. La taille du marché des systèmes d'automatisation des bâtiments pour le logiciel a atteint 1,2 milliard USD chez Johnson Controls seul en 2025, en hausse de 34 % par rapport à l'année précédente. Les propriétaires privilégient les contrats d'exploitation qui évitent la dépréciation du capital tout en s'étendant à l'ensemble des portefeuilles. Les marges sur le matériel se réduisent à mesure que la marchandisation fait baisser les prix des contrôleurs de 8 % à 12 % par an, incitant les fabricants à associer les appareils à des abonnements d'analyse.
L'informatique en périphérie brouille les frontières entre catégories. Les nouveaux contrôleurs effectuent l'inférence d'apprentissage automatique localement, réduisant la latence de 500 millisecondes à 50 millisecondes et diminuant le trafic sortant. Les revenus de services pivotent des interventions de dépannage vers des garanties de performance, commandant une prime de 25 % lorsque les fournisseurs partagent les économies. Ces évolutions indiquent que l'avantage concurrentiel migre des appareils propriétaires vers des écosystèmes de données qui améliorent la précision des algorithmes avec chaque bâtiment supplémentaire.


Par type de système - Les plateformes de gestion de l'énergie dépassent les contrôles classiques
Les plateformes de gestion de l'énergie et d'analyse progressent à 11,74 % par an, le rythme le plus rapide parmi les types de systèmes. Elles prévoient la charge un jour à l'avance avec une précision de 92 %, permettant un pré-refroidissement qui évite les tarifs de pointe et réduit les factures d'énergie jusqu'à 25 %. Le contrôle CVC a conservé 39,42 % de la part de revenus 2025 sur le marché des systèmes d'automatisation des bâtiments en Amérique du Nord, mais sa croissance se modère à mesure que la saturation augmente dans les bureaux de classe A. Les systèmes d'éclairage bénéficient d'outils de mise en service sans fil qui réduisent le temps d'installation de 40 % et améliorent la viabilité des modernisations.
Les tableaux de bord unifiés relient désormais le contrôle d'accès au zonage CVC, éliminant les gaspillages d'énergie dans les zones inoccupées. Les mises à niveau de sécurité incendie et de protection de la vie suivent les mandats réglementaires ; l'édition 2025 de la NFPA 72 a élargi les exigences relatives aux détecteurs en réseau, augmentant le parc de modernisations adressables de 18 %. Alors que les fournisseurs d'énergie récompensent la flexibilité, PJM a payé 85 USD par kilowattheure pour la réponse à la demande en 2025. Les plateformes énergétiques ouvrent un nouveau flux de revenus, augmentant les rendements de 300 points de base.
Par technologie de communication - Le sans-fil progresse à mesure que l'économie de modernisation s'améliore
Les réseaux sans fil progressent à un TCAC de 11,46 %, réduisant l'écart avec les systèmes filaires qui détenaient 57,35 % des revenus en 2025. Les économies de main-d'œuvre sont déterminantes ; l'élimination des conduits et des tirages de câbles réduit les coûts totaux de modernisation jusqu'à 40 %. Les craintes concernant la fiabilité s'estompent alors que les réseaux maillés Zigbee et Bluetooth offrent une disponibilité de 99,9 %. Les solutions filaires dominent encore les nouvelles constructions où une latence déterministe inférieure à 10 millisecondes reste critique.
Les architectures hybrides servent de pont entre les deux mondes. BACnet/IP sur Wi-Fi 6 permet aux capteurs sans fil de s'intégrer aux tronçons existants, permettant des mises à niveau progressives qui protègent les investissements déjà réalisés. Le chiffrement AES-256 renforcé et l'authentification par certificat satisfont aux directives fédérales en matière de cybersécurité. L'autonomie des batteries s'étend vers 10 ans grâce à la récupération d'énergie, allégeant les contraintes de maintenance.
Par utilisateur final - Les installations industrielles accélèrent l'automatisation pour réduire les coûts énergétiques
Les utilisateurs industriels sont les adopteurs les plus rapides, progressant de 12,12 % par an à mesure que les usines consomment trois à cinq fois plus d'énergie que les bureaux. La maintenance prédictive qui détecte une défaillance des roulements de moteur 48 heures à l'avance prévient des arrêts qui peuvent coûter jusqu'à 250 000 USD de l'heure. Les propriétés commerciales représentent toujours 48,93 % de la part de marché des systèmes d'automatisation des bâtiments en Amérique du Nord en 2025, soutenues par des fonctionnalités d'expérience locataire qui améliorent les taux de renouvellement des baux.
La pénétration résidentielle reste inférieure à 15 % en raison des coûts par unité et des préoccupations relatives à la vie privée, bien que les thermostats intelligents aient permis aux ménages d'économiser 180 USD en 2025. Les bâtiments institutionnels doivent réduire la consommation d'énergie fédérale de 30 % d'ici 2030, ce qui entraîne des modernisations sur 450 millions de pieds carrés. Les districts scolaires de maternelle à terminale réorientent 120 USD par élève en économies annuelles vers l'enseignement après l'automatisation du CVC.
Analyse géographique
Les États-Unis dominent le marché des systèmes d'automatisation des bâtiments avec 78,23 % des revenus régionaux en 2025, portés par une combinaison de crédits d'impôt fédéraux et de mandats étatiques qui réduisent les délais de récupération de huit à quatre ans. Le Titre 24 en Californie et la loi locale 97 à New York imposent toutes deux des diagnostics en temps réel, faisant de l'automatisation un prérequis pour la conformité. Les marchés côtiers représentent 45 % des dépenses nationales malgré seulement 28 % de la superficie totale, soulignant comment la réglementation oriente les capitaux.
Le Canada maintient une croissance à un chiffre moyen à mesure que le prix du carbone en hausse, devant atteindre 170 CAD par tonne (125 USD) d'ici 2030, pousse les propriétaires à moderniser avant de futures charges fiscales. Des provinces telles que l'Ontario et la Colombie-Britannique exigent des réductions d'intensité énergétique de 15 % pour les bâtiments de plus de 50 000 pieds carrés, rendant effectivement l'automatisation obligatoire pour 70 % du parc commercial à Toronto et Vancouver. Les pénuries de main-d'œuvre, notamment en Alberta, prolongent les délais de projet jusqu'à 30 %.
Le Mexique accélère le plus rapidement à un TCAC de 12,24 %, soutenu par la délocalisation à proximité qui a attiré 1,3 milliard USD de nouveaux investissements automobiles en 2025. Les incitations remboursant 30 % des coûts d'investissement en automatisation et la possibilité de concevoir des usines intelligentes de zéro réduisent le coût total installé de 40 % par rapport aux modernisations. La fiabilité du réseau électrique reste un obstacle en dehors des grandes métropoles, ajoutant 10 % à 15 % aux budgets de projet pour l'alimentation de secours, mais l'économie des projets sur site vierge maintient la demande robuste.
Paysage réglementaire
La réglementation en Amérique du Nord lie de plus en plus les performances des bâtiments aux contrôles numériques, ce qui incite les propriétaires à adopter des séquences certifiées, une surveillance continue et un reporting auditable. Aux États-Unis, l'Inflation Reduction Act a élargi la déduction de l'article 179D jusqu'à 5,00 USD par pied carré pour les projets atteignant 50 % d'économies d'énergie, tandis que les exigences municipales et étatiques renforcent la valeur de conformité des données des BAS. Les exigences de la ville de New York telles que la Local Law 84 (référencement) et la Local Law 97 (plafonds carbone, avec des pénalités déclarées de 268 USD par tonne de CO2e au-delà des plafonds dans le contexte du rapport) augmentent encore la demande en comptage, analytique et vérification continue dans les bâtiments de plus de 25 000 pieds carrés.
La Californie constitue un point d'ancrage réglementaire clé pour les contrôles, car le California Energy Commission (CEC) 2025 Energy Code (Title 24, Part 6) est entré en vigueur le 1er janvier 2026 et comprend des exigences liées à des séquences de contrôle certifiées pour les systèmes CVC non résidentiels. La CEC Joint Appendix 18 (JA18) définit la voie de certification pour les bibliothèques de contrôle conformes à la Guideline 36, et Carrier Global Corporation a été signalée comme détenant les premières certifications de bibliothèque de contrôle certifiées CEC pour i-Vu et WebCTRL au 20 février 2026. Parallèlement à l'application des codes énergétiques, les directives et orientations en matière de cybersécurité citées dans le contexte du rapport (y compris des références à la pression de la CISA et de la NERC) renforcent les exigences de documentation et de segmentation pour les systèmes de bâtiments connectés, influençant les achats vers des fournisseurs et intégrateurs disposant de meilleures implémentations « secure-by-design ».
Analyse de la chaîne de valeur
La chaîne de valeur couvre les fournisseurs de composants (capteurs, contrôleurs, compteurs, mise en réseau), les fabricants de systèmes (OEM) et les fournisseurs de plateformes, les fournisseurs de logiciels et d'analytique, ainsi qu'une couche aval d'intégrateurs locaux et régionaux qui conçoivent, installent, mettent en service et entretiennent les BAS. Le matériel reste le plus grand bloc de revenus unique dans le contexte du rapport (46,84 % de part en 2025), mais la commoditisation et la variabilité de l'offre déplacent la différenciation vers les logiciels, la connectivité sécurisée et l'analytique au niveau du portefeuille. Les normes et séquences liées aux codes (par exemple, les voies de certification de bibliothèque de contrôle CEC Title 24/JA18) accroissent l'importance de la logique de contrôle validée, des flux de mise en service et de la documentation en tant que partie intégrante de la valeur livrée, et pas seulement des appareils.
Au milieu de la chaîne, des fournisseurs de plateformes tels que Johnson Controls, Honeywell, Siemens et Schneider Electric regroupent de plus en plus les appareils avec des abonnements cloud et des services gérés, en utilisant l'interopérabilité ouverte (BACnet/IP et MQTT mentionnés dans le contexte du rapport) pour connecter des sous-systèmes tiers. En aval, les intégrateurs et les entreprises de services aux installations génèrent des revenus récurrents grâce à la surveillance, l'optimisation, le renforcement de la cybersécurité et la livraison de contrats de performance, tout en restant limités par la disponibilité de la main-d'œuvre et des compétences spécialisées en sécurité OT/IT. Les dynamiques de consolidation du secteur dans le corpus de preuves, y compris les stratégies de plateforme et les regroupements de type « buy-and-build » parmi les installateurs, remodèlent le pouvoir des canaux, car les grands groupes peuvent offrir une standardisation multi-sites, des opérations à distance et un reporting prêt pour la conformité à travers les portefeuilles commerciaux, industriels et institutionnels.
Paysage concurrentiel
Les cinq principaux fournisseurs contrôlent environ 45 % des revenus, tandis que l'installation et les services restent fragmentés parmi les intégrateurs locaux. Les leaders de plateformes tels que Johnson Controls, Honeywell et Siemens acquièrent des spécialistes en logiciels pour intégrer l'analyse prédictive dans le matériel existant, augmentant les revenus d'abonnement. Schneider Electric tire parti de son empreinte dans la distribution électrique pour remporter des projets industriels qui préfèrent la responsabilité d'un fournisseur unique. Les partisans des protocoles ouverts comme Distech Controls et Delta Controls ont grignoté la part des acteurs établis en 2025 en proposant des produits BACnet/IP à des prix 25 % inférieurs aux systèmes propriétaires.
La cybersécurité est devenue un facteur de différenciation. Les fournisseurs capables de segmenter les réseaux technologiques opérationnels des réseaux informatiques sous des règles de confiance zéro remportent des spécifications dans la finance et la santé. Carrier Global intègre l'IA dans les unités de toiture pour réduire les coûts d'installation de 30 % et cibler 12 millions d'unités vieillissantes devant être remplacées d'ici 2030.
Les dépôts de brevets en informatique en périphérie et en maillage sans fil ont augmenté de 40 % en 2024, signalant l'accent mis par l'industrie sur l'innovation adaptée aux modernisations. En définitive, les entreprises qui créent des effets de réseau de données — où chaque bâtiment supplémentaire améliore la précision algorithmique — captureront des marges disproportionnées et résisteront à la marchandisation.
Leaders du secteur des systèmes d'automatisation des bâtiments en Amérique du Nord
Honeywell International Inc.
Johnson Control International PLC
Siemens AG
Schneider Electric SE
Greenwave Systems Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité majeure réside dans les contrôles de qualité conforme et la vérification liés aux codes du bâtiment et aux mandats municipaux, en particulier là où des séquences certifiées et des rapports sont exigés. Le California Energy Commission Title 24 (en vigueur depuis le 1er janvier 2026) et la voie JA18 pour les bibliothèques de contrôle conformes à la Guideline 36 créent des opportunités pour les fournisseurs et intégrateurs capables de livrer des séquences certifiées, une mise en service plus rapide et des résultats mesurables dans les rénovations CVC non résidentielles. Le fait que Carrier Global Corporation soit signalée comme détenant des certifications JA18 précoces pour i-Vu et WebCTRL au 20 février 2026 montre comment les feuilles de route produits et les activités de mise sur le marché s'alignent sur la validation des séquences imposée par les codes.
Un deuxième domaine d'opportunité concerne l'optimisation activée par l'IA, les opérations autonomes et les plateformes logicielles horizontales qui agrègent les données à travers les systèmes CVC, de sécurité et d'énergie pour soutenir les revenus de services récurrents. L'acquisition de Nantum AI par Johnson Controls (avril 2026) et les initiatives de Honeywell autour de la gestion de bâtiments pilotée par l'IA et des opérations autonomes (y compris sa collaboration avec TCS) indiquent un investissement continu dans des capacités logicielles qui soutiennent la détection de défauts, la mise en service continue et l'optimisation énergétique à grande échelle. Les bâtiments interactifs avec le réseau créent également des voies de monétisation en coordonnant la modulation de la charge CVC et, le cas échéant, l'intégration du stockage pour la réponse à la demande, ce qui soutient la demande en plateformes de gestion de l'énergie et d'analytique qui relient les opérations des bâtiments aux programmes des services publics tout en répondant aux exigences de cybersécurité et d'auditabilité.
Développements récents du secteur
- Juin 2026 : Johnson Controls lance le système d'automatisation du bâtiment Metasys 16.0. Le lancement améliore la plateforme BAS avec une résolution des défauts assistée par IA. Renforce l'intégration OpenBlue et la résilience de disponibilité ; élargit les revenus logiciels.
- Juin 2026 : Prolon Controls achève un projet de modernisation CVC sans fil au Tulsa Boys' Home. Démontre le déploiement d'un BAS sans fil en rénovation en Amérique du Nord. Soutient la demande croissante de modernisation du filaire vers le sans fil dans les installations existantes.
- Avril 2026 : Johnson Controls acquiert Nantum AI pour ajouter des algorithmes pilotés par l'IA à l'écosystème OpenBlue. Ajoute une analytique alimentée par l'IA au portefeuille BAS. Renforce les capacités d'analytique et les opportunités de vente croisée au sein de la base clients OpenBlue.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché est défini comme les revenus générés par les systèmes d'automatisation du bâtiment utilisés pour surveiller, contrôler et optimiser les fonctions du bâtiment à travers l'Amérique du Nord, couvrant les équipements, les logiciels et les services connexes livrés pour les bâtiments.
Exclusions de périmètre : les gadgets autonomes de maison intelligente destinés aux consommateurs qui ne font pas partie d'un système de contrôle du bâtiment intégré, ainsi que les dépenses de construction générale qui ne sont pas liées au matériel, aux logiciels ou aux services d'automatisation, sont exclues.
Aperçu de la segmentation
- Par composant
- Matériel
- Logiciel
- Services
- Par type de système
- Systèmes de contrôle CVC
- Systèmes de contrôle de l'éclairage
- Systèmes de sécurité et de contrôle d'accès
- Plateformes de gestion de l'énergie et d'analyse
- Systèmes de sécurité incendie et de protection de la vie
- Par technologie de communication
- Filaire
- Sans fil
- Par utilisateur final
- Résidentiel
- Commercial
- Industriel
- Institutionnel / Gouvernemental
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par comprendre le véritable bassin de demande pour l'automatisation en Amérique du Nord, puis à le relier à des signaux mesurables. Nous avons examiné des données et orientations publiques sur l'énergie et le bâtiment, telles que les données de l'U.S. Energy Information Administration, les programmes d'efficacité du U.S. Department of Energy, les références aux normes ASHRAE, et les publications canadiennes sur les codes énergétiques et l'efficacité, qui aident à ancrer les besoins probables en contrôle et en rénovation.
Pour éviter de dépendre d'un seul type d'indicateur, nous avons également utilisé des sources telles que les indicateurs de construction et de parc immobilier du US Census, les statistiques commerciales et douanières pour les flux d'équipements connexes, ainsi que les brevets et publications techniques qui montrent l'orientation d'adoption des protocoles et des contrôles. Ces apports ont été complétés par des dépôts d'entreprises, des présentations aux investisseurs et une couverture médiatique réputée pour l'activité des projets et le contexte tarifaire, ainsi que des abonnements payants sélectifs pour l'intelligence financière des entreprises et les bases de données de brevets. Les sources de recherche documentaire listées ici sont illustratives, et nous avons également utilisé d'autres références publiques et payantes pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour éprouver la logique de dimensionnement en termes concrets, notamment la fréquence avec laquelle le contrôle CVC est regroupé avec l'éclairage ou la sécurité, ce qui est généralement comptabilisé comme des services, et quels changements de tarification semblent réalistes pour les rénovations par rapport aux constructions neuves. Nous avons échangé avec un ensemble d'intégrateurs de systèmes, d'acteurs de canaux, de propriétaires et exploitants de bâtiments, et de décideurs techniques afin de valider le rythme d'adoption, l'étendue moyenne des projets et les cycles de remplacement aux États-Unis, au Canada et au Mexique.
Comme la demande d'automatisation du bâtiment peut varier selon le type de bâtiment et les règles énergétiques locales, nous avons équilibré la couverture régionale entre les principales zones métropolitaines et les États et provinces à forte activité de rénovation. Nous avons ensuite vérifié les résultats par rapport aux points de vue des installations industrielles et institutionnelles pour nous assurer que le mix de services et les hypothèses de périmètre restaient cohérents.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 29 % | Dirigeants (CXO) : 13 % |
| Rang intermédiaire : 57 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs plus petits : 14 % | Managers : 54 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une approche mixte, où un bassin de demande descendant (top-down) est d'abord reconstitué à partir des signaux d'activité de construction et de pénétration de l'automatisation, puis vérifié avec des agrégations ascendantes (bottom-up) sélectives pour garder des résultats réalistes. Du côté descendant, le modèle utilise des indicateurs pratiques tels que les ajouts de bâtiments commerciaux et institutionnels et l'activité de rénovation, les cycles de remplacement des équipements CVC, les déclencheurs des codes énergétiques et des programmes d'efficacité, et la part typique des projets incluant des contrôles, des capteurs et des logiciels.
Ces totaux sont ensuite corroborés en utilisant des approximations ascendantes, y compris des valeurs de projets échantillonnées à partir des retours des intégrateurs, des fourchettes de prix typiques pour les contrôleurs et capteurs, et des vérifications de canal sur les taux d'attachement des services. Des ajustements sont apportés pour les risques de double comptage entre les composants. Lorsque des données manquent pour un pays plus petit ou un utilisateur final de niche, les lacunes sont traitées en utilisant des ratios proxy issus de catégories de bâtiments similaires, puis validées par les retours d'entretiens.
Pour les prévisions, une analyse de scénarios est utilisée pour refléter différents cycles de financement de rénovation et de construction, et elle est soutenue par des points de vue au niveau des variables provenant d'experts sur la rapidité avec laquelle l'adoption du sans fil, la gestion cloud et les exigences de cybersécurité modifient les périmètres des projets. La prévision reflète également des hypothèses réalistes d'évolution des prix pour le matériel, ainsi qu'une tendance plus stable et plus élevée du taux d'attachement pour les logiciels et services.
Validation des données et cycle de mise à jour
Les résultats sont validés par de multiples vérifications afin que les pics ou baisses inattendus soient questionnés avant validation finale. Nous comparons les résultats du modèle à des signaux de demande indépendants, tels que les indicateurs de construction et de rénovation du bâtiment, l'activité des programmes d'efficacité énergétique, et les évolutions observées du mix de composants. Lorsque des anomalies apparaissent, nous examinons les facteurs sous-jacents et recalculons si les hypothèses ne s'alignent pas.
Une seconde revue par un analyste est effectuée pour revérifier les calculs, les définitions et les conditions limites. Des recontacts ciblés avec les personnes interrogées sont ensuite réalisés lorsqu'un écart dépasse une tolérance interne définie. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants affectent la demande, les prix ou la réglementation. Avant la livraison, un dernier passage est effectué afin que les clients reçoivent la vue la plus récente possible sur la base des données les plus actuelles disponibles.
Taille du marché des systèmes d'automatisation du bâtiment en Amérique du Nord selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour les systèmes d'automatisation du bâtiment en Amérique du Nord diffèrent souvent car les lignes de périmètre sont tracées différemment, et parce que chaque modèle a sa propre vision de ce qui compte comme une vente de système par rapport aux dépenses connexes de bâtiment intelligent. Des différences apparaissent également lorsque certaines estimations mélangent des données mondiales et régionales, ou lorsqu'elles s'appuient sur un calendrier de taux de change ancien et conservent des hypothèses inchangées trop longtemps.
Les vérifications de l'activité des permis et des rénovations, ainsi que la validation du mix de composants à partir des retours des canaux d'intégrateurs, constituent des points de preuve qui maintiennent Mordor Intelligence ancré à un bassin de revenus exclusivement nord-américain qui comptabilise le matériel, les logiciels et les services sans intégrer des dépenses énergétiques du bâtiment non liées. D'autres chiffres publiés peuvent s'écarter de cela s'ils incluent des dispositifs de maison intelligente plus larges, comptabilisent des services de gestion de bâtiment non liés à l'automatisation, ou appliquent des hypothèses agressives de hausse des prix sans reconfirmer chaque année le périmètre typique des projets.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 76,57 milliards USD (2026) | |
| Revue commerciale spécialisée A | 60,20 milliards USD (2026) | Sous-estime souvent les services en traitant la mise en service et la surveillance continue comme des options supplémentaires, et peut exclure les projets de rénovation plus petits qui sont regroupés dans les budgets des installations plutôt que comptabilisés comme des programmes d'automatisation. |
| Cabinet de conseil régional B | 92,40 milliards USD (2026) | A tendance à inclure des dépenses connexes de bâtiment intelligent, telles que le conseil plus large en gestion de l'énergie et certains appareils non intégrés, et peut appliquer des hypothèses d'expansion plus rapide du prix de vente moyen (ASP) sans revérifier les changements de périmètre au niveau des projets aux États-Unis, au Canada et au Mexique. |
L'écart provient principalement de ce qui est inclus autour du système d'automatisation de base et de la manière dont les services et logiciels sont traités dans l'économie des projets. En maintenant le périmètre lié à des signaux d'activité du bâtiment mesurables et en validant ensuite avec les retours des canaux et des utilisateurs finaux, l'estimation reste traçable à des données répétables plutôt qu'à de larges catégories parapluie.


Questions clés traitées dans le rapport
Quelle sera la taille du marché des systèmes d'automatisation des bâtiments en Amérique du Nord d'ici 2031 ?
Il est prévu qu'il atteigne 128,93 milliards USD d'ici 2031, contre 76,57 milliards USD en 2026.
Quel segment connaît la croissance la plus rapide au sein du marché ?
Les plateformes de gestion de l'énergie et d'analyse progressent à un TCAC de 11,74 % jusqu'en 2031.
Pourquoi les installations industrielles accélèrent-elles l'adoption ?
Les usines consomment trois à cinq fois plus d'énergie que les bureaux, de sorte que la maintenance prédictive et l'optimisation de la charge permettent des économies de coûts rapides.
Quel rôle jouent les incitations fédérales ?
La déduction fiscale de l'article 179D pouvant atteindre 5,00 USD par pied carré et les pénalités carbone étatiques réduisent de moitié les délais de récupération, faisant de l'automatisation une priorité de conformité.
Comment la technologie sans fil affecte-t-elle l'économie de modernisation ?
L'élimination des conduits et du câblage réduit la main-d'œuvre d'installation jusqu'à 60 %, abaissant les coûts totaux de modernisation jusqu'à 40 %.
Quel est le principal obstacle pour les petits propriétaires ?
Les coûts initiaux de modernisation de 2,50 USD à 6,00 USD par pied carré prolongent les délais de récupération au-delà du seuil de cinq ans exigé par de nombreux propriétaires.
Dernière mise à jour de la page le:



