
Taille et part de marché des infrastructures de comptage avancé (AMI) des États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 23.23 Milliards de dollars |
| Taille du Marché (2026) | 25.63 Milliards de dollars |
| Taille du Marché (2031) | 41.84 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.33 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des infrastructures de comptage avancé (AMI) des États-Unis par Mordor Intelligence
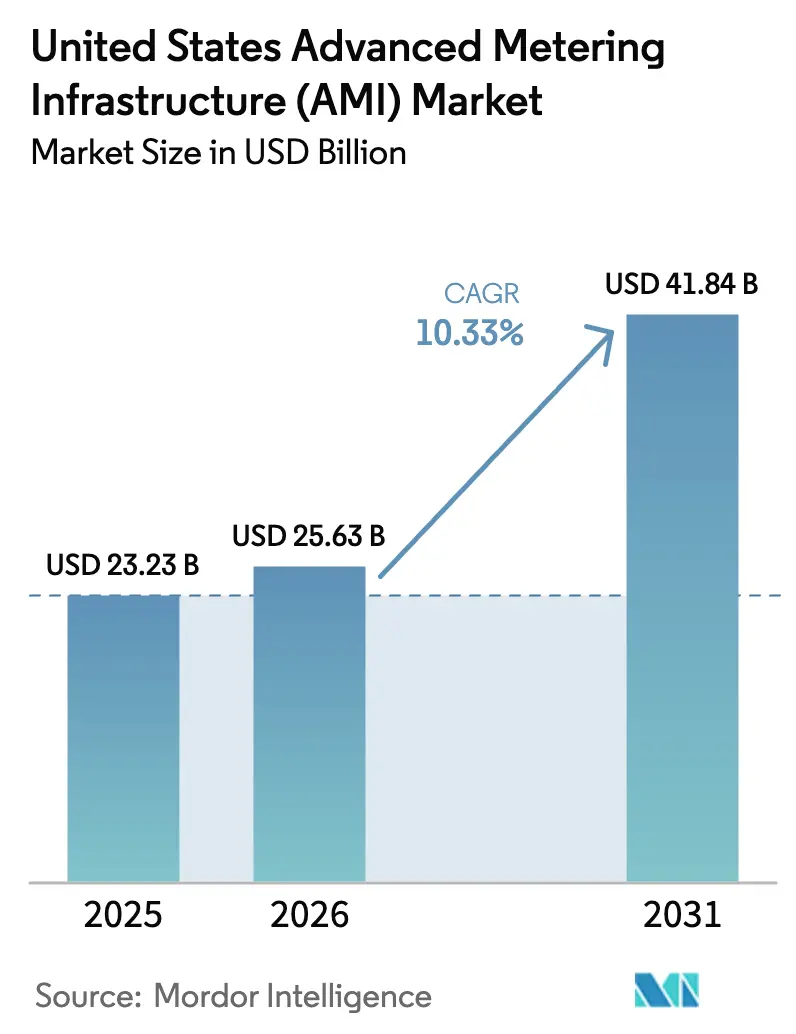
La taille du marché américain des AMI devrait passer de 23,23 milliards USD en 2025 à 25,63 milliards USD en 2026 et devrait atteindre 41,84 milliards USD d'ici 2031, avec un TCAC de 10,33 % sur la période 2026-2031. Les incitations fédérales en matière d'infrastructures raccourcissent les cycles de récupération et poussent les services publics de tous les modèles de propriété à se procurer des systèmes de comptage avancés.[1]Département américain de l'Énergie, "Bilan 2024 : Renforcer un réseau électrique plus puissant," energy.gov Les fournisseurs se font désormais concurrence sur la profondeur des analyses plutôt que sur le nombre de compteurs, car les services publics souhaitent des outils d'optimisation du réseau électrique qui créent de nouvelles sources de revenus et de la valeur pour les clients. Les directives en matière de cybersécurité imposent une surveillance intégrée du réseau, orientant l'adoption vers des plateformes sécurisées et conformes aux normes.[2]Commission fédérale de réglementation de l'énergie, "La FERC renforce les normes de fiabilité pour la surveillance des cybersystèmes du réseau électrique," ferc.gov Un vivier de main-d'œuvre de plus en plus réduit incite les services publics à se tourner vers des services gérés par les fournisseurs et l'automatisation pilotée par l'IA qui rationalisent les opérations du réseau électrique.[3]Itron, "Les services publics font face à un déficit de préparation de la main-d'œuvre face aux défis d'adoption de l'IA/ML," itron.com Ces forces redéfinissent les stratégies concurrentielles sur l'ensemble du marché américain des AMI en plaçant la création de valeur axée sur les données au premier plan, devant le volume matériel.
Principaux enseignements du rapport
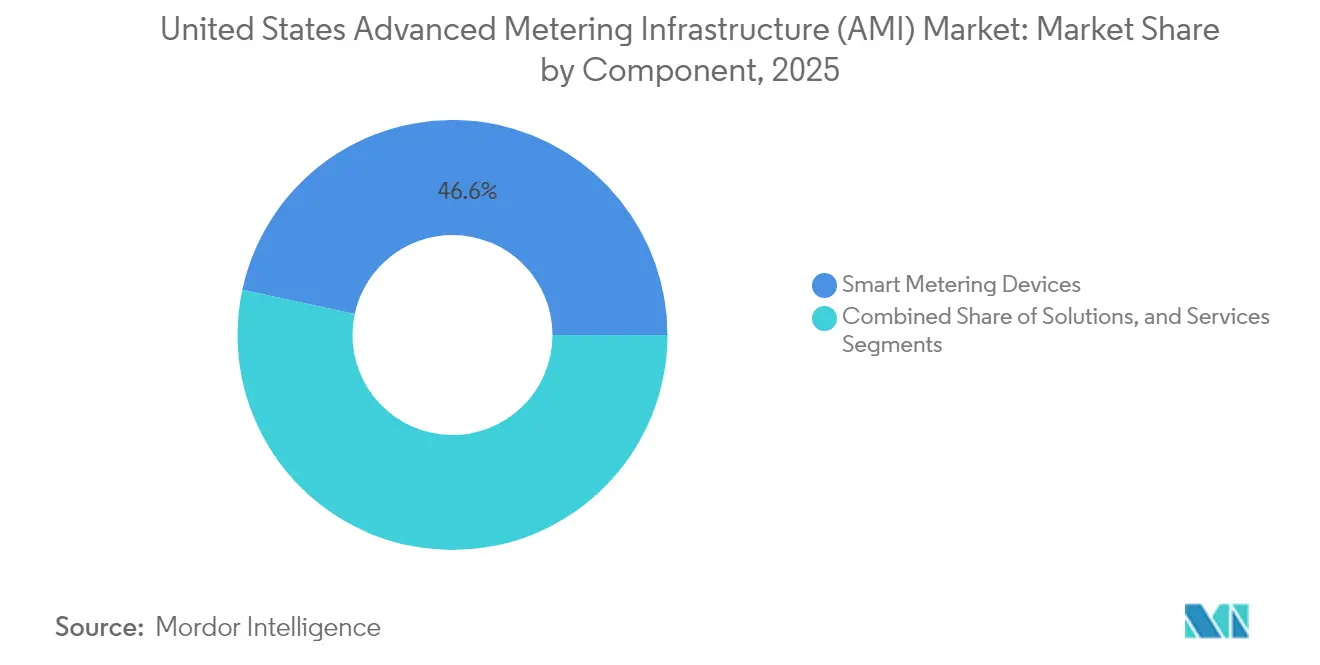
- Par composant, les dispositifs de comptage intelligent ont capturé 46,62 % de la part de marché américain des AMI en 2025, tandis que les logiciels portés par l'analyse des données de comptage se développent à un TCAC de 13,62 % jusqu'en 2031.
- Par utilisateur final, les clients résidentiels représentaient 88,35 % du marché américain des AMI en 2025, tandis que le segment industriel croît à un TCAC de 12,92 % jusqu'en 2031.
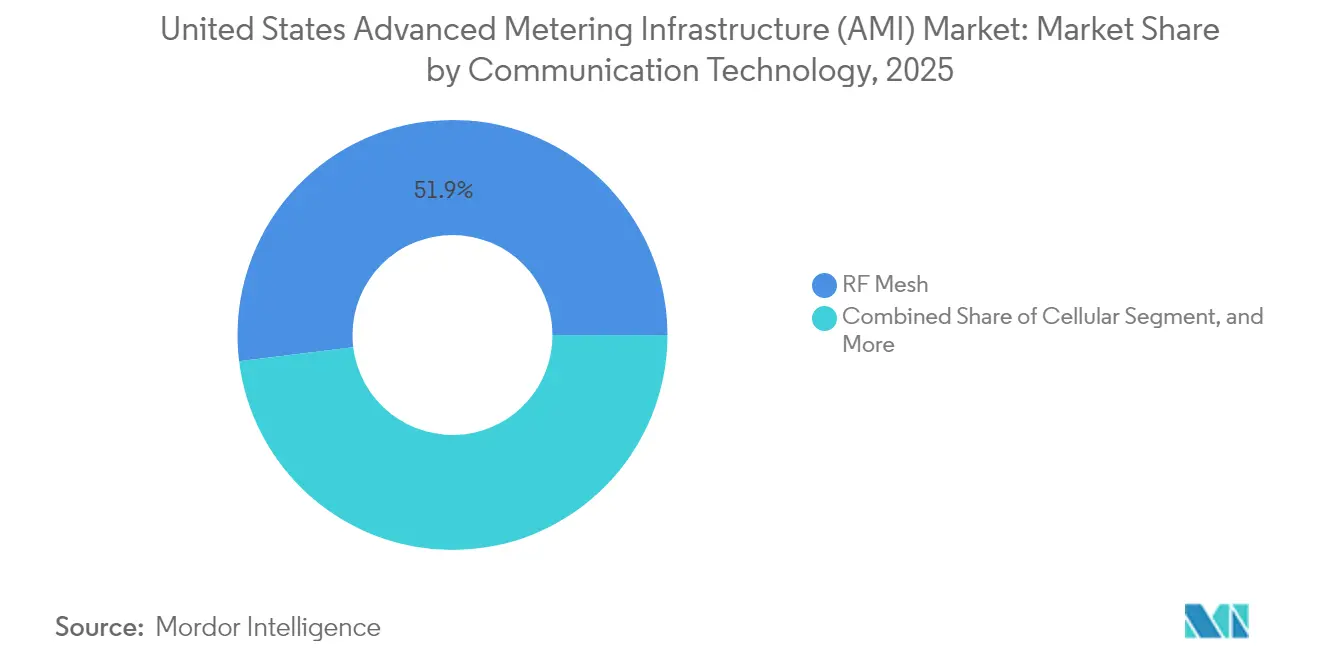
- Par technologie de communication, le maillage RF commandait une part de 51,94 % en 2025, mais la connectivité cellulaire progresse le plus rapidement avec un TCAC de 13,78 % jusqu'en 2031.
- Par type de propriété de service public, les services publics détenus par des investisseurs détenaient une part de 64,12 % en 2025, mais les coopératives électriques progressent au taux le plus élevé, soit un TCAC de 14,31 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des infrastructures de comptage avancé (AMI) des États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Mandats fédéraux de déploiement et afflux de financement | +2.80% | National, concentré dans les communautés rurales et défavorisées | Moyen terme (2 à 4 ans) |
| Besoins croissants de modernisation du réseau électrique et d'intégration des ressources énergétiques distribuées | +2.10% | National, avec une intensité plus élevée en Californie, au Texas et dans le Nord-Est | Long terme (≥ 4 ans) |
| Renforcement des normes de cybersécurité pour les infrastructures critiques | +1.60% | National, avec une application plus stricte pour les services publics détenus par des investisseurs | Court terme (≤ 2 ans) |
| Demande des clients pour des informations de facturation en temps quasi réel | +1.20% | National, avec une adoption plus élevée dans les marchés urbains et suburbains | Moyen terme (2 à 4 ans) |
| Transition vers un raccordement AMI à base cellulaire | +1.40% | National, avec une adoption plus rapide dans les zones à forte couverture 5G | Court terme (≤ 2 ans) |
| Monétisation de l'analyse des données de comptage pilotée par l'IA | +1.80% | National, portée par les grands services publics détenus par des investisseurs et les coopératives tournées vers la technologie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats fédéraux de déploiement et afflux de financement
Les dépenses fédérales historiques modifient l'économie du marché américain des AMI en fournissant des capitaux directs qui réduisent le risque lié aux coûts initiaux pour les services publics. Le programme de partenariats pour la résilience et l'innovation du réseau électrique a dirigé 5,7 milliards USD sur deux cycles, avec des subventions pour les réseaux intelligents couvrant les AMI, les outils de surveillance et le matériel d'automatisation. Les subventions de formule accordées aux États et aux tribus ont ajouté 1,3 milliard USD pour des projets de résilience, dont beaucoup sont spécifiquement étiquetés comme « technologies de surveillance et de contrôle ». Les crédits d'impôt à paiement direct prévus par la loi sur la réduction de l'inflation permettent aux services publics municipaux et aux coopératives de réclamer jusqu'à 30 % des investissements AMI éligibles, ce qui améliore les flux de trésorerie des projets. Ces mécanismes raccourcissent les cycles d'approbation réglementaire et permettent aux services publics de plus petite taille de regrouper les mises à niveau AMI avec des projets de réseau électrique plus larges. L'élan en matière de passation de marchés, qui atteignait autrefois son pic autour des fenêtres de révision tarifaire, se poursuit désormais tout au long de l'année, offrant aux fournisseurs des carnets de commandes plus réguliers sur l'ensemble du marché américain des AMI.
Besoins croissants de modernisation du réseau électrique et d'intégration des ressources énergétiques distribuées
La croissance des ressources énergétiques distribuées oblige les services publics à remplacer les compteurs legacy qui manquent de données synchronisées dans le temps. Le programme Connected Communities 2.0 du Département de l'Énergie a alloué 32 millions USD à des projets pilotes qui s'appuient sur des données d'intervalle pour la gestion de la recharge des véhicules électriques et la coordination des énergies renouvelables.[4]T&D World, "Le Département de l'Énergie annonce 32 millions USD pour des projets pilotes en périphérie du réseau," tdworld.com Les ensembles de données AMI alimentent désormais des logiciels de gestion des files d'attente qui accélèrent les interconnexions d'énergie propre, comme le démontre le programme i2X de solutions innovantes de gestion des files d'attente. Les services publics ont besoin d'une visibilité déterministe au niveau du départ pour mener des études de capacité d'accueil en quelques heures plutôt qu'en quelques mois. Cette exigence opérationnelle transforme les AMI d'une simple mise à niveau de la facturation en une couche fondamentale de détection du réseau électrique pour le marché américain des AMI. Les États ayant des objectifs élevés en matière d'énergies renouvelables publient des directives stipulant que tout plan de mise à niveau de la distribution doit inclure des améliorations de la visibilité du comptage, alimentant un cycle vertueux de demande.
Renforcement des normes de cybersécurité pour les infrastructures critiques
L'ordonnance 2025 de la FERC qui demande à la NERC d'élaborer des règles de surveillance interne de la sécurité du réseau pousse l'acquisition des AMI vers des plateformes dotées de chiffrement intégré et d'analyse continue du trafic. Le futur libellé de la norme CIP-015-1 insiste sur la détection du trafic anormal à l'intérieur des réseaux segmentés des services publics. Les fournisseurs mettent désormais en avant des outils d'inspection au niveau des paquets intégrés dans les logiciels du système central et les clients d'extrémité. Les services publics considèrent la posture de sécurité comme une exigence impérative égale à la précision des compteurs. Les cabinets d'ingénierie avertissent que les compteurs sans démarrage sécurisé ou sans microprogramme signé créent des points d'entrée pour les attaques par oscillation de charge, susceptibles de déclencher des relais de protection et de compromettre la stabilité. Les échéances de conformité accélèrent les cycles de renouvellement, élevant le niveau de sécurité de base sur l'ensemble du marché américain des AMI.
Monétisation de l'analyse des données de comptage pilotée par l'IA
Les plateformes d'analyse qui désagrègent les charges des appareils et prévoient la capacité disponible des départs créent de nouvelles sources de revenus pour les services publics. L'intégration par Honeywell des analyses Innowatts dans sa plateforme Forge illustre la façon dont les fournisseurs intègrent des modèles d'IA dans des flottes de dispositifs pour des informations en temps réel. Les services publics détenus par des investisseurs dans les États à forte croissance utilisent des outils d'IA pour identifier les charges flexibles et concevoir des paliers de tarification dynamique. Les coopératives exploitent les analyses en nuage pour classer les risques de surcharge des transformateurs et planifier les reports d'investissement. Ces cas d'usage traduisent les relevés bruts des compteurs en renseignements exploitables, renforçant la logique de retour sur investissement qui stimule l'adoption sur le marché américain des AMI. La tendance sous-tend également un modèle de service émergent dans lequel les fournisseurs accordent des licences pour des modules prédictifs en parallèle du matériel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Lacunes d'interopérabilité entre les systèmes informatiques et opérationnels legacy | -1.80% | National, avec un impact plus élevé sur les petits services publics disposant de ressources informatiques limitées | Moyen terme (2 à 4 ans) |
| Opposition persistante des consommateurs en matière de protection de la vie privée | -1.20% | National, avec une opposition concentrée dans les États sensibles à la vie privée | Long terme (≥ 4 ans) |
| Pénuries de compétences de la main-d'œuvre des services publics pour les applications d'intégration numérique | -1.40% | National, avec des pénuries aiguës dans les territoires ruraux et ceux des petits services publics | Long terme (≥ 4 ans) |
| Contraintes d'approvisionnement en semi-conducteurs pour les circuits intégrés de compteurs | -0.90% | Impact de la chaîne d'approvisionnement mondiale affectant tous les déploiements aux États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Lacunes d'interopérabilité entre les systèmes informatiques et opérationnels legacy
De nombreux déploiements de première génération ont sous-investi dans l'architecture d'entreprise, produisant des systèmes cloisonnés qui compliquent l'échange de données. Les services publics font désormais face à des déploiements coûteux de middleware pour relier les systèmes centraux des AMI aux plateformes de gestion des pannes, de distribution et de clientèle. Les pénuries de main-d'œuvre liées à l'intégration gonflent les budgets des projets, en particulier pour les petites entités publiques d'électricité qui manquent de ressources internes. Les systèmes centraux natifs du nuage et les API ouvertes promettent un soulagement, mais la migration depuis les environnements sur site reste un processus pluriannuel. Ces complexités techniques peuvent retarder les acquisitions et ralentir la réalisation des revenus pour les fournisseurs sur le marché américain des AMI.
Opposition persistante des consommateurs en matière de protection de la vie privée
Plusieurs États débattent ou adoptent des clauses d'opt-in pour les compteurs intelligents, reflétant les préoccupations du public concernant la visibilité granulaire de la consommation. Le projet de loi HB25-1175 du Colorado impose le consentement et oblige les services publics à fournir des compteurs non communicants sur demande. Les défenseurs de la vie privée soutiennent que les données à intervalle de 15 minutes peuvent divulguer des schémas d'occupation, générant un examen plus approfondi de la conservation des données et du partage avec des tiers. Les exigences de conformité augmentent les coûts de déploiement car les services publics doivent maintenir des inventaires et des processus de planification parallèles. L'incertitude autour des prochains textes législatifs sur la vie privée complique la modélisation à long terme de la valeur des AMI sur l'ensemble du marché américain des AMI.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : l'intelligence logicielle dépasse la portée du matériel
Les dispositifs de comptage intelligent représentaient 46,62 % du marché américain des AMI en 2025, soulignant les programmes de remplacement de compteurs en cours, mais les logiciels devraient les dépasser avec un TCAC de 13,62 % jusqu'en 2031. Cette croissance repose sur des modules d'analyse qui transforment les données d'intervalle en services de réseau électrique générateurs de revenus et en informations centrées sur le client. La taille du marché américain des AMI pour les logiciels devrait réduire l'écart de revenus avec les dispositifs avant la fin de l'horizon de prévision. Les services publics associent des passerelles de communication et des systèmes centraux à des tableaux de bord en nuage qui évaluent la charge des transformateurs et automatisent les points de consigne de tension. Alors que la valeur des données dépasse le nombre de compteurs, les fournisseurs intègrent des couches d'abonnement dans les contrats, créant un flux de revenus récurrents qui améliore les marges.
Les services évoluent des installations de base vers des accords basés sur les résultats, tels que des seuils de taux de lecture garantis et des économies d'énergie pilotées par l'analyse. Les services gérés séduisent les services publics qui ne peuvent pas constituer de nouvelles équipes de science des données. Sur le marché américain des AMI, les fournisseurs proposent désormais des modèles clés en main dans lesquels ils possèdent l'infrastructure dorsale et livrent les données de comptage via des API sécurisées. Cela réduit les dépenses d'investissement des clients et accélère l'adoption tout en augmentant la valeur totale des contrats des fournisseurs.


Par utilisateur final : dominance résidentielle, accélération industrielle
Les connexions résidentielles représentaient 88,35 % des revenus de 2025, reflétant le volume des ménages et les priorités fédérales en matière d'équité. Les grands services publics associent les déploiements AMI à des structures tarifaires qui récompensent la conservation, renforçant la pénétration résidentielle. Les comptes industriels, en revanche, affichent le TCAC le plus élevé à 12,92 % jusqu'en 2031, car les usines électrifient leurs processus et intègrent des énergies renouvelables. La part de marché américain des AMI pour les utilisateurs industriels reste modeste, mais la forte croissance découle du comptage granulaire nécessaire pour les charges de puissance, la surveillance de la qualité de l'énergie et la participation en gros.
De nombreux sites industriels fonctionnent comme des prosommateurs avec de l'énergie solaire, du stockage ou des microréseaux en amont du compteur. Ils s'appuient sur des données synchronisées dans le temps pour le règlement et les garanties de fiabilité. Certaines usines exigent des chemins de communication redondants et des certifications de cybersécurité car les pannes se traduisent directement par des pertes de production. Les fournisseurs disposant de compteurs renforcés et d'analyses en temps réel saisissent cette opportunité, renforçant la visibilité du segment industriel sur le marché américain des AMI.
Par technologie de communication : la croissance cellulaire remet en cause la suprématie du maillage
Le maillage RF détenait 51,94 % des revenus de 2025 grâce à sa résilience éprouvée et au contrôle qu'il offre aux services publics. Pourtant, la connectivité cellulaire, portée par la couverture 5G nationale, enregistre le TCAC le plus rapide à 13,78 %. Des services publics comme SECO Energy ont choisi des compteurs prêts pour la 5G qui acceptent des mises à jour du microprogramme par voie hertzienne sans déplacement de techniciens. La taille du marché américain des AMI pour le cellulaire est en expansion car les services publics favorisent le raccordement géré par les opérateurs, ce qui réduit la complexité opérationnelle du réseau.
Les projets pilotes de LTE privé offrent un spectre dédié tout en exploitant les contrôles de sécurité des télécommunications. La technologie maillée reste viable pour les circuits urbains denses où la redondance point à point compense les limites de bande passante. Les architectures hybrides combinant le maillage pour l'agrégation locale et le cellulaire pour le raccordement sont courantes dans les coopératives rurales. Les choix se concentrent désormais sur le coût du cycle de vie, la tolérance à la latence et les caractéristiques de cybersécurité plutôt que sur la seule portée du signal, élargissant les canaux concurrentiels sur l'ensemble du marché américain des AMI.
Par type de propriété de service public : les coopératives mènent le rythme du changement
Les services publics détenus par des investisseurs détenaient 64,12 % des revenus de 2025, reflétant leurs vastes bases de clientèle et leurs flux de capitaux stables. Pourtant, les coopératives électriques se développent à un TCAC de 14,31 % alors que les programmes fédéraux réservent des subventions pour les infrastructures rurales. La taille du marché américain des AMI allouée aux coopératives croît plus rapidement parce que les groupes d'action commune négocient des prix groupés sur le matériel et un hébergement partagé des analyses. Les études de cas de coopératives, comme le déploiement de Revelo par Southwestern Electric Cooperative, illustrent comment les petits services publics font le saut vers la détection avancée du réseau électrique sans supporter la totalité du risque d'intégration.
Les services publics municipaux exploitent les incitations fiscales à paiement direct pour combler les lacunes de financement. Ils adoptent souvent des modèles d'abonnement qui répartissent les coûts sur la durée de vie du service, réduisant ainsi le choc tarifaire. Les entités publiques d'électricité bénéficient de l'alignement communautaire, ce qui réduit la résistance des consommateurs. La diversité des modèles de propriété stimule des stratégies de passation de marchés variées, élargissant les canaux adressables pour les fournisseurs sur l'ensemble du marché américain des AMI.
Analyse géographique
La Californie, le Texas et New York sont restés les plus grands contributeurs étatiques en 2024, reflétant leurs importantes bases de clientèle et leurs mandats agressifs en matière d'énergies renouvelables qui exigent des données de comptage granulaires pour les études de capacité d'accueil. Le marché américain des AMI bénéficie de programmes étatiques qui canalisent les subventions vers les quartiers défavorisés de Los Angeles, Houston et Buffalo, accélérant le remplacement des compteurs. Les États de l'Ouest ont obtenu des allocations importantes dans le cadre des subventions fédérales de résilience, envoyant des fonds aux services publics tribaux en Alaska et en Arizona pour des mises à niveau de la surveillance de la tension.
Le Nord-Est affiche une adoption accélérée car les infrastructures vieillissantes font face à une électrification croissante. Les services publics du Massachusetts et du Maine regroupent les AMI avec des projets pilotes de gestion de la charge pour soutenir l'adoption des pompes à chaleur en hiver. Les coopératives du Midwest exploitent la planification de l'interconnexion Grain Belt Express pour justifier les analyses AMI qui éclairent la modélisation des flux d'énergie. Les États du Sud, historiquement plus lents à adopter, poursuivent désormais les AMI pour se conformer aux délais de cybersécurité de la FERC et préparer leurs systèmes de distribution à la recharge des corridors de véhicules électriques.
La législation sur la vie privée crée une complexité régionale. La règle d'opt-in du Colorado oblige les services publics à gérer des inventaires de compteurs doubles, tandis que le Texas opère dans un marché de détail concurrentiel qui exige des données d'intervalle pour la facturation des fournisseurs. Ces contrastes façonnent les cycles de vente des fournisseurs et les caractéristiques des produits. Les contraintes de main-d'œuvre varient : les régions côtières attirent les data scientists, tandis que les services publics ruraux des Plaines s'appuient sur des contrats de services gérés. Malgré ces différences, toutes les régions convergent vers le besoin de plateformes sécurisées et prêtes pour l'analyse, maintenant un élan unifié sur l'ensemble du marché américain des AMI.
Paysage réglementaire
Le cadre réglementaire des AMI aux États-Unis est façonné par la surveillance de la fiabilité et de la cybersécurité, les règles des commissions étatiques des services publics sur l'accès aux données, et les exigences de conformité liées au financement fédéral. Au niveau fédéral, la directive de 2025 de la Federal Energy Regulatory Commission (FERC) demandant à NERC d'élaborer des exigences relatives à la surveillance interne de la sécurité des réseaux élève la surveillance de sécurité intégrée, le chiffrement et l'intégrité des micrologiciels au rang de critères de qualification de facto pour les têtes de réseau AMI et les réseaux de terrain.
Côté États, les commissions des services publics durcissent la gouvernance de l'accès des clients et des tiers aux données d'intervalle, ce qui remodèle les flux de gestion des données et de consentement des AMI. Par exemple, le New Jersey Board of Public Utilities a proposé des normes d'accès aux données AMI (N.J.A.C. 14:5-10) qui définissent la manière dont les données AMI sont collectées et partagées. Les programmes d'infrastructure fédéraux administrés par le US Department of Energy (DOE), notamment Grid Resilience and Innovation Partnerships (GRIP) et les Smart Grid Grants, affectent également les projets AMI par le biais des exigences du Build America, Buy America Act (BABA). Le DOE a émis des dérogations de non-disponibilité spécifiques à certains projets (février 2026) lorsque des contraintes d'approvisionnement national existent pour certains compteurs/routeurs cellulaires et composants connexes.
Paysage concurrentiel
Le marché américain des AMI présente une concentration modérée, avec une poignée de fournisseurs proposant des suites intégrées. Itron, Landis+Gyr et Honeywell se distinguent par des solutions à pile complète qui combinent dispositifs, communications et analyses. Chacun intègre des modules d'IA dans les dispositifs de périphérie pour détecter les anomalies de tension en temps réel, positionnant l'analyse comme un facteur de différenciation. L'alliance 5G de Honeywell avec Verizon illustre comment les fournisseurs de compteurs exploitent l'expertise des télécommunications pour l'expansion de la connectivité.
Les acquisitions élargissent les portefeuilles. Badger Meter a racheté SmartCover Systems pour 185 millions USD afin d'ajouter la surveillance des canalisations d'égout, signalant une poussée vers des infrastructures adjacentes. L'acquisition de MHz Invensys par ConnectM a approfondi les capacités du maillage RF pour les déploiements à grande échelle. Les partenariats sont tout aussi stratégiques ; la collaboration d'Itron avec Schneider Electric et Microsoft regroupe l'intelligence distribuée avec des logiciels de réseau numérique et l'IA en nuage, visant à augmenter la capacité du réseau électrique sans nouveaux conducteurs.
La conformité réglementaire est désormais un critère de qualification commerciale. Les fournisseurs annoncent le chiffrement conforme à la NERC, l'accès basé sur les rôles et le microprogramme signé. Les services publics privilégient les fournisseurs capables de déployer des formations pour la main-d'œuvre et des services de centre opérationnel de sécurité gérés qui compensent les lacunes en matière de personnel interne. Les engagements en faveur des normes ouvertes, comme le support de la norme IEEE 2030.5, influencent les scores des appels d'offres. L'accent concurrentiel mis sur la cybersécurité, la profondeur des analyses et la flexibilité des services alimente la différenciation continue sur le marché américain des AMI.
Leaders du secteur des infrastructures de comptage avancé (AMI) des États-Unis
Itron Inc.
IBM Corporation
Cisco Systems Inc.
Mueller Systems LLC
Oncor Electric Delivery Company LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les investissements fédéraux dans le réseau et les structures de subventions continuent de créer de l'espace pour des projets AMI qui regroupent le comptage, les communications et les logiciels dans des périmètres de résilience, de surveillance et d'automatisation. L'opportunité de financement DOE SPARK (publiée le 12 mars 2026) rend disponible 1,9 milliard USD pour les projets sélectionnés, avec des candidatures attendues pour le 20 mai 2026, soutenant des mises à niveau de transmission avancées et de surveillance connexes que les services publics peuvent associer à la visibilité, à la télémétrie et à l'analytique pilotées par les AMI. Alors que les services publics constituent des portefeuilles de modernisation pluriannuels, cette voie de financement soutient les offres des fournisseurs qui positionnent les AMI comme faisant partie d'une architecture plus large allant du capteur au logiciel plutôt que comme un simple remplacement de compteur autonome.
L'opportunité s'élargit également autour des AMI multi-énergies compatibles cellulaire et des couches d'interopérabilité qui réduisent les frictions opérationnelles entre les déploiements gaz et eau. En mars 2026, Itron a étendu sa suite d'applications UtilityIQ pour prendre en charge les modules Cellular 500G et 500W, renforçant la demande du marché pour une connectivité soutenue par les opérateurs et une compatibilité logicielle sur des flottes d'appareils mixtes. Les services publics et les municipalités montrent également un appétit d'approvisionnement actif pour des plateformes AMI de bout en bout via des accords de plus longue durée, en source unique et de support de plateforme, comme le reflètent les documents du conseil de SMUD (avril 2026) couvrant un contrat AMI de cinq ans, d'un montant de 40 millions USD, avec Itron. Les cadres d'accès aux données proposés, tels que les normes d'accès aux données AMI du New Jersey BPU, ainsi que les propositions législatives fédérales comme l'E-Access Act de 2026, mettent encore en évidence les besoins croissants en matière de gestion du consentement, de partage normalisé et de gouvernance des données prête pour l'audit, créant de la place pour des logiciels AMI, de l'analytique et des services gérés qui opérationnalisent l'échange sécurisé de données.
Développements récents du secteur
- Avril 2026 : Le conseil du Sacramento Municipal Utility District (SMUD) a examiné un contrat de cinq ans, d'un montant de 40 millions de dollars, en source unique avec Itron Networked Solutions pour des compteurs intelligents et un support de plateforme AMI (effectif de mai 2026 à avril 2031). Cette action renforce le déploiement AMI en place et laisse présager un verrouillage précoce avec Itron. Ce développement souligne également la consolidation continue des fournisseurs sur le marché américain des AMI.
- Mars 2026 : Itron, Inc. a étendu sa suite d'applications UtilityIQ pour prendre en charge les modules de communication cellulaire 500G et 500W pour les compteurs de gaz et d'eau aux États-Unis. Cette expansion fait progresser les capacités AMI compatibles cellulaire. Elle élargit la connectivité programmable de pointe d'Itron et le périmètre analytique pour les déploiements AMI multi-services.
- Février 2026 : Le comté de Collier (Floride) a publié un avis d'intention de désigner Itron, Inc. comme fournisseur unique pour le logiciel Fixed Network et Itron Total AMI pour un contrat débutant le 10 juillet 2026. Cet avis consolide Itron comme fournisseur unique de logiciels AMI pour un comté de Floride. Il signale également un alignement plus étroit des fournisseurs et un déploiement plus rapide.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché américain des infrastructures de comptage avancé couvre les dépenses liées aux systèmes de comptage intelligent qui prennent en charge la collecte bidirectionnelle des données de comptage, les communications et le traitement en back-end par les services publics pour la facturation et les opérations.
Exclusions de périmètre : nous excluons les équipements de réseau des services publics non-AMI qui ne prennent pas directement en charge la capture, le transport ou le traitement de type head-end et MDMS des données de comptage.
Aperçu de la segmentation
- Par composant
- Dispositifs de comptage intelligent (Électricité - Eau - Gaz)
- Solutions
- Infrastructure de communication des compteurs
- Logiciels
- Gestion des données de comptage
- Analyse des données de comptage
- Services
- Par utilisateur final
- Résidentiel
- Commercial
- Industriel
- Par technologie de communication
- Maillage RF
- Courant porteur en ligne (CPL)
- Cellulaire
- Wi-Fi et autres technologies de communication
- Par type de propriété de service public
- Services publics détenus par des investisseurs
- Services publics d'électricité publics
- Coopératives électriques
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a été utilisé pour établir le cadre du marché et ancrer le modèle avec des signaux publics stables d'une année à l'autre. Nous nous sommes référés aux jeux de données de l'US Energy Information Administration (EIA) pour le contexte des clients d'électricité et de la consommation, et aux séries de l'US Census Bureau pour les indicateurs macroéconomiques qui influencent les plans d'investissement des services publics. Nous avons également examiné les documents de la Federal Energy Regulatory Commission (FERC) et les dépôts des services publics lorsqu'ils étaient disponibles, afin de comprendre le calendrier des dossiers tarifaires et les priorités de modernisation du réseau.
Pour ancrer la technologie et le rythme de déploiement, nous avons consulté des sources telles que le US Department of Energy (documents relatifs aux programmes de réseau intelligent et d'AMI), les dossiers et ordonnances des commissions des services publics, ainsi que les normes et références techniques d'organisations telles que NIST et IEEE. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse fiables ont été utilisés pour cartographier les gains de contrats, les évolutions du mix produits et les commentaires sur les carnets de commandes. En outre, nous avons utilisé des abonnements payants pour l'intelligence financière des entreprises, le suivi des actualités et des dépôts, et les bases de données de brevets afin de vérifier les domaines d'innovation et les affirmations relatives aux calendriers. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques et payantes ont été utilisées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce que les acheteurs achètent dans les programmes AMI et sur la répartition des dépenses entre compteurs, couches de communication et logiciels des services publics. Nous nous sommes entretenus avec un ensemble d'équipes de programmes des services publics, d'intégrateurs de systèmes, ainsi que de responsables produits et commerciaux à travers les États-Unis, afin de pouvoir combler les lacunes de la recherche documentaire et de mettre à l'épreuve les hypothèses dans différents territoires de service. Les apports de ces discussions ont ensuite été utilisés pour aligner le calendrier d'adoption, les cycles de remplacement et l'évolution des prix avec ce que rapportent les acheteurs et les fournisseurs dans les appels d'offres et déploiements en cours.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 28 % | Cadres dirigeants : 13 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 41 % |
| Petits acteurs : 22 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante où les populations de compteurs des services publics et l'avancement des déploiements sont traduits en un bassin de demande AMI adressable, puis la valeur est reconstruite à l'aide de forfaits système typiques. Pour rendre le calcul pratique, nous fixons d'abord les nombres d'unités et de projets, puis nous appliquons des hypothèses de tarification et d'intensité de services qui sont vérifiées à travers les schémas d'approvisionnement et de déploiement.
Les principaux intrants utilisés dans le modèle incluent les expéditions de compteurs intelligents et le calendrier de remplacement, le mix de communication AMI (maillage RF, cellulaire et CPL le cas échéant), le périmètre logiciel et d'intégration par déploiement, les perspectives de dépenses d'investissement des services publics liées à la modernisation du réseau, et le rythme d'activation de la tarification par plage horaire et de la réponse à la demande qui déclenche souvent des mises à niveau AMI. Les prévisions sont réalisées à l'aide d'une analyse de scénarios, car le calendrier des approbations et du financement des services publics peut évoluer, et les retours primaires nous aident à établir un scénario attendu ainsi que des trajectoires d'adoption conservatrices et agressives. Des approximations ascendantes sont ensuite utilisées de manière sélective, comme l'échantillonnage des valeurs de contrats typiques, la validation de l'évolution du prix de vente moyen pour les compteurs et les points terminaux, et la réalisation de vérifications auprès des canaux sur les calendriers de déploiement pluriannuels, avant que les totaux ne soient ajustés.
Lorsqu'une vue ascendante est incomplète, comme pour les petits déploiements municipaux à divulgation limitée, l'écart est traité à l'aide d'estimations basées sur le taux de pénétration dérivées de services publics comparables, puis normalisées avec les signaux de déploiement régionaux.
Validation des données et cycle de mise à jour
Les résultats sont validés par de multiples vérifications afin que les totaux ne reposent pas sur un seul point de données. Nous comparons les résultats du modèle avec des signaux indépendants, tels que les nombres de déploiements divulgués, les jalons des programmes réglementaires et les commentaires des fournisseurs sur le carnet de commandes et le calendrier d'expédition, puis nous étudions tout élément atypique avant de corriger les hypothèses.
Un second analyste examine les hypothèses clés, et nous recontactons les sources lorsque la tarification, le calendrier de déploiement ou le mix de composants semble incohérent avec les attributions et dépôts récents. Le rapport est actualisé sur un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que de vastes mandats à l'échelle d'un État, des remaniements majeurs de contrats ou des changements soudains dans les choix de technologies de communication. Avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché américain des infrastructures de comptage avancé selon Mordor Intelligence par rapport à d'autres estimations publiées
Les chiffres de marché publiés pour les infrastructures de comptage avancé aux États-Unis ne correspondent pas toujours, car les groupes définissent les AMI différemment, et ils choisissent également des moments différents pour déterminer quand un projet est comptabilisé comme revenu de marché. Les différences proviennent également de la manière dont la tarification est traitée entre compteurs, réseaux et logiciels, et du fait que les prévisions supposent une courbe de dépenses régulière ou un cycle d'approbation des services publics irrégulier.
Certaines estimations externes intègrent les AMI dans une vision plus étroite limitée au matériel de comptage intelligent, tandis que d'autres y incluent des logiciels de réseau intelligent adjacents allant au-delà des opérations de comptage. Dans le modèle de Mordor Intelligence, la valeur des AMI n'est comptabilisée que lorsqu'elle est directement liée aux points terminaux de comptage, aux communications et à la pile head-end et de gestion des données de comptage des services publics, puis vérifiée via des vérifications des calendriers de déploiement et des dates d'attribution.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 23,23 milliards USD (2025) | |
| Cabinet de conseil régional A | 6,41 milliards USD (2023) | Utilise une définition centrée sur le matériel, plus proche des appareils et points terminaux de comptage intelligent, et tend à sous-estimer les logiciels head-end, l'intégration et les services système continus qui évoluent avec les déploiements. |
| Revue professionnelle B | 8,90 milliards USD (2026) | Reflète souvent un calendrier de reconnaissance des revenus de projet conservateur, et peut ne pas capturer pleinement les déploiements multi-services publics où les dépenses sont réparties entre compteurs, mises à niveau des communications et services de déploiement. |
L'écart dans le tableau s'explique principalement par ce qui est inclus (système AMI complet par rapport à une vision centrée sur les appareils) et par le moment où la valeur du projet est reconnue au cours de déploiements pluriannuels. En maintenant le périmètre lié à des moteurs de déploiement clairement observables et en vérifiant la tarification et le mix par rapport aux retours du terrain, l'estimation reste reproductible et plus facile à concilier avec l'activité d'approvisionnement réelle.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché américain des AMI en 2031 ?
Le marché devrait atteindre 41,84 milliards USD d'ici 2031.
Quel composant connaît la croissance la plus rapide sur le marché américain des AMI ?
Les logiciels, portés par l'analyse des données de comptage, se développent à un TCAC de 13,62 % jusqu'en 2031.
Quelle technologie de communication gagne des parts le plus rapidement ?
La connectivité cellulaire croît à un TCAC de 13,78 % grâce à la couverture 5G nationale.
À quelle vitesse les coopératives électriques augmentent-elles leurs dépenses en AMI ?
Les investissements des coopératives progressent à un TCAC de 14,31 %, le plus élevé parmi tous les types de propriété.
Pourquoi les services publics accordent-ils la priorité à la cybersécurité dans les acquisitions d'AMI ?
Les mandats de la FERC relatifs à la surveillance interne de la sécurité du réseau exigent des plateformes sécurisées et conformes aux normes.
Quel programme fédéral fournit des capitaux directs pour les projets AMI des services publics ?
Le programme de partenariats pour la résilience et l'innovation du réseau électrique alloue des milliards de dollars pour les mises à niveau des réseaux intelligents.
Dernière mise à jour de la page le:



